Організація діяльностї зовнішньоторговельної фірми ТОВ "L’Oreal Ukraine"
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконан-ня послуг інкасації;
Сума кредиту та сума додаткових витрат розраховуються за формулами:
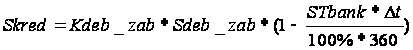 (3.3)
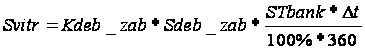 (3.4)
де
 - коефіцієнт
частини дебіторської
заборгованості
 ,
оформленої
у вигляді вексельної
заборгованості;
Отримання кредитних грошей та зниження дебіторської заборгованості дозволяє підвищити показники ліквідності та платоспроможності ТОВ «Лореаль Україна». Оптимальні параметри вексельного кредитування розраховуються при варіаційних розрахунках за системою показників математичної моделі (формули 3.1 –3.4) із застосуванням ПЕОМ, при цьому фактичний варіант показників діяльності ТОВ «L’Oreal Ukraine»у 2009 році використовується як вихідний варіант, відносно якого розраховуються варіанти прогнозованого виграшу застосування вексельних схем розрахунків.
3.2 Використання вексельних схем розрахунку для підвищення ефективності роботи ТОВ “L’Oreal Ukraine” при здійсненні зовнішньоекономічних торгово-посередницьких операцій
Для отримання поля можливих управлінських рішень менеджера по зовнішньоекономічним операціям варіації розрахунків в дипломній роботі проведені за програмним комплексом “електронних таблиць” EXCEL-2000 для наступних варіацій параметрів (табл..3.1) :
а) строк до погашення векселя – 30,60,90 днів
б) річна кредитна ставка банка – 18%, 22%;
в) ставка страхування – 3%(30днів), 4%(60днів), 5%(90 днів);
г) ставка авалювання векселів – 1%(30днів), 2%(60днів), 3%(90 днів);
д) коефіцієнт вексельного оформлення дебіторської заборгованості – 60%, 70%, 80%;
На основі проведених розрахунків виконувалося моделювання прогнозних балансів та звітів про фінансові результати ТОВ «L’Oreal Ukraine», за результатами чого розраховувались зміни в показниках діяльності підприємства відносно досягнутого рівня у 2009 році.
В табл.Д.1 Додатку Д наведені результати варіаційних розрахунків прогнозів звіту про фінансові результати ТОВ „L’Oreal Ukraine” у 2009 році при впровадженні алгоритмів вексельних розрахунків в кредиторській заборгованості експортеру за поставлену оптову партію косметики концерну «L’Oreal»(Франція).
В табл.Д.2 Додатку Д наведені результати варіаційних розрахунків прогнозів звіту про фінансові результати ТОВ „L’Oreal Ukraine” у 2009 році при впровадженні алгоритмів вексельних розрахунків як в кредиторській заборгованості, так і додатково в дебіторській заборгованості.
Як видно з аналізу даних розрахунків, наведених в табл.Д.1, Д.2 Додатку Д, при запровадженні наведеного в розділі 3.1 алгоритму вексельних розрахунків з кредиторами-експортерами :
коефіцієнт зниження матеральних витрат в залежності від варіацій параметрів розрахунків знаходиться в діапазоні 0,94 - 0,968, тобто загальний виграш на ціні становить 3,2 – 6 %;
за рахунок великого обсягу реалізації таке зниження обсягів матері-альних витрат у торгово- посередницькі фірмі приводить до переходу фірми у 2009 році з рівня прибутку 189,0 тис.грн. до зони значної прибутковості + 3,6 – 6,6 млн.грн. (в залежності від реалізації параметрів розрахункової зони варіації);
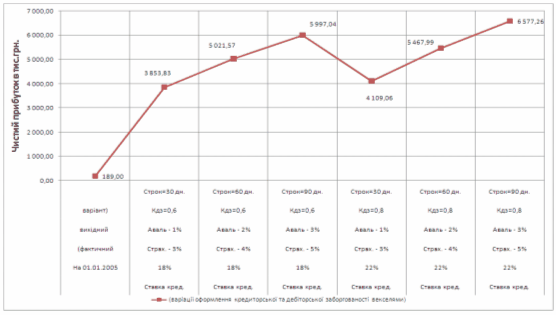
Рис.3.2. Динаміка прогнозу зміни чистого прибутку ТОВ «L’Oreal Ukraine»при застосуванні вексельної схеми розрахунків (табл.3.2)
В табл.Е.1,Е.2 Додатку Е наведені прогнозні модифіковані баланси та звіти про фінансові результати ТОВ „L’Oreal Ukraine” за 2009 рік при введенні результатів впровадженні вексельних схем розрахунків в кредиторській та дебіторській заборгованостях (алгоритм дослідження – табл.Д.1 - Д.2 Додатку Д).
В рис.3.3, 3.4, 3.5 наведені розраховані варіації модифікованих показни-ків фінансового стану ТОВ „L’Oreal Ukraine” при впровадженні алгоритмів вексельних розрахунків (табл.3.2).
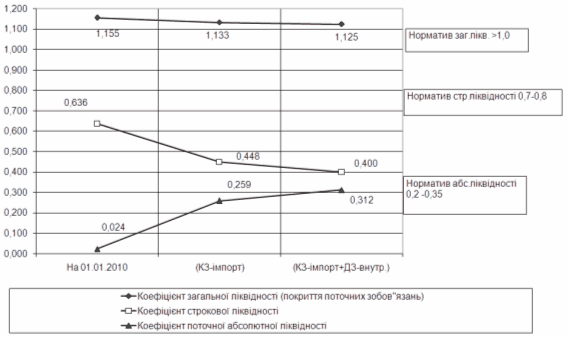
Рис.3.3. Зміна показників ліквідності ТОВ «L’Oreal Ukraine»при впровадженні запропонованих алгоритмів вексельних розрахунків
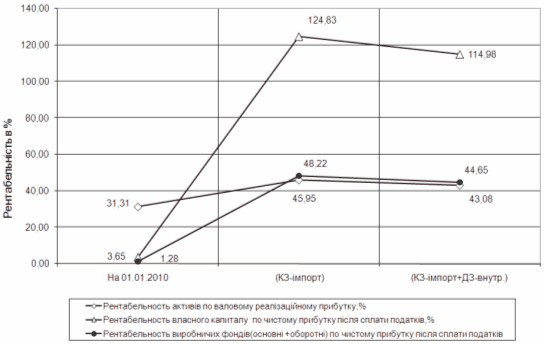
Рис.3.4. Зміна показників рентабельності ТОВ «L’Oreal Ukraine»при впровадженні запропонованих алгоритмів вексельних розрахунків
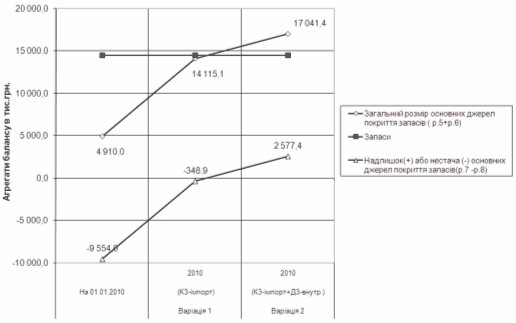
Рис.3.5. Зміна показників фінансової стійкості по покриттю запасів ТОВ «L’Oreal Ukraine»при впровадженні запропонованих алгоритмів вексельних розрахунків
Як показує спільний аналіз модифікованих балансів і звітів про фінансові результати ТОВ „L’Oreal Ukraine” (табл.3.3, 3.4) та даних розрахунків змін показників фінансового стану (рис.3.3 -3.5) :
застосування вексельних розрахунків в дебіторській заборгованості та кредитування банком отриманих векселів за схемою розділу 3.1 приводить до виходу підприємства з зони кризового стану по покриттю запасів (рис.3.5);
при впровадженні вексельних схем розрахунків рентабельність власного капіталу з рівня 3,65% (2009 рік) зростає до рівней рентабельності 110 – 120%, що суттєво зміцнює власний капітал та перспективи розвитку фірми;
- норматив абсолютної ліквідності підвищується з рівня 0,024 (2009) до рівней 0,39-0,46 (при нормативному значенні 0,2-0,35);
Таким чином, запропонована в дипломному проекті схема впровадження вексельної форми розрахунків при проведенні торгово-посередницьких зовнішньоекономічних операцій ТОВ „L’Oreal Ukraine” з імпорту продукції та перепродажу її на внутрішньому ринку дає суттєвий економічний виграш ї може бути рекомендована для реального впровадження.
Висновки до розділу 3
Менеджери українських фірм вважають найбільш вигідною формою розрахункової операції при імпорті - сплату банківським переказом через 60 – 75 днів після отримання товару, тобто сплату частиною коштів, отриманих після реалізації імпортованих товарів. Помилкою в цьому є те, що фірма – експортер при названій формі оплати контракту підвищує ціни за рахунок надання комерційного кредиту та додаткового ризику несвоєчасного отримання оплати на 20 – 30% від “спот” ціни ринку (негайної оплати при отриманні товару).
Додатково, при реалізації імпортного товару на вітчизняному ринку, за рахунок низької платоспроможності фірм, фірма імпортер іде на внутрішній комерційний кредит – авансовий відпуск імпортних товарів покупцям на умовах відстрочки сплати (через механізм дебіторської заборгованості) та стає заложницею двох боргів – свого боргу експортеру –нерезиденту та боргів з боку покупців-резидентів.
В дипломній роботі розглянута діяльність такої торгово-посередницької фірми ТОВ “L’Oreal Ukraine” та запропоновані управлінські рішення по виходу з ситуації “двох боргів” за допомогою впровадження вексельного обігу і рефінансування оборотного капіталу на період відстрочки платежу врахуванням векселів в комерційних банках (вексельне кредитування).
Для оптимізації показників схем розрахунків по зовнішньоекономічним торгово-посередницьким операціям ТОВ «L’Oreal Ukraine»в дипломній роботі проведена побудова алгоритму управлінського рішення по впровадженню векселів на обох етапах торгово-посередницької операції .
Алгоритм витрат та доходів при розрахунках в зовнішньоекономічних операціях імпорту за механізмом вексельно-форфейтингової операції в розрахунках (мінімальний ризик експортера та відповідне зниження контрактної ціни поставки товарів) запропонований при наступних умовах контракту :
надання імпортером авальованого банком імпортера простого векселя зі строком пред’явлення до погашення до 80 днів (не більше контрольного строку в 90 днів);
поставка продукції на умовах CIP (Фрахт/перевезення та страхування оплачені до) – вказанаого митного складу імпортера в Україні ;
розмитнення та продаж оптових партій продукції імпортером фірмам України з наданням їми авальованих векселів зі строком погашення до 60 днів;
форфейтинг (продаж) отриманих векселів форфейтинг-фірмі(банку) в Україні за 90 % від суми на право отримання коштів по строку погашення векселя, тобто отримання вексельного кредиту;
сплата отриманих коштів для погашеня векселя, наданого експортеру -нерезиденту.
У випадку, якщо оплата імпортованої партії здійснюється авальованими банком векселями імпортера – резидента на момент поставки імпортованої партії продукції на митний кордон України зі строком погашення Dt, експортер має можливість застосувати тимчасове вексельне перекредитування в банку –нерезиденті під заставу векселів, які обліковуються банком з дисконтом. Повернення суми кредиту експортер-нерезидент поручає за рахунок інкасації авальованих банком-резидентом векселів банком – нерезидентом, який одночасно видає грошовий кредит експортеру-нерезиденту негайно по обліку векселів.
Ця операція дозволяє експортеру в контракті йти на зниження ціни поставки партії експортованої продукції за алгоритмом :
ціна партії при негайній оплаті;
ціна банківського кредиту для некомпенсованої частини дисконту врахування векселів в банку-нерезиденті;
ціна страхування для некомпенсованої частини дисконту врахування векселів в банку нерезиденті;
Застосування векселів на другому етапі зовнішньоекономічної операції ТОВ «L’Oreal Ukraine»– продаж імпортованої партії оптовикам з наданням вістрочки сплати, тобто комерційного кредитування (дебіторська заборгованість) – запропоновано виконуватися за наступною схемою :
- частина дебіторської заборгованості оформлюється авальованими векселями дебіторів, що для них мотивується зниженням ціни партії продукції відносно рівня внутрішнього комерційного кредитування та компенсації витрат на авалювання векселів;
отримані векселі імпортером враховуються в банку –резиденті та виставляються через нього на інкасацію, при цьому на період погашення векселів банк надає імпортеру грошовий кредит на суму векселів – мінус дисконт врахування векселів;
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконання послуг інкасації;
Як показали результати модельних розрахунків при запровадженні запропонованого алгоритму вексельних розрахунків ТОВ «L’Oreal Ukraine»з кредиторами-експортерами :
коефіцієнт зниження матеральних витрат в залежності від варіацій параметрів розрахунків знаходиться в діапазоні 0,94 - 0,968, тобто загальний виграш на ціні становить 3,2 – 6 %;
за рахунок великого обсягу реалізації таке зниження обсягів матеріальних витрат у торгово- посередницькі фірмі приводить до переходу фірми у 2009 році з рівня прибутку 189,0 тис.грн. до зони значної прибутковості + 3,6 – 6,6 млн.грн. (в залежності від реалізації параметрів розрахункової зони варіації);
Одночасно, як показує спільний аналіз модифікованих балансів і звітів про фінансові результати ТОВ „ L’Oreal Ukraine” та даних розрахунків змін показників фінансового стану:
застосування вексельних розрахунків в дебіторській заборгованості та кредитування банком отриманих векселів приводить до виходу підприємства з зони кризового стану по покриттю запасів ;
при впровадженні вексельних схем розрахунків рентабельність власного капіталу з рівня 3,65% (2009 рік) зростає до рівней рентабельності 110 – 120%, що суттєво зміцнює власний капітал та перспективи розвитку фірми;
- норматив абсолютної ліквідності підвищується з рівня 0,024 (2009) до рівней 0,39-0,46 (при нормативному значенні 0,2-0,35);
Таким чином, запропонована в дипломному проекті схема впровадження вексельної форми розрахунків при проведенні торгово-посередницьких зовнішньоекономічних операцій ТОВ „ L’Oreal Ukraine” з імпорту продукції та перепродажу її на внутрішньому ринку дає суттєвий економічний виграш ї може бути рекомендована для реального впровадження.
ВИСНОВКИ
Досліджене у дипломному проекті Товариство з обмеженою відповідальністю «L’Oreal Ukraine» є українським імпорто-орієнтованим підприємством з 100% іноземним капіталом, засноване у кінці 2004 року нерезидентом - концерном «L’Oreal» (Франція) для реалізації продукції концерну в Україні.
Група L'Oreal відома насамперед розробками в областях косметики, дерматології й фармацевтики. Близько 81 % від її загальних продажів доводиться на сектор косметики, включаючи фарбу для волосся, засоби по догляду за волоссями й шкірою, декоративну косметику, парфумерію, засоби особистої гігієни. Продукція групи L'Oreal позиціонована в 5 основних сегментах:
1) Luxury Products Division
2) Professional Products Division
3) Active Cosmetics Department
4) Consumer Products Division
5) The Body Shop
Одним із сегментів продукції групи L'Oreal є елітна косметика та парфумерія (L'Oreal Luxury Products), який є предметом досліджень дипломного проекту, яка представлена наступними торговими марками концерну:
L’OREAL PARIS;
GIORGIO ARMANI;
LANCOME;
YVES SAINT LAURENT;
BIOTHERM;
VICTOR@ROLF;
CACHAREL;
HELENA RUBINSHTEIN;
DIESEL;
RALHP LAUREN.
Luxury походить від латинського слова Luxus, що означає відхилення, twist. Відповідно, Luxury - це розрив між чимсь повсякденним, звичайним і екстраординарним
Головна мета підрозділу LUX укладається в постійній підтримці цього розриву, цієї різниці між звичайним і «мрією» - у брендах, продуктах, технологічних інноваціях, сервісі, комунікації.
Як показує аналіз результатів розрахунків динаміки росту активів підприємства та фінансових результатів діяльності в ТОВ «L’Oreal Ukraine»:
при зростанні обсягів активів балансу у 2009 році відносно 2007 року на +476,6%, обсяг чистих валових доходів від реалізації продукції зріс у 2009 році відносно 2007 року на +1122,9%, що відповідає «золотому правилу» інтенсивного росту економіки підприємства;
при зростанні обсягів чистих валових доходів від реалізації продукції у 2009 році відносно 2007 року на +1122,9%, обсяг собівартості продукції у 2009 році відносно 2007 року зріс на +1130,7%, а, відповідно, обсяг валового прибутку від реалізації 2009/2007 зріс на +1020,6% та обсяг чистого прибутку після оподаткування 2009/2007 зменшився на -44,5%, що не відповідає «золотому правилу» інтенсивного росту економіки підприємства.
Аналіз показників ліквідності, фінансової стійкості, ділової активності та рентабельності діяльності ТОВ «L’Oreal Ukraine» виявляє у ТОВ «L’Oreal Ukraine»є наступні проблеми діяльності:
- показник абсолютної (негайної) ліквідності, який забезпечується обсягом готівкових грошей в касі та на розрахунковому рахунку, в 10 разів нижчий рівня стійкої ліквідності підприємства, тобто підприємство має проблеми з поточною платоспроможністю;
- рентабельність власного акціонерного капіталу підприємства по чистому прибутку після оподаткування з рівня 36,5% -70,0% у 2007 - 2008 році різко знизилась до рівня 3,65% у 2009 році при ринковій доходності капіталу в Україні у 2009 році 22,0 -24,0% річних (по ринковій доходності безризикових державних облігацій ОВДП), що робить підприємство інвестиційно непривабливим акцінерного капіталу засновника «Лореаль»(Франція).
- у 2009 році при розширенні мережі дистрибуції продукції різко зросли запаси імпортованої продукції з рівня 0,6млн.грн. (2008) до рівня 14,4 млн.грн. за рахунок зростання кредиторської заборгованості ТОВ «L’Oreal Ukraine» перед товарним кредитором «L’Oreal»(Франція) з 7,5 млн.грн. до 28,1 млн. грн., при цьому у підприємства наступив період кризового рівня стійкості по покриттю запасів, який можна ліквідувати або різким нарощенням статутного капіталу з фактичного рівня 165 тис.грн. до заявленого концерном «L’Oreal»(Франція) рівня у 26,5 млн.грн., які станом на кінець 2009 року були не внесені, або різким підвищенням прибутковості діяльності ТОВ «L’Oreal Ukraine» та зростанням рівня власного капіталу за рахунок капіталізації прибутку;
- при зростанні обсягів реалізації продукції у 2009 році на 15 -20% зменшиласть оборотність характерних агрегатів активів та відповідно зросли періоди перетворення товарної маси в грошову форму, що приводить до ризику порушення законодавчої норми у 90 днів на повне завершення розрахунків по ЗЕД операціям.
Таким чином, економічна діагностика поточного фінансового стану підприємства ТОВ «L’Oreal Ukraine» виявила необхідність дослідження формування витрат та доходів фірми на всіх етапах торгово-посередницьких операцій та проведення оптимізації формування цін покупки продукції при імпорті та продажу на внутрішньому ринку України.
Проведений в дипломному дослідженні аналіз процесу імпортування ТОВ «L’Oreal Ukraine» косметично-парфумерної продукції з Європи від заводів концерну «L’Oreal»(Франція) показав, що схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях імпорту виконується за найбільш ризикованим для імпортера механізмом 50-100% передоплати банківським переказом замовленої партії товару при наступних умовах контракту:
надання експортером (концерн «L’Oreal»(Франція)) банківської гарантії платоспроможності імпортеру (страхування переказу);
кредитування імпортера (ТОВ «L’Oreal Ukraine») в банку для фінансування банківського переказу експортеру;
оформлення гарантії оптовими покупцями майбутньої покупки імпортуємого товару перед банком імпортера для отримання кредиту імпортером (ТОВ «L’Oreal Ukraine»);
50- 100% передоплата банківським переказом товарної партії продукції;
поставка продукції на умовах DAF чи СІР – на митний склад на кордоні України, або на митний склад в місті внутри України, вказаному імпортером у контракті.
Основні ризики схеми контракту для імпортера (ТОВ «L’Oreal Ukraine»):
а) непоставка продукції експортером чи поставка неповної партії продукції та фінансові претензії всіх ланок гарантерів та кредиторів;
б) фальсифікація гарантійного листа банка експортера та відсутність страхового захисту від непоставки продукції експортером;
в) поставка продукції експортером в строки більше нормативу в 90 днів та штрафні санкції фіскальних органів України;
г) зміна попиту на ринку (зниження внутрішньої ціни на імпортовану продукцію) та перевищення строків надходження виручки за продану імпортовану продукцію;
д) зміна курсу національної валюти та додаткові витрати на конвертації виручки в національній валюті на погашення банківського кредиту в іноземній валюті.
Менеджери українських фірм вважають найбільш вигідною формою розрахункової операції при імпорті - сплату банківським переказом через 60 – 75 днів після отримання товару, тобто сплату частиною коштів, отриманих після реалізації імпортованих товарів. Помилкою в цьому є те, що фірма – експортер при названій формі оплати контракту підвищує ціни за рахунок надання комерційного кредиту та додаткового ризику несвоєчасного отримання оплати на 20 – 30% від “спот” ціни ринку (негайної оплати при отриманні товару).
Додатково, при реалізації імпортного товару на вітчизняному ринку, за рахунок низької платоспроможності фірм, фірма імпортер іде на внутрішній комерційний кредит – авансовий відпуск імпортних товарів покупцям на умовах відстрочки сплати (через механізм дебіторської заборгованості) та стає заложницею двох боргів – свого боргу експортеру –нерезиденту та боргів з боку покупців-резидентів.
В дипломній роботі запропоновані управлінські рішення по виходу торгово-посередницької фірми ТОВ “L’Oreal Ukraine” з ситуації “двох боргів” за допомогою впровадження вексельного обігу на обох етапах торгово-посередницької операції і рефінансування оборотного капіталу на період відстрочки платежу врахуванням векселів в комерційних банках (вексельне кредитування).
Алгоритм витрат та доходів при розрахунках в зовнішньоекономічних операціях імпорту за механізмом вексельно-форфейтингової операції в розрахунках (мінімальний ризик експортера та відповідне зниження контрактної ціни поставки товарів) запропонований при наступних умовах контракту :
надання імпортером авальованого банком імпортера простого векселя зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів);
поставка продукції на умовах CIP ( Фрахт/перевезення та страхування оплачені до) – вказанаого митного складу імпортера в Україні ;
розмитнення та продаж оптових партій продукції імпортером фірмам України з наданням їми авальованих векселів зі строком погашення до 60 днів;
форфейтинг (продаж) отриманих векселів форфейтинг-фірмі(банку) в Україні за 90 % від суми на право отримання коштів по строку погашення векселя, тобто отримання вексельного кредиту;
сплата отриманих коштів для погашеня векселя, наданого експортеру -нерезиденту.
У випадку, якщо оплата імпортованої партії здійснюється авальованими банком векселями імпортера – резидента на момент поставки імпортованої партії продукції на митний кордон України зі строком погашення Dt, експортер має можливість застосувати тимчасове вексельне перекредитування в банку –нерезиденті під заставу векселів, які обліковуються банком з дисконтом. Повернення суми кредиту експортер-нерезидент поручає за рахунок інкасації авальованих банком-резидентом векселів банком – нерезидентом, який одночасно видає грошовий кредит експортеру-нерезиденту негайно по обліку векселів.
Ця операція дозволяє експортеру в контракті йти на зниження ціни поставки партії експортованої продукції за алгоритмом :
ціна партії при негайній оплаті;
ціна банківського кредиту для некомпенсованої частини дисконту врахування векселів в банку-нерезиденті;
ціна страхування для некомпенсованої частини дисконту врахування векселів в банку нерезиденті;
Застосування векселів на другому етапі зовнішньоекономічної операції ТОВ «L’Oreal Ukraine»– продаж імпортованої партії оптовикам з наданням вістрочки сплати, тобто комерційного кредитування (дебіторська заборгованість) – запропоновано виконуватися за наступною схемою :
- частина дебіторської заборгованості оформлюється авальованими векселями дебіторів, що для них мотивується зниженням ціни партії продукції відносно рівня внутрішнього комерційного кредитування та компенсації витрат на авалювання векселів;
отримані векселі імпортером враховуються в банку –резиденті та виставляються через нього на інкасацію, при цьому на період погашення векселів банк надає імпортеру грошовий кредит на суму векселів – мінус дисконт врахування векселів;
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконання послуг інкасації.
Як показали результати модельних розрахунків при запровадженні запропонованого алгоритму вексельних розрахунків ТОВ «L’Oreal Ukraine»з кредиторами-експортерами :
коефіцієнт зниження матеральних витрат в залежності від варіацій параметрів розрахунків знаходиться в діапазоні 0,94 - 0,968, тобто загальний виграш на ціні становить 3,2 – 6 %;
за рахунок великого обсягу реалізації таке зниження обсягів матеріальних витрат у торгово- посередницькі фірмі приводить до переходу фірми у 2009 році з рівня прибутку 189,0 тис.грн. до зони значної прибутковості + 3,6 – 6,6 млн.грн. (в залежності від реалізації параметрів розрахункової зони варіації);
Одночасно, як показує спільний аналіз модифікованих балансів і звітів про фінансові результати ТОВ „ L’Oreal Ukraine” та даних розрахунків змін показників фінансового стану:
застосування вексельних розрахунків в дебіторській заборгованості та кредитування банком отриманих векселів приводить до виходу підприємства з зони кризового стану по покриттю запасів ;
при впровадженні вексельних схем розрахунків рентабельність власного капіталу з рівня 3,65% (2009 рік) зростає до рівней рентабельності 110 – 120%, що суттєво зміцнює власний капітал та перспективи розвитку фірми;
- норматив абсолютної ліквідності підвищується з рівня 0,024 (2009) до рівней 0,39-0,46 (при нормативному значенні 0,2-0,35);
Таким чином, запропонована в дипломному проекті схема впровадження вексельної форми розрахунків при проведенні торгово-посередницьких зовнішньоекономічних операцій ТОВ „ L’Oreal Ukraine” з імпорту продукції та перепродажу її на внутрішньому ринку дає суттєвий економічний виграш ї може бути рекомендована для реального впровадження.
СПИСОК ПОСИЛАНЬ
1. Митний Кодекс України від 11 липня 2002 року N 92-IV // Із змінами і доповненнями, внесеними Законами України станом від 4 червня 2009 року N 1451-VI, ОВУ, 2009 р., N 49, ст. 1645. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=92-2002%..
2. Господарський кодекс України від 16 січня 2003 року N 436-IV(діє з 01.01.2004). – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=436-2003%..
3. Закон України « Про ратифікацію Протоколу про вступ України до Світової організації торгівлі» від 10 квітня 2008 року N 250-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=250-2008%..
4. Закон України “Про Митний тариф України” N 2371-III від 5 квітня 2001 року // Із змінами і доповненнями, внесеними Законами України станом від 31 травня 2009 року N 1109-V. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=2371-2001%..
5. Закон України “ Про зовнішньоекономічну діяльність” від 16 квітня 1991року N 959-XII /Із змінами і доповненнями, внесеними Законами України станом від 10 квітня 2008 року N 253-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=959-1991%..
6. Закон України «Про ліцензування певних видів господарської діяльності» від 1 червня 2000 року N 1775-III // Із змінами і доповненнями, внесеними Законами України станом від 27 квітня 2007 року N 994-V. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=1775-2000%..
7. Закон України „Про оподаткування прибутку підприємств” від 22 травня 1997 р. N 283/97-ВР // Із змінами і доповненнями, внесеними Законами України станом змін від 21 серпня 2009 року N 1608-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=283/97-1997%..
8. Закон України „Про податок на додану вартість” від 3 квітня 1997 року N 168/97-ВР // Із змінами і доповненнями, внесеними Законами України станом змін від 22 грудня 2009 року N 1782-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=168/97-1997%..
9. Закон України «Про Державний бюджет України на 2009 рік» від 26 грудня 2008 рокуN 835-VI // Із змінами і доповненнями, внесеними Законами України станом від 17 березня 2009 року N 1131-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=835-2008%..
10. Закон України “ Про Державний бюджет України на 2008 рік та про внесення змін до деяких законодавчих актів України ” від 28 грудня 2007 року № 107-VI // Із змінами і доповненнями, внесеними Законами України станом від 12 грудня 2008 року N 659-VI. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=107-2007%..
11. Міжнародна Торгівельна палата - “ІНКОТЕРМС - Офіційні правила тлумачення торговельних термінів” (редакція 2000 року) - Видання МТП N 560, Введені в дію з 01.01.2000 р. // "Урядовий кур'єр", N 63, 3 квітня 2000 р., "Урядовий кур'єр", N 68, 10 квітня 2002 р.
12. Про затвердження Положення про вантажну митну декларацію // Кабінет Міністрів України, Постанова від 9 червня 1997 р. N 574 (Із змінами і доповненнями, внесеними постановами Кабінету Міністрів України станом від 26 травня 2004 року N 675). – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=574-1997%..
13. Перелік документів, необхідних для здійснення митного контролю та митного оформлення товарів і транспортних засобів, що переміщуються через митний кордон України // Постанова КМУ від 01 лютого 2006 р. № 80. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=80-2006%..
14. Порядок проведення митного оформлення товарів, що вивозяться залізничним транспортом, з використанням загальної вантажної митної декларації //Наказ ДМСУ від 2 червня 2003 року N 380 (Із змінами і доповненнями, внесеними наказами ДМСУ станом від 15 липня 2004 року N 522). – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=380-2003%..
15. Про затвердження Порядку випуску, обігу та погашення векселів, які видаються на суму податку на додану вартість при ввезені (пересиланні) товарів на митну територію Україну //Постанова КМУ від 01.10.97р. №1104.
– [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=1104-1997%..
16. Про затвердження Порядку справляння митними органами ввізного (вивізного) та особливих видів мита під час митного оформлення товарів, що переміщуються через митний кордон України // Наказ Держмитслужби від 23.01.2006 № 30. – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=30-2006%..
17. Про затвердження Інструкції про порядок заповнення вантажної митної декларації // Наказ Державної митної служби України від 9 липня 1997 року N 307 ( Із змінами і доповненнями, внесеними наказами Державної митної служби України станом від 3 липня 2006 року N 550). – [Електронний ресурс “Законодавство України» на Інтернет-сайті ВРУ] – режим доступу zakon1.rada.gov/cgi-bin/laws/main.cgi?nreg=307-1997%..
18. “Женевская Конвенция, устанавливающая единообразний закон о переводом и простом векселе” (1930 г. о единообразном Законе о переводном и простом векселе от 07.06.30 г.) N 358 (ДЛЯ УКРАИНЫ: 06.01 2000 г ). – [Електронний ресурс “Законодавство України» – Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”], 2010
19. КОНВЕНЦІЯ,якою запроваджено Уніфікований закон про переказні векселі та прості векселі //ДАТА ПІДПИСАННЯ: 07.06.30 р. ,ДАТА ПРИЄД-НАННЯ УКРАЇНОЮ: 06.07.99 р. , ДАТА НАБУТТЯ ЧИННОСТІ УКРАЇНОЮ: 06.01.2000 р. - [Електронний ресурс “Законодавство України» – Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”], 2010
20. МТП “Уніфіковані правила та звичаї для документарних акредитивів” (редакція 1993 р., публікація Міжнародної Торговельної Палати N 500). – [Електронний ресурс “Законодавство України» – Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”], 2010
21. МЕЖДУНАРОДНЫЕ ПРАВИЛА ПО ИНКАССО* // (редакция 1995 года, публикация Международной торговой палаті № 522. – [Електронний ресурс “Законодавство України» – Комп’ютерна законодавчо-довідкова система законодавства України “Ліга-закон”], 2010
22. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності" // Наказ Мінфіна України № 87 від 31.03.1999((Із змінами і доповненнями, внесеними наказами Міністерства фінансів України станом від 25 вересня 2009 року N