Экономический анализ издержек обращения торговой организации
ОПФсрПЛАН = 10000
ОПФсрФАКТ =
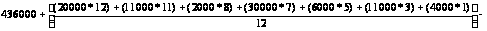
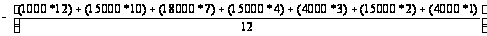 = 13400
Среднегодовая стоимость единицы оборудования рассчитывается по формуле
Фср.ед = Фср / количество единиц оборудования * уд. вес активной части
Фср.ед ПЛАН = 10000 / 69 * 0,65 = 94
Фср.ед ФАКТ = 13400 / 81 * 0,66 = 110
Фондорентабельность = Прибыль от производства / ОПФ * 100%
Фр ПЛАН = 115677 / 10000 * 100 = 1156,77%
Фр ФАКТ = 163996 / 13400 * 100 = 1223,85%
Рентабельность продаж = Прибыль от реализации / Объем реализации * 100%
РпрПЛАН = 115677 / 368793 * 100% = 31,37
РпрФАКТ = 163996 / 373714 * 100% = 43,88
Отработано всем технологическим оборудованием тыс.часов ПЛАН = 69 * 2944 = 203136
Отработано всем технологическим оборудованием тыс.часов ФАКТ = 81 * 2421 = 195418
Отработано единицей оборудования смен ПЛАН = 2944/ 8 = 368
Отработано единицей оборудования смен ФАКТ = 2421 / 7,85 = 308,34
Выработка продукции за 1 машино-час ПЛАН = 368793 / 203136 = 1,815
Выработка продукции за 1 машино-час ФАКТ = 373714 / 195418 = 1,912
Расчет к таблице 3
Фондорентабельность, прибыль и среднегодовая стоимость ОПФ из предыдущей таблицы.
Для проведения факторного анализа фондорентабельности можно воспользоваться формулой:
ФR = П / ОПФср.год * 100% = (Q * (Ц – С)) / ОПФ ср.год * 100%
ФR1 = П / ОПФср.год * 100% = 115677 / 10000 * 100% = 1156,77%
ФR2 = (Q * (Ц – С)) / ОПФ ср.год * 100% = (5000 * (7,20 – 6,04) + 13400 * (8,20 – 6,00) + 3500 * (9,20 – 7,07) + 14000* (7,70 – 6,26) + 10500* (8,70 – 6,52) + 10800*(9,70 – 6,93) / 10000 * 100% = 955,410
Влияние объема производства = 955,410 – 1156,77 = -201,360
ФR3 = (Q * (Ц – С)) / ОПФ ср.год * 100% = (5000 * (7,20 – 6,04) + 13400 * (8,20 – 6,00) + 3500 * (9,20 – 7,07) + 14000* (7,70 – 6,26) + 10500* (8,70 – 6,52) + 10800*(9,70 – 6,93) / 10000 * 100% = 955,410
Влияние себестоимости единицы продукции
955,410 – 955,410 = 0
ФR4 = (Q * (Ц – С)) / ОПФ ср.год * 100% = (5000 * (8,09 – 6,04) + 13400 * (8,95 – 6,00) + 3500 * (10,25 – 7,07) + 14000 * (8,75 – 6,26) + 10500 * (9,5 – 6,52) + 10800 * (10,35 – 6,93) / 10000 * 100% = 16,400
Влияние цены единицы продукции = 16,400 – 955,410 = -939,010
ФR5 = П / ОПФср.год * 100% = 163996 / 13400 * 100% = 1223,851%
Влияние стоимости ОПФ = 1223,851 – 16,400 = 1207,451
Проверка: - 201,360+ 0 – 939,010+ 1207,451 = 67,081
Расчет к таблице 4
Плановая фондоотдача = (184 * 2 * 8 * 1,815) / 94 = 56,737
Фондоотдача при условии 1 = (184 * 2 * 8 *1,815) / 110 = 48,789
Фондоотдача при условии 2 = (171,3 * 2 * 8 *1,815) / 110 = 45,421
Фондоотдача при условии 3 = (171,3 * 1,8 * 8 *1,815) / 110 = 40,879
Фондоотдача при условии 4 = (171,3 * 1,8 * 7,85 *1,815) / 110 = 40,115
Фактическая фондоотдача = (171,3 * 1,8 * 7,85 * 1,912) / 110 = 42,256
Расчет к таблице 5
Коэффициент интенсивного использования оборудования = 341 / (59159 / 171,3) = 0,987
Количество изделий в смену = (5300 + 13430 + 3500 + 14500+ 10800+ 10850)/ 171,3 = 341
Суммарная мощность оборудования = (5300 + 13430 + 3500 + 14500+ 10800+ 10850)* 101,33%= 59159
Общий коэффициент использования = (5300 + 13430 + 3500 + 14500+ 10800+ 10850)/ 59159 = 0,99
Коэффициент экстенсивного использования = 171,3 / 249 = 0,6880
Расчет к таблице 6
Резерв за счёт ввода в действие нового оборудования
Р↑ВПк = Р↑К * ГВ1
Резерв за счёт сокращения целодневных простоев
H↑DGl = Rd * H↑L * LD1
Резерв за счёт повышения коэффициента сменности
Р↑ВПксм = Кв * Дв * Р↑Ксм * СВ1
Резерв за счёт сокращения внутрисменных простоев
Р↑ВПп = СМв * Р↑П * ЧВ1
Резерв за счёт повышения среднечасовой выработки оборудования
Р↑ВПчв = Тв * Р↑ЧВ
Расчет к таблице 7
Представленные в таблице показатели рассчитаны по следующим формулам:
Коэффициент оборота по приему Кприем
Кприем = К-во принятых / среднесписочная численность
Среднесписочная численность = ((1102 + 975) + (2077 + 60 – 55)) / 2 = 2080
Кприем = 60 / 2080 = 0,029
Коэффициент оборота по выбытию Квыб
Квыб = к-во выбывших / среднесписочная численность
Квыб = 55 / 2080 = 0,026
Коэффициент общего оборота Коб
Коб = (к/во принятых + к-во выбывших) / среднесписочная численность
Коб = (60 + 55) / 2080 = 0,055
Коэффициент текучести кадров Ктек
Ктек = (к-во уволенных по собственному желанию + за нарушения) / среднесписочная численность
Ктек = (15 + 30) / 2080 = 0,022
Коэффициент постоянства кадров Кпост
Кпост = к-во работающих более года / среднесписочная численность
Кпост = 415 / 2080 = 0,200
Коэффициент стабильности Кстаб
Кстаб = к-во работающих более 3-х лет / среднесписочная численность
Кстаб = 205 / 2080 = 0,099
Расчет к таблице 8
Расчет к таблице 9
Для расчета данных представленных в таблице воспользуемся следующими формулами:
Номинальный фонд рабочего времени = 365 – 12 – 104 = 249
Явочный фонд рабочего времени = 249 – 77,7 = 171,3
Бюджет рабочего времени = Явочный фонд * продолжительность смены = 171,3 * 7,93 = 1357,6
Полезный фонд рабочего времени = бюджет рабочего времени – предпраздничные дни – простои = 1357,6 – 12,8 = 1344,8
Средняя продолжительность рабочей смены = Полезный фонд рабочего времени / явочный фонд = 1344,8 / 171,3 = 7,85
Расчет к таблице 10
Среднегодовая выработка = Объём производства продукции /
Среднесписочная численность = 373714 / 1102 = 339,12
Среднедневная выработка одного рабочего = Среднегодовая выработка / Отработанно дней одним рабочим за год = 383,30 / 171,3 = 2,24
Среднечасовая выработка одного рабочего = Среднедневная выработка одного рабочего / Средняя продолжительность рабочего дня = 2,24 / 7,89 = 0,285
Расчет к таблице 11
Проведем факторный анализ влияния составляющих на среднегодовую выработку одного работника. Для этого воспользуемся формулой:
ГВраб = (УДраб * Д * t * ЧВ) / 100, где
УДраб - удельный вес рабочих в общей численности промышленно-производственного персонала, %
Д – количество дней отработанных одним рабочим,
t – продолжительность рабочего дня;
ЧВ – часовая выработка одного работника
Расчет влияния факторов проводится методом абсолютных разниц.
За счет изменения доли рабочих в общей численности ППП:
ГВ1 = (0,44 * 184 * 8 * 0,258) / 100 = 1,681
За счет изменения количества отработанных дней одним рабочим за год:
ГВ2 = (46,94 * (-12,7) * 8 * 0,093) / 100 = -12,319
За счет изменения продолжительности рабочего дня:
ГВ3 = (46,94 * 171,3 * (-0,15) * 0,258) / 100 = -3,104
За счет изменения среднечасовой выработки рабочего:
ГВ4 = (46,94 * 171,3 * 7,85 * 0,027) / 100 = 16,876
Проверка: 1,681 – 12,319 – 3,104 + 16,876 = 3,1
Расчет к таблице 12
Проведем факторный анализ влияния составляющих на среднегодовую выработку рабочего. Для этого воспользуемся формулой:
В = Д * t * ЧВ, где
Д – количество дней отработанных одним рабочим,
t – продолжительность рабочего дня;
ЧВ – часовая выработка одного работника
Расчет влияния факторов проводится методом абсолютных разниц.
За счет изменения количества отработанных дней одним рабочим за год:
ГВ1 = (-12,7) * 8 * 0,258 = -26,24
За счет изменения продолжительности рабочего дня:
ГВ2 = 171,3 * (-0,15) * 0,258 = -6,61
За счет изменения среднечасовой выработки рабочего:
ГВ3 = 171,3 * 7,85 * 0,027 = 35,95
Проверка: (– 26,24) – 6,61 + 35,95 = 3,10
Расчет к таблице 13
Фонд оплаты труда план = 17280 + 2074 + 4565 + 1985 + 0 + 2376 = 28280
Фонд оплаты труда факт = 17514 + 2102 + 4890 + 2156 + 250 + 2463 = 29375
Выплаты за счет чистой прибыли план = 1250 + 650 + 16 + 160 + 580 + 160 = 2816
Выплаты за счет чистой прибыли факт = 1350 + 450 + 25 + 140 + 500 + 190 = 2655
Выплаты социального характера план = 46 + 59 + 83 = 188
Выплаты социального характера факт = 50 + 50 + 100 = 200
Итого средств, направленных на потребление план = 28280 + 2816 + 188 = 31284
Итого средств, направленных на потребление факт = 29375 + 2655 + 200 = 32230
Доля фонда оплаты труда план = (28280 * 100) / 31284 = 90,40%
Доля фонда оплаты труда факт = (29375 * 100) / 32230 = 91,14%
Доля выплат из чистой прибыли план = (2816 * 100) / 31284 = 9,00%
Доля выплат из чистой прибыли факт = (2655 * 100) / 32230 = 8,24%
Доля выплат социального характера план = (188 * 100) / 31284 = 0,60%
Доля выплат социального характера факт = (200 * 100) / 32230 = 0,62%
Расчет к таблице 14
Переменная часть оплаты труда рабочих план = 17280 + 4565 = 21845
Переменная часть оплаты труда рабочих факт = 17514 + 4890 = 22404
Постоянная часть оплаты труда рабочих план = 1037 + 1985 = 3022
Постоянная часть оплаты труда рабочих факт = 1051 + 2406 = 3457
Всего оплата труда рабочих без отпускных план = 21845 + 3022 = 24867
Всего оплата труда рабочих без отпускных план = 22404 + 3457 = 25861
Общий фонд оплаты труда план = 1037 + 2376 + 24867 = 28280
Общий фонд оплаты труда факт = 1051 + 2463 + 25861 = 29375
Переменная часть общего фонда оплаты труда план = 21845 + 2004 = 23849
Переменная часть общего фонда оплаты труда факт = 22404 + 2050 = 24454
Постоянная часть общего фонда оплаты труда план = 3022 + 372 + 1037 = 4431
Постоянная часть общего фонда оплаты труда факт = 3457 + 412 + 1051 = 4921
Удельный вес переменной части план = (21845 * 100) / 25904 = 84,33%
Удельный вес переменной части факт = (22404 * 100) / 26912 = 83,25%
Удельный вес постоянной части план = 100 – 84,33 = 15,67
Удельный вес переменной части факт = 100 – 83,25 = 16,75
Расчет к таблице 15
Абсолютное отклонение = 29375 – 28280 = 1095
Относительное отклонение рассчитывается как разность между фактически начисленной суммой зарплаты и плановым фондом, скорректированным на коэффициент выполнения плана по производству продукции:
∆ФЗПотн = ФЗПф – ФЗПск = ФЗПф – (ФЗПпл.пер ЧКвп + ФЗПпл.пост)
где ∆ФЗПотн – относительное отклонение по фонду заработной платы;
ФЗПф – фонд заработной платы фактический;
ФЗПск - фонд заработной платы плановый, скорректированный на коэффициент выполнения плана по выпуску продукции;
ФЗПпл.пер и ФЗПпл.пост – соответственно переменная и постоянная сумма планового фонда заработной платы;
Квп – коэффициент выполнения плана по выпуску продукции.
Квп = ((5000 * 8,09) + (13400 * 8,95) + (3500 * 10,25) + (14000 * 8,75) + (10500 * 9,5) + (10800 * 10,35)) / ((5250 * 7,20) + (13070 * 8,20) + (3640 * 9,20) + (14800 * 7,70) + (10100 * 8,70) + (10740 * 9,70)) = 1,173
∆ФЗПотн = 29375 – (23849 * 1,173 + 4431) = -3041
Расчет к таблице 16
Темп роста базисный = факт / план * 100
Темп роста базисный = 1300 / 1250 * 100 = 104,00
Темп роста цепной = факт1 / факт0 * 100
Темп роста цепной = 1200 / 1300 * 100 = 92,31 и т.д. по каждому виду продукции
Расчет к таблице 17
Среднегодовой темп роста по продукции
А = (104,00 + 100,00 + 96,30 + 103,45) / 4 = 100,94
Среднегодовой темп прироста = 100,94 – 100,00 = 0,94%
И так по каждому виду продукции.
Расчет к таблице 18
Отклонение = факт – план
% к плану = факт / план * 100%
Объем производства продукции
А план = 1250 + 1200 + 1350 + 1450 = 5250
Объем производства продукции
А факт = 1300 + 1200 + 1300 + 1500 = 5300
Объем производства продукции
Б план = 2580 + 2950 + 3540 + 4000 = 13070
Объем производства продукции
Б факт = 2640 + 3010 + 3680 + 4100 = 13430
Объем производства продукции
В план = 780 + 860 + 950 + 1050 = 3640
Объем производства продукции
В факт = 700 + 800 + 1000 + 1000 = 3500
Объем производства продукции
Г план = 2600 + 3500 + 4200 + 4500 = 14800
Объем производства продукции
Г факт = 2500 + 3000 + 4000 + 5000 = 14500
Объем производства продукции
Д план = 2700 + 2600 + 2500 + 2300 = 10100
Объем производства продукции
Д факт = 3000 + 2800 + 3000 + 2000 = 10800
Объем производства продукции
Е план = 2780 + 2560 + 3000 + 2400 = 10740
Объем производства продукции
Е факт = 2900 + 2500 + 2950 + 2500 = 10850
Расчет к таблице 19
Объем производства продукции
А ПЛАН = 6,04 * (1250 + 1200 + 1350 + 1450) = 31710
Объем производства продукции
А ФАКТ = 6,04 * (1300 + 1200 + 1300 + 1500) = 32012
Объем производства продукции
Б ПЛАН = 6,00 * (2580 + 2950 + 3540 + 4000) = 78420
Объем производства продукции
Б ФАКТ = 6,00 * (2640 + 3010 + 3680 + 4100) = 80580
Объем производства продукции
В ПЛАН = 7,07 * (780 + 800 + 950 + 1050) = 25734,8
Объем производства продукции
В ФАКТ = 7,07 * (700 +800 + 1000 +1000) = 24745
Объем производства продукции
Г ПЛАН = 6,26 * (2600 + 3500 + 4200 + 4500) = 92648
Объем производства продукции
Г ФАКТ = 6,26 * (2500 + 3000 + 4000 + 5000) = 90770
Объем производства продукции
Д ПЛАН = 6,52 * (2700 + 2600 + 2500 + 2300) = 65852
Объем производства продукции
Д ФАКТ = 6,52 * (3000 + 2800 + 3000 + 2000) = 70416
Объем производства продукции
Е ПЛАН = 6,93 * (2780 + 2560 + 3000 + 2400) = 74428,2
Объем производства продукции
Д ФАКТ = 6,93 * (2900 + 2500 + 2950 + 2500) = 75191
Процент выполнения плана = факт / план * 100%
Расчет к таблице 20
Трудоемкость всего объема производства продукции, нормо-час = Объем производства * Трудоемкость, нормо-час
Трудоемкость объема производства продукции
А план = 5250 * 3 = 15750
Трудоемкость фактического объема производства продукции
А = (40200 * 15,93%)*3 = 19213
Трудоемкость объема производства продукции
А факт = 6600 * 3 = 19800
Трудоемкость объема производства продукции
Б план = 10770 * 2 = 21540
Трудоемкость фактического объема производства продукции
Б = (40200 * 26,68%)*2 = 21451
Трудоемкость объема производства продукции
Б факт = 10700 * 2 = 21400
Трудоемкость объема производства продукции
В план = 2310 * 5 = 11550
Трудоемкость фактического объема производства продукции
В = (40200 * 5,72%)*5 = 11497
Трудоемкость объема производства продукции
В факт = 2300 * 5 = 11500
Трудоемкость объема производства продукции
Г план = 2960 * 4 = 11840
Трудоемкость фактического объема производства продукции
Г = (40200 * 7,33%)*4 = 11787
Трудоемкость объема производства продукции
Г факт = 2900 * 4 = 11600
Трудоемкость объема производства продукции
Д план = 9790 * 2 = 19580
Трудоемкость фактического объема производства продукции
Д = (40200 * 24,26%)*2 = 19505
Трудоемкость объема производства продукции
Д факт = 9700 * 2 = 19400
Трудоемкость объема производства продукции
Е план = 8100 * 3 = 24300
Трудоемкость фактического объема производства продукции
Е = (40200 * 20,08%)*3 = 24216
Трудоемкость объема производства продукции
Е факт = 8000 * 3 = 24000
Расчет к таблице 21
Товарная продукция А в ценах плана план = 7,2 * 5250 = 37800
Товарная продукция А фактически в ценах плана = 7,2 * (40200 * 15,93%) = 37980
Товарная продукция А в ценах плана факт = 7,2 * 5300 = 38160
Товарная продукция Б в ценах плана план = 8,2 * 13070 = 107174
Товарная продукция Б фактически в ценах плана = 8,2 * (40200 * 26,68%) = 108650
Товарная продукция Б в ценах плана факт = 8,2 * 13430 = 110126
Товарная продукция В в ценах плана план = 9,2 * 3640 = 33488
Товарная продукция В фактически в ценах плана = 9,2 * (40200 * 5,72%) = 32844
Товарная продукция В в ценах плана факт = 9,2 * 3500 = 32200
Товарная продукция Г в ценах плана план = 7,7 * 14800 = 113960
Товарная продукция Г фактически в ценах плана = 7,7 * (40200 * 7,33%) = 112805
Товарная продукция Г в ценах плана факт = 7,7 * 14500 = 111650
Товарная продукция Д в ценах плана план = 8,7 * 10100 = 87870
Товарная продукция Д фактически в ценах плана = 8,7 * (40200 * 24,26%) = 90915
Товарная продукция Д в ценах плана факт = 8,7 * 10800 = 93960
Товарная продукция Е в ценах плана план = 9,7 * 10740 = 104178
Товарная продукция Е фактически в ценах плана = 9,7 * (40200 * 20,08%) = 104712
Товарная продукция Е в ценах плана факт = 9,7 * 10850 = 105245
Расчет к таблице 23
Удельный вес продукции А план = (1250 * 100) / 5250 = 23,81%
Удельный вес продукции А факт = (1300 * 100) / 5300 = 24,53%
Коэффициент выполнения плана = 1300 / 1250 = 104
Продукция, зачтенная в выполнение плана по ритмичности берется продукция в размере выпуска продукции за каждый период, но не более планового уровня
Удельный вес продукции А зачтенной в выполнение плана по ритмичности = (1250