Оценка финансового состояния предприятия и пути его улучшения
Показатель рентабельности инвестиций рассматривается в зарубежной практике финансового анализа как способ оценки "мастерства" управления инвестициями. При этом, поскольку руководство компанией не может влиять на величину уплачиваемого налога на прибыль, для более точного расчета показателя в числителе используется величина прибыли до уплаты налога.
Акционеры вкладывают в предприятие свои средства в целях получения прибыли от этих инвестиций, поэтому, с их точки зрения, наилучшей оценкой результатов хозяйственной деятельности является наличие прибыли на вложенный капитал: (1.17.)
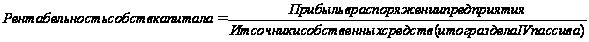

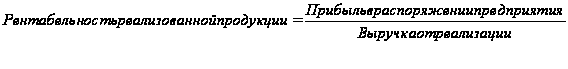
Этот коэффициент показывает, какую прибыль имеет предприятие с каждого рубля реализованной продукции. Он может быть ориентиром в оценке конкурентоспособности продукции, так как снижение рентабельности реализованной продукции может означать и падение спроса на нее.
Существующая взаимосвязь между показателями рентабельности активов (имущества), оборачиваемостью активов и рентабельностью реализованной продукции может быть предоставлена в следующем виде:
Рентабельность
активов = Оборачиваемость
активов
 Рентабельность
реализованной
продукции.
Действительно,
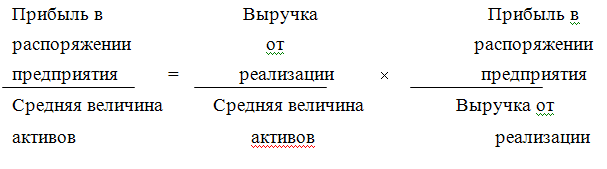
Иначе говоря, прибыль предприятия, полученная с каждого рубля средств, вложенных в активы, зависит от скорости оборачиваемости средств и доли чистой прибыли в выручке от объема реализации и средней величины активов. Замедление оборачиваемости может быть вызвано как объективными причинами (инфляция, разрыв хозяйственных связей), так и субъективными (неумелое управление запасами товарно-материальных ценностей и состояние расчетов с покупателями, а также отсутствие их надлежащего учета).
2. Оценка финансового состояния ресторана "Эль Ранчо"
2.1 Характеристика предприятия
Ресторан "Эль Ранчо" I класса находится на одной из центральных улиц города Волгограда в Тракторозаводском районе по адресу проспект Ленина 213. Предприятие предлагает широкий ассортимент блюд, включая фирменные. Характеризуется высоким уровнем обслуживания и организацией отдыха. Предприятие имеет один торговый зал на 64 посадочных мест.
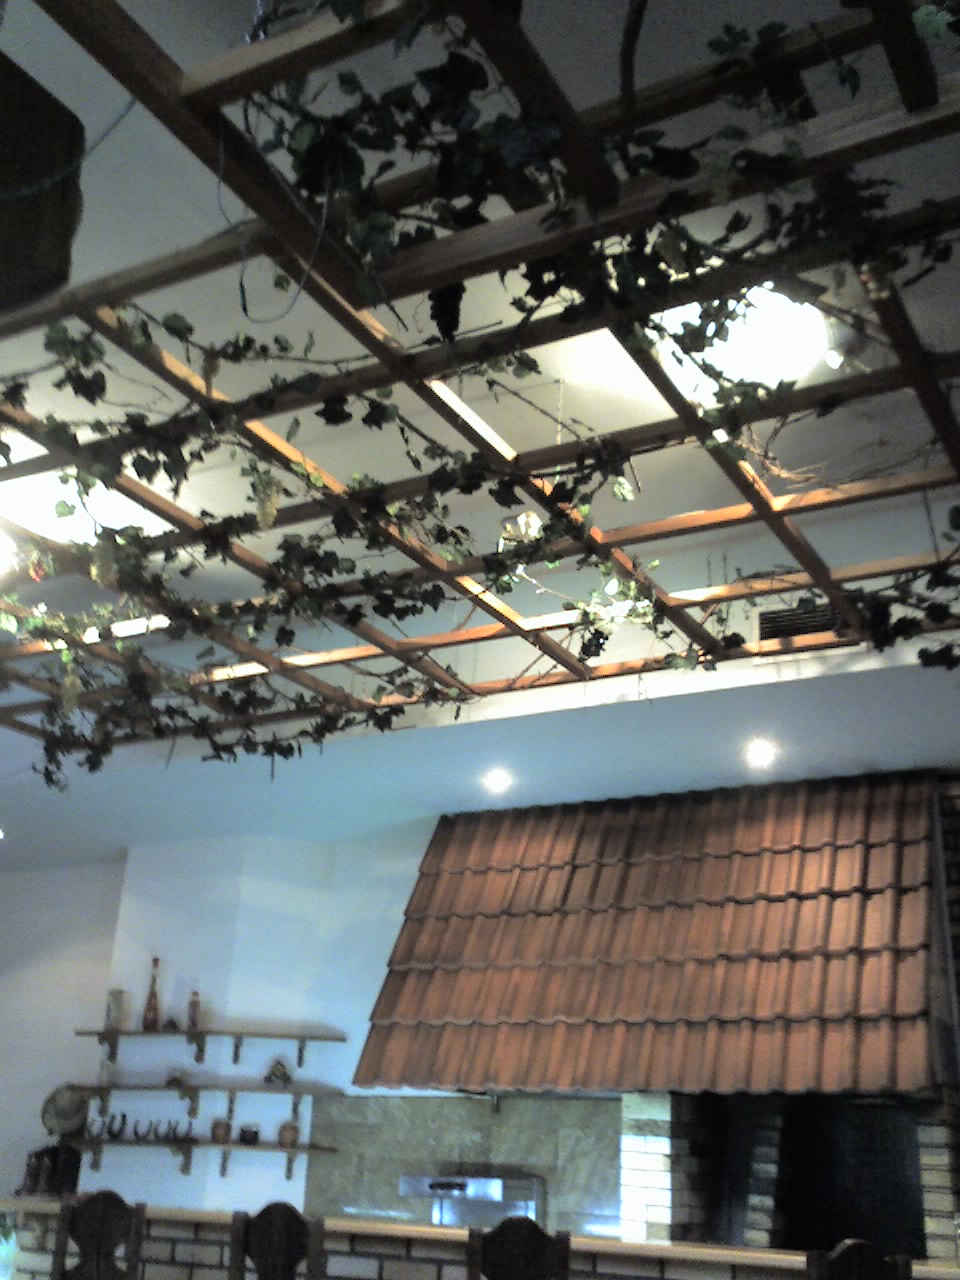
В ресторане обслуживание осуществляется официантами, барменами, имеющими специальное образование и прошедшими профессиональную подготовку. Во время своей работы официанты используют индивидуальный и бригадный методы обслуживания. Методы обслуживания – английский и европейский. Интерьер, дизайн выдержаны в стиле Кантри - деревенский стиль (рис.2.1.).
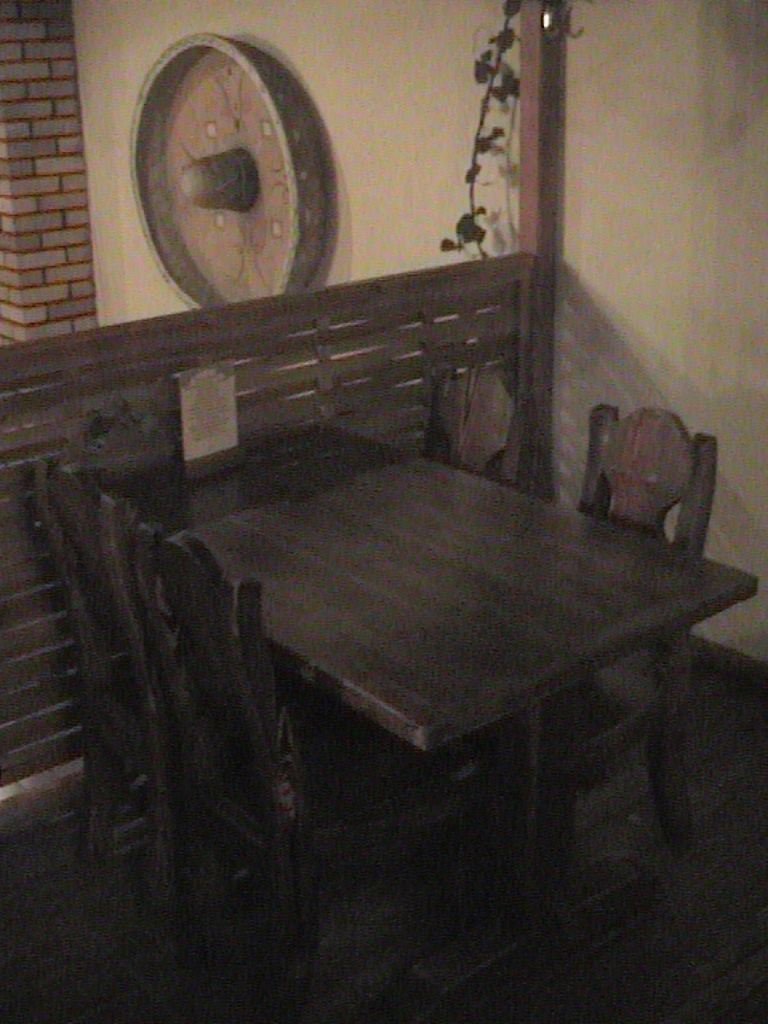
Рис. 2.1. Интерьер зала выполнен из натуральных материалов: дерево и виноградная лоза
Музыка является важной составляющей атмосферы ресторана. Организация музыкальных программ отражает концепцию ресторана.
Поставками товаров занимаются менеджеры по снабжению. Организован централизованный завоз со складов Москвы, Волгограда, сельскохозяйственных рынков.
Меню ресторана имеет эмблему предприятия и отпечатано машинописным способом на русском, английском и мексиканском языках. В ресторане все горячие блюда готовятся на виду у гостей.
В ресторане имеются два вида стоек:
барная стойка, за которыми бармены отпускают только напитки, а посетители могут удобно расположиться со стаканом какого – либо смешанного напитка. Эти стойки отделывают дорогими материалами, обязательно оснащают отбойниками (подставками) для ног, барными стульями;
стойка гриль (Рис.2.2) эта стойка содержат всё необходимое для организации технологического процесса приготовления кулинарной продукции на гриле.
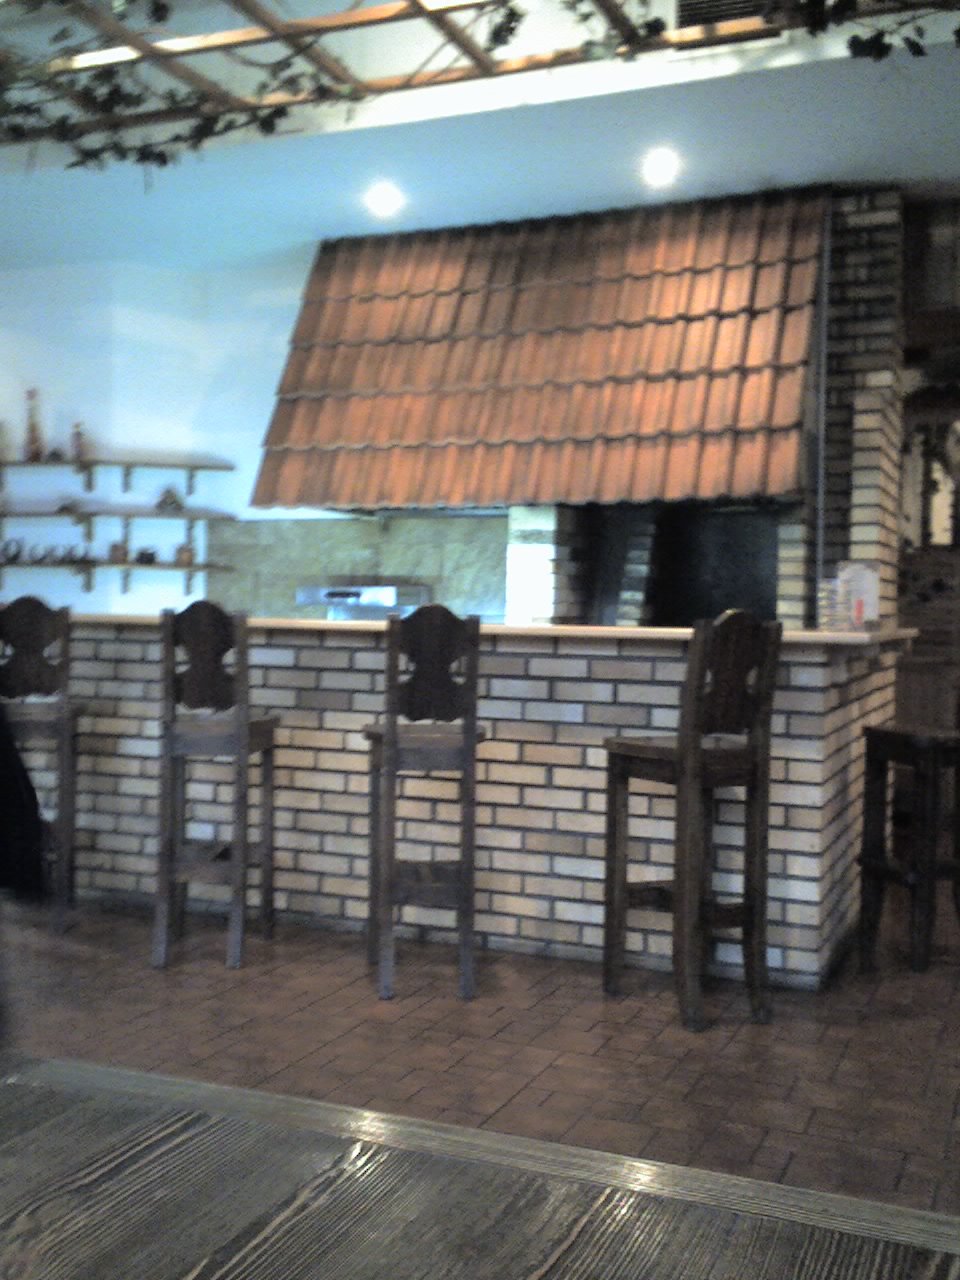
Рис. 2.2. Стойка гриль
Услуги, предоставляемые в ресторане "Эль Ранчо", обеспечивают удовлетворение потребностей потребителей и отвечают требованиям ГОСТ Р 50674 "Услуги общественного питания, общие требования"
К обслуживающему персоналу предприятия относятся: менеджер, администратор зала, официант, бармен.
2.2 Анализ финансового состояния ресторана Эль Ранчо
Табл. 2.1.Бухгалтерский баланс[10]
| Бухгалтерский баланс предприятия Форма № 1 (тыс. руб.) | |||||
| 2006 год | 2007 год | ||||
| Актив | Код строки | На начало года | На конец года | На начало года | На конец года |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Нематериальные активы (04,05) | 110 | 40 | 40 | ||
| в том числе: | |||||
| организационные расходы | 111 | ||||
| патенты, лицензии, товарные знаки (знаки | |||||
| обслуживания), иные аналогичные с пере | |||||
| численными права и активы | 112 | 40 | 40 | ||
| Основные средства (01,02,03) | 120 | 1 620 | 1 600 | 1 620 | 1 600 |
| в том числе: | |||||
| земельные участки и объекты природопользования | |||||
| 121 | |||||
| здания, сооружения, машины и оборудование | |||||
| 122 | 1 600 | 1 600 | |||
| Незавершенное строительство (07,08,61) | 130 | ||||
| Долгосрочные финансовые вложения (06,82) | 140 | ||||
| в том числе: | |||||
| инвестиции в дочерние общества | 141 | ||||
| инвестиции в зависимые общества | 142 | ||||
| инвестиции в другие общества | 143 | ||||
| займы, предоставленные организациям на | |||||
| срок более 12 месяцев | 144 | ||||
| прочие долгосрочные финансовые вложения | 145 | ||||
| Прочие внеоборотные активы | 150 | ||||
| ИТОГО по разделу I | 190 | 1 620 | 1 640 | 1 620 | 1 640 |
| II.ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы | 210 | 554 | 497 | 185 | 157 |
| в том числе: | |||||
| сырье, материалы и другие аналогичные | |||||
| ценности (10,15,16) | 211 | 450 | 420 | 150 | 120 |
| животные на выращивании и откорме (11) | 212 | ||||
| малоценные и быстроизнашивающиеся | |||||
| предметы (12,13,16) | 213 | 45 | 40 | 10 | 7 |
| затраты в незавершенном производстве | |||||
| издержках обращения (20,21,23, 30, 36,44) | 214 | ||||
| готовая продукция и товары для перепродажи (40,41) | 215 | 4 | 9 | 3 | 5 |
| товары отгруженные (45) | 216 | ||||
| расходы будущих периодов (31) | 217 | ||||
| прочие запасы и затраты | 218 | 55 | 28 | 22 | 25 |
| Налог на добавленную стоимость по приобре- | |||||
| тенным ценностям (19) | 220 | ||||
| Дебиторская задолженность (платежи по которой | |||||
| ожидаются более чем через 12 месяцев после | |||||
| отчетной даты) | 230 | ||||
| в том числе: | |||||
| покупатели и заказчики (62,76, 82) | 231 | ||||
| векселя к получению (62) | 232 | ||||
| задолженность дочерних и зависимых | |||||
| обществ (78) | 233 | ||||
| авансы выданные (61) | 234 | ||||
| прочие дебиторы | 235 | ||||
| Дебиторская задолженность (платежи по которой | |||||
| ожидаются в течение 12 месяцев после | |||||
| отчетной даты) | 240 | ||||
| в том числе: | |||||
| покупатели и заказчики (62,76, 82) | 241 | ||||
| векселя к получению (62) | 242 | ||||
| задолженность дочерних и зависимых обществ(78) | 243 | ||||
| задолженность участников (учредителей) по взносам | |||||
| в уставный капитал (75) | 244 | ||||
| авансы выданные (61) | 245 | ||||
| прочие дебиторы | 246 | ||||
| Краткосрочные финансовые вложения (56, 58,82) | 250 | ||||
| в том числе: | |||||
| инвестиции в зависимые общества | 251 | ||||
| собственные акции, выкупленные у акционеров | 252 | ||||
| прочие краткосрочные финансовые вложения | 253 | ||||
| Денежные средства | 260 | 365 | 296 | 204 | 167 |
| в том числе: | |||||
| касса (50) | 261 | 5 | 6 | 4 | 7 |
| расчетные счета (51) | 262 | 360 | 290 | 200 | 160 |
| валютные счета (52) | 263 | ||||
| прочие денежные средства (55, 56, 57) | 264 | ||||
| Прочие оборотные активы | 270 | ||||
| ИТОГО по разделу II. | 290 | 919 | 793 | 389 | 324 |
| III. УБЫТКИ | |||||
| Непокрытые убытки прошлых лет (38) | 310 | ||||
| Непокрытый убыток отчетного года | 320 | ||||
| ИТОГО по разделу III | 390 | ||||
| БАЛАНС (сумма строк 190 + 290 +390) | 399 | 2 539 | 2 433 | 2 009 | 1 964 |
| IV. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставный капитал (85) | 410 | 1 000 | 1 000 | 1 000 | 1 000 |
| Добавочный капитал (87) | 420 | 850 | 970 | 850 | 970 |
| Резервный капитал (86) | 430 | 80 | 80 | ||
| в том числе: | |||||
| резервные фонды, образованные в соответствии с | |||||
| законодательством | 431 | ||||
| резервы, образованные в соответствии с учредительными документами | |||||
| 432 | 80 | 80 | |||
| Фонды накопления (88) | 440 | 45 | 90 | 45 | 90 |
| Фонд социальной сферы (88) | 450 | 55 | 60 | 55 | 60 |
| Целевые финансирования и поступления (96) | 460 | ||||
| Нераспределенная прибыль прошлых лет (88) | 470 | ||||
| Нераспределенная прибыль отчетного года | 480 | ||||
| ИТОГО по разделу IV. | 490 | 2110 | 2120 | 2110 | 2120 |
| V. ДОЛГОСРОЧНЫЕ ПАССИВЫ | |||||
| Заемные средства (92,95) | 510 | ||||
| в том числе: | |||||
| кредиты банков, подлежащие погашению более чем | |||||
| через 12 месяцев после отчетной даты | 511 | ||||
| прочие займы, подлежащие погашению более чем | |||||
| через 12 месяцев после отчетной даты | 512 | ||||
| ИТОГО по разделу V | 590 | ||||
| VI. КРАТКОСРОЧНЫЕ ПАССИВЫ | |||||
| Заемные средства (90,94) | 610 | 300 | 480 | 100 | 130 |
| в том числе: | |||||
| кредиты банков | 611 | 300 | 450 | 100 | 130 |
| прочие займы | 612 | 30 | |||
| Кредиторская задолженность | 620 | 123 | 129 | 79 | 92 |
| в том числе: | |||||
| поставщики и подрядчики (60,76) | 621 | 55 | 67 | 30 | 42 |
| векселя к уплате (60) | 622 | ||||
| задолженность перед дочерними и зависимыми | |||||
| обществами | 623 | ||||
| по оплате труда(70) | 624 | 20 | 25 | 12 | 22 |
| по социальному страхованию и обеспечению (69) | 625 | 8 | 9 | 7 | 8 |
| задолженность перед бюджетом (68) | 626 | 4 | 5 | 4 | 5 |
| авансы полученные (64) | 627 | 35 | 21 | 25 | 13 |
| прочие дебиторы | 628 | 1 | 2 | 1 | 2 |
| Расчеты по дивидендам (75) | 630 | ||||
| Доходы будущих периодов (83) | 640 | ||||
| Фонды потребления (88) | 650 | 3 | 9 | 2 | 6 |
| Резервы предстоящих расходов и платежей (89) | 660 | 1 | 2 | 1 | 2 |
| Прочие краткосрочные пассивы | 670 | ||||
| ИТОГО по разделу VI | 690 | 427 | 620 | 182 | 230 |
| БАЛАНС (сумма строк 490 + 590 +690) | 699 | 2 537 | 2 740 | 2 292 | 2 350 |
| Главный бухгалтер Иванова С.В. | Руководитель Бондарь И.С. | ||||
2.3 Анализ платежеспособности и ликвидности предприятия
2.3.1 Платежеспособность предприятия
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим внешним обязательствам. В приведенном примере (табл. 2.1., 2.2) оборотные активы составили: на начало 2006 г. 919 000 р. и на конец 2006 г. 793 000 р. На начало 2007 г. 389 000 р. и на конец 2007 г. 324 000 р.
Таблица 2.2. Отчет о прибылях и убытках (тыс. руб.)
| Актив | Код строки | 2007 год | 2006 год |
| Выручка (нетто) от реализации товаров, | |||
| продукции, работ, услуг ( за минусом налога | |||
| на добавленную стоимость, акцизов и | |||
| аналогичных обязательств платежей) | 010 | 6000 | 5000 |
| Себестоимость реализации товаров, | |||
| продукции, работ, услуг | 020 | 3500 | 3000 |
| Коммерческие расходы | 030 | 600 | 550 |
| Управленческие расходы | 040 | 100 | 120 |
| Прибыль (убыток) от реализации (стр.010- | |||
| 020 - 030 - 040) | 050 | 1800 | 1330 |
| Проценты к уплате | 070 | ||
| Доходы от участия в других организациях | 080 | ||
| Прочие операционные доходы | 090 | 150 | 100 |
| Прочие операционные расходы | 100 | ||
| Прибыль (убыток) от финансово-хозяйст- | |||
| венной деятельности (стр. 050 + 060 - 070 + | |||
| 080 + 090 - 100) | 110 | 1950 | 1430 |
| Прочие внереализационные доходы | 120 | ||
| Прочие внереализационные расходы | 130 | ||
| Прибыль (убыток) отчетного периода (стр. | |||
| 110 + 120 - 130) | 140 | 1950 | 1430 |
| Налог на прибыль | 150 | 1000 | 900 |
| Отвлеченные средства | 160 | 950 | 530 |
| Нераспределенная прибыль (убыток) отчетного периода (стр. 140 - 150 - 160) | |||
| 170 | |||
| Руководитель Бондарь И.С. | Главный бухгалтер | Иванова С.В. | |
Следует иметь в виду, что в составе раздела VI пассива баланса "Краткосрочные пассивы" присутствуют отдельные статьи ("Фонды потребления", "Резервы предстоящих расходов и платежей"), не имеющие отношения к заемным средствам предприятия. Так, источником образования фондов потребления является балансовая прибыль предприятия; резервы предстоящих расходов и платежей формируются за счет себестоимости продукции. Поэтому для получения обоснованной информации о величине внешних обязательств предприятия указанные статьи баланса должны быть исключены из общего итога раздела VI пассива. В данном примере она равна на начало 2006 года 423 000 руб. (427 000 - 3 000 - 1 000), на конец 2006 года 609 000 руб. (620 000 – 9 000 – 2 000). На начало 2007 года 179 000 руб. (182 000 – 2 000 – 1 000), на конец 2007 года 222 000 руб. (230 000 – 6 000 –2 000).
Сравнивая текущие активы с внешними обязательствами, отметим, что анализируемый р-н Эль Ранчо и в 2006 и 2007 году был платежеспособен, поскольку на начало и на конец этих 2-х лет оборотные активы больше обязательств. Однако наличие запасов на предприятиях не означает реальной платежеспособности, так как запасы незавершенного производства, готовой продукции и других товарно-материальных ценностей при банкротстве предприятия могут оказаться труднореализуемыми или вообще неликвидными для погашения внешних долгов.
2.3.2 Чистый оборотный капитал предприятия
Динамика платежеспособности предприятия устанавливается по изменению показателя чистого оборотного капитала, который определяется как разница между всеми оборотными активами и краткосрочными обязательствами. В рассматриваемом примере:
На начало 2006 года: 919 000 – 423 000 = 496 000 руб.;
На конец 2006 года: 793 000 – 609 000 = 184 000 руб.
Сравнение показывает рост чистого оборотного капитала в 2006 году:
496 000 – 184 000 = 312 000 .
На начало 2007 года: 389 000 – 179 000 = 210 000 руб.;
На конец 2007 года: 324 000 – 222 000 = 102 000 руб.
Сравнение показывает рост чистого оборотного капитала в 2007 году:
210 000 – 102 000 = 108000.
Источниками образования чистого оборотного капитала является увеличение чистого дохода, акционерного капитала, долгосрочных обязательств и др. Наиболее надежным партнером считается предприятие со значительным размером оборотного капитала, поскольку оно может отвечать по своим обязательствам, расширять масштабы своей деятельности.
2.3.3 Ликвидность предприятия
1. Коэффициент текущей ликвидности К рассчитывается как отношение фактической суммы текущих активов предприятия к сумме срочных обязательств по следующей формуле:
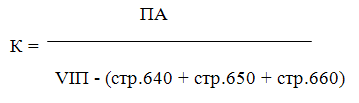
где ПА - итог раздела II актива баланса;
VIП - итог раздела VI пассива баланса.
Этот коэффициент согласно Методическим положениям должен иметь значение не менее 2, хотя ряд экономистов считает это явно завышенным.
В рассматриваемом примере коэффициент текущей ликвидности:
На начало 2006 года:
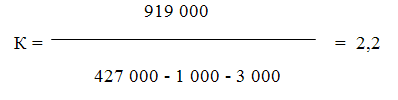
На конец 2006 года:
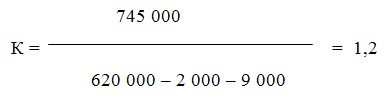
На начало 2007 года:
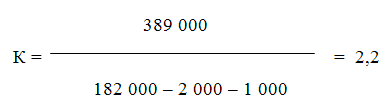
На конец 2007 года:
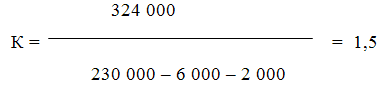
Такое значение показателей свидетельствует об удовлетворительной структуре баланса предприятия. На начало 2006 и 2007 года коэффициент даже превышает норму. Но вот на конец 2006 и 2007 года коэффициент значительно падает. Поэтому необходимо принять меры по восстановлению платежеспособности.
2. Коэффициент восстановления платежеспособности (Квос) рассчитывается по формуле:
 =
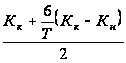 (1.2)
где Кк - коэффициент текущей ликвидности на конец анализируемого периода;
Т - число месяцев в анализируемом периоде (12);
Кн - коэффициент текущей ликвидности на начало периода;
- нормативное значение коэффициента текущей ликвидности.
В анализируемом ресторане:
2006 год:
=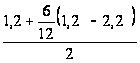 =
 =
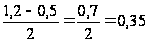
2007год:
=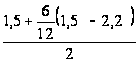 =
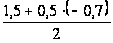 =
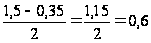
В данном случае коэффициент меньше единицы, т.е. за шесть месяцев довести значение коэффициента текущей ликвидности до нормативного значения (2) предприятие ни в 2006, ни 2007 году не может. Тем более что за отчетные периоды этот показатель снизился.
3. Коэффициент срочной ликвидности
В нашем примере коэффициент срочной ликвидности:
На начало
2006 года:
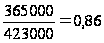
На конец
2006 года: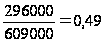
На начало
2007 года:
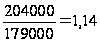
На конец
2007 года: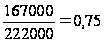
Полученные коэффициенты еще раз подтверждают неблагополучное финансовое положение нашего ресторана в течение 2-х лет, так как оно не в состоянии своевременно оплатить свои счета.
4. Коэффициент абсолютной ликвидности.
По данным баланса сумма денежных средств на начало 2006 года составила 365 000 руб., на конец 2006 года 296 000 руб.; на начало 2007 года составила 204 000 руб., на конец 2007 года 167 000 руб. Величина краткосрочной задолженности на начало 2006 года составляла 300 000 руб., а на конец 2006 года 480 000 руб.; на начало 2007 года составляла 100 000 руб., а на конец 2007 года 130 000 руб. Коэффициент абсолютной ликвидности:
на начало
2006 года составил:
 ;
на конец
2006 года:
на начало
2007 года составил:
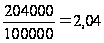 ;
на конец
2007 года: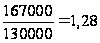
Нормальным значением для этого коэффициента считается 0,2. Как видно только на конец 2006 года коэффициент абсолютной ликвидности был приближен к нормальному значению.
3. Оценка структуры источников средств
3.1 Заемные источники
Коэффициент независимости:
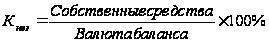
В приведенном примере коэффициент независимости
На начало 2006 года:
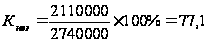
На конец 2006 года:
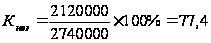
На начало 2007 года:
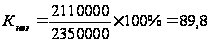
На конец 2007 года:
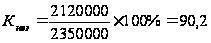
Данные бухгалтерского баланса анализируемого предприятия свидетельствуют о достаточно высоком значении коэффициента независимости: в начале 2006 года 77,1% и в конце 2006 года 77,4%; в начале 2007 года 89,8% и в конце 2007 года 90,2%. Можно сделать вывод, что большая часть имущества предприятия формируется из собственных источников.
Коэффициент финансовой устойчивости (стабильности):
Поскольку по данным бухгалтерского баланса анализируемое предприятие не имело долгосрочных кредитов, значение коэффициента финансовой устойчивости будет совпадать с рассчитанным ранее коэффициентом независимости.
Коэффициент финансирования:
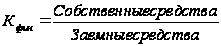
Этот коэффициент показывает, какая часть деятельности предприятия финансируется из собственных средств, а какая — из заемных. Чем выше этот коэффициент, тем надежнее для банков и кредиторов финансирование.
В данном примере:
На начало 2006 года 2 110 000 / 427 000 = 4,9
На конец 2006 года 2 120 000 / 620 000 = 3,4
На начало 2007 года 2 110 000 / 182 000 = 11,6
На конец 2007 года 2 120 000 / 230 000 = 9,2
Если величина коэффициента финансирования меньше единицы (большая часть имущества предприятия сформирована из заемных средств), то это может свидетельствовать об опасности неплатежеспособности и затруднить возможность получения кредита.
Рассчитаем показатель инвестирования — отношение собственного капитала к основному. В рассматриваемом примере коэффициенты инвестирования в 2006 и 2007 году равны:
На начало года 2 110 000 : 1 620 000 = 1,3
На конец года 2 120 000 : 1 640 000 = 1,3.
Такое положение считается идеальным, так как собственные средства покрывают весь основной капитал и небольшую часть оборотных средств.
Способность предприятия выполнить свои обязательства анализируется и через структуру собственного капитала. По данным баланса построим аналитическую таблицу 3.1. Данные для анализа (тыс. руб.)
Табл. 3.1.
| Показатель | На начало 2006 года | На конец 2006года | На начало 2007 года | На конец 2007года |
| Уставный, добавочный, резервный капиталы, фонды накопления и др. | 2 110 | 2 120 | 2 110 | 2 120 |
| Нераспределенная прибыль | — | — | — | — |
| Итого собственный капитал | 2 110 | 2 120 | 2 110 | 2 120 |
| Собственный капитал в процентах к валюте баланса | 77,1 | 77,4 | 89,8 | 90,2 |
| Основной капитал | 1620 | 1640 | 1620 | 1640 |
| Основной капитал в процентах, к валюте баланса | 63,8 | 59,8 | 70,7 | 71,6 |
| Вложение собственного капитала в оборотные средства | + 490 | + 480 | + 490 | + 480 |
| Оборотные средства (текущие активы) | 919 | 793 | 389 | 324 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,53 | 0,61 | 1,26 | 1,48 |
Как видно по данным таблицы, собственный капитал рассматриваемого ресторана не только полностью покрывает фактическую стоимость основных средств и прочих внеоборотных активов (итог раздела I актива баланса), но и направлен на формирование оборотных средств, т.е. предприятие располагает собственными оборотными средствами. Согласно методическим положениям, значение коэффициента обеспеченности является одним из критериев оценки финансового состояния предприятий и установления неудовлетворительной структуры баланса.
Коэффициент обеспеченности собственными средствами
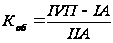 ,
где IVП - итог раздела IV пассива баланса;
IА - итог раздела I актива баланса;
II А - итог раздела II актива баланса.
На начало
2006 года: 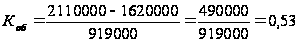 ,
На конец 2006
года:
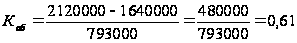
На начало
2007 года: 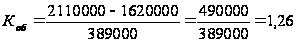 ,
На конец 2007
года:
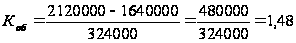
По данному показателю 0,53 - на начало 2006 года и 0,61 - на конец 2006 года предприятие вполне укладывается в установленный норматив, равный 0,1. В 2007 году и на начало и на конец периода коэффициент обеспеченности собственными средствами завышен, и не укладывается в установленный норматив.
4. Анализ оборачиваемости активов
4.1 Оборачиваемость активов
В общем виде скорость оборота активов предприятия определяется с помощью формулы:
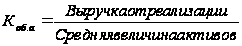
Оборачиваемость оборотных активов определяется по формуле:
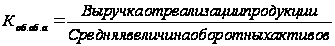
Источником информации о величине выручки является Отчет о прибылях и убытках (ф. № 2).
Средняя величина активов по данным баланса определяется по формуле:
