Статистическое изучение и анализ производственных затрат и себестоимости молока
b = 0,83
Уравнение связи будет иметь вид
ух = 1,15 + 0,83х
Это выражение показывает, что с повышением уровня кормления на 1 ц к.ед. в расчете на 1 голову в год надой молока от фуражной коровы увеличивается в хозяйстве в среднем на 0,83 ц.
Что бы охарактеризовать тесноту связи между данными показателями рассчитывают коэффициент корреляции:

 r
= еху
– (ех
х еу)
/ n______________ = (34)
 (ех2
– (ех)2
/ n) x (еy2
– (еy)2
/ n)
= 8707,39 – (315 х 273) /10________________= 107,89___=0,91


 (10053,7 - 3152 / 10) х (7559,64 - 2732
/ 10) 14004,28
В данном случае он очень близок к 1. Это означает, что связь между продуктивностью коров и уровнем их кормления тесная.
Полученное уравнение связи можно использовать:
а) для определения влияния уровня кормления на изменение среднегодового надоя молока от фуражной коровы;
б) для подсчета резервов роста продуктивности коров и выхода продукции;
в) для прогнозирования продуктивности коров в перспективе.
Уровень кормления коров ц к.ед.
По плану отчетного года 33,0
Фактически в отчетном году 36,8
Возможный в следующем году 38,8
Dух = Dх х b = 3,8 х 0,83 = +3,15 ц, (35)
Ру = 2 х 0,83 = +1,66 ц,
Упл = a + b x xв = 1,155 + 0,83 х 38,8 = 33,36 ц/гол. (36)
Аналогично можно рассчитать зависимость продуктивности от обеспеченности кормов протеином , изменения удельного веса чистопородного поголовья , процента яловости коров, процента обновления основного стада и др., так как зависимости носят прямолинейный характер.
В случае криволинейного характера связи между показателями , например зависимость продуктивности коров от их возраста, от удельного веса отдельных кормов в рационе, используется уравнение пораболы второго порядка.
Из таблицы видно, что надой молока увеличивается у коров до шестой лактации, затем начинает снижаться. Теоретическое значение продуктивности коров для каждой возрастной группы рассчитано подставляя в данное уравнение значения х и х2 и отражено в таблице 2.20. (ух )
Зависимость продуктивности коров (у) от их возраста (х)
Таблица 2.5.2.
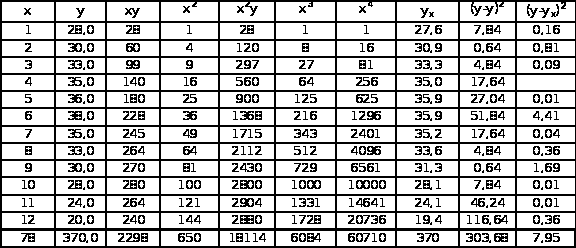
На основе исходных данных составим и решим систему уравнений:

 na
+ bеx
+ cеx2
= еy
12a+78b+650c=370 (37)

 aеx
+ bеx2
+ cеx3
= еxy
78a+650b+6084c=2298
aеx 2 + bеx3 + cеx 4 = еx2y 650a+6084b+60710c=18114
 a=(370-650c-78b)/12
b=(2298-78((370-650c-78b)/12)-6084c)/650
 c=(18114-50700((370-650c-78b)/12)-6084(2298-78((370-650c-
78b)/12)-6084c)/650)/60710
 а
= 23,5
b = 4,48
c = - 0,402
у
= еу/n
= 370/12 = 30,8 (38)
После чего получим: ух = 23,5 + 4,48х – 0,402х2.
Он близок единице. Это означает, что полученное уравнение связи точно описывает зависимость между надоями молока и возрастом коров и его можно использовать для планирования и подсчета резервов роста их продуктивности.
2.6.Анализ фондообеспеченности предрпиятия.
Обеспеченность сельскохозяйственных предприятий основными средствами производства и эффективность их использования являются важными факторами от которых зависят результаты хозяйственной деятельности. Поэтому анализ обеспеченности предприятия основными фондами и поиск резервов повышения эффективности их использования имеет большое значение.
Обобщающими показателями обеспеченности хозяйства основными производственными фондами являются фондообеспеченность (Фоб) и энергообеспеченность (ЭО), фондовооруженность (ФВ) и энерговооруженность (ЭВ) труда:
Фоб = ОПФ/S х 100, (42)
ФВ = ОПФ/ЧР, (43)
ЭО = G/ЧР, (44)
где ОПФ – среднегодовая стоимость основных производственных фондов;
S – площадь сельскохозяйственных угодий;
ЧР – среднегодовая численность работников;
G – энергетическая мощность предприятия, кВт.
Анализ обеспеченности предприятия основными средствами
Таблица 2.6.1.
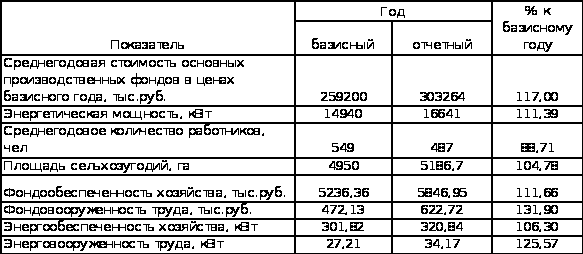 За
базисный год
взяли данные
1997 г. Из таблицы
видно, что
фондообеспеченность
предприятия
увеличилась
по сравнению
с базисным
годом на 17%,
фондовооруженность
труда возросла
на 11,39%, энергообеспеченность
предприятия
на 6,3, а энерговооруженность
на 25,57%.
Анализ обеспеченности животноводческими помещениями
Таблица 2.6.2.
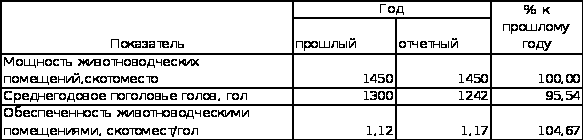
Обеспеченность животноводческими помещениями определяется сопоставлением их проектной мощности по количеству скотомест с фактическим поголовьем скота в хозяйстве.
Обеспеченность животноводческими помещениями в отчетном году возросла по сравнению с прошлым на 4,67%. Это изменение нельзя назвать благоприятным, так как увеличение произошло не за счет увеличения мощности животноводческих помещений, а за счет снижения поголовья скота. То, что обеспеченность животноводческими помещениями составляет 1,17, говорит о неэффективном использовании имеющихся помещений.
2.7.Анализ комплексных статей затрат в себестоимости продукции
Комплексные затраты в себестоимости продукции представлены статьями: расходы на содержание и эксплуатацию основных средств, общепроизводственные и общехозяйственные расходы. Анализ эти расходов производится путем сравнения их фактической величины на рубль продукции в динамике за 5 – 10 лет, а так же с плановым уровнем отчетного периода. Такое сопоставление показывает, как изменилась их доля в стоимости продукции в динамике и по сравнению с планом, и какая наблюдается тенденция – роста или снижения.
По своему составу это комплексные статьи. Они состоят, как правило, из нескольких элементов затрат.
Расходы по содержанию и эксплуатации основных средств включают в себя амортизацию зданий, сооружений, машин, механизмов, оборудования, затраты на их ремонт и эксплуатацию и др. Сумма амортизации на единицу продукции зависит от объема производства продукции. Чем больше продукции произведено на данных производственных мощностях, тем меньше амортизации и других постоянных затрат приходится на единицу продукции. Сокращение не используемых основных средств путем их консервации, сдачи в долгосрочную аренду, реализации так же способствует снижению себестоимости продукции.
Эксплуатационные расходы зависят от количества эксплуатируемых объектов, времени их работы и удельных расходов на один час работы.
Затраты на ремонт основных средств могут изменятся за счет объема ремонтных работ, их сложности, степени изношенности основных фондов, стоимости запасных частей и ремонтных материалов, их экономного использования.
Большой удельный вес в себестоимости сельскохозяйственной продукции занимают затраты на организацию и управление производством.
Сумма накладных расходов, приходящихся на единицу продукции УНР, зависит от изменения:
а) общей суммы цеховых и общехозяйственных расходов (НРобщ);
б) суммы прямых затрат, которые являются базой распределения накладных (БР);
в) изменения объема производства продукции (VВПi).
Данные зависимости выражаются формулой
УНРi=НРобщ х Удi/VВПi (45)
Исходные данные для факторного анализа накладных расходов в составе себестоимости 1 т молока.
Таблица 2.7.1.
| Показатель | План | Факт |
| Общая сумма цеховых и общехозяйственных расходов, отнесенная на продукцию животноводства, тыс.руб. | 28917 | 31298,4 |
| Общая сумма прямых затрат животноводства, являющаяся базой распределения накладных расходов, тыс.руб. | 144480 | 168506 |
| В том числе по производству молока, тыс.руб. | 43344 | 53922 |
| Доля молока в общей сумме затрат животноводства, % | 30 | 32 |
| Сумма общепроизводственных и общехозяйственных расходов, отнесенная на себестоимость молока, тыс.руб. | 8675,1 | 10015,5 |
| Объем производства молока, т | 3780 | 3974,4 |
| Сумма накладных расходов в расчете на 1 т продукции, руб | 2295 | 2520 |
На основе данных таблицы 1.11. произведем расчет влияния данных факторов на изменение себестоимости продукции.
Изменение затрат по статье: НРф – НРпл=2520 – 2295=+225 руб;(46)
В том числе за счет изменения:
Общей суммы накладных расходов
(31298400 – 28917000) х 0,3/3780=+189 руб;
удельного веса молока
31298400 х (0,32 - 0,3)/3780=+165,6 руб;
объема производства продукции
(31298400 х 0,32/3974,4) – (31298400 х 0,32/3780)= - 129,6 руб.
Из – за увеличения общей суммы накладных расходов себестоимость 1 т молока увеличилась на 189 руб; за счет увеличения доли молока в общей сумме прямых затрат, пропорционально которым распределяются накладные расходы, себестоимость 1 т молока возросла на 165,6 руб, но за счет увеличения объема производства молока его себестоимость снизилась на 129,6 руб. Общее отклонение +225 руб.
2.8. Резервы снижения себестоимости продукции
Основными источниками снижения себестоимости продукции и услуг являются: увеличение объемов производства продукции; сокращение затрат на ее производство за счет повышения производительности труда, экономного использования материальных ресурсов, сокращения потерь и т.д.
Размер резерва снижения себестоимости продукции определяется как разница между фактической себестоимостью и ее возможным уровнем .
РЇС=Св –Сф=(Зф-РЇЗ+Зд)/(VВПф+РVВП) – (Зф/VВПф),(46)
где Сф – фактический уровень себестоимости 1т продукции ;
Св – возможный уровень себестоимости 1 т продукции;
Зф – фактические затраты на производство продукции;
РЇС – Резерв сокращения затрат на производство продукции;
Зд – дополнительные затраты, необходимые для освоения резервов увеличения производства продукции;
VВПф – фактический объем производства продукции;
РVВП – резерв увеличения производства продукции.
Резервы сокращения затрат выявляются по каждой статье расходов за счет конкретных организационно – технических мероприятий, которые будут способствовать экономии заработной платы, снижению материалоемкотси, энергоемкотси, фондоемкости и т.д.
Экономию затрат по оплате труда (РЇЗП) в результате внедрения организационно – технических мероприятий рассчитывают по формуле:
(РЇЗП)=(ТЕ1 – ТЕ0) х ОТпл х VВПпл (47)
где, ТЕ0 - трудоемкость продукции до внедрения организационно – технических мероприятий;
ТЕ1 - трудоемкость продукции после внедрения организационно – технических мероприятий;
ОТ – планируемый уровень средней часовой оплаты труда;
VВПпл – планируемый объем производства продукции.
Технология содержания и кормления скота должна быть увязана с технологией производства, хранения, доработки и раздачи кормов (то есть планируется приобретение системы машин для возделывания и уборки кормовых культур, переработки, хранения и раздачи кормов). Производственные процессы по содержанию и кормлению скота должны быть механизированы.
Одним из прогрессивных направлений, оказывающих существенное влияние на повышение эффективности молочного скотоводства, является внедрение новой технологии, которая получила название поточно – цеховой системой производства молока. Эта технология позволяет рационально использовать каждое ското–место, каждую единицу машин и оборудования, совершенствовать организацию труда с разделением и кооперацией по технологическим процессам, улучшить селекционно–племенную работу и зооветеринарное обслуживание животных.
В результате применения новой технологии трудоемкость производства снизится примерно на 28% то есть с 75 чел-ч до 54 чел-ч на 1 т продукции.
Рассчитаем планируемую экономию при условии, что уровень оплаты и количество работников останется прежним:
(РЇЗП)=(54-75) х 100,8 х 4,05=- 8573,04
Из расчета видно, что экономия составит 8573,04 руб на 1 т молока. При этом дополнительные затраты составят 7125 руб на 1 т продукции.
Резерв снижения материальных затрат (РЇМЗ) на производство запланированного выпуска продукции определяют по формуле: (РЇМЗ)=е(УРi1 – УРi0 ) х VВПiпл х Цiпл, (48)
где, Урi0 – расход кормов и других материальных ресурсов на единицу продукции до внедрения организационно – технических мероприятий;
УРi1 - расход кормов и других материальных ресурсов на единицу продукции после внедрения организационно – технических мероприятий;
Цпл – плановые цены на материалы.
Резервы экономии накладных расходов выявляются на основе их факторного анализа по каждой статье затрат за счет разумного сокращения аппарата управления, экономного использования средств на командировки, почтово-телеграфные и канцелярские расходы, сокращение потерь от порчи материалов и готовой продукции, оплат простоев и др.
Основным источником резервов увеличения производства продукции в животноводстве являются рост поголовья и увеличение продуктивности животных.
Резерв увеличения производства продукции за счет повышения уровня кормления животных определяется:
РVВП =(УРi1 – Урi0) х Окф х Nпл , (49)
где, Окф – Фактическая окупаемость кормов в расчете на единицу продукции, руб;
Nпл – возможное поголовье животных, гол.
РVВП =(38,8-36,8) х 0,83 х 1242= +2061,72 ц
Резерв увеличения производства продукции за счет повышения уровня кормления животных
Таблица 2.8.1
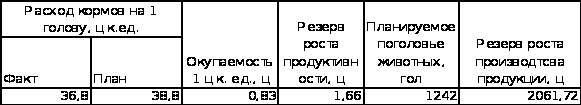 Увеличение
расхода кормов
на 1 голову на
2 к.ед. приведет
к увеличению
производства
молока на 2061,72 ц
при неизменном
количестве
голов.
Что бы определить резерв увеличения производства продукции за счет повышения эффективности кормов используют формулу:
РVВП =(УРi1 – Урi0) х VВПф/Нрпл (50)
Резерв увеличения производства продукции за счет повышения эффективности использования кормов
Таблица 2.8.2.
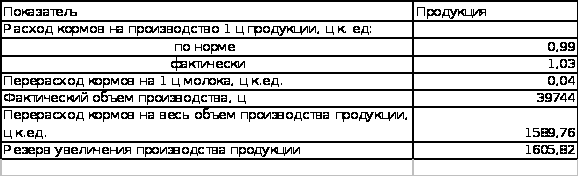
РVВП =(1,03 - 0,99) х 39744/,99= +1605,82ц
За счет повышения эффективности использования кормов объем производства молока увеличится на 1605,82 центнера.
Можно увеличить производство молока за счет улучшения возрастного и породного состава стада.
РVВП =еDУПi х ПРф х Ni, (51)
Где, DУпi – изменение удельного веса i-й породы;
Как мы видим из таблицы, что за счет увеличения удельного веса более продуктивной группы чистопородных коров на 6% среднегодовой надой молока на фуражную корову за год возрастет на 0,3 ц, а от всего поголовья дополнительно будет получено 372,6 ц молока.
Резерв увеличения производства молока за счет улучшения породного состава стада коров
Таблица2.8.3.
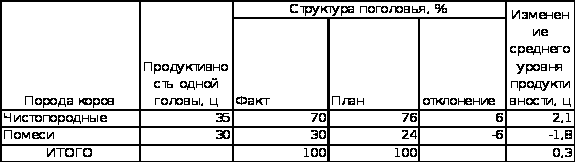
DПРср1 =35 х (6)/100=2,1 ц
DПРср2 =30 х (-6)/100=-1,80 ц
DПробщ =(+2,1)+(-1,8)=+0,3 ц
на 1 голову
DПробщ =(+0,30) х 1242=+372,6 ц
на все поголовье
Так же определяют резервы увеличения объема производства молока за счет улучшения возрастного состава стада.
Резерв увеличения производства молока за счет улучшения возрастного состава стада коров
Таблица 2.8.4.
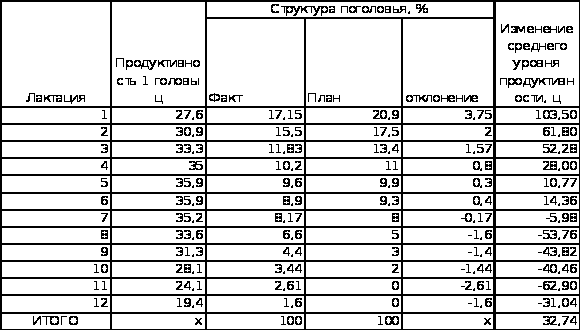
Из таблицы видно, что изменение структуры стада по возрастному признаку приведет к увеличению среднегодового надоя молока от одной коровы на 32,74 кг, а от всего поголовья на 406,63 ц (32,74 х 1242).
Большие потери молока несут сельскохозяйственные предприятия за счет яловости коров, продуктивность которых ниже примерно на 50%. При определении резервов увеличения объемов молока по данным зоотехнического учета необходимо установить потери молока в среднем на одну яловую корову и умножить на сверхплановое количество или возможное сокращение яловых коров. Например: сверхплановое количество коров 35, среднегодовая продуктивность ниже на 13,5 ц. Тогда произойдет снижение производства молока на (35 х 13,5) 472,5 ц. Это не использованный резерв производства продукции.
Росту продуктивности животных и выходу продукции значительно содействуют хорошие условия содержания животных, надлежащий уход, правильный режим кормления и поения, добросовестное отношение работников к своему делу. Эти резервы выявляются на основе сравнительного анализа работы разных хозяйств, ферм, отдельных работников и изучения передового опыта.
После выявления всех резервов повышения молока, их необходимо объединить.
Обобщение резервов производства молока
Таблица 2.8.5
| Источник резервов | Резерв увеличения производства молока, ц |
| Уровня кормления животных | 2111,4 |
| Эффективности использования кормов | 1605,82 |
| Улучшение: | |
| Источник резервов | Резерв увеличения производства молока, ц |
| Породного состава стада | 372,6 |
| Возрастного состава стада | 406,63 |
| Сокращение: | |
| доли яловок в стаде | 472,5 |
| ИТОГО: | 4968,95 |
| К фактическому объему продукции, % | 12,5 |
%кVВПф=4968,95/39744*100=12,5%
Использование всех выявленных резервов приведет к увеличению объема молока на 12,5%. При этом произойдет увеличение кормовой базы на 5850 ц к.ед., что в стоимостном выражении составит 7137 тыс.руб. (585 х 12,2) на 1 тонну молока.
РЇС=(147370,75–8,57+(7137+7,12))/(3974,4+496,9) – 147370,75/3974,4= 34,56 – 37,08= -2,52 тыс.руб.
Резерв снижения себестоимости 1 т молока составит 2,52 тыс.руб.
3.1.Анализ затрат на один рубль товарной продукции.
Затраты на 1 рубль товарной продукции – это обобщающий показатель себестоимости продукции, характеризующий уровень себестоимости продукции в целом по предприятию. Он показывает прямую связь между себестоимостью и прибылью.
Затраты на=езатрат/стоимость произведенной продукции х 100 коп 1 руб. ТП в действующих ценах (52)
Если показатель ниже 1, то производство является рентабельным, если больше, то убыточным. В процессе анализа следует изучить динамику затрат на 1 руб. ТП и провести сравнение по данному показателю.
Динамика затрат на 1 рубль ТП
Таблица 3.1.1
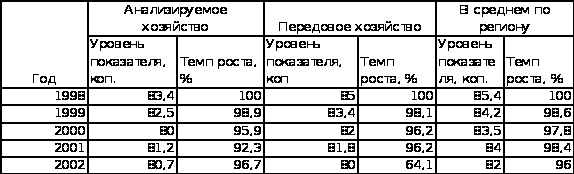
Из приведенных в таблице расчетов видно, что за пять лет предприятие добилось определенных успехов в снижении затрат на 1 руб. товарной продукции. За этот период уровень данного показателя на предприятии снизился на 3,3% (100-96,7), в среднем по отрасли на 4%, на передовом предприятии на 5,9%. По темпам снижения затрат на 1 руб. ТП предприятие отстает от других предприятий отрасли.
Следующий этап – изучение влияния факторов на изменение уровня данного показателя. Затраты на 1 руб. ТП зависят от изменения общей суммы затрат на производство и реализацию продукции и от изменения стоимости произведенной продукции. На общую сумму затрат влияют объем производства продукции, изменение переменных и постоянных затрат, которые могут увеличиваться или уменьшатся за счет уровня ресурсоемкости продукции и цен на ресурсы. Влияние факторов можно рассчитать цепным методом.
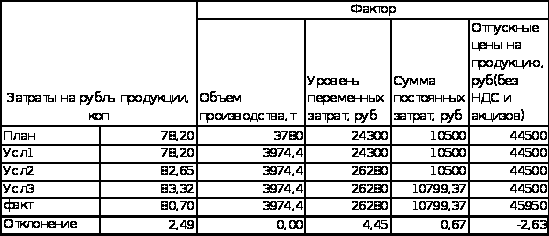
Из проведенных расчетов видно, что наибольшее влияние на изменение уровня затрат на рубль продукции оказало повышение переменных затрат это увеличило показатель на 4,45 коп, за счет увеличения суммы постоянных затрат показатель увеличился на 0,67 коп, повышение отпускных цен на молоко привело к снижению затрат на рубль продукции на 2,63 коп. Объем производства увеличился настолько незначительно, что это практически не повлияло на данный показатель. Общее влияние перечисленных факторов увеличило затраты на рубль товарной продукции на 2,49 коп.
Расчет влияние факторов изменение затрат на рубль продукции
Таблица 3.1.2.
Прибыль на рубль товарной продукции находится по формуле:
Прибыль =100 – затраты на 1 руб.ТП = 100 – 80,70 = 19,3 коп
на 1 руб.ТП (53)
Это означает, что на каждый рубль затрат хозяйство получает 19,3 коп прибыли.
Рентабельность = прибыль на / затраты на х 100% (54)
продукции 1 руб.ТП 1 руб.ТП
Рентабельность = 19,3/80,7 х 100% = 23,9%
продукции
Уровень рентабельности составляет 23,9%, это показывает на сколько окупаются затраты данного хозяйства.
3.2.Индексный анализ себестоимости продукции
Для индексного анализа себестоимости продукции по общей сумме затрат рассчитывают следующие индексы:
а)относительные показатели
Jqz =еz1q1 (55)
еz0q0
Jq = еz0q1 (56)
еz0q0
Jz = еz1q1 (57)
еz0q1
Jqz = 37080 х 3974,4 х 100% = 112,0%
34800 х 3780
Jq = 34800 х 3974,4 х 100% = 105,1%
34800 х 3780
Jz = 37080 х 3974,4 х 100% = 106,5%
34800 х 3974,4
Jqz = 105,1 х 106,5 = 112,0%
100
б)абсолютные показатели
Dqz =еz1q1-еz0q0=147370,7–131544=15286,7тыс.руб.
Dqz(z) =еz1q1-еz0q1=147370,7-138309,1=9061,6тыс.руб.
Dqz(q)=еz0q1-еz0q0=138309,1-131544=6765,1тыс.руб.
Dqz=9061,6+6765,1=15826,7тыс.руб.
где,q0–планируемый объем производства молока, т;
q1 -фактический объем производства молока, т;
z0- плановая себестоимость 1 т,руб;
z1- фактическая себестоимость 1 т,руб;
Dqz – общее изменение себестоимости, тыс.руб.;
Dqz(z) – изменение себестоимости за счет изменения затрат на единицу продукции, тыс.руб.;
Dqz(q) - изменение себестоимости за счет изменения объема производства, тыс.руб.
Фактическая себестоимость продукции по сравнению с плановой увеличилась на 15826,7 тыс.руб. на весь объм молока, то есть на 12%. На это изменение оказали влияние следующие факторы: себестоимость единицы продукции возросла на 9061,6 тыс.руб. и составила 106,5% к плановому уровню; объем производства продукции увеличился на 5,1%, то есть на 6765,1 тыс.руб.
Вывод
В результате проведенного анализа себестоимости в данном хозяйстве было выявлено, что фактическая себестоимость 1 тонны молока выше плановой на 2280 рублей. Увеличение себестоимости произошло в результате увеличения затрат на одну голова на 956,3 руб., увеличения удельных переменных затрат на 1980,0 руб., повышение продуктивности коров снизило себестоимость на 656,3 руб.
Анализ структуры себестоимости показал, что наибольшую долю занимают затраты кормов, заработная плата и расходы на содержание основных средств.
Произошел перерасход средств фонда оплаты труда на 3465,96 тыс.руб. На это оказало влияние изменение поголовья скота, продуктивности, трудоемкости и уровня оплаты труда. Заработная плата на 1 т молока возросла на 567 руб. за счет увеличения трудоемкости на 445,5 руб. и повышения оплаты за 1 чел – ч на 121,5 руб. Последняя увеличилась за счет повышения тарифных ставок в связи с инфляцией. Дополнительные затраты на содержание животных не окупились прибавкой продуктивности в результате фактические затраты труда выше плановых.
Материальные затраты зависят от количества израсходованных материальных ресурсов и цен на них. Из-за увеличения объема производства, материалоемкости и стоимости материальных ресурсов материальные затраты превысили плановые на 6775,23 тыс.руб. на весь объем производства. Большой удельный вес в материальных затратах занимают расходы на кормление животных. Сумма этих затрат зависит от эффективности использования кормов и их стоимости. Неэффективное использование кормов и увеличения в их составе более дорогих покупных комбикормов привело к перерасходу средств на 1 т молока на 1143 руб.
В результате повышения продуктивности коров себестоимость 1 т молока снизилась на 656,3 руб. Это произошло за счет повышения уровня кормления. В расчете на 1 голову надой молока в среднем увеличился на 0,83 ц. В процессе анализа была выявлена зависимость продуктивности коров от их возраста. Надои молока увеличиваются до шестой лактации, а затем идут на убыль. Так продуктивность коров третей лактации – 33,3ц, шестой – 35,9 ц, а девятой 31,3ц.
Фондообеспеченность предприятия возросла по сравнению с 1997 годом на 17%, фондовооруженность труда на 11,39%, энергообеспеченность на 6,3%, а энерговооруженность труда на 25,57%. Обеспеченность животноводческими помещениями составила 104,67% к уровню прошлого года. Это произошло за счет уменьшения поголовья скота. То, что обеспеченность животноводческими помещениями составляет 117% говорит о неэффективном их использовании.
Увеличение общей суммы накладных расходов на 189,0 руб., увеличение доли молока в общей сумме прямых затрат, пропорционально которым распределяются накладные расходы, на 165,5 руб., а так же увеличения объема производства молока, которое снизило себестоимость на 129,6 руб. привело к увеличению себестоимости 1т молока на 225 руб.
В данном хозяйстве выявлены следующие резервы снижения себестоимости. В результате применения новой технологии трудоемкость снизится на 28% и планируемая экономия составит 8573,04 руб. на 1 т продукции. Увеличение расходов кормов на 1 гол на 2 кормовые единицы приведет к увеличению производства молока на 2061,72 ц, при неизменном количестве голов. Увеличение удельного веса более продуктивных пород кормов, а так же изменение структуры стада по возрастному признаку приведет к увеличению среднего надоя молока на 779,23 ц от всего поголовья. Использование всех выявленных резервов, с учетом дополнительных затрат на их освоение приведет к снижению себестоимости 1 т молока на 2,52 тыс.руб.
В целом деятельность хозяйства можно оценить положительно. За пять лет оно добилось определенных успехов в снижении затрат на рубль продукции. За этот период уровень данного показателя снизился на 3,3% и составил 80,7 коп, тогда как в среднем по отрасли он составляет 82 коп., а на передовом хозяйстве 80коп. На каждый рубль затрат приходится 19,3 коп прибыли. Затраты окупаются на 23,9%.
Литература
Баканов М.И. Теория анализа хозяйственной деятельности. – М.: Финансы и статистика, 1999. – 512с.
Завгородний В.И. Анализ хозяйственной деятельности сельскохозяйственных предприятий. - М.: Агропромиздат, 1987.