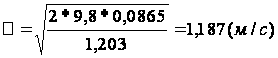Ефективність господарсько-фінансової діяльності підприємства та шляхи її підвищення» (на прикладі ТОВ "Металоіндустрія Плюс")
Рис. 3.1 Класифікаційні ознаки чинників ефективності виробництва [11]
Поділ внутрішніх чинників на “тверді” і “м’які” є досить умовним і незвичним, але широко відомим і таким, що використовується на підприємствах зарубіжних країн. “Твердими” чинниками є ті, які можна виміряти і які мають фізичні параметри, а “м’які” – ті, які не можна фізично відчути, проте вони мають неабияке значення для економічного управління виробництвом (наприклад, інформація, знання і кваліфікація кадрів, методи та системи організації різних процесів тощо).
“Тверді” чинники зростання ефективності діяльності [8]:
1. Технологія – технологічні нововведення, особливо сучасні форми автоматизації та інформаційні технології, що справляють чи не найбільший вплив на рівень і динаміку ефективності виробництва.
2. Устаткування – зростанню продуктивності діючого устаткування сприяють належна організація ремонтно-технічного обслуговування, оптимальні строки експлуатації, забезпечення необхідної пропорційності в пропускній спроможності технологічно пов’язаних груп, чітке планування завантаження у часі, підвищення змінності роботи, скорочення внутрішньо змінних витрат робочого часу тощо.
3. Матеріали та енергія – проблема економії і зменшення споживання сировини, матеріалів, енергії повинна знаходитись під постійним контролем відповідних спеціалістів фірми (має позитивно розв’язуватись завдання ресурсозбереження).
4. Вироби – передові підприємства постійно контролюють втілення своєї технічної переваги у конкретних виробах, що користуються великим попитом на ринку.
“М’які” чинники зростання ефективності діяльності [8]:
1. Працівники – основне джерело і визначальний чинник зростання ефективності виробництва. Продуктивність їх праці багато в чому визначається методами, технікою, особистими вміннями, знаннями, ставленням до праці та здібністю виконувати ту чи іншу роботу.
2. Організація і системи – система повинна бути динамічною і гнучкою, періодично неорганізованою відповідно до нових завдань, що постають перед фірмою при зміні ситуації.
3. Методи роботи – більш досконалі методи роботи в умовах переважання працеємних процесів стають достатньо перспективними для зростання продуктивності.
4. Стилі управління – загальна ефективність діяльності фірми залежить від того, коли, де, як і щодо кого застосовується відповідний стиль управління.
Під резервами розуміють невикористані можливості зниження поточних і авансових витрат матеріальних, трудових та фінансових ресурсів при даному рівні розвитку виробничих сил і виробничих відносин.
Резерви у повному обсязі можна виміряти в плані досягнутого рівня використання ресурсів і можливого, виходячи з накопиченого виробництвом, потенціалу фірми.
З позиції фірми розрізняють зовнішні і внутрішні (внутрішньовиробничі) резерви. Під зовнішніми резервами розуміють загальні народногосподарські, а також галузеві і регіональні резерви. Їх використання відображається на рівні економічних показників фірми, але головним джерелом економії, як правило, є внутрішньовиробничі резерви.
Класифікація внутрішніх резервів підвищення ефективності діяльності фірми [6]:
1. За факторами та умовами інтенсифікації і підвищення ефективності господарської діяльності.
1.1. Науково-технічний рівень виробництва продукції:
підвищення прогресивності і якості продукції та техніки, що застосовується;
рівень механізації й автоматизації виробництва;
технічна та енергетична озброєність праці;
прискорення впровадження нової техніки та заходів науково-технічного розвитку.
1.2. Структура та організація виробництва і праці:
підвищення рівня концентрації, спеціалізації, кооперування;
зменшення часу виробничого циклу;
забезпечення ритмічності та принципів наукової організації виробництва;
скорочення і повна ліквідація виробничого браку;
забезпечення принципів наукової організації праці;
підвищення кваліфікації робочої сили та її відповідності технічному рівню виробництва.
1.3. Підвищення рівня управління і методів господарювання:
удосконалення виробничої структури фірми та структури органів управління;
підвищення рівня планової та обліково-контрольної роботи;
впровадження і розвиток господарського обліку в усіх підрозділах (виробничих та управлінських);
покращання соціальних умов праці і життя трудового колективу;
раціональне використання природних ресурсів;
удосконалення зовнішньоекономічних зв’язків фірми.
2. За кінцевими підсумками, на які ці резерви впливають.
2.1. Підвищення обсягу продукції, вдосконалення асортименту виробів.
2.2. Покращання якості.
2.3. Зниження собівартості продукції:
за елементами витрат; за статтями витрат; за центрами відповідальності.
2.4. Резерви підвищення прибутковості продукції.
2.5. Резерви зміцнення фінансового стану.
2.6. Резерви підвищення рівня рентабельності.
3.Групування резервів.
3.1. За стадіями процесу відтворення:
постачання; виробництво; збут продукції.
3.2. За стадіями створення та експлуатації виробів:
передвиробнича стадія – конструкторсько-технологічна підготовка;
виробнича стадія – освоєння нових виробів і нових технологій;
експлуатаційна стадія – споживання виробів.
4. За строками використання.
4.1. Поточні – реалізуються протягом даного року.
4.2. Перспективні – можна реалізувати в перспективі, наприклад, у 5річному плані розвитку.
5. За способами виявлення.
5.1. Явні – наприклад, ліквідація чергових втрат і перевитрат.
5.2. Приховані – можуть виявлятися шляхом глибокого економічного аналізу.3.2 Формування стратегії підвищення результативності діяльності ТОВ «Металоіндустрія Плюс»
В якості основної стратегії розвитку підприємства найбільш реальним шляхом є використання високих показників рентабельності капіталу підприємства (ROE =67 – 125 % річних), виявлених на стадії економічної діагностики, для залучення зовнішнього інвестування в статутний капітал підприємства. Залучення зовнішнього інвестиційного капіталу в статутний капітал підприємства доцільно провести за рахунок реорганізації товариства з обмеженою відповідальністю ТОВ „Металоіндустрія Плюс” в форму закритого акціонерного товариства (ЗАТ) чи відкритого акціонерного товариства (ВАТ) з емісією акцій на умовах:
засновники ТОВ „Металоіндустрія Плюс” отримують акції на суму пайових долів в існуючому статутному капіталі 29 тис.грн. та на зароблену суму нерозподіленого прибутку 518,8 тис.грн. за час діяльності підприємства (занулення прибутку нового підприємства при реорганізації) на загальну суму 550 тис.грн.;
зовнішні інвестори вносять в новий статутний фонд ЗАТ чи ВАТ розміром 1250 тис.грн. додаткові кошти на суму 700 тис.грн. відповідно розподілу при підписці на акції;
розрахункова прогнозна рентабельність акцій повинна становити не менше 40% річних, що в 2,5 рази вище альтернативної депозитної доходності капіталу, вкладеного в комерційні банки у 2008 році.
Результати комп’ютерного моделювання прогнозів зміни фінансових показників діяльності ТОВ – ВАТ „Металоіндустрія Плюс” наведені в додатку К та на графіках рис.3.23.6.
Як показує аналіз результатів прогнозування (рис.3.2 3.6) за рахунок додаткового росту власного капіталу підприємства на 700 тис.грн. за рахунок додаткової емісії акцій при реорганізації із форми ТОВ в форму акціонерного товариства:
1. Коефіцієнт абсолютної ліквідності з рівня 0,043 0,127 у 2007 2008 роках зростає до рівня 0,272, що відповідає нормативно стійкому діапазону 0,2 – 0,35 [71].
2. Коефіцієнт строкової ліквідності з рівня 0,4 – 0,6 у 2007 – 2008 роках зростає до рівня 0,967, що відповідає нормативно стійкому діапазону 0,7 – 0,8 [71].
3. Коефіцієнт загальної ліквідності з рівня 0,99 – 0,167 у 2007 – 2008 роках зростає до рівня 1,874, що відповідає нормативно стійкому діапазону 1,5 – 2,0 [71].
4. Коефіцієнт автономності джерел активів з рівня 0,21 – 0,3 у 2007 – 2008 роках зростає до рівня 0,556, що відповідає нормативно стійкому діапазону > 0,5[71].
5. Показник фінансової стійкості по покриттю запасів з рівня “Кризовий стан” (нестача власних та залучених коштів для покриття виробничих запасів) у 2007 – 2008 роках змінюється до рівня „Абсолютно стійкий фінансовий стан” ( для покриття виробничих запасів достатньо власного оборотного капіталу) [71].
6.
Прогнозний
рівень рентабельності
власного капіталу,
який зросте
з рівня 582 тис.грн.
(2008 рік) до рівня
1 705 тис.грн. (прогноз
початку 2009 року),
знизиться з
рівня 67 125 % у 2007 2008 роках
і становитиме
40,6%, що відповідає
умовам залучення
коштів інвесторів
при додатковій
емісії акцій.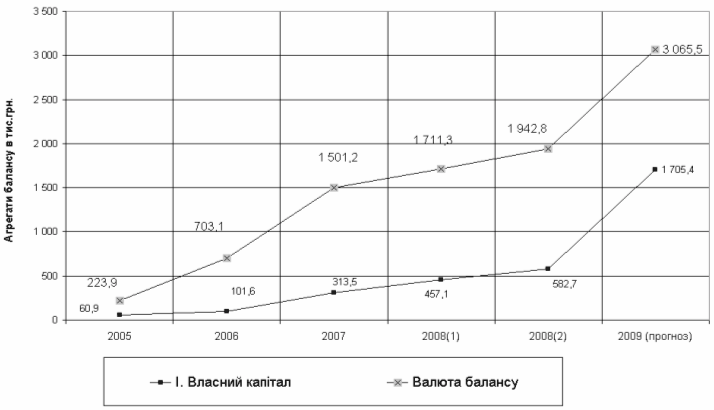
Рис.3.2 Динаміка прогнозного зростання валюти балансу та частки власного капіталу для ТОВ „Металоіндустрія Плюс” при впровадженні у 2009 році пропозицій дипломного дослідження
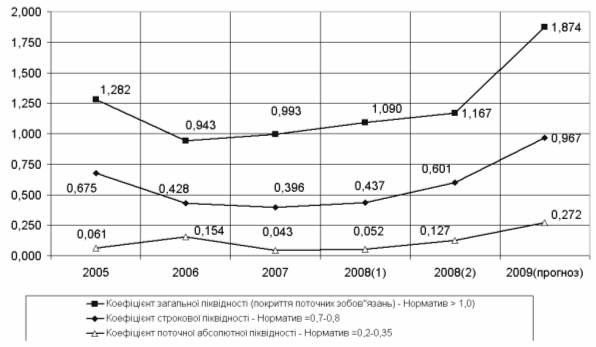
Рис.3.3 Динаміка прогнозного зростання рівней ліквідності балансу до зони нормативної стійкості для ТОВ „Металоіндустрія Плюс” при впровадженні у 2009 році пропозицій дипломного дослідження
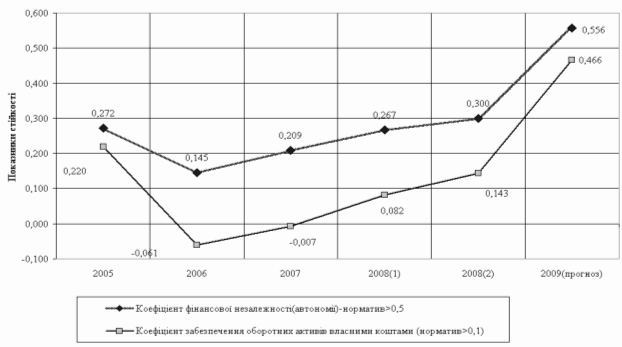
Рис.3.4 Динаміка прогнозного зростання рівня автономності (рівня незалежності джерел в валюти пасивів балансу) до зони нормативної стійкості для ТОВ „Металоіндустрія Плюс” при впровадженні у 2009 році пропозицій дипломного дослідження
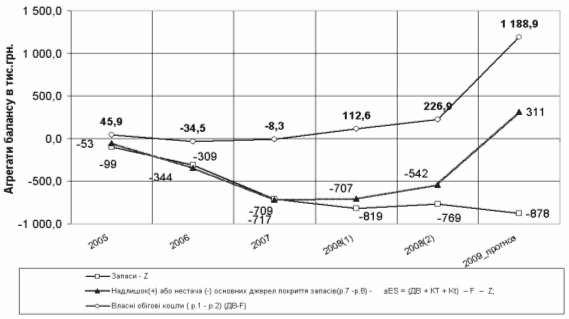
Рис.3.5 Динаміка прогнозного зростання фінансової стійкості по покриттю запасів із кризової зони до зони абсолютної стійкості для ТОВ „Металоіндустрія Плюс” при впровадженні у 2009 році пропозицій дипломного дослідження
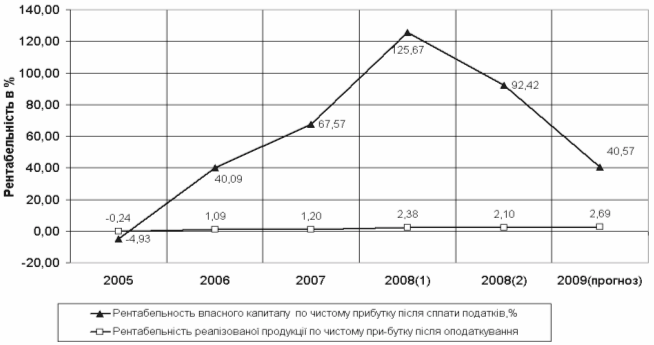
Рис.3.6 Динаміка прогнозного зміни рівня рентабельності власного капіталу після додаткової емісії акцій для ТОВ „Металоіндустрія Плюс” при впровадженні у 2009 році пропозицій дипломного дослідження
РОЗДІЛ 4
ОХОРОНА ПРАЦІ
Питання підвищення продуктивності праці, зменшення кількості помилок у роботі багато в чому залежать від безпечних і нешкідливих умов праці. Тому важливим завданням студента дипломника є розроблення організаційно-технічних та санітарно-гігієнічних заходів, здійснення яких виключає можливість виробничого травматизму, професійних захворювань, отруєнь, вибухів і пожеж, негативних екологічних наслідків.
4.1 Характеристика приміщення
За об'єкт дослідження було взято приміщення бухгалтерії ТОВ «Металоіндустрія Плюс», у якому відбувалася робота над дипломним проектом. У вибраному приміщенні 5 робочих місця. Це приміщення розташоване у цегляній будівлі на 2 поверсі 2поверхового будинку. Загальна площа приміщення 20,88 м ( довжина 5,80м; ширина 3,60м), висота2,80м. Розрахуємо площу приміщення, що припадає на одного працюючого, оцінимо ці значення відповідно до СниП 2.09.0487 [54], за якими встановлено, що на кожного працюючого повинно припадати в управлінських приміщеннях не менше ніж 4 м2 робочої площі. Визначаємо площу приміщення, яка припадає на 1 працюючого.
20,88 / 5 = 4,16 м2.
Отже, дане приміщення придатне для працювання 5 осіб управлінського апарату. Висота приміщення повинна бути від підлоги до стелі не менше 2,50м [54]. Висота об'єкта дослідження складає 2,80м.
Для повної характеристики приміщення наведемо план приміщення (рис. 4.1). У приміщенні розташовано 5 комп’ютерів. Напруга джерела живлення комп’ютерів у приміщенні 220 В. У приміщенні є 1 склопластикове вікно,розміщені 4 письмових стола, 3 шафи для зберігання документів, 1 шафа для одягу, 2 сейфи.
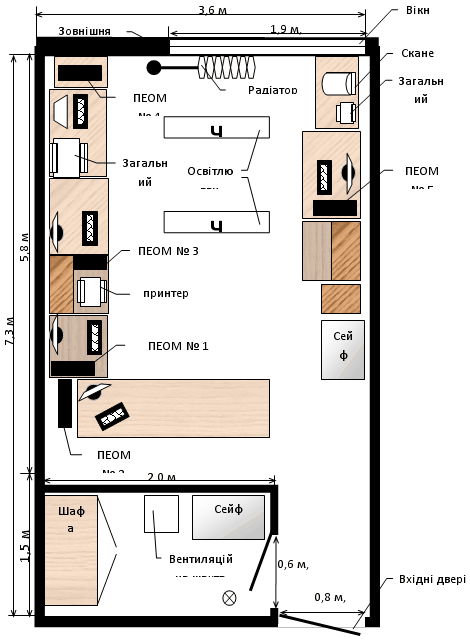
Рис.4.1 Схема приміщення бухгалтерії ТОВ «Металоіндустрія Плюс»
За небезпекою ураження електричним струмом приміщення бухгалтерії належить до приміщень без підвищеної небезпеки ураження електричним струмом [19 ].
4.2 Аналіз стану охорони праці в приміщенні
В аналізі стану охорони праці необхідно зазначити місця, де можливий вплив на працюючих небезпечних або шкідливих виробничих факторів, їх джерела.
Головними потенційними небезпеками можуть бути (згідно ГОСТ 12.0.00374 [19]): небезпека ураження електричним струмом при короткому замиканні проводки; небезпека пожежі у приміщенні, бо в приміщенні знаходиться безліч паперу.
У даному приміщенні не виникали нещасні випадки за останній рік. Проведемо аналіз санітарно-гігієнічних умов у досліджуваному приміщенні.
Дослідимо достатність природного освітлення. Складемо розрахункову схему та зобразимо на ній (рис.4.2, 4.3):
габаритні розміри приміщення (5,80м*3,60м*2,80м)
розміри вікон (1,90м* 1,40м*1шт – металопластик на 2 половинки без фіранки, розташоване прямо під потолок (2 см від потолка));
розміщення вікон за висотою приміщення (висота від підлоги до підвіконня 0,90м, Відносно рівня робочої поверхні + 0,10м)
відстань від вікна до розрахункової точки – 4 м.
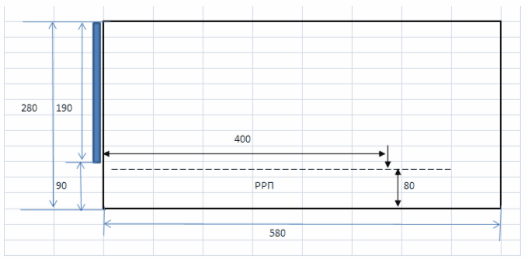
Рис.4.2 Розрахункова схема розташування вікна (кімната в розрізі)
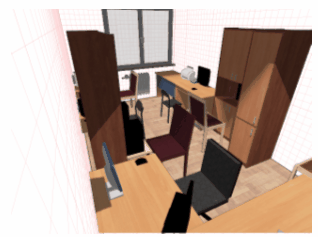
Рис. 4.3 – Схема розрахунку природного освітлення (аксонометрія)
Нормативне значення коефіцієнта природного освітлення (КПО) для четвертого світлового поясу, в якому розташована Україна, визначається у відсотках за формулою [17]:

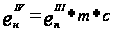 (4.1)
де
 нормоване
значення КПО
для 3го світлового
поясу, яке
визначається
за СниП 11479 [55]. Для
більшості
адміністративно-управлінських
приміщень, у
яких виконуються
роботи третього
розряду (середньої
точності) для
бокового освітлення
складає 1,5%; [18]
m коефіцієнт світлового клімату (для України m = 0,9);
с коефіцієнт сонячності. Для географічної широти м. Дніпропетровська розташоване в межах 0,751,0. Візьмемо с = 0,88.
 =
1,5*0,9*0,88 = 1,19 (%)
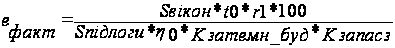 ,
(4.2)
де Sвікон— площа всіх вікон у приміщенні, м2 ;
Sвікон = 1,9 *1,4*1 = 2,66 (м2)
Sпідлоги площа підлоги приміщення, м2 ;
Sпідлоги =20,88 м2
t0 загальний коефіцієнт світлопроникності віконного прорізу. Для віконних прорізів адміністративно-управлінських будівель, які не обладнані сонцезахисними пристроями t0 0,5%;
 світлова
характеристика
вікна, береться
із таблиці
[44];
Кзатемн_буд=1, коефіцієнт, що враховує затемнення вікон іншими будинками, якщо будинків немає, то Кзатемн_буд= 1.
Кзапас коефіцієнт запасу, береться у межах Кзапас=1,31,5, візьмемо Кзапас = 1,4 [44].
r1 коефіцієнт, який враховує відбиття світла від внутрішніх поверхонь приміщення. Його значення залежить від розмірів приміщення (довжини і ширини), глибини приміщення (відстані від вікна до протилежної йому стінки ззовні), висоти від верху вікна до рівня робочої поверхні, відстані розрахункової точки від вікна, середньозваженого коефіцієнта відбиття світла від стелі, стін, підлоги, який дорівнює 0,5 (для світлих приміщень з світлими меблями) [44].
Знайдемо наступні розміри даного приміщення:
глибина приміщення складає 5,80 м
відстань від рівня умовної робочої поверхні до верху вікна 0,1+1,9=2,0 м
відношення глибини приміщення до висоти від рівня умовної
робочої поверхні до верху вікна 5,80/2,0=2,9
відношення відстані розрахункової точки від зовнішньої стіни до глибини приміщення 4,00/5,80=0,69
відношення довжини приміщення до його глибини 5,80/3,60=1,61
З таблиці методичної вказівки [44] знаходимо r1 =1,90
Знайдемо
.
Для цього необхідно
мати наступні
розміри приміщення:
відношення довжини приміщення до його глибини 5,80/3,60=1,61 м
відношення глибини приміщення до висоти від рівня умовної робочої поверхні до верху вікна 5,80/2,0=2,9
Знайдемо
.
З таблиці методичної
вказівки [44],
використовуючи
метод екстраполяції,
бачимо наступне:

Повертаючись до формули будемо мати наступне
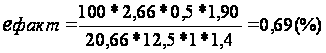
Порівнюючи значення нормативного коефіцієнта природного освітлення і фактичного можна зробити висновок, що фактичне значення КПО майже в 1,9 рази не відповідає нормативному значенню (еф<ен), тобто у досліджуваному приміщенні катастрофічно недостатньо природне освітлення на робочих місцях, віддалених від вікна. Тому навіть у денну пору у приміщенні горять лампи штучного освітлення.
Дослідимо достатність штучного освітлення та порівняємо фактичне значення освітлення, яке створюється наявними у приміщенні джерелами з нормативним.
Нормативне значення освітлення для адміністративно-управлінських приміщень при загальному освітленні за СніП 11479 складає при використанні ламп розжарювання 200 люкс [55].
Ен=200 люкс
Значення фактичного освітлення Еф у приміщенні можна знайти використовуючи метод коефіцієнта використання світового потоку за формулою (4.3) [44]:
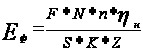 ,
(4.3)
де F світловий потік лампи. Лампа потужністю 100 Вт створює світловий потік у 1450 лм (F = 1450 лм );
S площа приміщення, м2;
Z коефіцієнт нерівномірності освітлення, для ламп розжарювання складає 1,15;
N кількість світильників, шт (N = 2);
n кількість ламп у світильнику, шт (n = 3);
К коефіцієнт запасу, К = 1,52;
 =
0,5, це коефіцієнт
використання
світлового
потоку.
Для світильників, які традиційно використовуються в адміністративних будівлях, для традиційних розмірів приміщення і кольорового оформлення коефіцієнт використання може набувати значень у межах 0,4 0,6.
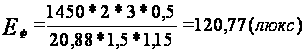
Порівнюючи нормативне значення освітлення з фактичним, можна зробити висновок про неефективність штучного освітлення (Еф < Ен) і про необхідність додаткових заходів щодо поліпшення штучного освітлення у досліджуваному приміщенні.
Дослідимо достатність вентиляції у приміщенні. Відповідно до СніП 2.09.0487 об'єм виробничого приміщення, що припадає на кожного працюючого, повинен складати не менше 40 м3 [54].
Розрахуємо об'єм приміщення, що припадає на кожного працюючого:
V(1 працівника) = (Sпідлоги * H) /N= (3,60*5,80*2,80): 5 = 11,70 м3.



 Це
не відповідає
СНіП 2.09.0487 [54]. Тому
для нормальної
роботи у приміщенні
необхідно
забезпечити
постійний
повітрообмін
за допомогою
вентиляції
не менше ніж
I1 = 30 м3 /год на
кожного працюючого.
Ln = I1*n = 30*5 = 150 (м3/час) (4.4)

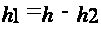
h = 2,0
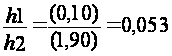
h1 = 2,0 – h2 > h1 = 0,053* h2
1,053* h2 = 2,0 > h2 = 1,90 > h1 = 0,10
Фактичний повітрообмін, враховуючи, що від ј до 1/2 робочого часу по черзі відкриті то половинку вікна, то вхідні двері в коридор, можна розрахувати за формулою [44]:
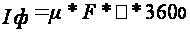 ,
(4.5)
де
 = 0,55 коефіцієнт
витрати повітря;
F площа відкриваємого вікна або вихідного отвору двері в коридор, через який буде виходити повітря;
F= 1,4 *1,9*0,5=1,33 м2
Формула, за якою можна розрахувати швидкість виходу повітря через половинку вікна, або через відкриті двері (вентиляційний канал), м/с.
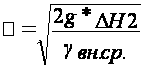 (4.6)
де g прискорення вільного падіння, g=9,8 м/с2;
Н2 тепловий напір, під дією якого буде здійснюватися вихід повітря з кватирки або через вентиляційний канал;
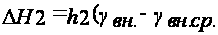 )
(4.7)
де h2 висота від площини однакових тисків до центра відкриваємої половинки вікна. Відстань від площини однакових тисків до центрів верхнього і нижнього прорізів обернено пропорційна квадратам площ цих прорізів;
Теплий період:
 =
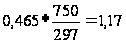 ,
об’ємна вага повітря ззовні приміщення, кгс/см3;
 =
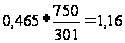 ,
об’ємна вага повітря зсередини приміщення, кгс/см3;
h2
= 0.665
 =
0,665 * ( 1,17 – 1,16 ) = 0,00665
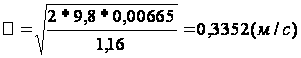
Iфакт_тепл= 1,33*0,55*0,3352*3600 /2= 441,35 (м3/год)
Холодний період:
=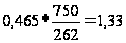 ,
об’ємна вага повітря ззовні приміщення, кгс/см3;
=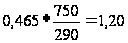 ,
об’ємна вага повітря зсередини приміщення, кгс/см3;
=
0,665 * ( 1,33 – 1,20 ) = 0,0865