Аналіз ліквідності підприємства
Кана= ,
де (9)
4.Коефіцієнт придатності нематеріальних активів, який розраховується за формулою:
Кпр= ,
де (10)
Кпр- коефіцієнт придатності нематеріальних активів,
ВНАз- залишкова вартість нематеріальних активів,
ВНАп- первісна вартість нематеріальних активів.
5.Загальний коефіцієнт нагромадження амортизації, розраховується за формулою:
Кн=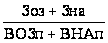 (11)
6.Загальний коефіцієнт придатності операційних необоротних активів розраховується за формулою:
Кпр ноа=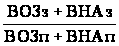 ,
(12)
Кпр ноа- загальний коефіцієнт придатності операційних необоротних активів.
Результати розрахунків представлено в таблиці 2.4.
Таблиця 2.4
Аналіз ефективності використання основного капіталу підприємства
| Показники | На початок періоду | На кінець періоду | Абсолютне відхилення | Відносне відхилення,% |
| 1.Коефіцієнт зносу основних засобів | 0,36 | 0,34 | -0,02 | -6,85 |
| 2.Коефіцієнт придатності основних засобів | 0,64 | 0,66 | 0,02 | 3,89 |
| 3.Коефіцієнт амортизації нематеріальних активів | 0,09 | 0,11 | 0,02 | 25,71 |
| 4.Коефіцієнт придатності нематеріальних активів | 0,91 | 0,89 | -0,02 | -2,57 |
| 5.Загальний коефіцієнт нагромадження амортизації | 0,31 | 0,30 | -0,01 | -2,48 |
| 6.Загальний коефіцієнт придатності операційних необоротних активів | 0,69 | 0,70 | 0,01 | 1,11 |
За даними таблиці 2.4 видно, що на початок періоду основні фонди підприємства були зношені на 36%, а на кінець періоду на 34%, тобто зменшився на 2% за рахунок введення нового обладнання. Відповідно коефіцієнт придатності збільшився на 2%. Коефіцієнт придатності нематеріальних активів на початок періоду складав 91%, а на кінець періоду 89%. Загальний коефіцієнт придатності необоротних активів на підприємстві на початок періоду складало 69%, а на кінець періоду 70%.
Наступним кроком є оцінка обсягу, структури та динаміки оборотного капіталу підприємства (таблиця 2.5).
Таблиця 2.5
Аналіз обсягу, структури і динаміки оборотного капіталу підприємства
| Показники | На початок періоду | На кінець періоду | Абсолютне відхилення по сумі, тис.грн. | Абсолютне відхилення по структурі,% | ||
| тис.грн. | % до підсумку | тис.грн. | % до підсумку | |||
| Запаси: | ||||||
| виробничі запаси | 1050 | 18,94 | 1215 | 19,41 | 165 | 0,47 |
| незавершене виробництво | 26,25 | 0,47 | 162 | 2,59 | 135,75 | 2,11 |
| готова продукція | 52,5 | 0,95 | 210,6 | 3,36 | 158,1 | 2,42 |
| Товари | 2415 | 43,56 | 2727 | 43,57 | 312 | 0,01 |
| Векселі одержані | 393,75 | 7,10 | 432 | 6,90 | 38,25 | -0,20 |
| Дебіторська заборгованість за товари, роботи, послуги | 787,5 | 14,20 | 864 | 13,81 | 76,5 | -0,40 |
| Дебіторська заборгованість за розрахунками: | ||||||
| з бюджетом | 15,75 | 0,28 | 0 | 0,00 | -15,75 | -0,28 |
| за виданими авансами | 94,5 | 1,70 | 32,4 | 0,52 | -62,1 | -1,19 |
| Інша поточна дебіторська заборгованість | 52,5 | 0,95 | 10,8 | 0,17 | -41,7 | -0,77 |
| Поточні фінансові інвестиції | 131,25 | 2,37 | 54 | 0,86 | -77,25 | -1,50 |
| Грошові кошти та їх еквіваленти: | 0,00 | 0,00 | 0 | 0,00 | ||
| в національній валюті | 183,75 | 3,31 | 540 | 8,63 | 356,25 | 5,31 |
| в іноземній валюті | 315 | 5,68 | 10,8 | 0,17 | -304,2 | -5,51 |
| Інші оборотні активи | 26,25 | 0,47 | 0 | 0,00 | -26,25 | -0,47 |
| Усього оборотних активів | 5544 | 100,00 | 6258,6 | 100,00 | 714,6 | 0,00 |
За даними цієї таблиці видно, що у складі оборотних активів підприємства найбільшу частку займають товарні запаси (більше 43%), виробничі запаси (біля 19%) та дебіторська заборгованість за товари, роботи та послуги (біля 14%).
Наступним етапом аналізу є аналіз оборотності капіталу, який проводиться за допомогою наступних показників:
1.Коефіцієнт оборотності капіталу, розраховується за формулою:
Кок= ,
де (13)
Кок-коефіцієнт оборотності капіталу,
ВР- виторг від реалізації продукції,
Ксер- середня величина капіталу.
Кок =2592/((12264+16601,4)/2) =0,18 разів за рік
2. Період обороту всього капіталу
По= ,
де (14)
По-період обороту всього капіталу,
Д- кількість днів у періоді.
По =(((12264+16601,4)/2)*365)/2592 =2032,38 днів
3.Коефіцієнт оборотності власного капіталу
Ковк= ,
де (15)
Ковк- коефіцієнт оборотності власного капіталу,
ВКсер- середня величина власного капіталу.
Ковк =2592/((9980,25+11838,6)/2) =0,24
4.Період обороту власного капіталу
Повк= (16)
Повк =(((9980,25+11838,6)/2)*365)/2592 =1536,24 днів
5.Коефіцієнт оборотності позикового капіталу
Копк= ,
де (17)
Копк- коефіцієнт оборотності позикового капіталу,
ПКсер- середня величина позикового капіталу.
Копк =2592/((2283,75+4762,8)/2) =0,74
6.Період обороту позикового капіталу
Попк= (18)
Попк =(((2283,75+4762,8)/2)*365)/2592 =496,14 днів
7. Коефіцієнт оборотності кредиторської заборгованості
Кокз= (19)
Кокз =2592/((992,25+921,6)/2)=2,71 раза
8.Період оборотності кредиторської заборгованості
Покз= (20)
Покз =(((992,25+921,6)/2)*365)/2592 =134,75 днів.
Аналіз оборотності оборотних активів дає змогу судити про те, що коефіцієнт оборотності капіталу дорівнює 0,18, це означає, що за рік оборотні активи обернуться 0,18 раз. Період їх обороту дорівнює 2032,38 днів.
Оборотний власний капітал підприємства за рік обернеться 0,24 раз, період його обороту дорівнює 1536,24 днів.
Позиковий капітал обернеться 0,74 рази за рік, його період обороту дорівнює 496,14 дні.
Коефіцієнт оборотності кредиторської заборгованості дорівнює 2,71 рази, а період обороту 134,75 днів.
Наступним кроком аналізу є аналіз оборотності обігових коштів. На цьому етапі аналізу необхідно проаналізувати оборотність обігових коштів підприємства та розрахувати вивільнення (залучення) обігових коштів у зв’язку зі зміною їх оборотності попереднього періоду. Середні залишки всіх обігових коштів за попередній період становили 3055 тис.грн., у тому числі матеріальних 2110 тис.грн.
Результати розрахунків представлено в таблиці 2.6.
Таблиця 2.6
Показники оборотності обігових коштів
| Показники | За попередній період | За звітний період | Абсолютне відхилення, тис.грн. | Відносне відхилення,% |
| 1. Дохід від реалізації продукції, тис.грн. | 1890,00 | 2592,00 | 702,00 | 37,14 |
| 2. Середні залишки всіх обігових коштів, тис.грн. | 3055,00 | 5901,30 | 2846,30 | 93,17 |
| у т.ч. матеріальних, тис.грн. | 2110,00 | 3929,18 | 1819,18 | 86,22 |
| 3. Період обороту обігових коштів, днів | 589,99 | 831,01 | 241,02 | 40,85 |
| у т.ч. матеріальних | 407,49 | 553,30 | 145,81 | 35,78 |
| 4. Коефіцієнт оборотності обігових коштів | 0,62 | 0,44 | -0,18 | -29,00 |
| у т.ч. матеріальних | 0,90 | 0,66 | -0,24 | -26,35 |
| 5. Коефіцієнт закріплення обігових коштів | 1,62 | 2,28 | 0,66 | 40,85 |
| у т.ч. матеріальних | 1,12 | 1,52 | 0,40 | 35,78 |
| 6. Вивільнення (-), залучення (+) обігових коштів у зв’язку із зміною їх оборотності порівняно з попереднім роком, тис.грн. | 1711,59 | |||
| у т.ч. матеріальних | 1035,46 |
Ґрунтуючись на данних таблиці 2.6, можна зробити висновок про те, що період обороту обігових коштів за попередній період дорівнював 589,99 дні, а на кінець року він збільшився на 241,02 дні, відповідно період обороту матеріальних обігових коштів за попередній період дорівнював 407,49 дні., а на кінець періоду він збільшився на 35,78%. Аналогічні зміни відбулись з коефіцієнтом закріплення.
За звітний період відбулось додаткове залучення обігових коштів в обсязі 1711,59 тис.грн. у т.ч. матеріальних в обсязі 1035,46 тис.грн., у зв’язку із уповільненням його оборотності на 29%, (матеріальних 26,35%).
В процесі проведення аналізу оборотних коштів підприємства також слід проаналізувати дебіторську заборгованість. Аналіз обсягів, старуктури та динаміки дебіторської заборгованості підприємства представлено в таблиці 2.7.
Таблиця 2.7
Аналіз дебіторської заборгованості підприємства
| Показники | На початок періоду | На кінець періоду | Відхилення | |||
| тис.грн. | % | тис.грн. | % | по сумі | по структурі | |
| 1.Дебіторська заборгованість | ||||||
| за товари, роботи, послуги | 787,5 | 82,87 | 864,0 | 95,24 | 76,50 | 12,37 |
| за розрахунками з бюджетом | 15,8 | 1,66 | 0,0 | 0,00 | -15,75 | -1,66 |
| за виданими авансами | 94,5 | 9,94 | 32,4 | 3,57 | -62,10 | -6,37 |
| інша поточна дебіторська заборгованість | 52,5 | 5,52 | 10,8 | 1,19 | -41,70 | -4,33 |
| Усього дебіторської заборгованості | 950,3 | 100,00 | 907,2 | 100,00 | -43,05 | 0,00 |
| 2. Поточні активи | 12264,0 | 16601,4 | 4337,40 | 0,00 | ||
| 3. Частка дебіторської заборгованості в загальному обсязі поточних активів, % | 7,75 | 5,46 | -2,28 | |||
У складі дебіторської заборгованості найбільшу питому вагу займає заборгованість за товари, роботи та послуги, найменша частка приходиться на дебіторську заборгованість по розрахункам з бюджетом. На початок періоду частка дебіторської заборгованості в загальному обсязі поточних активів підприємства складала 7,75%, а на кінець періоду вона зменшилась на 2,28% і дорівнювала 5,46%.
Коефіцієнт оборотності дебіторської заборгованості розраховується за формулою:
Кодз= ,
де (21)
Кодз- коефіцієнт оборотності дебіторської заборгованості,
Дзсер- середні залишки дебіторської заборгованості.
Кодз =2592/((950,3+907,2)/2)=2,79 рази
Тривалість періоду погашення дебіторської заборгованості розраховується за наступною формулою:
Тпдз= (22)
Тпдз =(((950,3+907,2)/2)*365)/2592 =130,78 дні
Відношення
середньої
величини дебіторської
заборгованості
до доходу від
реалізації
= (23)
((950,3+907,2)/2)/2592 =0,36
За даними розрахунками видно, що коефіцієнт оборотності дебіторської заборгованості дорівнює 2,79, а тривалість періоду її погашення 130,78 днів. В обсязі доходу від реалізації дебіторська заборгованість займає 36%.
2.3 Аналіз ліквідності та платоспроможності підприємства
В процесі аналізу ліквідності та платоспроможності підприємства необхідно розрахувати наступні показники:
- коефіцінт абсолютної ліквідності,
- проміжний коефіцієнт ліквідності,
- загальний коефіцієнт ліквідності,
- коефіцієнт відновлення платоспроможності,
- коефіцієнт втрати платоспроможності.
1.Коефіцієнт абсолютної ліквідності, який розраховується за формулою:
Кал= ,
де (24)
Кал-коефіцієнт абсолютної ліквідності,
ГК- грошові кошти,
КФВ- короткострокові фінансові вкладення,
ПЗ- поточні зобов’язання
2.Проміжний коефіцієнт ліквідності визначається за формулою:
Кпл=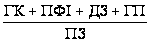 ,
де (25)
Кпл- проміжний коефіцієнт ліквідності,
ПФІ- поточні фінансові інвестиції,
ДЗ- дебіторська заборгованість, термін оплати якої не настав,
ГП- готова продукція.
3.Загальний коефіцієнт ліквідності, що розраховується за формулою:
Кзл= ,
де (26)
Кзл- загальний коефіцієнт ліквідності,
КОб- оборотний капітал.
4.Коефіцієнт відновлення платоспроможності визначається за наступною формулою:
Квп=(Кпл(кін)+ *Кпл(кін)-Кпл(поч))/2,
де (27)
Квп- коефіцієнт відновлення платоспроможності,
Кпл(кін)- коефіцієнт поточної ліквідності на кінець періоду,
Твп- період відновлення платоспроможності,
Т-тривалість періоду,
Кпл(поч)- коефіцієнт поточної ліквідності на початок періоду.
5. Коефіцієнт втрати платоспроможності, розраховується за формулою:
Квтп==(Кпл(кін)+ *Кпл(кін)-Кпл(поч))/2,
де (28)
Квтп- коефіцієнт втрати платоспроможності,
Твтп- період втрати платоспроможності.
Результати розрахунків представлено в таблиці 2.8.
Таблиця 2.8
Аналіз ліквідності та платоспроможності підприємства
| Показники | На початок періоду | На кінець періоду | Абсолютне відхилення |
| 1.Коефіцієнт абсолютної ліквідності | 0,35 | 0,20 | -0,14 |
| 2.Проміжний коефіцієнт ліквідності | 1,32 | 0,78 | -0,54 |
| 3.Загальний коефіцієнт ліквідності | 3,65 | 2,28 | -1,37 |
| 4.Коефіцієнт відновлення платоспроможності | 0,26 | ||
| 5. Коефіцієнт втрати платоспроможності | 0,32 |
В таблиці 2.8 представлено аналіз ліквідності та платоспроможності підприємства. Так, на початок року коефіцієнт абсолютної ліквідності на початок року дорівнював 0,35, а на кінець року 0,2. Отриманий результат свідчить про нормальний фінансовий стан підприємства, тому що його результат знаходиться в оптимальних межах.
Проміжний коефіцієнт ліквідності на початок року дорівнював 1,32, а на кінець періоду 0,78, загальний коефіцієнт ліквідності на початок року становив 3,65, а на кінець року 2,28. Як видно з таблиці усі ці показники на кінець року зменшились, що свідчить про погіршення фінансового стану підприємства.
Коефіцієнт відновлення платоспроможності дорівнює 0,26, а коефіцієнт втрати платоспроможності 0,32.
2.4.Аналіз прибутку та рентабельності підприємства
На першому етапі аналізу прибутку та рентабельності підприємства необхідно дослідити динаміку фінансових результатів діяльності підприємства (таблиця 2.9).
Таблиця 2.9
Динаміка фінансових результатів діяльності підприємства
| Показники | За попередній період | За звітний період | Абсолютне відхилення, тис.грн. | Відносне відхилення,% |
| Валовий прибуток | 420,00 | 729,00 | 309,00 | 73,57 |
| Прибуток від операційної діяльності | 273,00 | 567,00 | 294,00 | 107,69 |
| Прибуток від неопераційної діяльності | 42,00 | 16,20 | -25,80 | -61,43 |
| Прибуток від звичайної діяльності | 202,13 | 415,80 | 213,68 | 105,71 |
| Чистий прибуток | 220,50 | 405,00 | 184,50 | 83,67 |
За даними таблиці 2.9 видно, що у попередньому періоді валовий прибуток підприємства дорівнював 420 тис.грн., а у звітному 729 тис.грн., прибуток від операційної діяльності у попередньому періоді дорівнював 273 тис.грн., а у звітному періоді його обсяг збільшився на 294 тис.грн. Прибуток від неопераційної діяльності у попередньому періоді дорівнював 42 тис.грн., а у звітному періоді 16,2 тис.грн. Чистий прибуток підприємства у попередньому періоді дорівнював 220,5 тис.грн., а у звітному періоді 405 тис.грн.
Аналіз рентабельності передбачає розрахунок наступних показників рентабельності:
1.Рентабельність активів
Ра= *100,
де (29)
Ра- рентабельність активів,
ЧП- чистий прибуток,
А-активи підприємства.
Ра =(405*100)/((12264+16601,4)/2) =2,81%
2.Рентабельність оборотних активів
Роба= *100,
де (30)
Роба-рентабельність оборотних активів,
ОбА- оборотні активи підприємства.
Роба =(405*100)/((5544+6258,6)/2) =6,86%
3.Рентабельність власного капіталу
Рвк= *100,
(31)
Рвк- рентабельність власного капіталу,
ВК- власний капітал підприємства.
Рвк =(405*100)/((9980,25+11838,6)/2) =3,71%
4.Рентабельність реалізації продукції
Рр= *100,
(32)
Рр- рентабельність реалізації продукції,
ОП- прибуток від операційної діяльності,
Обсяг реалізованої продукції.
Рр(пп) =(273/1890)*100=14,44%
Рр(зп) =(567/2592)*100=21,88%
Зміна рентабельності за рахунок збільшення доходу розраховується наступним чином:
DРд=(Пбаз/Дзв)-(Пбаз/Дбаз)*100% (33)
Зміна рентабельності за рахунок збільшення прибутку розраховується наступним чином:
DРп=(Пзв-Пбаз)/Дзв. (34)
Пбаз- прибуток базисного (попереднього) періоду,
Пзв- прибуток звітного періоду,
Дбаз- доход базисного (попереднього) періоду,
Дзв- доход звітного періоду.
Таблиця 2.10
Факторний аналіз зміни рентабельності підприємства
| Показники | За попередній період | За звітний період | Відхилення абсолютне |
| Дохів (виручка) від реалізації продукції | 1890 | 2592 | 702 |
| Фінансові результати від операційної діяльності | 273 | 567 | 294 |
| Рентабельність реалізації продукції | 14,44 | 21,88 | 7,43 |
| Зміна рентабельності за рахунок зміни доходу | -3,91 | -3,87 | |
| Зміна рентабельності за рахунок зміни прибутку | 11,34 | 11,23 | |
| Загальна зміна рентабельності | 7,43 |
Рентабельність активів підприємства у звітному періоді дорівнювала 2,81%, рентабельність оборотних активів 6,86%, рентабельність власного капіталу 3,71%. Рентабельність реалізації продукції можна розрахувати за попередній та звітний періоди.
Отже, у попередньому періоді рентабельність реалізації продукції дорівнювала 14,44%, а у звітному періоді 21,88%. Тобто вона збільшилася на 7,43%. Це збільшення відбулось в результаті наступних змін: за рахунок зміни доходу, рентабельність продукції зменшилась на 3,91%, а за рахунок зміни прибутку рентабельність збільшилась на 11,34%.
Таблиця 2.11
Аналіз прибутковості підприємства
| Статті | За попередній період | За звітний період | Абсолютне відхилення | Відносне відхилення,% |
| Дохід (виручка) від реалізації продукції | 1890,00 | 2592,00 | 702,00 | 37,14 |
| Прибуток від операційної діяльності | 273,00 | 567,00 | 294,00 | 107,69 |
| Витрати на реалізацію продкукції | 152,25 | 189,00 | 36,75 | 24,14 |
| Дохід/Витрати | 12,41 | 13,71 | 1,30 | 10,48 |
| Прибуток/Витрати | 1,79 | 3,00 | 1,21 | 67,31 |
В таблиці 2.11 представлено аналіз прибутковості операційної діяльності підприємства, з якої ми бачимо, що показник “дохід/витрати” у попередньому періоді становив 12,41, а у звітному періоді 13,71, тобто збільшився на 10,48%. Показник “прибуток/витрати” у попередньому періоді дорівнював 1,79, а у звітному періоді 3, тобто збільшився на 67,31%.
Висновки
Проведений в роботі фінансовий аналіз діяльності підприємства дає змогу зробити наступні висновки:
1. Майно підприємства складається з необоротних та оборотних активів. Необоротні активи підприємства складаються з нематеріальних активів та основних засобів. До складу оборотних активів включають матеріальні оборотні засоби (товарні запаси, виробничі запаси, готову продукцію, напівфабрикати), дебіторську заборгованість, грошові активи та їх еквіваленти.
2. Капітал підприємства складається з власного капіталу та зобов’язань підприємства. На початок періоду власний капітал займав 81,38% в загальному обсязі майна підприємства, а на кінець періоду 71,31%. Зобов’язання підприємства на початок періоду займали 17,08%, а на кінець періоду 26,8%. В свою чергу зобов’язання поділяються на довгострокові та поточні.
3.Коефіцієнт автономії як на початок року так і на кінець знаходився на досить високому рівні. На початок року його значення дорівнювало 0,81, а на кінець 0,71. (оптимальне значення=0,5). Коефіцієнт фінансування на початок року майже у 2 рази перевищував оптимальне значення (оптимальне значення =2), а на кінець року він наблизився до оптимального значення і складав 2,49.
Коефіцієнт довгострокової фінансової незалежності на початок року становив 0,86, а на кінець року-0,82. Коефіцієнт співвідношення довго - та короткострокової заборгованості на початок року становив 0,38, а на кінець року 0,62. Це свідчить про те, що поточні зобов’язання перевищують довгострокові.
На початок року