Бухгалтерский учет в России и США
Ограниченным видом консолидации можно также считать объединение бухгалтерских данных по филиалам и представительствам. Ограниченным потому, что по законодательству Российской Федерации они представляют собой части единого юридического лица и объединение требуется автоматически, а предоставление отчетности, не включающей эти подразделения законодательством не предусмотрено.
заключение
Актуальность и необходимость рассмотрения американского опыта финансового и управленческого учета никем сейчас не ставиться под сомнение. Это необходимо как отдельным предприятиям пытающимся найти партнеров за рубежом, так и всему бухгалтерскому сообществу. Первым это нужно для получения финансовых ресурсов, как в виде кредитов, так и в виде контрактов. Для всего общества это имеет тот смысл, что можно использовать этот опыт в процессе изменения и приспособления российского бухгалтерского учета к реалиям современной экономической ситуации.
Как видно из приведенного выше материала, между российским и американским учетом много различий, которые лежат на самых разных уровнях. Не все из этих различий содержательны, многие из них сводятся к разнице в терминологии или к проблеме перевода. Тем не менее остается множество различий, которые носят принципиальный характер. Безусловно, необходимо иметь представление о всех из них, а некоторые из них могут быть сглажены с пользой для российского учета и экономики.
Следует избегать, тем не менее, впадения в ошибку, которая весьма характерна для многих, в том числе высококвалифицированных специалистов — подмены понятия международный бухгалтерский учет понятием американский GAAP. Разница между ними существенно меньше, чем между ними и российским учетом, но она тоже существенна. В целях проникновения на американский фондовый рынок и, вероятно, работы с международными контрагентами это логично, но если говорить о переходе на международные стандарты, а подразумевать американские, то это способно привести к целому ряду проблем.
Также, использование американского опыта не всегда возможно в российских условиях. Многие различия, в том числе недостаток информации, носящей инвестиционный характер, имеют закономерный характер. Институт мелких инвесторов в Российской Федерации существенно уступает по значимости аналогичному институту в США и раскрытие подробной информации, ориентирующейся на нужды мелких инвесторов, привело бы только к излишнему расходу средств на её подготовку. Также высокий уровень государственного регулирования в сфере бухгалтерского учета имеет основу в виде высокого уровня государственного регулирования во всех областях жизни страны.
По многим параметрам Россия находится ближе к европейским и латиноамериканским странам, чем к США. Было бы естественно использовать при развитии системы бухгалтерского учета опыт стран, которые ближе к России по законодательной и экономической системе, чем пытаться привить на российской почве растение, которое обречено на гибель в виду отсутствия реальных условий для его развития.
Наконец, остро стоит проблема квалификации бухгалтеров. В американских условиях многое может передоверяться квалифицированному заключению бухгалтера, так как высокооплачиваемая и престижная работа привлекает высококвалифицированных специалистов. В России до сих пор невысок средний уровень квалификации бухгалтеров, у многих из них отсутствует экономическое образование. Отказ от использования подробных инструкций в таких условиях может привести к полному хаосу. Другое дело то, что составители инструкций нередко тоже не грешат излишней квалификацией.
Если попробовать сделать вывод, то он сведется к следующему: американский опыт изучать можно и нужно, но при применении его с российских условиях нужно соблюдать осторожность.
Список сносок:
список использованной литературы:
Kieso and Weygandt. Intermediate Accounting. John Wiley &Sons,1989. ISBN: 0-471-63098-5
The development of SEC Accounting. Edited by G.J. Previts. Addisson-Wesley, 1981. ISBN: 0-201-05784-0
Jan R. Williams. Miller GAAP Guide. Harcourt Brace Professional Publishing, 1996. ISBN: 0-15-601913-2
L. Chasteen, R. Flaherty, M. O’Connor. Intermediate Accounting. McGraw-Hill, 1989. ISBN: 0-07-557638-4
R. Baker, V. Lembke, T. King. Advanced Financial Accounting. McGraw-Hill, 1989. ISBN: 0-07-003366-8
Элдон С. Хендриксен, Майкл Ф. ван Бреда. Теория бухгалтерского учета. M: “Финансы и статистика”, 1997. ISBN: 5-279-01669-1
Б. Нидлз, Х. Андерсон, Д. Колдуэл. Принципы бухгалтерского учета. M: “Финансы и статистика”, 1994. ISBN: 5-279-00926-1
Н.П. Кондраков. Бухгалтерский учет. М: Инфра-М, 1996. ISBN:
5-86225-212-6.
Бухгалтерский учет. /под ред. П.С. Безруких. М: Бухгалтерский учет, 1994. ISBN: 5-85428-032-9
З.В. Кирьянова. Теория бухгалтерского учета.
Comparative international accounting/ edited by Nobes C. and Parker R. Prentice Hall, 1995. ISBN: 0-13-328733-5
Arrapan J., Radebaugh L. „International Accounting and multinational enterprises“. John Wiley & Sons, 1985. ISBN 0-471-88231-3
Fox S., Rueschhoff N.G. „Principles of international accounting“ Austin Press, 1986. ISBN: 0-914872-22-2
Николаева. Бухгалтерский учет.
Дэниэлс Д.Д, Радеба Ли Х. „ Международный бизнес“.
Лука Пачоли „Трактат о счетах и записях“. М: Финансы и статистика, 1994. ISBN: 5-279-01215-7
Ткач В.И, Ткач М.В. „Международная система учета и отчетности“.
Проблемы использования вычислительной техники в учебном процессе.
ПРИКАЗ Минфина РФ от 26.12.94 N 170 "О положении о бухгалтерском учете и отчетности в российской федерации"
ПРИКАЗ Минфина РФ от 28.07.94 N 100 "Об утверждении положения по бухгалтерскому учету "Учетная политика предприятия"
ПРИКАЗ Минфина РФ от 08.02.96 N 10 "Об утверждении положения по бухгалтерскому учету "Бухгалтерская отчетность организации" (ПБУ 4/96)"
"Положение о документах и документообороте в бухгалтерском учете" (утв. Минфином СССР 29.07.83 N 105)
"Перечень типовых документов, образующихся в деятельности госкомитетов, министерств, ведомств и других учреждений, организаций, предприятий, с указанием сроков хранения" (утв. Главархивом СССР 15.08.88) (ред. от 27.06.96)
ЗАКОН РФ от 27.12.91 N 2118-1 "Об основах налоговой системы в Российской Федерации"
ПРИКАЗ Минфина РФ от 12.11.96 N 97 "О годовой бухгалтерской отчетности организаций" (вместе с "Инструкцией о порядке заполнения форм годовой бухгалтерской отчетности")
УКАЗ Президента РФ от 22.12.93 N 2263 "Об аудиторской деятельности в Российской Федерации" (вместе с "Временными правилами аудиторской деятельности в Российской Федерации).
"Порядок составления аудиторского заключения о бухгалтерской отчетности" (одобрен Комиссией по аудиторской деятельности при Президенте РФ 09.02.96)
приложения
Приложение 1. Аббревиатуры:
AAA - American Association of Accountants
Американская бухгалтерская ассоциация
AcSEC - Accounting Standards Executive Committee
Исполнительный комитет по стандартам бухгалтерского учета
AIA - American Institute of Accountants
Американский институт бухгалтеров
AICPA - American Institute of Certified Public Accountants
Американский институт присяжных бухгалтеров
APB - Accounting Principles Board
Совет по разработке принципов бухгалтерского учета
ARB - Accounting Research Bulletin.
Бюллетень исследования учета
ASR - Accounting Series Release
обзор по бухгалтерскому учету (издается SEC)
CAP - Committee on Accounting Procedure
Комитет по учетным процедурам
CMA - Certificate of Management Accounting
Сертификат специалиста по управленческому учету
CPA - Certified Public Accountant
Присяжный (дипломированный общественный) бухгалтер
FAF - Financial Accounting Foundation
Фонд финансового учета
FASAC - Financial Accounting Standards Advisory Council
Консультативный совет по стандартам бухгалтерского учета
FASB - Financial Accounting Standards Board
Совет по стандартам бухгалтерского учета
FEI - Financial Executives Institute
Институт финансовых руководителей
GAAP - Generally Accepted Accounting Principles
Общепринятые стандарты бухгалтерского учета
GASAC - Governmental Accounting Standards Advisory Council
Консультативный совет по стандартам бухгалтерского учета в государственных организациях
GASB - Government Accounting Standards Board
Совет по стандартам бухгалтерского учета в государственных организациях
IASC - International Accounting Standards Committee
Международный комитет по стандартам бухгалтерского учета
ICC - Interstate Commerce Commission
Межштатная комиссия по торговле
IMA - Institute of Management Accounting
Институт управленческого учета
IRS - Internal Revenue Service
Налоговое управление
NAA - National Association of Accountants
Национальная ассоциация бухгалтеров
NYSE - New York Stock Exchange
Нью-Йоркская фондовая биржа
SEC - Securities Exchange Commission
Комиссия по ценным бумагам и биржевым операциям
UNCTC - United Nations Centre for Transnational Corporations
Центр транснациональных корпораций ООН
Приложение 2. Источники GAAP.
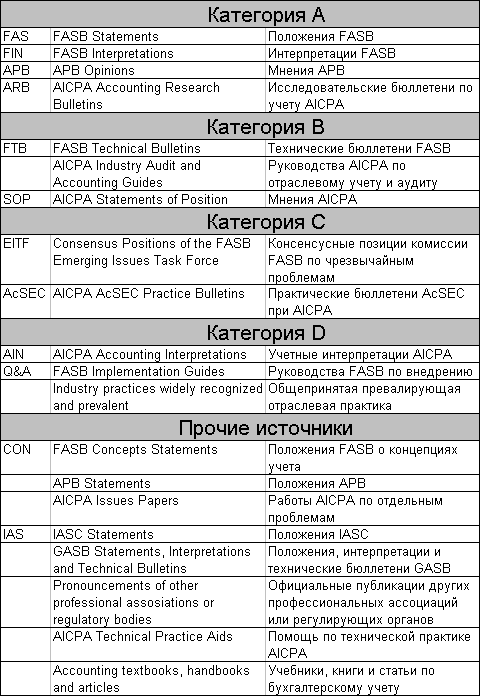
Вышеуказанные источники GAAP разбиты по категориям в зависимости от значимости. Если между ними существует противоречие, то использовать следует принципы более высокой категории. Если друг другу противоречат принципы, принадлежащие к одной категории, то следовать следует тому из них, который лучше отражает экономическую суть операции.
Прочие источники не составляют часть установленных (established) общепринятых принципов, но могут применяться для прояснения ситуации в зависимости от их релевантности для конкретной ситуации, направленности публикации или другого источника и общего признания их автора или издавшего их авторитетного органа как способного участвовать в установлении GAAP. Естественно, что список источников - открытый, т.е. в него могут входить и другие источники.