Технико-экономическое обоснование производства фумигаторов для автомобиля КамАЗ
2) Показатель дисперсии
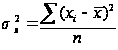
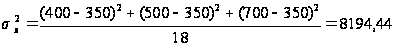
3) Средняя ошибка выборки
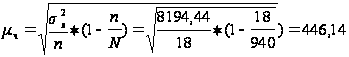
N - генеральная совокупность из статистического сборника N = 940
4) Предельная ошибка выборки равна
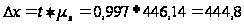
t - коэффициент доверия, зависящий от доверительной вероятности, в нашем случае 0,097.
Находим выборочное среднее
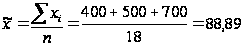
Тогда доверительный интервал для генеральной средней
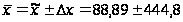
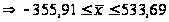
Средняя величина внутригрупповых дисперсий:
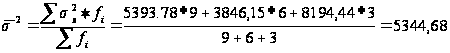
Средняя ошибка выборки будет
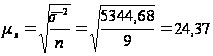
Предельная ошибка выборки будет
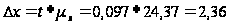
Найдем доверительный интервал для средней интервальной цены
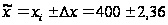
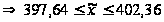
Выборочные доли
Также запишем доверительные интервалы для генеральной и выборочной доли. Найдем выборочную долю:
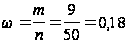
где m=9 - единицы выборки, обладающие изучающим признаком сегмента,
n=50 - общая численность выборки.
2) Средняя ошибка выборки будет
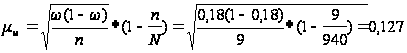
3) Предельная ошибка выборки
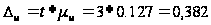
Доверительный интервал для генеральной доли будет таким:
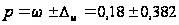 ,
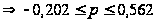
Для всех сегментов
| Тыс. населения | % | |
| Все население | 3768,2 | 100 |
| С доходом до 4-х тыс. руб. | 2637,74 | 70 |
| С доходом от 4-х до 7тыс. руб. | 904,368 | 24 |
| С доходом свыше 7тыс. руб. | 226,03 | 6 |
Определим количество людей с разным доходом, согласных приобрести исследуемый товар.
Для цены равной 400 рублей
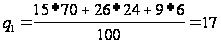
Для цены равной 500 рублей
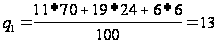
Для цены равной 700 рублей
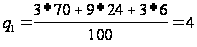
Составим таблицу
| P | 400 | 500 | 700 |
| qобщ | 17 | 13 | 4 |
| pqобщ | 6800 | 6500 | 2800 |
qчелpq1 тыс. руб. График общего спроса

q0
Мо
100 300 400 500 600 700 900
Аппроксимация общего графика
Формула Лагранжа:
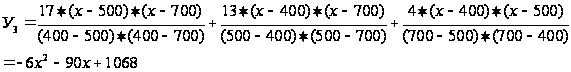
Уравнение выручки получаем, умножив полученное уравнение на х
pq = Y1 * x = - 6 x3 - 90x2 +1068x
Берем от полученного уравнения производную (-18 x2 - 180x + 1068), решаем уравнение, получаем модальное значение цены
Мо = 416 рублей
Полученную моду подставим в исходное выражение Лагранжа и находим количество покупателей q = 17 человек.
Модальная выручка равна
pq = 17 * 416 = 7072 рубля
Выборочные средние для общего графика
Среднюю цену находим по формуле:

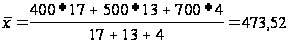
2) Показатель дисперсии
,
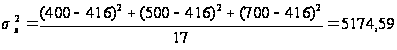
3) Средняя ошибка выборки
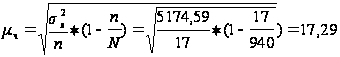
N - генеральная совокупность из статистического сборника N = 940
4) Предельная ошибка выборки равна
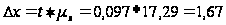
t - коэффициент доверия, зависящий от доверительной вероятности, в нашем случае 0,097
5) Находим выборочное среднее
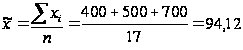
Тогда доверительный интервал для генеральной средней
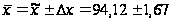
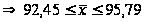
Средняя величина внутригрупповых дисперсий:
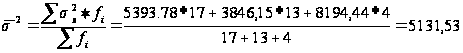
Средняя ошибка выборки будет
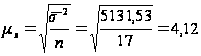
Предельная ошибка выборки будет
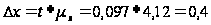
Найдем доверительный интервал для средней интервальной цены
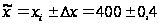
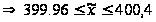
Выборочные доли. Найдем выборочную долю
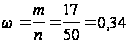
2) Средняя ошибка выборки будет
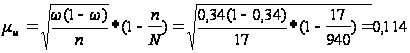
3) Предельная ошибка выборки
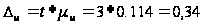
Доверительный интервал для генеральной доли будет таким:
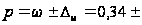
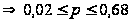
Зная, что по цене 400 рублей товар приобрело 17 человек, и, зная объем выборки n=50 человек, можно найти оптимальное количество товара
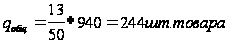
2.2 Анализ поведения затрат, прибыли и объема продаж
Все затраты можно разделить на переменные и постоянные.
Постоянные расходы остаются независимыми от объема в пределах исследуемой области значений. Это очень важное предположение, существенно облегчающее анализ, но и сильно ограничивающее область его применения. В самом деле, при таком предположении объем выпуска продукции ограничен имеющимися основными средствами (из-за условия постоянства величины амортизации). Ни увеличивать их объем, ни получать основные средства в аренду мы не можем.
Переменные расходы остаются независимыми от объема выпуска в пределах области рассматриваемых значений. На самом деле величина переменных расходов есть некоторая функция от объема производства, так как существует закон уменьшения предельной производительности факторов производства.
Цена реализации продукции не меняется. Это наиболее уязвимое предположение, так как цена реализации продукции зависит не только от действий самого предприятия, но и от структуры спроса на рынке, действий конкурентов и т.д.
Цены на материалы и услуги, используемые в производстве, не меняются. Ситуация аналогичная с ценой реализации
Производительность труда не меняется. Следовательно, при постоянных ценах на труд отдача этого ресурса не меняется
Рассматривается производство только одного товара.
Затраты зависят только от объема выпуска.
Объем производства равен объему продаж, или изменения начальных и конечных запасов в итоге незначительны.
Зависимость затрат от выпуска
Z
Zперем
Zпост
Z2
Z1
Z0
Q
qчелpq тыс. руб.
График поведения затрат, прибыли и объема продаж
Ф
Z2
CFi
Z1
100 300 400 500 600 700 900 Z0
2.3 Оценка инвестиционного проекта
С формальной точки зрения любой инвестиционный проект зависит от ряда параметров, которые в процессе анализа подлежат оценке и нередко задаются в виде дискретного распределения, что позволяет проводить этот анализ в режиме имитационного моделирования. В наиболее общем виде инвестиционный проект Р представляет собой следующую модель:
P = {ICi, CFk, n, r},
где ICi - инвестиция в i-м году, i = 1, 2, …, m (чаще всего считается, что m = 1);
CFi - приток (отток) денежных средств в k-м году, k=1, 2, …, n;
n - продолжительность проекта;
r - ставка дисконтирования.
2.3.1 Метод расчета чистого приведенного эффекта
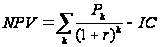
Необходимый объем инвестиционных денежных средств для реализации проекта - 810000 рублей.
Сумма денежного потока в первый год - 450000 рублей, во второй год - 520000 рублей. Зададимся ставкой дисконтирования 10%.
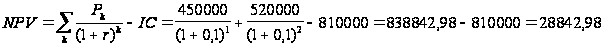
Очевидно, что если NPV>0, то проект следует принять;
2.3.2 Расчет индекса доходности
Этот метод является следствием метода NPV.
В отличие от чистого приведенного эффекта индекс рентабельности является относительным показателем: он характеризует уровень доходов на единицу затрат, т.е. эффективность вложений - чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект.
Индекс доходности рассчитывается по формуле:
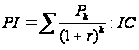
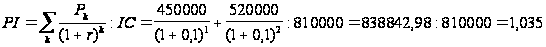
PI>1 - проект можно принять
2.3.3 Расчет периода окупаемости
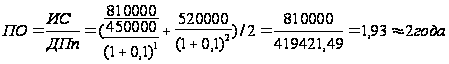
Данный инвестиционный проект окупается за 2 года.
2.3.4 Расчет внутренней нормы доходности
Зададимся ставкой дисконтирования, при которой функция NPV=f (v) меняет свое значение с "+" на "-".
i1=15%, i2=16%
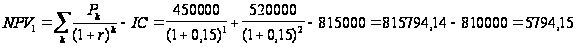
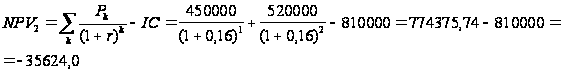
Далее используем формулу:
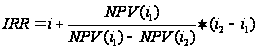
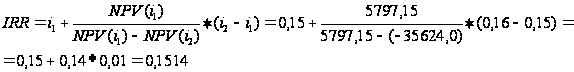
NPV-Inv
0,01 0,02 0,03 0,04 0,05 0,06 0,07 0,08 0,09 0,10,0,110,12 0,13 0,14 0,15 0,16 0,17 0,18 0, 19,020,021 0,22 0,23 0,24 r
3. Технико-экономическое обоснование производства фумигаторов для автомобиля КамАЗ
3.1 Общая характеристика предприятия
Организация была создана в 1980г. и специализируется на выпуске технологического оборудования. Как общество с ограниченной ответственностью ООО "КамазСпецМаш" зарегистрировано 10.06.1999г.
Учредителем общества является ОАО "КамАЗ".
ООО "КСМ" находится по адресу 423808, Республика Татарстан, г. Набережные Челны, пр. Мусы Джалиля, 29.
Здесь оборудованы:
| Производственный корпус |
| Столовая |
| Складские помещения материалов и комплектующих |
| Вспомогательное помещение |
| Центральный офис |
| Рабочая автостоянка |
| Магазин |
Производственное здание сооружено из кирпича, имеет бетонные полы, оснащено системой вентиляции, подводом электроэнергии, воды, сжатого воздуха (т.е. капитальными энергоносителями), противопожарными средствами и отводами стоковых отходов. Имеются пути для подъезда к зданию грузового и легкового автотранспорта и места для парковки автомобилей клиентов.
Магазин розничной торговли расположен в арендуемом помещении, находящемся по адресу Новый город, Ленинский проспект, то есть в деловой части города. Площадь магазина составляет 150 кв. метров.
Целями деятельности ООО "КСМ" является выполнение работ: производство продукции, оказание услуг в целях удовлетворения общественных потребностей и получения прибыли.
Для достижения указанных целей ООО "КСМ" осуществляет следующие основные виды деятельности:
производство технологического оборудования на а/м КамАЗ, в т. ч. налажено производство фумигаторов для а/м КамАЗ, которые я рассматриваю в данном дипломе;
оказание термогальванических услуг;
оказание услуг по нанесению износостойких покрытий: нитрида, титана;
оксидирование, фосфатирование, цинкование, хромирование деталей (с поверхностью до 1,5 кв. м);
производство пресс-форм;
Общая экономическая характеристика ООО "КСМ" за 2003 год представлена следующими данными.
По состоянию на 1.01.03 г. валюта баланса составляет 1 466 704 тыс. руб.
Актив баланса:
| - внеоборотные активы | 11072001 |
| - оборотные активы | 164485000 |
Пассив баланса:
| - капитал и резервы | 802904000 |
| - краткосрочные пассивы | 363704000 |
Оценка ликвидности
| Коэффициент текущей ликвидности | |
| На 1.01.03 | На 1.01.04 |
| 3,46 | 3,5 |
Теоретически оптимальная величина коэффициента текущей ликвидности должна варьировать между 1 - 2 пунктами. Коэффициент текущей ликвидности увеличился на 0,04 пункта (7,6%) и составил 3,5.
Оценка быстрой ликвидности
| Коэффициент быстрой ликвидности | |
| На 1.01.03 | На 1.01.04 |
| 0,57 | 1,54 |
Коэффициент быстрой ликвидности характеризует способность фирмы оплачивать задолженность наиболее ликвидными средствами. Теоретически допустимое значение коэффициента составляет 0,7 - 0,8 пункта. Коэффициент быстрой ликвидности равен 1,54, он увеличился на 0,97 пункта за счет увеличения дебиторской задолженности.
Оценка деловой активности.
| Оборачиваемость оборотных средств | |
| На 1.01.03 | На 1.01.04 |
| 0,66 | 2,4 |
Коэффициент оборачиваемости оборотных средств измеряется в количествах оборотов за данный период и показывает способность средств совершить кругооборот и в конечном итоге принять денежную форму. В частности, способность материалов быть израсходованными на производство и передать свою стоимость готовому изделию, после реализации, которого превратится в деньги. Чем меньше коэффициент, тем меньшее количество раз оборотные средства использовались в производстве. Коэффициент оборачиваемости оборотных средств по состоянию на 1.01.04 г. увеличился по сравнению с коэффициентом на начало года на 1,74 пункта (363,6%) и равен 2,4.
Увеличение коэффициента связано только с увеличением объема реализации продукции.
| Оборачиваемость основных средств | |
| На 1.01.03 | На 1.00.04 |
| 0,22 | 0,93 |
Коэффициент оборачиваемости основных средств показывает эффективность использования активной части основных фондов. Чем больше коэффициент, тем эффективнее использовались основные средства. Коэффициент оборачиваемости основных средств увеличился по сравнению с коэффициентом на начало года на 0,71 пункта (422,7%). Это связано в основном с увеличением объема реализации продукции.
| Оборачиваемость запасов | |
| На 1.01.03 | На 1.01.04 |
| 1,1 | 6,2 |
Коэффициент оборачиваемости запасов характеризует скорость реализации запасов и измеряется в количестве оборотов за данный период. Уменьшение коэффициента говорит о том, что запасы использовались в производстве меньшее количество раз. Коэффициент оборачиваемости запасов увеличился по сравнению с коэффициентом на начало года почти в 5 раз. Резкое увеличение коэффициента произошло за счет увеличения затрат на производство реализованной продукции в связи с ростом объемов реализации.
Ухудшение некоторых показателей произошло за счет увеличения кредиторской задолженности. Однако и факт увеличения дебиторской задолженности неблагоприятен для предприятия. ООО "КСМ" не получает денежные средства от реализации своей продукции, в основном от ТФК. Освоение новых видов товарной продукции, реализация которых не зависела бы от головной компании, могла бы улучшить положение Общества в целом. Также необходимо привлекать краткосрочные финансовые вложения для оздоровления, освоения новых видов деятельности и рынков продукции.
Режим работы предприятия - 1 смена при 5-ти дневной рабочей неделе. Число календарных дней в году - 365, праздничных - 12, выходных - 104, число дней планового ремонта - 5.
ФРВ = Фонд рабочего времени = 365 - (12+104+5) = 244 дня.
3.1.1 Описание продукции
Выпускаемая продукция - фумигатор для автомобилей КамАЗ.
Фумигатор состоит из: вентилятора, нагревательного элемента, пластины от комаров, провода питания от нагревательного элемента к прикуривателю КамАЗ, подающего ток 12 Вольт и крепежа в виде кронштейна.
Принцип работы фумигатора для автомобиля КамАЗ: на вентиляторе устанавливается нагревательный элемент вместе с пластиной от комаров, к нему подсоединяется провод питания, другой штекер подсоединяется к прикуривателю, подающему ток. Вся эта конструкция крепится кронштейном либо к щитку приборов, либо к потолку по усмотрению водителя.
Объем выпускаемой продукции составляет в год:
годовой выпуск = кол-во продаж в день * ФРВ = 10 * 244 = 2440 шт.
Необходимо определить сырьё, материалы, комплектующие с указанием объемов необходимых для производства единицы продукции.
3.1.2 Основные фонды
Здание, в котором идет производство - его площадь и балансовая стоимость: размер общей площади равен 288 м2., балансовая стоимость здания равна 220 тыс. руб.
Станки и оборудование
Таблица № 1
| № п/п | Наименование оборудования |
Кол-во шт. |
Мощность двигателя, кВт. |
Балансовая стоимость, тыс. руб. |
||
| Един. | Всего. | Един. | Всего. | |||
| 1 | Станок обрабатывающий | 1 | 3,5 | 3,5 | 15,3 | 15,3 |
| 2 | Вентиляционная установка "Циклон" | 1 | 11,0 | 11,0 | 22,0 | 22,0 |
| 3 | Шлифовальный станок "BEIW" | 1 | 0,85 | 0,85 | 10,3 | 10,3 |
| ИТОГО | 3 | 15,35 | 15,35 | 47,6 | 47,6 | |
3.1.3 Определение потребности энергетических ресурсов
Силовая энергия на единицу продукции
Q сил. энергия = Мощность общая * время производства ед. продукции (Т пр/ед)
Т пр/ед = Т смены = 8 = 0, 8 час.
Q пр/смен 10
Q сил. энергия = 266,1 * 0,8 = 212,08 кВт
Определение силовой энергии
Таблица № 3
| № | Наименование прибора | Кол-во | Мощность КВТ | |
| Единица | Всего | |||
| 1 | Электрическая лампа | 12 | 0,250 | 3 |
Q кол-во световой энергии = Мощность * Т св/смена = 3*8 = 2,4 кВт
Q пр/смена 10
3.1.4 Оборотные средства
Малоценные и быстроизнашивающиеся инструменты указанием их стоимости и потребности за год приведены в таблице № 4.
Малоценные и быстроизнашивающиеся инструменты
Таблица № 4.
| № п/п | Наименование оборудования | Инструмент | Кол-во блоков, обрабат.1 инструментом | Цена | Потребность за год | |
| Шт. | Руб. | |||||
| 1 | Станок обрабатывающий | Диск по резке пластмассы | 12198 | 280 | 4 | 1120 |
| 2 | Электрорубанок | Лезвие | 200 | 30 | 245 | 7320 |
| ИТОГО | 345 | 8440 | ||||
Потребность год /шт = Qпроизводства/год
Кол-во деталей, обрабатываемых 1 инструментом
Потребность год /шт = 4 = 0,0003 шт.диска
12198
Потребность год /шт = 245 = 2,45 шт.наждачного полотна
10
Спецодежда: я определила, какая спецодежда, в каком количестве, срок её службы и потребность ее в год необходима.
Расчёт стоимости спецодежды
Таблица № 5
| Наименование | Стоимость, руб | Кол на 1 чел. В мес. | Кол на 9 чел. в год | Общая стоимость в год, руб. |
| Перчатки | 26 | 48 | 432 | 11232 |
| Очки | 15 | 1 | 9 | 135 |
| Спецодежда | 800 | 1 | 9 | 7200 |
| Итого | - | - | - | 18567 |
3.1.5 Численность персонала и заработная плата
Структура штатов
Таблица № 6
| № п/п | Профессия, должность | Спис. Числен-ность | Разряд | Заработная плата за месяц, руб. | Заработная плата всего персонала за год. Руб. | |
| Одного работника | Всего персонала | |||||
| Дирекция | ||||||
| 1 | Директор | 1 | Оклад | 2700 | 2700 | 32400 |
| 2 | Гл. бухгалтер | 1 | Оклад | 2300 | 2300 | 27600 |
| Итого | 2 | 5000 | 5000 | 60000 | ||
| ИТР | ||||||
| 3 | Начальник цеха | 1 | Оклад | 1350 | 1350 | 16200 |
| 4 | Мастер | 1 | Оклад | 1200 | 1200 | 14400 |
| Итого | 2 | 2550 | 2550 | 30600 | ||
| Основные рабочие | ||||||
| 5 | Бригадир | 1 | 5 | 1100 | 1100 | 13200 |
| 6 | Сборщик | 1 | 5 | 1000 | 1000 | 12000 |
| 7 | Продавец | 1 | Оклад | 1100 | 1100 | 13200 |
| 8 | Слесарь по ремонту оборудования | 1 | 5 | 1000 | 1000 | 12000 |
| Итого | 4 | 4200 | 4200 | 50400 | ||
Функции персонала:
Директор выполняет управляющими и исполнительными функциями;
Главный бухгалтер выполняет все движения по бухгалтерии, следит за финансовым состоянием фирмы;
Начальник цеха контролирует работу основных рабочих, также в его функции входит работа по размещению рекламы товара;
Бригадир несет ответственность за работу сборщика, следит за выполнением в заданные сроки работы, а также выполняет и функции сборщика;
Продавец занимается реализацией товара в магазине.
Слесарь выполняет работы по содержанию, техническому обслуживанию и ремонту оборудования.
3.1.6 Мероприятия по снижению себестоимости
При анализе себестоимости продукции было установлено, что наибольший удельный вес в ней занимают материальные затраты, а именно: сырье и материалы, полуфабрикаты, энергия всех видов (электроэнергия, тепло-энергия, сжатый воздух, вода на технологические нужды).
В данном дипломном проекте предлагается ряд мероприятий по снижению материальных затрат, т.к. снижение затрат по другим статьям себестоимости является недостаточно эффективным. Например, экономия по статье "Затраты на оплату труда" не целесообразна, т.к уровень заработной платы на ООО "КСМ" является самым низким по всему ОАО "КамАЗ", прочие расходы составляют достаточно небольшую величину. Таким образом, все мероприятия будут направлены на снижение затрат на энергоносители и материалы.
Все мероприятия делятся на две группы: мероприятия, требующие начальных затрат; мероприятия, не требующие начальных затрат.
Дерево целей
3.1.7 Цели и задачи программы качества
1. Обеспечить уверенность потребителей в стабильности качества выпускаемой продукции и способности производства поддерживать необходимый уровень качества.
2. Обеспечить соответствие выпускаемой продукции требованиям безопасности и экологическим требованиям, предусмотренными международными нормами.
3. Обеспечение выпуска конкурентоспособной продукции.
3.2 Расчёт себестоимости по статьям калькуляции
3.2.1 Сырьё и материалы
Необходимо рассчитать количество сырья и материалов, необходимых для производства единицы продукции и указать их стоимость.
Сырье и материалы
Таблица № 7
| Сырье и материалы | Количество потребления | Стоимость единицы материала и сырья, руб | Стоимость материала и сырья за год, руб | ||
| За год | За месяц | За смену | |||
| Вентилятор | 2400 шт. | 200 шт. | 10 шт. | 50 руб. за 1 шт. | 120000 |
| Нагревательный элемент | 2400 шт. | 200 шт. | 10 шт. | 25 руб. за 1 шт. | 60000 |
| Пластина | 4800 шт. | 400 шт. | 20 шт. | 1 руб. за 1шт. | 4800 |
| Провод питания к прикуривателю 12 Вольт | 2400 шт. | 200 шт. | 10 шт. | 80 руб. за 1шт. | 192000 |
| Кронштейн крепления | 2400 шт. | 200 шт. | 10 шт. | 20 руб. за 1 шт. | 48000 |
| ИТОГО | 424800 | ||||
3.2.2 Возвратные отходы
Принимаются равными 10-15% от стоимости сырья заготовки
662400 * 0,10 = 42480 руб.
3.2.3 Основная и дополнительная заработная плата производственных рабочих
Основная и дополнительная заработная плата производственных рабочих (см. таблицу № 6 "Структура штатов")
Основная заработная плата = Σ год. зарплаты = 50400 руб.
Дополнительная заработная плата = Основная зарплата * 15% =
= 50400 * 0,15 = 7560 руб.
3.2.4 РСО - расходы на содержание и эксплуатацию оборудования
Силовая энергия, кВт
Свет = 2,4 * 244 = 585,6 руб.
Силовая энергия = 212,08 * 244 = 51747,52 руб.
Всего = (585,6 + 51747,52) * 0,42 = 523331,2 *0,42 = 21979,91 руб.
3.2.5 Амортизация
Для зданий норма амортизации равна 5% от балансовой стоимости:
220000 * 0,05 = 11000 руб.
Нормы амортизации и амортизационная стоимость оборудования ООО "КСМ" приведены в таблице № 8.
Амортизационная стоимость оборудования
Таблица № 8
| № п/п | Наименование оборудования, марка | Количество, шт. | Балансовая стоимость, тыс. руб. |
Амортизация годовая, Тыс. руб. |
||
| Един. | Всего | % | Сумма | |||
| 1 | Станок обрабатывающий | 1 | 15,3 | 15,3 | 8 | 1,224 |
| 2 | Вентиляционная установка "Циклон" | 1 | 22,0 | 22,0 | 10 | 2,2 |
| 3 | Эл. шлифовочная машинка "SKILL" | 1 | 10,3 | 10,3 | 15 | 1,545 |
| ИТОГО | 3 | 47,6 | 47,6 | 4,969 | ||
3.2.6 Общие цеховые расходы
Общие цеховые расходы 10-15% от суммы затрат предыдущим статьям калькуляции.
Общецеховые расходы рассчитываются при цеховой структуре предприятия. Смета цеховых расходов состоит из ряда статей: "Содержание цехового персонала", "Содержание зданий, сооружений и инвентаря", "Текущий ремонт зданий и сооружений", "Амортизация зданий, сооружений и инвентаря", "Расходы по охране труда", "Возмещение износа