Статистический расчет показателей деятельности предприятия
Вывод: Средняя выработка продукции на одного человека в июле по сравнению с июнем увеличилась на 1 изделие или на 3 %, это означает повышение производительности труда.
Практическая работа №9. Расчет статистических показателей, характеризующих объем и уровень затрат на производство и реализацию продукции
Задание №1
Имеются следующие данные о выпуске водонагревателей и затратах на их производство:
| За предыдущий год | По плану на отчетный год | Фактически за отчетный год | |||
| Выпуск, шт. | Общая сумма затрат, тыс.руб. | Выпуск, шт. | Общая сумма затрат, тыс.руб | Выпуск, шт. | Общая сумма затрат, тыс.руб |
| 2160 | 345,6 | 2400 | 379,2 | 2640 | 411,8 |
Определить:
% изменения себестоимости единицы изделия;
а) по плановым расчетам;
б) фактический;
в) выполнение планового задания.
% отклонения фактической себестоимости изменения от плановых расчетов.
экономию (перерасход) от изменения себестоимости водонагревателей:
а) установленную плановыми расчетами;
б) фактическую.
Решение:
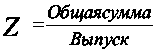 ;
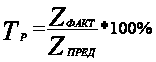 ;
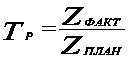 ;
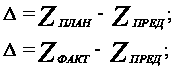
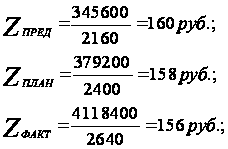

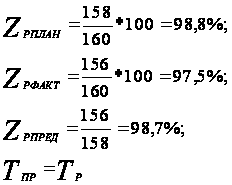
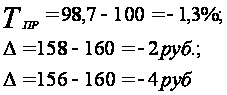
Вывод: Индекс планового задания по изменению себестоимости равен 98,8%, это означает, что планом предусматривалось снизить себестоимость единицы продукции на 1,2%. Индекс выполнения плана составил 98,7 %, т.е. сверхплановое снижение себестоимости составило 1,3%. Индекс фактической себестоимости по сравнению с прошлым периодом равен 97,5%, т.е. фактическое снижение себестоимости единицы продукции составило 2,5%.
Задание №2
По приведенным ниже данным определить:
Производственную и полную себестоимость продукции (работ, услуг) по плановым и фактическим расчетам.
Удельный вес каждой отдельной статьи в полной себестоимости продукции.
Экономию или перерасход затрат по сравнению с плановыми расчетами. Указать резервы, использование которых обеспечит дальнейшее снижение себестоимости продукции.
Исходные и расчетные данные
| Статьи затрат | Фактический выпуск товарной продукции в оценке по себестоимости, руб. | |
| Квартального плана | фактической | |
| Сырье и материалы | 45800 | 446000 |
| Топливо и энергия всех видов на технологические цели | 6800 | 7600 |
| Затраты на оплату труда | 107600 | 109000 |
| Расходы по освоению производства | 40000 | 41000 |
| Потери от брака | - | 4800 |
|
Расходы по содержанию и эксплуатации оборудования Общепроизводственные расходы |
67000 11000 |
65000 101600 |
|
Общехозяйственные расходы Коммерческие |
86000 22000 |
72800 28000 |
Решение:
1)Произ.С.С.- 1-10 статью;
Полн.С.С.-1-15 статью;
Пр.С.С.(план.расч.)=45800+6800=52600 руб.;
Пр.С.С. (факт.расч.)=446000+7600=453600 руб.;
Пол.С.С. (план.расч.)=45800+6800+67000+22000=141600 руб.;
Пол.С.С.(факт.расч.)=446000+7600+4800+65000+28000=551400 руб.;
2)Уд.в.=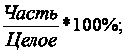
Уд.в.(п)=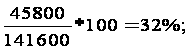 (сырье
и материалы);
Уд.в.(п)=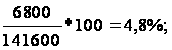 (топливо
и энергия);
Уд.в.(п)=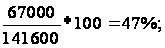 (расходы
по содержанию
и эксплуатации
оборудования);
Уд.в.(п)=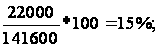 (коммерческие);
Уд.в.(ф)=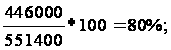 (сырье
и материалы);
Уд.в.(ф)=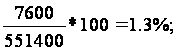 (топливо
и энергия);
Уд.в.(ф)=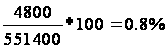 (брак);
Уд.в.(ф)=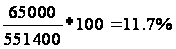 (расходы
по содержанию
и эксплуатации
оборудования);
Уд.в.(ф)=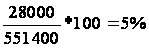 (коммерческие);
3)Сырье и материалы - перерасход затрат;
Топливо и энергия всех видов на технологические цели - экономия затрат;
Брак - перерасход затрат;
Расходы по содержанию и эксплуатации оборудования - экономия затрат;
Коммерческие - экономия затрат.
Вывод: Предполагалось по плану полная себестоимость продукции будет равна 141600 руб., из-за больших затрат по факту полная себестоимость равна 551400 руб., что больше на 409800 руб. Из которой производственная себестоимость по плану равнялась 52600 руб., а по факту -453600 руб., из-за больших затрат сырья и материалов. В целом сырье и материалы, а также брак были перерасходованы, все остальные статьи полной себестоимости составили экономию затрат на производство продукции.
Литература
1)Микроэкономическая статистика: Учебник/Под ред. С.Д. Ильенковой. - М.: Финансы и статистика, 2004.
2) Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск: Новое знание, 2000.
3) Курс социально-экономической статистики: Учебник/ Под ред. М.Г. Назарова. - М.: Финстатинформ, 2002.
4) Андреев Г.И., Витчинка В.В., Смирнов С.А. Практикум по оценке интеллектуальной собственности: Учебное пособие. М.: Финансы и статистика, 2002.