Экономико-математическое моделирование процессов инвестиционно-строительной деятельности
Началом инвестиционно-строительного цикла является денежная форма стоимости. Сущность первой фазы кругооборота инвестиций заключается в авансировании накопленных денежных средств или выделении инвестиционных кредитов для создания основных фондов. Причем денежная форма выступает исходной базой кругооборота инвестиций не только в процессе их создания, но и в случае приватизации собственности или выкупа имущества трудовым коллективом или частным лицом. В этом случае речь идет о движении ранее авансированных денежных средств.
Обобщая и развивая особенности оборота инвестиций в форме денег, товаров и имущественных прав, изложенные в [6, с. 14-19], можно применительно к инвестициям в основной капитал (капитальным вложениям) их кругооборот в агрегированном виде в рыночном хозяйстве представить следующим образом:
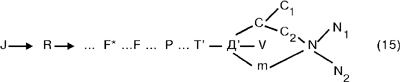 , где:
J, R – см. формулу (14);
F* – незавершенное строительство (величина связанности инвестиций в процессе воспроизводства основного капитала);
F – основной капитал (основные фонды);
P – производительная стадия оборота инвестиций в основной капитал;
T – товарная стадия оборота инвестиций в основной капитал;
Д – денежная стадия оборота инвестиций в основной капитал (цена реализации объекта инвестиционно-строительной деятельности);
C – фонд возмещения;
V – фонд оплаты труда, включая все необходимые отчисления (ПФ, ФЗ, ФМС, соцстрах и др.);
m– чистый доход в форме прибыли;
C1 – фонд возмещения материально- технических затрат (оборотных средств), включаемых в издержки производства (строительные – в процессе производства строительно-монтажных работ; эксплуатационные – в процессе функционирования объекта);
C2 – амортизационный фонд;
N – фонд накопления;
N1 – фонд накопления, направляемый на возмещение потребленных инвестиций в основной капитал;
N2 – фонд накопления, направляемый на новые инвестиции в основной капитал (капитальные вложения).
Развивая модель (15), можно следующим образом отразить специфику строительной и инновационной деятельности как составных элементов кругооборота инвестиций в основной капитал (см. формулы 15а, 16 18).
По стадиям (16) и (17) учтено предварительное авансирование инвестором (заказчиком) производственных затрат генподрядчика и, через него – субподрядчика, а по стадии (18) – предварительное инвестирование инновационной организации, внедряющей научно-техническое новшество (или продавшей ноу-хау).
Расширенная модель кругооборота инвестиций в основной капитал:
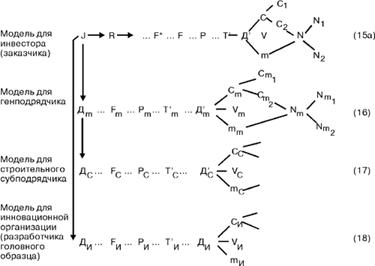
Расшифровка индексов к формулам (16-18):
Дгп - денежные средства генподрядной строительной организации, полученные ею в виде аванса от инвестора (заказчика);
Дс - денежные средства субподрядной строительной организации, полученные ею в виде аванса от генподрядчика;
Ди - денежные средства инновационной организации, полученные ею от инвестора (заказчика) на разработку и реализацию инновационного мероприятия (головного образца);
Fгп - средства, вложенные генподрядчиком в собственный основной и оборотный капитал (строительные машины, транспортные средства, строительные материалы, изделия и конструкции);
Fс - средства, вложенные субподрядной организацией в собственный основной и оборотный капитал;
Fи - средства, вложенные инновационной организацией в разработку головного образца новой техники;
Ргп - процессы технологии, организации и управления строительным производством на уровне генподрядной организации (в стоимостном выражении);
Рс - то же, на уровне субподрядной организации;
Ри - процессы разработки и внедрения головного образца новой техники, а также покупка ноу-хау, патента, лицензии и т.п.;
Тгп - готовая (товарная) строительная продукция для заказчика (сданные в эксплуатацию производственные мощности и объекты социальной сферы);
Тс - промежуточная (товарная) продукция субподрядной организации, принимаемая генподрядчиком;
Ти - готовая инновационная продукция, принимаемая заказчиком или генподрядчиком (в зависимости от условий договора);
Дгп - денежные средства, полученные генподрядчиком от инвестора (заказчика) при окончательном расчете, согласно акту сдачи-приемки введенного в действие объекта;
Дс - денежные средства, полученные субподрядной организацией от генподрядчика при окончательном расчете за выполненные и сданные генподрядчику по акту сдачи-приемки работы;
Ди - денежные средства, полученные инвестором (заказчиком), а также разработчиком от эксплуатации научно-технического новшества (инновации).
Естественно, рассмотренные процессы трансформации инвестиций в основной капитал (см. формулы (15а, 1618)), осуществляются во временном разрезе, то есть с учетом фактора времени.
Ниже излагается модель кругооборота инвестиций с учетом фактора времени применительно к [7, с.183-186], но с использованием рыночных категорий: нормы дисконта, дохода инвестора (инвесторов), расходуемого инвестиционного дохода и др. В основу модели положена схема “обрастания” капиталовложений последующим доходом, образующимся в процессе их хозяйственного применения.
Предполагается, что инвестиции I, овеществленные в основных фондах, дают поступление дохода в размере в год, где – норма дисконта, равная приемлемой для инвестора норме дохода на капитал [3, с. 8]. Получаемый доход (см. графическую модель, рис. 3), в свою очередь, используется (целиком, либо в доле ) на накопление, что дает приток вторичного дохода, соответственно, в размере или и так далее на неограниченный срок (или до окончания расчетного периода).
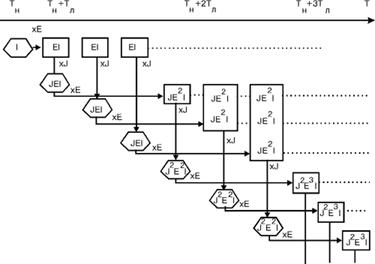
Рисунок 4. Принципы формирования циклов и этапов поступления дохода инвестора от использования инвестиций (фрагмент одной из ветвей кругооборота инвестиций в основной капитал)
На рис. 4 с учетом Тл > 1 (лаг капитальных вложений больше года), Тф < µ (сроки функционирования объекта конечны), J < 1 (инвестиционное накопление в размере J < 1 или полностью), Тн – начальный год вложения средств, Е – норма дисконта в размере, приемлемом для инвестора, Т – шкала времени, – приведен фрагмент одной из ветвей кругооборота инвестиций в основной капитал, из которого виден принцип формирования дохода инвестора, складывающегося из циклов и этапов.
Шестиугольниками обозначены направляемые в строительство средства (инвестиции), а прямоугольниками – доход инвестора, служащий источником новых вложений.
Таким образом, кругооборот инвестиций и доход инвестора формируется по следующей схеме:
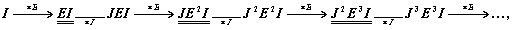 (19)
где подчеркнуты элементы последовательных циклов дохода:
J i-1 E i I, i = 1, 2, 3, ...
В модели на рис. 4 учитывается ограниченность сроков службы основных фондов, а также сроков начисления и использования амортизационных средств на реновацию. Поэтому в схему анализа кругооборота капитальных вложений в процессе инвестиционно-строительной деятельности включаются и годовые поступления реновационных средств. Заметим, что даже если амортизационные отчисления используются в качестве капитальных вложений лишь в конце срока службы основных фондов, и притом – в прежнем виде, они являются источником расширенного воспроизводства вследствие научно-технического прогресса и роста производительности труда.
Включение в процесс кругооборота амортизационных отчислений на реновацию , формируемых в зависимости от величины материализованных в фондах инвестиционных средств () и от нормы амортизации () как , существенно усложняет модель, поскольку необходимо учитывать как доход инвестора, получаемый им в виде накопления амортизации, так и приток амортизационных отчислений, возникающих вследствие инвестиционного накопления доходов предыдущих циклов. Механизм кругооборота средств изображен на рис. 5, где также как и на рис. 4, поступающие в оборот капитальные вложения, амортизация и инвестируемая прибыль (поступающая в оборот часть дохода) показаны в шестиугольниках, а получаемый доход инвестора – в прямоугольниках. Наличие лага между инвестициями и доходом показано сплошной стрелкой, а лага между вложениями и притоком реновационных средств – штриховой стрелкой.
Как следует из рис. 5, при реализации эффективных инвестиционных проектов состав учитываемых циклов дохода, начиная со второго расширяется: если первый цикл формируется множеством элементов , то во второй наряду с входят элементы , в третий – и т.д., причем число компонент цикла равно его номеру. Заметим, что доля расходуемого инвестиционного дохода (инвестируемого накопления) может быть меньше или равна 1, т.е. , в то время как реновационные отчисления должны поступать в инвестиционный оборот полностью (хотя на практике в современной российской экономической среде реновационный доход в большей части используется на цели текущего потребления).
В общем виде формула годового дохода инвестора в t-м году () получается в результате суммирования всех элементов дохода (различных этапов, циклов, их компонент), возникающих в данном -м году:
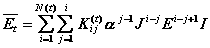 , (20)
где:
I – поступающие в оборот в некотором году tн инвестиции (в качестве начального
года расчетного периода удобно принимать tн = 0); a– годовой уровень притока
отчислений от введенных основных фондов, т.е. норма амортизационных отчислений
на реновацию; J – доля расходуемого инвестиционного дохода, т.е. доля
инвестируемого накопления; i – номер цикла дохода, представляющего собой отдачу
инвестиций I; j – номер компоненты данного цикла дохода (j = 1;i ); E – норма
дисконта, равная приемлемой для инвестора норме дохода на капитал; 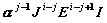 – элемент j-й
компоненты i-го цикла кругооборотного эффекта;
 – коэффициент,
показывающий количество получаемых в t-м году элементов j-й компоненты i-го
цикла инвестиционного дохода; N(t) – количество возникающих в t-м году циклов
инвестиционного дохода.
Величина накопленного к t-му году дохода (Et) определяется суммированием размеров годового дохода инвестора (инвесторов) за период:
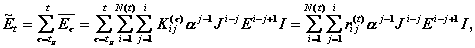 (21)
где:
 – коэффициент,
показывающий количество накопленных к t-му году элементов j-й составляющей i-го
цикла дохода инвестора.
Коэффициенты определяются по алгоритму (здесь не рассматриваемому), который базируется на детальном анализе процедуры формирования инвестиционного дохода путем развертывания во времени схемы, представленной на рис. 4, как это показано для отдельной ветви оборота на рис. 5.
Завершая рассмотрение общей схемы кругооборота инвестиций в основной капитал, следует отметить, что она в принципе остается одинаковой для конкретного объекта (эффективного инвестиционного проекта), их совокупности, отрасли, национальной экономики в целом, а также таких естественных монополий как РАО “Газпром”, РАО “ЕЭС России” и т.п.
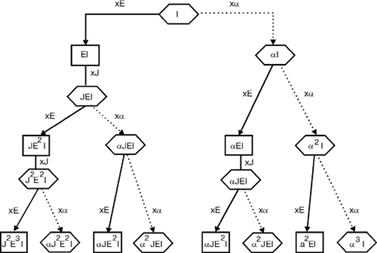
Рисунок 5. Механизм кругооборота инвестиций в основной капитал и других (в частности, амортизации) инвестируемых средств
Возмещение основного капитала должно совершаться в условиях постоянного азвития научно-технического прогресса. Поэтому вновь вводимые в эксплуатацию активные основные фонды (машины и оборудование) должны обладать более высокой производительностью, что предполагает снижение капитальных затрат на единицу мощности.
Накопление стоимостного износа на предприятиях происходит систематически (ежемесячно), в то время как основные производственные фонды не требуют возмещения в натуральной форме после каждого цикла воспроизводства. В результате формируются свободные денежные средства (путем включения амортизационных отчислений в издержки производства), которые могут быть направлены для расширения воспроизводства основного капитала (согласно рис. 4 и 5). Кроме того, вводятся в эксплуатацию новые объекты, на которые по установленным нормам (в процентах от балансовой стоимости) начисляется амортизация. Однако такие объекты не требуют возмещения до истечения нормативного срока службы. Общий объем амортизационных отчислений в нормально функционирующей экономике обеспечивает инвестору не только простое, но и расширенное воспроизводство основных фондов. Начисленный стоимостной износ служит одним из важнейших источников финансирования инвестиционно-строительной деятельности.
В современных условиях предприятия различных форм собственности (акционерные, частные и государственные) самостоятельно разрабатывают инвестиционно-строительные программы и обеспечивают их реализацию соответствующими финансовыми ресурсами. План финансирования инвестиций является для предприятия документом, определяющим стратегию его финансовых возможностей на предстоящий год. В табл. 1, в качестве примера, представлен план формирования источников инвестиционного фонда ОАО “Цементный завод” на 1999 г. Если собственных средств для финансирования инвестиций у предприятия недостаточно, то в этом случае средства могут быть привлечены за счет выпуска ценных бумаг и, при определенных условиях, – кредитов банка. Конкретные условия предоставления такого кредита устанавливаются кредитным договором между предприятием (заказчиком) и банком.
Таблица 1
План формирования источников инвестиционного фонда
ОАО “Цементный завод” на 1999 год (пример)
| Наименование | План показателей на год | В том числе по кварталам (тыс.руб.) | |||
| (тыс.руб.) | I | II | III | IV | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| I. Собственные источники | |||||
| Прибыль | 3425,0 | 787,8 | 822,0 | 856,2 | 959,0 |
| Амортизационные отчисления | 1935,0 | 445,0 | 464,4 | 483,8 | 541,8 |
| Мобилизация внутренних ресурсов в строительстве, осуществляемом хозяйственным способом (+), иммобилизация средств (-) | 10,0 | 2,3 | 2,4 | 2,5 | 2,8 |
| Прибыль по строительно-монтажным работам, выполняемым хозспособом | 60,0 | 13,8 | 14,4 | 15,0 | 16,8 |
| Прочие внутренние финансовые ресурсы - всего | 40,0 | 9,2 | 9,6 | 10,0 | 11,2 |
| В том числе | |||||
| - доходы от попутной добычи полезных ископаемых (строительных материалов) | 15,0 | 3,4 | 3,6 | 3,8 | 4,2 |
| - выручка от реализации основных фондов, не используемых в производстве | 25,0 | 5,8 | 6,0 | 6,2 | 7,0 |
| Собственные средства инвестиционного фонда - итого | 5470,0 | 1258,1 | 1312,8 | 1367,5 | 1531,6 |
| II. Корпоративные средства ОАО, включая уставный фонд | 250,0 | 57,5 | 60,0 | 62,5 | 70,0 |
| Всего собственные инвестиционные средства | 5720,0 | 1315,6 | 1372,8 | 1430,0 | 1601,6 |
| Потребность ОАО в инвестициях (капитальных вложениях) | 7400,0 | 1702,0 | 1776,0 | 1850,0 | 2072,0 |
| Излишек (+), недостаток (-) инвестиционных средств (5720-7400) | -1680,0 | -386,4 | -403,2 | -420,0 | -470,4 |
| III. Привлеченные средства | |||||
| Выпуск ценных бумаг | 500,0 | 115,0 | 120,0 | 125,0 | 140,0 |
| Займы, полученные от других юридических лиц (в качестве вкладов в уставный капитал) | - | - | - | - | - |
| Средства иностранных инвесторов | 750,0 | 172,5 | 180,0 | 187,5 | 210,0 |
| Прочие привлеченные средства | - | - | - | - | - |
| Итого привлеченных средств | 1250,0 | 287,5 | 300,0 | 312,5 | 350,0 |
| IV. Заемные средства | |||||
| Долгосрочные кредиты банка
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |