Государственное регулирование частного предпринимательства
По Программе ЕБРР. За период с мая 1998 г. по 1 декабря 2006 г. всего участвующими банками прокредитовано 218 726 проектов на общую сумму 1785,38 млн. долл. США, из них 30,00% - микрокредиты (172 594 проектов на сумму 535,48 млн. долл. США) и 70,00 % - малые кредиты (46 132 проектов на сумму 1 249,90 млн. долл. США).
По программе АБР. Всего за период с начала реализации Программы на 1 декабря 2006 года АО «Фонд развития малого предпринимательства» (далее - Фонд) профинансировано 95 проектов на общую сумму 54 675,4 тыс. долларов США. За это время были освоены и полностью погашены кредитные средства по 65 проектам на сумму 41 564,61 тыс. долларов США.
По состоянию на 1 декабря 2006 года количество профинансированных проектов (за минусом погашенных) составляет 19, на общую сумму 9968375,70 долларов США (сумма текущей задолженности с учетом погашения основного долга составляет – 6927646,18 долларов США). В освоении средств второго транша займа АБР приняло участие всего 12 банков второго уровня и АО «Астана-Финанс». Фондом профинансирован напрямую один проект, второй передан по договору уступки прав (требовании).
По программе развития малых городов. По состоянию на 1 декабря 2006 года профинансировано 280 проектов на сумму 1 479 102908 тенге.
Фондом также ведется кредитование проектов СМП из малых городов за счет собственных средств. По состоянию на 01.12.06 г. количество действующих проектов составляет 106 на сумму 1009,2 млн. тенге
По программе поддержки отечественных товаропроизводителей. По состоянию на 01.12.2006 г. уполномоченными банками произведено погашение по основному долгу на сумму 22716100,00 долларов США. По состоянию на 01.12.2006 г. задолженность уполномоченными банками погашена. Программа является закрытой.
По программе кредитования субъектов малого предпринимательства (в т.ч. женского предпринимательства) из средств республиканского бюджета. По состоянию на 01.12.2006 г. из средств Республиканского бюджета профинансировано 267 проектов на общую сумму 715 316 005,00 тенге (в том числе 74 проекта по женскому предпринимательству на сумму 192 055 655,00 тенге). Текущая задолженность по основному долгу по состоянию на 01.12.2006 г. составляет 249 618 207,64 тенге. За ноябрь месяц было профинансировано 3 проекта на сумму 3200000,00 тенге.
Кроме того, Советом директоров АО «Фонд развития малого предпринимательства» было принято решение о снижении ставки вознаграждения по финансированию проектов по линии женского предпринимательства, входящих в Программу кредитования субъектов малого предпринимательства за счет средств республиканского бюджета (в том числе женского предпринимательства) с 12% годовых до 9%. Финансовая поддержка развития субъектов малого предпринимательства Фондом позволила создать порядка 250 тыс. рабочих мест во всех регионах нашей республики. Проблемы Фонда: это - недоступность инвестиционных средств для малого предпринимательства вследствие недостаточности у них залоговых средств.
В соответствии с планом мероприятий по реализации Концепции развития АО «Фонд развития малого предпринимательства» на 2005-2007 годы, утвержденного постановлением Правительства Республики Казахстан от 22 августа 2005 года № 862, АО «Фонд развития малого предпринимательства» (далее – АО «ФРМП») оказывает финансовую поддержу действующим микрокредитным организациям (далее - МКО) и принимает участие в уставном капитале по созданию МКО вне зависимости от местонахождения, а также спецификации деятельности.
По состоянию на 1 декабря 2006 года с начала реализации Концепции развития АО «Фонд развития малого предпринимательства» на 2005-2007 годы, утвержденного постановлением Правительства Республики Казахстан от 22 августа 2005 года № 862 АО «ФРМП», поддержаны 116 проектов на общую сумму 3938,26 млн. тенге, из которых 29 проектов зарегистрированы и осуществляют свою деятельность в районных центрах и сельских местностях. Кроме того, в целях повышения уровня доходов, снижения бедности и развития индивидуального и семейного предпринимательства сельского населения на основе микрокредитования с 2005 года филиалами АО «Фонд финансовой поддержки сельского хозяйства» реализуется бюджетная программа «Организация системы микрокредитования сельского населения». На реализацию данной бюджетной программы из республиканского бюджета в 2005 году был выделен 1,0 млрд. тенге, в 2006 году – 2 млрд. тенге.
Микрокредитные и микрофинансовые организации являются 3-м уровнем системы кредитования страны и призваны удовлетворять потребности в финансовых услугах предпринимателей, неохваченных, в силу ряда объективных факторов (большие административные расходы, отсутствие кредитной истории, рентабельных проектов и ликвидного обеспечения) заинтересованностью банковского сектора. Микрокредитные и микрофинансовые организации, осуществляющие только кредитование за счет своего капитала, грантов и взносов участников программ для мелких предпринимателей, представляют наименее регулируемый со стороны государства уровень системы кредитных отношений. Вместе с тем, деятельность данных организаций, с учетом рисков, связанных с обслуживанием целевой группы заемщиков, является наиболее затратоемкой в сравнении с деятельностью других кредитных учреждений. Также в своей деятельности микрокредитные и микрофинансовые организации помимо выдачи микрокредитов, занимаются обучением и предоставлением консультационной помощи по ведению малого бизнеса потенциальным заемщикам для снижения собственных рисков. Таким образом, наряду с решением экономических задач, микрокредитные и микрофинансовые организации параллельно задействованы в решении социальных задач, направленных на развитие предпринимательской инициативы, обеспечение самозанятости экономически активной части населения, увеличение его общего уровня жизни и приобщение к кредитной культуре. Также одной из задач развития сектора микрокредитования являются легализация и вывод из теневого сектора мелких финансовых посредников.[26, с 56]
По данным Государственного статистического регистра Республики Казахстан количество микрокредитных организаций на 1 января 2005 года составило 177 единиц, из них активно действующие составляют 40,7% (72 единиц), во временном простое - 10,2% (18 единиц), одна организация находится в процессе ликвидации, остальные находятся на стадии становления.[20] Основным фактором, сдерживающим развитие системы микрокредитования до настоящего времени было отсутствие концептуального подхода к развитию системы микрокредитования, комплексной поддержки со стороны государства данного сектора для повышения в последующем привлекательности микрокредитных организаций для потенциальных инвесторов.
Проблемы развития сектора микрокредитования:
− дефицит и дороговизна фондов для последующего размещения;
− недостаточность средств у микрокредитных организаций;
− недостаток квалифицированных кадров, знакомых со спецификой микрокредитования;
− отсутствие методологии и обучающих программ для участников системы микрокредитования;
− отсутствие технической и ресурсной базы;
− отсутствие единого органа, курирующего состояние микрофинансового сектора, тенденций и перспектив его развития, развивающих их структуру и методы их оценки;
− отсутствие развитой системы мониторинга, внутреннего контроля;
− слабое взаимодействие отечественных банков и других небанковских организаций с микрокредитными организациями, создающее трудности в привлечении финансовых ресурсов;
− неотработанная схема сотрудничества микрокредитных организаций с государственными органами управления и государственными институтами развития. [22]
На сегодняшний день в Казахстане, по данным статистики, количество микрокредитных организаций увеличилось со 177 единиц в 2004г. до 745 единиц в 2006г., что больше в 4 раза, это говорит о повышении роли микрокредитной организации, о понимании больших возможностей, как для субъектов предпринимательства, так для широкого круга населения, в том числе, для малоимущих слоев населения.
Из созданных 745 микрокредитных организаций действующие составляют 94% или 697 единиц, из которых 250 (36%) – наиболее активные (рисунок 2).
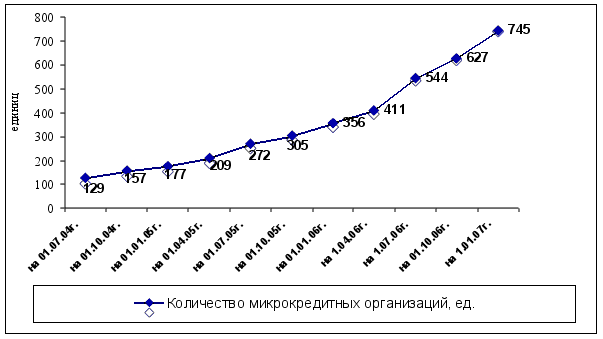 Рисунок
2 - Количество
микрокредитных
организаций
В настоящее время в Казахстане функционирует порядка 44 бизнес-инкубаторов и инновационных центров. Практически все они были созданы по инициативе местных исполнительных органов и находятся в стадии своего становления. Бизнес-инкубаторы представляют собой структуры, размещающие на льготных условиях специально отобранные малые предприятия на своих площадях и оказывающие им консалтинговые, образовательные, бухгалтерские и офисные услуги, также услуги по обучению. Главным назначением бизнес-инкубаторов, является обеспечение устойчивого функционирования малых предприятий, находящихся на его территории.
Существуют технопарки, создаваемые в основном на базе высших учебных заведений или научно-исследовательских институтов с целью использования научного потенциала этих вузов и коммерциализации разработанных технологий через создание и развитие размещающихся на территории технопарка малых инновационных предприятий.
Многие бизнес-инкубаторы не соответствуют международной практике концепции создания данной формы инфраструктуры: ограничиваются лишь организацией юридического лица, предоставлением офисных и производственных помещений и выполняют свое истинное предназначение крайне слабо либо вовсе не выполняют, что приводит к следующему:
− слабая теоретическая и практическая подготовка менеджеров и организаторов бизнес-инкубаторов;
− отсутствие понимания и должной поддержки бизнес-инкубаторов со стороны местных органов власти;
− ограниченность финансовых средств и информации.
Технопарки не достигли финансовой самостоятельности и нуждаются в поддержке со стороны государства и других организаций.
Также созданы информационно-аналитические, маркетинговые, консалтинговые, обучающие центры.
На начальном этапе создания субъекты малого и среднего предпринимательства сталкиваются с рядом организационных проблем: какой налоговый режим выбрать, куда обратиться по вопросам финансирования и т.д. Поэтому большая роль на этом этапе отводится консалтинговым компаниям.
Консалтинговые компании оказывают услуги субъектам малого и среднего предпринимательства по следующим направлениям:
− правовое обеспечение;
− аудит и бухгалтерия;
− маркетинговые исследования;
− бизнес-планирование;
− налоговое законодательство;
− таможенные процедуры и т.д.
Услуги консалтинговых компаний являются дорогостоящими, и не каждый субъект малого и среднего предпринимательства может себе позволить ими воспользоваться. Рынок консалтинговых услуг не в полной мере насыщен даже в крупных городах, а в удаленных от центра регионах - практически полностью отсутствует.
На сегодняшний день на территории Республики Казахстан действует более 150 аккредитованных иностранных и международных организаций, оказывающих ресурсную, методическую и информационную поддержку казахстанским субъектам малого предпринимательства.
Следует отметить, что субъекты малого предпринимательства со своей стороны не всегда могут правильно построить свои взаимоотношения с финансовыми институтами. Среди основных причин можно выделить: недостаточный опыт работы в новых условиях, отсутствие необходимого залогового обеспечения, высокие процентные ставки по получаемым кредитам для организации нового производства и приобретения технологического оборудования, затруднение в своевременном получении информации о сложившихся ценах на оборудование, что приводит к приобретению его по завышенным ценам и длительной окупаемости проекта. [13]
Общественные организации и отраслевые объединения (ассоциации) играют связующую роль между государством и гражданами в решении социальных проблем, в вопросах формирования гражданского общества и являются одним из механизмов регулирования общественных отношений в предпринимательской среде.
Заключение
В заключении подведём итоги нашего исследования. Значение частного предпринимательства в экономике любой страны трудно переоценить, ведь именно малые и средние предприятия способны оперативно реагировать на изменение потребительского спроса, и если крупный бизнес — это скелет, ось современной экономики, то все многообразие среднего и мелкого предпринимательства — мышцы, живая ткань хозяйственного организма. Это один из ведущих секторов, во многом определяющий темпы экономического роста, состояние занятости населения, структуру и качество валового национального продукта.
Роль малого бизнеса велика не только количественно, но и функционально, иными словами, по тем задачам, которые он решает в экономике, а именно формирование среднего класса — главного гаранта политической стабильности в демократическом обществе, создание новых рабочих мест с относительно низкими капитальными затратами, ликвидация монополии производителей, создание конкурентной среды.
Казахстанское предпринимательство пережило несколько этапов своего становления. В период «золотого века» малого предпринимательства в конце 80-х годов происходило очень быстрое и легкое накопление капиталов, развивались производство дефицитных товаров широкого потребления и сфера всевозможных и столь же дефицитных тогда бытовых услуг, розничной торговли, общественного питания. В экономике Казахстана стала прослеживаться тенденция к началу новой, рыночной концентрации и централизации капиталов, а также самой хозяйственной деятельности.
Второй этап развития предпринимательства приходился на 1993-1995 годы «шоковой терапии», он характеризовался самыми высокими с середины 80-х годов темпами роста числа малых предприятий (в 2,1 раза) и численности занятых в них. Абсолютным лидером по увеличению числа малых предприятий стала тогда сфера науки и научного обслуживания. Тогда малый бизнес смог сыграть роль катализатора первых шагов движения к новой системе внутри кооперационных связей в казахстанской экономике. Кроме того, он выполнял роль демпфера, спасающего многие предприятия от немедленного краха из-за разрыва прежних, хотя и неэффективных, но все же работавших хозяйственных связей. [23, с.166]
Таким образом, многие малые предприятия появлялись на свет не в силу экономической целесообразности, не имея какой-либо программы долговременного развития, а только из общей надежды, мечты их организаторов на достаточно абстрактную " лучшую жизнь" (в основном в стиле привлекательных трафаретов общества свободного предпринимательства и всеобщего потребления).
За годы рыночных реформ предпринимательский сектор занял заметное место в обществе. Достигнута главная стратегическая цель - возможность заниматься предпринимательством стала реальной и неотъемлемой частью конституционных прав граждан республики, для чего государством созданы необходимые условия.
До настоящего времени государственная поддержка малого предпринимательства в Казахстане акцентировалась на предоставлении налоговых преференций и льготного финансирования за счет государственного бюджета и велась не всегда на системных началах. Последние же 10 лет государство уделяет первостепенное значение развитию предпринимательства, разрабатываются и реализуются специальные программы по поддержке предпринимательства, в настоящее время реализуется 6-я Государственная программа ускоренных мер по развитию малого и среднего предпринимательства в Республике Казахстан на 2005-2007 годы. Разработка экономической модели развития малого и среднего бизнеса на основе кластерно-сетевого подхода означает переход к новой стратегии государственной поддержки малого и среднего предпринимательства и новой идеологии взаимоотношений государства и бизнеса. [24, с.105]
Используя опыт развитых стран по развитию малого и среднего бизнеса, Правительство проводит углубленную политику по реформе финансового сектора и комплексному развитию инфраструктуры поддержки малого предпринимательства: расширение сети центров малого бизнеса, бизнес-инкубаторов, консалтинговых, лизинговых и других фирм, создание банков данных специализирующихся на обслуживании малых предприятий.
Подводя итоги проведённого исследования, кратко изложим следующие результаты. Количество предприятий малого бизнеса растёт из месяца в месяц, причём рост поступательный, не имеющий каких либо скачков и спадов, это обстоятельство характеризует предпринимательство в стране как стабильно развивающееся. Наряду с определенными наработками в Казахстане имеются серьезные проблемы, требующие проведения коренной реорганизации деятельности в осуществлении политики качества. Состояние дел в этой области в настоящее время позволяет констатировать отставание в Казахстане от европейских стран примерно на 12-14 лет. Нетрудно представить, что если уже сейчас не начать целенаправленную работу в этом направлении, указанный разрыв значительно увеличится.
Список использованных источников
Назарбаев Н.А. Послание народу Казахстана «Рост благосостояния граждан Казахстана — главная цель государственной политики» февраль 2008 г.// Официальный сайт Президента РК // www.arkoda.kz
Мамыров Н.К. «Основы предпринимательства», Алматы, Экономика, 1997
Шумпетер И. Теория экономического развития. М., 1999.
Горфинкель В.Я. «Предпринимательство», Москва, «Банки и биржи», 1999
Гайнутдинов Э.М. «Основы предпринимательства», Минск, «Высшая школа», 2000
Бусыгин А. В. Предпринимательство. Основной курс т.1 М.: Экономика», 2000
Закон Республики Казахстан от 31 января 2006 года №124-III ЗРК О частном предпринимательстве (В редакции Закона Республики Казахстан от 07.07.2006 г. №178-III ЗРК, 11.12.2006 г. №201-III ЗРК)
Экономика и статистика. Алматы, 2007
Лапуста М. Г., Старостин Ю. Л. Малое предпринимательство М. ИНФРА-М, 1998
Кантарбаева А.К. «Предпринимательство. институционально-эволюционный подход». «Раритет», Алматы, 2000
Сборник «Предприниматель и право», Издательский дом «БИКО», Алматы,2000.
«Экономическая теория» учебник под редакцией Булатова А.С.,2-е издание, Москва, 1997
“Социально-экономическое развитие РК” Информационно-аналитический журнал 2005
Государственная программа развития и поддержки малого предпринимательства в Республики Казахстан на 2006-2008 годы
Абуталипов Ж. На пути к рынку//Казахстан: экономика и жизнь, 2000
Деловая активность предприятий Казахстана по результатам конъюнктурных обследований. Агентство Республики Казахстан по статистике. Астана, 2008
Чекмарева Е.Н. Экономическая сущность лизинга: в условиях рыночной экономики // Хоз-во и право. — 1998 г.
Кантарбаева А.К. «Предпринимательство. Институционально-эволюционный подход». «Раритет», Алматы,2000г.
Горфинкель В.Я. «Предпринимательство», Москва, «Банки и биржи», 1999, 455 с.
Грачев И. Развитие малого предпринимательства // Деньги и кредит . 1997
Комаров В.Ф. Аренда. Лизинг. Фирменный сервис. — М., 1991.
Консалтинг в Казахстане. Обзор рынка лизинговых услуг в Казахстане Consultant.KZ, ТОО "Market Consult Group", 26 Мар, 2004
Куликов Л.М. "Основы экономических знаний": Учеб. Пособие. - М.: Финансы и статистика, 1998 г. –267 стр.
Кэмбелл Р. Макконелл, Стенли Л. Брю. «Экономика». Москва, издательство «Республика», 1992г., том 2.
Панкратов Ф.Г. Коммерческая деятельность. М.: ИВЦ "Маркетинг", 1996
Хольнова Е.Г. “Воспроизводство основных фондов в промышленности посредством лизинга”,- Санкт-Петербург: Автореферат, 2000, 20с.