Резервы повышения эффективности инновационной деятельности промышленных предприятий
Успешная конкурентная борьба возможна только на основе постоянного обновления выпускаемой продукции с одновременным повышением качества, мобилизацией внутренних и внешних резервов промышленных предприятий, т.е. через активизацию инновационной деятельности, увеличение ее объемов. Способность же предприятий осуществлять инновационные преобразования во многом обусловлена объемом продаж промышленного предприятия. В период с 1995 по 2003 год машиностроительный комплекс страны характеризуется резким спадом объемов производства основных видов продукции. Так, например, в натуральном выражении в течение рассмотренного периода времени выпуск металлообрабатывающих станков сократился в 4 раза, станков с ЧПУ в 16 раз, тракторов в 3,8 раза и т.д., ни по одному из основных видов машиностроительной продукции не наблюдается роста объемов производства.
Вместе с тем с 2001 года началась активизация инновационной деятельности всех групп предприятий, что свидетельствует о том, что предприятия правильно считают активизацию инновационной деятельности основой их выживания в рыночных условиях.
Для характеристики результативности инновационной деятельности в зависимости от размеров промышленного предприятия, необходимо рассмотреть такой показатель как внедрение научно-технических инноваций на одного занятого. Машиностроительные предприятия Нижегородской области, осуществлявшие внедрение нововведений в 1995-2003 годах характеризуются следующими данными:
- на предприятиях с числом занятых до 499 человек в 1995 году было внедрено 0,0098 нововведений на одного человека (т.е. одно нововведение на 102 человека), а в 2003 году данный показатель составил 0,0165 нововведения на одного занятого (т.е. одна инновация на 60 человек);
- на предприятиях с числом занятых от 500 до 999 человек в 1995 году было внедрено 0,0064 нововведений на одного занятого (т.е. одно нововведение на 156 человек), а в 2003 году данный показатель составил 0,004 инновации на одного человека (одно нововведение на 250 человек);
- на предприятиях среднесписочная численность работников которых свыше 1000 человек в 1995 году одна инновация приходилась на 50 работающих (т.е. 0,0199 инновации на одного человека), а в 2003 году одна инновация приходилась уже на 100 человек (т.е. 0,0100 нововведения на одного занятого).
Величина спада внедрения инноваций в расчете на одного занятого в 2003 году по сравнению с 1995 годом для предприятий со среднесписочной численностью работающих от 500 человек до 999 и свыше 1000, соответственно составила 1,6 и 2,0 раза. На предприятиях среднесписочная численность работников до 499 человек наоборот наблюдается увеличение данного показателя в 1,7 раза за тот же период времени.
На основе рассмотренных данных можно сделать вывод, что уменьшение интенсивности инновационной деятельности на крупных предприятиях происходило более быстрыми темпами, чем на средних, и только малые предприятия повысили интенсивность инновационной деятельности, связанной с внедрением технических инноваций.
В целях установления количественной зависимости инновационной деятельности от размера предприятия, определяемого численностью работающих, было обследовано 35 машиностроительных предприятий г. Н. Новгорода с разной численностью и формой собственности за 2003 год.
Упорядоченная зависимость внедренных инноваций в 2003 году от численности производственного персонала предприятий представлена в табл. 2.2.3.
Таблица 2.2.3
Зависимость внедренных инноваций от численности производственного персонала предприятий в 2003 г.
| № п/п | Предприятие | Численность работающих | Форма собственности | Всего инноваций | В том числе | |
| продукто-вых | технологи-ческих | |||||
| Малые предприятия | ||||||
| 1 | Завод сантехизделий | 145 | ЗАО | 2 | 1 | 1 |
| 2 | НПО «Электротяжмаш» | 340 | ГП | 1 | 1 | - |
| 3 | Канатный з-д | 400 | ГП | 2 | 1 | 1 |
| 4 | Арзамасский завод «Трактордеталь» | 288 | ЗАО | 20 | 10 | 10 |
| 5 | Арзамасский экспериментальный завод | 63 | ЗАО | 3 | - | 3 |
| 6 | Гидропривод | 485 | ЗАО | 5 | 4 | 1 |
| 7 | Волгоагросервис | 104 | ГП | 1 | 1 | - |
| 8 | Химавтоматика | 231 | ЗАО | 2 | 2 | - |
| 9 | Интеркондиционер | 64 | ЗАО | 4 | 4 | - |
| 10 | Инструментальный | 469 | ЗАО | 9 | 6 | 3 |
| 11 | Металлоизделий | 390 | ГП | 3 | 2 | 1 |
| 12 | Пищевых кислот | 240 | ГП | 2 | 1 | 1 |
| Средние предприятия | ||||||
| 1 | З-д мед. инструментов | 733 | ЗАО | 4 | 3 | 1 |
| 2 | Завод «Кондиционер» | 561 | ЗАО | 1 | 1 | - |
| 3 | ЗЗГТ | 510 | ЗАО | 2 | - | 2 |
| 4 | Фирма «РОСС» | 904 | ЗАО | 2 | 2 | - |
| 5 | Завод «Дробмаш» | 995 | ЗАО | 2 | 2 | - |
| 6 | Электромонтажных изделий | 525 | ЗАО | 4 | 3 | 1 |
| 7 | «Волгакабель» | 821 | ОАО | 6 | 4 | 2 |
| 8 | Плиточный | 790 | ЗАО | 5 | 3 | 2 |
| 9 | Торгового машиностроения | 540 | ОАО | 4 | 2 | 2 |
| 10 | НПП «Взор» | 900 | ГП | 7 | 4 | 3 |
| Крупные предприятия | ||||||
| 1 | Нижегородский з-д им. Фрунзе | 2367 | ФГУП | 8 | - | 8 |
| 2 | ОАО Нижегородский маш. з-д | 1546 | ОАО | 4 | 3 | 1 |
| 3 | Подшипниковый | 4070 | ОАО | 12 | 12 | - |
| 4 | Завод «Электротяжмаш» | 4699 | ФГУП | 1 | 1 | - |
| 5 | Борский стекольный завод | 1062 | ОАО | 2 | 2 | - |
| 6 | Выксунский металлург-й завод | 11122 | ОАО | 5 | 4 | 1 |
| 7 | ОАО «Гидромаш» | 3948 | ОАО | 4 | 4 | - |
| 8 | Заволжский моторный завод | 3250 | ОАО | 3 | 2 | 1 |
| 9 | Воротынский з-д испыт. оборуд. | 1580 | ЗАО | 5 | 2 | 3 |
| 10 | З-д подъемно-транспортного оборудования | 2950 | ЗАО | 6 | 2 | 4 |
Выполненный нами регрессивный анализ позволил установить количественную зависимость между описанными переменными. Уравнения регрессии показаны в табл. 2.2.4.
Таблица 2.2.4
Уравнения регрессии и коэффициент корреляции
| Категории предприятий | Всего инноваций | В том числе: | |
| продуктовые | технологические | ||
| Малые предприятия |
Y=0,7638x+2,2216 R2=0,8031 |
Y=0,5436x+2,2216 R2=0,8615 |
Y=0,3641x+0,5978 R2=0,7829 |
| Средние предприятия |
Y=0,2749x+1,6988 R2=0,8216 |
Y=0,3366x+0,0499 R2=0,8328 |
Y=0,0615x+1,7488 R2=0,8045 |
| Большие предприятия |
Y=0,0117x+4,3705 R2=0,6843 |
Y=0,0339x+1,6600 R2=0,7521 |
Y=0,0221x+2,7105 R2=0,7286 |
Примечание. В табл. приняты следующие обозначения:
Y – количество внедренных инноваций, единиц;
x – численность персонала предприятия, человек;
R – коэффициент корреляции
На основе рассмотренного статистического материала можно сделать выводы об инновационной деятельности машиностроительных предприятий Нижегородской области, распределенных в зависимости от их размера:
основной объем внедрения научно-технических инноваций осуществляется силами небольшого числа крупных предприятий, среднесписочная численность работающих которых свыше 1000 человек;
за исключением группы малых предприятий, на средних и крупных предприятиях наблюдается спад инновационной деятельности, который находит свое проявление в резком сокращении объемов внедрения научно-технических инноваций;
в рассмотренный период времени интенсивность на малых предприятиях была выше, чем в группе средних и крупных предприятий;
с увеличением размера промышленных предприятий возрастает определенность в прогнозах будущей инновационной деятельности, а также возрастает нацеленность предприятий на проведение инновационной деятельности;
в 2003 году по всем группам предприятий наметился рост объема внедрения инноваций. Это делает возможным предположить, что рост объемов внедрения инноваций в последующие годы станет стабильным и основным фактором повышения эффективности производства.
2.3. Организационно-правовая форма промышленных предприятий и их инновационная деятельность.
В форме государственного предприятия до 1992 года осуществляло свою деятельность до 90 % промышленных предприятий Нижегородской области. В результате радикальной экономической реформы и проведенной приватизации произошло кардинальное изменение ситуации. Так, в 2003 году из 264 исследуемых машиностроительных и металлообрабатывающих предприятий Нижегородской области на долю предприятий, организационно-правовая форма которых была определена как государственное предприятие (ГП), приходилось только 46,6 %, доля акционерных обществ открытого типа (ОАО) составила 37,4 %, закрытых акционерных обществ (ЗАО) – 10,8 %, товариществ с ограниченной ответственностью (ООО) – 5,2 %, прочие предприятия – 2,0 % (рис. 2.3.1).
В этой связи представляется целесообразным рассмотреть инновационную деятельность предприятий в зависимости от их организационно-правовой формы. В табл. 2.3.1 приводится распределение 1321 научно-технических инноваций, внедренных промышленными предприятиями, в зависимости от организационно-правовой формы, в которой они осуществляют свою деятельность.
В связи с тем, что в статистической отчетности по инновационной деятельности все предприятия подразделяются только на государственные (ГП) и частной собственности (ПЧС), все дальнейшие исследования будут выполняться по этим двум формам собственности.
Таблица 2.3.1
Внедрение научно-технических нововведений и организационно-правовая форма машиностроительных предприятий Нижегородской области в 1995-2003 г.г.
| Организационно-правовая форма предприятий | Год | Количество предприятий, осуществлявших внедрение инноваций | Всего внедрено инноваций | В том числе: | |||||
| продуктовых | техноло-гических | ||||||||
| единиц | уд.вес, % | единиц | уд.вес, % | Единиц | уд.вес, % | единиц | уд.вес.% | ||
| Государственные предприятия | 1995 1997 1999 2000 2001 2003 |
123 29 24 18 19 17 16 |
46,6 48,3 50,0 45,0 50.0 44.7 40,0 |
566 143 87 108 75 77 76 |
42,8 49,0 39,2 50,0 37,1 41,6 37,3 |
348 90 64 85 46 31 31 |
39,2 45,7 40,5 49,7 32.2 28,2 29,0 |
218 53 23 23 29 46 45 |
50,2 55,8 35,9 51,1 49,2 61,3 46,4 |
| Предприятия частной формы собственности | 1995 1997 1999 2000 2001 2003 |
141 31 24 22 19 21 24 |
53.4 51,7 50,0 55,0 50,0 55.3 60,0 |
755 149 135 108 127 108 128 |
57,2 51,0 60,8 50,0 62,9 58,4 62,7 |
539 107 94 86 97 79 76 |
60,8 54,3 59,5 50,3 67,8 71,8 71,0 |
216 42 41 22 30 29 52 |
49,8 44,2 64,1 48,9 50,8 38,7 53,6 |
Как отчетливо видно из таблицы, основной объем внедрения инноваций (57,2 %) был осуществлен силами предприятий частной собственности (ЧП). На государственных предприятиях (ГП) объем внедрения инноваций составил 42,8%.
На ЧП наблюдается снижение абсолютных объемов внедрения инноваций в среднем на 1-3 единицы в год. Данный спад происходит главным образом за счет среднего ежегодного снижения абсолютного числа внедрения продуктовых нововведений на 12 единицы, так и среднегодового снижения внедрения технологических инноваций на 2 единицы за тот же период времени.
Наряду с тенденцией уменьшения абсолютных объемов внедрения технических инноваций на ГП наблюдается темп роста в ежегодном объеме внедрения инноваций в среднем 76,1 %. Причем, если темп роста технологических инноваций в среднем за рассмотренный период составил 83,2%, то темп роста продуктовых новаций составил в среднем 63,5 %. В течение рассмотренного отрезка времени произошло снижение доли ГП в общем количестве предприятий, осуществлявших инновационную деятельность, в 1,8 раза с 1995 по 2003 год.
Инновационная деятельность предприятий частной формы собственности, связанная с освоением технических инноваций, характеризуется спадом внедрения общего числа нововведений, который в среднем составляет 4 единицы в год. Так спад абсолютного числа внедрения продуктовых инноваций составляет в среднем 6 единиц в год, но при этом прослеживается рост числа внедренных технологических инноваций, в среднем ежегодно на 2 единицы.
В группе предприятий с частной собственностью наметилась тенденция повышения доли в ежегодном объеме для всех рассматриваемых в таблице показателей. Так, в течение анализируемого периода времени, доля этих предприятий в ежегодном числе предприятий, осуществлявших внедрение инноваций повысилась на 16,1 %, доля внедренных этой группы предприятий инноваций в общем объеме внедрения возросла на 22,9 % (по продукт – инновациям повышение составило 30,8 %, а по процесс – инновациям – 21,3 %). Учитывая, что основной объем инновационной деятельности в абсолютных показателях осуществлялся на предприятиях этой группы, можно предположить, что в целом рост инновационной деятельности, связанной с освоением научно-технических инноваций машиностроительными и металлообрабатывающими предприятиями Нижегородской области во многом обусловлен состоянием инновационной сферы, группы предприятий выше обозначенной организационно-правовой формы.
Наглядное отражение инновационной деятельности в зависимости от организационно-правовой формы промышленных предприятий позволяет получить нижеследующий рис. 2.3.2.
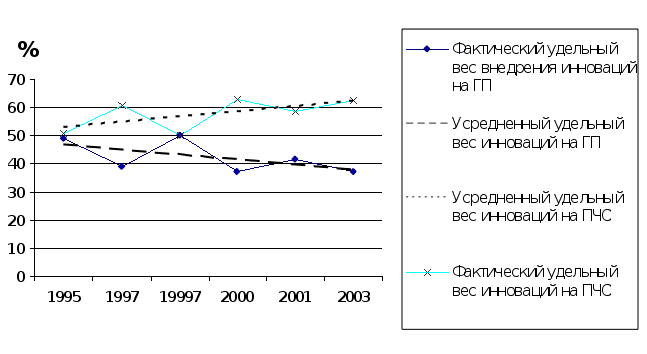 Рис.
2.3.2. Изменение
удельного веса
общего объема
внедрения
инноваций по
формам собственности
за 1995-2003 годы
Из рис. 2.3.2 следует, что внедрение общего объема инноваций непрерывно снижалось с 49,0 % в 1995 году до 37,3 % в 2003 году на государственных предприятиях и, наоборот, на предприятиях коллективной формы собственности осуществлялся рост внедрения инноваций с 51,0 % до 62,7 %.
Из обследованных 27 предприятий (табл. 2.2.3) в 2003 году каждое государственное предприятие в среднем внедрило 1,75 инноваций, а коллективной формы собственности соответственно 4,2.
Определенный интерес вызывают изменения инновационной активности внутри групп предприятий той или иной организационно-правовой формы, а также динамика изменения соотношения продукт – и процесс – инноваций в их общем объеме. В нижеследующей табл. 2.3.2 приведены данные по выше обозначенным вопросам.
Таблица 2.3.2
Структура научно-технических инноваций и инновационная активность машиностроительных предприятий Нижегородской области в 1995-2003 годах
| Организационно-правовая форма предприятий | Год | Количество предприятий, осуществлявших внедрение инноваций | Всего внедрено инноваций | В том числе: | |
| продуктовых | технологических | ||||
| уд. вес, % | уд. вес, % | уд. вес, % | уд. вес, % | ||
| Государственные предприятия |
1995 1997 1999 2000 2001 2003 |
23,6 19,5 14,6 15,4 13,8 13,0 |
100 100 100 100 100 100 |
62,9 73,6 78,7 61,3 40,3 40,8 |
37,1 26,4 21,3 38,7 59,7 59,2 |
| Предприятия частной формы собственности |
1995 1997 1999 2000 2001 2003 |
22,0 17,0 15,6 13,5 15,0 17,0 |
100 100 100 100 100 100 |
71,8 69,6 79,6 76,4 73,1 59,4 |
28,2 30,4 20,4 23,6 26,9 40,6 |
На предприятиях всех организационно – правовых форм происходит структурная перестройка инновационной деятельности, которая находит свое отражение в изменении соотношения продуктовых и технологических нововведений, прежде всего, в тенденции снижение доли продукт – инноваций при соответствующем увеличении доли технологических инноваций. Так, в ежегодном объеме внедренных государственными предприятиями инноваций среднегодовое абсолютное снижение доли продукт – инноваций составило 4,4 % в год, для предприятий частной формы собственности для АООТ данный показатель составил 2.%. Соответственно произошел рост доли технологических инноваций, в течение рассмотренного периода времени. Вместе с тем необходимо отметить, что на предприятиях всех форм собственности до 1999 года четко прослеживается рост доли продуктовых инноваций и снижение доли технологических инноваций. С 2000 года на всех предприятиях наблюдается рост доли инноваций и снижение доли продукт – инноваций. По нашему мнению это вполне закономерное явление. В первые годы рыночной системы предприятия в целях выживания в основном занимались средними или мелкими инновациями, т.е. решали вопросы модификации, модернизации продукции, повышения эффективности производства продукции, либо повышение эффективности ее использования. Такие инновации требуют меньших затрат, быстрее реализуются.
Однако в условиях жесткой конкурентной борьбы предприятия вынуждены заниматься крупными и крупнейшими инновациями, ведущими к созданию новых поколений техники, формированию новых ее направлений. Разработка и внедрение принципиально новых продуктовых инноваций требует разработки и использования принципиально новых технологических процессов. Эти процессы и привели к изменениям с 2000 года в структуре продуктовых и технологических инноваций. Происходящая структурная перестройка вне зависимости та организационно-правовой формы хозяйствования еще раз подтверждает выводы о решающем влиянии рыночных факторов на инновационную деятельность промышленных предприятий.
Наглядное представление об изменениях структуры инноваций во времени и в зависимости от организационно-правовой формы промышленных предприятий позволяет получить рис. 2.3.3.
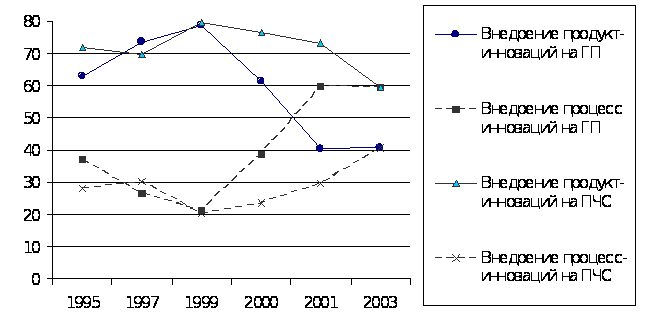
Рис. 2.3.3. Изменение во времени продуктовых и технологических инноваций по формам собственности
Из рис. 2.3.3 четко видно снижение объема внедрения продуктовых инноваций и рост технологических инноваций на государственных, так и на предприятиях коллективной формы собственности.
На основании выполненного анализа можно сделать вывод, что если существующие тенденции сохранятся, то предприятия, коллективной формы собственности в ближайшие годы будут определять объем и характеристики инновационной деятельности машиностроительного комплекса Нижегородской области.
На основе рассмотренного статистического материала можно сделать ряд выводов об инновационной деятельности машиностроительных предприятий Нижегородской области распределенных в зависимости от их организационно-правовой формы:
1) больший объем внедрения научно-технических инноваций осуществляется предприятиями, ведущими свою хозяйственную деятельность в форме коллективной собственности;
2) кроме небольшого увеличения объемов внедрения нововведений на ПЧС, прослеживается общий спад инновационной деятельности предприятий, связанной с освоением технических нововведений;
3) на предприятиях всех организационно-правовых форм происходит структурная перестройка инновационной деятельности, которая находит свое отражение в изменении соотношения продукт- и процесс-инноваций;
4) в ближайшие периоды времени можно ожидать увеличения инновационной активности на предприятиях всех организационно-правовых форм.
ВЫВОДЫ КО II ГЛАВЕ
Исследования, выполненные во второй главе, могут быть обобщены в виде следующих результатов:
1. Исследованы за пять лет основные показатели инновационной деятельности машиностроительных предприятий г. Н. Новгорода и области, которые показали:
- инновационная деятельность машиностроительных предприятий находится в кризисном состоянии, что проявляется в ежегодном снижении объемов внедрения инноваций вплоть до 1998 года;
- происходит структурная перестройка инновационной деятельности, результатом которой является переход приоритетов во внедрении от продукт-инноваций к технологическим инновациям;
- финансирование инновационных процессов осуществляется главным образом за счет собственных средств предприятий;
- макроэкономические факторы оказывают слабое влияние на объемы инновационной деятельности.
2. Показано влияние размера предприятий на их инновационную деятельность.
3. Установлена корреляционная зависимость размера предприятий и их инновационной деятельности.
4. Исследовано влияние организационно-правовой формы хозяйствования предприятий на их инновационную деятельность. При этом показано, что государственные предприятия сегодня лидируют в инновационной деятельности, но по темпам роста этой деятельности они значительно уступают предприятиям частной формы собственности.
ГЛАВА III
РАЗРАБОТКА МЕТОДОВ ОПРЕДЕЛЕНИЯ РЕЗЕРВОВ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ИННОВАЦИОННОЙ ДЕЯТЕЛЬНОСТИ ПРОМЫШЛЕННЫХ ПРЕДПРИЯТИЙ
3.1. Обоснование резервов повышения эффективности инновационной деятельности и их классификация
Технический уровень и эффективность промышленного производства в будущем определяются результативностью и направлениями поведения инновационной деятельности сегодняшнего дня. Повышение интенсивности инновационной деятельности – важнейшее условие обеспечения динамичного развития и устойчивого положения промышленного предприятия на рынках выпускаемой продукции, повышения конкурентоспособности. Достижение поставленной цели невозможно без систематического анализа инновационной деятельности промышленного предприятия. Особое значение приобретают научно обоснованные методы выявления резервов, способствующих созданию высокоэффективного механизма, обеспечивающего непрерывное генерирование и скорейшее использование научно-технических достижений в деятельности промышленного предприятия.
Наблюдающийся кризис в инновационной сфере, о чем свидетельствует вышерассмотренный статистический материал, отчасти обусловлен отсутствием целенаправленной работы по повышению результативности и эффективности инновационной деятельности.
Для решения поставленной задачи, прежде всего, необходимо остановиться на рассмотрении сущности резервов повышения эффективности инновационной деятельности.
В научной литературе существует ряд подходов к трактовке термина «резервы». О.П. Яковлева определяет резервы как «…ресурсы, используемые в период времени между моментом их производства и моментом их потребления или между выбытием из производственного процесса и вводом в него, а также период, когда ресурсы введены в производственный процесс, но не участвуют в создании продукции [163, С.88]. Аналогичное суждение высказывает В.И. Шпрыгин, который рассматривает резервы, как «…неиспользуемую часть ресурсов, которые временно выходят из процесса общественного воспроизводства, их движение приостанавливается до наступления определенных обстоятельств»[153, С.160]. Подобный подход к пониманию резервов как запасов различного рода ресурсов, не используемых в данный момент времени в производственном процессе, является обоснованным, но несколько односторонним.
В этой связи в экономической литературе широкое распространение получил подход, когда резервы рассматриваются как потенциальная возможность более эффективного использования ресурсов. Так, например, А.М. Омаров подразумевает под резервами «неиспользованные возможности совершенствования производства и улучшения показателей работы в результате научно-технического прогресса, передовой организации производства и труда, распространение опыта лучших коллективов, а также устранения потерь производственных ресурсов» [104, С.35]. С.Е. Каменицер утверждает, что, резервы – «это возможности улучшения использования ресурсов... в результате совершенствования техники и технологии, организации труда и производства, привлечения в действие не использовавшихся ранее производственных ресурсов» [108, С.196]. Схожее мнение высказывают С.Д. Бешелев, Ф.Г. Гурвич, которые рассматривают резервы как «разницу между возможным уровнем достижения цели производства (при полном использовании факторов) и фактически достигнутым» [12, С.296].
Выше обозначенный подход к интерпретации термина «резервы», определяющий их не только как улучшение использования незадействованных в процессе воспроизводства ресурсов, а, прежде всего, как существующие возможности более эффективного использования ресурсов в ходе производственного процесса, нам видится достаточно обоснованным. Инновация является результатом инновационного процесса, представляющего собой совокупность трудовых процессов по их реализации. В свою очередь инновационная деятельность представляет по своей сути организацию работ на стадиях инновационного пронесся в ходе реализации различных инноваций в рамках определенного промышленного предприятия: Исходя из этого, на наш взгляд, под резервами повышения эффективности инновационной деятельности следует понимать существующие возможности ее проведения более экономичными методами.
Источником образования резервов повышения эффективности инновационной деятельности является постоянно изменяющееся соотношение между объемом затрат и временем, как в ходе осуществления различных нововведений, так и на стадиях инновационного процесса.
Необходимо отметить очевидное различие затрат ресурсов и времени для осуществления: инноваций различных видов. В результате научных исследований были выявлены соотношения затрат ресурсов и времени на стадиях инновационного процесса. Так, например, по данным П. Уайта [132, С.160] в среднем соотношение затрат на исследования, разработки и капитальные вложения составляют 5:15:80. По данным ученых из Санкт-Петербурга, затраты на капитальные вложения составляют 400% от расходов на исследования и разработки а в США оно равно 1:11. Соотношение затрат на стадиях инновационного процесса машиностроительных предприятий Нижегородской области за 2001 год было рассмотрено выше.
Если мы рассмотрим затраты времени на разработку и освоение инноваций, то они также существенно различаются. Так, в России в 2001 году средняя продолжительность создания образцов новой техники составила 1,8 года, а средняя продолжительность их промышленного освоения 1,22 года Аналогичные данные по машиностроительным предприятиям Нижегородской области в 2001 году составили 2,0 и 1,22. По данным, приводимым Б. Санто, затраты времени на исследования и разработки составляют от 3 до 5 лет, тогда как на подготовку и организацию производства затрачивается 2 года.
Очевидно, что приводимые статистические данные по соотношению затрат и времени на стадиях инновационного процесса существенно различаются. Кроме того необходимо отметить, что на пропорции затрат на на рис. 3.1.2
|
Рыночный потенциал инновационной деятельности (ИР)
|
Резервы при создании инноваций (РС) |
| Резервы при определении экономической эффективности инноваций (РЭ) | |
| Резервы внедрения инноваций (РВ) | |
| Резервы при распределении инновационной продукции (РР) | |
| Резервы в рыночной конкуренции (РК) | |
| Существующий объем дохода от инновационной деятельности (СД) |

Рис. 3.1.2. Схема анализа соотношения конкретных резервов
При проведении анализа необходимы следующие соотношения:
ИР = ПИ + РВ + РЭ + РС (3.1.1)
ПИ = СД + РК + РР (3.1.2)
Доля реального использования результатов инновационной деятельности может быть определена следующим соотношением:
СД / ПИ (3.1.3)
Доля в отраслевой реализации инноваций определяется зависимостью:
СД / (СД + РК) (3.1.4)
Если анализ показал наличие резервов, то естественным становится следующий этап – генерация идей по реализации выявленных резервов.
Систематическая работа по изысканию и реализации резервов невозможна без соответствующей их классификации. В этой связи, очевидно, что для осуществления целенаправленного поиска и комплексного использования резервов повышения эффективности инновационной деятельности необходимо опираться на классификацию, адекватно отражающую особенности инновационной деятельности. На наш взгляд, эти особенности состоят в следующем:
- инновационный процесс включает в себя ряд стадий, которые существенно отличаются по своему содержанию и факторам, оказывающим решающее воздействие на достижение поставленных целей;
- существует определенный разрыв во времени между затратами на создание и внедрение нововведений и результатами, получаемыми от его использования;
- содержание нововведений постоянно изменяется, что предполагает как использование разнообразных научных знаний, так и различных по объему и характеру ресурсов.
Кроме того, необходимо учитывать, что в рамках каждого конкретного предприятия в ходе осуществления инновационной деятельности, нововведения могут проходить различное число стадий инновационного процесса. Между тем, неизменными по своему составу в ходе осуществления инновационной деятельности остаются только стадии инновационного процесса (как совокупность работ по разработке и практическому использованию изобретений (замыслов, идей)). Исходя из этого, на наш взгляд, целесообразно классифицировать резервы повышения эффективности инновационной деятельности по стадиям инновационного процесса (рис. 3.1.3.).
Рисунок 3.1.3. Классификация резервов повышения эффективности инновационной деятельности
Классификация резервов повышения эффективности инновационной деятельности по стадиям инновационного процесса позволяет наилучшим образом учесть особенности и факторы, активно влияющие на результативность каждой стадии, для достижения общей цели – повышения эффективности инновационной деятельности.
Стадия проведения НИОКР, обозначенная на схеме, объединяет в себе элементы инновационном процесса, связанные с разработкой теоретической модели последующих нововведений (фундаментальные исследования, прикладные исследования, опытно-конструкторские разработки). В свою очередь, в группе резервов данной стадии выделены факторы, активно влияющие на повышение её эффективности.
Оценка экономической эффективности имеет чрезвычайно важное значение, проявляющееся как во влиянии на деятельность промышленного предприятия в целом, так и на эффективность работы инновационного механизма. В этой связи, на наш взгляд, целесообразно выделить резервы, связанные с оценкой экономической эффективности предполагаемых изменений, в отдельную группу, обозначив тем самым их приоритетное значение в системе резервов повышения эффективности инновационной деятельности. Это положение обусловлено также тем, что необходимо проводить не только прогнозную оценку экономического эффекта от предполагаемого нововведения, но осуществлять ее сравнение с фактической эффективностью после осуществления нововведения.
Стадия внедрения изобретений, представленная на схеме, объединяет в себе резервы повышения эффективности инновационной деятельности, связанные с их освоением промышленным предприятием.
По своей сути резервы стадии внедрения изобретений могут рассматриваться, с одной стороны, как нерациональное использование материальных ресурсов, затраченных на разработку изобретения (технического решения, идеи), отвечающего критериям эффективности, принятых на предприятии, но не внедренного, а с другой стороны, как упущенная выгода, т.е. величина экономического эффекта, которую получило бы промышленное предприятие в случае осуществления нововведения.
Таким образом, предложенная классификация позволяет вести поиск и реализацию резервов повышения эффективности инновационной деятельности вне зависимости от наличия той или иной стадии инновационного процесса на конкретном промышленном предприятии, а также вне зависимости от числа стадий инновационного процесса, реализуемых в ходе осуществления каждого конкретного нововведения в рамках данного предприятия.
В целом при рассмотрении эффективности инновационной деятельности, на наш взгляд, необходимо учитывать совокупное воздействие степени использования факторов результативности, материальных затрат и времени. Это обусловлено тем, что ввиду непрерывности инновационной деятельности на промышленных предприятиях, как правило, осуществляют разработку и реализацию некоторого числа проектов. В свою очередь, показатели результативности отражают лишь долю успешных проектов в их общем объеме при разработке инноваций и отношение внедренных нововведений к общему объему эффективных с точки зрения предприятия инноваций, т.е. определяется степень соответствия проведенной инновационной деятельности для достижения целей, стоящих перед промышленным предприятием. Между тем, высокий процент результативности (конечно, кроме 100%) еще не означает рационального использования материальных ресурсов, т.к. удельный вес затрат на результативную инновационную деятельность может быть гораздо ниже, нем нерезультативные расходы. Так, например, девять из десяти проектов, выполненных промышленным предприятием на стадии проведения НИОКР, могут быть результативны, но на их реализацию может быть затрачена одна десятая часть израсходованных средств. Поэтому крайне важно наряду с фактором результативности инновационной деятельности принимать во внимание затраты на ее осуществление. Кроме того, необходимо учитывать фактор времени, т.к. современное промышленное предприятие для обеспечения своей «жизнедеятельности» нуждается в определенном объеме инновационной деятельности в единицу времени.
Важно отметить, что факторы представляют собой причины или движущие силы какого-либо процесса, явления, определяя его характер или отдельные его черты, тогда как резервы представляют собой потенциальную возможность улучшения использования какого-либо процесса или явления.
Реализация резервов осуществляется за счет лучшего использования определенной совокупности факторов. Причем, если внутрипроизводственные резервы промышленного предприятия вообще и резервы инновационной деятельности в частности могут быть реализованы в полной мере на определенный момент времени (т.е. отсутствовать), то значение факторов, их определяющих, не изменится ни в коем случае.
Помимо вышерассмотренной классификации, немаловажное значение имеет деление резервов по срокам использования. По этому признаку резервы повышения эффективности инновационной деятельности следует разделить на текущие и перспективные. При этом текущие резервы представляют собой неиспользуемые по тем или иным причинам существующие возможности повышения эффективности работы инновационного механизма промышленного предприятия, и их мобилизация осуществима в короткий срок и без значительных финансовых затрат. В свою очередь перспективные резервы требуют как определенных финансовых затрат, так и более продолжительного периода времени, связанного с их реализацией. Деления резервов повышения эффективности подобным образом позволяет определить первоочередные и последующие задачи, обеспечивая тем самым планомерность работы по совершенствованию инновационного механизма промышленного предприятия.
Определенный интерес вызывает деление резервов по форме проявления на скрытые и явные. Используя этот тип группировки для резервов повышения эффективности инновационной деятельности, необходимо принимать во внимание особенности инновационной деятельности. Так, если традиционно под резервами понимают превышение установленных нормативных характеристик, то в инновационной сфере, особенно на стадии проведения НИОКР, чрезвычайно сложно устанавливать нормативы. Поэтому, под явными резервами повышения эффективности инновационной деятельности целесообразно понимать очевидные различия вариантов получения определенного результата. Например, сравнение стоимости проведения исследований по определенному направлению силами предприятия или с привлечением сторонних организаций. Соответственно, скрытые резервы требуют дополнительных усилий по их выявлению. Для резервов повышения эффективности инновационной деятельности - это выявление влияния разнонаправленных факторов и возможности получения дополнительного эффекта от их использования. Так, например, стоимость проведения исследования силами промышленного предприятия может быть ниже, чем у сторонних организаций, а сроки проведения выше. Подобный подход к разделению резервов повышения эффективности инновационной деятельности направлен, прежде всего, на использование всей совокупности возможностей повышения эффективности инновационной деятельности, в том числе и за счет активного взаимодействия промышленного предприятия с его внешней средой.
Приведенные выше виды классификаций резервов повышения эффективности инновационной деятельности имеют в своей основе наиболее существенные признаки, не исключая, тем не менее, возможность использования других подходов к дифференциации данной группы резервов.
Выявленные и обоснованные резервы повышения эффективности инновационной деятельности не всегда в полном объеме могут быть реализованы в связи с ограниченностью финансовых и других видов ресурсов. Все это вызывает необходимость ранжирования резервов с целью определения наиболее привлекательных для первоочередного использования.
Для оптимизации структуры резервов в работе предлагается метод кластерного анализа экономических показателей обоснованных резервов [76, С.85].
Кластерный анализ позволяет, учитывая всю совокупность экономических показателей, разбить резервы на группы (кластеры) по уровню их совокупной эффективности, т.е. классифицировать резервы. Резервы, которые входят в одну группу, имеют приблизительно одинаковый уровень эффективности.
Оптимизация структуры резервов повышения эффективности инновационной деятельности предприятия на основе результатов кластерного анализа состоит в том, что в первую очередь предприятие реализует резервы, которые входят в первый кластер с наибольшей привлекательностью, затем резервы со второго кластера и т.д.
Исходные данные для кластерного анализа приведены в табл. 3.1.1, колонки которой соответствуют разным экономическим показателям, а ряды – разным резервам.
Таблица 3.1.1
Экономические показатели резервов
| Показатели | Виды резервов | |||
| 1 | 2 | … | n | |
| Материальные затраты | M1 | M2 | … | Mn |
| Затраты живого труда | T1 | T2 | … | Tn |
| Ускорение разработки и использования инноваций | S1 | S2 | … | S3 |
| Изменение объема производства | N1 | N2 | … | Nn |
| Изменение доходов | D1 | D2 | … | Dn |
На основании данных табл. 3.1.1 рассчитываем расстояние между объектами (резервами) или на языке математики – отличие интегрального уровня экономической привлекательности разных резервов. Расстояние между объектами выборки определяется по формуле 3.1.5:
dijp = 1/m
 |xik
– xjk|p,(3.1.5)
где dijp – среднее степенное расстояние от i-го до j-го объекта;
р – степень функции (для р=1 определяется среднее арифметическое расстояние, р=2 – среднее эвклидовое расстояние);
xi(j)k – значение k-го показателя i(j)-го объекта выборки;
m – Количество показателей.
Для расчета показателя cреднеарифметического расстояния между объектами выборки (при р=1) используется формула:
dij = 1/m
|xik
– xjk|,(3.1.6)
Для расчета показателя эвклидова расстояния между объектами выборки (при р=2) используется формула:
dij =

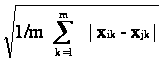 ,(3.1.7)
В работе нами использовался метод среднего эвклидова расстояния (3.1.7).
Степень подобия (Sij) между резервами может быть определена по формулам:
Sij = (1- dij)(3.1.8)
Sij = r2ij,(3.1.9)
где r2ij, – коэффициент корреляции между объектами i и j .
Пример распределения резервов по кластерам приведен в приложении Ж
Таким образом, рассмотрена сущность резервов повышения эффективности инновационной деятельности, определена их роль и место в системе общих внутрипроизводственных резервов, указан источник их образования. Кроме того, приведены основные варианты классификации данной