Оценка экономической целесообразности выпуска изделия
Пример расчета на 0700 операцию (паяльную)
Фэф*Квн=477*1,03=491,31
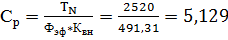
Спр=5
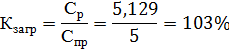
На основе таблицы 2 строят график загрузки рабочих мест (рисунок 3).
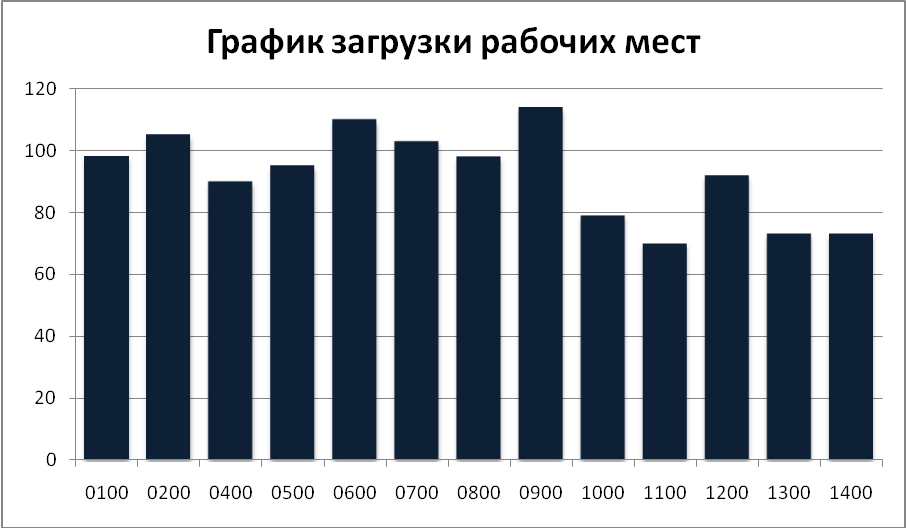
Рисунок 3 – График загрузки рабочих мест
2.4 Расчет численности основных производственных рабочих
Численность основных производственных рабочих по операции рассчитывается по формуле
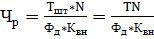 (2.9)
Где, Чр – численность основных производственных рабочих;
Фд – действительный фонд времени работы одного производственного рабочего в год. Он рассчитан на основе баланса рабочего времени в таблице 3.
Таблица 3 – Баланс рабочего времени на 2010 год
| № | Показатели | Плановые дни |
| 1 | Календарный фонд времени | 365 |
| Выходные и праздничные дни | 116 | |
| 2 | Номинальный фонд времени | 249 |
| Не выходы на работу | 223 | |
| 2.1 Очередные и дополнительные отпуска | 16,7 | |
| 2.2 Отпуска по беременности и родам | 4,4 | |
| 2.3 Выполнение государственных и обязанностей | 1,0 | |
| 2.4 Болезни | 3,8 | |
| 2.5 По разрешению администрации | 0,1 | |
| ИТОГО не выходы | 26,0 | |
| 3 | Полезный (явочный) фонд времени, одного рабочего | |
| 4 | Потери рабочего времени в связи с сокращением длительности рабочего дня | |
| 4.1 Перерывы для кормящих матерей (часы) | 0,03 | |
| 4.2 Сокращенный день подростков (часы) | 0,02 | |
| ИТОГО потерь | 0,05 | |
| 5 | Средняя продолжительность рабочего дня (часы) | 7,95 |
| 6 | Действительный фонд времени одного рабочего (часы) - Фд | 1773 |
Фд=223*7,95=1773 ч
Расчеты сводят в таблицу 4.
Таблица 4 – Расчет количества основных производственных рабочих
| № операции | Наименование операции | Разряд | Чр | Чпр |
| 1 | 2 | 3 | 4 | 5 |
| 0100 | Контрольная | 2 | 2,1 | 2 |
| 0200 | Подготовительная | 2 | 1,14 | 1 |
| 0400 | Лудильная | 2 | 1,92 | 2 |
| 0500 | Формовочная | 2 | 4,07 | 4 |
| 0600 | Монтажная | 5 | 3,55 | 4 |
| 0700 | Паяльная | 6 | 5,52 | 6 |
| 0800 | Отмывочная | 3 | 1,05 | 1 |
| 0900 | Маркировочная | 4 | 1,23 | 1 |
| 1000 | Контрольная | 5 | 2,54 | 3 |
| 1100 | Лакировочная | 2 | 1,49 | 1 |
| 1200 | Проверочная | 6 | 1,97 | 2 |
| 1300 | Контрольная | 6 | 0,74 | 1 |
| 1400 | Упаковочная | 6 | 0,04 | |
| Итого | 27,36 | 28 |
Пример расчета на 0700 операции (паяльной):
Фд*Квн=1773*1,03=1826,19
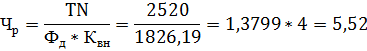
Чпр= 6
2.5 Расчет фонда заработной платы рабочих, среднемесячной зарплаты и отчислений
Заработная плата – это часть валового общественного продукта в денежном выражении, поступающая для культурных и материальных благ работников в соответствии с затраченным трудом. Различают две формы оплаты труда: сдельная и повременная. В основе повременной оплаты труда лежит тарифная ставка и отработанное время. В основе сдельной оплаты труда лежит расценка на изделие и объем выполненной работы. Формы оплаты труда имеют ряд систем оплаты труда: повременная простая (прямая), повременно-премиальная, сдельная простая (прямая), сдельно-премиальная, сдельно-прогрессивная, косвенно-сдельная, аккордная и др.
В данной курсовой работе применяется сдельно-премиальная оплата труда. При сдельно-премиальной форме оплаты труда заработок складывается по основным сдельным расценкам, начисленным по фактической выработке и премии за выполнение и перевыполнение установленных показателей премирования.
Расценка сдельная – размер оплаты по установленным нормам за изготовление продукции (детали, узлы, изделия и др.) или выполнение определенной производственной операции. Расценки устанавливаются на определенную работу (операцию) исходя из тарифной ставки, соответствующей разряду работы и норм выработки или нормы времени на данную работу; могут быть исчислены по формулам 2.10 и 2.11
 (2.10)
где, Рсд – сдельная расценка, руб.;
Тс – часовая тарифная ставка, час;
Нвыр – норма выработки – количество продукции, которая должна быть произведена в единицу времени, шт.
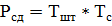 (2.11)
Где, Тшт – установленная норма времени в часах;
Тс – тарифная ставка.
Сдельную расценку рассчитываем по формуле 2.11 в таблице 6.
Тарифные ставки для сдельной оплаты труда договорные приведены в таблице 5.
Примем, Тс первого разряда равной 90 руб.
Таблица 5 – Тарифные ставки для сдельной оплаты труда
| Разряд | 1 | 2 | 3 | 4 | 5 | 6 |
| Ткоэф. | 1,0 | 1,21 | 1,31 | 1,5 | 1,71 | 2,04 |
| Тс руб/час | 90 | 108,90 | 117,90 | 135 | 153,90 | 183,60 |
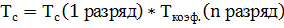
Таблица 6 – Определение сдельных расценок по операциям
| № операции | Наименование операции | Разряд | Тс, руб. | Тшт (час) | Рсд (руб) |
| 0100 | Контрольная | 2 | 108,90 | 0,048 | 5,23 |
| 0200 | Подготовительная | 2 | 108,90 | 0,026 | 2,83 |
| 0400 | Лудильная | 2 | 108,90 | 0,044 | 4,79 |
| 0500 | Формовочная | 2 | 108,90 | 0,093 | 10,13 |
| 0600 | Монтажная | 5 | 153,90 | 0,081 | 12,47 |
| 0700 | Паяльная | 6 | 183,60 | 0,126 | 23,13 |
| 0800 | Отмывочная | 3 | 117,90 | 0,024 | 2,83 |
| 0900 | Маркировочная | 4 | 135 | 0,028 | 3,78 |
| 1000 | Контрольная | 5 | 153,90 | 0,058 | 8,93 |
| 1100 | Лакировочная | 2 | 108,90 | 0,034 | 3,70 |
| 1200 | Проверочная | 6 | 183,60 | 0,045 | 8,26 |
| 1300 | Контрольная | 6 | 183,60 | 0,017 | 3,12 |
| 1400 | Упаковочная | 6 | 183,60 | 0,0009 | 0,17 |
| Итого (∑) сумма Рсд | - | - | - | 89,37 |
Пример расчета на 0700 операцию (паяльную)
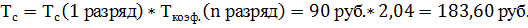
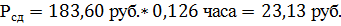
Рассчитаем прямую заработную плату по формуле 2.12:
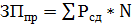 (2.12)
ЗПпр=89,37*20000=1787400 руб.
где, ЗПпр – прямая заработная плата;
∑Рсд – сумма расценок сдельных;
N – программа выпуска.
Рассчитаем основную заработную плату производственных рабочих
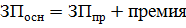 (2.13)
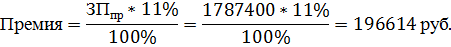
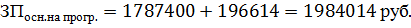
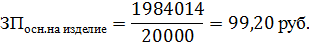
Рассчитаем дополнительную заработную плату
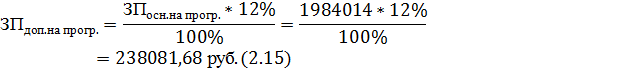
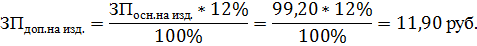
Рассчитаем общий фонд заработной платы
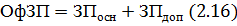
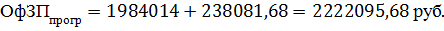
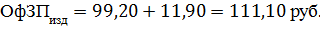
Рассчитаем среднемесячную заработную плату
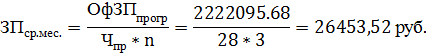
Где, Чпр – принятое количество производственных рабочих;
n – количество месяцев, за которое выполняется программа.
Рассчитаем отчисления
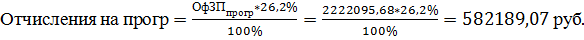 (2.16)
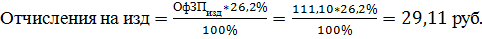 (2.17)
Отчисления распределяются так:
| №п/п | Показатели (%) | На программу Руб. | На изделиеРуб. |
| 1 | Фонд социального страхования | 64440,77 | 3,22 |
| 2 | Пенсионный фонд | 444419,14 | 22,22 |
| 3 | Фонд медицинского страхования | 68884,97 | 3,44 |
| 4 | Налог на травматизм и проф. заболевания | 4444,19 | 0,22 |
| Итого: | 582189,07 | 29,10 |
2.6 Расчет расходов по обслуживанию и управлению производством
К данным видам расходов относятся: общепроизводственные расходы, общехозяйственные расходы, коммерческие расходы. Указанные виды расходов относятся к косвенным, включаются в себестоимость изделия с помощью специальных расчетов. Общепроизводственные расходы и общехозяйственные расходы пропорциональны основной заработной плате. Коммерческие расходы пропорциональны производственной себестоимости.
Общепроизводственные расходы включаются пропорционально основной заработной плате в себестоимость изделия. Это расходы связанные с содержанием и эксплуатацией оборудования, с содержанием и ремонтом зданий, производственного помещения и т.д. (ОПР=70%, согласно задания).
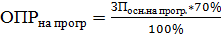 (2.19)
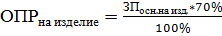 (2.20)
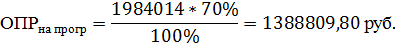
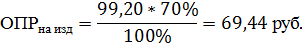
Общехозяйственные расходы включаются пропорционально основной заработной плате (зарплата управленческого персонала, содержание зданий, сооружений непромышленного назначения, канцелярские расходы, почтовые и телеграфные расходы и т.д.). (ОХР=110%, согласно задания).
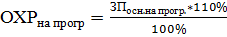 (2.21)
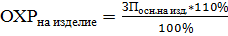 (2.22)
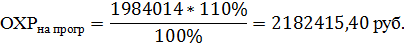
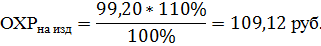
Коммерческие расходы – это расходы, связанные с реализацией продукции. Это затраты на тару, упаковку, транспортировку, рекламу, на получение консультации от специалистов, аудиторские услуги и т.д. (КР=17%, согласно задания).
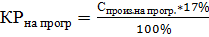 (2.23)
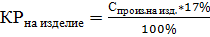 (2.24)
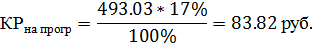
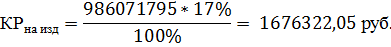
2.7 Расчет стоимости материалов
Стоимость материалов, необходимых для изготовления изделия определяется на основе норм расхода материалов и цен на них из приложения Г по формуле 2.25:
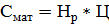 (2.25)
где, Смат – стоимость материалов;
Нр – норма расхода материалов;
Ц – цена материалов.
Расчет стоимости материала приведен в таблице 7.
Таблица 7 – Расчет стоимости материала
| № п/п | Наименование материала | Норма на 1 пайку | Норма на изделие (кг) кол-во паек 71 | Цена за 1 кг, руб. | Стоимость, руб. | |
| На изделие | На программу | |||||
| 1 | Припой ПОС-61 ГОСТ 21931 | 0,00012 | 0,00852 | 198,80 | 1,69 | 33800 |
| 2 | Флюс ФКСп ТУ-81-05-5176 | 0,00001 | 0,00071 | 52,40 | 0,04 | 800 |
| 3 | Спирто-бензиновая смесь | 0,00005 | 0,00355 | 41,50 | 0,15 | 3000 |
| 4 | Лак УР-231 ТУ 6-10-863 | 0,0003 | 0,00213 | 247,17 | 0,53 | 10600 |
| Итого | - | - | - | 2,41 | 48200 | |
| ТЗР 14% | - | - | - | 0,34 | 6748 | |
| Итого с учетом ТЗР | - | - | - | 2,75 | 54948 | |
Пример расчета на спирто-бензиновой смеси
Норма на одну пайку=0,00005 кг
Количество паек на плате=71
Норма на изделие=0,00005 кг*71=0,00355 кг
Цена за кг=41,50 руб.
Стоимость на изделие=0,00355*41,50 руб.=0,15 руб.
Стоимость на программу=0,15 руб.*20000=3000 руб.
2.8 Расчет стоимости комплектующих изделий (полуфабрикатов)
Расчет стоимости комплектующих изделий определяется на основе применяемости радиоэлементов на данное изделие и цен 2010 года из приложения Г.
Расчет стоимости комплектующих изделий производится по формулам 2.26 и 2.27
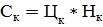 (2.26)
где, Ск – стоимость комплектующих изделий;
Цк – цена комплектующих изделий;
Нк – количество комплектующих изделий.
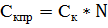 (2.27)
где, Скпр – стоимость комплектующих изделий на программу;
Ск – стоимость комплектующих изделий на изделие;
N – программа выпуска.
Например, определим стоимость резистора МЛТ-0.25-50 Ом ±10% ОЖО 467 С 59 ТУ:
Цена=1,50 руб.
Количество=7 шт.
Стоимость на 1 изделие=10,50 руб.
Стоимость на программу=10,50 руб.*20000=210000 руб.
Стоимость других комплектующих изделий рассчитывается в таблице 8.
Таблица 8 – Расчет стоимости комплектующих изделий
|
№ п/п |
Наименование комплектующих изделий | Тип изделия | Цена, руб. | Кол-во шт. | Стоимость | |
| На 1 изд. | На прогр. | |||||
| 1 | Плата | 20,00 | 1 | 20,00 | 400000 | |
| 2 | Конденсаторы | |||||
| 2.1 |
К56-16-20Вт 0,22МкФ ОЖО 464.214 ТУ |
1,50 | 1 | 1,50 | 30000 | |
| 2.2 |
К10-11-16-0.1МкФ ±10% ОЖО 464.214 ТУ |
1,30 | 1 | 1,30 | 26000 | |
| 2.3 | NPO15pF 3% 50B | 1,00 | 2 | 2,00 | 40000 | |
| 3 | Микроконтроллеры | |||||
| 3.1 | PIC 16 F84 | 85,00 | 1 | 85,00 | 1700000 | |
| 4 | Резисторы | |||||
| 4.1 |
МЛТ-0.25-150 Ом ±5% ОЖО 467 С 59 ТУ |
1,50 | 1 | 1,50 | 30000 | |
| 4.2 |
МЛТ-0.25-100 Ом ±5% ОЖО 467 С 59 ТУ |
1,50 | 2 | 3,00 | 60000 | |
| 4.3 |
МЛТ-0.25-50 Ом ±10% ОЖО 467 С 59 ТУ |
1,50 | 7 | 10,50 | 210000 | |
| 4.4 |
МЛТ-0.125-530 Ом ±5% ОЖО 467 С 59 ТУ |
1,50 | 4 | 6,00 | 120000 | |
| 5 | Транзисторы | |||||
| 5.1 |
КТ385А КТ385-АР 366.063 ТУ |
4,20 | 3 | 12,60 | 252000 | |
| 6 | Кварцевый резонатор РК-85 | 6,00 | 1 | 6,00 | 120000 | |
| Итого: | - | - | 24 | 149,40 | 2988000 | |
| Транспортно-заготовительные расходы 14 % | - | - | - | 20,92 | 418320 | |
| ИТОГО с учетом ТЗР | - | - | - | 170,32 | 3406320 | |
2.9 Расчет полной себестоимости и базовой цены изделия
Себестоимость продукции представляет выражение в денежной форме текущие затраты предприятий на производство и реализацию продукции (работ, услуг). Различают следующие виды себестоимости: цеховая, производственная и полная.
Цеховая себестоимость представляет собой затраты цеха, связанные с производством продукции.
Производственная себестоимость помимо затрат цехов включает общепроизводственные и общехозяйственные расходы.
Полная себестоимость отражает все затраты на производство и реализацию продукции; слагается из производственной себестоимости и внепроизводственных расходов (расходы на тару и упаковку, транспортировку продукции, прочие расходы). Для исчисления себестоимости отдельных видов продукции, затраты предприятия группируются по статьям калькуляции.
Основными положениями по планированию, учету и калькулированию себестоимости продукции на промышленных предприятиях установлена типовая группировка затрат по статьям калькуляции, которую можно представить в следующем виде:
Сырье и материалы
Возвратные отходы
Покупные изделия, полуфабрикаты и услуги производственного характера сторонних предприятий и организаций
Топливо и энергия на технологические цели
Заработная плата производственных рабочих
Отчисления на социальные нужды
Расходы на подготовку и освоение производства
Общепроизводственные расходы
Общехозяйственные расходы
Прочие производственные расходы
Коммерческие расходы
Итог первых 10 статей образует производственную себестоимость продукции, итог всех 11 статей – полную себе стоимость продукции.
Расчет себестоимости по статьям калькуляции и цены изделия представлен в таблице 9.
Таблица 9 – Расчет себестоимости и цены изделия (калькуляция стоимости)
| №п/п | СТАТЬИ ЗАТРАТ | Затраты | |
| На ед-цу, руб. | На прогр., руб. | ||
| 1 | Основные материалы | 3,94 | 78888,00 |
| 2 | Покупные полуфабрикаты и комплектующие изделия | 170,32 | 3406320,00 |
| 3 | Основная заработная плата производственных рабочих | 99,20 | 1984014,00 |
| 4 | Дополнительная заработная плата производственных рабочих | 11,90 | 238081,68 |
| 5 | Отчисления | 29,11 | 582189,07 |
| 6 | Общепроизводственные расходы | 69,44 | 1388809,80 |
| 7 | Общехозяйственные расходы | 109,12 | 2182415,40 |
| ИТОГО производственная себестоимость | 493,03 | 9860717,95 | |
| 8 | Коммерческие расходы | 83,82 | 1676322,05 |
| ИТОГО полная себестоимость | 576,85 | 11537040,00 | |
| Прибыль 23% | 132,67 | 2653519,20 | |
| НДС 18% | 127,71 | 2554300,66 | |
| ИТОГО цена изделия | 837,23 | 16744859,86 | |
Цена – это денежное выражение стоимости. Она включает в себя полную себестоимость, установленный размер прибыли, НДС.
Согласно задания, прибыль составляет 23% от полной себестоимости.
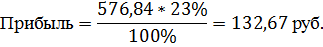
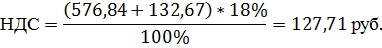
По данным таблицы 9 построим структурные диаграммы:
а) полной себестоимости (рисунок 4);
б) цены изделия (рисунок 5).
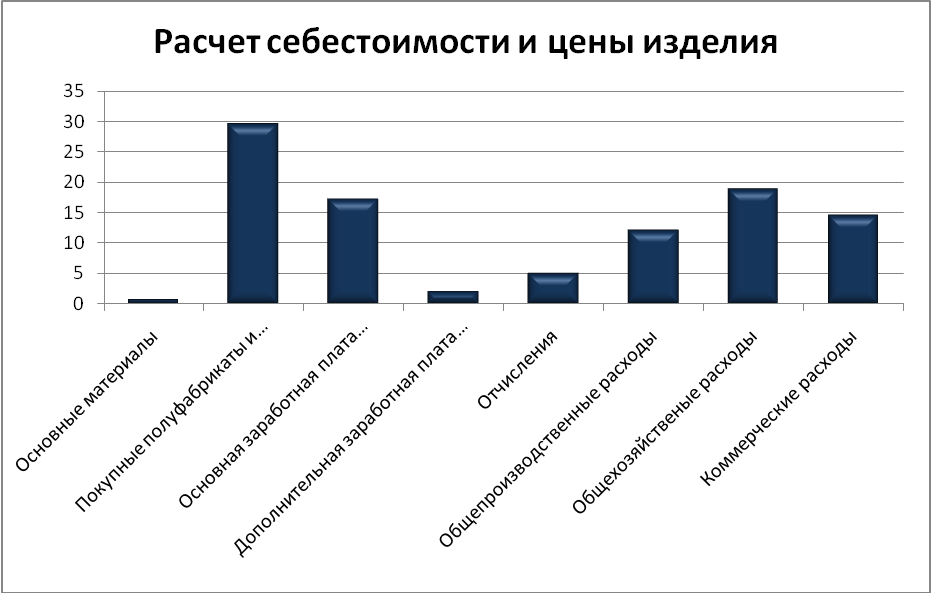
Рисунок 4 – Диаграмма полной себестоимости изделия
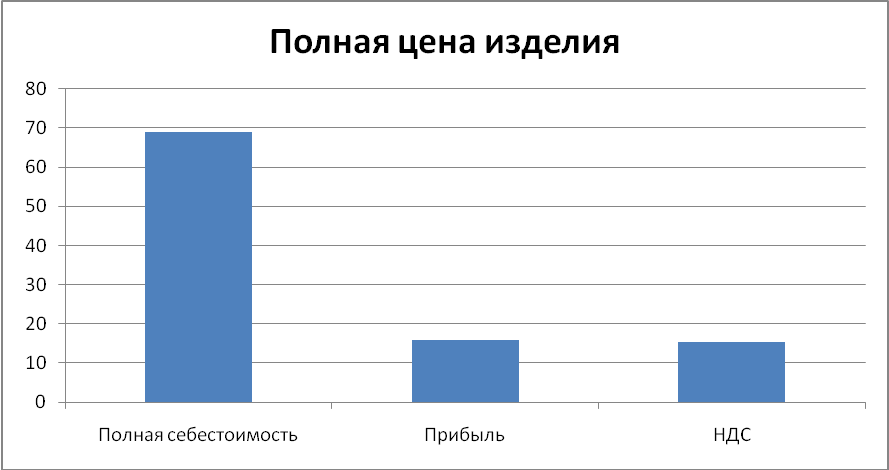
Рисунок 5 – Диаграмма цены изделия
Несмотря на то, что прибыль является важнейшим экономическим показателем работы предприятия, она не характеризует эффективность его работы. Для определения эффективности работы предприятия необходимо сопоставить результаты (в данном случае прибыль) с затратами или ресурсами, которые обеспечили эти результаты.
Одним из важнейших показателей эффективности работы предприятия является рентабельность. Рентабельность – это относительная величина (комплексный интегральный показатель), выраженная в процентах (или коэффициентом) и характеризующая эффективность применения в производстве (авансированных) ресурсов овеществленного труда или текущих издержек производства. Предприятие, осуществляющее хозяйственную деятельность, заинтересовано не только в получении максимальной прибыли, но и в эффективности использования вложенных в производство средств, исчисляемых размером прибыли, полученной предприятием за определенный период времени (месяц, квартал, год), на одну денежную единицу производственных фондов, капитала, оборота (реализованной продукции) инвестиций, текущих издержек производства. При анализе хозяйственной деятельности предприятия и разработке планов развития производства различают показатели рентабельности капитала и продукции, инвестиций и оборота, рентабельности производства и др. Их расчет обычно выполняют:
Рентабельность изделия (Ри) можно определить по формуле 2.28
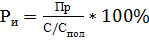 (2.28)
Где, Пр – прибыль от реализации продукции;
С/Спол – полная себестоимость ее изготовления.
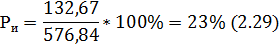
2.10 Расчет экономической эффективности от совершенствования технологии
В разработанном техпроцессе изготовления изделия предполагается на операции 0700 паяльная заменить ручные элементы операции применением автомата НТ-1261.
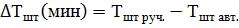
Где, Тшт руч. – норма штучного времени на выполнение операции 7,562 (берется из таблицы 1);
Т шт авт. – время этой же операции исчисленное в таблице 10 с учетом совершенствования технологий.
Таблица 10 – Определение Т шт авт.
| № операции | № перехода | Наименование операции и перехода | Топ, мин | Тдоп, мин | Тшт | N штук | T N час | |
| мин | час | |||||||
| 0700 | Паяльная | 1,89 | 0,151 | 2,041 | 0,034 | 20000 | 680 | |
| 0701 | Технологическое обслуживание установки | 0,5 | ||||||
| 0702 | Наклеить маску-трафарет | 0,4 | ||||||
| 0703 | Пайка на установке | 0,72 | ||||||
| 0704 | Снятие маски и промывка | 0,27 | ||||||
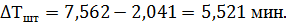
Снижение трудоемкости годовой программы составит:
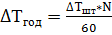 (2.30)
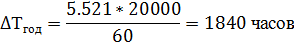
10.1 Снижение трудоемкости обеспечивает экономию программ фонда заработной платы
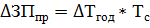 (2.31)
Где, Тс – тарифная ставка операции, руб.
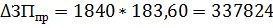
10.2 Экономия по заработной плате основной:
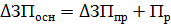 (2.32)
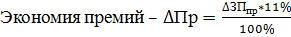 (2.33)
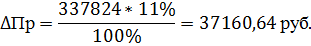
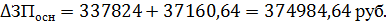
10.3 Экономия заработной платы дополнительной:
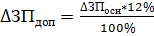 (2.34)
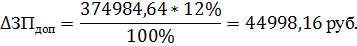
10.4 Экономия отчислений:
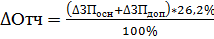 (2.35)
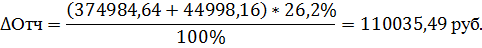
10.5 Экономия общепроизводственных расходов:
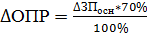 (2.36)
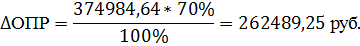
10.6 Экономия общехозяйственных расходов:
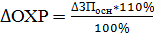 (2.37)
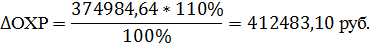
Условно годовая экономия составит
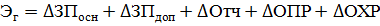 (2.38)
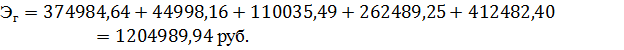
Снижение трудоемкости обеспечивается увеличением производительности труда:
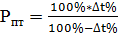 (2.39)
Где, ∆t% – снижение трудоемкости
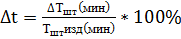 (2.40)
Тшт изд (мин) – берется из таблицы 1, итоговая строчка столбца № 6
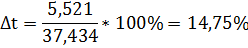
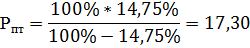
Итак, снижение трудоемкости обеспечивает рост производительности труда на 14,75%. Условно годовая экономия составит 1204989,94 руб.
предприятие себестоимость изделие цена
Заключение
В этой работе я освятила понятие предприятия, а также рассчитала себестоимость, цену и рентабельность печатной платы электронных часов.
В первой части дается понятие предприятия. Раскрываются его задачи, типы, формы и структура.
Во второй части рассчитываются цена, себестоимость и рентабельность продукции, что играет немаловажную роль при выходе фирмы на международный рынок.
Анализируя диаграмму полной себестоимости изделия, построенную в результате расчетов можно сделать следующий вывод – изделия материалоемкие, так как большую долю затрат (0,68%+29,53%) в структуре себестоимости занимают материальные издержки. Для уменьшения издержек по этим статьям предприятию рекомендовано закупать материалы и комплектующие оптом, провести маркетинговые исследования по поставщикам материалов и заключить договорные обязательства на поставку с теми поставщиками, которые находятся ближе к предприятию.
Понизить основную заработную плату производственных рабочих можно путем совершенствования технологии производства. Автоматизация производства увеличит производительность труда, снизит трудоемкость и затраты на производственных рабочих. Модернизацию технологии производства следует начинать на участках с самыми трудоемкими операциями. В нашем производстве таким участком является операция 0700 Паяльная. Так же на этом участке производства следует назначить рабочих с самой высокой квалификацией, так как от их работы зависит качество готового изделия. Автоматизация этой операции позволила снизить трудоемкость пайки и привести к увеличению производительности труда на 14,75%. Годовая экономия по сравнению с ручным производством составляет 1204989,94 руб. Данную программу рекомендуется выполнять за более короткий срок, иначе резко снижается производительность труда.
Список используемых источников
Баринов В.А. «Бизнес-планирование: учебное пособие», 2-е издание, М:Форум:ИНФРА-М, 2007
Волков О.И. «Экономика предприятия» учебник, 2-е издание 2001;
Выварец А.Д. «Экономика предприятия», М: Юнит-Дана, 2007
Гинзбург А.И. «Экономический анализ», С-П: Питер, 2007
Горемыкин В.А. «Экономическая стратегия предприятия», М: «Альфа пресс»
Горфинкеля В.Я., Швандера В.А. «Экономика предприятия: учебник для вузов»,3-е издание, 2001
Сергеев И.В. «Экономика предприятия: учебник», 3-е издание, 2009
Софронов Н.А. «Экономика организации», М: Экономистъ, 2007
Тертышник М.И. «Экономика предприятия», изд.:Инрра – М,2008
|Титов В.И. «Экономика предприятия», М: «Эксмо», 2007
Туровец О.Г. «Организация производства на предприятии», 2002
Черутова М.И., Ковалевская О.С., Слинкова О.К. «Экономика предприятия», ГИОРД, 2008
Размещено на