Определение средней доходности
Предположим, что первоначальные инвестиции составят не 100, а только 95 тыс. рублей, а текущий доход поступает равномерно по 10 тыс. рублей в год (табл. 5.2.6).
Таблица 5.2.6
Денежный поток от инвестиций тыс. руб.
| Годы | Размер капитала на начало года | Доход за год | Годовая доходность, (гр. 3 / гр. 2) | Денежный поток для расчета YTM |
| 1 | 2 | 3 | 4 | 5 |
| 0 | – | – | – | -95 |
| 1 | 95 | 10 | 10,53% | 10 |
| 2 | 95 | 10 | 10,53% | 10 |
| 3 | 95 | 15 | 15,79% | 110 |
Среднеарифметическая доходность составит 12,28% ((10,53 * 2 + 15,79) / 3); среднегеометрическая – 12,25% (((1 + 0,1053)2 * (1 + 0,1579))1/3 – 1). Доходность к погашению также возрастет и составит 12,09%.
Технические трудности вычисления IRR обусловили разработку упрощенного метода приблизительной оценки величины доходности к погашению. Для этих целей используется следующая формула:
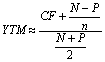 (5.2.3)
Условные обозначения те же, что и в формуле (5.2.2). Применив ее к данным из табл. 5.2.6, получим:
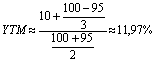
Отклонение от точной величины YTM составило 0,12 процентных пункта (12,09 – 11,97). При более высоких уровнях доходности и более длительных сроках инвестиций, точность расчетов по данной формуле значительно ухудшается. Так, если предположить, что первоначальные инвестиции составили не 95, а 80 тыс. рублей, ежегодный текущий доход равен 30, а не 10 тыс. рублей, и поступать он будет в течение пяти, а не трех лет, то приближенное значение YTM по формуле (5.2.3) составит 42,35%, в то время как точная ее величина равна 46,34% (больше на 3,99 процентных пункта). Любопытно, что значение среднегеометрической доходности составит в этом случае 50,55%, то есть она превысит YTM на 4,21 процентных пункта (50,55 – 46,34). Иными словами, расчет по предлагаемой формуле дает не намного более точный результат, чем вычисление среднегеометрической доходности.
В заключение, следует отметить, что ни один из рассмотренных выше показателей средней доходности (арифметическая, геометрическая и ytm) не является наиболее “точным” или “правильным”. Каждый из них имеет четко очерченную сферу своего применения. Средняя арифметическая незаменима при расчете средней доходности инвестиционного портфеля за один и тот же период. Средняя геометрическая является инструментом анализа временных рядов, поэтому ее следует использовать для нахождение средней доходности за несколько смежных периодов. Как правило, подобные задачи возникают при ретроспективном анализе уже совершенных сделок, о которых известны лишь значения их доходности за отдельные периоды. Потребность в расчете YTM появляется при планировании финансовых операций, по которым наряду с текущими доходами ожидается возникновение прироста стоимости вложенного капитала. Вся сумма этого прироста относится на самую крайнюю дату – срок возврата первоначальных инвестиций – отсюда название показателя “доходность к погашению”.