Анализ издержек обращения на предприятии
2. Транспортных тарифов, ставок арендной платы,
тарифов на отопление, водоснабжение к освещение 1 10,5
3. Доджностных окладов и тарифных ставок 1 3,0
4. Процентных ставок за кредиты н займы 1 5,2
Произведенные расчеты показали, что уровень издержек обращения в сопоставимых ценах значительно ниже (на 3,81 %), чем в действующих.
Товарная структура оборота и сдвиги в нем оказывают значительное влияние на величину расходов торгового предприятия ООО “Золушка” .
Расчет влияния структуры товарооборота на уровень издержек может быть произведен и так:
Расчет влияния структуры товарооборота на уровень издержек может быть произведен и так:
|
Показатели |
Уровень издержек обращений |
||
|
в действующих ценах, тарифах, ставках |
в сопоставимых ценах |
размер влияния ценового фактора |
|
1. Товарооборот 23177005 8584076 —
2. Уровень издержек обращения
10,12 22.07 —11,95
((10,12-3,09)Х 2,7+3,09)
В том числе
уровень издержек обращения по статьям,
не зависящим от изменения цен на товары
3,09
3. Транспортные расходы, расходы
на аренду н содержание помещений 0,22
2,31 (2,35:10.5) +2.09
4. Расходы на оплату труда и зави 1,38
симые от фонда оплаты отчисления 4.14 (4,14:3,0) +2,76
5. Проценты за пользование кре- 0,45
дитами и займами 2,35 (2,35:5,2) +1,9
Данный метод, используемый для измерения воздействия структуры товарооборота на уровень затрат, основан на данных о потоварной издержкоемкости и методе процентных чисел. Для этого показатели структуры товарооборота в процентах за исследуемые периоды (базисный и отчетный) умножают на потоварные уровни расходов, имеющиеся в специальных исследованиях, а затем сумма процентных чисел делится на 100. Разность процентов и будет характеризовать рост или снижение уровня затрат в связи с изменением структуры товарооборота.
Потоварные уровни издержек обращения можно рассчитать самостоятельно, используя один или несколько методов изучения и исчисления издержкоемкости реализации товаров: метод использования отчетных данных узкоспециализированной сети; метод расчета сравнительных коэффициентов издержкоемкости; метод простого счета, основанный на выборочном бухгалтерском учете издержек обращения; метод экономико-математического моделирования. В связи с начавшимся оснащением торговых предприятий ПЭВМ целесообразно повсеместно внедрять для расчета потоварных издержек метод экономико-математического моделирования (многофакторную модель).
На величину издержек обращения влияет также сезонность реализации товаров. Для издержек обращения в основном характерна поквартальная сезонность. Наибольшие затраты отмечаются в последнем месяце квартала. Вариация сезонных колебаний издержек достаточно велика. Причем она более значительна, чем сезонная колеблемость товарооборота и валовых доходов. В зависимости от величины вариации сезонных колебаний статьи издержек обращения условно делятся на три группы: несезонные, умеренно сезонные, с повышенной сезонностью.
Уровень издержек обращения находится в зависимости от изменения времени обращения товаров. Между скоростью обращения товаров и уровнем издержек обращения существует тесная связь. Кредитование товарооборота производится на определенные сроки и за предоставление кредита банк взимает проценты с суммы продаж за весь срок его использования, поэтому чем быстрее будут реализованы товары, тем быстрее будет погашена задолженность банку, тем меньше расходов понесет торговое предприятие по оплате процентов за кредит. С ускорением товаре-оборачиваемости происходит более быстрое обновление ассортимента, снижается потребность в кредитах, уменьшаются товарные потери, расходы по хранению товаров и т, п. И наоборот, замедление товарооборачиваемости вызывает рост затрат по этим и другим статьям, а предприятии ООО “Золушка”. Товарооборачиваемость по плану составила 29 дн., а фактическая — 25 дн. Однодневный товарооборот по себестоимости в отчетном периоде — 6500 тыс. р. Банк за пользование кредитом взимает в данном периоде — 20 % годовых. В результате ускорения товарооборачиваемости на 4 дн, может быть высвобождено оборотных средств на сумму 26 млн. р. (6500х4). Тем самым уменьшится потребность в банковском кредите и снизятся затраты по статье «Проценты за кредит» на 5,2 млн. р. (26х20:100).
Рационализация путей и сокращение звенности товародвижения являются одним из важный условий снижения издержек, и в частности затрат по статье «Транспортные расходы», «Товарные потери» и другим условно-переменным статьям.
На предприятии ООО “Золушка” Показатель звенности товародвижения составлял в предыдущем периоде 80 % (при оптовом товарообороте 1600 млн. р. и розничном — 2000 млн. р. (1600-100:2000), а в отчетном периоде — 90 % (соответственно 1944-100: :2160). Таким образом, звенность товародвижения возросла на 10%, а сумма складского оптового товарооборота выросла на 216 млн. р. Если уровень условно переменных расходов оптовой базы равен 3 % ч обороту, то сумма дополнительных издержек для опта в результате усложнения звенности составит (216-3,0: :100) 6,48 млн. р., а уровень издержек обращения возрастет на 0,33 % (6.48 х 100:1944) к объему товарооборота. А для розничных предприятий такое изменение товародвижения обозначает адекватное уменьшение потребности в дополнительных затратах.
В процессе анализа расходов определяется влияние и других факторов на уровень издержек обращения, таких как типизация и специализация, применяемые формы обслуживания, качество торговли, производительность и эффективность труда, перечень дополнительных услуг и др.
При проведении факторного анализа издержек обращения необходимо учитывать, что влияние отдельных факторов не всегда можно измерить количественно. Это касается прежде всего качественных факторов и факторов макросреды. В такой ситуации для оценки их воздействия на издержки обращения целесообразно использовать метод экспертных оценок.
Для измерения влияния факторов на уровень издержек обращения также могут использоваться другие статистические методы, метод сравнений, аналогий, логики взаимосвязи.
Для определения степени зависимости издержек обращения от факторов, их определяющих, целесообразно применять графический метод, метод группировок, экономико-математический и др.
На следующем этапе анализа производится более глубокая оценка изменений каждой статьи корреляции издержек с выявлением направления и тенденций изменений, выявления факторов, обусловивших их, разработкой мер по недопущению нерациональных затрат.
Анализ нельзя считать завершенным без оценки сложившегося уровня издержек обращения по подведомственным подразделениям. Анализ по подразделениям производится по полной схеме, но с учетом некоторых их особенностей. Во-первых, подведомственным подразделениям планируется лишь ограниченный круг статей издержек, зависящих от его работы. Во-вторых, сложно выделить количественно влияние отдельных факторов в части воздействия на данное подразделение. В-третьих, многие решения по затратам зависят от других лиц (закупки товаров и т. д.). В-четвертых, подведомственные подразделения не осуществляют самостоятельно политику в области управления издержками. Основными методами анализа издержек обращения в разрезе подразделений являются сравнения затрат с плановыми и с уровнем издержек по сопоставимым подразделениям с темпами изменения объема продаж, валовых доходов, прибыли.На заключительном этапе анализа производится изучение и оценка сложившегося уровня затрат по сравнению с аналогичным показателем у конкурентов. В этих целях определяется, насколько отличаются издержки данного предприятия от издержек каждого его конкурента. Такая оценка производится с помощью индекса (/ио). который рассчитывается как частное от деления издержек данного предприятия на средние издержки каждого конкурента в отдельности. Если индекс равен единице, это означает, что издержки данного предприятия или функционального подразделения совпадают с издержками его конкурентов. Если индекс меньше единицы, издержки ниже, чем у конкурентов, если выше, то это свидетельствует о преимуществе конкурентов над данным предприятием (подразделением).Такой анализ, если имеется соответствующий учет, можно проводить для каждой товарной группы, для всего предприятия в целом, для одной предпринимательской единицы, для отдельного вида-деятельности (маркетинг, закупка, реклама, сбыт товара и т. п.). В состав затрат, которые учитываются при анализе, могут входить все затраты, переменные расходы или сочетания отдельных элементов структуры затрат.
Анализ относительного уровня затрат по сравнению с конкурентами представляет собой основу анализа конкуренции. Кроме анализа затрат, в анализ конкуренции входит анализ потребительской оценки качества и полноты торговых услуг, уровня послепродажного обслуживания.
В результате анализа относительного уровня затрат можно выявить причины, по которым проигрывает или выигрывает данное предприятие у конкурентов, чтобы это затем отразить в стратегическом плане развития бизнеса. Основными причинами этих различий могут быть: а) специфика района деятельности предприятия; б) стоимость затрат труда и затрат капитала; в) объективность принятия альтернативных коммерческих решений и торговых действий;
г) затраты на содержание административно-управленческого аппарата и их эффективность; д) эффект от маркетинговых мероприятий и др. На заключительном этапе анализа обобщаются результаты всех проведенных расчетов и разрабатываются мероприятия, способствующие соблюдению режима экономии, устранению непроизводительных расходов и потерь, недопущению бесхозяйственности и расточительства, обеспечению правильных пропорций междуразличными количественными и качественными показателями деятельности торгового предприятия ООО “Золушка” в целом и отдельных его подразделений, обеспечению конкурентоспособности затрат при конкурентоспособности торговых услуг.
Издержки, связанные с деятельностью торгового предприятия ООО “Золушка”, нельзя рассматривать как твердо фиксированные величины или сферу, не допускающую воздействия. Издержки могут быть и должны стать объектом управления. Если удастся уменьшить их путем эффективного управления без снижения объема реализации, валовых доходов, качества торгового обслуживания, то создается возможность увеличения прибыли.
Часто в подходе к управлению издержками самой распространенной является устаревшая точка зрения, согласно которой издержки должны быть снижены любой ценой до самого низкого, ниже минимально допустимого их уровня. И каждое предложение повысить расходы на рекламу, увеличить численность торгово-оперативного персонала, повысить квалификацию работников рассматривается как расточительство. И как результат отказа от таких предложений — сужение возможностей для расширения предприятия (фирмы, магазина), замедление темпов реализации товаров и прибыли.
В последнее время, как свидетельствует зарубежный опыт, все большее и большее распространение получила вторая точка зрения на оптимальный размер издержек обращения. Можно и необходимо идти на дополнительные затраты в целях увеличения оборота, привлечения новых поставщиков и покупателей, повышения качества торгового обслуживания, создания привлекательного имиджа предприятия.
Эффективное управление издержками обращения ведет к уменьшению и устранению таких расходов, которые не являются целесообразными для торгового предприятия ООО “Золушка”, так как они не содействуют росту оборота и не обеспечивают достижения других целей, т. е. сокращения затрат, не дающих соответствующей отдачи.
Успех предпринимательства зависит от двух условий: объемов и качества выполнения функций и задач, решаемых торговым предприятием (объем реализации, создание потребительских благ, оказание реальных торговых услуг), и рационального использования ресурсов. Таким образом, управление издержками означает совершенствование управления всей деятельностью предприятия (фирмы).
Эффективным считается такое управление, которое обеспечивает:
надлежащий учет и отчетность;
логичную классификацию издержек обращения и возможность их глубокого и полного анализа;
отнесение издержек обращения на соответствующие подразделения, службы, функции, отдельных лиц, т. е. установление меры ответственности за их расходование;
прогнозирование и планирование издержек обращения, составление сметы расходов на будущий период с учетом других показателей и специфики работы торгового предприятия ООО “Золушка”.
Важнейшими элементами модели .управления издержками обращения являются: цель системы, объект и субъект управления, находящиеся под воздействием спроса потребителей и условий, определяющих общественно необходимые затраты, группа элементов, формирующих прямую информационную связь с объектом управления; контролируемые и неконтролируемые факторы, оказывающие влияние на основные элементы системы.
Система управления издержками обращения является одной из подсистем общей системы управления торговым предприятием. Она тесно взаимодействует с подсистемами управления; товарооборотом, товарными запасами, валовыми доходами и прибылью.
Процесс управления издержками обращения достаточно сложен, поскольку он требует учета разнонаправленных интересов: государства, отрасли, предприятия, контрагентов, покупателей. Основная задача создания системы управления издержками, таким образом, состоит в том, чтобы увязать эти интересы и создать саморегулирующийся механизм их формирования и изменения. При этом важно ранжировать интересы по их значимости. Действовавшие до недавнего времени административно-хозяйственные методы управления требовали учета прежде всего государственных интересов. Социальные факторы при формировании издержек не учитывались. Система управления издержками в рыночных условиях определяется как система экономических средств и методов направленного воздействия на интересы отрасли, предприятия, работника с целью оптимального согласования с интересами потребителей и всего общества в целом по соблюдению соответствующих общественно необходимых с учетом спроса населения пропорций в формировании затрат.
Важнейшим показателем, характеризующим качество управления издержками, является показатель их управляемости — способность оперативно и динамично в заданных пределах изменять параметры издержек в соответствии с изменениями системы экономических методов и средств.
Процесс управления издержками обращения включает: 1) организацию информационного обеспечения в соответствии с содержанием, составом и структурой издержек, целевыми ориентирами;
2) оценку способностей формирования затрат в прошлом и плановом периоде, т. е. оценку условий функционирования торгового предприятия ООО “Золушка”;
3) полный анализ издержек обращения в динамике и за текущий период;
4) прогнозирование размера и уровня затрат различными методами при разных объемах товарооборота и прибыли и с учетом имеющихся ограничений;
5) планирование максимально и минимально допустимых уровней затрат;
6) нормирование затрат в разрезе статей издержек;
7) доведение планового уровня затрат до подведомственных подразделений, служб, отдельных лиц;
8) контроль и оперативное управление издержками обращения с учетом изменения условий функционирования предприятия;
9) совершенствование учета издержек обращения;
10) поиск резервов снижения и введения их в действие.
При формировании затрат торгового предприятия ООО “Золушка” и его подраз делении целесообразно обеспечить выполнение следующих условий:
1) прирост общей суммы затрат не должен превышать прирост доходов. Максимизация прибыли должна достигаться при равенстве граничных затрат с граничными доходами;
2) минимальный уровень издержек обращения (средних затрат) должен достигаться при таком объеме товарооборота, когда граничные затраты по своей величине соответствуют средним затратам. Дальнейшее увеличение объемов деятельности приведет к росту размера средних затрат, что считается неэффективным;
3) снижение затрат не должно приводить к ухудшению качества торгового обслуживания и, как следствие, к снижению спроса. товарооборота, росту издержек на организацию процесса реализации товаров;
4) размер затрат должен быть увязан с обеспеченностью ресурсами, прогнозные значения издержек обращения должны быть определены с учетом ограничения по ресурсам, расчеты должны обеспечивать выбор наиболее оптимальных вариантов использования ресурсов;
5) соответствие изменения затрат изменениям объемов и особенностям деятельности торгового предприятия ООО “Золушка”, его целевым ориентирам, требованиям покупателей к качеству обслуживания. В современных условиях возрастает роль оперативного управления издержками и контроля за ними, эффективность этой деятельности оценивается в ее взаимосвязи с конечными социально-экономическими показателями работы торгового предприятия ООО “Золушка”. Контроль следует понимать как проверку умения использовать ресурсы таким образом, чтобы вести бизнес как можно эффективнее и в желаемом направлении. Такой контроль касается ценообразования, объема продаж, инвестиций, развития дополнительных услуг, компьютерных систем, кадров, кредиторской и дебиторской задолженности, очередности оплаты счетов, капиталов, вложенных в основные и оборотные фонды, связей с контрагентами, маркетинга, рекламы, организационных мер и т. д.
Рис. Модель управления издержками обращения торгового предприятия ООО “Золушка”.

Работники финансовых служб могут сформировать свою подсистему контроля только после того, как будут определены общие цели и задачи организации. Только ориентируясь на общие цели, можно найти резервы экономии затрат и роста объемов деятельности исходя из конкретных условий, в которых работает предприятие, и конкретного времени, в которое возникает та или иная проблема.
Критерии контроля и оперативного управления издержками обращения определяются взаимосвязью с конечными показателями хозяйственной деятельности — прибылью и товарооборотом, которые в условиях рынка в основном должны обладать тенденцией к росту. При этом барьером на пути роста затрат становится конкуренция, не позволяющая расточительно использовать имеющиеся ресурсы. Конкурентоспособными являются те торговые предприятия, которые обеспечивают более высокие темпы прироста прибыли и валовых доходов по сравнению с темпами прироста издержек при условии роста товарооборота в сопоставимых ценах.
Для организации контроля за издержками необходимо их разделить на регулируемые и нерегулируемые. Нерегулируемые постоянные издержки невозможно существенно снизить или увеличить за короткий срок, они, как правило, требуют долгосрочного планирования. К таким затратам можно отнести арендную плату или расходы на подготовку кадров и т.п. К регулируемым относятся многие прочие расходы, такие как расходы на выписку газет, журналов, справочной литературы, представительские расходы и т. п.
Большая часть переменных затрат, поскольку они связаны с товарооборотом, является нерегулируемой. Только отдельные виды переменных затрат — регулируемые. Например, затраты на торговую рекламу. Их можно сократить или увеличить, так как они не напрямую связаны с организацией товарооборота.
Управляемость издержек напрямую связана с обоснованным распределением затрат по отдельным подразделениям предприятия, хозяйственным единицам, которые непосредственно зарабатывают прибыль,
Кроме вышеперечисленных методов отнесения затрат на подведомственные подразделения, существует еще один способ, который широко используется за рубежом и с помощью которого все подразделения (склады и т. п.) могут быть представлены как хозяйственные единицы, обеспечивающие получение дохода. Это— трансфертное ценообразование, позволяющее учитывать услуги как продукцию для внутреннего потребления, которую можно оценить п «выставить счета» за эту продукцию или услугу тем подразделениям, которые их потребляют, вывести «трансфертную прибыль». При этом никакие реальные деньги по этим счетам не перечисляются, только учитывается, что произведено и что потреблено.
При распределении затрат внутри предприятия между секциями, складами и другими отделами целесообразно соблюдать следующие требования: 1. Учет затрат необходимо осуществлять не в фактических, а в нормативных ценах, чтобы то подразделение, которое пользуется этой продукцией (услугами), не страдало из-за неэффективной работы другого подразделения. 2. Во всех издержках следует выделять: а) постоянный элемент (торговая площадь и т.п.); б) переменный элемент (фактическое се использование и т. п.) , В практике управления издержками необходимо решать также вопрос о методе определения затрат, связанных с содержанием обслуживающих подразделений (бухгалтерия и т. п.) и отнесении их на хозяйственные единицы. Существуют два метода, с помощью которых и решается этот вопрос: это метод прямого переноса издержек вспомогательных подразделений на хозяйственные единицы итак называемый «шаговый» метод, согласно которому и вспомогательные подразделения выступают как хозяйственные единицы и их продукция может быть оценена, определена прибыль, приносимая ими предприятию.
«Трансфертная» цена должна, где это возможно, устанавливаться на уровне рыночной. Если нельзя определить рыночную цену, тогда размер цены на взаимоуслуги устанавливается по соглашению сторон, производящих и потребляющих эту продукцию (услуги).
Объективное возрастание роли социальной эффективности торговой деятельности в условиях перехода к рынку обусловливает необходимость формирования издержек обращения с позиции оптимизации. Оптимальный размер издержек обращения определяется совокупностью внешних и внутренних условий, при которых уровень затрат может быть минимальным при максимально возможном качестве обслуживания. А это в свою очередь требует оптимального сочетания в системе управления издержками требований регулирования затрат на основе издержкоемкости и услугоемкости в интересах покупателя.
Важнейшим элементом системы управления издержками обращения является совершенствование их учета. Управленческий учет издержек обращения является одним из инструментов в руках руководства предприятия (фирмы) по обеспечению достижения его целей. К другим методам относятся формирование оптимальной структуры и системы подчиненности, организация эффективного контроля за ходом работ и рациональной системы оплаты. Все это образует целостную систему управления и контроля за издержками обращения. Учет должен быть более детальным, взаимосвязанным с результатами работы предприятия. Учет затрат и результатов должен включать учет затрат по видам, по местам возникновения, по носителям затрат, учет результатов за определенный период. Основные требования к учету — оперативность и полнота. Принятию правильных управленческих решений содействует организация учета по системе «директ-костинг». Западногерманский ученый-экономист Д. Бернер «директ-костинг» охарактеризовал как систему учета издержек, базирующуюся на разделении общих затрат предприятия на постоянные и переменные. Такое деление широко применяется за рубежом, где управленческие решения по уровню цены, размеру прибыли и т. п. принимаются с учетом тенденции их изменения. В разных странах эта система именуется по-разному. В Германии и Австрии она называется учетом частичных либо граничных затрат, или учетом суммы покрытия; в Великобритании — учетом маржиналь-ных затрат; во Франции — маржинальпым учетом. Иногда его называют учетом ограниченной или сокращенной себестоимости.
Основные особенности и преимущества «директ-костинга»: а) издержки для оперативного управления планируются только в части переменных затрат, что значительно упрощает сам процесс планирования;
б) появляется возможность изучать взаимозависимость между объемом реализации, затратами и прибылью, В этих целях строится график, на котором показывается зависимость переменных, постоянных затрат от объема товарооборота, точка критического объема реализации, точка рентабельности .
Этот график достаточно часто используется в управленческой деятельности зарубежных фирм; в) он позволяет с помощью экономико-математического и гра-
Издержки обращения (валовой доход, прибыль)
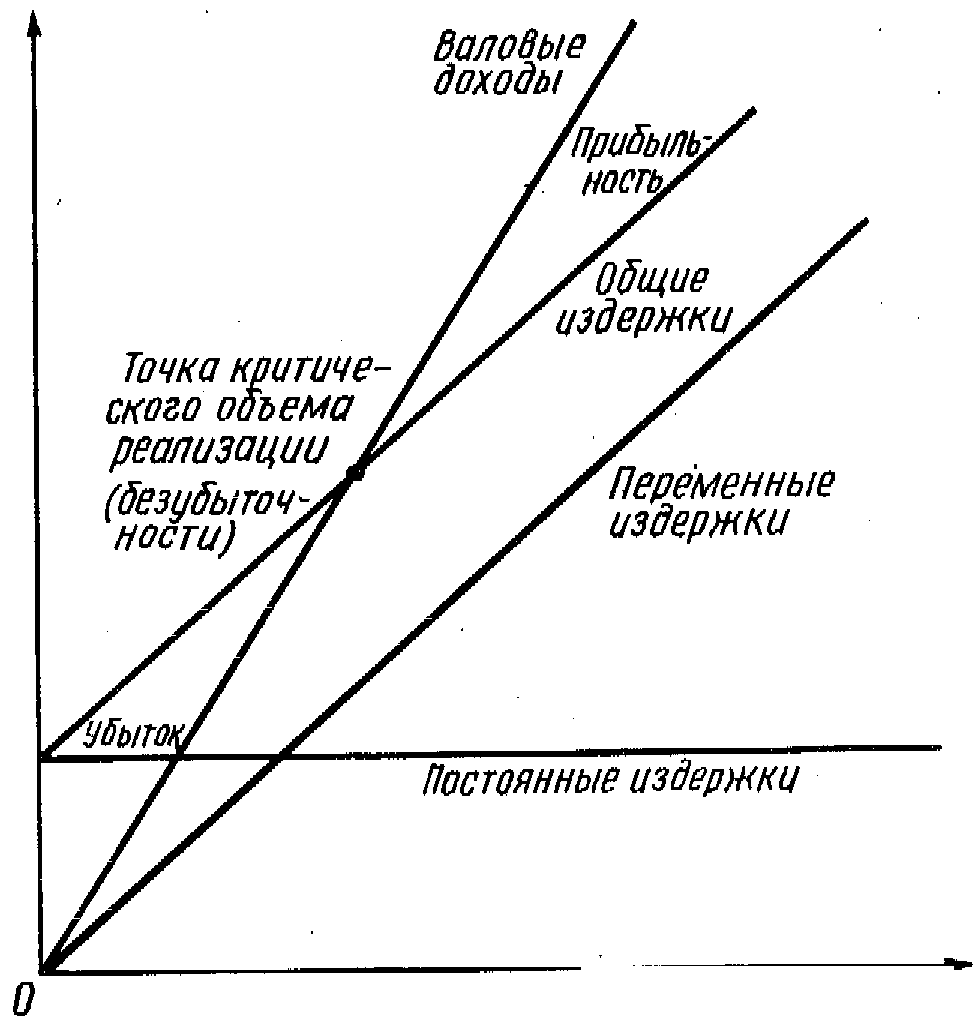
Товарооборот (объем продаж)
Рис.. Взяимосвязь издержек обращения, товарооборота и прибыли,
фического методов определить формы зависимости затрат от объема реализации или использования производственных мощностей, получить необходимую информацию о прибыльности (убыточности) отдельных товаров, рассчитать соответствующие критические точки, прогнозировать поведение издержек обращения в целом и по отдельным элементам и на основе всего этого принимать стратегические управленческие решения;
г) «директ-костинг», являясь важным элементом маркетинга, позволяет определить изделия с низкой рентабельностью и отказаться от их производства или продажи, а также установить предел изменения цены;
д) создается возможность повысить обоснованность планов, эффективность оперативного контроля за постоянными расходами.
Вместе с тем следует отметить, что наряду с внедрением учета по системе «директ-костинг» в условиях недостаточно развитой конкуренции не исключается расчет полных затрат и жесткий контроль за расходованием средств. Как известно, только жесткая конкуренция заставляет предприятия строго следить за уровнем издержек, потому что более высокие затраты снижают уровень рентабельности, а тем самым постепенно ведут к банкротству.
Поэтому «директ-костинг» необходимо рассматривать как дополнение к принятой и действующей системе учета, анализа и планирования издержек. «Директ-костинг» можно применять там, где это целесообразно (когда требуется более детальная оценка поведения переменных затрат в связи с изменением условий работы с контрагентами, когда удельный вес переменных в общей сумме издержек составляет около 75% и т. и.). За рубежом в целях совершенствования управления затратами применяют несколько (три-четыре) методов их калькулирования (директ-костинг, полная калькуляция, пропорционально валовым доходам и др.).
Во всех странах придается большое значение совершенствованию управления издержками. Эта проблема привлекает внимание не только практиков, но и ученых экономистоц-плановиков, экономистов-аналитиков, статистических работников. Она включает много вопросов. Среди них важнейшим является совершенствование отчетности об издержках по месту возникновения расходов и уровням ответственности. Отчетность об издержках и их учет, как свидетельствуют результаты научных исследований зарубежных специалистов, должны быть основаны на фундаментальной предпосылке, что все расходы следует относить на те работы (опс-раци^ отделы, службы, лиц), с выполнением которых они связаны, чтобы возникновение затрат было более наглядным, чтобы проще было осуществлять контроль и управление. Учет надо вести по отдельным счетам, заведенным на каждый контролируемый источник расходов.
К основным резервам экономии издержек обращения следуют отнести:
1) рост товарооборота, равномерное и ритмичное обеспечение продажи товаров в плановом периоде;
2) эффективное использование материально-технической базы торговли;
3) внедрение прогрессивных форм обслуживания;
4) повышение производительности труда;
5) своевременный ввод в действие новых, дополнительных рабочих мест;
6) соблюдение сроков ремонтов, инвентаризации;
7) сокращение звенности товародвижения, простоя транспорта, большую механизацию погрузочно-разгрузочных работ;
8) прогрессивную доставку товаров (тара-оборудование и т.н.);
9) сокращение и ликвидацию потерь продукции и потерь по таре;
10) ускорение оборачиваемости товаров;
11) усиление контроля за расходами в разрезе отдельных статей с целью выявления затрат, на работающих на отдачу;
12) разукрупнение статей;
13) введение сплошного или выборочного учета издержек обращения;
14) нормирование издержек с учетом нетоварной издержкоемкости, услугоемкости и др.
Такие возможности экономии издержек имеются по всем статьям расходов. Важно умело оценить, и обосновать размер неэффективно потраченных средств или последствия от нерациональных действий.
Это можно проиллюстрировать на примере калькуляции неблагополучных имущественных последствий, которые могут наступить у кредитора, находящегося в затруднительном положении в связи с нарушением обязательств должником.
Табл. Примерная калькуляция затрат и потерь, наступающих в связи с нарушением обязательств должником.
| Отчетный год | Отклонение | |||||||||||
| Фактически за | ||||||||||||
| Источники | прошлый год | план | фактически | % вы- | от плана | от прошлого года |
в%к прош |
|||||
| пол не- | лому | |||||||||||
| удель- | удель- | удель- | ния | по удел ь- | по удель- | году | ||||||
| сумма | ный | сумма | ный | сумма | ный | плана | в суй | ному ве- | в сум- | ному ве- | ||
| кс,% |
»м,% |
вес.% | не | су.^ | ке |
су, % |
||||||
| От промышленных предприятий | ||||||||||||
| и других производителей товаров, | ||||||||||||
| находящихся
в районе
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||||