Капитал оборотный
где
 – длительность
погашения
дебиторской
задолженности
(дни).
Чем продолжительнее период погашения, тем выше риск ее не погашения. Этот показатель следует рассматривать по юридическим и физическим лицам, видам продукции, условиям расчетов, то есть условиям заключения сделок.
3. Доля дебиторской задолженности в общем объеме оборотных средств:
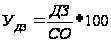 ,
(7)
где
 –
удельный вес
дебиторской
задолженности
в общем объеме
оборотных
средств (%).
Чем выше этот показатель, тем менее мобильна структура имущества предприятия.
4. Доля сомнительной
задолженности
в составе дебиторской
задолженности
 (%):
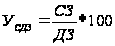 ,
(8)
где
 –
сомнительная
задолженность
(тыс. руб.).
Этот показатель характеризует «качество» дебиторской задолженности. Тенденция к его росту свидетельствует о снижении ликвидности.
Общая оборачиваемость всех оборотных средств складывается из частной оборачиваемости отдельных элементов оборотных средств. Скорость как общей оборачиваемости, так и частной оборачиваемости отдельных элементов оборотных средств характеризуется показателями:
Длительность
одного оборота
всех оборотных
средств
 рассчитывается
по формулам:
 ,
 ,
(9)
где
 – средняя стоимость
всех оборотных
средств;
 –
продолжительность
анализируемого
периода в днях;
 –
выручка от
реализации
продукции.
Количество
оборотов (или
прямой коэффициент
оборачиваемости)
 исчисляется
по формуле:
 ,
(10)
Формула коэффициента закрепления оборотных средств (или обратного коэффициента оборачиваемости) выглядит так:
 ,
(11)
По аналогичным формулам производится расчет оборачиваемости отдельных элементов или групп оборотных средств. Вместо величины всех оборотных средств в формулы подставляется величина их отдельного элемента. Частная оборачиваемость отдельных элементов или групп оборотных средств называется слагаемой, если она рассчитывается по выручке от реализации. Совокупность слагаемых частных показателей по всем видам (группам) оборотных средств даст в результате общий показатель оборачиваемости всех оборотных средств:
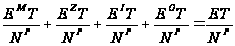 ,
(12)
где
 –
средний остаток
производственных
(материальных)
запасов;
 – средний задел
незавершенного
производства;
 – средний остаток
готовых изделий
на складах;
 –
средний остаток
дебиторской
задолженности
и прочих оборотных
средств;
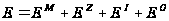 .
(13)
Данная формула разложения общей продолжительности оборота оборотных средств как суммы продолжительности оборота по отдельным элементам (видам) оборотных средств верна лишь в самом общем виде. Действительный оборот отдельных элементов характеризует не общая величина выручки от реализации, а оборот данного элемента (например, для производственных запасов – их расход на производство, для незавершенного производства – выпуск готовых изделий; для остатков готовых изделий на складах – отгрузка продукции, для товаров отгруженных и средств в расчетах – поступление денег на расчетный счет). В данном случае мы имеем частные показатели, рассчитанные по особому обороту, - по кредиту бухгалтерских счетов, на которых отражаются различные элементы оборотных средств.
В таблице 5 приводится расчет показателей оборачиваемости оборотных средств в днях (табличные данные в этом параграфе не связаны с данными из Приложения).
Таблица 5 - Расчет показателей оборачиваемости оборотных средств в днях
| Показатели |
Базисный год |
Отчетный год | |
| план | фактически | ||
|
Выручка
от реализации
товарной
продукции,
тыс. руб. ( |
46863 | 54340 | 56069 |
|
Средние
остатки всех
оборотных
средств, тыс.
руб. ( |
12040 | - | 13191 |
|
Средние
остатки запасов,
тыс. руб. ( |
10884 | 10725 | 11410 |
|
Оборачиваемость
всех оборотных
средств ( |
92,5 | - | 84,7 |
|
Оборачиваемость
запасов ( |
83,6 | 71,1 | 73,3 |
 )
 )
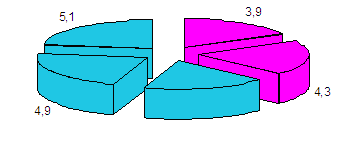
По данным таблицы легко рассчитать коэффициенты оборачиваемости. За базисный год оборотные средства совершили 3,9 оборота (46863:12040), в том числе запасы 4,3 (46863:10884); за отчетный год – 4,0 оборота (56069:13191), в том числе запасы – 4,9 оборота (56069:11410) при плане 5,1 (54340:10725).
Рисунок 4 – Обороты базисного, отчетного периода


По результатам оборачиваемости рассчитывают сумму экономии оборотных средств (абсолютное или относительное высвобождение) или сумму их дополнительного привлечения.
Для определения
суммы экономии
оборотных
средств ( )
вследствие
ускорения их
оборачиваемости
устанавливается
потребность
в оборотных
средствах за
отчетный период,
исходя из фактической
выручки от всей
реализации
за это время
и скорости
оборота за
предыдущий
период. Разность
между этой
условной суммой
оборотных
средств и суммой
средств, фактически
участвующей
в обороте, составит
экономию оборотных
средств. Если
оборачиваемость
замедлена, то
в итоге получается
сумма средств,
дополнительно
вовлеченных
в оборот.
Для исчисления экономии или перерасхода запасов по сравнению с планом используется, например, такая формула:
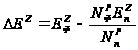 ,
(13)
где
 -
фактические
средние остатки
запасов;
 -
фактическая
реализация;
 -
плановая реализация
(или базисная
реализация);
 -
плановая величина
запасов (или
базисная величина).
Экономия или перерасход оборотных средств могут быть определены как произведение суммы однодневной реализации и разницы в днях оборачиваемости по отчетным фактическим и плановым данным:
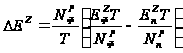 ,
(14)
где
-
длительность
рассматриваемого
периода (года).
Сделаем расчет дополнительного вовлечения (перерасхода) запасов по сравнению с планом (по данным таблицы 3):
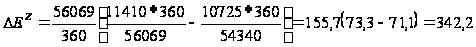 (тыс. руб.)
В нашем примере план по скорости оборачиваемости запасов не выполнен, следовательно, имеет место дополнительное привлечение средств в оборот, что значительно ухудшает финансовое состояние предприятия.
Анализ дебиторской и кредиторской задолженности осуществляется по данным аналитического учета по счетам 45,60, 61, 62, 63, 64, 65, 67, 68, 69, 70, 71, 73, 75, 76, 78, 79 ежемесячно. Структура и сроки образования дебиторской задолженности представлены в таблице 6. Пример анализа дебиторской задолженности приведен в таблице 6.
Таблица 6 – Анализ состояния дебиторской задолженности (в месяцах)
| Статьи дебиторской задолженности | Всего на конец периода, тыс.руб. | В том числе по срокам образования | ||||
| до 1 месяца | от 1 до 2 месяцев | 3-6 месяцев | от 6 месяцев до 1 года | более года | ||
| 1. Дебиторская задолженность за товары, работы и услуги | 269566 | 269566 | ||||
| 2. Прочие дебиторы | 19653 | 11977 | ||||
| а) в том числе переплата финансовым органам по отчислениям от прибыли и другим платежам | 200 | 200 | ||||
| б) задолженность за подотчетными лицами | 980 | 980 | ||||
| в) прочие виды задолженности | 10992 | 9448 | 105 | 426 | 1013 | - |
| г) в том числе по расчетам с поставщиками | 7481 | 1349 | 6132 | - | - | - |
| Всего дебиторская задолженность | 289219 | 281543 | 6237 | 426 | 1013 | - |
Величина дебиторской задолженности заказчиков на конец отчетного периода составила 269566 тыс. руб., просроченной задолженности не имеется.
Таблица 7 – Анализ оборачиваемости дебиторской задолженности
| Показатели | За соответствующий период базисного года | Отчетный период | Изменения |
| 1. Оборачиваемость дебиторской задолженности (по средней задолженности) |
|
|
- 0, 695 |
| 2. Период погашения дебиторской задолженности |
|
|
+ 6,29 |
| 3. Доля дебиторской задолженности в общем объеме текущих активов |
|
|
+ 4,0 |
| 4. Отношение средней величины дебиторской задолженности к выручке от реализации |
|
|
+ 0,367 |
| 5. Доля сомнительной дебиторской задолженности в общем объеме задолженности, % |
|
- | - 0,05 |
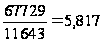
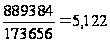
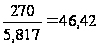


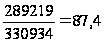
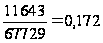
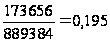
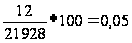
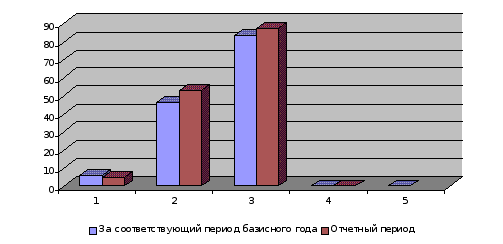
Как видно из таблицы 7, состояние расчетов с заказчиками по сравнению с соответствующим периодом прошлого года ухудшилась. На 6,29 дня увеличился средний срок погашения дебиторской задолженности, который составляет 52,71 дня. Сомнительной дебиторской задолженности не имеется, хотя доля дебиторской задолженности в общем объеме текущих активов выросла на 4,0% и составила к величине текущих активов 87,4%. Следовательно, снизилась ликвидность текущих активов, что свидетельствует об ухудшении финансового положения предприятия.
Рисунок 5 – Оценка оборачиваемости дебиторской задолженности
Анализ дебиторской задолженности необходимо дополнить анализом кредиторской задолженности.
Методика анализа кредиторской задолженности аналогична методике анализа дебиторской задолженности. Анализ проводится на основании данных аналитического учета расчетов с поставщиками, расчетов с прочими кредиторами.
2.3 Управление запасами
Управление запасами, включающими запасы сырья, материалов, необходимыми для процесса производства (производственные запасы), незавершенное производство, расходы будущих периодов и готовую продукцию на складе, означает прежде всего определение потребности в этих запасах, обеспечивающих бесперебойный процесс производства и реализации.
Управление запасами охватывает ряд последовательно выполняемых этапов работ, основными из которых являются (см. рис. 6)
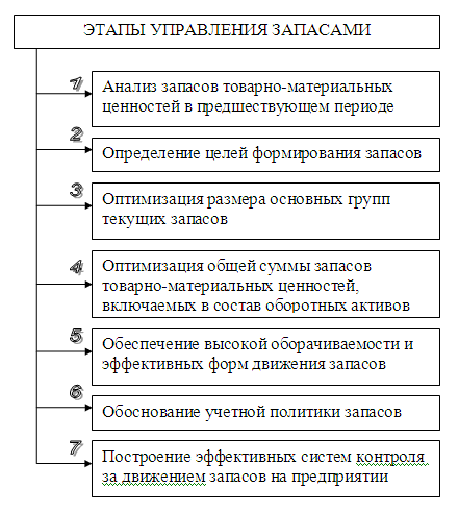
Рисунок
6 – Основные
этапы управления
запасами на
предприятии
Управление запасами товарно-материальных ценностей. Важнейшим элементом управления запасами является научно обоснованная оптимизация их объема. В этих целях решаются задачи по минимизации затрат, авансируемых в указанные виды запасов товарно-материальных ценностей.
Определение потребности предприятия в финансовых ресурсах для создания конкретных видов запасов осуществляется посредством нормирования оборотных средств.
Правильное исчисление этой потребности имеет большое экономическое значение, так как устанавливается постоянно необходимая минимальная сумма собственных оборотных средств, обеспечивающая устойчивое финансовое состояние предприятия.
Основные принципы нормирования оборотных средств корректируются в зависимости от изменений условий хозяйствования, развития акционирования, а следовательно, самофинансирования и самоокупаемости. Нормирование оборотных средств осуществляется на каждом предприятии в строгом соответствии со сметами затрат на производство и непроизводственные нужды, бизнес-планом, отражающим все стороны коммерческой деятельности. Тем самым обеспечивается взаимосвязь производственных и финансовых показателей, столь необходима для успешного предпринимательства.
В процессе нормирования оборотных средств разрабатываются нормы и нормативы. Норма оборотных средств – это относительная величина, соответствующая минимальному, экономически обоснованному объему запасов товарно-материальных ценностей, устанавливаемая, как правило, в днях. Нормы оборотных средств зависят от норм расхода материалов в производстве; норм износостойкости запасных частей и инструментов; длительности производственного цикла; условий снабжения и сбыта; времени придания некоторым материалам определенных свойств, необходимых для производственного потребления и других факторов.
Нормы оборотных средств в современных экономических условиях не могут быть длительно действующими. Необходимость их уточнения обусловлена процессом акционирования, реструктуризацией акционерного капитала, изменениями технологии и номенклатуры изделия, состава бизнес-плана, изменением цен, тарифов и других показателей.
Норматив оборотных средств – это минимальная необходимая сумма денежных средств, обеспечивающих предпринимательскую деятельность предприятия. Нормативы оборотных средств определяются с учетом потребности в средствах как для основной деятельности , так и для капитального ремонта, осуществляемого собственными силами, жилищно-коммунального хозяйства, подсобных, вспомогательных и других хозяйств, не состоящих на самостоятельном балансе.
Если нормы оборотных средств могут действовать более года, то нормативы рассчитываются на каждый конкретный период (год, квартал). Нормативы оборотных средств определяются как произведение суммы однодневного расхода или выпуска и нормы по соответствующим видам оборотных средств.
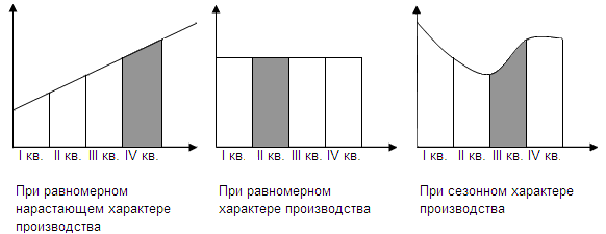
На рисунке 7 представлены графические условия определения потребности в оборотных средствах на формирование запасов в зависимости от типов производства.
Однодневный расход или выпуск на предприятиях с равномерно нарастающим на протяжении года объемом производства целесообразно исчислять по данным сметы затрат IV квартала предстоящего года. Это объясняется тем, что исчисленный норматив оборотных средств в любом случае действует на конец предстоящего периода (год, квартал) и должен обеспечить потребности производства на начало следующего периода.
При равномерном характере производства однодневный расход может быть определен по данным любого квартала или года в целом.
Лишь в условиях сезонного характера производства однодневный расход исчисляется по смете затрат с минимальным объемом производства, так как потребность сверх минимума покрывается заемными средствами. Нормирование оборотных средств должно обеспечить оптимальную величину всех составных элементов оборотных активов.
Рисунок 7 – Графические условия определения потребности в оборотных средствах на формирование запасов
Производственные запасы – это комплексная группа, включающая сырье, основные материалы, покупные полуфабрикаты, топливо, тару, запасные части, малоценные и быстроизнашивающиеся предметы. В связи с различным характером функционирования их в процессе производства методы нормирования отдельных элементов производственных запасов неодинаковы.
Норматив оборотных
средств по
данной группе
исчисляется
на основании
среднедневного
их расхода ( )
и средней нормы
запаса в днях.
Средняя норма
оборотных
средств, в свою
очередь, определяется
как средневзвешенная
величина исходя
из норм оборотных
средств на
отдельные виды
или группы
сырья, основных
материалов
и покупных
полуфабрикатов
и их однодневного
расхода.
В норме оборотных
средств по
каждому виду
или однородной
группе материалов
учитывается
время пребывания
в текущем (),
страховом ( ),
транспортном
(
 ),
технологическом
(
 )
запасах, а также
в подготовительном
запасе, необходимом
для выгрузки,
доставки, приемки
и складирования
материалов
(
 ).
Таким образом,
норматив оборотных
средств в запасах
сырья, основных
материалов
и покупных
полуфабрикатов
( )
определяется
по формуле:
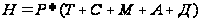 .
(15)
Текущий запас – основной вид запаса, поэтому норма оборотных средств в текущем запасе является главной определяющей величиной всей нормы запаса в днях. На размер текущего запаса влияет периодичность поставок материалов по договору с поставщиками (цикл снабжения), а также объем их потребления в производстве.
При поставках материалов по согласованному графику и ежедневном их потреблении в производстве равными партиями средний интервал между поставками, то есть цикл снабжения, рассчитывается путем деления 360 дней на число планируемых поставок. При этом учитывается сроки совпадения поставок одного и того же вида материалов от разных поставщиков.
Страховой запас – второй по величине вид запаса, определяющий общую норму. Страховой, или гарантийный, запас необходим на каждом предприятии для гарантии непрерывности процесса производства в случаях нарушений условий и сроков поставок материалов поставщиками, транспортом или отгрузки некомплектных партий.
Страховой запас принимается, как правило, в размере 50% нормы оборотных средств в текущем запасе. Норма оборотных средств на страховой запас может быть и более 50%, если фирма находится вдали от поставщиков и от транспортных путей, если периодически потребляются уникальные, повышенного качества материалы или если при непрерывном потреблении определенных материалов в больших количествах интервалы поставок составляют 1-5 дней.
Чем ближе расположены поставщики, тем реже перебои в доставке продукции, тем меньше величина страхового запаса. Если материалы доставляются со складов автотранспортом, страховой запас не предусматривается. Лишь в случае отдаленности этих складов норма оборотных средств в страховом запасе устанавливается в размере до 30% нормы оборотных средств в текущем запасе.
Величина страхового запаса может определяться также на основании фактических отчетных данных об отклонениях от среднего интервала поставок.
Транспортный запас создается на период разрыва между сроком грузооборота и документооборота. При поставках материалов на дальние расстояния срок оплаты расчетных документов опережает срок прибытия материальных ценностей. На время нахождения материалов в пути после оплаты расчетных документов у покупателя возникает необходимость в средствах.
Когда на предприятиях материалы в пути после их оплаты составляют незначительную долю в общих поставках материалов, транспортный запас может быть определен упрощенно, по фактическим отчетным данным на основании формулы:
 ,
(16)
где
-
норма оборотных
средств на
материалы в
пути в целом
по группе «Сырье,
основные материалы
и покупные
полуфабрикаты»,
дней;
 -
средний остаток
материалов
в пути за истекший
период (без
учета стоимости
грузов, задержавшихся
в пути сверх
установленных
сроков, а также
излишних и
ненужных материалов),
руб.;
-
расход материалов
за отчетный
период, руб.;