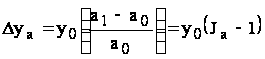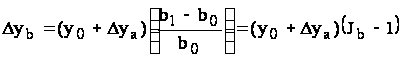Факторный анализ ассортимента и структуры продукции предприятия
Содержание
Введение
Глава 1. Теория анализа хозяйственной деятельности
Роль анализа в управлении производством и повышении его эффективности
Понятие, типы и задачи факторного анализа
Способы измерения влияния факторов в детерминированном анализе
Способ цепной подстановки
Способ абсолютных разниц
Способ относительных разниц
1.4 Применение выборочного метода в статистике
Глава 2. Анализ объема производства и реализации продукции
2.1 Основные задачи и источники информации
2.2 Анализ динамики выполнения плана производства и реализации продукции
2.3 Анализ ассортимента продукции
2.4 Анализ структуры продукции
2.5 Анализ спроса и предложения товаров на рынках сбыта
Заключение
Список использованной литературы
Приложение
Введение
В целях удовлетворения спроса потребителей выпускаемой продукцией предприятию необходимо не только выполнять план выпуска продукции, но и план по ассортименту.
Ассортимент представляет собой перечень наименований продукции, которая выпускается предприятием с указанием количества выпуска по каждому ее виду. В связи с этим план по ассортименту считается выполненным только в том случае, если по каждому виду продукции план выполнен не менее чем на 100%.
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к сокращению удельного веса одних видов продукции и увеличению других, то есть к изменению ее структуры.
Актуальность курсовой работы обусловлена тем, что ассортимент и структура продукции являются важнейшими показателями хозяйственной деятельности предприятия.
Цель настоящей курсовой работы провести анализ ассортимента и структуры продукции предприятия.
Поставлены задачи:
сделать анализ динамики выполнения плана производства и реализации продукции; анализ ассортимента продукции; анализ структуры продукции; анализ спроса и предложения товаров на рынках сбыта.
В первой главе работы рассмотрены теоретические вопросы анализа хозяйственной деятельности предприятия.
В работе применялись общие методы исследования - системный подход, экономический анализ, статистические группировки, а также выборочные статистические обследования.
Глава 1. Теория анализа хозяйственной деятельности
Роль анализа в управлении производством и повышении его эффективности
Анализ как функция присущ любому процессу управления. В управленческом цикле он занимает промежуточное место между получением информации и принятием решения. С его помощью осуществляется обратная связь в системе управления производством. Анализ тесно связан с такими общими функциями управления, как планирование, организация, мотивация и контроль, и необходим для выработки объективного решения в системе менеджмента. Можно сказать, что настоящий менеджер должен, как врач, иметь результаты анализа, чтобы диагностировать состояние и назначить курс «лечения», иначе и организация, и экономика будут похожи на больного пациента, который говорит, что «где-то что-то не так».
Система управления (управляющая система) влияет на управляемый объект (управляемую систему) и некоторые входные переменные целенаправленным управленческим воздействием. Оно связано с реализацией управленческого решения и завершает управленческий цикл: сбор и обработка информации -----» анализ результатов ----» выработка и принятие управленческого решения ----» его реализация. Во всех известных управленческих циклах анализ и принятие решения осуществляет управляющая система наряду со своими общими функциями. И хотя анализ не выделен в качестве ее самостоятельной функции, он является существенным по значимости и объему компонентом функции контроля.
Анализ следует признать функцией менеджмента по следующим причинам: во-первых, его выполняют на всех уровнях иерархической системы управления; во-вторых, его проводят исходя из единых принципов, на общей методологической основе; в-третьих, он необходим при принятии любого решения; в-четвертых, анализ тесно связан со всеми прочими функциями менеджмента, будучи составной частью каждой из них.
Важным элементом системы менеджмента организации является экономический анализ, который служит базой для выработки практических управленческих решений, выявления внутренних резервов и повышения эффективности функционирования организации. Экономический анализ представляет собой не только инструмент изучения ее производственной и хозяйственной деятельности, но и научную дисциплину, т.е. совокупность специальных знаний, которые опираются на законы философии и функционирования систем и используются для изучения производственных, экономических и социальных процессов, выявления и оценки влияния положительных и отрицательных факторов, определения тенденции развития и принятия оптимальных управленческих решений.
Об экономическом анализе можно говорить в широком и узком смысле в зависимости от того, касается ли он всего национального хозяйства в целом, его отраслей, территорий и крупных целевых программ или отдельных организаций, их структурных подразделений и элементов (вплоть до бригад и рабочих мест).
Управление работой организации проводится с учетом происходящих в ней технических, технологических, экономических и социальных процессов. Анализ, охватывающий все стороны ее производственно-хозяйственной деятельности, можно классифицировать как технико-экономический. Это более объемный и в то же время более конкретный анализ, нежели экономический, финансовый или управленческий. Он представляет собой составную часть общего процесса управления.
Предметом такого анализа на предприятии является производственно-хозяйственная деятельность, рассматриваемая во взаимосвязи с технической стороной производства, социальным развитием коллектива и текущей экономической политикой государства. Объектом анализа служит подразделение (отдел, и т.д.), процесс (перевозки, ТОиР, складирование и др.) или явление (прибыль, затраты и т.п.). Субъектами анализа выступают все те, кто выполняют его или для кого он предназначен.
Цели анализа производственно-хозяйственной деятельности предприятия состоят в следующем: выявление и оценка социально-экономических результатов всех сторон деятельности организации, вскрытие резервов использования материальных, финансовых и трудовых ресурсов, а также подготовка и повышение обоснованности стратегических и текущих управленческих решений.
К основным задачам анализа производственно-хозяйственной деятельности предприятия относятся:
объективная всесторонняя оценка результатов функционирования организации и ее подразделений;
выявление
закономерностей
и тенденций
развития
производства,
возможностей
совершенствования
системы управления
и
определение
эффективности
принимаемых
решений;
оценка
степени использования
производственных
ресурсов,
состояния
техники, технологии,
организации
производства,
труда и управления
с точки зрения
их влияния на
эффективность
и
качество
работы предприятия
и ее подразделений;
выявление
факторов, влияющих
на конечные
показатели
деятельности
предприятия,
и классификация
их по месту,
продолжительности
и характеру
воздействия;
прогнозирование ожидаемых результатов, подготовка материалов для принятия управленческих решений;
разработка
и контроль за
осуществлением
мероприятий,
направленных
на более эффективное
использование
ресурсов,
распространение
передового
опыта, ликвидацию
негативных
явлений и причин
плохой работы.
Результаты производственно-хозяйственной деятельности предприятия зависят от воздействия факторов объективного и субъективного характера. На объективные факторы (изменение цен, тарифов, ставок, норм амортизации основных производственных фондов и др.) организация не может оказывать влияния. Они, как правило, отражают действие экономических законов и являются внешними по отношению к ней. Субъективные факторы полностью зависят от работы предприятия, умелого руководства организацией в целом, ее производственными и хозяйственными подразделениями, а также от управления ее финансами.
Понятие, типы и задачи факторного анализа
Факторный анализ — анализ причин или факторов, под воздействием которых формируются результаты хозяйственной деятельности предприятия. Некоторые из таких причин или факторов прямо воздействуют на изменение величины, остальные — лишь косвенно. Например, изменение объема промышленной продукции (результативный показатель) прямо зависит от изменения таких факторов, как производительность труда и численность рабочих. Остальные факторы (изменение фонда оплаты труда, энерго- и механовооруженности производства и труда и т.д.) влияют на изменение объема промышленной продукции лишь опосредованно.
В экономических исследованиях под фактором понимают совокупность условий и причин необходимых для осуществления хозяйственного процесса и получения заданного результата. Факторы, воздействующие на результаты хозяйственной деятельности, могут классифицироваться по различным признакам. Однако наиболее важные с точки зрения экономического анализа — производственно-экономические факторы. Определение факторов, влияние которых на изменение анализируемого показателя изучается в ходе аналитического исследования, основано на теоретических и практических знаниях, приобретенных в той или иной отрасли. Взаимосвязанное исследование влияния факторов на величину результативных показателей достигается при помощи систематизации последних (первый этап факторного анализа).
На втором этапе анализа определяется форма зависимости, существующая между факторами и результативным показателем (прямая или обратная, функциональная или стохастическая и т.д.). Этот этап анализа предполагает построение факторной модели, при помощи которой изучается влияние изменения каждого фактора на изменение результативного показателя. Для решения этой задачи в экономическом анализе используется ряд специфических способов (методов), основанных на принципе элиминирования. Элиминирование — логический прием, при помощи которого мысленно исключается влияние на результативный показатель всех факторов, кроме одного (его воздействие устанавливается в данный момент). Наиболее распространенные в практике экономического анализа методы, основанные на принципе элиминирования, — цепных подстановок и абсолютных разниц.
Каждый результативный показатель зависит от многочисленных и разнообразных факторов.
При прямом факторном анализе исследование ведется дедуктивным способом — от общего к частному. Обратный факторный анализ осуществляет исследование причинно-следственных связей способом логичной индукции - от частных, отдельных факторов к обобщающим.
Факторный анализ может быть одноступенчатым и многоступенчатым. Первый тип используется для исследования факторов только одного уровня (одной ступени) подчинения без их детализации на составные части. Например, у = axb. При многоступенчатом факторном анализе проводится детализация факторов а и b на составные элементы с целью изучения их поведения. Детализация факторов может быть продолжена и дальше. В данном случае изучается влияние факторов различных уровней соподчиненности.
Необходимо различать также статический и динамический факторный анализ. Первый вид применяется при изучении влияния факторов на результативные показатели на соответствующую дату. Другой вид представляет собой методику исследования причинно-следственных связей в динамике.
И наконец, факторный анализ может быть ретроспективным, который изучает причины прироста результативных показателей за прошлые периоды, и перспективным, который исследует поведение факторов и результативных показателей в перспективе.
Основными задачами факторного анализа являются следующие.
Отбор факторов, определяющих исследуемые результативные показатели.
Классификация и систематизация факторов с целью обеспечения комплексного и системного подхода к исследованию их влияния на результаты хозяйственной деятельности.
Определение формы зависимости между факторами и результативным показателем.
Моделирование взаимосвязей между результативным и факторными показателями.
Расчет влияния факторов и оценка роли каждого из них в изменении величины результативного показателя.
Работа с факторной моделью (практическое ее использование для управления экономическими процессами).
Отбор факторов для анализа того или другого показателя осуществляется на основе теоретических и практических знаний, приобретенных в этой отрасли. При этом обычно исходят из принципа: чем больший комплекс факторов исследуется, тем точнее будут результаты анализа. Вместе с тем необходимо иметь в виду, что если этот комплекс факторов рассматривается как механическая сумма, без учета их взаимодействия, без выделения главных, определяющих, то выводы могут быть ошибочными. В АХД взаимосвязанное исследование влияния факторов на величину результативных показателей достигается с помощью их систематизации, что является одним из основных методологических вопросов этой науки.
Важным методологическим вопросом в факторном анализе является определение формы зависимости между факторами и результативными показателями: функциональная она или стохастическая, прямая или обратная, прямолинейная или криволинейная. Здесь используется теоретический и практический опыт, а также способы сравнения параллельных и динамичных рядов, аналитических группировок исходной информации, графический и др.
И наконец, последний этап факторного анализа - практическое использование факторной модели для подсчета резервов прироста результативного показателя, для планирования и прогнозирования его величины при изменении производственной ситуации
Способы измерения влияния факторов в детерминированном анализе
Способ цепной подстановки
В экономическом анализе способ цепных подставок является основополагающим, наиболее часто применяемым и методологически довольно простым. Он используется тогда, когда связь между результирующим показателем и показателями-факторами можно выразить математической функцией. Изменение показателя-результата определяется путем последовательной замены базисных значений показателей-факторов фактическими. Применение цепных подстановок налагает ряд условий и ограничений, которые должны выполняться при проведении анализа:
при наличии в факторной модели количественных и качественных показателей в формулу первоначально подставляют количественные показатели, а затем качественные. Если и тех и других показателей-факторов несколько, то путем логического анализа составляют такую последовательность: количественные, нормативные и стоимостные показатели;
в формулу, с помощью которой оценивают влияние на результирующий показатель показателя-фактора, подставляют его фактическое значение;
другим показателям, входящим в формулу, присваивают либо базисные, либо фактические значения: стоящим до исследуемого фактора — фактические, после — базисные.
Используется во всех типах детерминированных факторных моделей: аддитивных, мультипликативных, кратных и смешанных.
Подстановкой называется замена базисной величины (плановой или фактической за прошлые периоды) каждого факторного показателя в составе результативного на фактическую в отчетном периоде. В результате такой замены рассчитывается один или несколько условных результативных показателей, называемых еще подстановками. Данный условный показатель сравнивается с плановым (базовым) или другим условным результативным показателем. Результат сравнения показывает величину влияния измененного фактора, так как остальные должны быть взяты неизменными.
Следует знать правила применения данного приема.
1. Определяется результативный и факторные показатели.
2. Создается исходная и развитая модель факторной системы. Определяется ее тип.
3. Факторные показатели классифицируются на количественные и качественные, главные и второстепенные.
4. Определяется
общее количество
используемых
для расчета
результативных
показателей.
Оно равно количеству
факторов
 .
5. Определяется
количество
условных
результативных
показателей.
Оно равно количеству
факторов
 .
6. При расчете условных результативных показателей в начале заменяются количественные факторы, а потом качественные. Если имеется несколько количественных или качественных факторов, то сначала заменяются главные, а затем второстепенные, зависящие от них.
7.Для правильного определения направления влияния фактора (+,–) надо из результативного показателя, в котором рассчитываемый фактор взят при фактических условиях, вычесть результативный показатель, в котором он взят при плановых условиях.
Рассмотрим алгоритмы и последовательность расчетов для различных типов модели.
Обозначим:
результативный
показатель
– ;
факторные
показатели:
а,b,c; из
них: а – главный
количественный;
b – количественный,
зависящий от
а; c – качественный.
Исходная
мультипликативная
модель:
 .
Поскольку надо рассчитать влияние 3 х факторов, используются 4 результативных показателя, из них 2 условных.
Плановый результативный показатель
 или
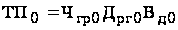 ;
Первый условный результативный показатель (первая подстановка):
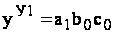 или
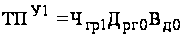 ;
Второй условный результативный показатель (вторая подстановка):
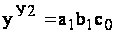 или
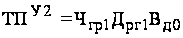 ;
Фактический результативный показатель:
 или
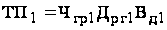 .
Общее (абсолютное) отклонение результативного показателя
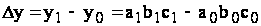 или
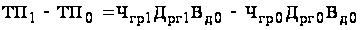 .
Общее (абсолютное) отклонение результативного показателя за счет изменения факторов a, b, c.
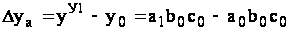 или
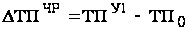 ;
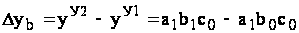 или
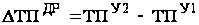 ;
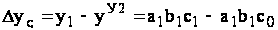 или
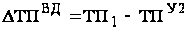 .
Алгебраическая
сумма влияния
факторов должна
быть равна
общему приросту
результативного
показателя
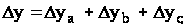 или
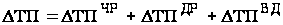 .
Отсутствие
такого равенства
свидетельствует
о допущенных
ошибках в расчетах.
Кратные модели:
 ;
 ;
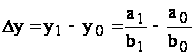 ;
 ;
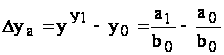 ;
 ;
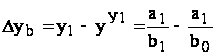 ;
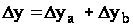
Cмешанные модели
 ;
 ;
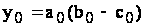 ;
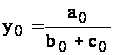 ;
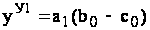 ;
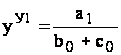 ;
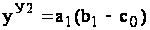 ;
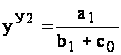 ;
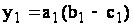 ;
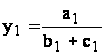 ;
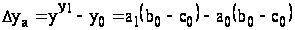 ;
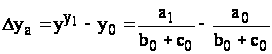 ;
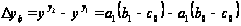 ;
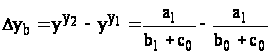 ;
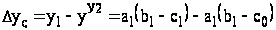 ;
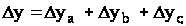 ;
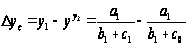 ;
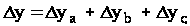 .
Аналогичным образом рассчитывают влияние факторов и по другим моделям смешанного типа.
Способ абсолютных разниц
Метод абсолютных разниц основан на нахождении разности между фактической и базисной величиной частных показателей с последующим определением найденной таким образом величины на изменение обобщающего показателя. Алгоритм расчета и последовательность замены частных показателей аналогична способу цепных подстановок, но влияние частного показателя на результативный рассчитывается сразу. Все показатели, предшествующие исчисляемому изменению частного показателя, берутся в их фактическом значении, а последующие показатели — в базисном. Алгоритм расчета выглядит следующим образом:
Применяется в мультипликативных моделях и смешанных моделях типа
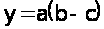
При его использовании величина влияния факторов на изменение результативного показателя рассчитывается умножением абсолютного прироста исследуемого фактора на плановую (базовую) величину факторов, которые находятся в модели справа от него, и на фактическую величину факторов, расположенных слева от него.
Рассмотрим алгоритмы расчета:
для мультипликативной факторной модели типа:

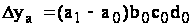 ;
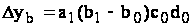 ;
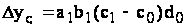 ;
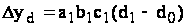 ;
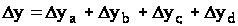 ;
для смешанной модели типа
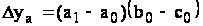
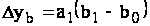
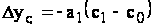
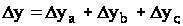
В экономической литературе отмечаются недостатки, присущие способам цепных подстановок и абсолютных разниц. Так, М.И. Баканов и А.Д. Шеремет отмечают, что общий недостаток этих методов — образование неразложимого остатка, который присоединяется к числовому значению влияния последнего (качественного) фактора. Еще один их недостаток — неоднозначность результатов при изменении последовательности подстановки.
Хозяйственная деятельность предприятия и ее результаты, как правило представляются в форме показателей, имеющих количественное и стоимостное значение, которые могут быть выражены в форме абсолютных и относительных величин. Абсолютная величина показателей хозяйственной деятельности предприятия отражает их количественные характеристики, представленные в единицах объема, веса, стоимости и т.д., безотносительно к другим показателям. Соответственно анализ абсолютных изменений того или иного показателя сводится к выявлению отклонения сто фактической величины от плановой, расчетной и т.д. В отличие от абсолютных показателей, относительные отражают изменение того или иного показателя хозяйственной деятельности по отношению к другому (другим), принятым за базу сравнения. Анализе использованием относительных величин позволяет определить влияние одного из факторов хозяйственной деятельности предприятия на величину результативного показателя в зависимости от изменения другого (других) факторов (например, влияние на изменение объема продукции производительности труда рабочих, т.е. изменение произведенной рабочими продукции по отношению ко времени, необходимому hа ее производство).
Способ относительных разниц
Способ относительных разниц, как и предыдущий, применяется для измерения влияния факторов на прирост результативного показателя только в мультипликативных и аддитивно-мультипликативных моделях типа
Y = (а — b)с
Он значительно проще цепных подстановок, что при определенных обстоятельствах делает его очень эффективным. Это прежде всего касается тех случаев, когда исходные данные содержат уже определенные ранее относительные приросты факторных показателей в процентах или коэффициентах.
Применяется в мультипликативных моделях. Есть несколько вариантов расчета влияния факторов на изменение результативного показателя.
Первый способ: используются относительные отклонения факторных показателей, выраженные в процентах.
Исходная модель:
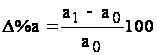
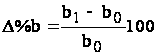
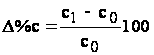
Тогда
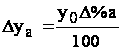
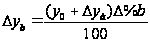
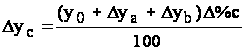
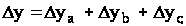
Второй и третий способы: используются коэффициенты и индексы изменения факторных показателей
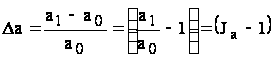
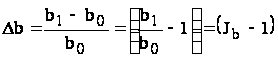
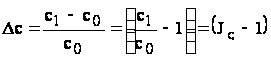
Тогда