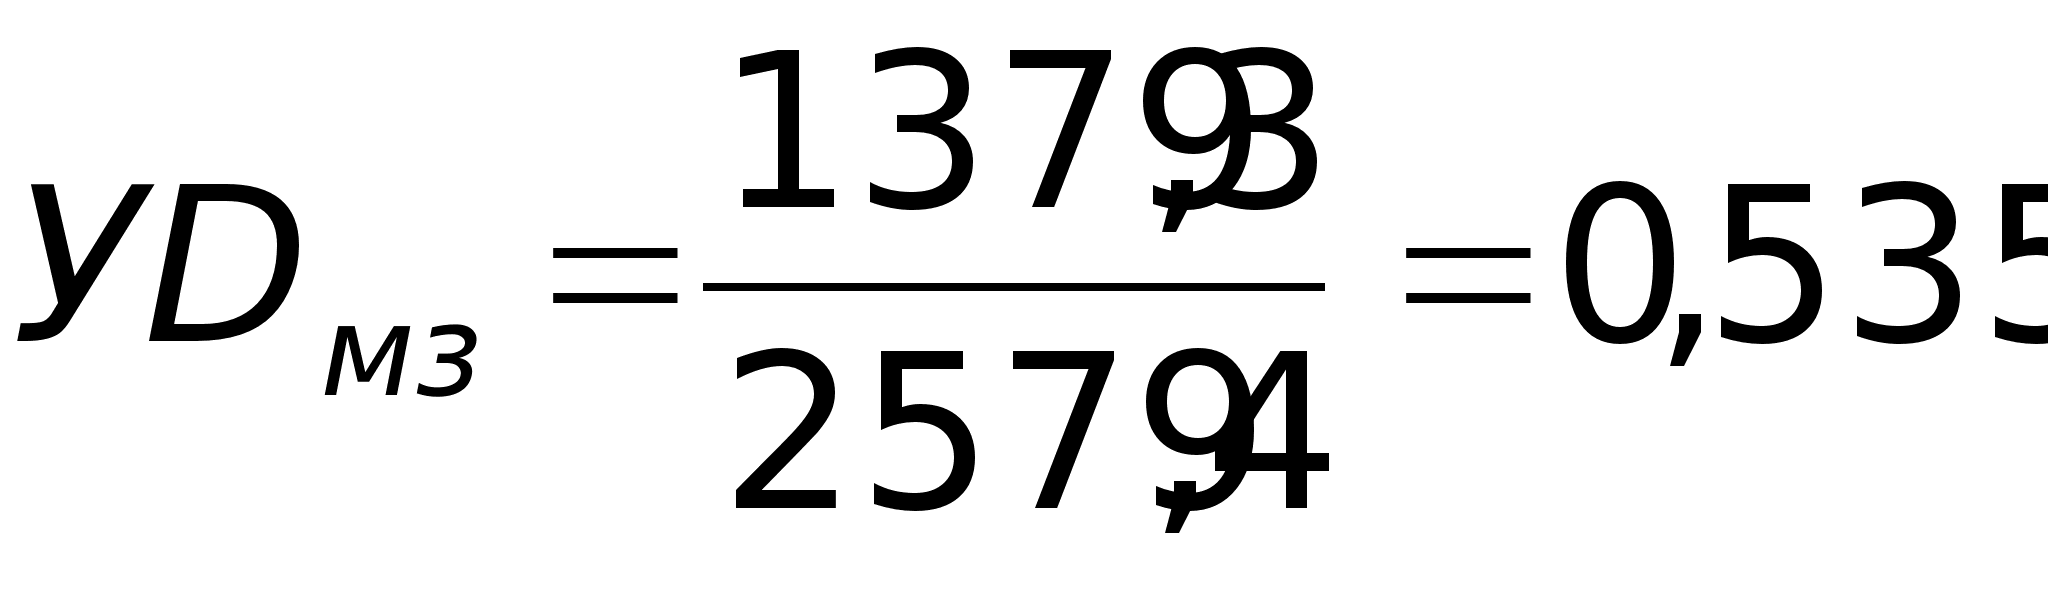Ресурсосбережение и определение оптимального соотношения ресурсов
Так в 2000 г. по сравнению с 1999 г. оно составило
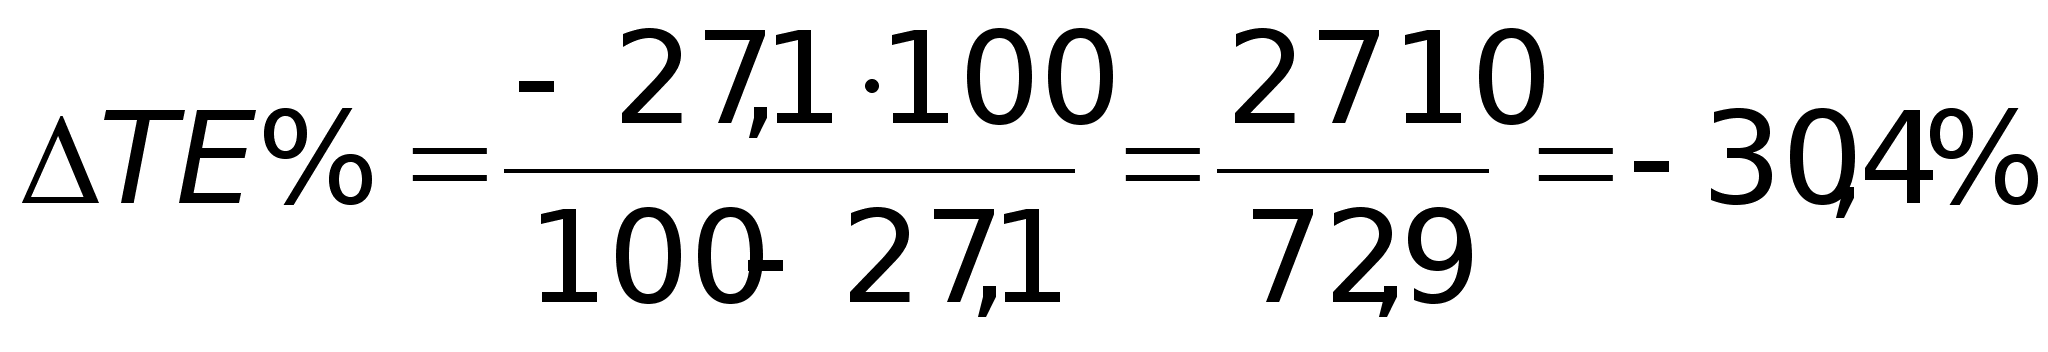 (23)
А в 2001 г. по сравнению с 2000 г.:
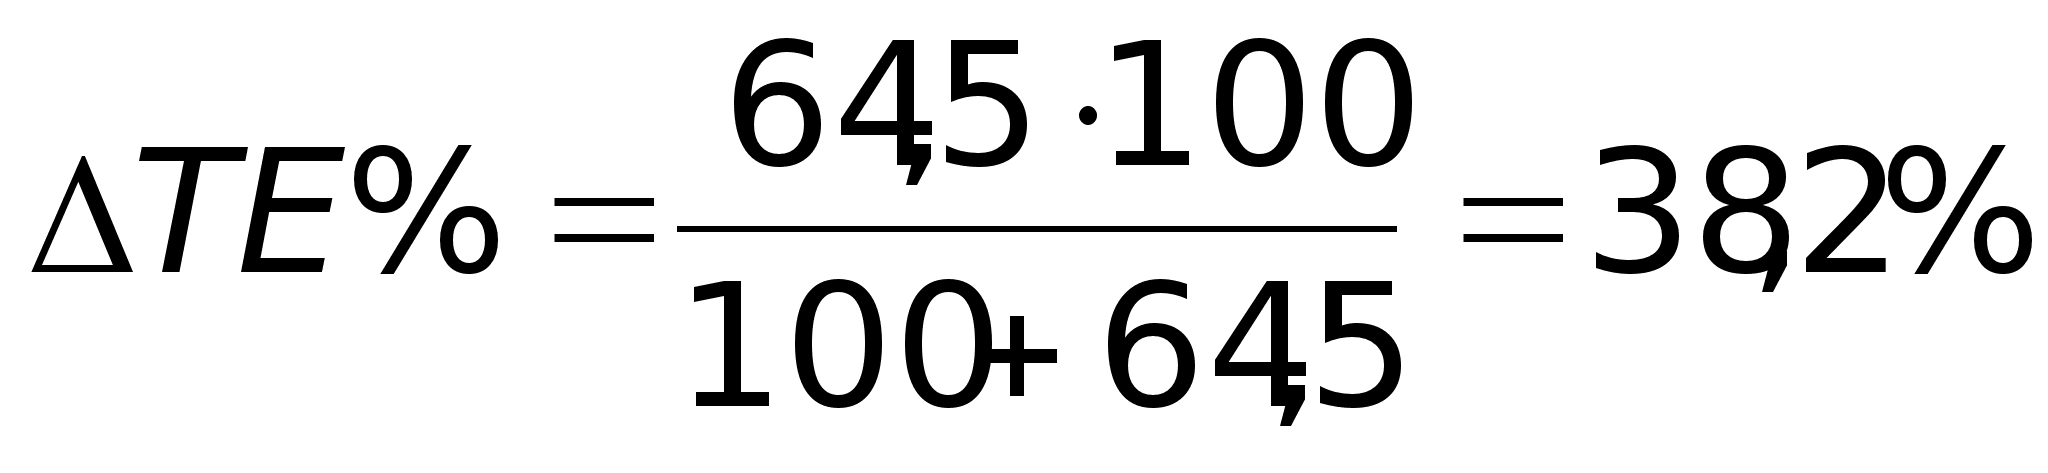 (24)
Таким образом, между производительностью труда и трудоемкостью продукции существует обратно пропорциональная зависимость.
Анализ использования трудовых ресурсов на предприятии необходимо рассматривать в тесной взаимосвязи с оплатой труда.
По данным приложения 3 видно, что в 2000г. по сравнению с 1999 г. рост среднегодовой зарплаты вызван, в основном, увеличением среднечасовой зарплаты. В 2001 г. по сравнению с 2000 г. рост среднегодовой зарплаты вызван как увеличением количества отработанных дней, продолжительности смены, так и увеличением среднечасовой заработной платы.
Изменение среднего заработка работающих за период характеризуется его индексом Iсз.
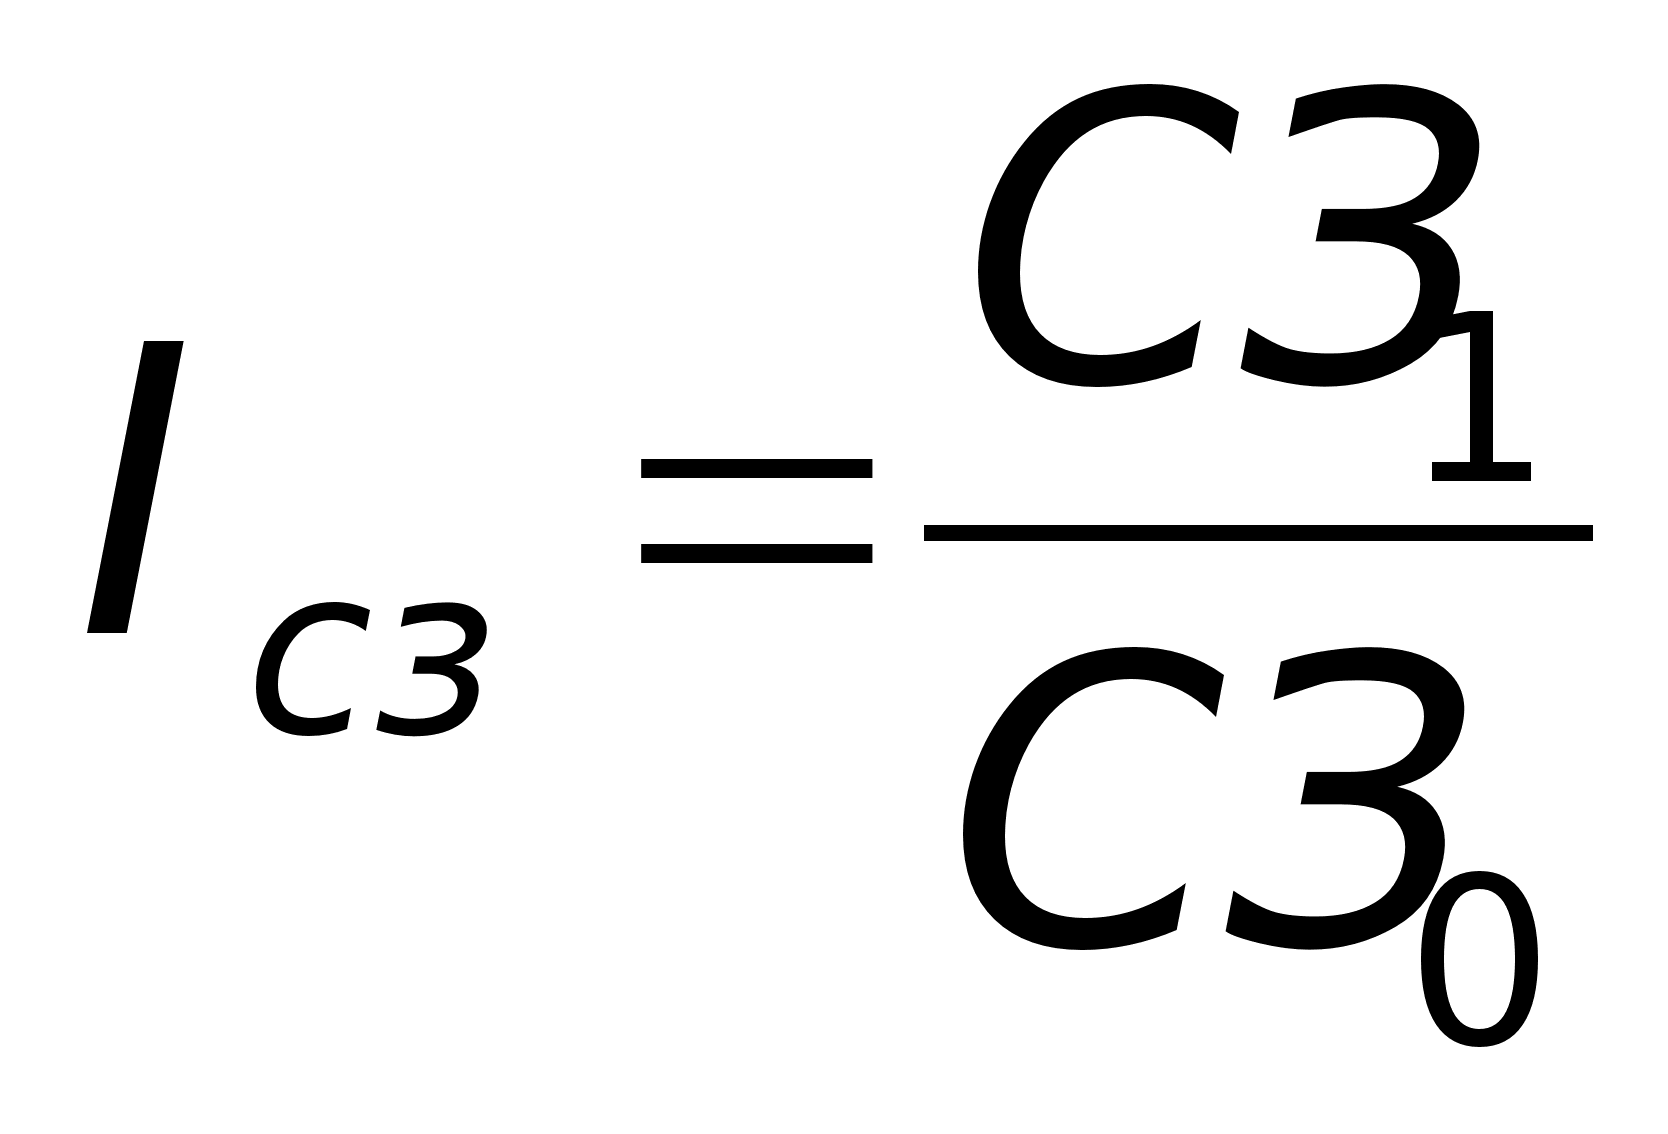 (25)
где СЗ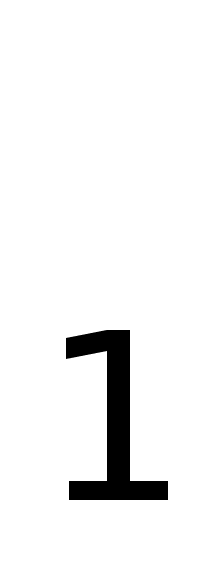 -
средняя зарплата
за отчетный
период;
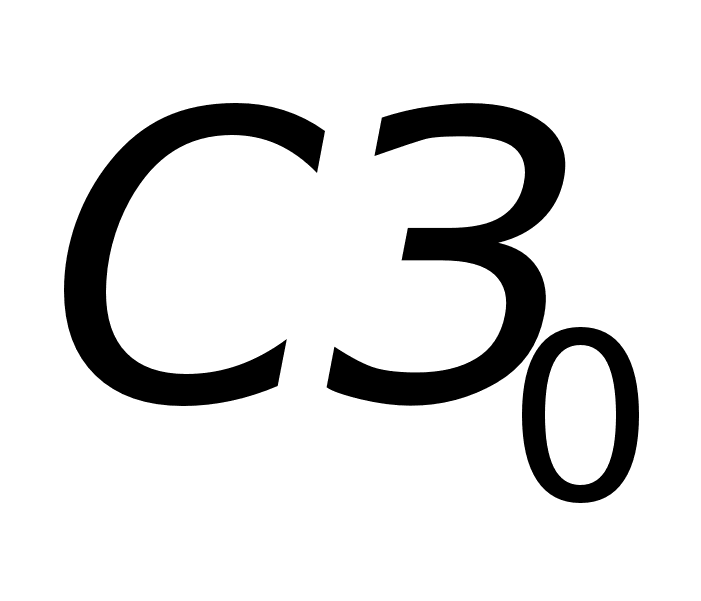 -средняя
зарплата за
базисный период.
Изменение среднего заработка работников 1999 г. по сравнению с 2000 г. составило
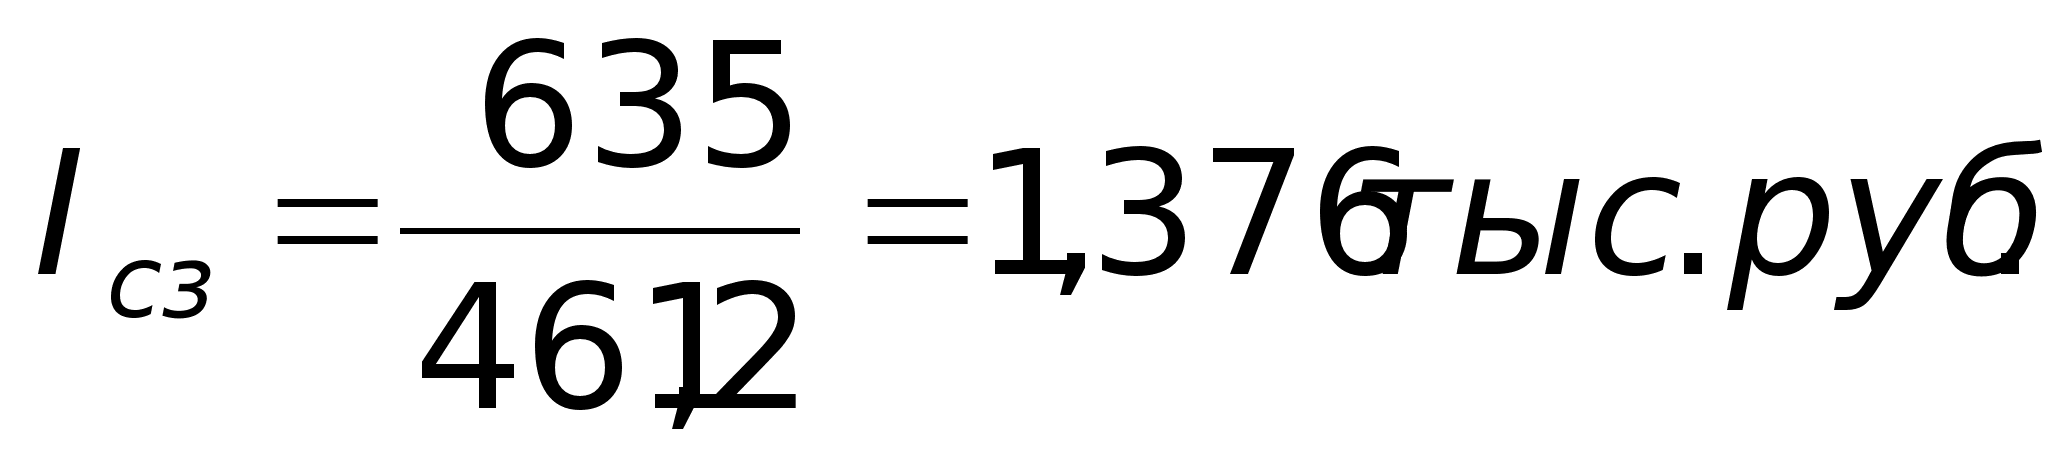 (26)
Изменение среднего заработка работников за 2001 г. по сравнению с 2000 г.:
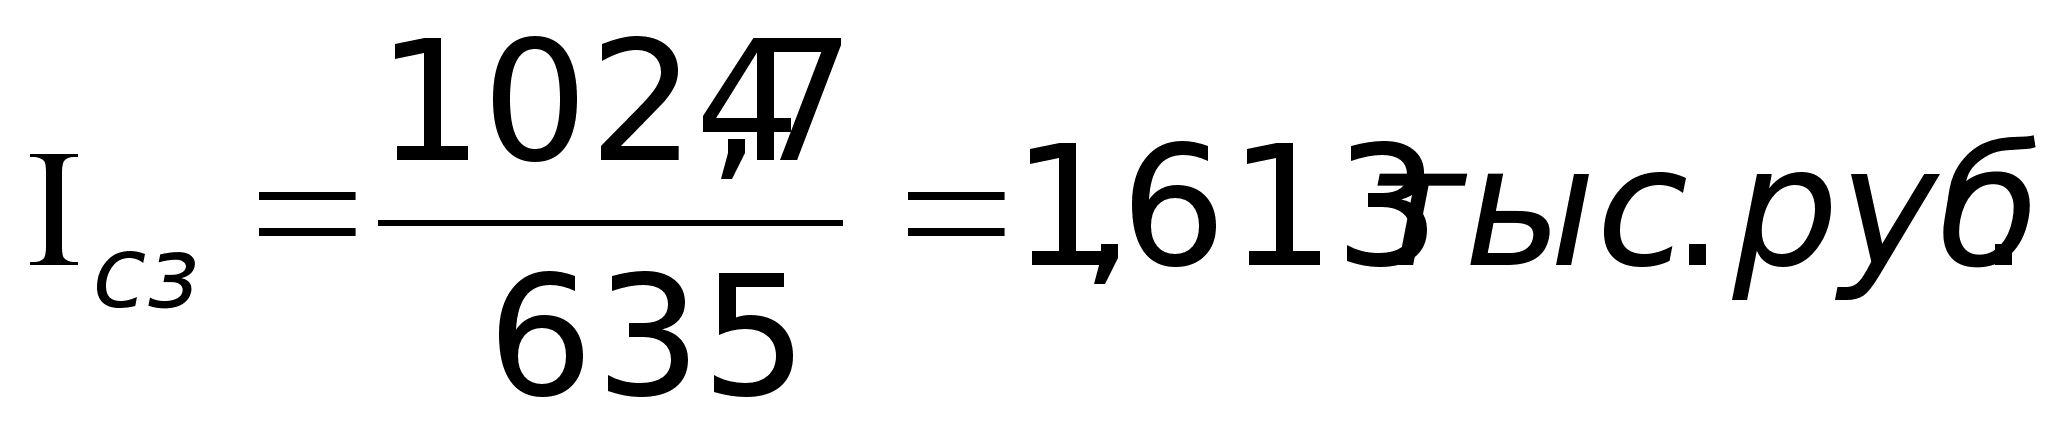 (27)
В процессе анализа следует установить соответствие между темпами роста средней зарплаты и производительностью труда. Для этого рассчитаем индекс производительности труда.
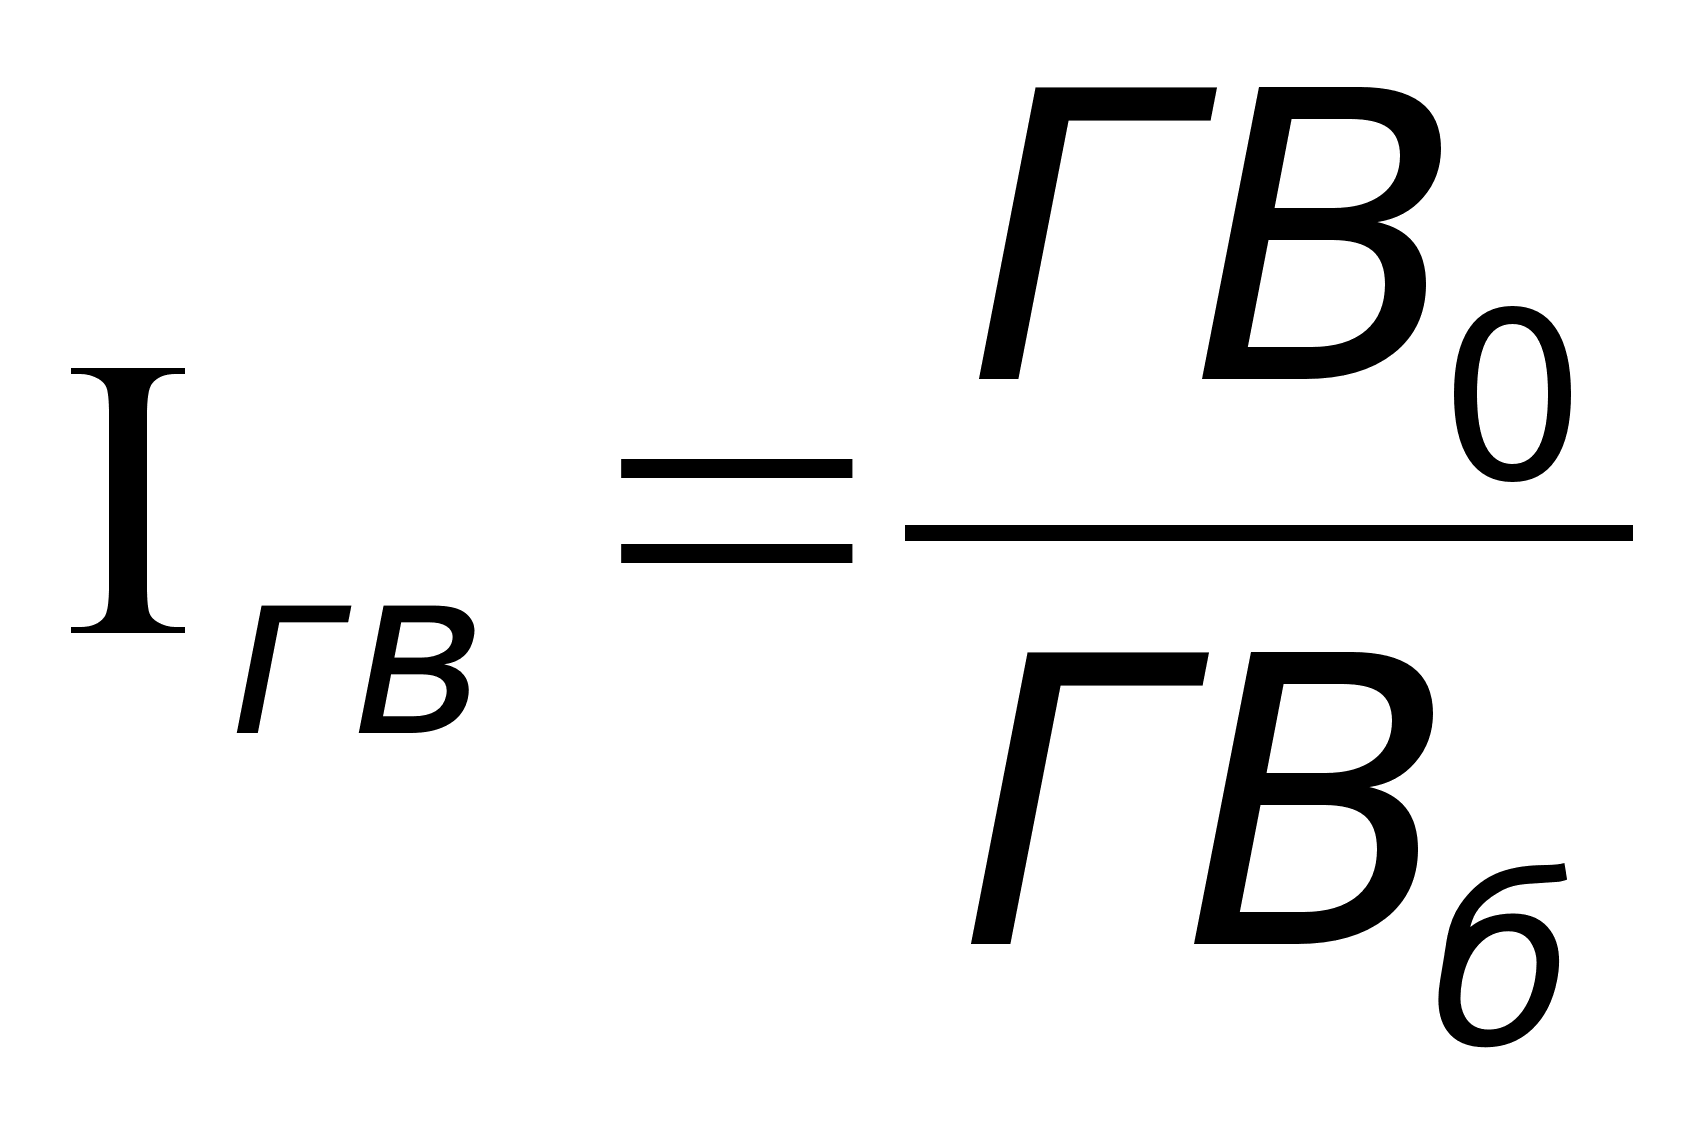 (28)
Индекс производительности труда в 2001 году по сравнению с 2000годом составил:
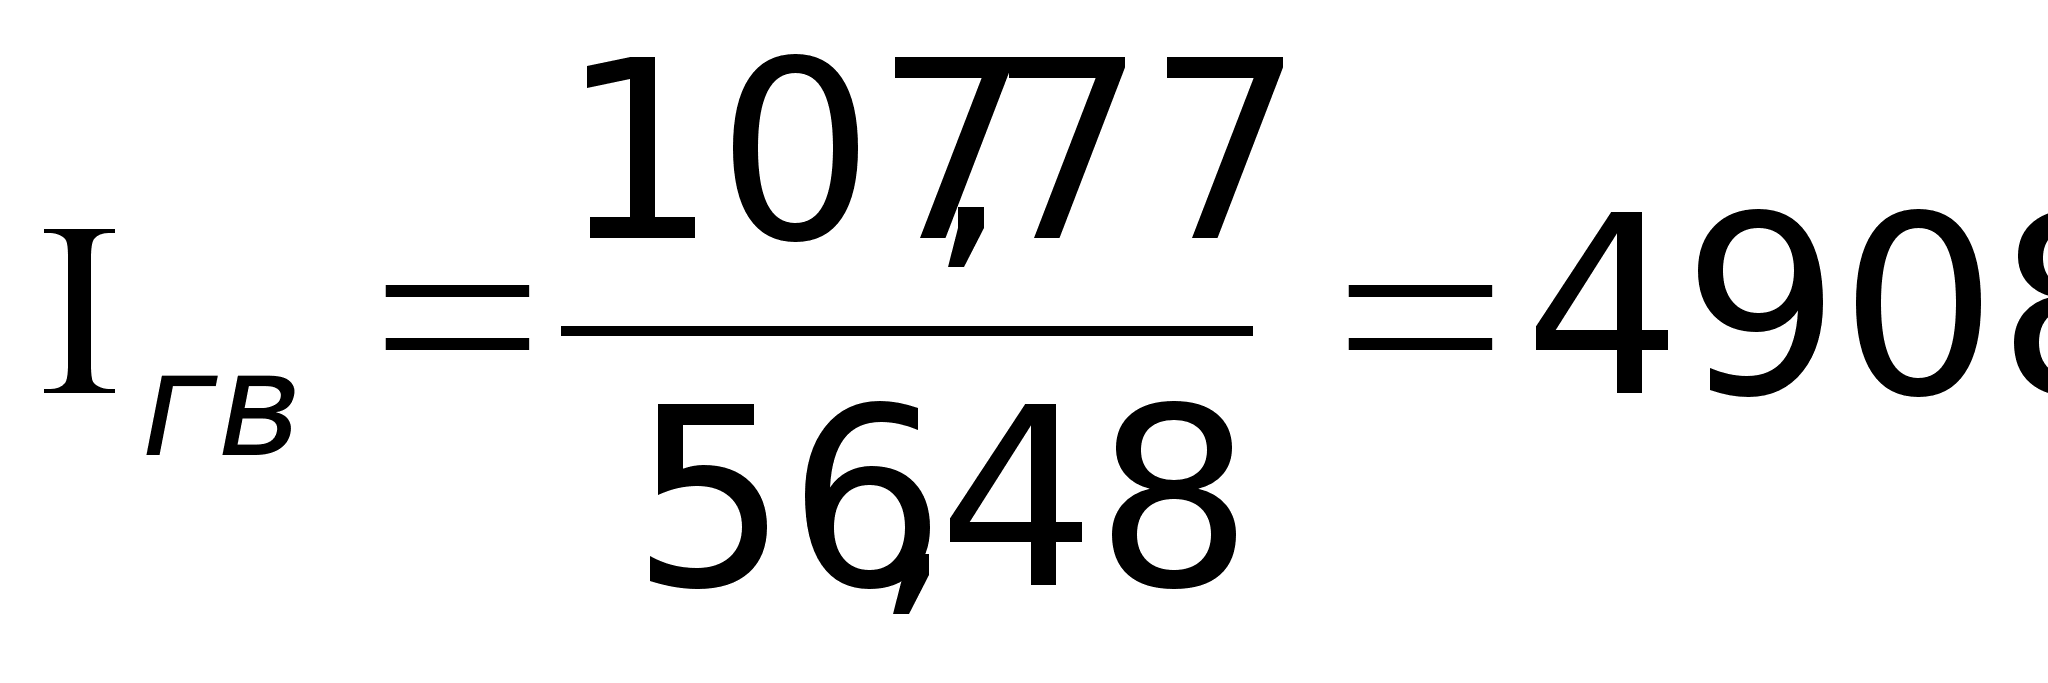 тыс.руб.
(29)
Для расширенного
воспроизводства
нужно, чтобы
темпы роста
производительности
труда опережали
темпы роста
его оплаты. В
2000г. по сравнению
с 1999 г. наблюдается
обратное. Коэффициент
опережения
(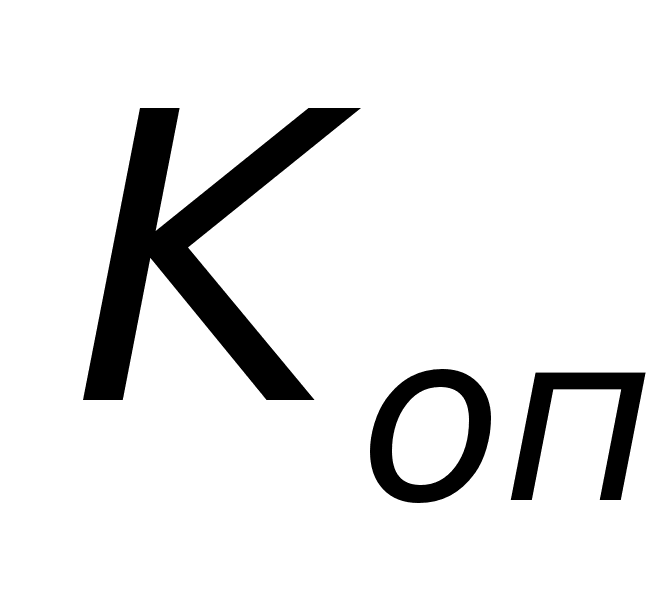 )
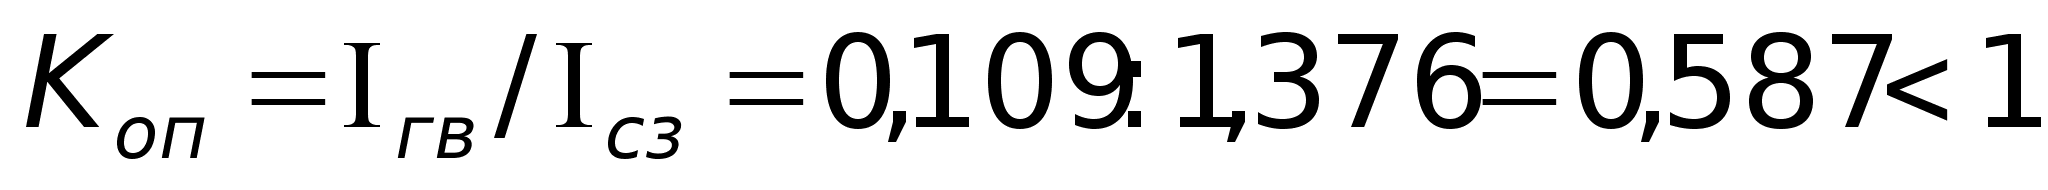 (30)
В 2001 г. по
сравнению с
2000 г. ()>1:
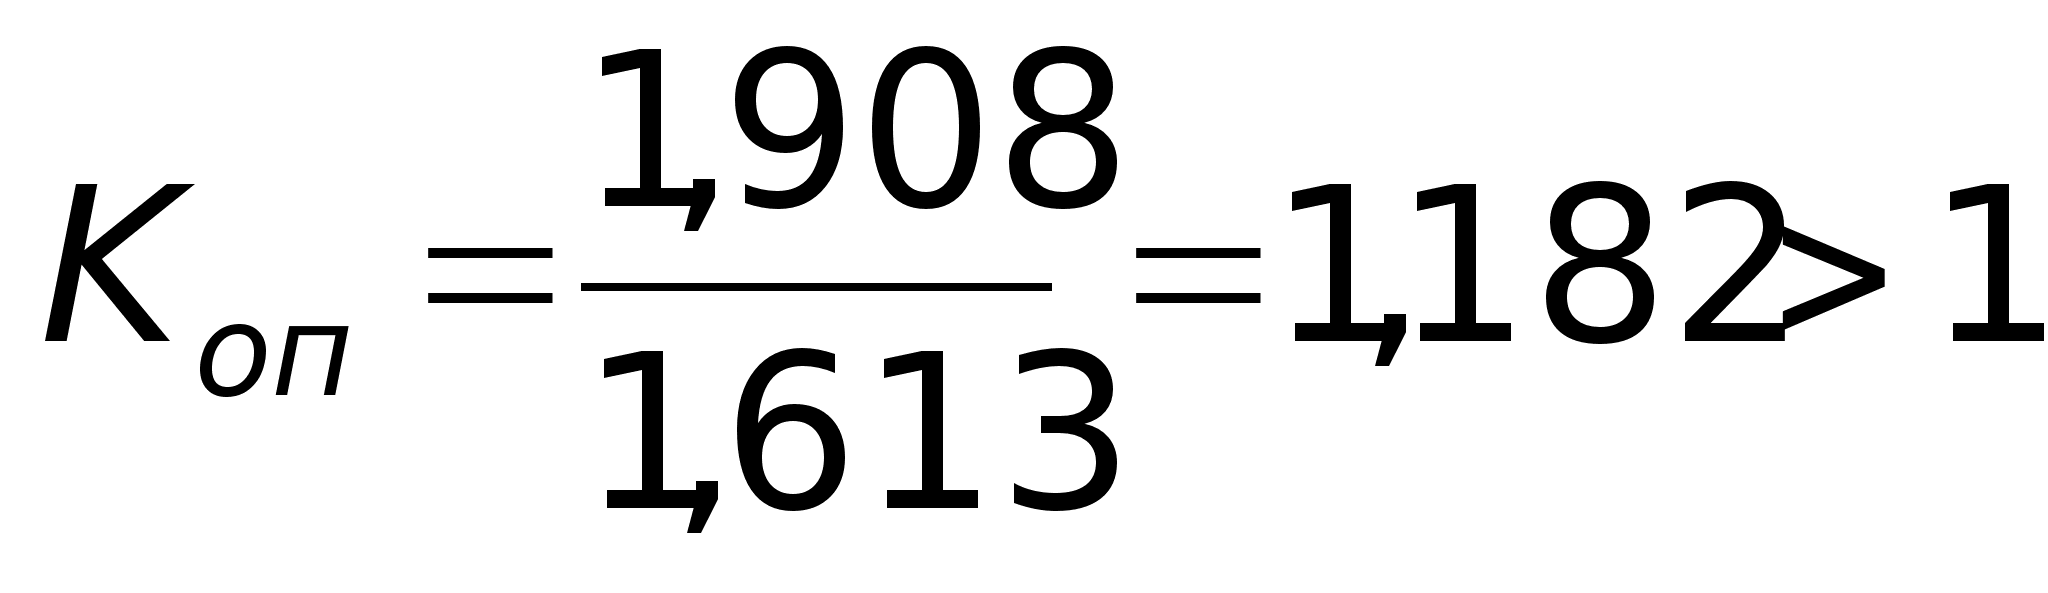 (31)
что говорит о расширенном воспроизводстве в 2001 г.
В связи с несоблюдением пропорций в 2000 г. по сравнению с 1999 г. между ростом производительности труда и ростом его оплаты наблюдается относительный “перерасход” фонда оплаты труда на :
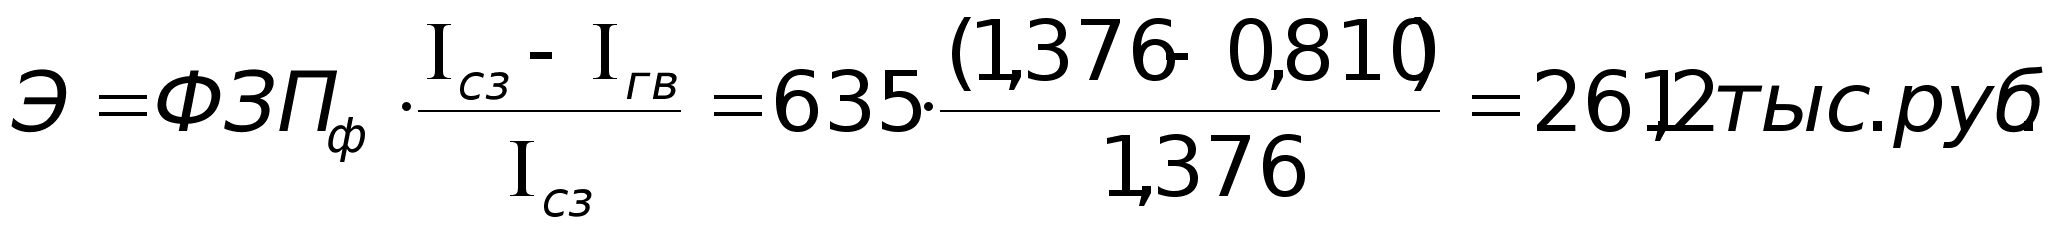 (32)
В 2000 г. по сравнению с 1999 г. наблюдается экономия в сумме:
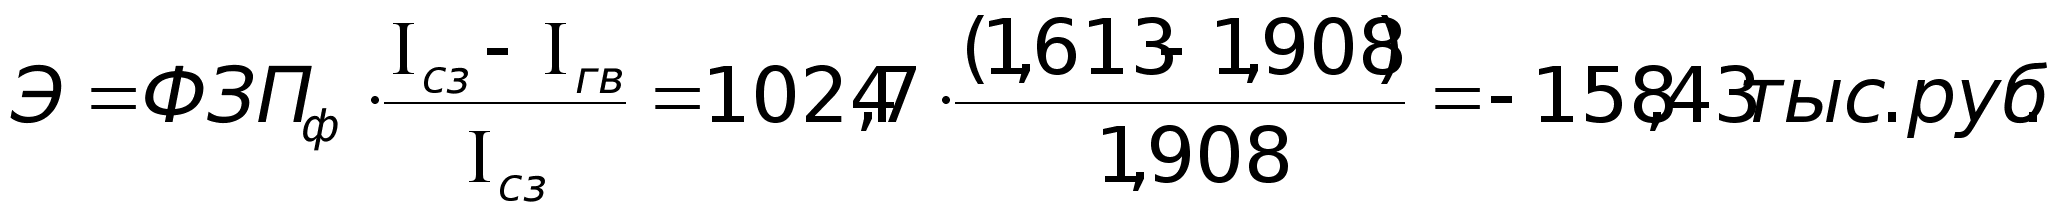 (33)
Таким образом, в ходе проведенной работы можно сделать выводы:
В 2000 г. трудовые ресурсы использовались не полностью, об этом говорят следующие цифры:
-снижение отработанных одним рабочим дней на 13, а на всех рабочих оно составило – 337 дней;
-внутрисменные потери рабочего времени в день составили 0,4 часа, за год – 2424,4 часа;
-фонд рабочего времени увеличился на 12503,2 часа, только за счет увеличения численности рабочих на предприятии с 19 до 29 человек;
-произошло сокращение среднегодовой выработки работника на 12,96 тыс. руб;
-увеличилась удельная трудоемкость продукции на 96,4%;
-произошло снижение производительности труда за счет увеличения трудоемкости продукции на 27,1 %;
-наблюдается перерасход фонда оплаты труда на 261,2 тыс. руб.;
В 2001 году положение с использованием трудовых ресурсов на предприятии исправилось. Об этом говорят следующие показатели:
-увеличение отработанных одним рабочим дней на 16, на всех рабочих – 496 дней;
-увеличилась продолжительность рабочего дня за год на 4812,5 часов;
-увеличился фонд рабочего времени на 11920,3 ч в основном за счет увеличения отработанных рабочими дней, продолжительности рабочего дня, численности рабочих на 2 человека;
-среднегодовая выработка работника предприятия увеличилась на 51,29 тыс.руб.;
-снизилась удельная трудоемкость на 38,2%;
-прирост производительности труда составил 64,5 %;
-наблюдается экономия фонда оплаты труда на 158,43 тыс. руб.;
Таким образом, можно сказать, что в 2000 г. трудовые ресурсы промкомбината использовались эффективнее, чем в 1999 г.
- Анализ наличия и использования материальных и энергетических ресурсов на предприятии.
Необходимым условием для производства продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей.
Далее будет проведен анализ эффективности использования материальных ресурсов на основе обобщающих показателей.
К таким показателям относится материалоотдача, материалоемкость, коэффициент соотношений темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции.
Материалоотдача
(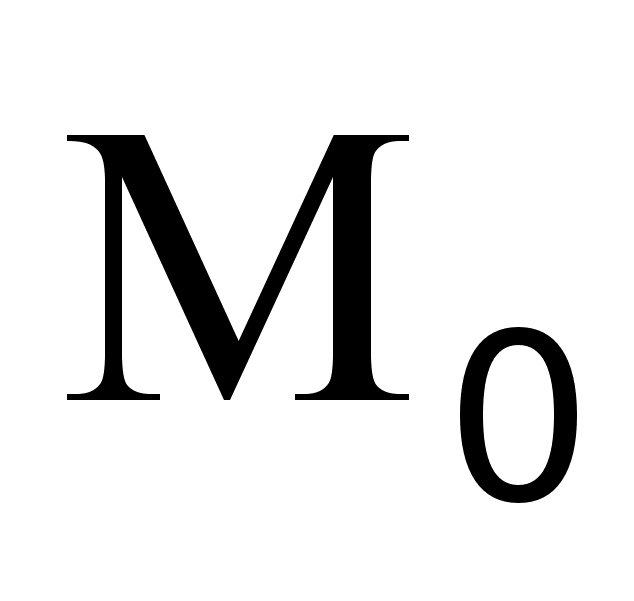 )
характеризует
отдачу материалов.
Сколько произведено
продукции с
каждого рубля,
потребленных
материальных
ресурсов (сырья,
материалов,
топлива, энергии
и др.).
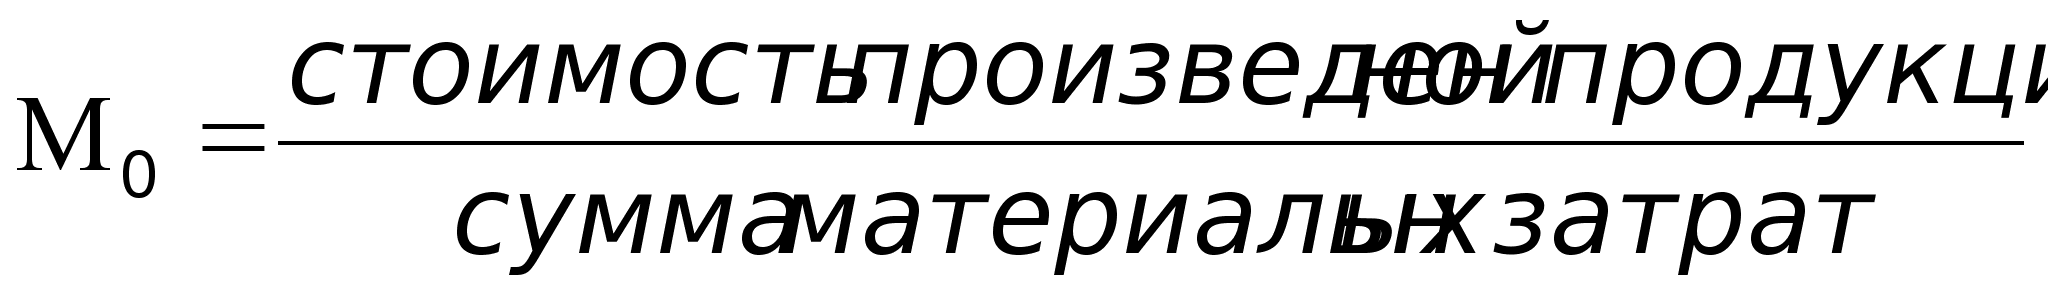 (34)
В 1999 г. материалоотдача составила:
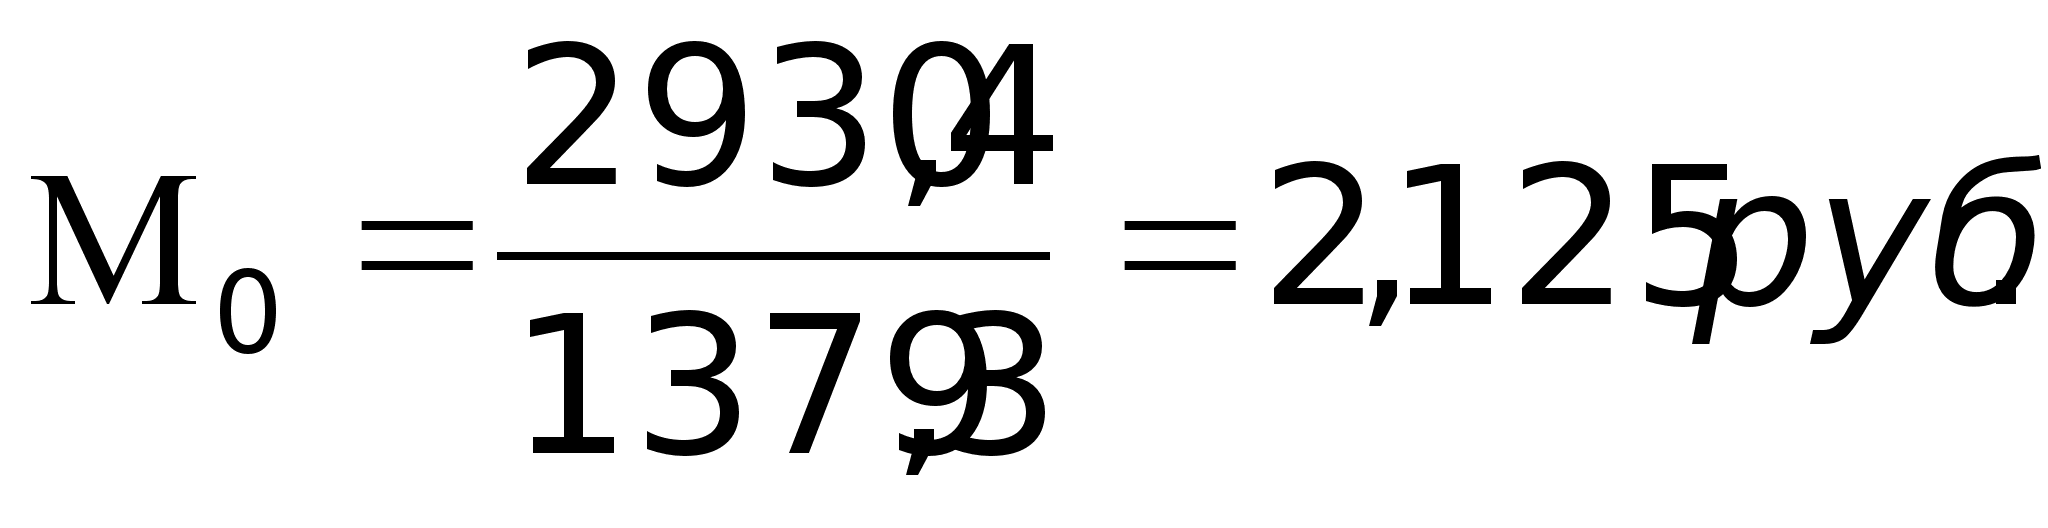
В 2000 г.
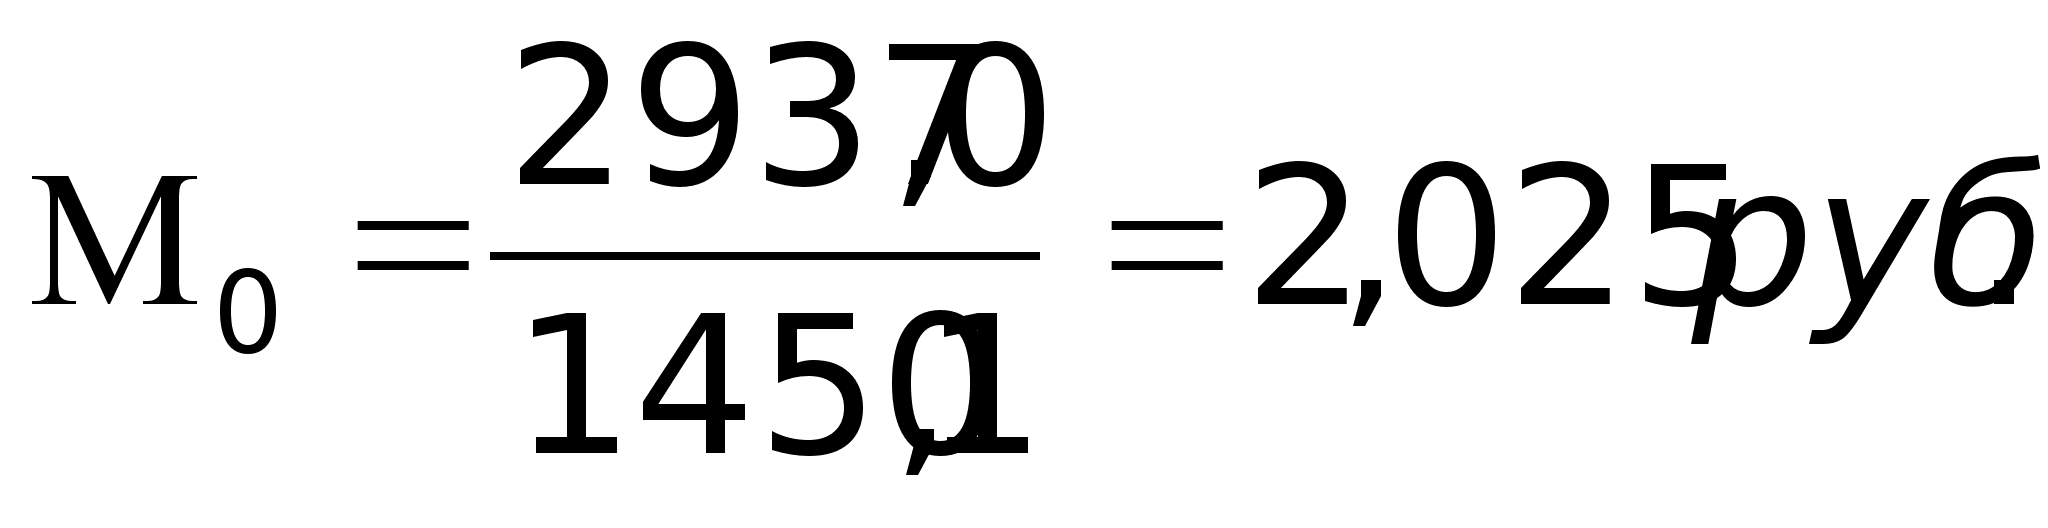
В 2001 г.
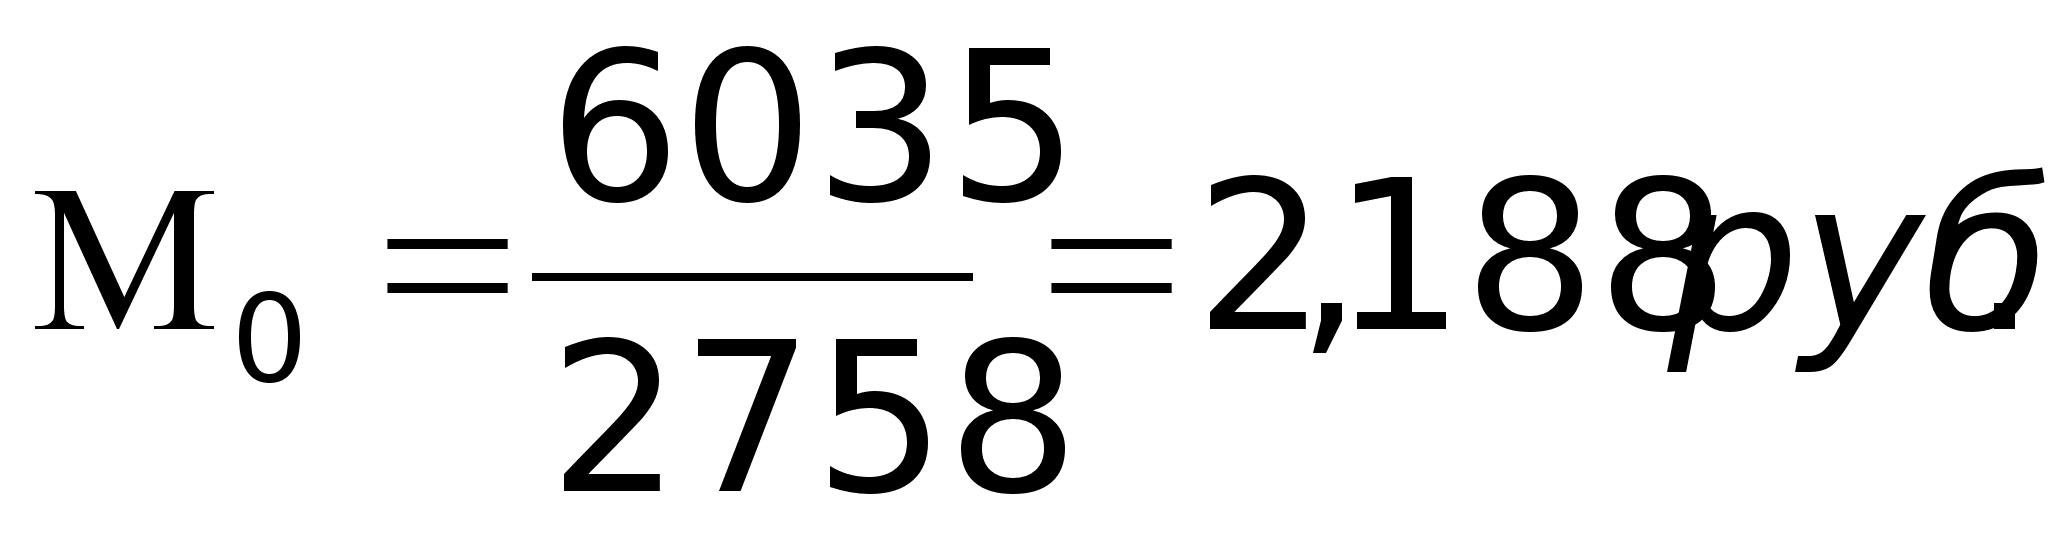
Анализируя
полученные
результаты,
можно сказать,
что в 2000 г. материалоотдача
сократилась,
т.е. производство
продукции с
каждого рубля
потребленных
материальных
ресурсов сократилась
на 0,1 рубль. В 2001
г. показатель
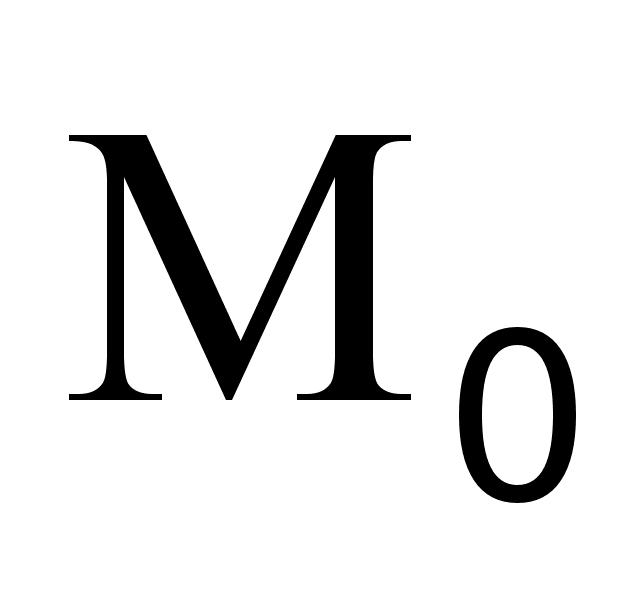 увеличился,
т.е. производство
продукции с
каждого рубля
потребленных
материальных
ресурсов возросло
на 0,063 рубля.
Материалоемкость
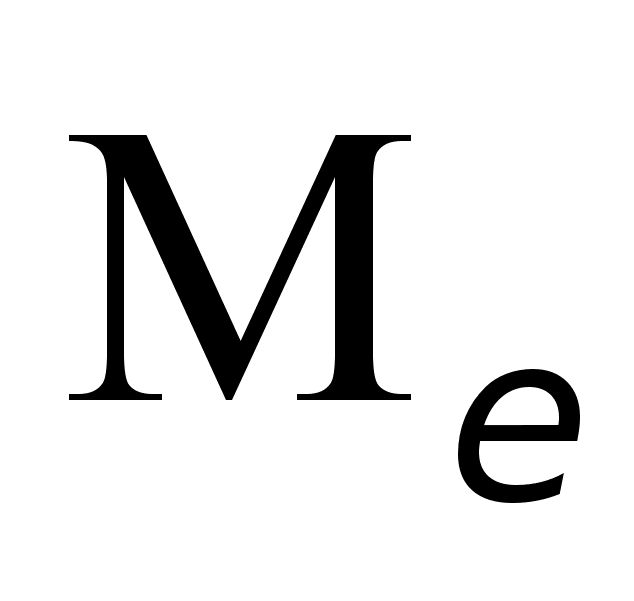 показывает,
сколько материальных
затрат фактически
приходится
на единицу
продукции.
Материалоемкость
рассчитывается
по следующей
формуле:
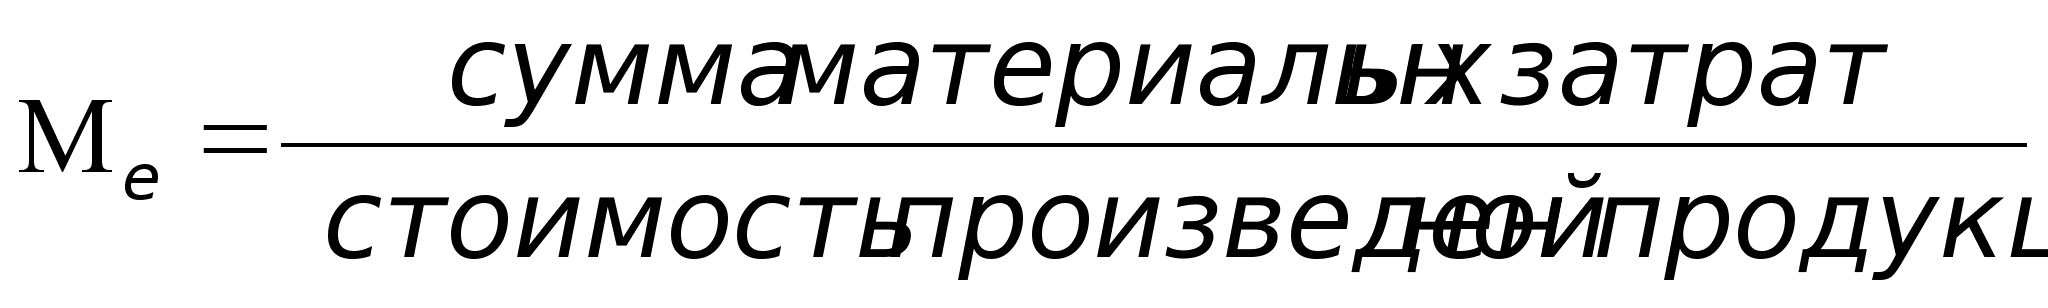 ;
(35)
В 1999 г. материалоемкость составила:
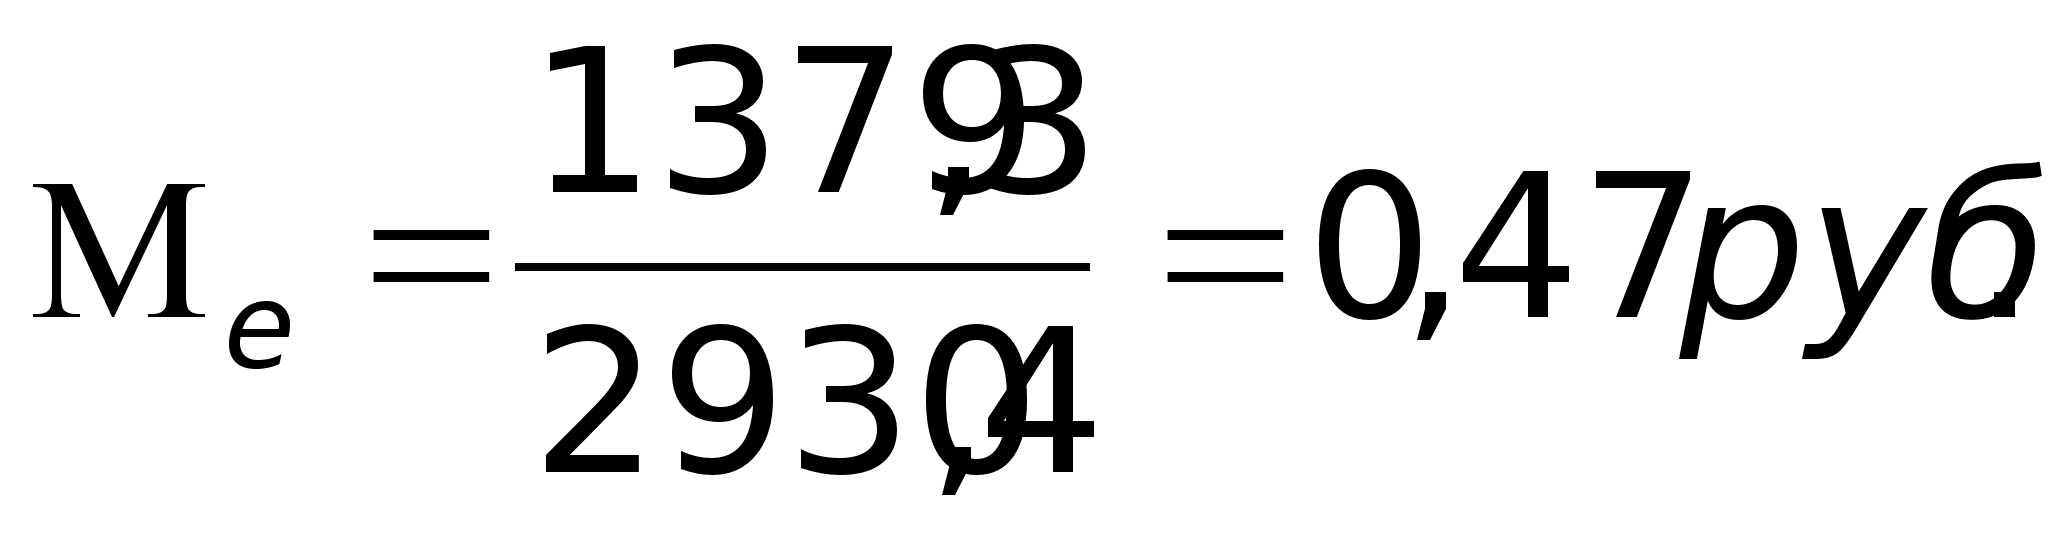
В 2000 г.
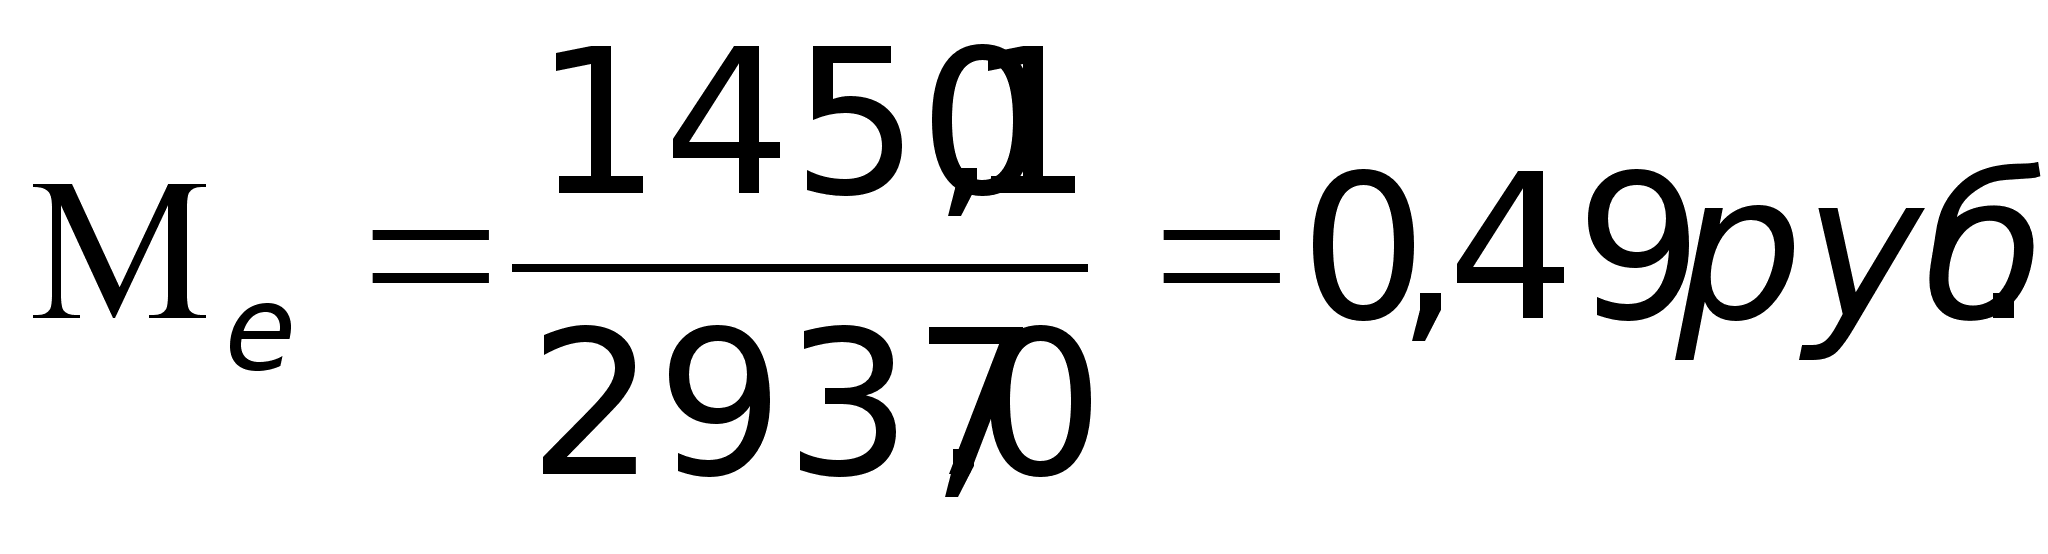
В 2001 г.
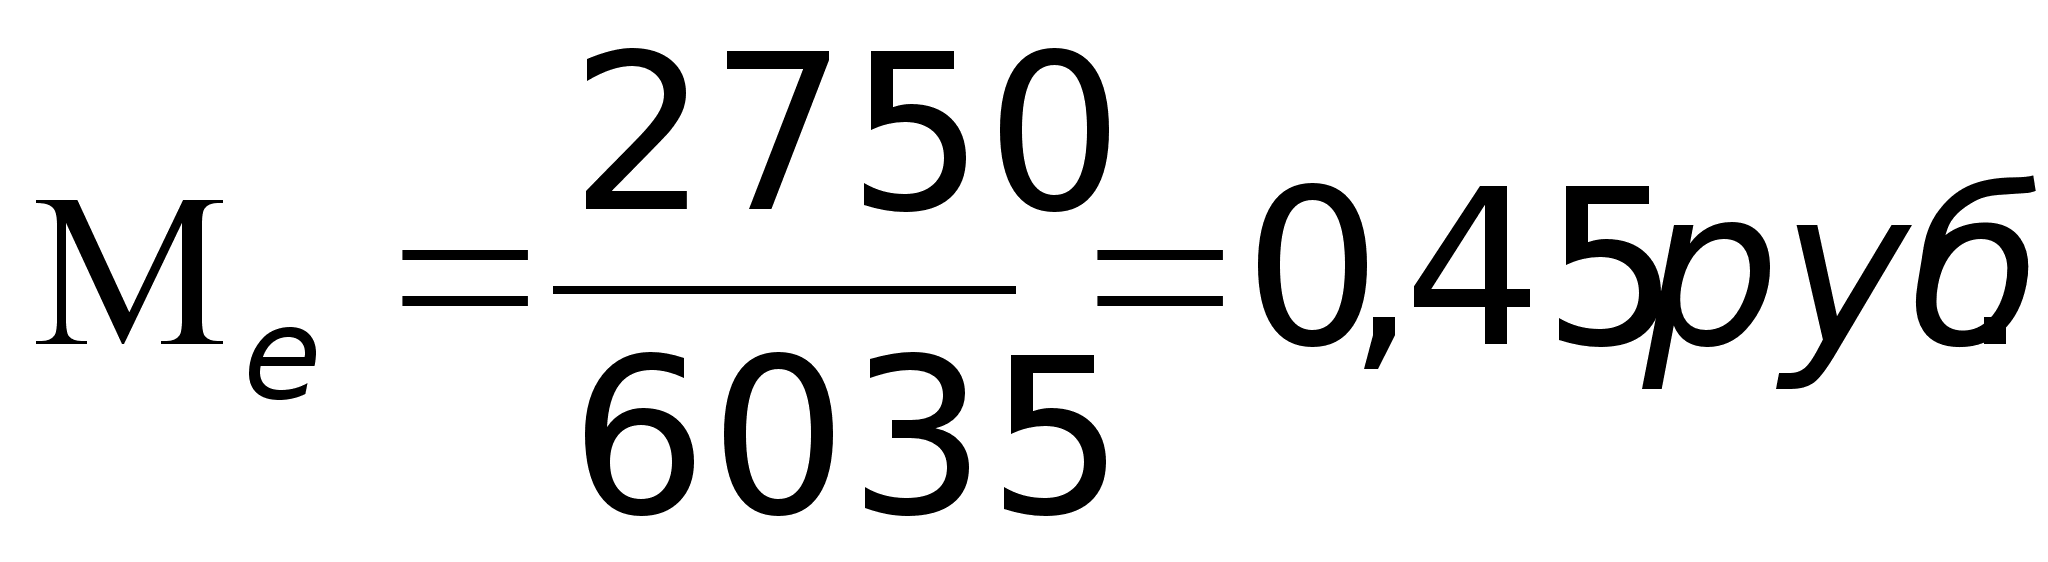
Результаты расчетов показывают, что в 2000 г. по сравнению с 1999 г. материальные затраты, приходящиеся на производство единицы продукции увеличились на 0,02 руб. В 2001 г. данный показатель сократился на 0,04 руб.
Коэффициент
соотношения
темпов роста
объема производства
и материальных
затрат
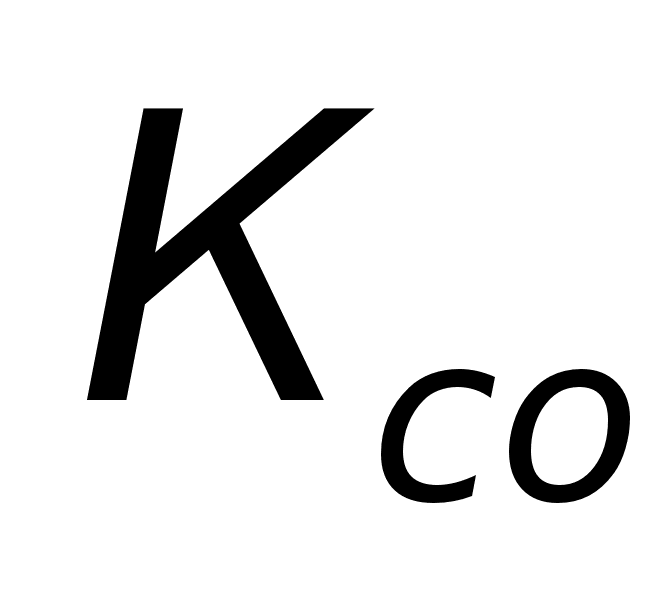 характеризует
в относительном
выражении
динамику
материалоотдачи.
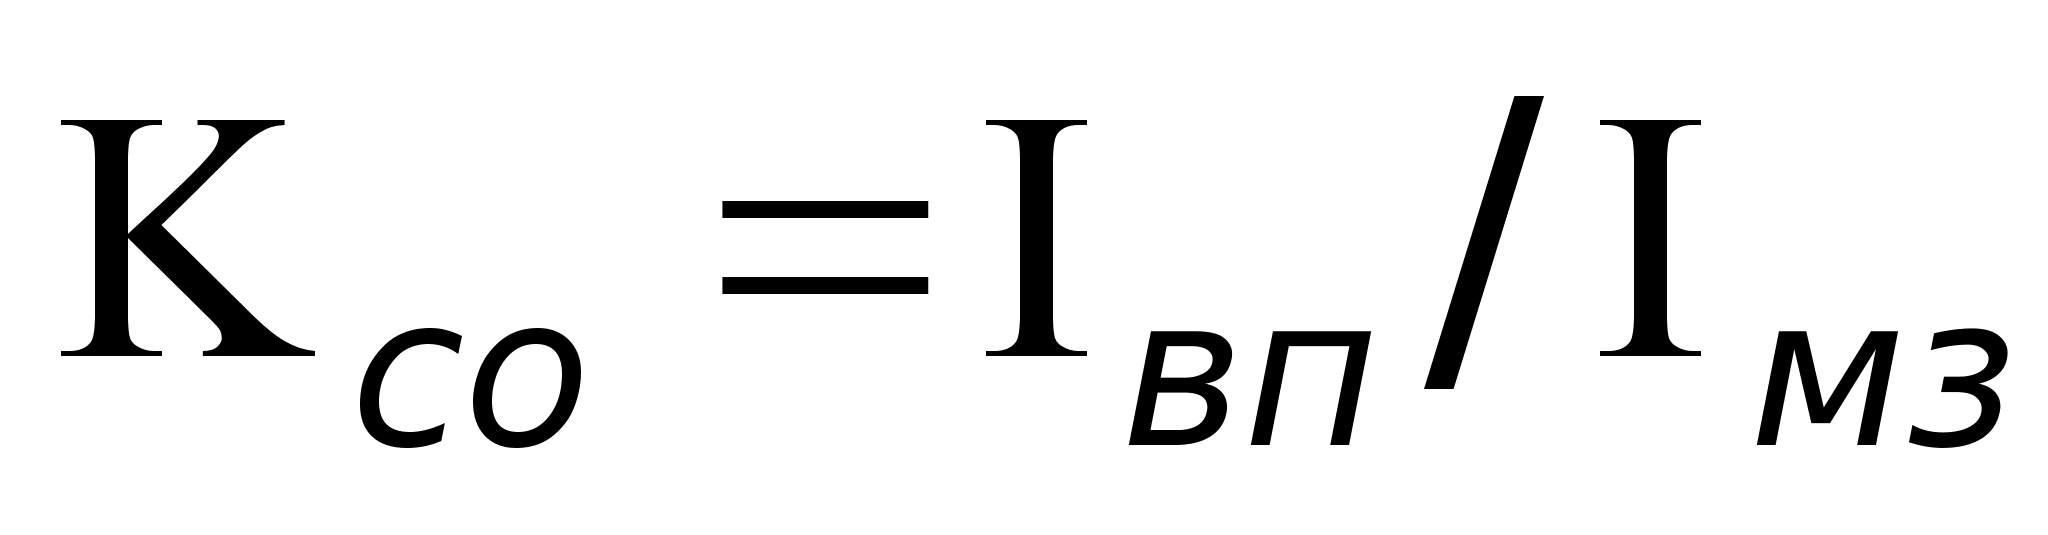 ,
(36)
где
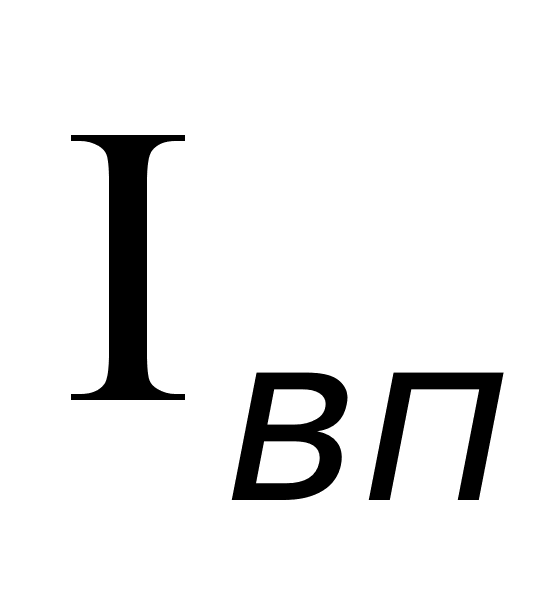 - индекс товарной
продукции;
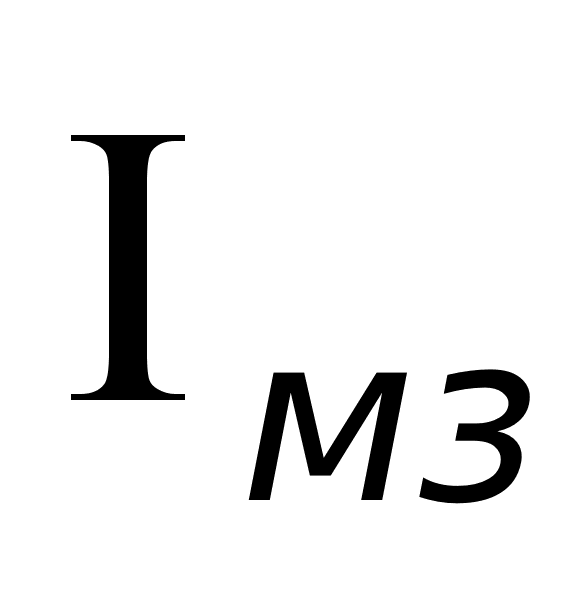 - индекс
материальных
затрат
В свою очередь индекс товарной продукции рассчитывается следующим образом:
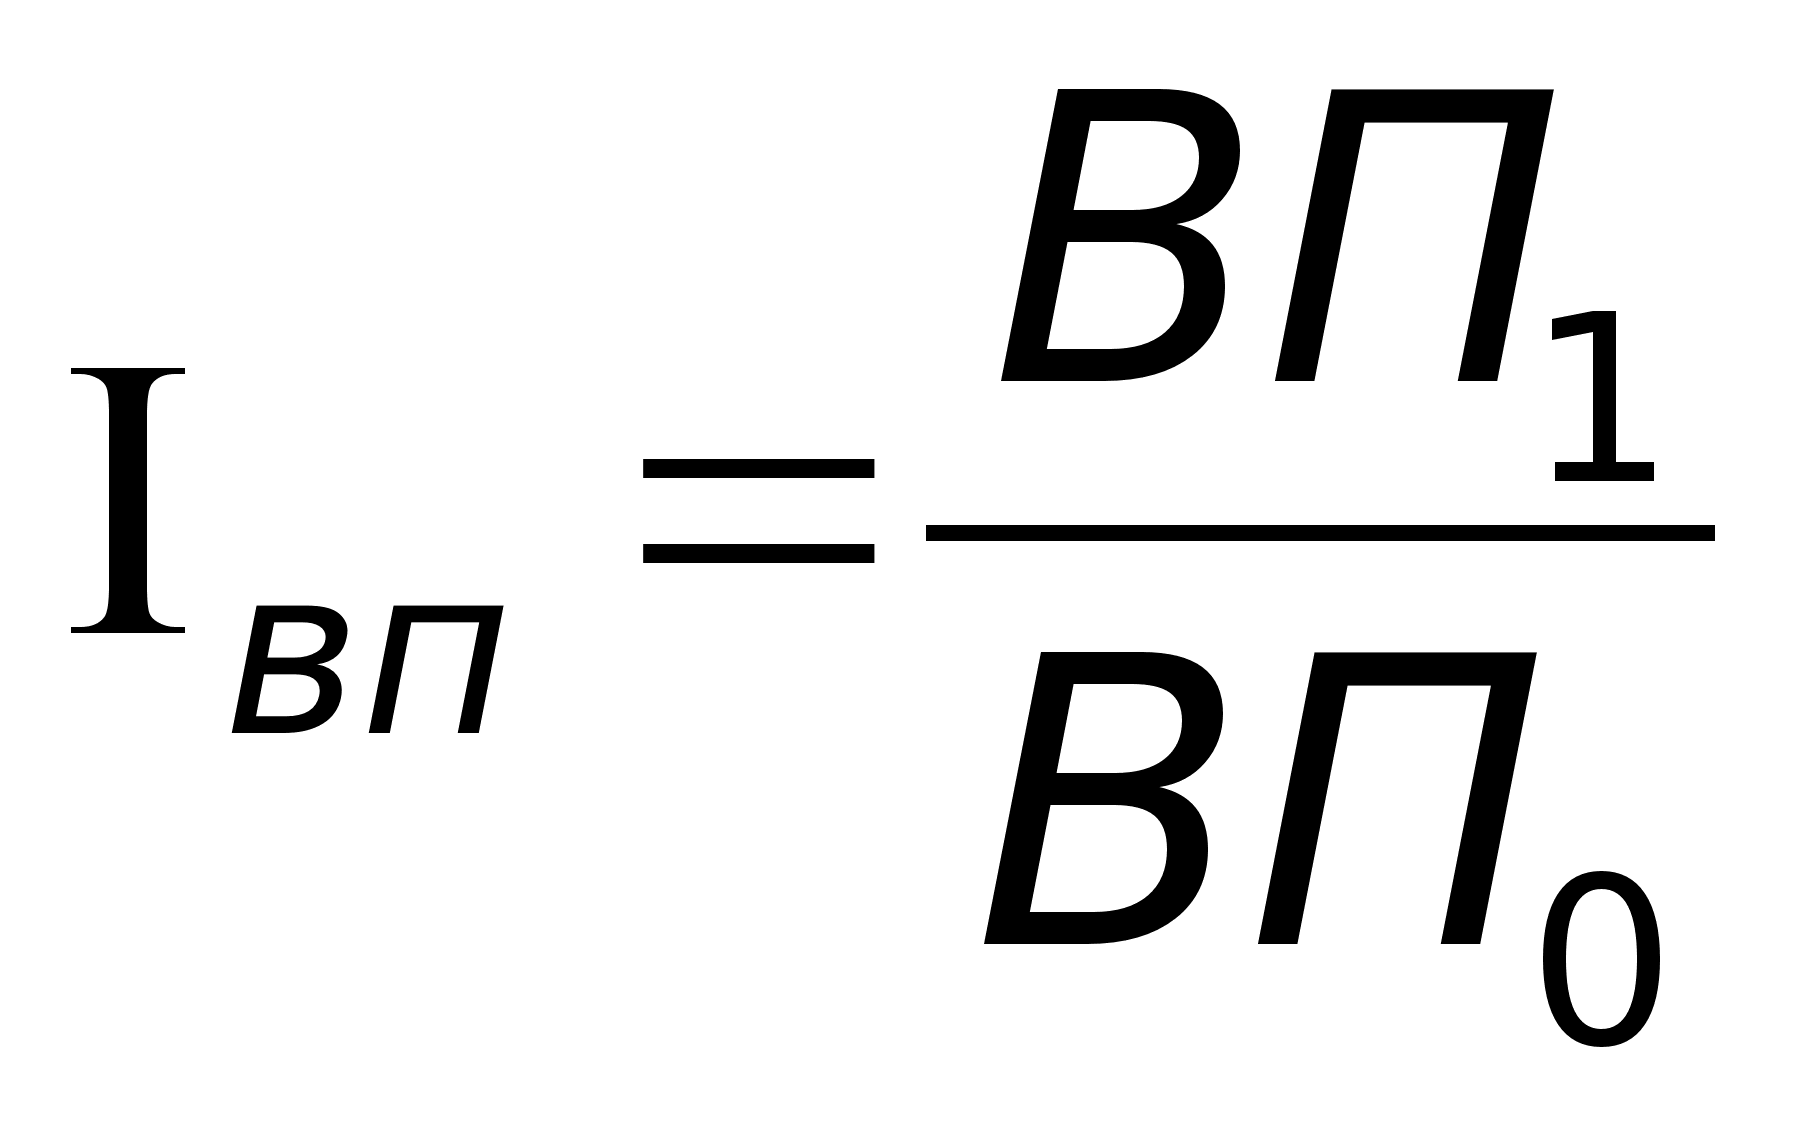 ,
(37)
где-
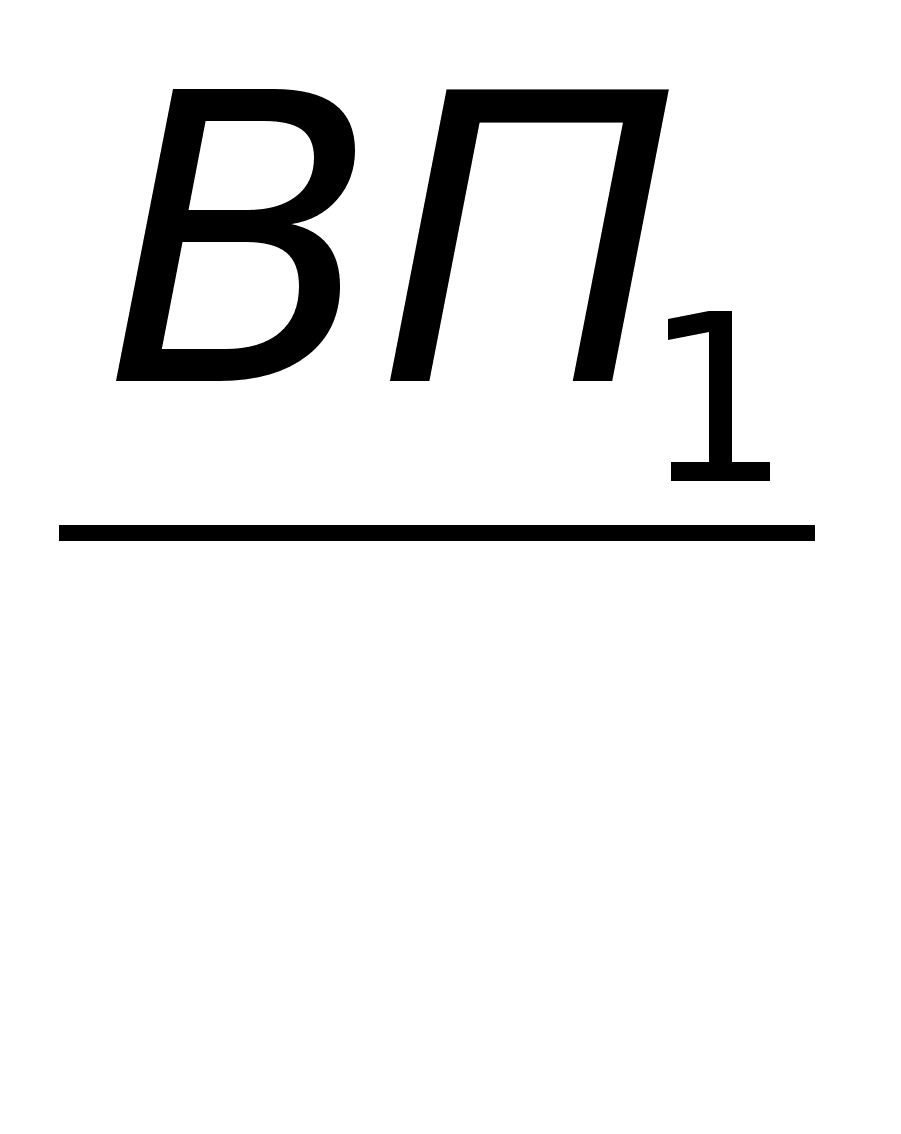 -
товарная продукция,
произведенная
за отчетный
год;
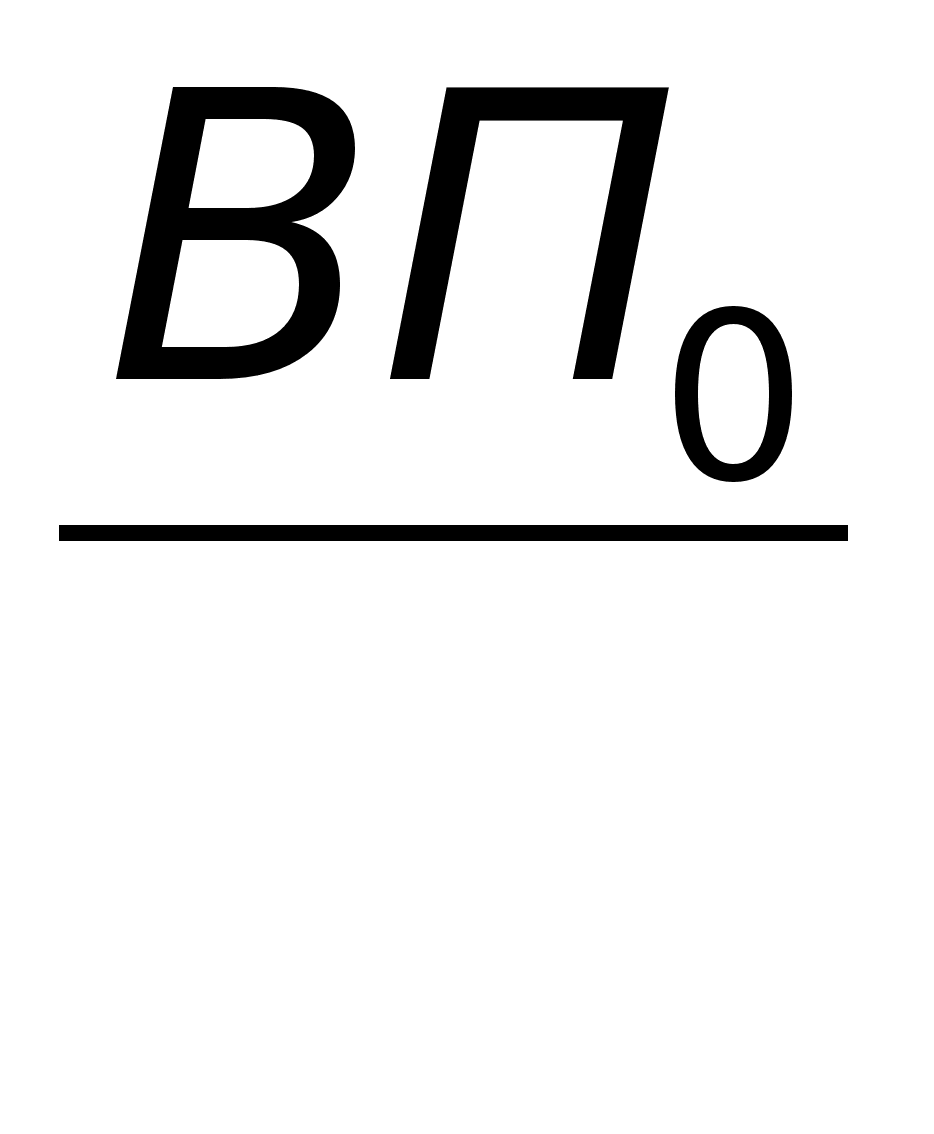 - товарная
продукция,
произведенная
за базисный
год.
Индекс материальных затрат представлен следующей формулой:
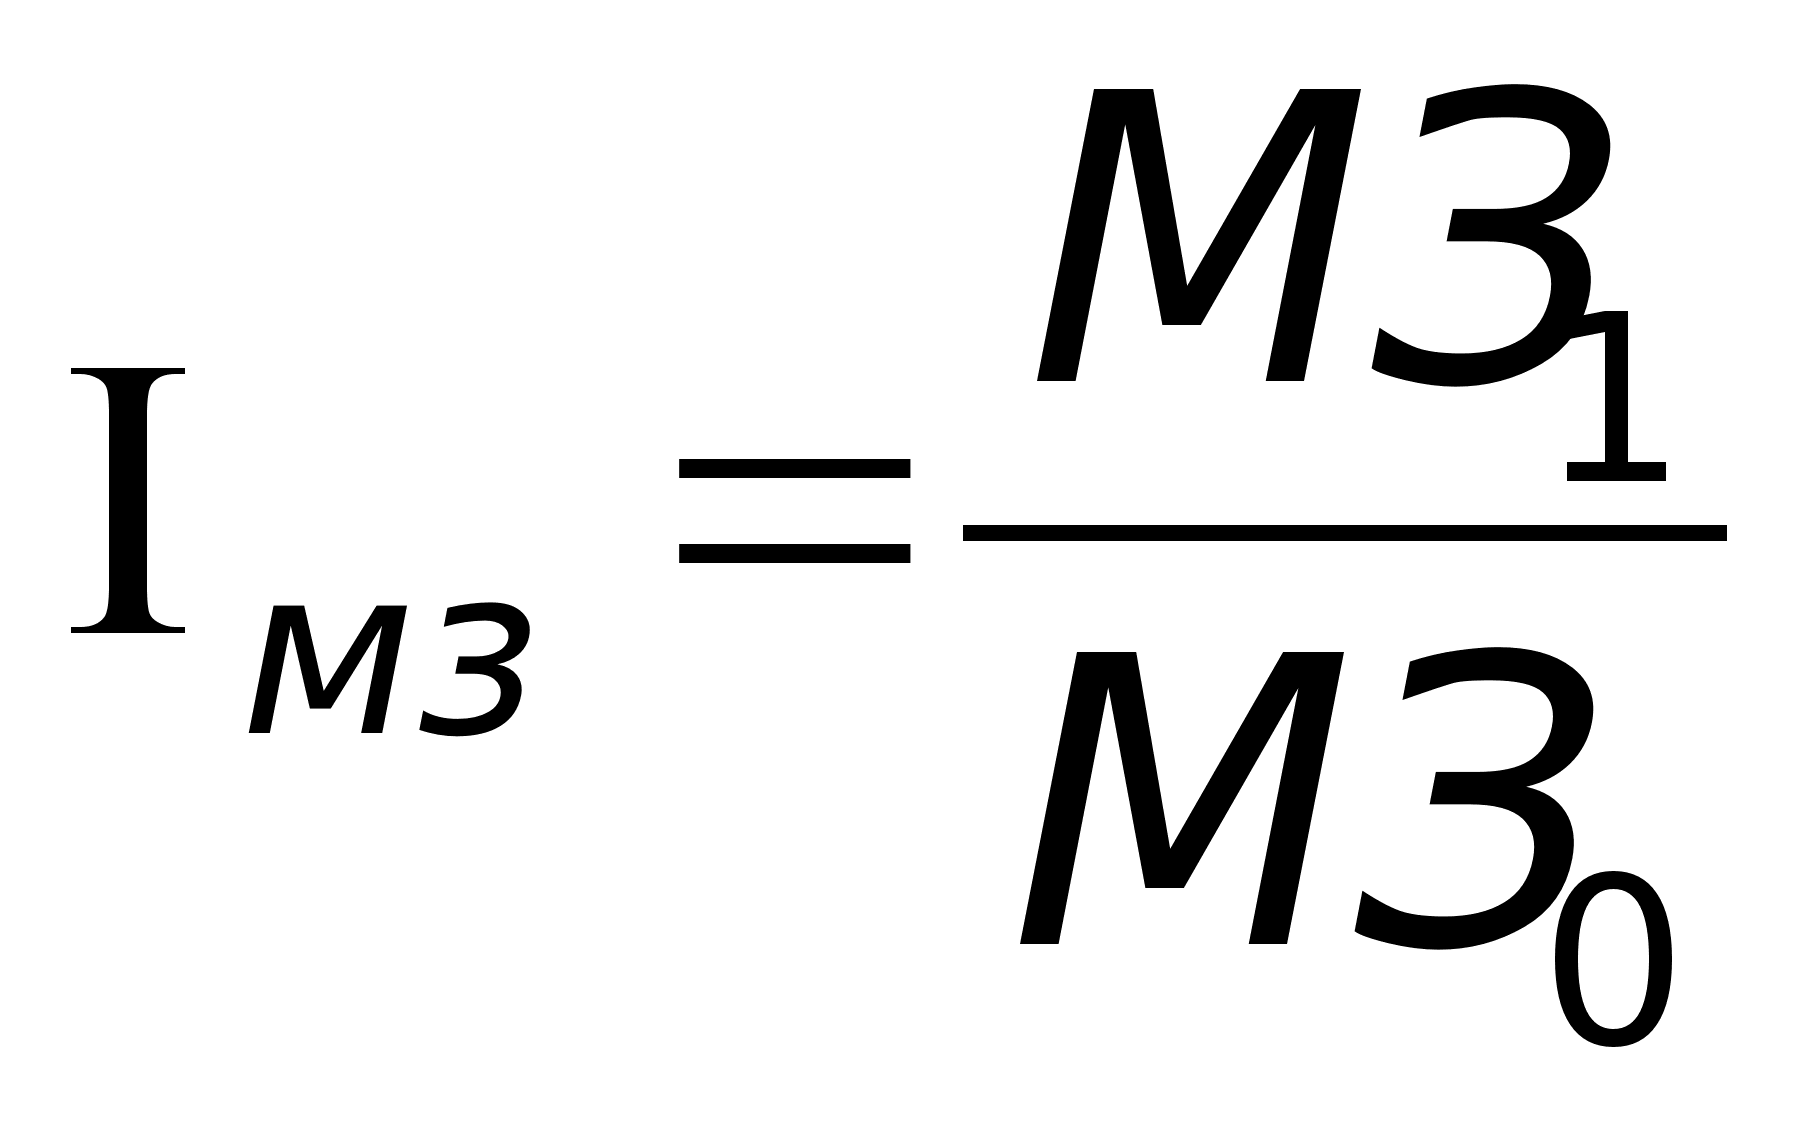 ,
(38)
где-
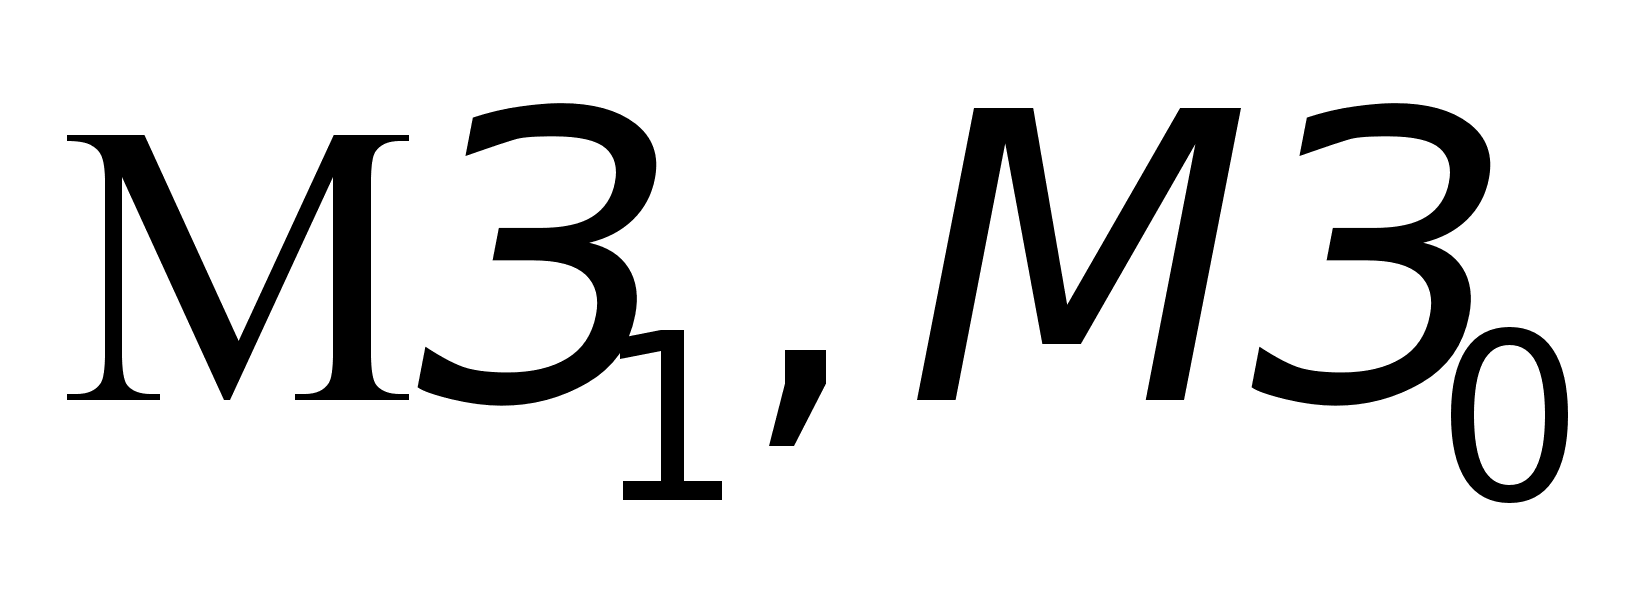 - материальные
затраты отчетного
и базисного
года соответственно.
В 2000 г. по
сравнению с
1999 г. коэффициент
соотношения
к
составил:
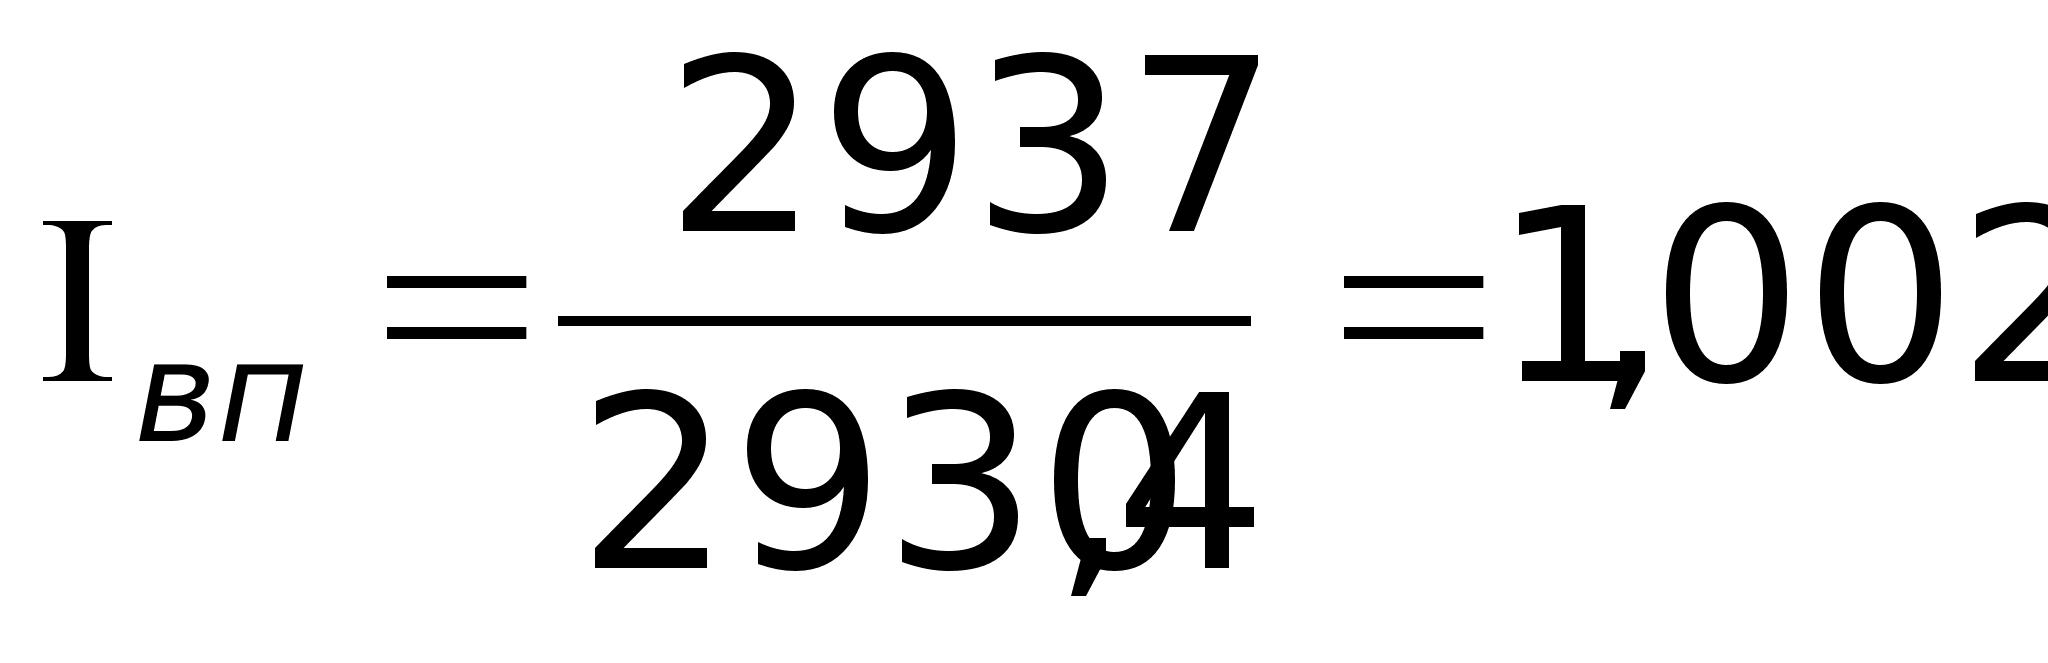
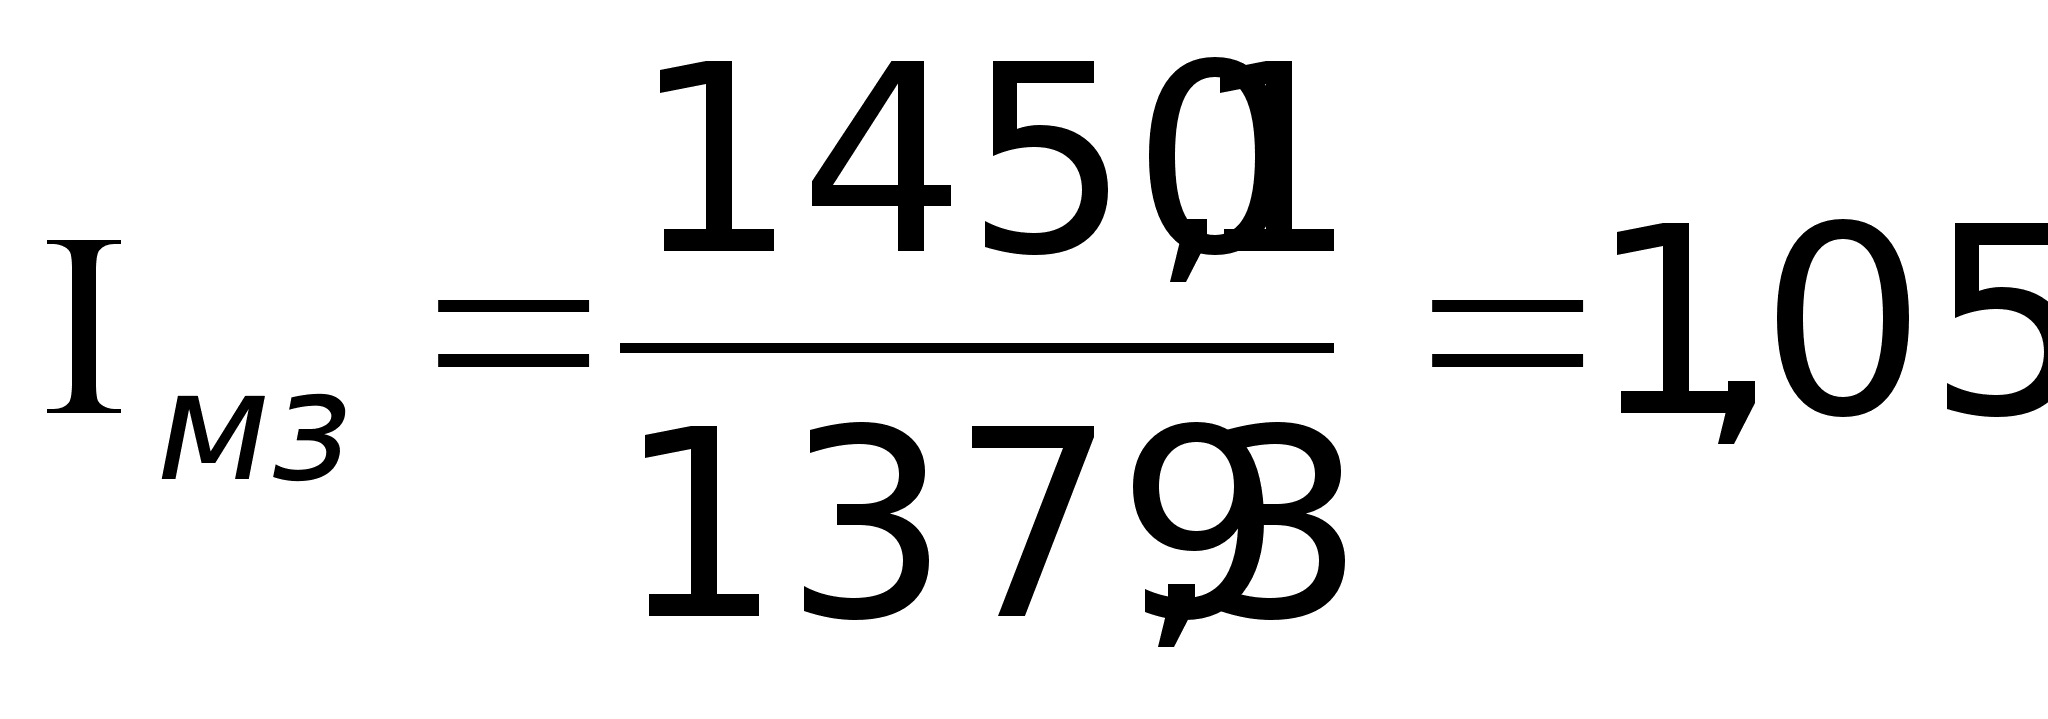
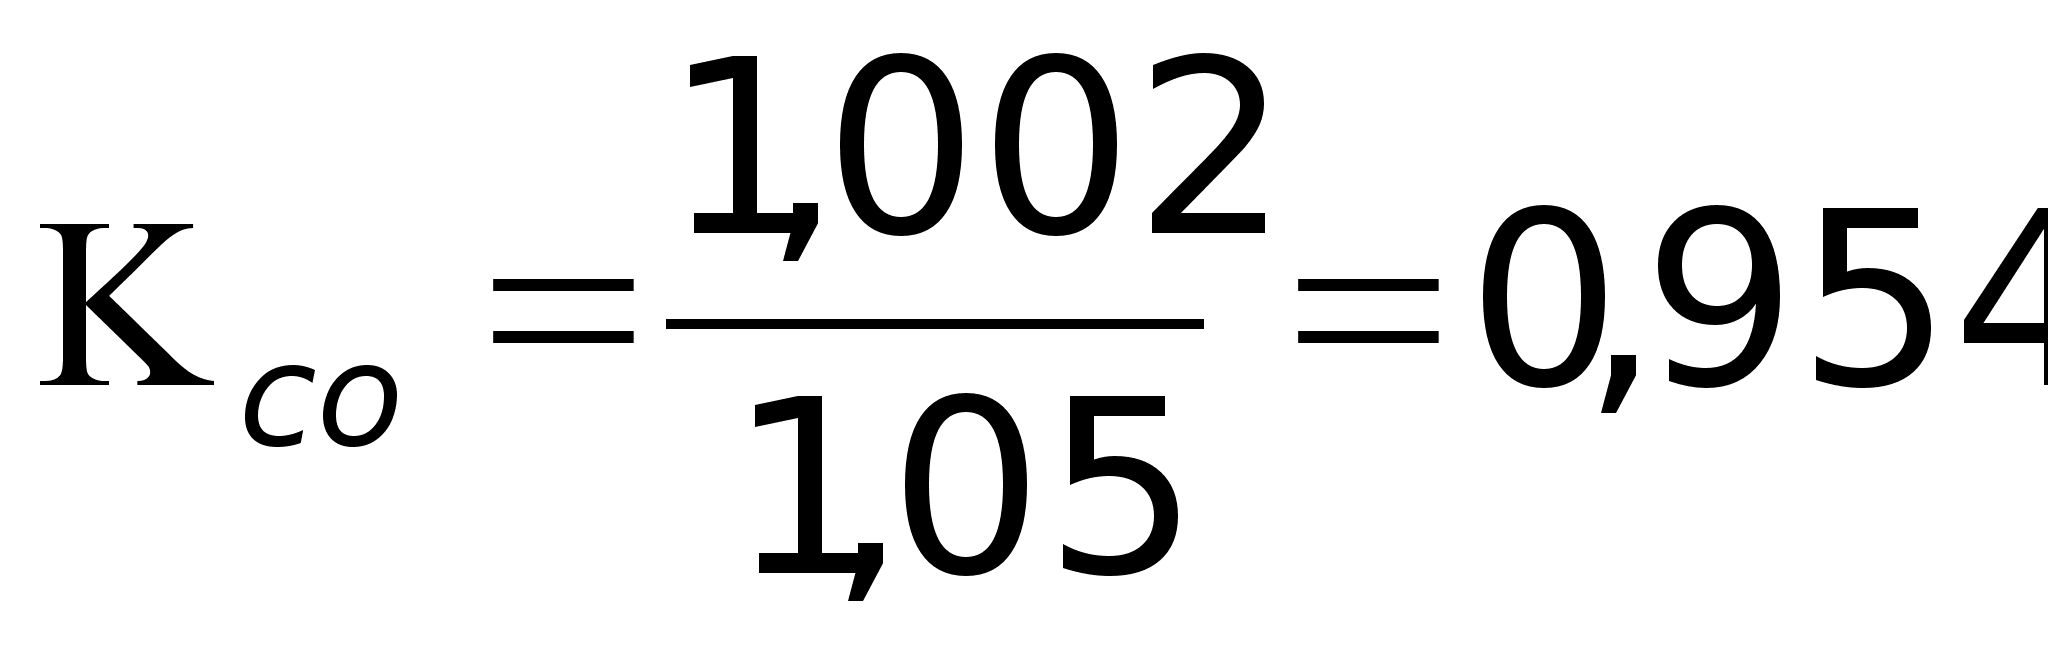
В 2001 г. по сравнению с 2000 г.:
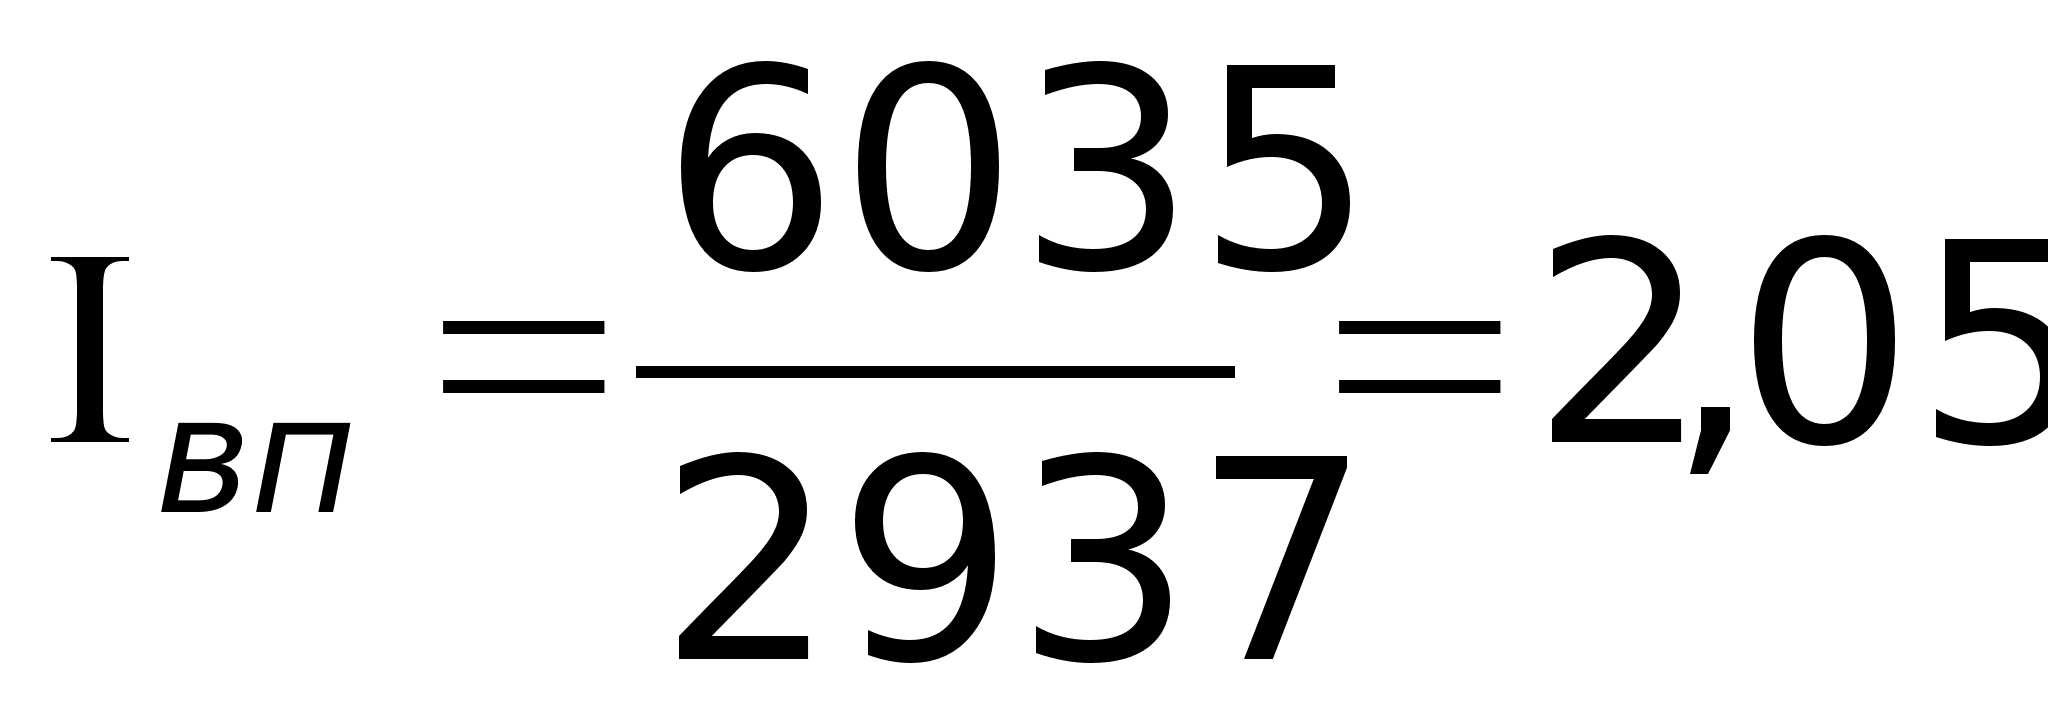
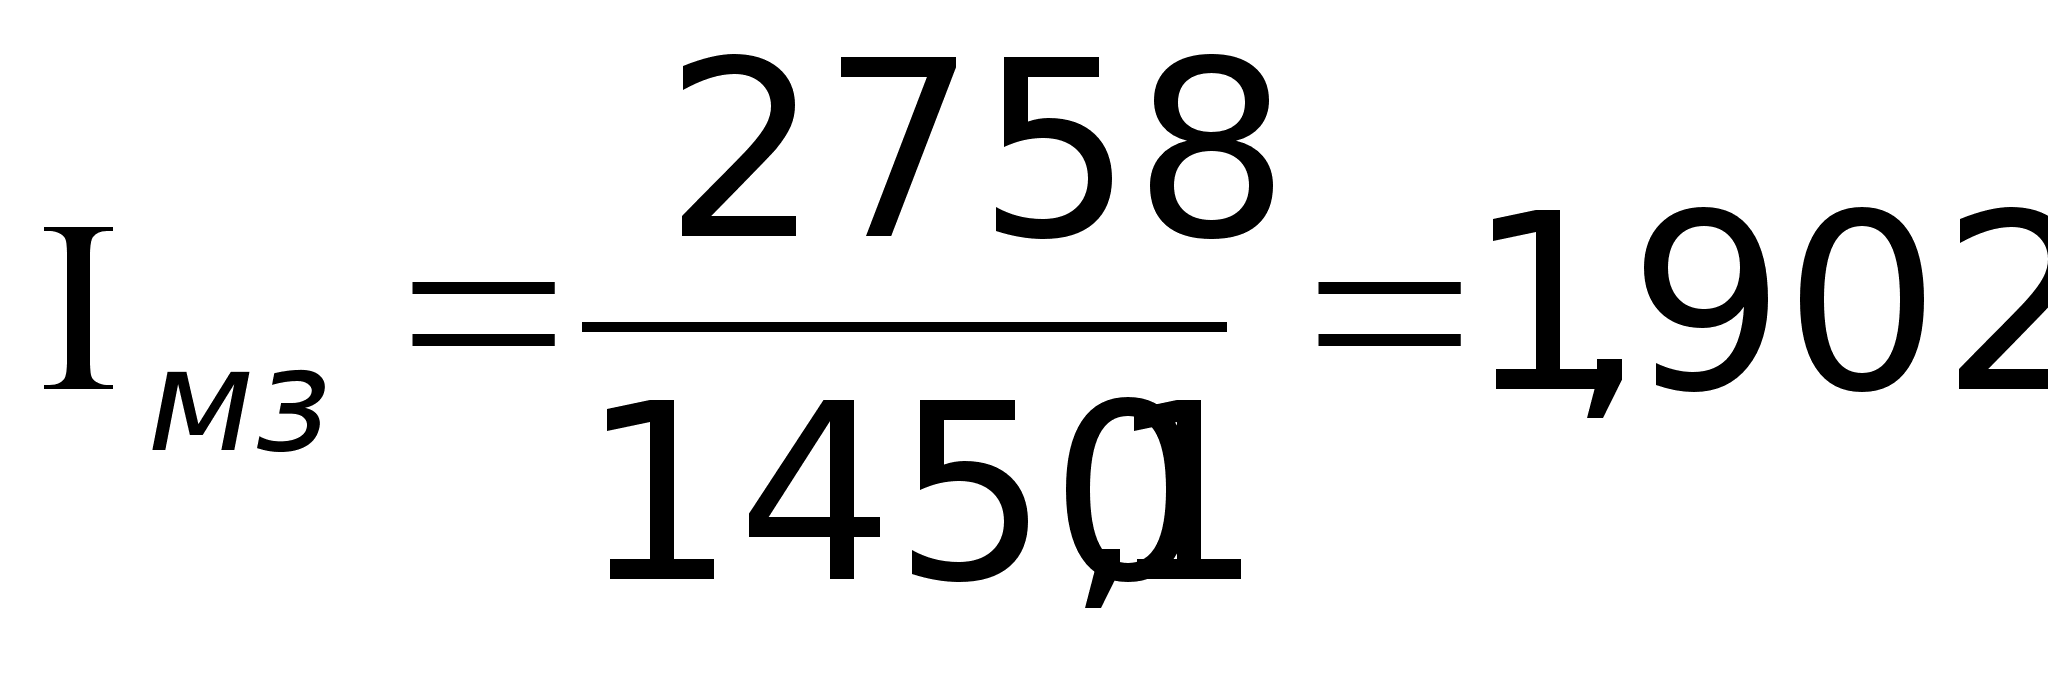
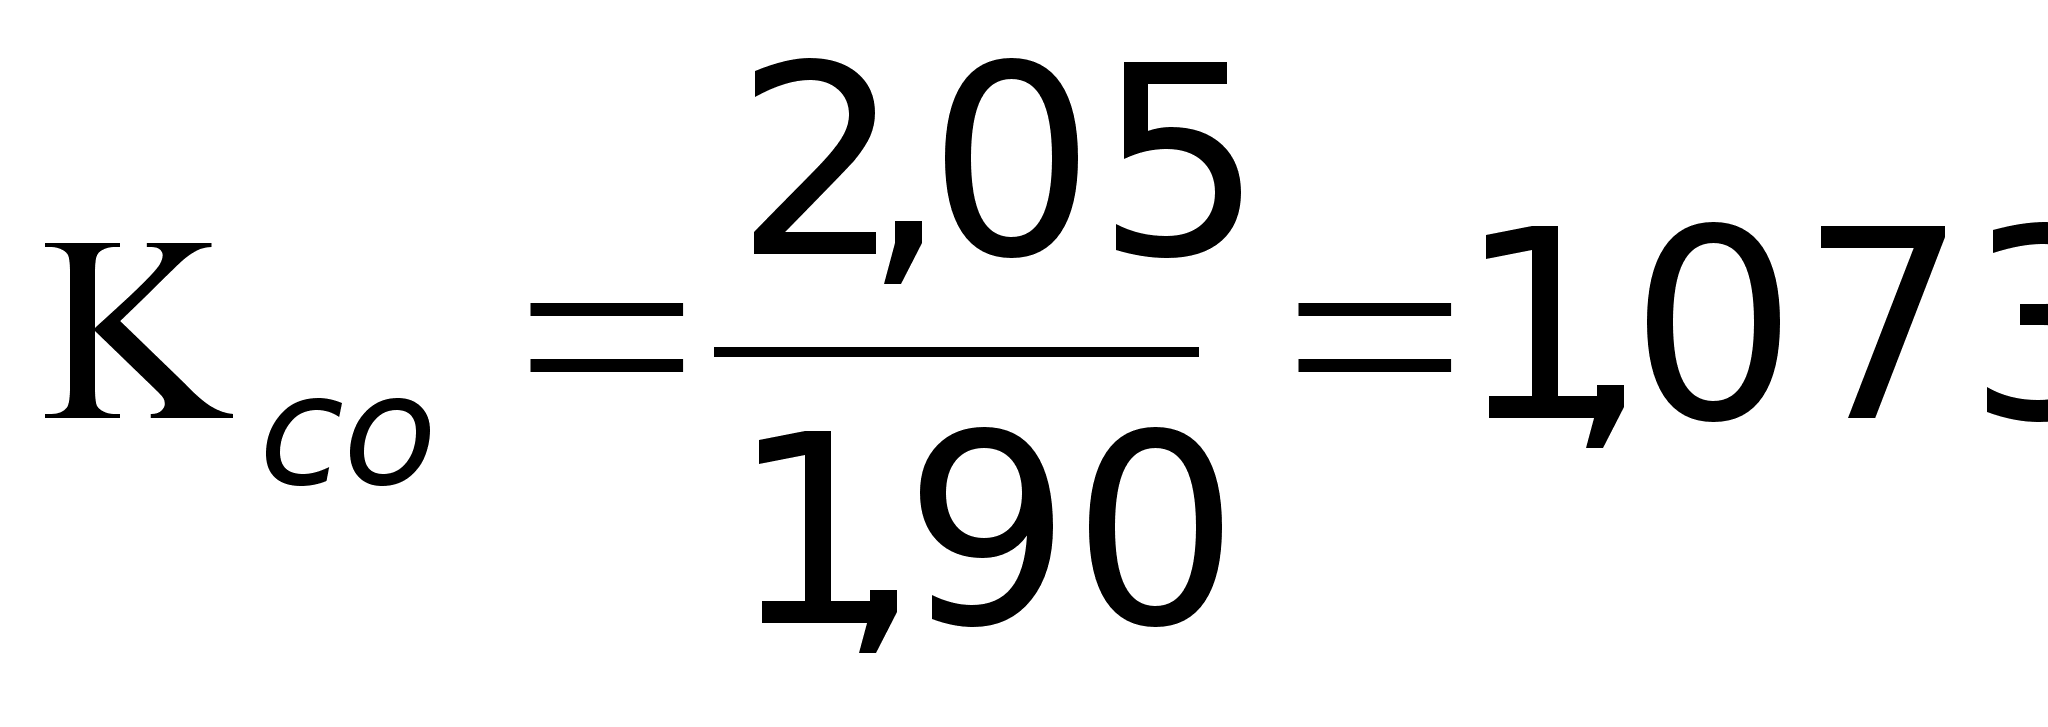
Полученные
данные показывают,
что в 2001 г. по сравнению
с 2000 г.
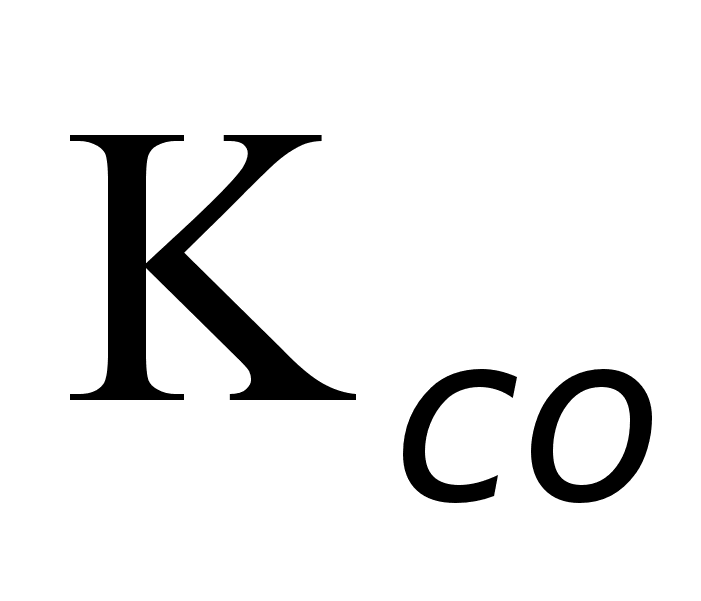 возрос на 0,119, что
говорит о росте
динамики
материалоотдачи
на данном периоде.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменение материалоемкости продукции.
В 1999 г. данный показатель составил: