Статистика предприятия
4. Вычислим экономию (перерасход) фонда заработной платы на основании группировки по степени выполнения плана реализации продукции (пункт 2, раздел 1). Составляем расчетную таблицу 3.5
Таблица 3. 7 Реализованная продукция о фонд заработной платы для по предприятиям, выполнившим и не выполнившим план реализации
| Степень выполнения плана | Число предприятий | № предприятий | Реализованная продукция в млн. руб. | Фонд заработной платы в млн. руб. | ||
| план | факт | план | факт | |||
| Не выполнившие план | 1 | 50 | 2300 | 1900 | 1149 | 1143 |
| Выполнившие план | 3 | 13, 27, 37 | 16640 | 17730 | 1090 | 1101 |
| Итого: | 4 | - | 18940 | 19630 | 2239 | 2244 |
Изменение фонда заработной платы с учетом выполнения плана по реализованной продукции осуществляем аналогично валовой продукции предыдущего задания с учетом группировки проведенной по 2-ой задаче.
Для предприятий, не выполнивших план:
ОВВП = 1900/2300 = 0,826 (82,6%).
План выполнен менее чем на 100%. Изменение фонда оплаты труда:
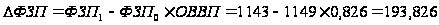 (млн. руб.)
На предприятиях, не выполнивших план реализации, перерасход фонда заработной платы с учетом выполнения плана по реализованной продукции составил 193,8 млн. руб.
Для предприятий, выполнивших план реализации:
ОВВП = 17730/16640 = 1,066 (106,6%).
План выполнен более чем на 100%. Процент перевыполнения плана: 6,6%. Умножаем на коэффициент корректировки: 6,6ґ0,6 = 3,96. Изменение фонда заработной платы учетом выполнения плана по реализованной продукции:
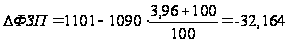 (млн. руб)
На предприятиях, выполнивших план реализации, экономия фонда заработной платы с учетом выполнения плана по реализованной продукции составила 32,2 млн. руб.
5. Вычислим индексы среднемесячной заработной платы одного работника без учета и с учетом начисленных премий. Составляем расчетную таблицу 3.6.
Таблица 3. 7 Расчет показателей для определения индексов среднемесячной заработной платы одного работника без учета и с учетом начисленных премий
|
№ пр. |
Фонд зарплаты, млн. руб. | ССЧППП, чел. | Премия, млн. руб. | S0 | S0T1 | ФЗП с премиями, млн. руб. | S0| | S0|T1 | ||||
|
Баз. год S0T0 |
Отч. год S1T1 |
Баз. год T0 |
Отч. год T1 |
Баз. год |
Отч. год |
Баз. год S0|T0 |
Отч. год S1|T1 |
|||||
| 13 | 248 | 253 | 177 | 174 | 20 | 28 | 1,401 | 243,797 | 268 | 281 | 1,514 | 263,458 |
| 27 | 161 | 171 | 2414 | 2404 | 10 | 12 | 0,067 | 160,333 | 171 | 183 | 0,071 | 170,292 |
| 37 | 890 | 890 | 681 | 673 | 59 | 63 | 1,307 | 879,545 | 949 | 953 | 1,394 | 937,852 |
| 50 | 925 | 930 | 355 | 350 | 54 | 59 | 2,606 | 911,972 | 979 | 989 | 2,758 | 965,211 |
| Итого: | 2224 | 2244 | 3627 | 3601 | 143 | 162 | - | 2195,646 | 2367 | 2406 | - | 2336,812 |
Расчет показателей для предприятия № 13.
S0 = 248/177 = 1,401 (млн. руб), S0T1 = 1,401Ч174 = 243,797 (млн. руб);
Sў0T0 = 248 + 20 = 268 (млн. руб), Sў1T1 = 253 + 28 = 281 (млн. руб);
Sў0 = 268/177 = 1,514 (млн. руб); Sў0T1 = 1,514Ч174 = 263,458 (млн. руб).
Индексы среднемесячной заработной платы одного списочного работника без премий определяем по формулам:
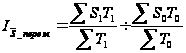 ,
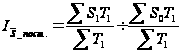 ,
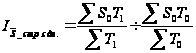 .
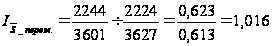 (101,6%);
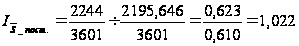 (102,2%);
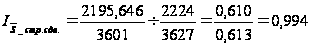 (99,4%).
То есть, среднемесячная заработная плата одного списочного работника без премий возросла в отчетном году по сравнению с предыдущим годом на 1,6%. Причем, непосредственный рост средней заработной платы составил 2,2%, а за счет изменения структуры численности работников средняя заработная плата снизилась на 0,6%.
Индексы среднемесячной заработной платы одного списочного работника с учетом премий определяем по формулам:
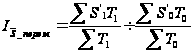 ,
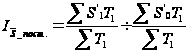 ,
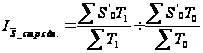 .
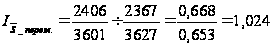 (102,4%);
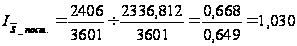 (103,0%);
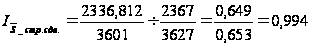 (99,4%)
То есть, среднемесячная заработная плата одного списочного работника с учетом начисленных премий возросла в отчетном году по сравнению с предыдущим годом на 2,4%. Причем, непосредственный рост средней заработной платы составил 3,0%, а за счет изменения структуры численности работников средняя заработная плата с учетом премий снизилась на 0,6%.
6. Определим удельный вес премий из фонда материального поощрения в средней заработной плате на одного работника в отчетном и предыдущем году, и индекс удельного веса премий.
Удельный вес премий (d) определяем отношением премий к фонду заработной платы с премиями. Индекс удельного веса премий (id) определяем отношением удельного веса премий в отчетном году к удельному весу в предыдущем году. Результаты расчетов сведем в таблицу 3.7.
Таблица 3. 7 расчет удельного веса премий из фонда материального поощрения в средней заработной плате на одного работника и индексов удельного веса премий
|
№ пр. |
ФЗП, млн. руб. | Премии, млн. руб. | ФЗП с премиями, млн. руб. | d0 | d1 |
|
|||
| баз. год | отч. год | баз. год | отч. год | баз. год | отч. год | ||||
| 13 | 248 | 253 | 20 | 28 | 268 | 281 | 0,0746 | 0,0996 | 1,335 |
| 27 | 161 | 171 | 10 | 12 | 171 | 183 | 0,0585 | 0,0656 | 1,121 |
| 37 | 890 | 890 | 59 | 63 | 949 | 953 | 0,0622 | 0,0661 | 1,063 |
| 50 | 925 | 930 | 54 | 59 | 979 | 989 | 0,0552 | 0,0597 | 1,082 |
| Итого | 2224 | 2244 | 143 | 162 | 2367 | 2406 | 0,0604 | 0,0673 | 1,115 |

Расчет показателей для предприятия № 13.
d0 = 20/268 = 0,0746; d1 = 28/281 = 0,0996; id = 0,0996/0,0746 = 1,335.
Расчет показателей для остальных предприятий произведен аналогично.
Таким образом, на всех предприятиях наблюдается рост удельного веса премий. В целом по четырем заводам удельный вес премий в отчетном году по сравнению с предыдущим годом возрос на 11,5% и составил 6,73%. .
4. Статистический анализ основных фондов
1. Вычислим темпы роста основных фондов и сопоставим их с темпами роста валовой продукции. При сопоставлении учтем коэффициент сменности рабочих мест.
Определяем относительную величину динамики основных фондов
ОВДОФ:
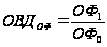 ,
Где ОФ – основные фонды.
Коэффициент сменности рабочих мест (Ксм) определяем из отношения:
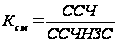 ,
Где ССЧНЗС - среднесписочная численность рабочих в наиболее заполненную смену.
Относительную величину динамики валовой продукции переносим из первого задания (п 1, раздел 1).
Таблица 4.4
|
№ пр. |
Основные фонды, млн. руб. | ОВДОФ | ССЧ, чел. | Среднесписочная численность рабочих в наиболее заполненную смену, чел. | Ксм | ОВДВП | |
| баз. год | отч. год | ||||||
| 13 | 256 | 260 | 1,016 | 154 | 100 | 1,540 | 1,026 |
| 27 | 300 | 280 | 0,933 | 2331 | 1665 | 1,400 | 1,077 |
| 37 | 230 | 200 | 0,870 | 610 | 469 | 1,301 | 1, 202 |
| 50 | 640 | 690 | 1,078 | 320 | 139 | 2,302 | 1,126 |
| Итого | 1426 | 1430 | 1,003 | 3415 | 2373 | 1,439 | 1,109 |
Расчет показателей для предприятия № 13.
ОВДОФ = 260/256 = 1,016; Ксм = 154/100 = 1,54.
Расчет показателей для остальных предприятий произведен аналогично.
Рассчитаем темпы роста основных фондов с учетом коэффициента сменности ОВДОФґКсм:
Для предприятия № 13 ОВДОФґКсм = 1,016ґ1,54 = 1,564;
Для предприятия № 27 ОВДОФґКсм = 0,933ґ1,4 = 1,307;
Для предприятия № 37 ОВДОФґКсм = 0,870ґ1,301 = 1,131;
Для предприятия № 47 ОВДОФґКсм = 1,078ґ2,302 = 2,482.
В среднем по четырем предприятиям: ОВДОФґКсм = 1,003ґ1,439 = 1,443.
Построим графики темпов роста основных фондов с учетом коэффициента сменности (ОВДОФґКсм) и темпов роста валовой продукции (ОВДВП) (см. рис.2).
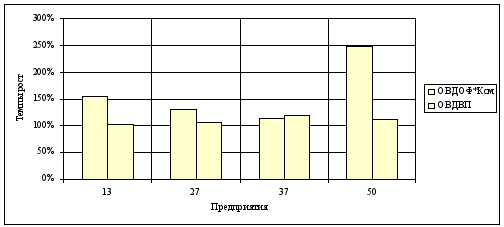
Рисунок 3 Диаграммы темпов роста основных фондов с учетом коэффициента сменности (ОВДОФ*Ксм) и темпов роста валовой продукции (ОВДВП)
Расчетные данные и графическое изображение темпов роста показывает, что самый высокий темп роста основных фондов с учетом коэффициента сменности на предприятии № 50 (2,5%). Самый низкий темп роста основных фондов с учетом коэффициента сменности на предприятии № 37 (1,1%). Темпы роста валовой продукции различаются незначительно и колеблются в диапазоне от 102,6% на предприятии № 13 до 120,2% на предприятии № 37.
2. Определим изменение фондоотдачи и фондоемкости промышленно-производственных основных фондов по сравнению с предыдущим годом.
Составим расчетную таблицу 4.2, в которой фондоотдачу основных фондов (ФО) определяем по формуле:
 ,
где
 - среднегодовая
стоимость
основных фондов.
Изменение фондоотдачи определяем по формуле:
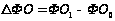 .
Фондоемкость основных фондов (ФЕ) определяем по формуле:
 .
Изменение фондоемкости основных фондов определяем по формуле:
 .
Таблица 4.4 Расчет показателей фондоотдачи и фондоемкости
|
№ пр. |
Основные фонды, млн. руб. | Валовая продукция, млн. руб. | Фондоотдача в млн. руб. | DФО | Фондоемкость в млн. руб. | DФЕ | ||||
| баз. год | отч. год | баз. год | отч. год | баз. год | отч. год | баз. год | отч. год | |||
| 13 | 256 | 260 | 1530 | 1570 | 5,977 | 6,038 | 0,062 | 0,1673 | 0,1656 | -0,0017 |
| 27 | 300 | 280 | 9800 | 10550 | 32,667 | 37,679 | 5,012 | 0,0306 | 0,0265 | -0,0041 |
| 37 | 230 | 200 | 4450 | 5350 | 19,348 | 26,750 | 7,402 | 0,0517 | 0,0374 | -0,0143 |
| 50 | 640 | 690 | 2150 | 2420 | 3,359 | 3,507 | 0,148 | 0,2977 | 0,2851 | -0,0126 |
| Итого | 1426 | 1430 | 17930 | 19890 | 12,574 | 13,909 | 1,335 | 0,0795 | 0,0719 | -0,0076 |
Расчет показателей по предприятию № 13.
ФО0 = 1530/256 = 5,977 (млн. руб); ФО1 = 1570/260 = 6,038 (млн. руб);
DФО = 6,038 - 5,977 = 0,062 (млн. руб);
ФЕ0 = 256/1530 = 0,1673 (млн. руб); ФЕ1 = 260/1570 = 0,1656 (млн. руб);
DФЕ = 0,1656 - 0,1673 = - 0,0017 (млн. руб).
Расчет показателей для остальных предприятий производится аналогично.
В отчетном году по сравнению с базисным, в среднем по четырем предприятиям, фондоотдача возросла на 1,335 млн. руб. на 1 млн. руб. ОФ, а фондоемкость снизилась на 0,0076 млн. руб. на 1 млн. руб. ВП.
3. Вычислим процент изменения вооруженности рабочих основными фондами.
Составим расчетную таблицу 4.3, в которой вооруженность рабочих основными фондами (ФВ) определяем по формуле:
 ;
индекс фондовооруженности (iФВ) определяем по формуле:
 .
Индекс производительности труда (iw) возьмем из расчетной таблицы 3.1 (п.1, раздел 3).
Таблица 4. 4 Расчет фондовооруженности и индексов фондовооруженности
|
№ пр. |
Основные фонды, млн. руб. | ССЧ, чел. | Вооруженность рабочих основными фондами, руб. /чел. | iФВ | iW | |||
| баз. год | отч. год | баз. год | отч. год | баз. год | отч. год | |||
| 13 | 256 | 260 | 155 | 154 | 1,652 | 1,688 | 1,022 | 1,013 |
| 27 | 300 | 280 | 2335 | 2331 | 0,128 | 0,120 | 0,935 | 1,014 |
| 37 | 230 | 200 | 612 | 610 | 0,376 | 0,328 | 0,872 | 1,013 |
| 50 | 640 | 690 | 325 | 320 | 1,969 | 2,156 | 1,095 | 0,945 |
| Итого | 1426 | 1430 | 3427 | 3415 | 0,416 | 0,419 | 1,006 | 1,004 |
Расчет показателей для предприятия № 13.
ФВ0 = 256/155 = 1,652 (руб. /чел); ФВ1 = 260/154 = 1,688 (руб. /чел);
iФВ = 1,688/1,652 = 1,022.
Расчет показателей для остальных предприятий произведен аналогично.
Сопоставим темпы роста вооруженности рабочих основными фондами с темпами роста производительности труда.
Построим графики iФВ и iW (см. рис.3).
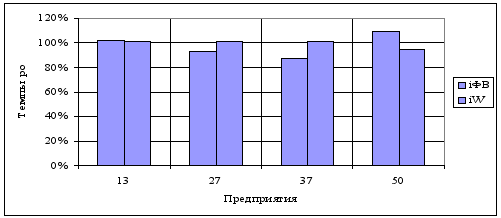
Рисунок 3 График темпов роста вооруженности рабочих основными фондами (iФВ) и темпов роста производительности труда (iW)
Наиболее высокий темп роста фондовооруженности наблюдается на предприятии № 50 (109,5%), а низкие темпы роста (менее 100%, снижение) на предприятиях №№ 27 и 37. Темп роста производительности труда на предприятиях №№ 13, 27, 37 примерно одинаков и составляет чуть более 101%. Низкий темп роста (менее 100%, снижение) на предприятии № 50.
4. Вычислим коэффициент эффективности основных фондов.
Коэффициент эффективности основных фондов (Е) определяем по формуле:
 ,
где По. в прибыль остающаяся в распоряжении.
Прибыль остающаяся в распоряжении определяем по следующей методике.
Рассчитываем прибыль от реализации
(Преализ):
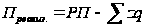 ,
где еzq - себестоимость продукции.
Балансовая прибыль (Пбал) определяем по формуле:
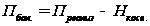 ,
Где Нкосв. - косвенные налоги.
Из косвенных налогов определяем:
1) налог на добавленную стоимость (НДС):
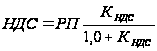 ,
где КНДС = 0,18 - налоговый коэффициент на добавленную стоимость.
2) отчисления в Республиканский фонд поддержки производителей сельскохозяйственной продукции и продовольствия (Ос/х) и отчисления средств пользователей автодорогами (Оа/д):
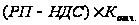 ,
где Котч. = 0,039 - коэффициент отчислений.
3) целевой сбор в местный бюджет (Оц/сб):
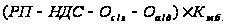 ,
где Км. б. = 0,039 - коэффициент отчислений.
Налогооблагаемая прибыль (Пн. о) определяем по формуле:
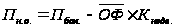 ,
где Кнедв. =
0,01 - налог на
недвижимость.
Прибыль остающаяся в распоряжении (По. в) определяем по формуле:
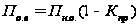 ,
где Кпр = 0,24 - коэффициент налога на прибыль.
Рассчитанные по каждому предприятию показатели сведем в таблицу 4.4
Таблица 4.4 Расчет коэффициента эффективности основных фондов
| Показатель: | № предприятия | |||
| 13 | 27 | 37 | 50 | |
| Реализованная продукция, млн. руб. | 1600 | 11010 | 5120 | 1900 |
| Себестоимость продукции, млн. руб. | 981 | 6594 | 2675 | 1344 |
| Основные фонды, млн. руб. | 260 | 280 | 200 | 690 |
| Прибыль от реализации, млн. руб. | 619 | 4416 | 2445 | 556 |
| Балансовая прибыль, млн. руб. | 273,294 | 2037,112 | 1338,742 | 145,474 |
| Налогооблагаемая прибыль, млн. руб. | 270,694 | 2034,312 | 1336,742 | 138,574 |
| Прибыль остающаяся в распоряжении, млн. руб. | 205,728 | 1546,077 | 1015,924 | 105,317 |
| Коэффициент эффективности | 0,791 | 5,522 | 5,080 | 0,153 |
Расчет показателей для предприятия № 13.
Преализ = 1600 - 981 = 619 (млн. руб.);
НДС = 1600Ч0,18/1,18 = 244,068 (млн. руб);
Отчисления = (1600 - 244,068) Ч0,039 = 52,881 (млн. руб);
Оц/сб = (1600 - 244,068 - 52,881 - 52,881) Ч0,039 = 48,757 (млн. руб);
Пбал = 619 - (244,068 + 52,881 + 48,757) = 273,294 (млн. руб);
Пн. о. = 273,294 - 260Ч0,01 = 270,694 (млн. руб);
По. в = 270,694Ч (1 - 0,24) = 205,728 (млн. руб);
Е = 205,728/260 = 0,791.
Расчет показателей для остальных предприятий произведен аналогично.
Таким образом, наиболее высокие коэффициенты эффективности на предприятиях №№ 27, 37 (прибыль остающаяся в распоряжении превышает стоимость основных фондов более чем в 5 раз); а самый низкий коэффициент эффективности на предприятии № 50, где прибыль остающаяся в распоряжении в 6,5 раз меньше стоимости основных фондов.
5. Статистический анализ финансовых показателей
1. Вычислим индексы выполнения плана по себестоимости товарной продукции, а также сумму экономии (перерасхода) по сравнению с плановой себестоимостью продукции.
Таблица 5. 9 Расчет показателей для определения индексов выполнения плана по себестоимости и суммы экономии (перерасхода) по сравнению с плановой себестоимостью продукции
|
№ пр. |
Себестоимость, млн. руб. | Изменение себестоимости, млн. руб. | Скорректированная фактическая себестоимость | |
| план | отчет | |||
| 13 | 974 | 981 | 7 | 974 |
| 27 | 5484 | 6594 | 1110 | 5484 |
| 37 | 3118 | 2675 | -443 | 2675 |
| 50 | 1733 | 1344 | -389 | 1344 |
| Итого | 11309 | 11594 | 285 | 10477 |
Индекс себестоимости (Iz) переменного состава определяем по формуле:
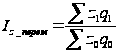 ,
где zq - себестоимость продукции.
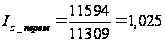 (102,5%).
Изменение себестоимости:
D=еz1q1 - е z0q0 = 11594 - 11309 = 285 (млн. руб)
По четырем предприятиям себестоимость возросла по сравнению с плановой на 2,5%. Сумма перерасхода составила 285 млн. руб.
Определим возможную сумму экономии при условии, что все предприятия выполнили план по снижению себестоимости продукции.
Возможное изменение себестоимости при условии, что все предприятия выполнили план по ее снижению:
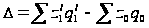 =
10477 - 11309 = - 832 (млн. руб),
где - скорректированная
фактическая
себестоимость,
равная фактической
себестоимости,
но не выше плана.
Таким образом, сумма экономии, при условии выполнения плана по снижению себестоимости всеми предприятиями составила бы 832 млн. руб.
2. Определим сумму и процент брака в целом, а также возможное дополнительное снижение себестоимости продукции вследствие ликвидации брака в производстве.
Рассчитываем удельный вес брака по формуле
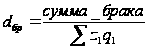
и возможное снижение себестоимости вследствие ликвидации брака: еz1q1 - сумма брака. По результатам расчетов составляем таблицу 5.2.
Таблица 5.2 Расчет удельного веса брака и возможного снижения себестоимости вследствие ликвидации брака в производстве
|
№ пр. |
Себестоимость продукции в отчетном году, млн. руб. | Сумма брака, млн. руб. | Удельный вес брака | Возможное снижение себестоимости, млн. руб. |
| 13 | 981 | 6 | 0,0061 | 975 |
| 27 | 6594 | 9 | 0,0014 | 6585 |
| 37 | 2675 | 9 | 0,0034 | 2666 |
| 50 | 1344 | 0 | 0 | 1344 |
| Итого: | 11594 | 24 | 0,0021 | 11570 |
Расчет показателей для предприятия № 13.
dбр = 6/981 = 0,0061;
возможное снижение себестоимости = 981 - 6 = 975 (млн. руб).
Расчет показателей для остальных предприятий произведен аналогично.
Доля брака по четырем предприятиям составила 0,21% (24 млн. руб). При условии ликвидации брака фактическая себестоимость по четырем предприятиям составила бы 11570 млн. руб.
3. Вычислим, сколько дали бы предприятия дополнительно валовой продукции вследствие ликвидации брака в производстве. Валовую продукцию с учетом ликвидации потерь от брака рассчитываем как ВП1 + сумма брака.
Таблица 5. 9 Расчет валовой продукции с учетом ликвидации потерь от брака.
|
№ пр. |
Валовая продукция в отчетном году, млн. руб. | Сумма брака, млн. руб. | Валовая продукция с учетом ликвидации потерь от брака, млн. руб. |
| 13 | 1570 | 6 | 1576 |
| 27 | 10550 | 9 | 10559 |
| 37 | 5350 | 9 | 5359 |
| 50 | 2420 | 0 | 2420 |
| Итого: | 19890 | 24 | 19914 |
При условии ликвидации брака, валовая продукция по четырем предприятиям составила 19914 млн. руб.
4. Вычислим индексы продолжительности одного оборота нормируемых оборотных средств, а также сумму высвобожденных оборотных средств вследствие ускорения их оборачиваемости.
Рассчитаем плановую и фактическую продолжительность оборота в днях и индексы продолжительности оборота.
Сначала рассчитаем сумму оборотных средств как разность между производственными и основными фондами, результаты расчетов в таблице 5.4.
Таблица 5.9 Расчет оборотных средств
№ предприятия |
Средняя годовая стоимость производственных фондов (млн. руб) за отчетный год | Среднегодовая стоимость основных промышленно-производственных фондов по восстановительной стоимости (млн. руб) | Оборотные средства | |||
| по плану | фактически | базисный год | фактически | базисный год | фактически | |
| 13 | 330 | 320 | 256 | 260 | 74 | 60 |
| 27 | 350 | 320 | 300 | 280 | 50 | 40 |
| 37 | 320 | 360 | 230 | 200 | 90 | 160 |
| 50 | 820 | 760 | 640 | 690 | 180 | 70 |
Продолжительность
одного оборота
 определяем
по формуле:
 ,
Где
Дк - число
календарных
дней;
 - оборотные
средства.
Индекс продолжительности одного оборота рассчитываем по формуле
 .
Результаты расчетов в таблице 5.5.
Таблица 5.9 Расчет продолжительности одного оборота и индексов продолжительности оборота
|
№ пр. |
Оборотные средства, млн. руб. | Реализованная продукция, млн. руб. | Продолжительность одного оборота, дней | Индекс продолжительности одного оборота | |||
| план | факт | план | факт | план | факт | ||
| 13 | 74 | 60 | 1590 | 1600 | 17,0 | 13,7 | 0,806 |
| 27 | 50 | 40 | 10410 | 11010 | 1,8 | 1,3 | 0,722 |
| 37 | 90 | 160 | 4640 | 5120 | 7,1 | 11,4 | 1,606 |
| 50 | 180 | 70 | 2300 | 1900 | 28,6 | 13,4 | 0,469 |
| Итого: | 394 | 330 | 18940 | 19630 | 7,6 | 6,1 | 0,803 |
Расчет показателей для предприятия № 13.
0
= 365Ч74/1590
= 17,0 (дней);
1
= 365Ч60/1600
= 13,7 (дней);
Id = 13,7/17,0 = 0,806.
Расчет показателей для остальных предприятий произведен аналогично.
Продолжительность одного оборота оборотных средств по четырем предприятиям снизилась по сравнению с планом, на 3,3 дня (19,4%).
Сумму высвобожденных (привлеченных) оборотных средств вследствие ускорения (замедления) их оборачиваемости определяем из мультипликативной схемы:
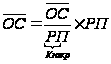 ,
где Кзакр - коэффициент закрепления, величина обратная коэффициенту оборачиваемости.
Рассчитываем коэффициенты закрепления:
Кзакр0 = 394/18940 = 0,0208 (млн. руб. /млн. руб);
Кзакр1 = 330/19630 = 0,0168 (млн. руб. /млн. руб).
Сумму высвобожденных (привлеченных) оборотных средств вследствие ускорения (замедления) их оборачиваемости:
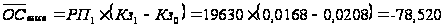 (млн. руб)
Таким образом, в целом по четырем предприятиям продолжительность одного оборота оборотных средств уменьшилась на 3,3 дня, т.е. произошло ускорение оборачиваемости оборотных средств, что привело к экономии 78,5 млн. руб. оборотных средств.
5. Вычислим плановые и фактические уровни рентабельности за отчетный год.
Общую
рентабельность
(Rобщ) определяем
по формуле:
 ,
Где ПФ - производственные фонды.
Расчетную
рентабельность
(Rрасч) определяем
по формуле:
 .
По результатам расчетов составляем таблицу 5.6.
Таблица 5. 9 расчет плановых и фактических уровней рентабельности
|
№ пр. |
Балансовая прибыль, млн. руб. | Прибыль остающаяся в распоряжении, млн. руб. |
Производ-ственные фонды, млн. руб. |
Общая рентабельность, руб. /руб. | Расчетная рентабельность, руб. /руб. | |||||
| план | факт | план | факт | план | факт | план | факт | план | факт | |
| 13 | 272,455 | 273,294 | 205,120 | 205,728 | 330 | 320 | 0,826 | 0,854 | 0,622 | 0,643 |
| 27 | 2676,752 | 2037,112 | 2032,051 | 1546,077 | 350 | 320 | 7,648 | 6,366 | 5,806 | 4,831 |
| 37 | 519,453 | 1338,742 | 393,036 | 1015,924 | 320 | 360 | 1,623 | 3,719 | 1,228 | 2,822 |
| 50 | 70,048 | 145,474 | 48,372 | 105,317 | 820 | 760 | 0,085 | 0, 191 | 0,059 | 0,139 |
| Итого: | 3538,708 | 3794,622 | 2678,581 | 2873,045 | 1820 | 1760 | 1,944 | 2,156 | 1,472 | 1,632 |
Расчет показателей для предприятия № 13.
Rобщ.0 = 272,455/330 = 0,826 (руб. /руб);
Rобщ.1 = 273,294/320 = 0,854 (руб. /руб);
Rрасч.0 = 205,120/330 = 0,622 (руб. /руб);
Rрасч.1 = 205,728/320 = 0,643 (руб. /руб).
Таким образом, в целом по четырем предприятиям фактическая рентабельность производства составила 2,156 руб. прибыли на 1 руб. производственных фондов (при плане 1,944 руб. /руб). Расчетная рентабельность составила 1,632 руб. прибыли на 1 руб. производственных фондов (при плане 1,472 руб. / руб).
6. Сгруппируем предприятия на две группы: не выполнившие и выполнившие план по уровню расчетной рентабельности.
Определим для каждой группы: число предприятий; сумму балансовой прибыли и сумму расчетной прибыли за предыдущий и отчетный год (по плану и фактически); процент изменения фактической суммы балансовой и фактической суммы расчетной прибыли за отчетный год по сравнению с планом; среднюю годовую стоимость основных фондов, принимаемых для определения расчетной рентабельности за отчетный год (по плану и фактически); уровни общей и расчетной рентабельности за отчетный год (по плану и фактически).
Индекс прибыли определяем по формуле:

Результаты группировки представим в таблице 5.7.
Таблица 5. 9 Группировка предприятий по уровню выполнения плана по расчетной рентабельности
| Степень выполнения плана | Число предпр. | № предпр. | Балансовая прибыль, млн. руб. | Прибыль ост. в распор., млн. руб. | IПб | IПо. в. | ПФ, млн. руб. | Rобщ | Rрсч | |||||
| план | факт | план | факт | план | факт | план | факт | план | факт | |||||
| Не выполн. план | 1 | 27 | 2676,752 | 2037,112 | 2032,051 | 1546,077 | 0,761 | 0,761 | 350 | 320 | 7,648 | 6,366 | 5,806 | 4,831 |
| Выполн. план | 3 | 13, 37, 50 | 861,956 | 1757,510 | 646,529 | 1326,968 | 2,039 | 2,052 | 1470 | 1440 | 0,586 | 1,220 | 0,440 | 0,922 |
7. На основании группировки определим, на какую сумму и на сколько процентов дали сверхплановой общей и расчетной прибыли предприятия, перевыполнившие план по уровню расчетной рентабельности; на какую сумму и на сколько процентов недовыполнили план по общей и расчетной прибыли предприятия, не выполнившие план по этому показателю.
Сумму изменения прибыли по степени выполнения плана определяем по формуле:
DП = П1 - Пплан.
Процент изменения прибыли:
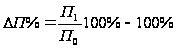 .
Абсолютный прирост сверхплановой общей прибыли предприятий, перевыполнивших план по рентабельности, составил:
DП = 1757,510 - 861,956 = 895,554 (млн. руб);
Процент перевыполнения плана по общей прибыли составил:
DП% = (1757,510/861,956) ґ100% - 100% = 103,9%.
Абсолютный прирост сверхплановой расчетной прибыли предприятий, перевыполнивших план по рентабельности, составил:
DП = 1326,968 - 646,529 = 680,439 (млн. руб):
Процент перевыполнения плана по расчетной прибыли составил:
DП% = (1326,968/646,529) ґ100% - 100% = 105,2%.
Абсолютное уменьшение общей прибыли предприятий, не выполнивших план по рентабельности, составило:
DП = 2037,112 - 2676,752 = - 639,640 (млн. руб);
Процент недовыполнения плана по общей прибыли составил:
DП% = (2037,112/2676,752) ґ100% - 100% = - 23,9%.
Абсолютное уменьшение расчетной прибыли предприятий, не выполнивших план по рентабельности, составило:
DП = 1546,077 - 2032,051 = - 485,974 (млн. руб):
Процент недовыполнения плана по расчетной прибыли составил:
DП% = (1546,077/2032,051) ґ100% - 100% = - 23,9%.
8. Вычислим, на какую сумму и на сколько процентов повысилась бы расчетная рентабельность промышленных предприятий в случае ликвидации потерь от брака и непроизводительных расходов.
Рассчитаем
скорректированную
рентабельность
( )
по формуле:
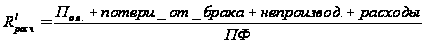
Определим
общее изменение
рентабельности
в абсолютном
выражении по
формуле:
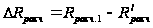 и относительное
изменение
рентабельности
по формуле:
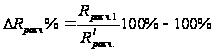 .
Результаты расчетов сведем в таблицу 5.8.
Таблица 5.9 Расчет изменения расчетной рентабельности при условии ликвидации потерь от брака и непроизводительных расходов
| № предприятия | Прибыль остающаяся в распоряжении в отч. периоде, млн. руб. | Произв. фонды в отч. периоде, млн. руб. | Rрасч | Потери от брака, млн. руб. | Непроизводительные расходы, млн. руб. | Скорректированная рентабельность, руб. /руб. | DRрасч | Относительное изменение рентабельности,% |
| 13 | 205,728 | 320 | 0,643 | 6 | 0 | 0,662 | -0,019 | -2,8 |
| 27 | 1546,077 | 320 | 4,831 | 9 | 3 | 4,869 | -0,038 | -0,8 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |