Концептуальные подходы к моделированию неопределенности и инвестиционного риска
Зная
основные
характеристики
распределения
NPV, мы можем
приступать
к проведению
вероятностного
анализа. Для
удобства будем
полагать, что
величина NPV
имеет нормальное
распределение
вероятностей.
Этот закон
распределения
широко используется
на практике.
Кроме того, он
полностью
описывается
двумя рассмотренными
выше параметрами
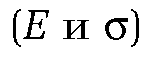 и
обладает рядом
замечательных
свойств, существенно
упрощающих
проведение
анализа. В частности,
следствием
одного из таких
свойств, известного
как правило
"трех сигм",
является утверждение,
что вероятность
попадания
нормально
распределенной
случайной
величины в
интервал
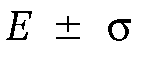 приблизительно
равна около
68% (рис.3).
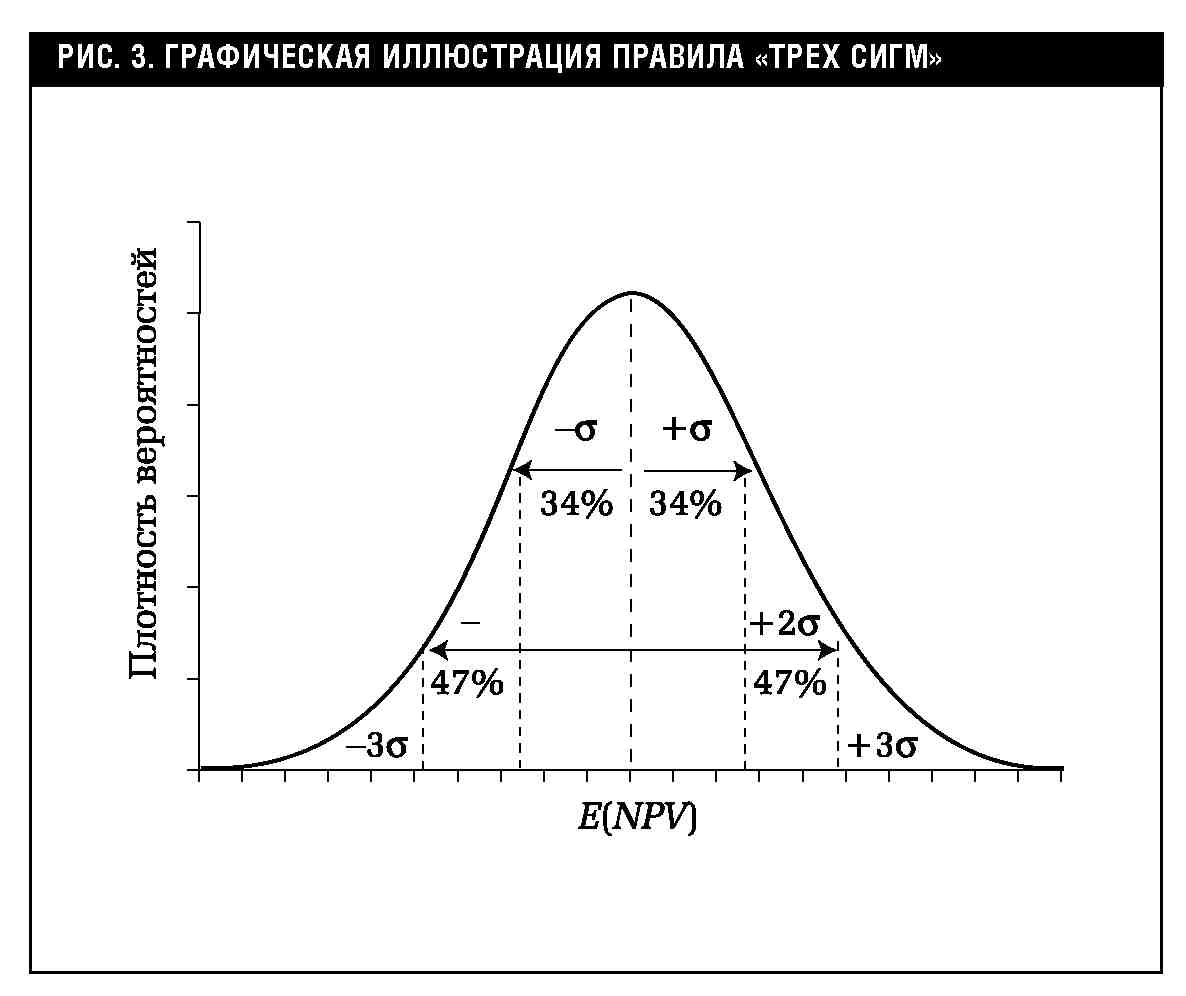
Таким
образом, с
вероятностью
68% можно утверждать,
что NPV проекта
будет находиться
в интервале
4502,30 ± 4746,02 (от -243,72 до
9248,32). Следовательно,
вероятность
отклонения
от ожидаемого
значения в
меньшую или
большую сторону
на величину
 будет равна
примерно 34%.
Теоретически, зная параметры нормального распределения Е и у, мы можем определить вероятность того, что случайная величина NPV будет меньше (больше) любого заданного значения Х из следующего соотношения:
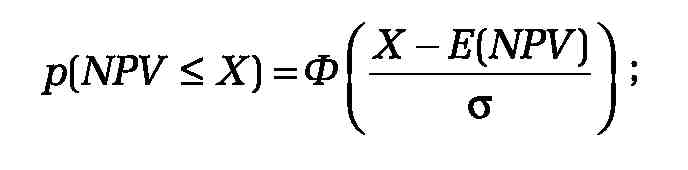
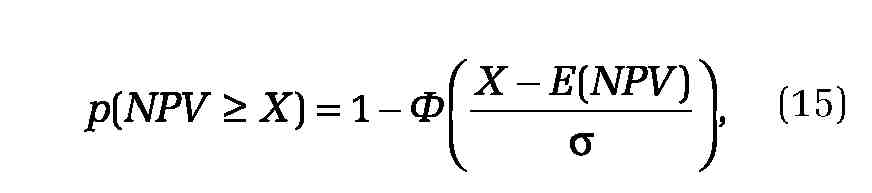
где Ф - функция Лапласа. Значения функции Лапласа приводятся в специальных справочных статистических таблицах. Для выполнения подобных расчетов можно также использовать стандартные офисные программы типа MS Excel. Ниже приведен фрагмент электронной таблицы MS Excel с результатами вероятностного анализа для рассматриваемого примера (рис.4).
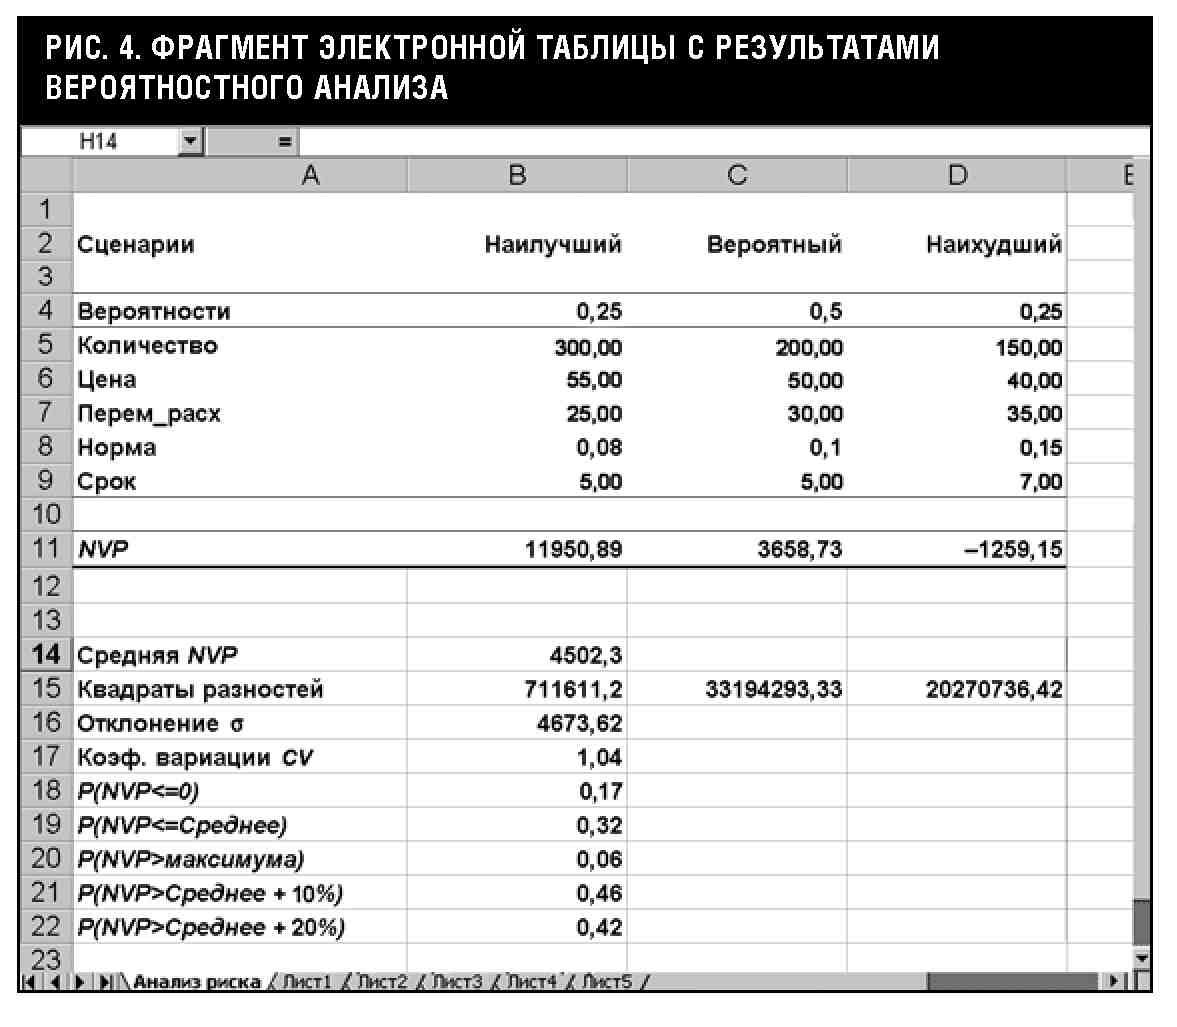
Полученные результаты в целом свидетельствуют о наличии определенного риска применительно к этому проекту. Несмотря на то, что среднее значение NPV (4502,30) превышает прогноз экспертов (3658,73), величина этого показателя меньше стандартного отклонения. Вероятность получения нулевого результата равна 17%, таким образом, существует один "шанс" из шести, что вы понесете убытки.
В целом метод сценариев позволяет получить достаточно наглядную картину результатов для различных вариантов реализации проектов. Он обеспечивает менеджера информацией как о чувствительности выбранного критерия эффективности, так и о возможных отклонениях последнего.
Применение программных средств типа MS Excel позволяет значительно повысить эффективность и наглядность подобного анализа путем практически неограниченного увеличения числа сценариев, введения дополнительных (до 32) ключевых переменных, построения графиков распределения вероятностей и т.д. Вместе с тем использование данного метода направлено на исследование поведения только результативных показателей, таких как NPV или IRR. Метод сценариев не обеспечивает пользователя информацией о возможных отклонениях потоков платежей и других ключевых показателей, определяющих в конечном итоге ход реализации проекта. Несмотря на ряд присущих ему ограничений, данный метод успешно применяется во многих разделах инвестиционного и финансового анализа.
6. Деревья решений
Деревья решений обычно используются для анализа рисков проектов, имеющих обозримое или разумное число вариантов развития. Они особо полезны в ситуациях, когда решения, принимаемые в момент времени t, сильно зависят от решений, принятых ранее, и в свою очередь определяют сценарии дальнейшего развития событий.
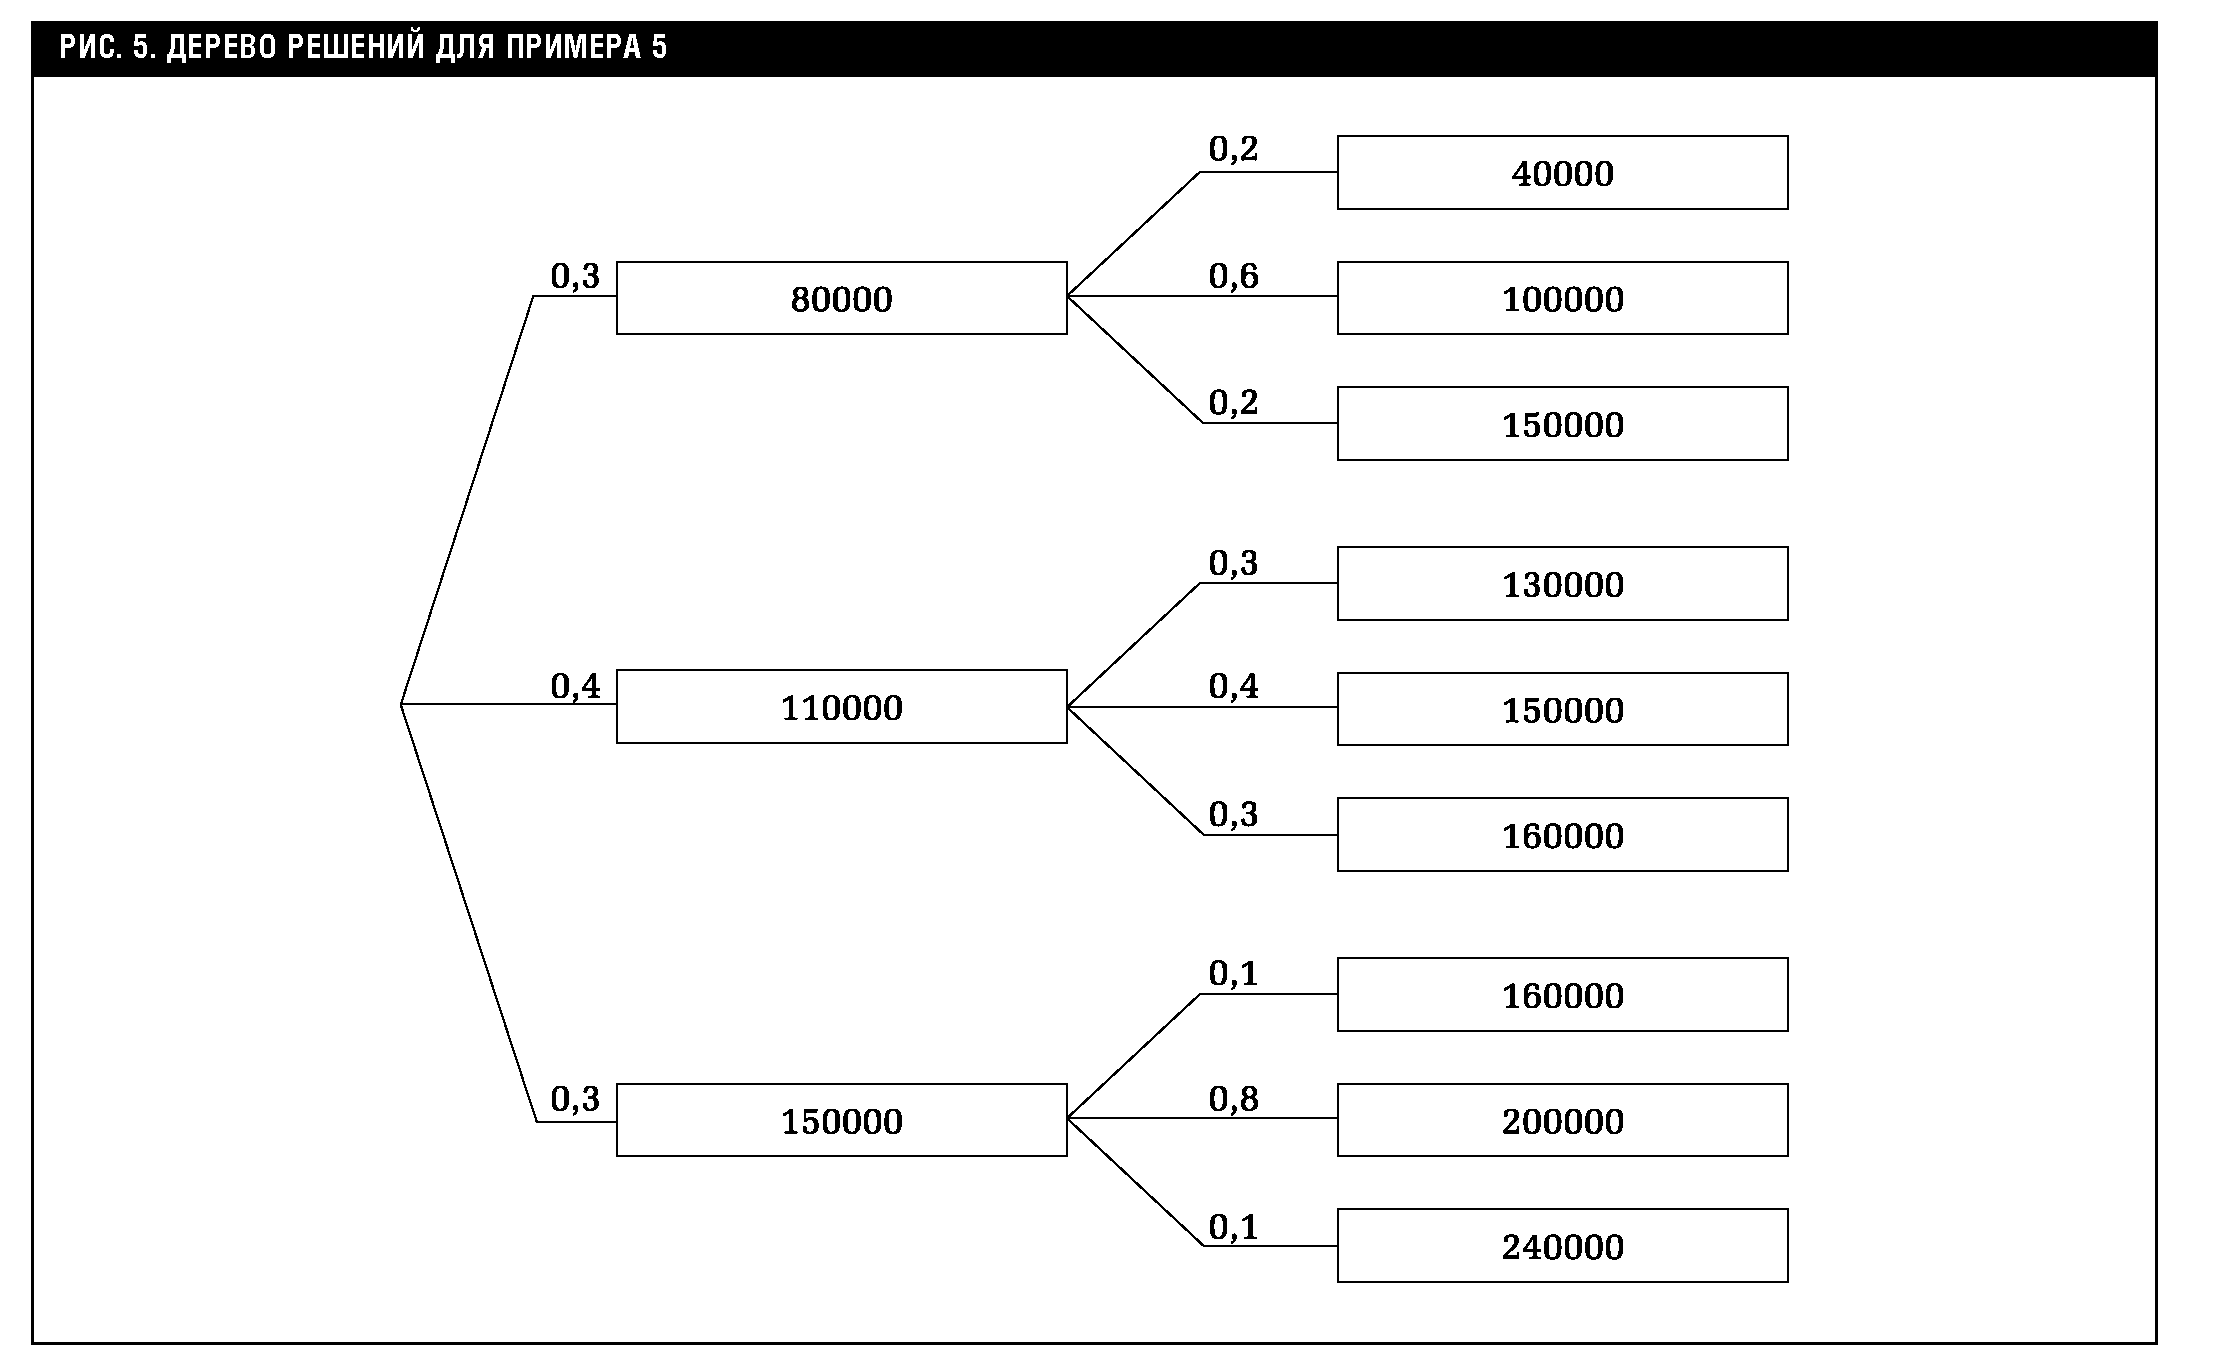
Дерево решений имеет вид графа. Его вершины представляют ключевые состояния, в которых возникает необходимость выбора, а дуги (ветви дерева) - различные события (решения, последствия, операции), которые могут произойти в ситуации, определяемой вершиной. Каждой дуге могут быть приписаны числовые характеристики (нагрузки), например величина платежа и вероятность его осуществления. Графический вид дерева решений для рассматриваемого ниже примера приведен на рис.5.
В общем случае использование данного метода предполагает выполнение следующих шагов.
Для каждого момента времени t определяют проблему и все возможные варианты дальнейшего развития событий.
Отмечают на дереве соответствующую конкретной проблеме вершину и исходящие из нее дуги.
Каждой исходящей дуге приписывают ее стоимостную и вероятностную оценку.
Исходя из значений всех вершин и дуг рассчитывают вероятное значение критерия NPV (либо IRR, PI).
Анализируют вероятностные распределения полученных результатов.
Пример 5. Рассматривается двухлетний проект, требующий первоначальных вложений в объеме 200 тыс. руб. Согласно экспертным оценкам, приток средств от реализации проекта в первом году с вероятностью 0,3 составит 80 тыс. руб., с вероятностью 0,4 - 100 тыс. руб. и с вероятностью 0,3 - 150 тыс. руб. Показатели притока средств во второй период зависят от результатов, полученных за первый период (табл.9).
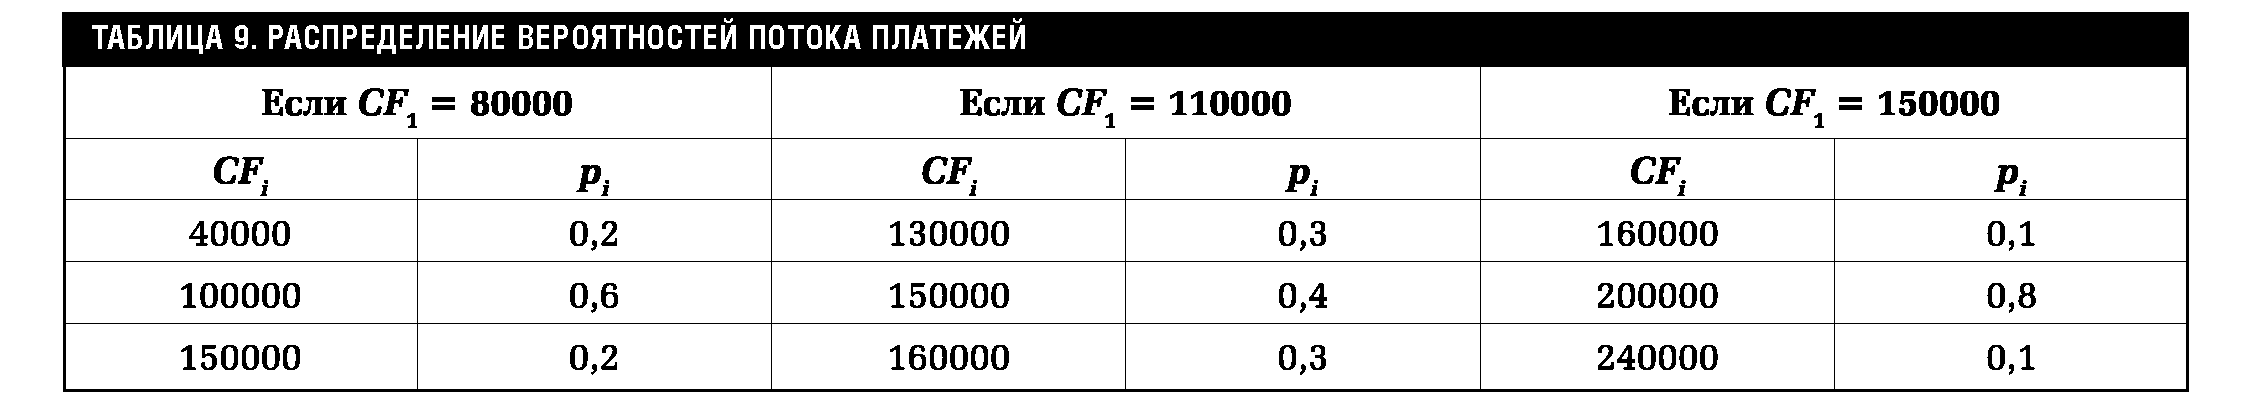
Ставка дисконтирования равна 12%. Необходимо построить дерево решений с целью оценки рисков проекта.
Значения NPVi были рассчитаны исходя из дисконтных множителей, равных 0,893 для первого и 0,797 для второго периода соответственно, т.е.:
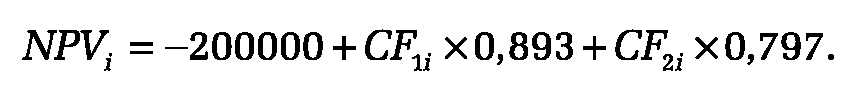
Значения рi здесь представляют собой совместные вероятности двух событий, т.е. вероятность того, что произойдет и событие 1, и событие 2:
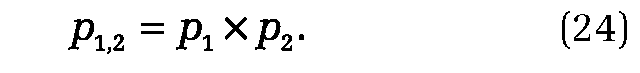
Суммарная ожидаемая NPV рассчитана как сумма произведений NPVi на совместные вероятности рi:
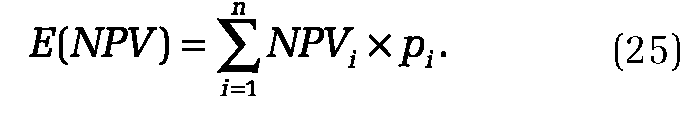
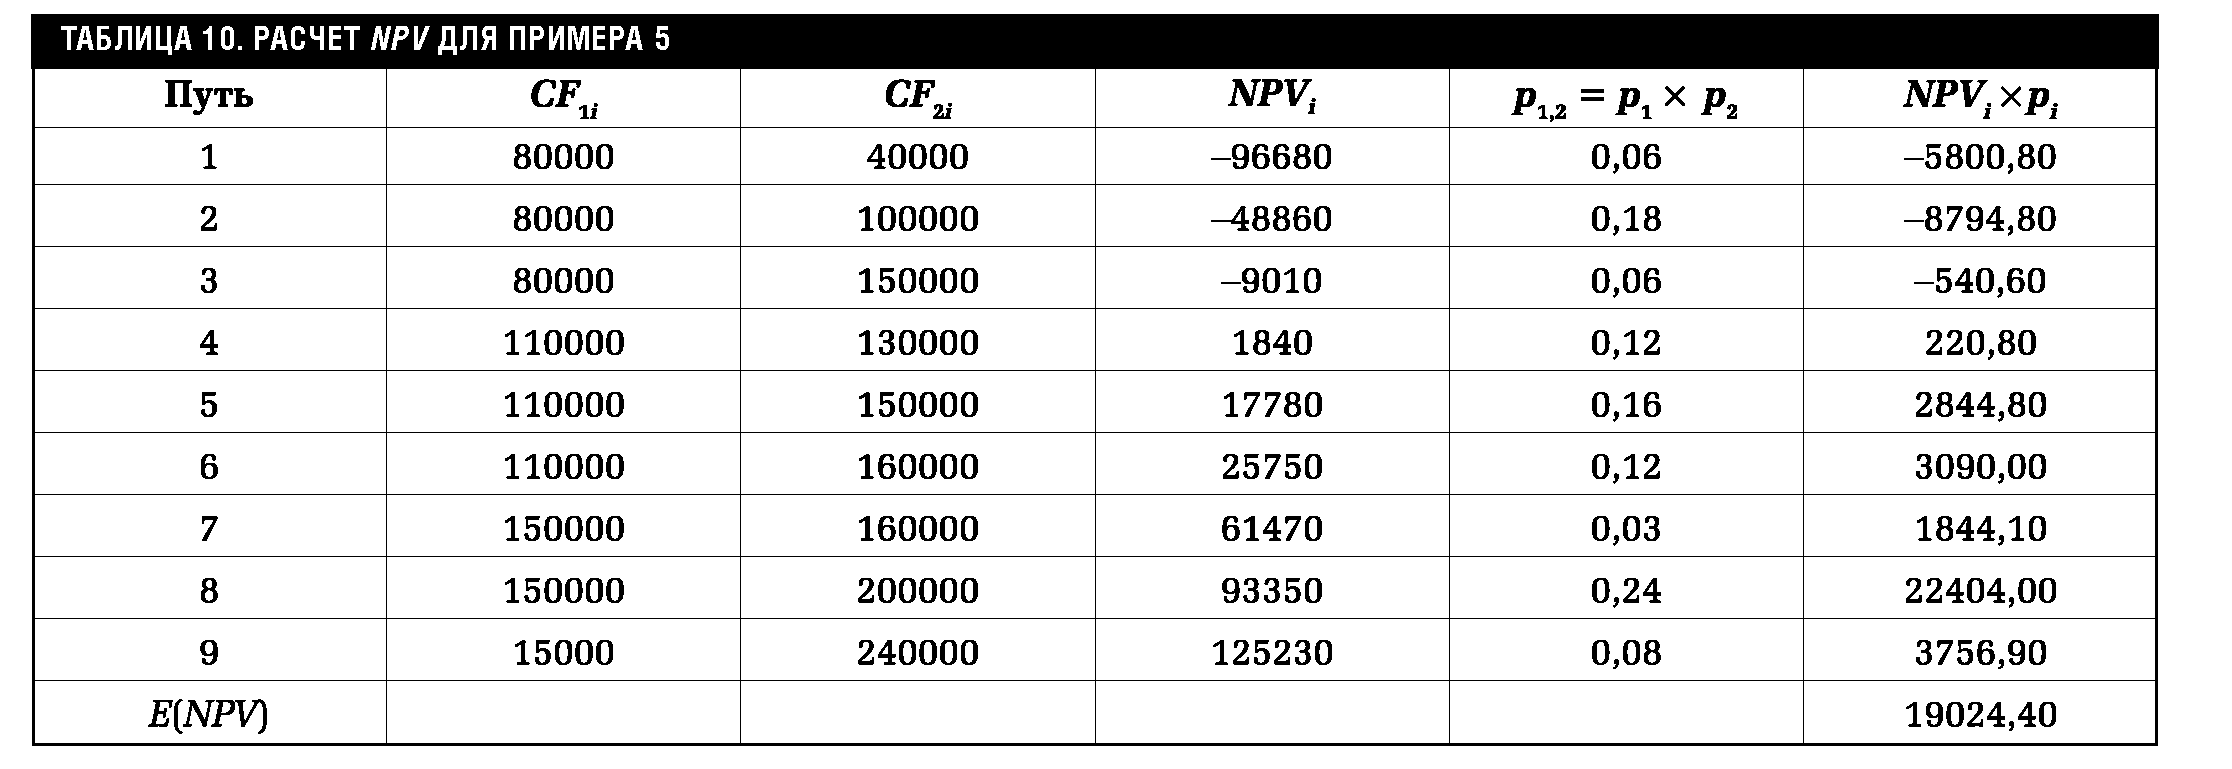
Поскольку суммарная ожидаемая NPV положительна (19024,40), при отсутствии других альтернатив проект можно принять. В общем случае предпочтение следует отдавать проектам с большей ожидаемой NPV (табл.10).
Следует отметить, что с ростом числа периодов реализации проекта (даже при неизменном количестве альтернатив) структура дерева сильно усложнится.
Например, для трехлетнего проекта число анализируемых путей будет равно уже 27. Весьма полезным и уместным здесь может оказаться шуточный совет: "Деревья решений подобны виноградной лозе: продуктивны только в том случае, если их тщательно и регулярно подрезать".
Быстрый рост сложности вычислений, а также необходимость применения специальных программных средств для реализации подобных моделей - это основные причины невысокой популярности данного метода оценки рисков.
Преодолеть многие ограничения, присущие всем рассмотренным методам, позволяет имитационное моделирование - одно из наиболее мощных средств анализа экономических систем. Вместе с тем его использование требует применения современных компьютеров и соответствующих программных средств.
7. Имитационное моделирование рисков (метод монте-карло)
Имитационное моделирование представляет собой серию численных экспериментов, призванных дать эмпирические оценки степени влияния различных факторов (исходных величин) на некоторые зависящие от них результаты (показатели). В общем случае проведение имитационного эксперимента можно разбить на следующие этапы. Устанавливается взаимосвязь между исходными и результирующими показателями в виде математического уравнения или неравенства. Задаются законы распределения вероятностей для ключевых параметров модели. Проводится компьютерная имитация значений ключевых параметров модели. Рассчитываются основные характеристики распределений исходных и результирующих показателей.
Проводится анализ полученных результатов и принимается решение.
Результаты имитационного эксперимента могут быть дополнены статистическим анализом, а также их можно использовать для построения прогнозных моделей и сценариев. Осуществим имитационное моделирование анализа рисков инвестиционного проекта на основании данных уже рассмотренного примера. Первым этапом анализа, согласно сформулированному выше алгоритму, является определение зависимости результативного показателя от исходных. При этом в качестве результативного показателя обычно выступает один из критериев эффективности (NPV, IRR, PI). Предположим, что используемым критерием является чистая текущая стоимость проекта NPV:
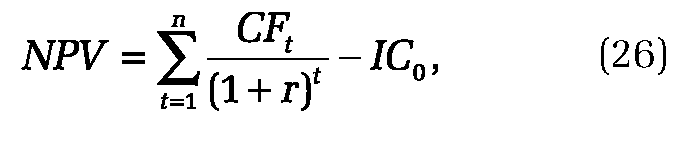
где CFt - величина чистого потока платежей периода t.
По условиям примера, значения нормы дисконта r и первоначального объема инвестиций IC0 известны и считаются постоянными в течение срока реализации проекта.
В целях упрощения будем полагать, что генерируемый проектом поток платежей имеет вид аннуитета. Тогда величина потока платежей CF для любого периода t одинакова и может быть определена из следующего соотношения:
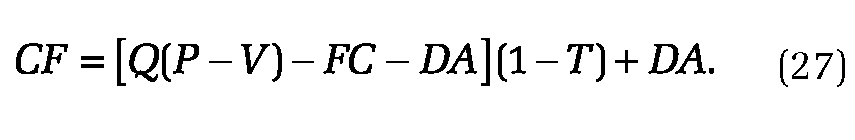
Вторым этапом проведения анализа является выбор законов распределения вероятностей ключевых переменных.
По условиям примера ключевыми варьируемыми параметрами являются переменные расходы V, объем выпуска Q и цена P. Диапазоны возможного изменения варьируемых показателей известны. При этом будем исходить из предположения, что все ключевые переменные имеют равномерное распределение вероятностей.
Третий этап может быть реализован только с применением ЭВМ, оснащенной специальными программными средствами. В частности, имитационные эксперименты в среде MS Excel можно провести двумя способами - с помощью встроенных функций и путем использования инструмента "Генератор случайных чисел" дополнения "Анализ данных" (Analysis Tool Pack).
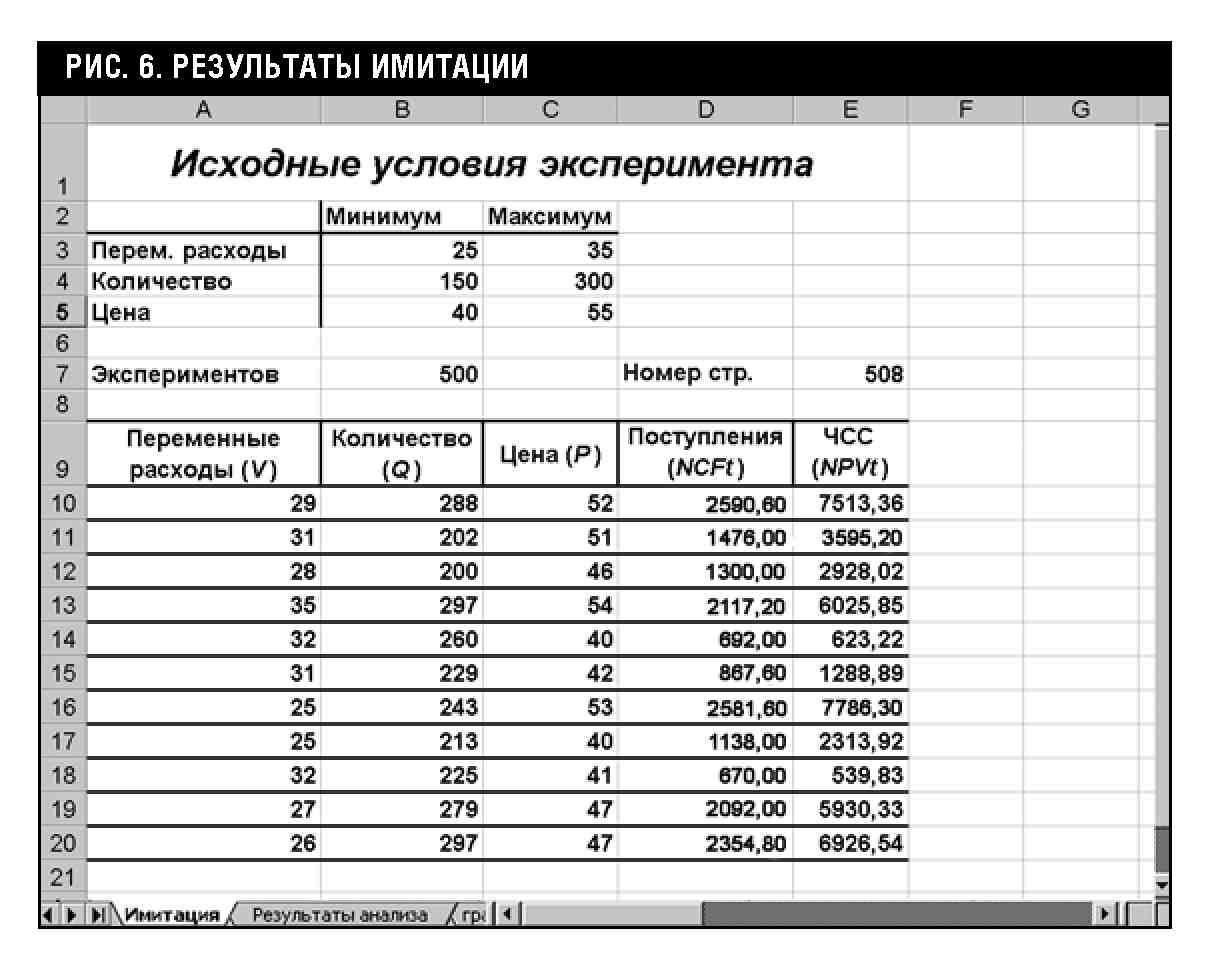
Фрагменты электронных таблиц с результатами имитационного моделирования для данного примера приведены на Рис.6 и рис.7.
Сравним полученные результаты с данными анализа, проведенного ранее в соответствии с методом сценариев.
Нетрудно заметить, что по результатам имитационного анализа риск проекта значительно ниже. Величина ожидаемой NPV меньше результата предыдущего анализа (3361,96 и 4502,30 соответственно). Однако величина стандартного отклонения также существенно ниже (2271,31 и 4673,62) и не превышает значения NPV. Коэффициент вариации (0,68) меньше 1, таким образом, риск данного проекта в целом ниже среднего риска инвестиционного портфеля фирмы. Результаты вероятностного анализа показывают, что "шанс" получить отрицательную величину NPV не превышает 7%.
Еще больший оптимизм внушают результаты анализа распределения чистых поступлений от проекта CF. Величина стандартного отклонения здесь составляет всего 42% от среднего значения. Таким образом, с вероятностью более 90% можно утверждать, что поступления от проекта будут положительными величинами.
Сумма всех отрицательных значений NPV в полученной генеральной совокупности может быть интерпретирована как чистая стоимость неопределенности для инвестора в случае принятия проекта. Аналогично сумма всех положительных значений NPV может трактоваться как чистая стоимость неопределенности для инвестора в случае отклонения проекта. Несмотря на всю условность этих показателей, в целом они представляют собой индикаторы целесообразности проведения дальнейшего анализа.
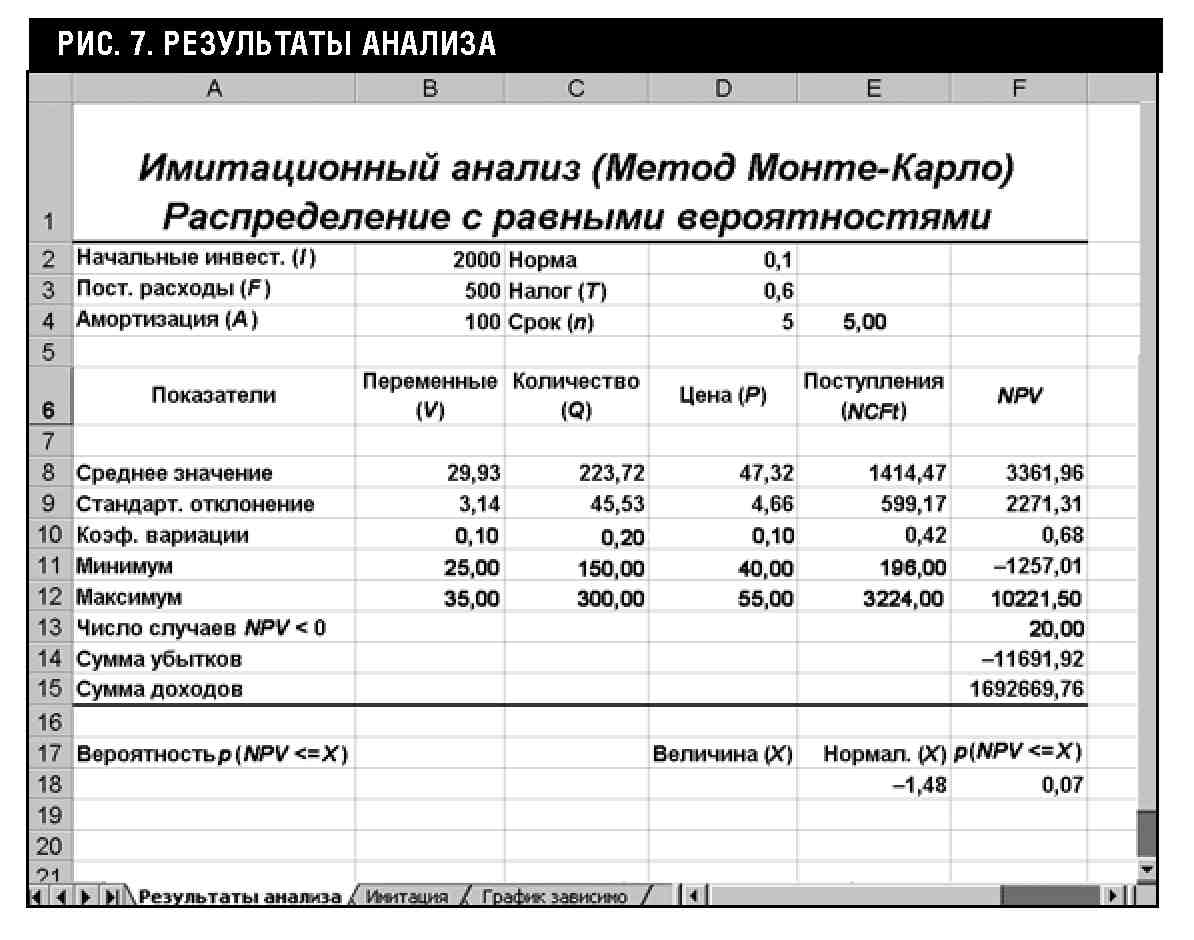
В данном случае они наглядно демонстрируют несоизмеримость суммы возможных убытков по отношению к общей сумме доходов (-11691,92 и 1692669,76 соответственно).
На практике одним из важнейших этапов анализа результатов имитационного эксперимента является исследование зависимостей между ключевыми параметрами. Как было показано ранее, количественная оценка вариации напрямую зависит от степени корреляции между случайными величинами. Ограничимся визуальным (графическим) исследованием.
На рис.8 приведен график распределения значений ключевых параметров V, P и Q, построенный на основании 75 имитаций.
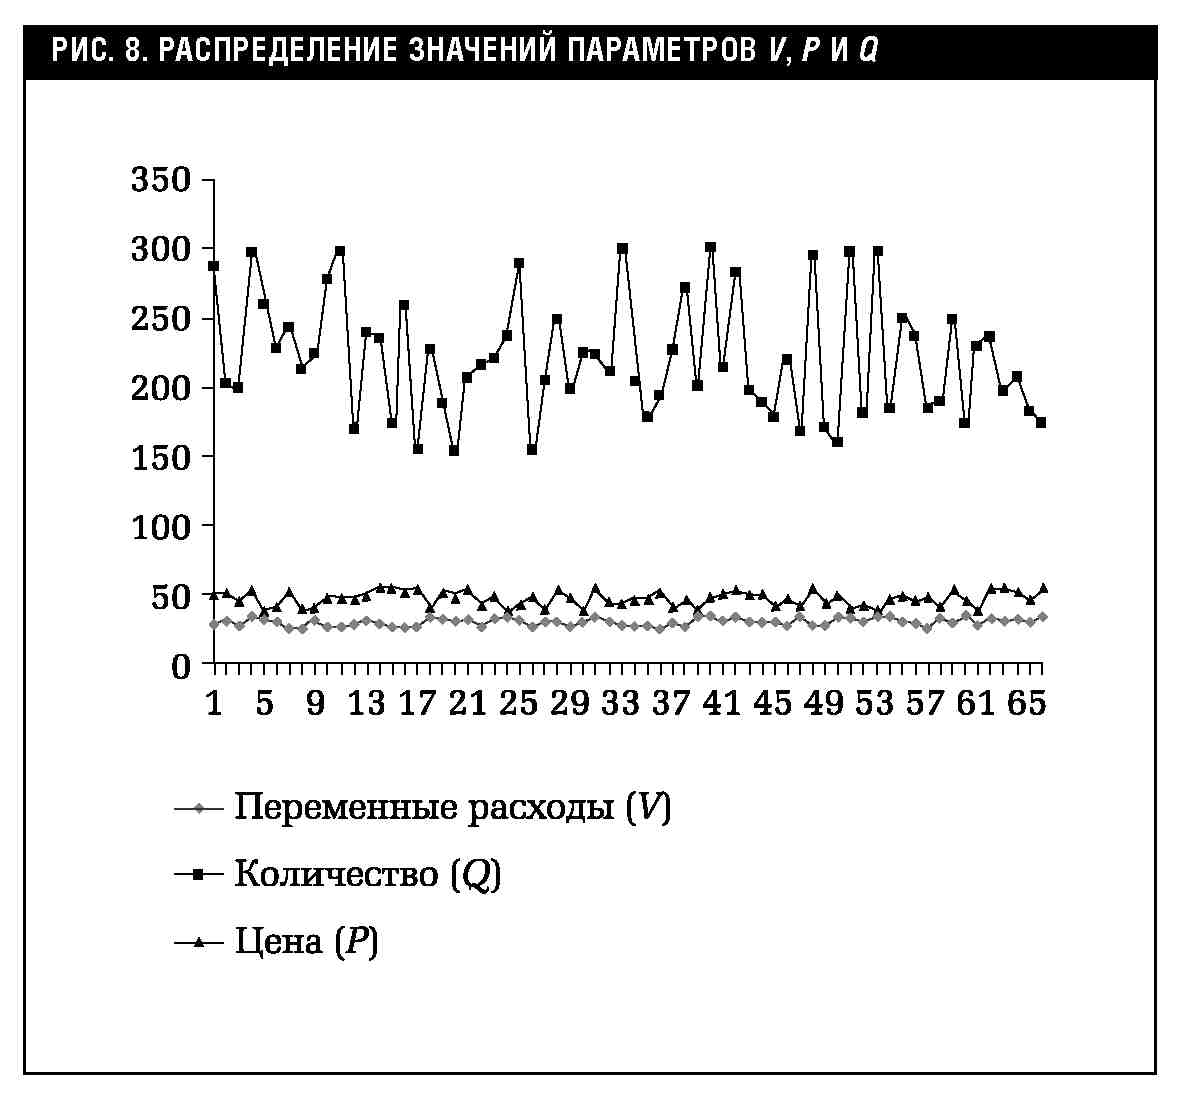
Нетрудно заметить, что в целом изменение значений всех трех параметров носит случайный характер, что подтверждает принятую ранее гипотезу об их независимости.
В заключение отметим, что современные табличные процессоры (Excel, Lotus, Quattro Pro), математические программы (MathCAD, MatLab, Maple и др.) и пакеты прикладных программ для оценки инвестиционных проектов (Project Expert и др.) содержат готовые встроенные средства, позволяющие быстро и эффективно автоматизировать проведение и моделирование анализа рисков инвестиционных проектов с использованием рассмотренных выше методов. Кроме того, в настоящее время доступны и специальные программные средства (например, @RISK), ориентированные на количественный анализ рисков в финансовой сфере. В настоящее время в области оценки инвестиционных рисков все большее применение находят такие методы искусственного интеллекта, как нейронные сети, нечеткие множества и др.
1 NPV — Net Present Value (чистая текущая прибыль); IRR — Internal Rate of Return (внутренняя норма доходности); PI— Profitability
Index (индекс доходности).
2 В некоторых разделах финансовой науки этот метод также известен как CVP-анализ.