Планирование производства сарделек "Докторские"
Амортизация оборудования(12%):
229108*0,12= 27493 руб.
Аренда и ремонт помещения:
(5700 * 12) + 22000 = 90400руб.
Амортизация машины (10%):
101000*0,1 = 10100 руб.
Амортизация магазина (5%):
50000 * 0,05 = 2500 руб.
Заработная плата:
37400* 12 = 448800 руб.
Административные расходы:
3500 * 12 = 42000 руб.
Коммунальные услуги:
6348 * 12 = 76176 руб.
Реклама(0,005):
414786,75 * 0,005 * 87 = 180432,23
Общая сумма постоянных расходов составляет 877901,2 рублей.
Определяем минимальный объем продаж, который необходимо иметь, чтобы предприятие было безубыточным, по формуле:
Е =
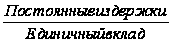 /
365
Е =
 / 365 = 138,2 кг в день
Е ==50454,1
кг в год
Определяем прибыль в год
(О1- О2) * К *365
где, О1 – количество продукта, которое мы будем продавать в год;
О2 – количество продукта, которое мы должны продавать (Е);
К – единичный вклад.
Прибыль в год составит:
(367554,8 –50454,1)* 17,4* 365 = 2013906,5 тыс. руб.
Рассчитаем точку безубыточности:
Выручка от реализации в год
367554,8 * 104,4 = 38372721 руб.(TR)
Переменные издержки
414786,75 * 87 = 36086447 руб. (VC)
Постоянные издержки: 877901,2 руб.(FC)
Валовые издержки
36086447 + 877901,2 = 36964348 руб.
Сумма покрытия
38372721 - 36086447 = 2286274 руб. (Сп)
6)Коэффициент покрытия
2286274 / 38372721= 0,1(К)
7)Пороговая выручка
877901,2 /0,1= 8779012 руб.(R)
Выручка от реализации выше пороговой.
Чтобы определить насколько фактическая выручка превышает выручку, обеспечивающую безубыточность.
Рассчитаем запас прочности:
ST =38372721 - 8779012/ 38372721 * 100% = 77,1%
Значение запаса прочности 77,1% показывает, что если в силу изменений рыночной ситуации выручка предприятия сокращается ниже чем на 77,1%, то предприятие не будет получать прибыль, если более чем на 77,1%, то окажется в убытке.
План поступления наличных средств.
В день через розничную сеть мы продаем:
345 + 575 = 920 кг
В месяц:
920 * 30 =27600кг
Розничная цена за 1 кг продукта: 143,6 руб.
27600 *143,6 = 3963360 руб. =3963,4тыс. руб.
Ежедневно через оптовую продажу мы реализуем 123,6 кг
В месяц:
123,6 * 30 =3708 кг
Оптово – отпускная цена 1 кг продукта: 114,84 руб.
Сначала мы рассчитаем сумму наличных средств, поступивших от продажи в учреждения, не учитывая реализации продукта в школы. Она будет равна 7579,4.
(123,6 - 57,6 ) *114,84= 7579,4руб.
В месяц это составит 227383,2 руб. =227,4 тыс. руб.
7579,4* 30 = 227383,2 руб. =227,4 тыс. руб.
Затем рассчитаем поступление наличных средств от реализации продукта в школы в месяц, которое составит 198443,52 руб. =198,4тыс. руб.
57,6* 114,84* 30 =198443,52 руб. =198,4тыс. руб.
Нужно учесть, что в октябре и в апреле реализация продукта не осуществляется по одной неделе, в январе – 2 недели, а в июне, июле и августе реализация сарделек «Докторские» не осуществляется вообще.
Январь 57,6 * 114,84 * 16 =105836,5 руб.=105,8 тыс. руб.
Апрель 57,6* 114,84 * 23 =152140,03 руб.=152,1 тыс. руб.
Октябрь 57,6 * 114,84 * 23 = 152140,03 руб.=152,1 тыс. руб.
План поступления наличных средств показан в таблице
Таблица
| Показатели | Месяцы | ||||
| Янв. | Фев. | март | апрель | май | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Реализация продукции за наличные(тыс.руб.) | 3708 | 3708 | 3708 | 3708 | 3708 |
| Оплата счетов дебиторов(тыс.руб.) | 333,2 | 425,8 | 425,8 | 379,5 | 425,8 |
| Итого | 4041,2 | 4133,8 | 4133,8 | 4087,5 | 4133,8 |
Продолжение таблицы
| месяцы | Итого | ||||||
| июнь | июль | август | сентябрь | октябрь | ноябрь | декабрь | |
| 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
3708 |
3708 |
3708 |
3708 |
3708 |
3708 |
3708 |
44496 |
| 227,4 | 227,4 | 227,4 | 425,8 | 379,5 | 425,8 | 425,8 | 4329,2 |
| 3935,4 | 3935,4 | 3935,4 | 4133,8 | 4087,5 | 4133,8 | 4133,8 | 48825,2 |
8. Расчет срока окупаемости
Для осуществления организации производства сарделек «Осенние» нам необходимо иметь первоначальный капитал.
Эти денежные средства нам необходимы на следующие цели:
1) приобретение оборудования - 217358 руб.;
2) приобретение магазина - 67890 руб.;
3) приобретение машины - 200000 руб.;
4) ремонт помещения - 27000 руб.;
5) приобретение сырья и материалов, необходимых для непрерывного производства в течение 4 дней.
601,616 * 100,8 * 4 = 242571,5
Нам необходимо взять кредит на сумму 754819,5 руб.
217358+67890+200000+27000+242571,5 =754819,5 руб.
Принимаем решение взять кредит на сумму 800000 руб. сроком на 1 год.
Рассчитаем срок окупаемости проекта
Ток = ,
где Ток – срок окупаемости;
К – капитальные вложения, инвестиции;
П – прибыль.
Ток = = 0,5 года или 6 месяцев
Процент за кредит 19% годовых.
Таблица - Погашение кредита.
| № п/п | Сумма долга (руб.) | Сумма, % (руб.) | Сумма погашения основного долга, (руб.) | Сумма % основного долга, (руб.) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | 800000 | 12666,7 | 66666,7 | 79333,3 |
| 2 | 733333,3 | 11611,1 | 66666,7 | 78277,8 |
| 3 | 666666,6 | 10555,5 | 66666,7 | 77222,3 |
| 4 | 599999,9 | 9499,9 | 66666,7 | 76166,7 |
| 5 | 533333,2 | 8444,4 | 66666,7 | 75111,1 |
| 6 | 466666,5 | 7388,9 | 66666,7 | 74055,6 |
| 7 | 399999,8 | 6333,3 | 66666,7 | 73000,0 |
| 8 | 333333,1 | 5277,8 | 66666,7 | 71944,5 |
| 9 | 266666,4 | 4222,2 | 66666,7 | 70888,9 |
| 10 | 199999,7 | 3166,7 | 66666,7 | 69833,4 |
| 11 | 133333 | 2111,1 | 66666,7 | 68777,8 |
| 12 | 66666,3 | 1055,5 | 66666,7 | 67722,2 |
800000 * 0,19 /12 = 12666,7 + 66666,7 = 79333,3 руб.
(800000 - 66666,7) * 0,19 /12 = 11611,1 + 66666,7 = 78277,8 руб.
(733333,3 - 66666,7) * 0,19 /12 =10555,5+66666,7 = 77222,3 руб.
Заключение
Вследствие изучения внешней среды предприятия ООО «Престиж» мы выявили несколько факторов внешнего окружения, от которых, главным образом, зависит успех нашего предприятия, или являются потребители, конкуренты, государственные и воспитательно-образовательные учреждения. Поэтому внимание, в основном, сосредоточено на тщательном исследовании потребностей и возможностей окружающей среды.
Таким образом, предприятие с адаптировавшись, успешно проводит конкурентную борьбу, связанную с производством и реализацией сарделек «Осенние».
В следствии было выявлено, что спрос на продукцию является оптимальным и требует дальнейшего производства и реализации.
Список использованной литературы
1 Баринов В.А. Бизнес - планирование - М.: Инфра - М, 2004
2 Буланов А.С. Экономика - М.: БЕК, 1997
3 Гордеев А.В. Экономика предприятия пищевой промышленности - М.: Агрономсеит, 2003
4 Котлер Ф.А. Основы маркетинга - М.: Вита - Пресс, 1998
5 Краснов С.Е. Экономика мясной и молочной промышленности - М.: Эко перспектива, 1980
6 Методические указания
7 Попов В.М. Бизнес - планирование - М.: Финансы и статистика, 2002
8 Райзберг Б.А. Курс экономики - М.: ИНФРА - М, 1997
9 Степанов В.М. Курсовое и дипломное проектирование - М.: Агропроимиздат, 1998
10 Стерлигов Б.И. Организация и планирование производства на предприятиях мясной и молочной промышленности - М.: Агропроимиздат, 1988
11 Черняк В.З. Введение в предпринимательство - М.: Вито - Пресс, 2002
12 Журнал «Мясная промышленность» №1, 2004
13 Журнал «Мясная промышленность» №3, 2004
14 Журнал «Мясная промышленность» №7, 2005