Анализ финансово-хозяйственной деятельности строительного предприятия
Это объясняется значительным увеличением сооружений и передаточных устройств, а так же транспортных средств.
Темп прироста основных фондов за 2007 год составил – 0,03%, а в 2008 году составил 22,9%.
В составе основных фондов значение зданий в прошлом году не изменилось, а в отчетном темп прироста составил – 11,3%, т.е. абсолютное значение уменьшилось.
Сооружения и передаточные устройства в прошлом году сократились, а отчетном увеличились. Темп прироста в отчетном году составил 142,6%, а в прошлом 1,4%. Удельный вес их на начало 2007 г. составлял 5,8% от всех основных фондов, на начало 2008 г. 5,7%, а на конец 10,3%.
Количество машин и оборудования за два года меняется незначительно. Темп их прироста в прошлом году составляет – 0,09%, а в отчетном 0,4%
Удельный вес транспортных средств в прошлом году уменьшился на – 0,5%, а в отчетном вырос на 0,6%. Темп прироста за 2007 г. составил – 39%, а за 2008 г. 115,7%.
Значение производственного и хозяйственного инвентаря практически в прошлом периоде не меняется, а вот в отчетном темп прироста составляет 40,5%.
Прочие виды основных средств в прошлом периоде снижается, в отчетном – увеличивается.
В целом, основные фонды в отчетном периоде увеличиваются. Что положительно характеризует предприятие.
Активная часть основных фондов составляет практически половину всех фондов. За 2007 год активная часть уменьшается на 1,4%, а за 2008 год увеличивается на 42,6%.
Таблица 17. Показатели движения и технического состояния основных фондов
| Наименование показателя | Порядок расчета | Значения | Изменение | |
| 2007 год | 2008 год | |||
| Индекс роста ОФ |
|
1,15 | 1,11 | -0,04 |
| Коэффициент обновления ОФ |
|
0,01 | 0,32 | 0,31 |
| Коэффициент выбытия ОФ |
|
0 | 0,17 | 0,17 |
| Средний срок эксплуатации ОФ |
|
0 | 6 | 6 |
| Коэффициент износа основных фондов по состоянию на конец года |
|
0 | 0,21 | 0,21 |
| Коэффициент годности основных фондов по состоянию на конец года |
1-
|
0 | 0,79 | 0,79 |
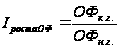


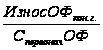

Вывод:
По данным таблицы 17 индекс роста основных фондов в прошлом году равен 1,15, а в отчетном 1,11. Коэффициент обновления основных фондов за 2008 год увеличивается на 0,31. Данный коэффициент показывает какую часть от имеющихся на конец отчетного периода основных фондов составляют новые фонды. Увеличение этого показателя в динамике говорит о том, что предприятие закупает и использует новое оборудование. Это положительно характеризует предприятие.
Коэффициент выбытия основных фондов так же увеличивается на 0,17.
Он показывает какая часть основных средств, с которыми предприятие начало деятельность в отчетном периоде, выбыла из – за ветхости и по другим причинам. Увеличение в динамике коэффициента выбытия говорит о том, что анализируемое предприятие избавляется от устаревшего оборудования.
Средний срок эксплуатации основных фондов за отчетный период увеличился приблизительно на 6 лет.
Коэффициент износа основных фондов по состоянию на конец года увеличился только в отчетном году на 0,21. Данный показатель характеризует долю стоимости основных средств, списанную на затраты в предшествующих периодах. Следовательно, оборудование предприятия изнашивается, но незначительно. Дополнением к коэффициенту износа является коэффициент годности.
Коэффициент годности основных фондов по состоянию на конец года так же увеличился только в 2008 году на 0,79.
Таблица 18. Анализ эффективности использования основных фондов
| Наименование показателя | Порядок расчета | Значения | Изменение | |
| 2007 | 2008 | |||
|
Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах, тыс. руб. |
Х | 126003,5 | 142404,5 | 16401 |
| Объем продаж услуг и продукции в сопоставимых ценах, тыс. руб. | Х | 384557 | 755623 | 371066 |
| Фондоотдача основных фондов, руб./руб. |
|
3,05 | 5,31 | 2,26 |
| Фондоемкость продукции, руб./руб. |
|
0,33 | 0,19 | -0,14 |
| Среднегодовая величина основных фондов по остаточной стоимости в действующих ценах, тыс. руб. | Х | 126003,5 | 142404,5 | 16401 |
| Рентабельность основных фондов по прибыли до налогообложения |
|
97,5 | 132,4 | 34,9 |
| Относительная экономия (перерасход) основных фондов, тыс. руб. |
Э(П)= |
Х | -1448834 | Х |


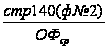
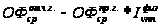
Вывод:
Среднегодовая величина основных фондов по остаточной стоимости в сопоставимых ценах увеличилась за отчетный период на 16401 руб. Переоценка основных фондов не производилась за анализируемые периоды.
Фондоотдача основных фондов за прошлый год составила 3,05 руб./руб., а в отчетном 5,31 руб./руб., следовательно увеличилась на 2,26. Рост фондоотдачи в динамике – это положительная тенденция.
Фондоемкость за 2008 год сокращается на 0,14 руб./руб. и на 2008 год составляет 0,19 руб./руб. Это положительно характеризует предприятие.
Рентабельность основных фондов по прибыли до налогообложения увеличивается с 97,5% до 132,4%. Это говорит о том, что значение прибыли до налогообложения, приходящаяся на один рубль основных фондов, увеличивается на 34,9% в отчетном периоде.
Индекс физического объема – 2,28.
Полученное значение относительной экономии говорит о том, что на 1448834 рублей нужно уменьшить основные фонды в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году, из-за роста фондоотдачи.
Проанализировав данные бухгалтерского баланса, можно сделать вывод, что валюта баланса с каждым годом увеличивается, так на конец 2008 года ее стоимость составляет 716 326 тыс. руб., тогда как на начало 2008 года она составляла 485 989 тыс. руб. Т.е. валюта баланса увеличилась в отчетном году на 230337 тыс. руб., а в прошлом на 101281 тыс. руб. Это свидетельствует о наращивании хозяйственного оборота ООО «Автоматика». Основная часть пассивов организации принадлежит собственному капиталу, причем его абсолютные показатели увеличиваются в каждом отчётном периоде.
К концу 2008 года финансовое состояние ООО «Автоматика» продолжает оставаться нормально устойчивым, т.е. у предприятия нет необходимости привлекать краткосрочные заемные средства для покрытия запасов, так как они полностью покрываются собственным капиталом и долгосрочными заемными средствами. Следовательно, ООО «Автоматика» успешно и стабильно функционирует.
Бухгалтерский баланс ООО «Автоматика» за два года является ликвидным, но не абсолютно. Так как все необходимые неравенства выполняются, кроме одного и соблюдается минимальное условие финансовой устойчивости. Это значит, что данная организация при необходимости своевременно и полностью способна рассчитаться по своим долгам.
Все коэффициенты платежеспособности удовлетворяют нормативам, поэтому, можно сказать, что предприятие в целом является платежеспособным. Структура баланса считается удовлетворительной и ООО Автоматика» имеет реальную возможность не утратить свою платежеспособность в течение трех месяцев.
С уменьшением продолжительности одного оборота оборотных активов на 82 дня и с ускорением оборачиваемости, на предприятии за отчетный период произошла экономия оборотных средств, которая составила – 143828 тыс. рублей на конец отчетного года.
Проанализировав показатели Отчета о прибылях и убытках, можно сделать следующие выводы: по данным таблицы 9 произошло значительное увеличение выручки, ее темп прироста составляет 128,3%. По абсолютным значениям выручка увеличилась по сравнению с 2007 годом с 384557 тыс. руб. до 878034 тыс. руб.
В целом все показатели рентабельности положительные и снизились за отчетный период незначительно, следовательно ООО «Автоматика» прибыльно.
Порог рентабельности в отчетном году равен 50368 тыс. руб., при этом объеме продаж прибыль и убыток предприятия равняются нулю. Это тот объем продаж, который нужно реализовать, чтобы выручкой покрыть затраты на производство и коммерческие расходы. Исходя из этого, можно сделать вывод, что ООО «Автоматика» может значительно понизить объем продаж и не стать банкротом.
Полученное значение экономии трудовых ресурсов говорит о том, что на 1131 человека меньше понадобилось бы в отчетном году, что бы произвести такое же количество продукции как в прошлом периоде за счет роста производительности труда.
Основные фонды в отчетном периоде увеличиваются. Что положительно характеризует предприятие. Активная часть основных фондов составляет практически половину всех фондов. За 2007 год активная часть уменьшается на 1,4%, а за 2008 год увеличивается на 42,6%. Полученное значение относительной экономии основных фондов говорит о том, что на 1448834 рублей нужно уменьшить основные фонды в отчетном периоде, что бы произвести такое же количество продукции как в прошлом году, из-за роста фондоотдачи.
На увеличение объема производства больше влияют интенсивные факторы, следовательно, анализируемое предприятие увеличивает объемы производства за счет интенсивности использования производственных ресурсов, не привлекая дополнительные.
Незавершенного производства и нематериальных активов на предприятии не имеется. Поэтому производственный потенциал равен сумме основных фондов, незавершенного строительства и производственных запасов. Величина производственного потенциала с каждым годом увеличивается, что положительно характеризует предприятие. Но вот доля производственного потенциала в динамике уменьшается, это отрицательная тенденция. На начало прошлого года эта величина составила 53%, на начало отчетного 44%, а на конец 2008 года 33%.
Рост затрат говорит о том, что предприятие ООО «Автоматика» увеличивает объемы предоставляемых услуг.
2. Мероприятия по улучшению финансово-хозяйственной деятельности ООО «Автоматика»
2.1 Оценка производственного потенциала ООО «Автоматика»
Производственный потенциал – это совокупность активов, которые используются или могут быть использованы в основной деятельности предприятия. Поскольку у промышленных предприятий основной деятельностью является производство продукции, то для организации, занимающейся другими видами деятельности, вместо термина производственный потенциал уместно употреблять термин профильные активы.
Таблица 22. Оценка производственного потенциала предприятия
| Наименование показателя | Порядок расчета (коды строк) | Абсолютные значения, т.р. |
Удельный вес, % |
Изменение удельного веса, % | Темпы прироста цепные, % | ||||||
| 2006 | 2007 | 2008 | 06 | 07 | 08 | 07 | 08 | 07 | 08 | ||
| Основные фонды | 120 | 117 175 | 134 832 | 149 977 | 30,5 | 27,7 | 20,9 | -2,8 | -6,8 | 15,1 | 11,2 |
| Незавершен. строит-во | 130 | 26 988 | 17 286 | 8416 | 7,0 | 3,6 | 1,2 | -3,4 | -2,4 | -35,9 | -51,3 |
| Произв. запасы | 210 | 58 463 | 59 794 | 79 848 | 15,2 | 12,3 | 11,1 | -2,9 | -1,2 | 2,3 | 33,5 |
|
Незавершен. производство |
213 | - | - | - | - | - | - | - | - | - | - |
| Производственный потенциал |
120+130+210+ 213 |
202626 | 211912 | 238241 | 100 | 100 | 100 | - | - | 4,5 | 12,4 |
| Доля производственного потенциала в активах |
|
Х | Х | Х | 53 | 44 | 33 | 9 | -11 | Х | Х |

Вывод:
По данным таблицы 22 абсолютное значение основных фондов увеличивается в каждом отчетном периоде, но удельный вес в составе совокупных активов уменьшается за прошлый год на 2,8%, в отчетном на 6,8%. Темп их прироста в 2007 году составил 15,1%, в 2008 году 11,2%. Увеличение в динамике основных фондов положительно характеризует предприятие.
Незавершенное строительство сокращается, удельный вес в прошлом периоде сократился на 3,4%, в отчетном на 2,4%. Темп прироста за 2007 год составил -35,9, в отчетном -51,3.
Величина производственных запасов с каждым годом увеличивается, темп прироста в 2007 году составил 2,3%, в отчетном 33,5. Удельный вес производственных запасов в составе совокупных активов уменьшатся в каждом отчетном периоде.
Незавершенного производства и нематериальных активов на предприятии не имеется. Поэтому производственный потенциал равен сумме основных фондов, незавершенного строительства и производственных запасов. Величина производственного потенциала с каждым годом увеличивается, что положительно характеризует предприятие. Но вот доля производственного потенциала в динамике уменьшается, это отрицательная тенденция. На начало прошлого года эта величина составила 53%, на начало отчетного 44%, а на конец 2008 года 33%.
2.2 Разработка проекта по снижению себестоимости строительных работ ООО «Автоматика»
Суть проекта заключается в приобретении новых буровых комплексов для выполнения работ методом горизонтального направленного бурения (ГНБ) по прокладке трубопроводов. Горизонтально-направленное бурение – это метод бестраншейной прокладки трубопроводов и других коммуникаций на различной глубине под естественными и искусственными препятствиями без нарушения режима их обычного функционирования. Этот метод позволит сэкономить вложенные инвестиции и позволит осуществлять строительство и ремонт коммуникаций диаметром до 820 мм на глубине до 15 метров, длиной до 640 метров, как в условиях плотной городской застройки, так и через природные образования (реки, овраги). Срок проекта составляет 3 года. В рамках проекта рекомендуется приобрести 4 буровых комплекса: TMSC 4510 и TMSC 4510 – У, 6015 фирмы Robbins США и DL 2062 фирмы Straightline с усилием протяжки соответственно, для чего планируется взять кредит в размере 1183044 руб. под 19% годовых в Сбербанке. Сумма процентов в год составит 224778 руб.
Для оценки эффективности предлагаемого проекта необходимо рассмотреть процесс прокладки трубы обычным методом и рассчитать стоимость такой прокладки.
1. Срезка растительного слоя. Процесс срезки растительного слоя производится бульдозером ДЗ – 8 на базе трактора Т – 100, с гидравлическим приводом неповоротного отвала. Набор грунта осуществляется прямоугольным способом, на глубину зарезания 0.15 м. Схема движения бульдозера – полоса рядом с полосой.
Подсчет объемов работ по срезке растительного слоя:
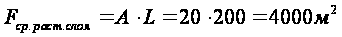 ,
(2.1)
где А – ширина строительной площадки;
L – длина строительной площадки.
2. Разработка траншеи. Разработка траншеи производится экскаватором марки Э-651, оборудованным обратной лопатой, с механическим приводом. Разработка ведется по лобовой схеме со складированием грунта в кавальер около траншеи, так как работы ведутся в нестесненных условиях за пределами строений.
Подсчет объемов по разработке траншеи.
а) Ширина траншеи по низу:
Для труб

 219Х5,0 мм:
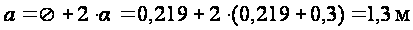 (2.2)
где
 – расстояние
от трубы до
траншеи понизу,
м. При d < 0,7 м
=
d + 0,3 м; при d > 0,7 м
= d + 0,7 м;
d – диаметр трубы газопровода, м.
б) Ширина траншеи по верху:
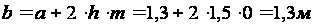 (2.3)
где h – высота траншеи;
m – величина временного откоса.
в) Объем траншеи:
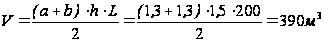 (2.4)
3. Объем грунта по ручной доработке (подчистки) траншеи. Ручная доработка производится бригадой рабочих – землекопов с целью удаления лишнего грунта, не убранного экскаватором, из траншеи и выравнивания основания. Убираемый грунт складируется в кавальер на бровке траншеи. Объем ручной доработке равен объему песчаного основания под трубы.
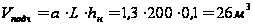 (2.5)
4. Объем грунта по обратной засыпке
а) Ручная засыпка (подбивка пазух)
Ширина подбивки пазух поверху:
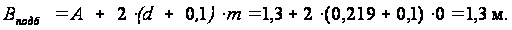 (2.6)
Площадь подбивки:
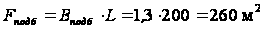 (2.7)
Объем подбивки траншеи:
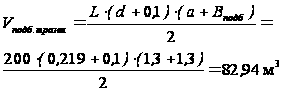 (2.8)
Объем подбивки пазух:
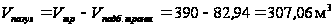 (2.9)
б) Механизированная засыпка
Обратная засыпка производится бульдозером марки ДЗ -8 на базе трактора Т100, с неповоротным отвалом. Грунт перемещается из кавальера рядом с траншеей. Уплотнение грунта не производится, т. к. газопровод прокладывается в нестесненных условиях (не в городе) и по этому засыпка производится с отметками немного больше отметки уровня земли для естественной осадки грунта.
Объем обратной засыпки:
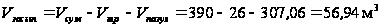 (2.10)
В таблице 23 представлена расчетная стоимость машин и себестоимость машино-смен механизмов (арендная плата).
Таблица 23. Расчетная стоимость машин и себестоимость машино-смен механизмов
| Наименование машины |
Средняя стоимость машино-смены Смаш.см, руб. |
Инвентарно-расчетная стоимость машины Си.с, тыс. руб. |
Нормативное число смен работы машины в год Тгод |
|
Экскаватор обратная лопата Э – 651 емкость ковша 0,65 м3 (с механическим приводом) |
28,78 | 18,15 | 350 |
| Бульдозер ДЗ – 8 (Т-100) | 25,29 | 8,43 | 300 |
|
Экскаватор прямая лопата ЭО – 4321 емкость ковша 0,8 м3(с гидравлическим приводом) |
30,18 | 19,32 | 300 |
Себестоимость разработки 1 м3 грунта:
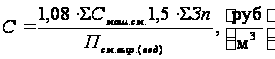 (2.11)
где 1,08 – коэффициент, учитывающий накладные расходы;
Смаш.см – средняя стоимость машино-смены входящей в комплект машины, руб.;
1,5 – коэффициент, учитывающий накладные расходы на зар. плату;
ΣЗп – сумма заработной платы, не учтенной в стоимости машино – смены;
Псм.выр. (вед) – сменная выработка ведущей машины, учитывающая разработку грунта и погрузку в транспортные средства, м3/см.
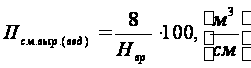 (2.12)
где 8 – количество часов работы машины в смену;
 – норма машинного
времени, учитывающая
разработку
экскаватором
100 м3 грунта
и погрузку в
транспортные
средства или
навымет, маш.
час, определяемая
по ЕНиР 2–1.
Удельные капитальные вложения на разработку 1 м3 грунта:
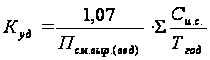 (2.13)
где 1,07 – коэффициент, учитывающий затраты на доставку машин завода-изготовителя на базу механизации;
Си.р – инвентарно-расчетная стоимость машины входящей в комплект, руб.;
Тгод – нормативное число смен работы машины в год.
Приведенные затраты на разработку 1 м3 грунта:
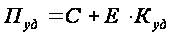 , (2.14)
где Е = 0,15 – нормативный коэффициент эффективности капитальных вложений.
Рассчитываются технико-экономические показатели:
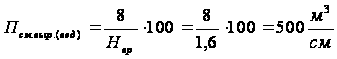 (2.15)
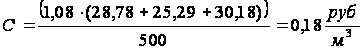 (2.16)
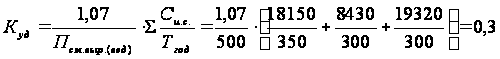 (2.17)
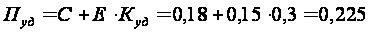 (2.18)
Полученные данные сводятся в таблицу и сравниваются следующим образом (таблица 4).
В таблице 4 представлен расчет технико-экономических показателей.
Таблица 24. Расчет технико-экономических показателей
| Наименование показателя | Показатель |
| Себестоимость | 0,18 |
| Удельные капиталовложения | 0,3 |
| Приведенные затраты | 0,225 |
Планировка и рекультивация. Планировка и рекультивация производится бульдозером ДЗ – 8 на базе трактора Т – 100. Схема движения бульдозера – полоса рядом с полосой. По завершению планировки производится рекультивация почвенного покрова возврат растительного слоя на прежнее место. Монтажные работы. Определение объёмов монтажных работ производится в таблице 25.
В таблице 25 представлена ведомость монтажных работ.
Таблица 25. Ведомость объемов монтажных работ
| Наименование работ | Ед. измер. | Количество |
| Устройство временных мостов | 1 м2 | 6,5 |
| Устройство основания в траншее | 1 м3 | 26 |
| Сборка труб звеньев на бровке траншеи | 1 м | 200 |
| Укладка звеньев труб в траншею | 1 м | 198 |
| Электросварка стыков на бровке | 1 ст. | 22 |
| Электросварка стыков в траншее | 1 ст. | 4 |
| Монтаж и демонтаж для прокола | 1 уст. | 1 |
| Прокол грунта | 1 м. | 5 |
| Укладка трубы в футляр | 1 м. | 10 |
| Заделка кромок футляра | 1 ф. | 1 |
| Антикоррозионная изоляция стыков | 1 ст. | 20 |
| Испытание трубопровода | 1 м. | 200 |
Доставка
труб. Доставка
труб на расстояние
25 км
219ґ5,0 мм
длиной 10 м и
весом всей
трубы 267 кг (исх.
дан.) осуществляется
2 трубовозом
марки ПВ – 92 с
основными
характеристиками:
Марка автомобиля-тягача – ЗИЛ – 131
Марка прицепа – 1-ПР-5
Грузоподъемность автопоезда по грунтовым дорогам – 4,5–7 т.
Число одновременно перевозимых труб Ж219ґ5,0 мм – 11 шт.
Расход топлива на 100 км. – 40 л.
Сборка
труб в нитку.
Сборка труб
в нитку производится
на бровке траншеи
с предварительной
разгрузкой
с помощью крана
с трубовоза.
Нитка собирается
из пяти труб
длиной по 10 метров
в результате
получается
секция длиной
50 метров и весом
1335 кг. Сварка
звеньев производится
с разделкой
кромок. На ширину
10 см от стыка
производится
зачистка. При
сборке труб
в звенья, для
удобства монтажа,
используют
наружные
эксцентриковые
центраторы
марки: ЦНЭ-16–21
для
168–219 мм;
Для укладки секций трубопровода длиной 50 в метров траншею требуется три однотипных монтажных крана. Монтажный кран подбирается по фактическому весу опускаемой трубы, приходящемуся на кран т.е. 1/3 веса одной секции, при соответствующем вылете стрелы.
Грузоподъемность крана:
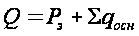 (2.19)
где Pэ – вес монтируемого элемента;
 –
вес оснастки
– полотенца
мягкие ПМ-521 весом
69 кг.
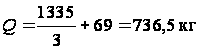
Расчетный вылет стрелы крана (от вертикальной оси вращения крана до центра траншеи) будет равен:
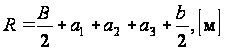 (2.20)
где B – ширина траншеи по верху;
b – ширина крана в зависимости от марки крана;
a1 – расстояние от бровки траншеи до трубы принимается равной 0,7–1 м;
a2 – ширина места, занимаемого звеном (диаметр трубы);
a3 – расстояние от трубы до оси крана.
Сумма а1, а2 и а3 или расстояние от края траншеи до колес или гусениц крана должна быть не менее 1,5 м
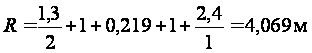
Для выполнения монтажных работ подходит автомобильный гидравлический кран с унифицированной телескопической стрелой КС – 1571 со следующими основными техническими характеристиками:
Вылет стрелы на опорах: 3,3–5,6 м;
Грузоподъемность при работе на опорах: 4–1,4т;
Базовый автомобиль: ГАЗ-53А
Размеры: длина-7,5 м; ширина-2,4 м; высота-2,9 м;
Масса: 7,4т
На все виды работ составляется калькуляция трудовых затрат и заработной платы (Приложения Б, В).
Рассмотрим процесс прокладки аналогичной трубы методом горизонтального направленного бурения (ГНБ).
В таблице 26 представлена калькуляция стоимости работ по ГНБ.
Таблица 26. Калькуляция стоимости работ по ГНБ (с учетом стоимости трубы)
| Наименование работ и затрат Горизонтальное бурение установкой с прокладкой труб (без учета стоимости трубы) | Ед. изм | Кол-во | Стоимость за ед. без учета НДС (руб.) | Общая стоимость без учета НДС (руб.) | Общая стоимость с учетом НДС (руб.) |
|
Ш 225 мм (прокладка водовода в существующей стальной трубе Ш 325 мм) |
П.м. | 200 | 847 | 169500 | 200010 |
| Ш 315 мм (прокладка водовода в существующей стальной трубе Ш 426 мм) | П.м. | 200 | 1271 | 254200 | 299956 |
| Итого по разделу 1: | 423700 | 499966 | |||
| Стоимость материалов* | |||||
| Труба ПНД Ш 225 мм, тип С | П.м. | 200 | 396 | 79200 | 93456 |
| Труба ПНД Ш 315 мм, тип С | П.м. | 200 | 875 | 175000 | 206500 |
| Втулка под фланец Ш 225 мм | Шт. | 2 | 856 | 1712 | 2020 |
| Втулка под фланец Ш 315 мм | Шт. | 2 | 1586,50 | 3173 | 3744 |
| Итого по разделу 2: | 259085 | 305720 | |||
| Всего по калькуляции (разд. 1 + разд. 2) | 728144 | 805686 |
Стоимость материалов указана на 12.05.2010 г. с учетом доставки и может быть изменена при изменении цен заводом – изготовителем.
Для сравнения затрат на прокладку коммуникаций рассмотренными ранее способами приведем затраты в сопоставимый вид. В калькуляции ООО «Автоматика» расчет ведется на 200 м. трубы. Этот метраж возьмем за основу, пересчитав затраты по прокладке трубы обычным способом (расчет велся на 200 пог. м. трубы).
Занесем полученные результаты в таблицу:
В таблице 26 представлены сравнительные показатели по прокладке коммуникаций методом ГНБ и обычным методом, в тыс. руб.
Таблица 26. Сравнительные показатели по прокладке коммуникаций методом ГНБ и обычным методом, в тыс. руб.
| Показатель затрат | Метод ГНБ | Обычный метод |
| Материальные затраты | 305,72 | 415,7 |
| Затраты на оплату труда и социальное обеспечение (26% от ФОТ) | 307,01 | 298,44 |
| Амортизация использованной техники | 110,85 | - |
| Стоимость привлеченной техники | - | 60,14 |
| Прочие затраты | 82,11 | 78,06 |
| Итого затрат | 805,69 | 852,6 |
Как видно из данных таблицы 26, прокладка труб методом ГНБ намного эффективнее с точки зрения затрат труда и машинного. При этом прокладка ГНБ не нарушает грунт, что очень важно для условий плотной застройки крупного города. Поэтому можно данный метод прокладки использовать как передовой и рекомендовать другим аналогичным предприятиям.
Преимущества работы буровых комплексов неоспоримы. Они, не нарушая покрытия, проходят все наземные и подземные препятствия: районы плотной жилой застройки, автотрассы, железнодорожное полотно, реки, дамбы, каналы.
Очень важна так же и экологическая составляющая: нетронутые насаждения и рельеф местности, сохраненный плодородный слой почвы. При использовании этой технологии значительно сокращаются объемы работ: как правило на объекте задействована одна буровая установка и бригада рабочих из 3–4 человек. Все это дает огромную экономию финансовых средств примерно 30%.
Метод ГНБ – это уникальный метод, который уже в ближайшее время в строительстве подземных коммуникаций будет вне конкуренции. Очень важно, при выборе техники ГНБ, определиться, для чего она необходима: где предполагается использовать эту машину, в каких грунтах, какие диаметры трубопроводов, какой длины и на какой глубине преимущественно будут прокладываться. Знание этого позволит сделать правильный выбор модели машины ГНБ и сэкономит деньги. Специалисты компании готовы оказать помощь в этом вопросе. Они также проводят обучение буровых бригад по эксплуатации техники ГНБ. Это возможно как на объектах заказчика, так и в составе наших буровых бригад в процессе работы на конкретных объектах.