Дослідження фінансових результатів виробничо-господарської діяльності та майнового стану підприємства ЗВП "Неон" УТОГ
На думку багатьох західних економістів, роботи яких використовувались автором під час написання даної роботи, проблема української промисловості полягає в тому, що керівники багатьох підприємств є вихованцями старої командно-адміністративної системи господарювання, в якій, при відсутності функціонуючого ринкового механізму та дефіцитності ресурсів, споживчий попит сприймався як небажане явище або, навіть, як гальмо економічного розвитку. Відмінність ринкової економіки в цьому відношенні полягає в тому, що споживчий попит в будь-якій формі розуміється виробником як стимул до збільшення обсягів виробництва.
Світовий досвід вчить нас тому, що дійсне просування на шляху реформ залежить від змін у виробничій сфері та знаходженні ефективних форм господарювання. Важливу роль в цьому процесі в Україні відіграє об'єктивний аналіз фінансового стану підприємств.
3.2 Резерви підвищення ефективності використання майна підприємства
Зростання ефективності використання майна підприємства дозволяє скоротити потребу в ньому, так як між цими показниками існує зворотній взаємозв’язок.
Таким чином, по забезпеченню підвищення ефективності використання майна можна розглядати як заходи по скороченню потреби в позиковому капіталі і підвищенню темпів економічного розвитку підприємства за рахунок більш раціонального використання власних фінансових ресурсів.
Формування оптимальної структури джерел фінансування майна підприємства полягає в тому, що основним джерелом фінансування повинен бути лише власний капітал і в деякій мірі довгостроковий позиковий капітал. Не є оптимальним фінансування майна (необоротних активів) за рахунок короткострокового позикового капіталу.
Збільшення статутного капіталу може відбуватися кількома способами:
1) прийняття нових учасників. Новий учасник (учасники) приймається в товариство за рішенням загальних зборів. Одним із питань, які супроводжують вступ учасника, є питання про розмір вкладу, порядок його внесення. Цей спосіб збільшення розміру капіталу, як правило, призводить до зменшення розміру часток учасників у відсотковому значенні. Для усунення цього "недоліку" можна встановлювати курсову вартість частки, що передається новому учаснику, яка у кілька разів вища, ніж вартість вкладів дійсних учасників товариства. Як наслідок, учасник одержує частку, номінальна вартість якої менша, ніж сплачені за неї кошти.
Як варіант, різниця між номінальною і дійсною вартістю частки нового учасника може компенсуватися дійсним учасникам грошима.
2) реінвестування прибутку. Цей спосіб збільшення статутного капіталу можливий лише у товариствах, які за результатами господарської діяльності за рік мають прибуток. Кожен учасник має право на одержання частини прибутку від діяльності юридичної особи. Проте учасники мають право спрямувати належну їм частину прибутку в розвиток свого товариства, тобто реінвестувати. Для цього способу характерно, що номінальна вартість часток усіх учасників зростає, а відсоткове їх значення залишається попереднім. Позитивним для учасників є й те, що під час реінвестування від них не вимагається додаткових внесків. Нічого платити не потрібно, оскільки платить товариство, але грошима учасників. Психологічно легше віддати гроші, які ще не одержав.
Для самого товариства реінвестиція - не найкращий спосіб збільшення капіталу, оскільки вона не призводить до реального збільшення його активів.
Рішення про збільшення статутного капіталу шляхом реінвестування прибутку приймається загальними зборами учасників за результатами відповідного фінансового року. На реінвестування може бути спрямований як весь прибуток, так і його частина, визначена зборами.
3) додаткові внески усіх учасників. Суму своїх вкладів учасники погоджують під час створення товариства. За кордоном практикують попереднє визначення максимальних додаткових внесків, якщо початкових інвестицій виявиться недостатньо.
Звертає на себе увагу ч.2 ст.51 Закону "Про господарські товариства", котра застосовується до товариства з обмеженою відповідальністю. У цій нормі зазначено, що додаткові внески учасників не впливають на розмір їх часток у статутному фонді, вказаних в установчих документах товариства, якщо інше в них не передбачено. Доцільність такої норми сумнівна. Вона не стимулює учасників вносити додаткові внески, адже особистої користі вони з цього не матимуть. Їх частка не збільшиться. Для чого тоді вносити додаткові внески? Разом з тим, така норма захищає первісну домовленість учасників, насамперед щодо розподілу між ними часток.
Гадаю, законодавець повинен стимулювати додаткові внески учасників, адже вони йдуть на розвиток товариства, тож опосередковано і на розвиток економіки в цілому. Регулятивний вектор ч.2 ст.51 Закону слід змінити на 180 градусів, для початку забравши із тексту норми частку "не": "додаткові внески учасників впливають на розмір їх часток у статутному капіталі, вказаних в установчих документах товариства, якщо інше в них не передбачено". Але тоді виникає питання, як саме впливають додаткові внески на розмір частки? Це мали б вирішувати самі учасники або загальні збори учасників.
Певним орієнтиром для законодавчого врегулювання цих відносин може бути закон Російської Федерації "Про товариства з обмеженою відповідальністю", зокрема ст. 19. Умовно процес внесення додаткових вкладів має такі стадії:
прийняття рішення про збільшення статутного капіталу за рахунок внесення додаткових вкладів учасниками товариства. Рішенням визначається загальна вартість додаткових вкладів і єдине для всіх учасників співвідношення між вартістю додаткового вкладу і сумою, на яку збільшується номінальна вартість частки. Це співвідношення встановлюється так, щоб номінальна вартість частки могла збільшитися на суму, що дорівнює або менша, ніж вартість додаткового вкладу;
внесення додаткових вкладів упродовж встановленого зборами строку. Кожен учасник може внести додатковий вклад, що не перевищує частини загальної вартості додаткових вкладів, пропорційно розміру його частки в статутному капіталі;
затвердження результатів внесення вкладів і зміни до статуту. Це відбувається не пізніше місяця після внесення вкладів. При цьому номінальна вартість частки кожного учасника, який вніс додатковий вклад, збільшується у співвідношенні, зазначеному у рішенні зборів;
державна реєстрація змін до статуту.
Можна піти й тим шляхом, який встановлено для збільшення статутного капіталу акціонерних товариств: на першому етапі всі, хто хоче, вносять додаткові вклади пропорційно до своїх часток, а на другому - той, хто сплатить додатковий внесок першим.
До внесення відповідних змін до закону рекомендую учасникам товариств з обмеженою відповідальністю остерігатися норми ч.2 ст.51 Закону "Про господарські товариства" і нейтралізувати її дію встановленням своїх правил поведінки в установчих документах товариства;
4) додаткові внески окремих учасників. Ініціатива щодо збільшення статутного капіталу може виходити від одного з учасників товариства. Загальні збори учасників можуть прийняти таке рішення за заявою такого учасника. Вітчизняне законодавство допускає прийняття такого рішення простою більшістю голосів. У Російській Федерації таке рішення вимагає одностайності.
Учасник повинен зазначити розмір, предмет вкладу, строк та порядок його внесення, інші умови, що мають значення. Якщо збори погодилися із збільшенням статутного капіталу, вони одночасно затверджують зміни до статуту товариства, пов'язані із збільшенням статутного капіталу та номінальної вартості частки учасника;
5) індексація основних фондів. Це особливий спосіб збільшення статутного капіталу, оскільки він застосовується лише до акціонерних товариств. Він обумовлений суто економічними причинами - інфляцією. Нині цей спосіб збільшення статутного капіталу практично не застосовується.
При збільшенні статутного капіталу слід враховувати, що спеціальними актами може бути встановлено певні обмеження щодо суми, порядку та способу зміни капіталу.
Відповідно до ст.38 Закону України "Про господарські товариства" акціонерне товариство має право збільшувати статутний фонд, якщо всі раніше випущені акції повністю оплачені за вартістю не нижче номінальної. Збільшення статутного фонду здійснюється в порядку, встановленому Державною комісією з цінних паперів та фондового ринку, шляхом випуску нових акцій, обміну облігацій на акції або збільшення номінальної вартості акцій.
3.3 Економічне обґрунтування запропонованих заходів
Оптимізація фінансових результатів діяльності виробничого підприємства передбачає, насамперед, пошук резервів збільшення прибутку, зменшення різних видів витрат, зменшення дії податкового навантаження.
В такому випадку виникає потреба у проведенні факторного аналізу, виявленні факторів, котрі найбільше вплинули на зміну фінансових результатів діяльності підприємства, особливо на показники чистого прибутку та коефіцієнтів рентабельності.
Резерви зростання прибутку - це кількісно вимірні можливості його збільшення за рахунок зростання об'єму реалізації продукції, зменшення витрат на її виробництво і реалізацію, недопущення зовні реалізаційних збитків, вдосконалення структури вироблюваної продукції.
Резерви виявляються на стадії планування і в процесі виконання планів.
Визначення резервів зростання прибутку базується на науково обґрунтованій методиці їх розрахунку, мобілізації і реалізації.
Виділяють три етапи цієї роботи: аналітичний, організаційний і функціональний.
На першому етапі виділяють і кількісно оцінюють резерви; на другому розробляють комплекс інженерно-технічних, організаційних, економічних і соціальних заходів, що забезпечують використання виявлених резервів; на третьому етапі практично реалізують заходи і ведуть контроль за їх виконанням.
При підрахунку резервів зростання прибутку за рахунок можливого зростання об'єму реалізації використовуються результати аналізу випуску і реалізації продукції.
Сума резерву зростання прибутку за рахунок збільшення об'єму реалізації продукції розраховується за формулою:
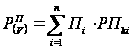 ,
(3.1)
де
 ─ резерв зростання
прибутку за
рахунок збільшення
об'єму продукції,
грн.;
 ─ сума прибутку
на одиницю i-й
продукції,
грн.;
 ─ кількість
додатково
реалізованої
продукції в
натуральних
одиницях виміру.
Якщо прибуток розрахований на гривню товарної продукції, сума резерву її зростання за рахунок збільшення об'єму реалізації визначається за формулою:
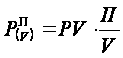 ,
(3.2)
де
 ─ потенційно
можливе збільшення
об'єму реалізованої
продукції,
грн.;
 ─ фактичний
прибуток від
реалізації
продукції,
грн.;
 ─ фактичний
об'єм реалізованої
продукції, грн.
Розрахунок можливого об'єму продажів, встановленого за результатами маркетингових досліджень відповідними органами підприємства з урахуванням існуючого темпу приросту та можливостей підприємства дозволив спрогнозувати збільшення доходу від реалізації продукції ЗВП "Неон" УТОГ на 15% в наступному році.
Розрахуємо резерв збільшення прибутку за рахунок збільшення об'єму реалізації продукції ЗВП "Неон" УТОГ за формулою (3.2).
Маємо:
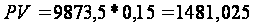 тис. грн.,
П = 1481,5 тис.грн.,
V = 9873,5 тис.грн.
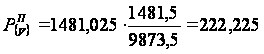 тис.грн.
Таким чином, збільшивши об'єм реалізації продукції на 15% підприємство, що розглядається нами, збільшить свій прибуток на 222,225 тис.грн.
Важливий напрям пошуку резервів зростання прибутку - зниження витрат на виробництво і реалізацію продукції, наприклад, сировини, матеріалів, палива, енергії, амортизації основних фондів та інших витрат.
Для виявлення і підрахунку резервів зростання прибутку за рахунок зниження собівартості може бути використаний метод порівняння.
В цьому випадку для кількісної оцінки резервів дуже важливо правильно вибрати базу порівняння.
Як така база можуть виступати рівні використовування окремих видів виробничих ресурсів: плановий і нормативний; досягнутий на передових підприємствах; базовий фактично досягнутий середній рівень в цілому по галузі; фактично досягнутий на передових підприємствах зарубіжних країн та ін.
Методичною базою економічної оцінки резервів зниження витрат упредметненої праці є система прогресивних техніко-економічних норм і нормативів по видах витрат сировини, матеріалів, паливно-енергетичних ресурсів, нормативів використовування виробничих потужностей, питомих капітальних вкладень, норм і нормативів в устаткуванні і ін.
При порівняльному методі кількісного вимірювання резервів їх величина визначається шляхом порівняння досягнутого рівня витрат з їх потенційною величиною:
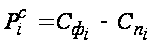 ,
(3.3)
де
 ─ резерв зниження
собівартості
продукції за
рахунок і-го
виду ресурсів;
 ─ фактичний
рівень використовування
i-го виду виробничих
ресурсів;
 ─ потенційний
рівень використання
i-го виду виробничих
ресурсів;
Узагальнююча кількісна оцінка загальної суми резерву зниження собівартості продукції проводиться шляхом підсумовування:
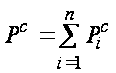 ,
(3.4)
де
 ─ загальна
величина резерву
зниження собівартості
продукції,
грн.;
─ резерв зниження
собівартості
по i-му виду
виробничих
ресурсів, грн.
Якщо аналізу прибутку передує аналіз собівартості продукції і визначена загальна сума резерву її зниження, то розрахунок резерву зростання прибутку проводиться за формулою:
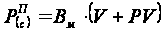 ,
(3.5)
де
 ─ резерв збільшення
прибутку за
рахунок зниження
собівартості
продукції,
грн.;
 ─ потенційно
можливе зниження
витрат на гривню
реалізованої
продукції;
─ фактичний
об'єм реалізованої
продукції за
період, що
вивчається,
грн.;
─ можливе збільшення
об'єму реалізації
продукції, грн.
Для того, щоб витрати по статтях привести в сопоставні значення, перерахуємо їх на 1 гривню реалізованої продукції, використовуючи формулу:
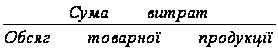 (3.6)
Отримані дані зведені в таблиці 3.1.
Таблиця 3.1 Витрати на 1 гривню товарної продукції
| Найменування показника | За 2006 р. | За 2007 р. | Відхилення |
| Матеріальні затрати | 0,5463 | 0,5724 | 0,0261 |
| Витрати на оплату праці | 0,2347 | 0,2812 | 0,0465 |
| Відрахування на соціальні заходи | 0,0233 | 0,0247 | 0,0014 |
| Амортизація | 0,0437 | 0,0425 | -0,0012 |
| Інші операційні витрати | 0,0351 | 0,0347 | -0,0004 |
| Разом | 2060,656 | 2060,656 | 0,0724 |
Як показують дані таблиці 3.1, існують резерви зниження собівартості продукції за рахунок зменшення матеріальних затрат, амортизаційних відрахувань та інших операційних витрат. Всі перелічені показники затрат на 1 грн. товарної продукції збільшились порівняно з попереднім періодом, і являють собою негативні відхилення від досягнутих у попередньому періоді, які можна розглядати як потенційно можливі.
Можливе зниження витрат на гривню товарної продукції дорівнює:
(0,5724-0,5463) + (0,0425+0,0437) + (0,0347+0,0351) = 0,1821
Витрати на гривню товарної продукції в 2007 році склали 0,9555 грн., зниження цієї суми на 0,1821 грн. дозволить збільшити суму прибутку. Розрахуємо резерв збільшення суми прибутку:
РПС = 0,1821* (9873,5+222,225) = 1838,431 тис.грн.
А це у свою чергу підвищить рентабельність продажів.
Фактична рентабельність продажів у 2007 році склала:
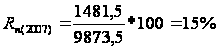
Можлива рентабельність продажів при зниженні на 0,1821 грн. витрат на 1 гривню реалізованої продукції складе:
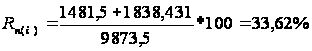
Істотним резервом зростання прибутку є поліпшення якісного складу товарної продукції.
Дотримання технологічної дисципліни, контроль за роботою устаткування і своєчасна його наладка, умови зберігання і транспортування сировини і готової продукції є найважливішими чинниками підвищення якості товарної продукції.
Резерв збільшення прибутку за рахунок підвищення якості звичайно визначається таким чином: зміна питомої ваги кожного виду продукції помножується на відпускну ціну відповідного виду продукції, результати підсумовуються, і одержана зміна середньої ціни помножується на можливий об'єм реалізації продукції:
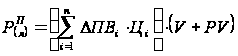 ,
(3.7)
де
 ─ резерв збільшення
прибутку за
рахунок підвищення
якості продукції,
грн.;
 ─ питома вага
i-го виду продукції
в загальному
об'ємі реалізації,
%;
 ─ відпускна
ціна i-го виду
продукції,
грн.;
─ фактичний
об'єм реалізованої
продукції за
період, що
вивчається,
грн.;
─ можливе збільшення
об'єму реалізації
продукції, грн.
На аналізованому підприємстві продукція представляє собою кілька видів друкованих видань і не підлягає класифікації за показниками якості, тому й не можуть бути розглянуті резерви підвищення прибутку завдяки змінам у структурі якісного складу продукції.
Узагальнимо всі виявлені резерви зростання прибутку в таблиці 3.2.
Таблиця 3.2 Загальні резерви збільшення суми прибутку
| Джерело резервів | Резерв збільшення прибутку, грн. | Резерв збільшення прибутку, % |
| Збільшення об'єму продажів | 222,225 | 10,78 |
| Зниження собівартості продукції | 1838,431 | 89,22 |
| Разом | 2060,656 | 100,00 |
Питома вага кожного резерву в загальній сумі резервів зображено на рисунку 3.1
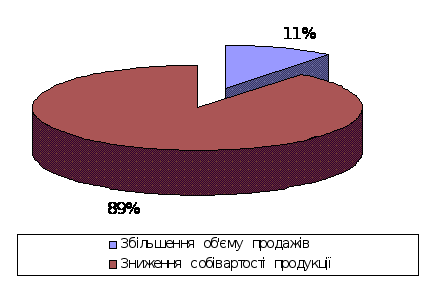
Рисунок 3.1 Структура джерел резервів збільшення прибутку
Основними джерелами резервів підвищення рівня рентабельності продукції є збільшення суми прибутку від реалізації продукції, зниження собівартості товарної продукції. Для підрахунку резервів збільшення рентабельності продажів може бути використана наступна формула:
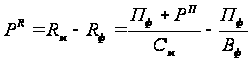 ,
(3.8)
де
 ─ резерв зростання
рентабельності;
 ─ рентабельність
можлива;
 ─ рентабельність
фактична;
 ─ фактична сума
прибутку;
 ─ резерв зростання
прибутку від
реалізації
продукції;
 ─ можлива
собівартість
продукції з
урахуванням
виявлених
резервів;
 ─ фактична сума
витрат по
реалізованій
продукції.
Можлива сума витрат на 1 гривню товарної продукції:
0,9555-0,1821 = 0,7734 грн.
Помножимо цю суму витрат на можливий об'єм товарної продукції виражений в цінах реалізації (9873,5 + 222,225 = 10095,725 грн.), отримаємо значення суми можливої собівартості:
См = 0,7734*10095,725 = 7808,033
Підставивши всі відомі дані у формулу (3.8) обчислимо резерв збільшення рентабельності продажів фірми ЗВП "Неон" УТОГ за рахунок названих вище чинників:
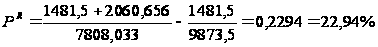
Таким чином, при збільшенні об'єму виробництва і реалізації продукції на 15%, зниженні на 0,1821 грн. витрат на 1 гривню товарної продукції підприємство ЗВП "Неон" УТОГ одержить додатковий прибуток в сумі 2060,656 тис.грн. і збільшить рентабельність продажів на 22,94%.
На основі аналізу прибутку і рентабельності підприємства, проведеного в попередньому пункті даного розділу, нами встановлено, що на даному підприємстві існують наступні резерви поліпшення фінансових результатів діяльності:
а) Резерв збільшення прибутку за рахунок збільшення обсягів реалізації продукції. Факторний аналіз прибутку показав, що обсяги реалізації товарів підприємства в 2007 році зменшилися порівняно з 2006 роком, через що підприємство недоотримало потенційно можливий прибуток. Це зменшення зумовлене зменшенням замовлень з боку клієнтів підприємства ─ магазинів, через цінову політику підприємства. Однак, спираючись на експертні оцінки працівників підприємства, щодо рівня попиту на товари підприємства можна зробити висновок, що можливе збільшення обсягу реалізації на 15%. Досягнути цього збільшення можливо шляхом проведення рекламної акції серед постійних клієнтів підприємства, яка простимулює їх повернути попередні обсяги замовлень. Реалізація цього резерву дасть змогу додатково отримати 222,225 грн. прибутку.
б) Резерв збільшення прибутку за рахунок зменшення витрат підприємства. Аналіз витрат підприємства продемонстрував збільшення собівартості продукції, тобто закупочних цін на товари, збільшення амортизації та інших операційних витрат в 2007 році порівняно з 2006 роком, згідно аналізу витрати на 1 гривню реалізованої продукції по цих статтях збільшились. Розмір цих перевитрат являє собою резерв збільшення прибутку, оскільки підприємство відхилилось від вже досягнутого рівня витрат і потенційно може до нього повернутись. Реалізація цього резерву можлива головним чином за рахунок зменшення закупочних цін на товари, оскільки ця стаття затрат має найбільшу питому вагу. Зменшити закупочні ціни можна шляхом збільшення закупочних партій і отримання відповідних знижок, що стає можливим при реалізації резерву збільшення прибутку зазначеного вище. Реалізація цього резерву дозволить додатково отримати 1838,341 грн. прибутку.
Щоб поліпшити фінансові результати ЗВП "Неон" УТОГ, та сприяти реалізації виявлених резервів також можливо застосувати як в короткостроковому і середньостроковому, так і в довгостроковому періоді наступні заходи:
розглянути і усунути причини виникнення перевитрат фінансових ресурсів на матеріальні та інші операційні витрати;
впровадити на підприємстві системи управлінського обліку витрат в розрізі центрів відповідальності та витрат по окремим групам товарної продукції;
підвищити у складі реалізації питому ваги дрібнооптової товарної продукції;
здійснити ефективну цінову політику, диференційовану по відношенню до окремих категорій покупців;
удосконалити рекламну діяльність, підвищувати ефективність окремих рекламних заходів;
надавати достатню увагу навчанню і підготовці кадрів, підвищенню їх кваліфікації;
розробити і ввести ефективну систему матеріального стимулювання персоналу, тісно пов'язану з основними результатами господарської діяльності підприємства і економією ресурсів;
використовувати системи депреміювання працівників при порушенні трудової або технологічної дисципліни;
розробити і здійснити заходи, направлені на поліпшення матеріального клімату в колективі, що зрештою відобразиться на підвищенні продуктивності праці;
здійснювати постійний контроль за умовами зберігання і транспортування товарної продукції.
Впровадження зазначених заходів дозволить реалізувати виявлені резерви та покращить загальну