Современное состояние и перспективы развития ТЭК России
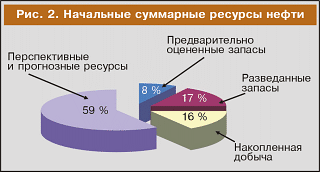
Из общего объема НСР накопленная добыча нефти составляет 16 %, разведанные запасы категорий А+В+С1 – 17 %, предварительно оцененные запасы категории С2 – 8 %, перспективные и прогнозные ресурсы – 58 % (рис. 2).6
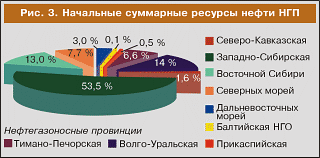
Наибольший объем НСР сосредоточен в Западно-Сибирской нефтегазоносной провинции (рис. 3).
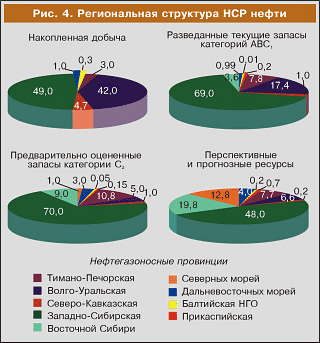
Структура НСР нефти по нефте- газоносным провинциям (НГП) России приведена на рис. 4.
Всего на территории России открыто 2407 нефтесодержащих месторождений, в том числе 1958 – нефтяных, 193 – газонефтяных, 32 – нефтегазовых и 224 – нефтегазоконденсатных. Из общего числа открытых месторождений 1253 вовлечены в разработку, в которых сосредоточено 53,3 % общероссийских запасов нефти.7
По крупности запасов месторождения распределяются следующим образом: 10 уникальных (запасы каждого месторождения больше 300 млн т); 139 крупных (30-300 млн т) ; 219 средних (10-30 млн т); остальные – мелкие (менее 10 млн т). При этом на месторождения с извлекаемыми запасами более 30 млн т приходится 73 % общероссийских запасов и около 76 % добычи нефти. К уникальным месторождениям относятся Ромашкинское в Республике Татарстан; Самотлорское, Федоровское, Салымское, Приобское, Тевлинско-Русскинское, Красноленинское, Ватьеганское в Ханты-Мансийском АО; Русское в Ямало-Ненецком АО и Юрубчено-Тохомское в Эвенкийском АО. Следует отметить, что месторождение Русское не разрабатывается, а годовая добыча по Приобскому, Юрубчено-Тохомскому и Салымскому месторождениям составляет менее 3 % разведанных запасов каждого.
Большая часть разведанных запасов нефти (91 %) уже передана недропользователям.
На долю вертикально-интегрированных нефтяных компаний (ОАО "ТНК",ОАО "НК"ЮКОС", ОАО "НК "ЛУКойл", ОАО "Сургутнефтегаз", ОАО "НК "Роснефть", ОАО "Татнефть", ОАО "Сибнефть", ОАО "СИДАНКО", ОАО "НГК "Славнефть", АНК "Башнефть") приходится около 77 % запасов нефти8
Запасы конденсата учитываются на 327 газоконденсатных месторождениях и составляют 2 млрд т. Основные запасы конденсата сосредоточены в Ямало-Ненецком АО (60%) и Астраханской области (21 %). Доля запасов конденсата распределенного фонда составляет 90 %.
В целом, если полагаться только на "сухие цифры", можно было бы охарактеризовать состояние сырьевой базы нефтяного комплекса России как благополучное: разведанные запасы нефти составляют 12 % мировых (второе место в мире), обеспеченность добычи разведанными запасами – около 50 лет.
Однако запасы и ресурсы нефти в основном сосредоточены в отдаленных труднодоступных и недостаточно обжитых районах, характеризуются сложными горно-геологическими условиями, сравнительно низким качеством нефти. Рентабельность разработки таких запасов в условиях рыночной экономики находится в сильной зависимости от мировых цен на нефть.
В настоящее время возникает необходимость в проведении переоценки ресурсов и запасов нефти на совершенно новой методологической и классификационной основе, в том числе с учетом изменившихся экономических условий, но уже сейчас очевидно, что имеющиеся результаты оценки состояния сырьевой базы несколько преувеличены.
В общем числе разведанных месторождений 82 % составляют мелкие. Выработанность запасов в целом по России достигла 50 % , особенно высокая степень выработанности характерна для месторождений Урало-Поволжья и Северного Кавказа. Доля запасов с выработанностью более 80 % превышает 1/4 разрабатываемых запасов, свыше 1/3 составляют запасы с обводненностью более 70 %.
Из текущих запасов нефти 19 % находятся в подгазовых зонах нефтегазовых залежей, 14 % представлены тяжелыми и высоковязкими нефтями. Снижаются текущие дебиты эксплуатационных скважин.
Большое значение имеет проблема воспроизводства сырьевой базы нефтегазового комплекса России
В соответствии с разрабатываемой "Энергетической стратегией России на период до 2020 года" задача прогнозирования развития сырьевой базы нефтегазового комплекса имеет концептуальное и вариантные решения, учитывающие величину, размещение и структуру запасов и ресурсов нефти и газа, а также комплекс экономических, технико-технологических, экологических и социально-политических факторов, определяющих объемы добычи и потребления, транспортные и другие издержки.
Прогноз добычи УВ. Согласно проекту "Энергетической стратегии…" добыча УВ-сырья будет развиваться во всех существующих нефтегазодобывающих районах России, а также в новых районах Восточной Сибири, Дальнего Востока и на шельфе. Преобладающая часть добывающих мощностей будет размещаться в Западной Сибири, где сосредоточены наибольшие запасы и ресурсы. Вместе с тем, сколь оптимистично ни оценивался бы потенциал этого региона, снижение его возможностей в отношении добычи неизбежно уже в обозримом будущем. Прежде всего прогнозируется снижение добычи в добывающих районах европейской части России и на о-ве Сахалин.
В соответствии с проектом "Энергетической стратегии..." и предложениями по ее уточнению добыча нефти (с газовым конденсатом) достигнет 340-405 млн т в 2020 г. (средний сценарий – 360 млн т). Добыча по стране в целом обеспечена запасами распределенного фонда открытых месторождений вплоть до 2010 г., после чего предлагается возрастающий дефицит добычи: около 30 млн т в 2015 г. и 60 млн т в 2020 г. (рис. 10).

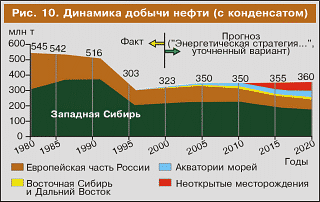
Таким образом, для поддержания требуемого уровня добычи нефти на период после 2010 г. необходимы открытие новых месторождений и ввод их в разработку, потребность в которых во времени неизбежно будет возрастать.
Геолого-экономический анализ сырьевой базы нефтедобычи Западной Сибири указывает на возможность ее выхода к 2010-2011 гг. на максимальный уровень добычи в 211-217 млн т при условии вовлечения в разработку подготовленных и разведываемых нефтяных месторождений. При этом прогнозируется его снижение до 175 млн т в 2020 г. и 145 млн т в 2030 г.
ГРР на нефть и газ. Для обеспечения разведанными запасами стабильной добычи УВ-сырья в объемах, предусмотренных проектом "Энергетической стратегии России…", планируется проведение комплекса ГРР, направленного на:
разведку и доразведку открытых месторождений и перевод предварительно оцененных запасов категории С2 в более высокие категории;
поиски, разведку и подготовку к разработке новых месторождений в обустроенных нефтегазодобывающих районах для поддержания уровней добычи;
региональное изучение и поиски месторождений в новых менее изученных районах для формирования сырьевой базы на перспективу, в том числе с целью создания новых объектов нефтегазодобычи.
Конкретные направления, виды и объемы планируемых ГРР определялись ежегодными программами геологического изучения недр, которые в последующем корректировались в зависимости от полученных результатов выполненных работ. В настоящее время принято решение перейти к разработке и реализации государственных программ геологического изучения недр нефтегазоносных и перспективных провинций России на период до 2010 г., что позволит более обоснованно прогнозировать направления и объемы работ в каждой провинции и в целом по территории России с целью наращивания разведанных запасов УВ-сырья.
Проведенные расчеты требуемых объемов глубокого бурения как основного наиболее дорогостоящего вида работ на нефть и газ по основным нефтегазоносным регионам России показывают, что для адекватного восполнения планируемых уровней добычи приростами разведанных запасов до 2020 г. необходимо пробурить не менее 50 млн м поисковых, разведочных и параметрических скважин, или в среднем 2,5 млн м в год.
Для сравнения следует указать, что в 1991-2000 гг. среднегодовой объем глубокого бурения составил 2 млн м при диапазоне изменения по годам от 4,2 до 1,27 млн м.
По прогнозным расчетам суммарные затраты на все виды ГРР до 2020 г. должны составить около 1 трлн р., или в среднем 50 млрд р. в год.
В связи с отменой с 2002 г. отчислений на воспроизводство минерально-сырьевой базы (ВМСБ) основные затраты по финансированию ГРР на нефть и газ должны обеспечиваться за счет средств недропользователей (до 80 % прогнозируемых годовых затрат). Из средств федерального бюджета в основном предусматривается финансировать региональные, научно-исследовательские, опытно-конструкторские и тематические работы, а также информационно-методическое обеспечение.
Вместе с тем в связи с вводом в действие Налогового кодекса большая часть недропользователей весьма настороженно относится к формированию планов работ по геологическому изучению участков недр за счет собственных средств.
Уже сейчас очевидно, что необходимо выработать такие экономические механизмы, которые позволят заинтересовать недропользователей финансировать ГРР за счет собственных средств, а также обеспечить более эффективное освоение участков недр, предоставленных в пользование.
1.3 Особенности развития современного топливно-энергетического комплекса России
В России значение ТЭК особенно велико. Во-первых, из-за огромного ресурсного потенциала, который был детально проанализирован выше. Во-вторых, она обладает уникальным производственным, научно-техническим и кадровым потенциалом. В третьих, важное место ТЭК определяется климатическими условиями, при которых обеспечение энергоресурсами экономики и населения страны является жизненно важным фактором существования целых регионов.
В то же время в конце XX века место России в мировой экономике изменилось. Стагнация последних лет существования Советского Союза сменилась глубоким структурным кризисом, небывалым в мирное время спадом производства и ухудшением практически всех показателей жизни населения. ВВП России за период 1990–2000 гг. сократился на 34%. Если бывший СССР (где Россия играла главную роль) относился к числу экономических сверхдержав, то в 2001 г. наша страна по объему ВВП на душу населения заняла лишь 30-е место в мире (18% от уровня США). За годы реформ Россия утратила многие свои прежние позиции. ВВП в 1990–2000 гг. сократился на 34%. В США он вырос за это время на 36%, в Норвегии – на 38%, Великобритании – на 22%, Турции и Мексике – на 41%, Польше – на 43%, в Китае – более чем в 2,5 раза9.
Структура экономики России в 90-е гг. менялась в противоположном мировым тенденциям направлении. Удельный вес сырьевой продукции, в том числе энергоресурсов, в структуре мирового ВВП постоянно снижается. В развитых странах прирост ВВП приходится главным образом на обрабатывающую промышленность (особенно на современные наукоемкие производства) и сферу услуг.
Сейчас на долю ТЭК в России приходится около 30% объема промышленного производства, 32% доходов консолидированного и 54% федерального бюджета, 54% экспорта, около 45% валютных поступлений. За последние 10 лет в структуре промышленного производства доля отраслей с высокой добавленной стоимостью снизилась.
Сейчас Россия занимает ведущее место лишь по ресурсному потенциалу и производству первичных энергоресурсов: 1-е место по добыче газа, 2-е – по нефти, 4-е – по электроэнергии, 6-е – по добыче угля.
По потреблению же первичных энергоресурсов на душу населения, несмотря на высокую энергоемкость экономики, Россия все сильнее отстает от развитых стран. Если еще в 1995 г. по общему объему энергопотребления США и Китай превосходили Россию, соответственно, в 3,5 и 1,4 раза, то уже в 2000 г., соответственно, в 3,8 и 2 раза.
После кризиса 1999–2000 гг. в развитии ТЭК появились положительные тенденции – рост производства во всех его отраслях. Но запас прочности ТЭК, созданный на протяжении десятилетий, практически исчерпан.
Учитывая определяющую роль ТЭК в экономике страны, восстановление комплекса, в том числе его позиций на мировом рынке, становится первоочередной государственной задачей.
На заседании правительства РФ 22 мая 2003 г. была одобрена Энергетическая стратегия России на период до 2020 г. (далее – Стратегия). Этот документ подтверждает приоритетную важность развития ТЭК России.
Стратегия предусматривает существенное наращивание производства всех видов энергоресурсов для удовлетворения в первую очередь внутреннего спроса. Остальная продукция будет поступать на внешний рынок.
В предстоящем двадцатилетии внутреннее потребление первичных энергоресурсов увеличится до 1145–1270 млн т у.т. Внешний спрос на российские энергоресурсы также вырастет и составит к 2020 г. до 855 млн т у.т., в том числе на нефть – до 309 млн т, на газ – до 245 млрд м3.
Внутренний спрос и прогнозируемые объемы экспорта должны обеспечиваться ростом производства. Стратегией предусмотрено увеличение производства первичных энергоресурсов к 2020 г. до 2040 млн т у.т. (рост к 2001 г. до 40%).
В ближайшие годы экспорт энергоресурсов останется ключевым фактором развития национальной экономики. Закрепление за Россией достойного места на мировых энергетических рынках является важнейшей задачей Стратегии. Причем не столько как экспортера дешевого сырья, но и как крупного поставщика продукции более высоких стадий обработки. Но это – задача на отдаленную перспективу.
Одновременно, нефтеперерабатывающая отрасль переживает глубокий спад. В 1993–2003 гг. переработка нефти на НПЗ упала с 218 до 180 млн т/г.10 Занимая в начале 90-х гг. 2-е место в мире по производству нефтепродуктов на душу населения (после США), Россия переместилась на 4-е – после Японии и Китая.
За 10 лет глубина переработки не выросла. Она составляет 69–70% (в развитых странах – 85–90%). В 2003 г. загрузка мощностей НПЗ составила 68%, износ производственных фондов – около 80%.11
Реконструкция НПЗ и создание мощностей по углублению переработки, повышению качества нефтепродуктов и производству катализаторов практически не осуществляется. Инвестиции в нефтепереработку ниже, чем в нефтедобычу, объемы переработки растут значительно медленнее добычи. Внутренние цены сопоставимы с ценами в Европе и США, но наши компании не заинтересованы в развитии нефтепереработки. Это связано с высокими инвестиционными рисками, низким качеством отечественных нефтепродуктов (автобензин и дизтопливо) и высокими транспортными расходами. Экспортные ресурсы других видов нефтепродуктов (прямогонный бензин) сокращаются из-за опережающего роста внутреннего спроса. Поэтому экспорт нефтепродуктов будет снижаться. К 2020 г. он составит лишь 30–50 млн т (в 2002 г. 75 млн т).
Эффективная система государственного регулирования отрасли пока не сформирована. Поэтому она вошла в кризисное состояние и при снижении мировых цен на нефть перестает быть источником устойчивых поступлений в бюджет. Единственная возможность изменить ситуацию – создание конкурентного рынка. Для этого необходимы меры структурной политики, и в первую очередь, поддержка малого предпринимательства. При реализации этих целей к 2020 г. объем переработки возрастет до 215 млн т/г с увеличением ее глубины до 85%.
Важная задача – обеспечение сырьем нефтехимической промышленности, стоимость продукции которой на порядок выше стоимости продукции самой нефтепереработки.
В отличие от нефтеперерабатывающей промышленности переработка газа имеет значительный экспортный потенциал. Стратегией предусмотрено увеличение переработки газа более чем в два раза, рост производства моторного топлива, полиэтилена, полипропилена, метанола и др.
Будет обеспечена специальная поддержка инвестиций в газопереработку и газохимию. Развитию нефтехимии будет способствовать рост добычи газа, богатого высшими углеводородами (этан, пропан, бутан и др.). На базе комплексной разработки уникальных ресурсов газового конденсата и гелия предстоит создать ряд принципиально новых производств.
В перспективе возможен выход на мировой рынок сжиженного газа и экспорт синтетического моторного топлива.
Расширится производство импортозамещающей продукции. Доля импортных машин составит к 2020 г. лишь 5–10%, будет освоено до 98% видов изделий для ТЭК.
Ускоренное развитие производства продукции с высокой добавленной стоимостью даст толчок развитию "новой экономики", по цепочке оживит смежные производства, приведет к увеличению занятости населения и расширению спроса, и в итоге будет способствовать общему подъему экономики.
В целом же, внешнеэкономические связи ТЭК РФ остаются сегодня приоритетной сферой, дающей возможность интенсивно развивать нефтегазовую отрасль страны в целом. В последующих главах работы будет проведен подробный анализ проблем и перспектив в области внешнеэкономических связей ТЭК России.
Глава 2. Внешнеэкономическая деятельность российских ТЭК
2.1 Основные направления и динамика участия России на мировом рынке топливно-энергетических ресурсов
Интеграция России с мировой экономикой, перспективы вступления страны во Всемирную торговую организацию, либерализация рынка газа в Европе и перемены, происходящие на внешнем рынке, требуют пересмотра тактики не только российских энергетических компаний, но и государства в целом.
Ужесточение конкуренции на традиционных рынках сбыта продукции российских энергетических компаний не повлечет за собой потерю рынков только в случае повышения качества продукции, роста эффективности этих компаний, оптимизации структуры производства, снижения издержек. Приведение российских стандартов в соответствие с международными стандартами позволит существенно улучшить качество российской энергетической продукции, в первую очередь в нефтепереработке, нефтехимии и газопереработке.
В рассматриваемой перспективе Россия по-прежнему останется крупнейшим поставщиком энергоресурсов на мировой рынок (См.: Табл.1. Рис. 6).12
Таблица 1. Экспорт энергетических ресурсов из России
| Показатели | Год | |||||||
| 1990 | 1995 | 2000 | 2005 | 2010 | 2015 | 2020 | ||
|
Всего,
млн т у.т. |
706 | 480 | 554 | 530-575 | 530-600 | 550-600 | 565-585 | |
| - нефть и нефтепродукты, млн т | 286 | 162 | 188 | 160-175 | 155-180 | 155-170 | 150-165 | |
| – природный газ, млрд м 3 | 213 | 191 | 217 | 245-260 | 245-275 | 260-280 | 275-270 | |
| –уголь, млн т у.т. | 30 | 22 | 25 | 14-18 | 15-20 | 15-21 | 18-20 | |
| электроэнергия, млрд кВт.ч | 37 | 19 | 13 | 22-25 | 30-35 | 35-55 | 40-75 | |


- нефть и нефтепродукты, млн т
 – уголь,
млн т у.т.
 -
природный газ,
млрд м 3
 -
электроэнергия,
млрд кВт.ч
Рис. 6. Экспорт топливно-энергетических ресурсов из России
В целях поддержания энергетической и экономической безопасности необходимо стремиться диверсифицировать направления экспорта энергоресурсов с развитием северного, восточного и южного направлений экспортных потоков российских энергоносителей и последующим увеличением их доли в географической структуре экспорта энергоресурсов. Получит развитие конструктивный диалог в области энергетики со странами Европы, остающимися на сегодняшний день основными потребителями российских топливно-энергетических ресурсов. Формы сотрудничества с европейскими партнерами будут включать реализацию совместных инвестиционных проектов, в первую очередь энерготранспортных, широкое вовлечение европейских инвесторов в проекты развития нефтегазодобычи на территории России (в том числе реализуемые на условиях соглашений о разделе продукции и концессий), взаимодействие в сфере энергосбережения.
После 2010 года возможен выход России на мировой рынок сжиженного природного газа, а также начало экспорта синтетического моторного топлива.
Россия заинтересована в долгосрочном и масштабном вовлечении в свой топливно-энергетический баланс углеводородных ресурсов (особенно природного газа) центрально-азиатских стран Содружества Независимых Государств. Это не только позволит экономить ресурсы северных газовых месторождений России для будущих поколений и избежать необходимости форсированных капиталовложений в их разработку, но и даст возможность уменьшить давление на рынки, которые представляют стратегический интерес для самой России.
В интересах России участие национальных компаний в проектах по расширению инфраструктуры транспорта энергоресурсов по территории стран Содружества Независимых Государств. Основными направлениями сотрудничества будут восстановление и дальнейшее развитие единой электроэнергетической системы, укрепление минерально-сырьевой базы, участие в разработке и эксплуатации месторождений нефти и газа и строительстве электроэнергетических объектов в странах Содружества Независимых Государств. К числу стратегических приоритетов относится и решение комплекса проблем на Каспии, включая подготовку конвенции по правовому статусу Каспийского моря.
В качестве одного из ключевых участников мирового энергетического рынка Россия должна активно влиять на установление обоснованных и прогнозируемых цен на энергоресурсы, справедливых и выгодных как для стран-производителей, так и для потребителей энергоресурсов. В то же время государственная политика должна предусматривать возможные значительные колебания цен на энергоресурсы в связи с изменениями ситуации на мировом рынке.
Государству важно поддерживать участие российских компаний в экономически эффективных зарубежных инвестиционных проектах. Принципиальным условием реализации государственной энергетической политики в этой сфере станет повышение эффективности и надёжности энергообеспечения отечественных потребителей.
Теперь рассмотрим непосредственно особенности развития внешнеэкономических связей российского ТЭК в сфере торговли нефтью и газом.
2.2 Оценка роли нефтяной отрасли как наиболее значимой в ВЭС РФ
Экспорт нефти является для России важнейшим элементом внешнеэкономических связей. В то же время, рост экспорта нефти происходит без соответствующего прироста ее добычи. Поставки российской нефти за рубеж выросли в 2004 г. на 17% и достигли 175.3 млн т. Иными словами, темпы роста экспорта вдвое превысили темпы роста добычи нефти. Как следствие доля нефти, идущей на экспорт, в общем объёме добытой нефти возросла с 33.1% в 2003 г. до 36.4% в 2004 г.13
Свыше половины нефти (52.7%) вывезено морем. На нефтепровод «Дружба» приходится 42.5%, на железнодорожные перевозки - 4.8%. Загрузка нефтепровода «Дружба» выросла на 0.7%.
Доля вертикально-интегрированных нефтяных компаний (ВИНК) в экспорте нефти составила 95.1%, или 166.8 млн т (в 2003 г. она равнялась 93.1%, т.е. 139.55 млн т). Среди ВИНК ведущие места заняли ЮКОС - 18% (в 2003 г. - 19.2%), «ЛУКОЙЛ» - 17.8% (18.5%), ТНК-ВР - 17.5% (15.8%), «Сургутнефтегаз» - 12.4% (13.1%). Доля государственной НК «Роснефть» в экспорте нефти составила 4% (в 2003 г. - 5%).14
Валютные поступления от экспорта российских углеводородов (нефти, нефтепродуктов и природного газа) длительное время являются ключевым фактором финансирования экономического роста и формирования бюджета России. Их доля в общей валютной выручке страны колеблется в неизменных пределах: от трети (38,4%, 1995 г.) до половины (52%, 2002 г.). Это позволяет сделать вывод, что стабильность современной российской экономики прямо зависит от конъюнктуры мировых цен на углеводороды, в первую очередь на нефть.
Непредсказуемость этих цен из-за их высокой волатильности привела в ряде стран мира к созданию стабилизационных фондов для демпфирования рисков неисполнения расходной части государственных бюджетов15. В России с 1 января 2004 г. также начал функционировать стабилизационный фонд федерального бюджета16. Уже в марте он составил 122,4 млрд. руб. К 1 января 2005 г. накопления фонда достигли 500 млрд. руб., а к началу 2006 г. цифра была значительно выше.17.
Условия и периодичность пополнений стабилизационного фонда во многом будут определяться особенностями формирования экспортной выручки от реализации углеводородов на мировом рынке. В первую очередь это европейский рынок - главная торговая площадка для российской нефтегазовой продукции. Основа реализации углеводородов - экспортная нефть Urals, которая представляет собой смесь нефтей разного качества. Она образуется в результате перекачки нефтей из разных месторождений по единой в стране системе нефтепроводов.
Уровень цены нефти Urals, складывающийся на нефтяном рынке Европы, во многом формирует величину выручки от экспорта углеводородов. Он прямо связан с уровнем цены нефти Brent, которая добывается в великобританском секторе Северного моря и является маркерной ценой для всех нефтей, реализуемых на европейском рынке.
Динамика среднегодовых цен нефти Urals за 1982-1991 гг. и ее среднемесячных значений с января 1992 по январь 2004 г. (включительно) (рис. 7)18 показывает, что они тесно связаны с ценой нефти Brent, но систематически ниже ее уровня. В то же время динамика цены нефти Urals и характер ее колеблемости заметно изменились после введения ОПЕК коридора цен в марте 2000 г., установленного в пределах 22-28 долл./барр. для цены так называемой корзины нефтей ОПЕК19.
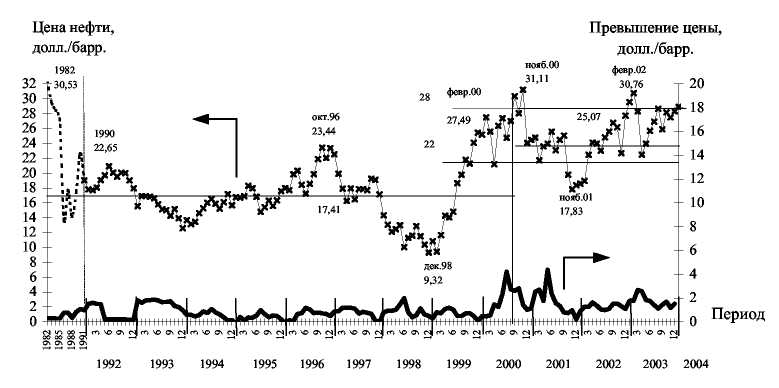
Рис. 7. Динамика цены российской нефти сорта Urals:
 -*- (---) цена
российской
нефти сорта
Urals; превышение
цены нефти
Brent над ценой
нефти Urals
В 2005 году цена на нефть значительно выросла, но нефть сорта Urals, все равно стоит дешевле на мировом рынке.
Регулирование цены предусматривается путем изменения квот добычи нефти странами ОПЕК и поставок на рынок, если цена корзины опустится за нижнюю границу коридора в течение десяти торговых дней подряд. Аналогичные действия должны быть предприняты при превышении верхней границы после двадцати торговых дней.
Введение ОПЕК коридора цен существенно повлияло на величину средней цены российской нефти: она возросла с 17,41 до 25,07 долл./барр. и находится на уровне средней цены коридора (табл. 3, см. также рис. 14). Другим значимым фактором стала меньшая колеблемость цены как в абсолютных, так и в относительных показателях. Но при этом сравнительно плавные изменения цены сменились ее крутыми подъемами и спадами, в основном в границах «коридора» цен. Но при этом восстановление спадов цены нефти Urals происходит относительно быстро, и даже заметные снижения цены не достигают уровней, критичных для российской экономики.
Среднемесячная цена нефти Urals после введения коридора цен трижды до января 2004 г. (включительно) превышала 30 долл./барр. - рекордный уровень, который ранее был достигнут в 1982 г. (более 20 лет назад). В настоящее время она еще более поднялась в цене и продолжает оставаться на очень высоком уровне. Таким образом, введение коридора цен ОПЕК, направленное на регулирование цен нефти, в целом положительно повлияло на динамику цены российской нефти. С 2005 года эти цены позволяют российской экономике получать «сверхприбыль» и пополнять в беспрецедентных объемах стабилизационный фонд.
В целом, об объемах экспорта российской нефти в 2004 году можно судить из таблицы 2.
Таблица 2. Экспорт нефти из России (по транспортным направлениям) в январе-сентябре 2004 года
|
Компания |
Морские порты |
Нефтепровод "Дружба" |
|||||||||||||||
|
Новороссийск
|
Туапсе
|
Одесса
|
СМП Приморск
|
МНП Пивдэнный |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||||