Оцінка вартості підприємства
виробництво і реалізація кондитерських виробів;
виробництво і реалізація борошняних виробів;
виробництво і реалізація хлібобулочної продукції;
торгово-закупівельна діяльність (у тому числі і оптова торгівля);
комерційна, посередницька діяльності;
організація громадського харчування (їдальня);
переробка сільськогосподарської продукції;
транспортні і інші комерційні послуги;
надання інших видів платних послуг населенню.
В перспективі на майбутнє (найближчі 2-3 роки) ТОВ «Солодкий рай» припускає розширити асортимент продукції і послуг, що надаються, що випускається, населенню а також прагнути поліпшення якості продукції, що випускається, шляхом зміни якості своєї матеріально-сировинної бази.
Підприємство ТОВ «Солодкий рай» складається з наступних основних і допоміжних цехів і виробничих ділянок: пекарня; склад сировини, готової продукції; холодильник; магазин; гараж; адміністративна будівля. ТОВ «Солодкий рай» знаходиться на ринку вже більше 8 років і встигло себе зарекомендувати, як добрий виробник кондитерських і борошняних виробів, знайшло свій круг покупців.Виходячи з концептуальних положень сучасного менеджменту, оцінку фінансового та економічного становища організації проводять на основі аналізу статистичної звітності, з використанням наступних показників: обсяг продукції в порівняльних та діючих цінах поточного року; дохід від реалізації продукції; чистий дохід (виручка) від реалізації продукції; собівартість реалізованої продукції; валовий прибуток; прибуток від операційної та звичайної діяльності; надзвичайні доходи; чистий прибуток; власний капітал; дебіторська і кредиторська заборгованість тощо. Крім цих абсолютних показників, які вивчають в динаміці, аналізу підлягають і наступні відносні показники: частка сертифікованої продукції в обсязі продукції та частка поставок сертифікованої продукції на експорт у вартості сертифікованої продукції; рентабельність реалізованої продукції тощо. Зростання частки сертифікованої продукції є ознакою підвищення конкурентноздатності продукції, обов'язковим компонентом якої є якість, що задовольняє потреби споживача. Показники руху робочої сили або свідчать про прихильність керівництва організації політиці звільнень, або про його прагнення забезпечити зростання зайнятості. Для забезпечення ефективного управління необхідну внутрішню інформацію менеджери одержують з різних джерел. Використовують, зокрема, статистичну звітність, опитування тощо. Завдання будь-якої організації, яка займається бізнесом, є створення певних товарів або послуг і це завдання відображається в таких цілях, як рентабельність або прибутковість і продуктивність або ефективність. Першочерговим питанням є забезпечення стабільного доходу. Однак коли ця межа досягнута, забезпечення економічної ефективності і стримування витрат стає цілком досяжною паралельною метою. Тепер рідко коли завдання організації визначається термінами прибутку. Вважається, що завдання організації повинні обертатися навколо потреб споживача. Відомо, як сильно впливає на продуктивність якість, яка є важливим елементом витратного компоненту. Отже, можна сказати, що якість товарів або послуг, прибуток, зайнятість населення відносяться до позитивних результатів діяльності підприємств.
Основні показники діяльності за 2007-2008 р.р.
Основними джерелами даних для аналізу фінансового стану господарства є бухгалтерський баланс і річний звіт (форма №1), приведений в табл.3.1. Зведений баланс підприємства харчової промислововості ТОВ Солодкий рай за станом на 1 січня 2008(в гривнях) табл. 3.1.
| АКТИВ |
Код рядка |
На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Необоротні активи | 231248 | 262623 | |
| Нематеріальні активи: | |||
| залишкова вартість | 010 | 109617 | 110518 |
| первісна вартість | 011 | 340964 | 373141 |
| накопичена амортизація | 012 | ||
| Незавершене будівництво | 020 | 2 | 234 |
| Основні засоби: | |||
| залишкова вартість | 030 | ||
| первісна вартість | 031 | 2 | 236 |
| знос | 032 | ( ) | ( 2 ) |
| Довгострокові фінансові інвестиції: | |||
| які обліковуються за методом участі в капіталі інших підприємств | 040 | 2299 | 7005 |
| інші фінансові інвестиції | 045 | 1001 | 3000 |
| Довгострокова дебіторська заборгованість | 050 | ||
| Відстрочені податкові активи | 060 | ||
| Інші необоротні активи | 070 | ||
| Усього за розділом I | 080 | ||
| II. Оборотні активи | |||
| Запаси: | |||
| виробничі запаси | 100 | 6030 | 23101 |
| тварини на вирощуванні та відгодівлі | 110 | ||
| незавершене виробництво | 120 | ||
| готова продукція | 130 | ||
| товари | 140 | 9972 | 86118 |
| Векселі одержані | 150 | ||
| Дебіторська заборгованість за товари, роботи, послуги: | |||
| чиста реалізаційна вартість | 160 | ||
| первісна вартість | 161 | ||
| резерв сумнівних боргів | 162 | ( ) | ( ) |
| Дебіторська заборгованість за розрахунками: | |||
| з бюджетом | 170 | ||
| за виданими авансами | 180 | ||
| з нарахованих доходів | 190 | ||
| із внутрішніх розрахунків | 200 | ||
| Інша поточна дебіторська заборгованість | 210 | ||
| Поточні фінансові інвестиції | 220 | ||
| Грошові кошти та їх еквіваленти: | |||
| в національній валюті | 230 | ||
| в іноземній валюті | 240 | ||
| Інші оборотні активи | 250 | ||
| Усього за розділом II | 260 | 17938 | 122242 |
| III. Витрати майбутніх періодів | 270 | ||
| Баланс | 280 |
| ПАСИВ |
Код рядка |
На початок звітного періоду | На кінець звітного періоду |
| 1 | 2 | 3 | 4 |
| I. Власний капітал | |||
| Статутний капітал | 300 | ||
| Пайовий капітал | 310 | ||
| Додатковий вкладений капітал | 320 | 936 | 1556 |
| Інший додатковий капітал | 330 | ||
| Резервний капітал | 340 | ||
| Нерозподілений прибуток (непокритий збиток) | 350 | ||
| Неоплачений капітал | 360 | ( ) | ( ) |
| Вилучений капітал | 370 | ( ) | ( ) |
| Усього за розділом I | 380 | ||
| II. Забезпечення наступних витрат і платежів | |||
| Забезпечення виплат персоналу | 400 | 219 | 421 |
| Інші забезпечення | 410 | ||
| Цільове фінансування | 420 | ||
| Усього за розділом II | 430 | ||
| III. Довгострокові зобов'язання | |||
| Довгострокові кредити банків | 440 | ||
| Інші довгострокові фінансові зобов'язання | 450 | ||
| Відстрочені податкові зобов'язання | 460 | ||
| Інші довгострокові зобов'язання | 470 | ||
| Усього за розділом III | 480 | ||
| IV. Поточні зобов'язання | |||
| Короткострокові кредити банків | 500 | ||
| Поточна заборгованість за довгостроковими зобов'язаннями | 510 | ||
| Векселі видані | 520 | ||
| Кредиторська заборгованість за товари, роботи, послуги | 530 | ||
| Поточні зобов'язання за розрахунками: | |||
| з одержаних авансів | 540 | ||
| з бюджетом | 550 | 270 | 53594 |
| з позабюджетних платежів | 560 | 20156 | 14363 |
| зі страхування | 570 | 501 | 10 |
| з оплати праці | 580 | 28601 | 456662 |
| з учасниками | 590 | ||
| із внутрішніх розрахунків | 600 | 270 | 53594 |
| Інші поточні зобов'язання | 610 | ||
| Усього за розділом IV | 620 | 127107 | 624537 |
| V. Доходи майбутніх періодів | 630 | ||
| Баланс | 640 | 379595 | 1082925 |
Загальна оцінка стану засобів підприємства
В бухгалтерському балансі загальна сума, а також підсумки по окремих розділах відображають вартість засобів, що знаходяться у розпорядженні підприємства, і джерела їх формування. Баланс дозволяє визначити загальну вартість майна підприємства, а також величини оборотних і внеоборотных активів. Реальна оцінка активів і пасивів балансу необхідна банку для підтвердження кредитоспроможності підприємства, якому надається кредит, а також підприємствам, вступаючим в економічні взаємостосунки. Особливо важливою є оцінка фінансових можливостей партнера, коли встає питання про надання йому комерційних кредитів або відстрочення платежів і т.д. Як видно з балансу, на кінець року вартість засобів у розпорядженні підприємства складала 1082925 грн. Ця сума збільшилася за рік на 1082925 -379595 = 703330 грн., або на 185,3% інтенсивному режимі використовування власних засобів. До того ж за рік збільшився коефіцієнт співвідношення вказаних джерел.
В даний час ТОВ «Солодкий рай» ніяких фінансових труднощів не випробовує знаходиться на високій стадії ділової активності і «твердо стоїть на ногах». Все це підтверджується високими показниками розмірів виробництва Підприємства
Таблиця 1 - Розміри виробництва ТОВ «Солодкий рай»
| Показник | 2007 рік | 2008 рік | 2008/2007, % |
| 1 | 3 | 4 | 5 |
|
Вартість товарної продукції, тис. грн. (форма № 2, стор. 010) |
4151 | 4627 | 111,5 |
| Середньорічна чисельність працівників, чол. (штатний розклад) | 105 | 101 | 96,2 |
| Середньорічна вартість основних фундацій, тис. грн. (Гл. книга, сч.01,02) | 1929 | 1949 | 101,0 |
Розглядаючи показники, розміри виробництва підприємства харчової промисловості ТОВ «Солодкий рай», що відображають, можна сказати наступне. Вартість товарної продукції Підприємства в 2008 році склала 462 тис. грн, тобто відбулося збільшення даного показника в порівнянні з базисним 2007 роком на 11,5% (+476 тис грн). Таким чином, спостерігається позитивна тенденція підвищення випуску товарної продукції. Середньорічна чисельність працівників на підприємстві на кінець 2008 року склала 101 чол., що в порівнянні з 2007 роком на 3,8 % менше (- 4 чол.). Що стосується стану основних засобів на підприємстві, то їх середньорічна вартість в 2008 році склала 194 тис грн., в порівнянні з базисним роком спостерігається зростання вартості основних засобів на 1%. Ці два чинники (зменшення чисельності робочої сили і збільшення вартості основних фундацій) можна пояснити тим, що в ТОВ «Солодкий рай» в 2008 році відбулася модернізація основного виробничого устаткування, в результаті якої були механізовані деякі процеси, раніше що виконувалися уручну - тому відбувся той, що вивільняється робочої сили.В цілому за ці два роки підприємство ТОВ «Солодкий рай» має добру тенденцію до подальшого розширення розмірів свого виробництва, про що говорить проведена модернізація, а також збільшення випуску товарної продукції. Це ж підтверджується і високими фінансовими результатами Підприємства, отриманими за 2007-2008 рр. (див. таблиця 2).
Таблиця 2 - Фінансові результати ТОВ «Солодкий рай»[]
| Показник | 2007 рік | 2008 рік | 2008/2007, % |
| 1 | 2 | 3 | 4 |
|
Виручка від продажу продукції, тис. грн. (стор. 010 ф. № 2) |
4151 | 4627 | 111,5 |
| Собівартість проданої продукції, тис. грн. (стор. 020 ф. № 2) | 1779 | 2277 | 128,0 |
|
Валовий прибуток = Виручка - Собівартість, тис. грн. (стор. 029 ф. № 2) |
2372 | 2350 | 99,1 |
|
у тому числі прибуток від продажу, тис. грн. (стор. 050 ф. № 2). |
2316 | 2288 | 98,8 |
Розглянувши показники приведеної таблиці, можна зробити наступні висновки. Виручка від продажу всієї кондитерської, борошняної і хлібобулочної продукції, в ТОВ «Солодкий рай» в 2008 році склала 462 тис грн., що в порівнянні з 2007 роком на 11,5 % більше. Ця зміна пояснюється розширенням ринку збуту продукції і збільшенням об'єму продажів. Відповідно відбулося збільшення собівартості проданої продукції, в 2008 році вона склала 2277 тыс.руб., що в порівнянні з 2007 роком на 28 % більше. Ця зміна відбулася за рахунок збільшення вартості сировини і за рахунок збільшення об'ємів виробництва підприємства Що стосується прибутку від продажу, то в 2008 році на підприємстві ТОВ «Солодкий рай» прибуток від продажу продукції (робіт, послуг) склав 228 тис грн., в порівняння з 2007 роком, коли прибуток від продажів був рівний 231 тис грн відбулося деяке зниження суми прибутку на 1,2%. В цілому можна відзначити, що в аналізованому періоді (2007-2008 рр.) підприємство харчової промисловості ТОВ «Солодкий рай» одержувало стабільний дохід від продажу кондитерської, борошняної і хлібобулочної продукції (інших робіт і послуг) у вигляді прибутку. Тобто і саме підприємство ТОВ «Солодкий рай» в даному періоді є прибутковим. Контроль і оперативне керівництво виробничої і іншою діяльністю підприємства ТОВ «Солодкий рай» здійснює Генеральний директор даного підприємства, рішенням і наказам якого підкоряються абсолютно всі працівники даного суспільства (див. малюнок 1). Вища ланка управління підприємства ТОВ «Солодкий рай», яке складають Генеральний директор, заступник директора, комерційний директор і головний бухгалтер, затверджують і здійснюють плановий розрахунок доцільності випуску і подальшого просування на ринку нової продукції (послуг) і несуть відповідальність за отримані результати від планової роботи, за фінансові результати від упровадження і просування на ринку нового товару.
2.3 Оцінка вартості ефективності діяльності підприємства
В економічній літературі визначають три рівні платоспроможності підприємства, які оцінюють відповідно за допомогою трьох коефіцієнтів: грошової, розрахункової і ліквідної платоспроможності. Самим узагальнюючим показником платоспроможності підприємства є коефіцієнт ліквідної платоспроможності, в чисельнику якого відображаються всі оборотні кошти, а в знаменнику - позикові і власні джерела їх формування. Значення коефіцієнта ліквідної платоспроможності менше 1 свідчить про те, що підприємство має заборгованість, що перевищує рівень його оборотних коштів. Інакше кажучи, воно є банкротом і може бути ліквідований, а його майно реалізовано. Таким чином, всі три коефіцієнти платоспроможності свідчать про те, що платоспроможність підприємства помітно підвищилася і є реально забезпеченою. Підприємство відповідає параметрам, необхідним для здійснення з ним кредитних і інших фінансових взаємостосунків .Підвищення рівня платоспроможності підприємства залежить перш за все від поліпшення результатів його виробничої і комерційної діяльності. Разом з тим надійний фінансовий стан визначається також раціональною організацією і використовуванням фінансових ресурсів. У зв'язку з цим в умовах ринкової економіки важливе значення мають не тільки оцінка активів і пасивів балансу, але і поглиблений щоденний аналіз стану і використовування господарських засобів. Такий аналіз проводиться за даними управлінського обліку. Коефіцієнт грошової платоспроможності на кінець періоду склав 0,69, що вище в порівнянні з початком цього періоду на 0,25 пункти, тобто платоспроможність збільшилася на 0,25 х 100 / 0,44 = 56,8%. Цей показник свідчить про те, що на звітну дату 69% короткострокових платіжних зобов'язань підприємство може погасити негайно (мал. 3.8.). Відсоток платоспроможності, що склалася на кінець періоду (69%), відображає високий рівень платоспроможності підприємства, якщо врахувати, що терміни погашення заборгованості наступають не одночасно, а рознесли в часі. Про задовільний рівень платоспроможності підприємства свідчать також коефіцієнт розрахункової платоспроможності, який на початок періоду складав 1,13, а на кінець - 0,8, тобто знизився на 0,33 (рис.3.8.). Це свідчить про те, що якщо на покриття платіжних зобов'язань мобілізувати не тільки грошові кошти, але і засоби в розрахунках, готову продукцію, товари відвантажені, дебіторську заборгованість і інші реально реалізовувані активи, то на кінець періоду платіжні засоби на 80% покривали б платіжні зобов'язання. Це свідчить про негативні зміни фінансового стану підприємства. Самим узагальнюючим показником платоспроможності підприємства є коефіцієнт ліквідної платоспроможності, в чисельнику якого відображаються всі оборотні кошти, а в знаменнику - позикові і власні джерела їх формування. Цей показник перевищував одиницю і складав на початок періоду 1,29 тобто ліквідна вартість оборотних коштів була на 0,29 вище за платіжні зобов'язання. На кінець звітного періоду ліквідна платоспроможність склала 0,97 тобто знизилася на 0,32 (рис.3.8.). Це означає, що мобілізувавши всі оборотні кошти на звітну дату, підприємство може покрити платіжні зобов'язання на 97%. Значення коефіцієнта ліквідної платоспроможності менше 1 свідчить про те, що підприємство має заборгованість, що перевищує рівень його оборотних коштів. Таким чином, всі три коефіцієнти платоспроможності свідчать про те, що платоспроможність підприємства знаходиться на належному рівні і є реально забезпеченою. Підприємство відповідає параметрам необхідним для здійснення з ним кредитних і інших фінансових взаємостосунків.
3. УДОСКОНАЛЕННЯ МЕТОДИКИ ОЦІНКИ ВАРТОСТІ ПІДПРИЄМСТВА
З переходом до ринкової економіки проблема оцінки об'єктів обліку набуває все більшого значення для всіх учасників ринку. Це пов'язано з тим, що оцінка дає можливість визначити те, чим володіє власник, а також співвідношення між окремими групами майна підприємства. При створенні нових господарських формувань в процесі приватизації важливе значення має правильна оцінка вартості майна підприємств. На її підставі фізичні та юридичні особи можуть визначити доцільність участі у приватизації того чи іншого підприємства, оцінити власні можливості й вибрати форму участі.
Витратний підхід в оцінці бізнесу розглядає вартість підприємства з погляду понесених витрат. Для здійснення цього заздалегідь проводиться оцінка обгрунтованої ринкової вартості кожного активу окремо, потім визначається поточна вартість зобов'язань і, нарешті, з обгрунтованої ринкової вартості суми активів підприємства віднімається поточна вартість всіх його зобов'язань, результат показує оцінну вартість власного капіталу підприємства. Підхід представлений двома методами: методом вартості чистих активів і методом ліквідаційної вартості. В даному випадку застосовний метод чистих активів. Метод вартості чистих активів застосовують в тому випадку, якщо підприємство володіє значними матеріальними активами і очікується, що буде як і раніше діючим підприємством - ТОВ «Солодкий рай» якраз таке підприємство. Розрізняють метод скоректованих чистих активів і нескоректованих (в нашому випадку) чистих активів. В першому випадку проводиться повне коректування статей балансу і визначається обгрунтована ринкова вартість кожного активу окремо. Результати розрахунків по даному методу більш достовірні, ніж по другому, коли через відсутність достатньої інформації коректування статей балансу не проводиться. Чисті активи - це величина, визначувана шляхом віднімання з суми активів підприємства, що приймаються до розрахунку, суми його зобов'язань, що приймаються до розрахунку.
Проведення оцінки за допомогою методики чистих активів грунтується на аналізі фінансової звітності. Вона є індикатором фінансового стану підприємства на дату оцінки, дійсної величини чистого прибутку фінансового ризику і ринкової вартості матеріальних і нематеріальних активів. Основні документи фінансової звітності, аналізовані в процесі оцінки: бухгалтерський баланс, звіт про прибутки і збитки; додатки до них і деякі розшифровки. Процедура оцінки передбачає наступну послідовність кроків: визначення ринкової вартості всіх активів компанії; визначення величини зобов'язань компанії; розрахунок різниці між ринковою вартістю активів і зобов'язань. Таким чином базовою формулою є: Вартість підприємства = Активи - Зобов'язання (1) Щоб визначити власний капітал (вартість підприємства) ТОВ «Солодкий рай» розглянемо активи і зобов'язання підприємства В економічній літературі визначають три рівні платоспроможності підприємства, які оцінюють відповідно за допомогою трьох коефіцієнтів: грошової, розрахункової і ліквідної платоспроможності. Самим узагальнюючим показником платоспроможності підприємства є коефіцієнт ліквідної платоспроможності, в чисельнику якого відображаються всі оборотні кошти, а в знаменнику -позикові і власні джерела їх формування. Значення коефіцієнта ліквідної платоспроможності менше 1 свідчить про те, що підприємство має заборго ваність, що перевищує рівень його оборотних коштів. Інакше кажучи, воно є банкротом і може бути ліквідований, а його майно реалізовано. Таким чином, всі три коефіцієнти платоспроможності свідчать про те, що платоспромо жність підприємства помітно підвищилася і є реально забезпеченою. Підприємство відповідає параметрам, необхідним для здійснення з ним кредитних і інших фінансових взаємостосунків (табл. 3.8.). Підвищення рівня платоспроможності підприємства залежить перш за все від поліпшення результатів його виробничої і комерційної діяльності. Разом з тим надійний фінансовий стан визначається також раціональною організацією і використовуванням фінансових ресурсів. У зв'язку з цим в умовах ринкової економіки важливе значення мають не тільки оцінка активів і пасивів балансу, але і поглиблений щоденний аналіз стану і використовування господарських засобів. Такий аналіз проводиться за даними управлінського обліку. Коефіцієнт грошової платоспроможності на кінець періоду склав 0,70, що вище в порівнянні з початком цього періоду на 0,01 пункти, тобто платоспроможність збільшилася на 0,01 х 100 / 0,44 = 2,23%. Цей показник свідчить про те, що на звітну дату 70% короткострокових платіжних зобов'язань підприємство може погасити негайно (мал. 3.8.). Відсоток платоспроможності, що склалася на кінець періоду (70%), відображає високий рівень платоспроможності підприємства, якщо врахувати, що терміни погашення заборгованості наступають не одночасно, а рознесли в часі. Про задовільний рівень платоспроможності підприємства свідчать також коефіцієнт розрахункової платоспроможності, який на початок періоду складав 0,81, а на кінець - 0,93 тобто збільшився на 0,12 (рис.3.20.). Це свідчить про те, що якщо на покриття платіжних зобов'язань мобілізувати не тільки грошові кошти, але і засоби в розрахунках, готову продукцію, товари відвантажені, дебіторську заборгованість і інші реально реалізовувані активи, то на кінець періоду платіжні засоби на 93% покривали б платіжні зобов'яза ння. Це свідчить про позитивні зміни фінансового стану підприємства. Самим узагальнюючим показником платоспроможності підприємства є коефіцієнт ліквідної платоспроможності, в чисельнику якого відображаються всі оборотні кошти, а в знаменнику - позикові і власні джерела їх формування. Цей показник складав на початок періоду 0,93 тобто ліквідна вартість оборотних коштів була на 0,07 нижче за платіжні зобов'язання. На кінець звітного періоду ліквідна платоспроможність склала 1,1 тобто збільшилася на 0,17 (рис.3.21.). Це означає, що мобілізувавши всі оборотні кошти на звітну дату, підприєм ство може покрити платіжні зобов'язання на 110%. Значення коефіцієнта ліквідної платоспроможності більше 1 свідчить про те, що підприємство має заборгованість, що не перевищує рівень його оборотних коштів. Таким чином, всі три коефіцієнти платоспроможності свідчать про те, що платоспроможність підприємства знаходиться на належному рівні і є реально забезпеченою. Підприємство відповідає параметрам необхідним для здійсне -ння з ним кредитних і інших фінансових взаємостосунків.
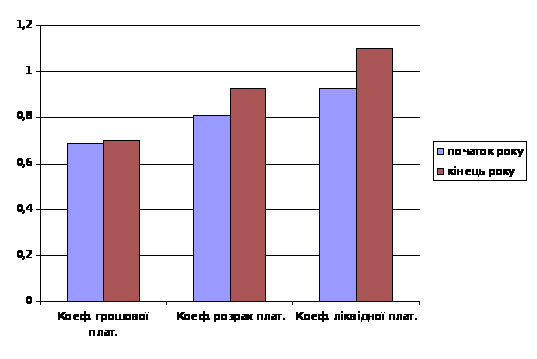
Рис. 3.21. Коефіцієнти платіжездатності на посаток та кінець року
3.1 Оцінка вартості підприємства за удосконаленою методикою
Перспективне фінансове планування визначає найважливіші показни-ки,пропорції та темпи розширенного відтворення,є основною формоюреалізації головних цілей підприємства.Перспективне планування вк-лючає розробку фінансової стратегії підприємства та прогнозування його фінансової діяльності. За умов ринкової економіки,самостійність підприємств,їхньої відпові-дальності за результати діяльності виникає обўєктивна необхідністьвизначення тенденцій розвитку фінансового стану та перспективних фінансових можливостей.На вирішення таких питаннь і спрямованофінансову стратегію підприємства.Розробка фінансової стратегії –це галузь фінансового планування.Як складова частина загальної стратегії економічного розвитку,вона має узгоджуватися з цілями та напрямками останньої.У свою чергу,фінансова стратегія справляє суттєвий вплив на загальну економічну стратегію підприємства.Зміна ситуації на макрорівні та на фінансовому ринку спричиняє коригування як фінансової так і загальної стратегії розвитку підприємства. Теорія фінансової стратегії,досліджуючи обўєктивні економічні законо-мірності ринкових відносин,розробляє форми та способи виживання й розвитку за нових умов.Фінансова стратегія включає методи та прак-тику формування фінансових ресурсів,їх планування та забезпеченняфінансової стійкості підприємства за ринкових умов господарювання.Фінансова стратегія охоплює всі форми фінансової діяльності підприємства :оптимізацію основних та оборотних засобів,формування та розподіл прибутку,грошові розрахунки та інвестиційну політику. Всебічно враховуючи фінансові можливості підприємств,обўєктивно оцінюючи характер зовнішних та внутришніх факторів,фінансова стра-тегія забезпечує відповідність фінансово-економічних можливостей підприємства умовам,які склалися на ринку товарів.Фінансова стратегія передбачає визначення довгострокових цілей фінансової діяльності та вибір найефективніших способів їх досягнення.Цілі фінансової старатегії мають підпорядковуватися загальній стратегії еконо-мічного розвитку та спрямовуватися на максимізацію прибутку та рин-кової вартості підприємства.За розробки фінансової стратегії слід ураховувати динаміку макроекономічних процесів,теденцій розвитку вітчизняних фінансових ринків,можливостей диверсифікації діяльності підприємства.На підставі фінансової стратегії визначається фінансова політика підприємства за основними напрямками фінансової діяльності: податкоа,цінова,амортизаційна, дивідендна,інвестиційна. У процесі розробки фінансової стратегії особлива увага приділяється виробництву конкурентноспроможної продукції,мобілізації внутришніх ресурсів,мак- симальному зниженню собівартості продукції,формуванню та розподілу прибутку,ефективному використанню капіталу підприємс- тва,тощо.Важ- ливе значення для формування фінансової стратегії має врахування факторів ризику.Фінансова стратегія розробляється з урахуванням ризику неплатежів,інфляційних коливань,фінансової кризи.В умовах ринку підприємства,організації,фірми зіткаються з різними фінансовими проблемами,тобто з цього зўявляється необхідність передбачення майбутнього стану підприємства,а це можливо тільки при використанні фінансової стратегії діяльності підприємства.Стратегія економічної організації –це сукупність її головних цілей та осн- овних засобів досягнення даних цілей.Розробляти стратегічні дії підприємства –це значить визначати загальний напрямок її діяльності.Стратегія –це не просто функція часу,а також функція напрямку.Вона включає в себе сукупність глобальних ідей розвитку підприємства.Відповідальність за розробку стратегії несе керівництво економічної організації.Сучасний темп збільшення обсягу знань настільки великий,що стратегічне планування –єдиний способ прогнозування майбутній можливостей.Воно забезпечує керівними огранами країни можливості розробки плану на тирвалий період.Стратегічне планування є також основою для прийняття рішень.Знання того,що необхідно досягти в майбутнему допомагає уточнити найбільш доцільні шляхи дій. Діяльність підприємства складається з багатьох взаємо-зв’язаних процесів. Це означає, що надзвичайно важливими є ефек-тивність і оптимальність кожного з них. Так, поряд з виробничими, збутовими, маркетинговими та іншими процесами надзвичайно великий вплив на ефективність діяльності виробничого підприємства справляє матеріально-технічне забезпечення (МТЗ) підприємства. Важко уявити собі процес виробництва без наявності необхідних для цього як предметів, так і засобів праці. Саме тому організація оптимального процесу матеріально-технічного постачання є одним з першорядних завдань, що потребують вирішення на сучасних виробничих підприємствах. Від правильної організації цього процесу прямо залежать результати виробництва, відповідність запланованих показників фактичним і загальна ефективність функціонування підприємства.
За результатами проведеної оцінки фінансового стану можна зробити висновок, що перед підприємством постала проблема виживання. Його фінансова політика вирішує короткострокові задачі, які дають позитивні результати лише сьогодні з можливим негативним ефектом у майбутньому, що багато у чому пояснюється відсутністю фінансової стратегії. Без системного підходу, без комплексного оздоровлення фінансової ситуації, яка має бути узгоджена з конкретними особливостями діяльності, конкретними змінами процесів у кожній функціональній ланці підприємства, засоби його оздоровлення нагадуватимуть лише тимчасову "косметичну" операцію. Найважливішу увагу в системі заходів, спрямованих на фінансову стабілізацію в умовах кризової ситуації, слід приділити етапу відновлення та зміцнення рівня фінансової сталості підприємства — запоруки усунення неплатоспроможності й фундаментальної основи фінансової стратегії на прискорення економічного зростання. Про поглиблення кризи свідчить той факт, що у 1997 р. 44% усіх господарських структур працювали збитково, у тому числі в промисловості — 42%. вони зазнали 3,5 млрд. грн. збитків. Загострення кризової ситуації почалося у 1993 р., коли збитковим було кожне дванадцяте підприємство. Ця тенденція тривала і в наступні роки: у 1994 р. — кожне дев'яте, у 1995 р. — кожне п'яте, у 1996 р. — кожне четверте. Рівень рентабельності у промисловості протягом 1997 р. зменшився з 9 до 6%. Кредиторська заборгованість зросла на 28,4%, у тому числі між підприємствами України на 27,5%, і в промисловості становила 46 млрд. грн.[13,стр.86].
ВИСНОВОК
З даної курсової роботи ми можемо зробити такі висновки:
1. Ми визначили поняття потенціалу, яке має не тільки важливе наукове, а й практичне значення, оскільки уявлення про його зміст визначає підхід до його оцінки вимірювання і управління. Також розглянули еволюцію наукового розуміння терміна „потенціал”, його класифікацію, загальні характеристики і структуру. Найбільш повне визначення потенціалу підприємства дав. Олексик „Потенціал підприємства – максимально можлива сукупність активних і пасивних, явних і прихованих альтернатив якісного розвитку соціально-економічної системи підприємства у певному середовищі господарювання з урахуванням ресурсних, структурно-функціональних, часових, соціокультурних та інших обмежень”.
2. Дослідили методичні та організаційно-економічні засади формування потенціалу. Визначили, що формування потенціалу підприємства – це процес ідентифікації та створення спектра підприємницьких можливостей, його структуризації та побудови певних організаційних форм задля стабільного розвитку та ефективного відтворення. Також розглянули властивості потенціалу підприємства.
3. Визначили, що конкурентоспроможність потенціалу підприємства – комплексна порівняльна характеристика, яка відображає рівень переважання сукупності показників оцінки можливостей підприємства, що визначають його успіх на певному ринку за певний проміжок часу стосовно сукупності аналогічних показників підприємств-конкурентів. Розглянули методи оцінки конкурентоспроможності підприємства.
4. Розглянули теоретичні основи оцінки потенціалу підприємства. Визначили, що оцінка вартості потенціалу підприємства – це упорядкований, цілеспрямований процес визначення в грошовому виразі вартості об'єкта з урахуванням потенційного і реального доходу, який має місце в певний проміжок часу за умов конкретного ринку. Дослідили принципи та основні етапи оцінки потенціалу підприємства.
5. Були досліджені методичні підходи до оцінки потенціалу підприємства. Визначили методологію визначення вартості потенціалу підприємства. Розглянули детально кожний з підходів. Витратний підхід базується на постулаті, що потенційний власник-користувач не погодиться витратити на формування та реалізацію власних внутрішніх чи зовнішніх можливостей більше, ніж вартість очікуваного фінансово-майнового результату. Порівняльний підхід базується на інформації про недавні ринкові угоди з аналогічними об'єктами та її використання як бази визначення вартості об'єкта оцінки. Результатний підхід базується на залежності вартості об'єкта оцінки від можливостей його ефективного використання. тобто можливих результатів.
6. Розглянули оцінку вартості земельних ділянок, будівель і споруд, зокрема теоретичні аспекти визнання земельних ділянок та інших об’єктів складовими потенціалу підприємства, особливості оцінки земельної ділянки, будівель і споруд, методичні основи оцінки вартості земельних ділянок, будівель і споруд. З’ясували, що оцінка вартості земельної ділянки, будівель, споруд визначається їхньою специфічністю, корисністю унікальністю, довговічністю, місцем розташування, та кількістю ринкових пропозицій.
7. Визначили об’єкти, цілі та особливості оцінки машин і обладнання. Дослідили класифікацію й ідентифікацію машин і обладнання, вплив зносу на вартість машин і обладнання, а також методичні особливості оцінки машин і обладнання. З’ясували, що уживаний у практиці господарювання термін «машини та обладнання» має широке значення і не обмежується тільки четвертою групою типової класифікації основних фондів, що використовується чинними системами бухгалтерського обліку та статистики. До складу машин та обладнання нерідко включають такі об'єкти, як транспортні засоби, окремі види інструмента та виробничо-господарського інвентарю, деякі передавальні пристрої.
8. Розглянули оцінку нематеріальних активів і виявили, що нематеріальні активи – принципово новий об'єкт фінансового обліку, що інтегрує в собі всі особливі види вкладення капіталу підприємства, а також характеризує його економічний потенціал і фінансову стабільність. Саме поняття «нематеріальний актив» трактується по-різному. В існуючих на сьогодні визначеннях під нематеріальним активом підприємства розуміють як умовну вартість об'єктів інтелектуальної власності, так і витрати на нематеріальні об'єкти. Були визначені основні ситуації, в яких облік та оцінка вартості нематеріальних активів просто необхідна, принципи та види оцінки нематеріальних активів.
9. Була розглянута оцінка трудового потенціалу, зокрема його роль та значення в економічних відносинах, методологія і види оцінки трудового потенціалу підприємства, а також основи управління трудовим потенціалом підприємства. З’ясували, що трудовий потенціал дещо відрізняється від таких понять як „трудові ресурси”, „персонал” і визначається як всі існуючі сьогодні та передбачувані трудові можливості, які визначаються чисельністю, віковою структурою, професійними, кваліфікаційними та іншими характеристиками персоналу підприємства.
10. Була досліджена оцінка вартості підприємства, зокрема особливості методів оцінки вартості підприємства. Визначили, щооцінка вартості підприємства – це акт чи процес формування умовиводу оцінювача та підрахунку вартості підприємства, цілісного майнового комплексу або пов'язаних з ним прав. Головна складність визначення ринкової вартості підприємства полягає у необхідності проведення системних розрахунків і узгодження таких основних складових: ринкової вартості всіх активів підприємства, ефективності розподілу та використання виробничих ресурсів, якості господарських процесів, ринкової позиції та конкурентоспроможності підприємства тощо. Також були розглянуті витратні, результатні і порівняльні підходи до оцінки вартості підприємства.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
Смирнов В.М., Рассказов С.В., Рассказова А.Н. Сравнение моделей менеджмента, основанных на управлении стоимостью компании // Материалы II Всероссийского симпозиума «Стратегическое планирование и развитие предприятий». Секция 2. — М.: ЦЭМИ РАН, 2007. — С. 108—110.
Evans M.H. Creating Value through Financial Management // Excellence in Financial Management. Course 8. — December 2008. — 27 p.
Уолш К. Ключевые показатели менеджмента. Как анализировать, сравнивать и контролировать данные, определяющие стоимость компании Дело,2008.
www.damodaran
www.valueline
Внутрішній економічний механізм підприємства: навч. посібник./ За редакцією М.Г.Грещака – К.:КНЕУ, 2006.
Голов С. Принципи і проблеми обліку ділової репутації фірми (гудвіл) // Бухгалтерський облік і аудит.— 2005.— №3.—С. 14—16.
Економіка виробничого підприємництва. Навчальний посібник./ За ред.