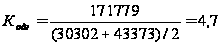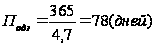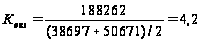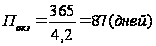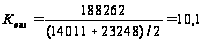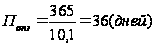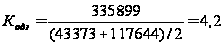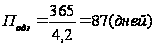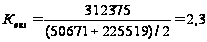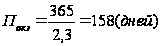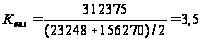Анализ деятельности топливно-энергетического комплекса
Холодная вода
Стоки
куб. м
куб. м
1,52
1,44
Примечание. При отсутствии горячей воды более 5 суток вводится понижающий коэффициент на холодную воду и стоки.
Тарифы на содержание жилищного фонда по видам услуг для населения представлены в таблицах 9, 10.
Таблица 9 – Тарифы на содержание жилищного фонда по видам услуг для населения
| Виды услуг | Начисление на | Тариф 100% | Тариф для населения |
| 1 Уборка лестничных клеток | кв. м | 0,57 | 0,57 |
| 2 Уборка придомовой территории | кв. м | 1,49 | 1,49 |
| 3 Общестроительные работы | кв. м | 0,87 | 0,87 |
| 4 Электромонтажные работы | кв. м | 0,76 | 0,76 |
| 5 Сантехнические работы | кв. м | 1,81 | 1,81 |
| 6 Уборка мусорокамер для проживающих в III гр. благоустройства | кв. м | 0,69 | 0,69 |
| 7 Услуги расчетно-кассового, паспортного обслуживания, прочие прямые договоры | кв. м | 0,68 | 0,68 |
Таблица 10 – Тарифы на содержание жилищного фонда
| Виды услуг | Начисление на | Тариф 100% | Тариф для населения |
|
1 Содержание жилья** 1 гр. – неблагоустроенное 2 гр. – благоустроенное * без уборки мест общего пользования * без уборки придомовой территории 3 гр. – благоустроенное без лифта, с мусоропроводом |
кв. м кв. м кв. м кв. м кв. м кв. м |
1,84 6,18 5,61 4,69 6,87 |
1,84 6,18 5,61 4,69 6,87 |
|
2 Лифт а) в муниципальном жилищном фонде б) в ЖСК – кондоминиум |
1 чел. 1 чел. |
30,00 30,00 |
30,00 30,00 |
| 3 Вывоз мусора | 1 чел. | 9,10 | 9,10 |
** Перечень мест общего пользования в жилых зданиях (для включения в тариф на содержание и капитальных ремонт жилья):
1 Крыши.
2 Чердачные помещения.
3 Технические подвалы.
4 Коридоры.
5 Лестницы и лестничные клетки.
6 Несущие конструкции.
7 Наружные части фасадов здания, балконов, козырьков, лоджий.
8 Оконные и балконные блоки.
9 Инженерное оборудование здания, предназначенное для обслуживания более 1 квартиры, включающее:
- лифты;
- водоотводящие устройства;
- системы водо-, тепло-, энергосбережения;
- канализацию;
- вентиляцию;
- оборудование общего пользования (сантехническое, инженерные соединения, светильники, выключатели);
- внутриквартирное оборудование, работа и состояние которого оказывает влияние на работу или состояние всего инженерного оборудования дома (стояки отопления, водоснабжения, канализации, полотенцесушители, радиаторы);
- придомовую территорию (в пределах границ, установленных техническим паспортом) с находящимся на ней оборудованием (включая придомовые туалеты и выгребные ямы) и малыми архитектурными формами.
Примечание. К тарифам на содержание жилфонда 2 и 3 групп благоустройства применяются следующие коэффициенты:
1 На капитальность стен:
- 1,06 для кирпичных и панельных домов;
- 1,0 для шлакоблочных и смешанных домов;
- 0,9 для деревянных домов.
2 По физическому износу зданий:
- 0,9 при износе свыше 70%.
Тарифы на коммунальные услуги для населения представлены в таблицах 11, 12.
Таблица 11 – Тарифы на коммунальные услуги для населения
| Виды услуг | Начисление на | Тариф 100% | Тариф для населения |
|
1 Горячее водоснабжение 1.1 В жилых домах квартирного типа, а также Озерная, 32, кв. 1-4, Озерная, 37, кв. 1, 3 Озерная, 38, кв. 1, 5, 7 Озерная, 38а, кв. 1, 2 Озерная, 39, кв. 1-4, Озерная, 40, кв. 1-27, Озерная, 41, кв. 1-6, Озерная, 43, кв. 3, 4, 6 1.2 В общежитиях с общими кухнями и общими душевыми, а также Озерная, 32/общ., Озерная, 32а/общ., Озерная, 43, кв. 1, Озерная, 43, кв. 5 1.3 В общежитиях с общими кухнями и блоками душевых, в коммунальных квартирах, а также Озерная, 37, кв. 2, 4, Озерная, 38, кв. 2, 3, 4, 6, 8, 9, Озерная, 43, кв. 2 |
1 чел. 1 чел. 1 чел. |
92,95 48,99 73,69 |
92,95 48,99 73,69 |
|
2 Холодное водоснабжение 2.1 Жилые дома квартирного типа; жилые дома с водопроводом, центральной канализацией и водонагревателями, а также Озерная, 32, кв. 1-4, Озерная, 37, кв. 1, 3 Озерная, 38, кв. 1, 5, 7 Озерная, 38а, кв. 1, 2 Озерная, 39, кв. 1-4, Озерная, 40, кв. 1-27, Озерная, 41, кв. 1-6, Озерная, 43, кв. 3, 4, 6 2.2 В жилых домах с водопроводом, центральным горячим водоснабжением (от «УЭиВ» СО РАН и МУ УК ЖКХ) и центральной канализацией 2.3 В общежитиях с общими кухнями и общими душевыми, а также Озерная, 32/общ., Озерная, 32а/общ., Озерная, 43, кв. 1, Озерная, 43, кв. 5 |
1 чел. 1 чел. 1 чел. |
65,18 37,63 26,21 |
65,18 37,63 26,21 |
| 2.4 В жилых домах с водопроводом, канализацией (выгребом), с туалетами, с ваннами, оборудованными водонагревателями |
1 чел. |
26,21 |
26,21 |
|
2.5 В общежитиях с общими кухнями и блоками душевых, в коммунальных квартирах, а также Озерная, 37, кв. 2, 4, Озерная, 38, кв. 2, 3, 4, 6, 8, 9, Озерная, 43, кв. 2 2.6 В жилых домах с водопроводом и канализацией, без ванн 2.7 Озерная, 38, кв. 10 2.8 В жилых домах с водопроводом и канализацией (выгребом), без туалета 2.9 Из уличных колонок |
1 чел. 1 чел. 1 чел. 1 чел. 1 чел. |
41,66 26,88 10,21 10,08 6,05 |
41,66 26,88 10,21 10,08 6,05 |
|
3 Стоки 3.1 Жилые дома квартирного типа, жилые дома с водопроводом, центральной канализацией и водонагревателями, а также Озерная, 32, кв. 1-4, Озерная, 37, кв. 1, 3 Озерная, 38, кв. 1, 5, 7 Озерная, 38а, кв. 1, 2 Озерная, 39, кв. 1-4, Озерная, 40, кв. 1-27, Озерная, 41, кв. 1-6, Озерная, 43, кв. 3, 4, 6 3.2 В жилых домах с водопроводом, центральным горячим водоснабжением (от «УЭиВ СО РАН и МУ УК ЖКХ) и центральной канализацией |
1 чел. 1 чел. |
57,85 57,85 |
57,85 57,85 |
|
3.3 В общежитиях в общими кухнями и общими душевыми, а также Озерная, 32/общ., Озерная, 32а/общ., Озерная, 43, кв. 1, Озерная, 43, кв. 5 3.4 В общежитиях с общими кухнями и блоками душевых, в коммунальных квартирах, а также Озерная, 37, кв. 2, 4, Озерная, 38, кв. 2, 3, 4, 6, 8, 9, Озерная, 43, кв. 2 3.5 В жилых домах с водопроводом и канализацией, без ванн 3.6 Озерная, 38, кв. 10 |
1 чел. 1 чел. 1 чел. 1 чел. |
23,01 36,70 23,64 8,96 |
23,01 36,70 23,64 8,96 |
| 4 Полив (через сети МУ УК ЖКХ) | 1 сотка | 45,02 | 45,02 |
| 5 Содержание домашнего скота | 1 гол. | 12,30 | 12,30 |
| 6 Затраты на эксплуатацию и содержание инженерных сетей и оборудования |
1 кв. м общей площади |
1,33 | 1,33 |
| 7 Затраты на эксплуатацию и содержание водосетей | 1 чел. | 12,74 | 12,74 |
| 8 Затраты на эксплуатацию с содержанием канализационных сетей | 1 чел. | 12,97 | 12,97 |
Таблица 12 – Тарифы на коммунальные услуги для граждан, имеющих приборы учета
| Вид услуг | Ед. изм. | Установленный тариф, руб., 100% | Тариф для населения |
|
1 Теплоэнергия 2 Вода 3 Стоки |
Гкал м3 м3 |
418,71 6,72 6,22 |
418,71 6,72 6,22 |
Примечание. Оплата за обслуживание и ремонт инженерных сетей и оборудования взимается дополнительно, в соответствии с п.п. 6, 7, 8.
Нормативы и тарифы на отопление для населения города представлены в таблице 13.
Таблица 13 – Нормативы и тарифы на отопление для населения
| Виды услуг | Начисление на | Норматив потребления (Гкал) | Тариф 100%, руб. | Тариф для населения, руб. |
|
Отопление в том числе равномерно по месяцам |
1 кв. м общей площади |
0,2486 0,0207 |
104,09 8,67 |
104,09 8,67 |
Примечание. К тарифу на отопление применяются следующие коэффициенты: 1,1 – при высоте помещения более 2,7 метра.
2.3 Анализ объемов отпущенных энергоресурсов предприятиями-производителями г.Бердска
В таблице 14 приведен расчет средневзвешенной цены стоимости 1Гкал тепла.
Таблица 14 – Расчет средневзвешенной величины стоимости 1 Гкал
| Предприятия-производители энергоресурсов | Цена без НДС, руб. | Цена с НДС, руб. | Количество отпущенного тепла, Гкал | Сумма, тыс. руб. |
| ООО «Вега-Центр» | 334,90 | 395,18 | 197480,83 | 78040,5 |
| ООО «ПСХ «Энергия» | 334,30 | 394,50 | 113618,03 | 44822,3 |
| ООО «БЭМЗ» | 380,50 | 448,99 | 192411,5 | 86390,8 |
| ГУП «УЭВ СО РАН» | 399,70 | 471,65 | 19879,46 | 9376,1 |
| ООО «ЭнергоТэкс» | 473,00 | 558,14 | 3719,1 | 2075,8 |
| ИТОГО по городу: | 527108,92 | 220705,5 | ||
| Средневзвешенная цена 418, 71 | ||||
Количество отпущенного тепла и стоимости услуг представлены в таблице 15.
Таблица 15 – Количество отпущенного тепла и стоимость услуг
| Предприятия-производители энергоресурсов | Количество отпущенного тепла |
Общая стоимость произведенных услуг, т.ч. НДС |
||
| Гкал | Удельный вес, % | Тыс. руб. | Удельный вес, % | |
| ООО «Вега-Центр» | 197480,83 | 37,5 | 78040,5 | 35,4 |
| ООО «ПСХ «Энергия» | 113618,03 | 21,6 | 44822,3 | 20,3 |
| ООО «БЭМЗ» | 192411,5 | 36,5 | 86390,8 | 39,2 |
| ГУП «УЭВ СО РАН» | 19879,46 | 3,7 | 9376,1 | 4,2 |
| ООО «ЭнергоТэкс» | 3719,1 | 0,7 | 2075,8 | 0,9 |
| ИТОГО | 527108,92 | 100 | 220705,5 | 100 |
Объемы отпущенных энергоресурсов предприятиями-производителями представлены на рисунке 3.
Пропорции стоимости отпущенных энергоресурсов предприятиями- производителями представлены на рисунке 4.
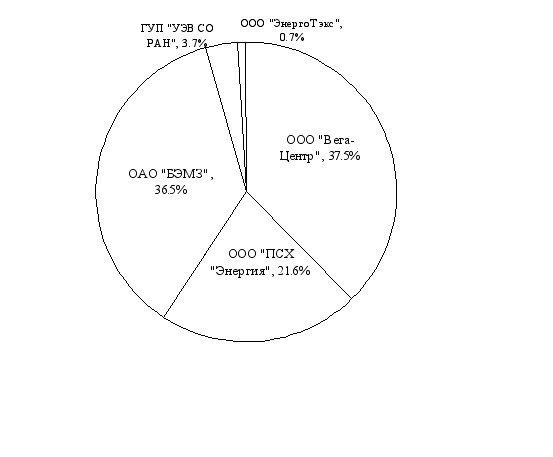
Рисунок 3 – Объемы отпущенных энергоресурсов предприятиями-производителями
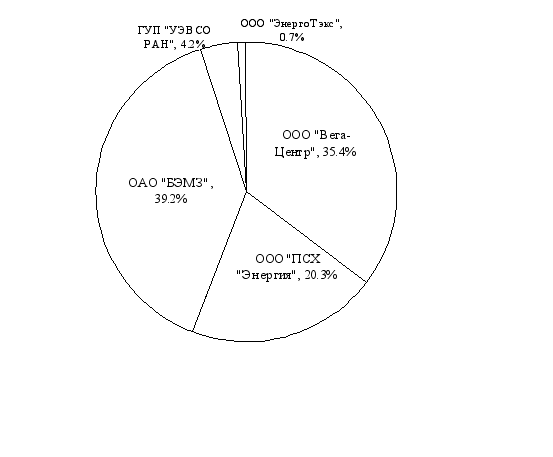
Рисунок 4 – Пропорции стоимости отпущенных энергоресурсов предприятиями-производителями
2.4 Финансовый анализ ООО «ПСХ «Энергия»
Одним из направлений комплексного экономического анализа хозяйственной деятельности предприятия является анализ его финансового состояния. Анализ производится в несколько этапов:
Предварительное изучение бухгалтерской отчетности, анализ структуры и динамики имущества и капитала предприятия.
Определение степени ликвидности баланса и платежеспособности.
Выявление уровня финансовой устойчивости.
Определение оборачиваемости имущества и капитала.
Углубленный анализ имущества и капитала предприятия в разрезе его отдельных видов, сроков погашения задолженностей, эффективности привлечения заемного капитала.
Инвестиционная привлекательность – экономическая категория, характеризующаяся эффективностью использования имущества предприятия, его платежеспособностью, устойчивостью финансового состояния, его способностью к саморазвитию на базе повышения доходности капитала, технико-экономического уровня производства, качества и конкурентоспособности продукции.
Для оценки уровня инвестиционной привлекательности предприятия необходимо выявить:
достигнутый уровень эффективности использования имущества предприятия и рентабельности продукции, а также соответствие этого уровня их нормальным значениям;
степень финансовой устойчивости предприятия и соответствие этого уровня нормативным значениям;
платежеспособность предприятия и ликвидность его баланса, а также соответствие показателей платежеспособности и ликвидности баланса их нормативным значениям;
качество продукции, а конкурентоспособность, технико-экономический уровень производства и способность предприятия к саморазвитию на базе инновационной стратегии.
Следует отметить, что инвестиционная привлекательность гарантируется надежностью финансового состояния и имеет с ним много общего.
Экономический анализ выступает инструментом для разработки управленческих решений, направленных на улучшение инвестиционной привлекательности и финансового состояния предприятия, способом построения прогнозного баланса, а также используется для оценки профессионального мастерства и деловых качеств руководителей предприятия, финансовых служб и специалистов.
Пользователей результатов анализа инвестиционной привлекательности и финансового состояния предприятия можно разделить на внутренних и внешних.
К внутренним пользователям относятся: руководство предприятия, его персонал и собственники (учредители и акционеры); внештатным – партнеры по бизнесу (поставщики и покупатели), инвесторы, кредиторы и государственные структуры (например, территориальные налоговые органы, министерства по налогам и сборам, органы статистического наблюдения). Внешние пользователи опираются только на данные официальной бухгалтерской отчетности, отдельным категориям внутренних пользователей (руководству предприятия, учредителям) доступны все данные оперативного, статистического и бухгалтерского учета, включая первичные документы.
В экономической практике внутренний и внешний анализ зачастую осуществляются параллельно и пересекаются, но стоит провести имеющиеся между ними различия. Внутренний анализ проводится финансово-экономическими службами предприятия, аудиторами и консультантами, его результаты используются для планирования, контроля и прогнозирования финансового состояния данного предприятия. Его цель заключается в установлении запланированного поступления денежных средств, рационального расходования средств на производственные нужды, размещение собственных и заемных средств таким образом, чтобы обеспечить нормальное функционирование предприятия, ускорить оборачиваемость средств, максимизировать величину прибыли от продаж, исключить банкротство.
Внешний анализ осуществляется инвесторами, поставщиками материально-технических и финансовых ресурсов, контролирующими органами на основе публикуемой официальной бухгалтерской отчетности. Целью внешнего анализа является установление возможностей выгодного вложения средств, исключения потерь, максимизации прибыли.
Основное различие между внешним и внутренним анализом инвестиционной привлекательности и финансового состояния заключается в разнообразии целей и задач, решаемых различными субъектами анализа. Процесс проведения анализа инвестиционной привлекательности и финансового состояния зависит от поставленной цели. Он может использоваться для предварительной проверки при выборе направления инвестирования, рассмотрении вариантов слияния предприятий, оценке деятельности руководства предприятия, прогнозирования финансовых результатов, влияния проблем управления производственной деятельностью и т.д. Различие целей определяет и специфику задач, решаемых и важнейшими группами пользователей информации о финансовом положении предприятия.
Различная интерпретация средств и приемов анализа инвестиционной привлекательности и финансового состояния и относительно небольшого круга показателей обеспечивает различных субъектов анализа необходимой информацией для принятия обоснованных решений, соответствующих поставленным целям.
2.4.1 Анализ структуры и динамики имущества и капитала предприятия
Анализ структуры и динамики имущества и капитала предприятия проведен на основе бухгалтерского баланса ПСХ «Энергия» и представлен в таблице 16.
Таблица 16 – Бухгалтерский баланс ООО «ПСХ «Энергия», тыс.руб.
| Актив | на 01.01.2007г. | на 01.01.2008г. | на 01.01.2009г. |
|
I Внеоборотные активы Нематериальные активы Основные средства Незавершенное строительство |
- 18045 3324 |
- 18688 34230 |
6 37973 1404 |
| Итого по разделу I | 21369 | 52917 | 39383 |
|
II Оборотные активы Запасы, в том числе: - сырье, материалы и др. ценности - готовая продукция и товары для перепродажи - расходы будущих периодов Налог на добавленную стоимость по приобретенным материальным ценностям Краткосрочная дебиторская задолженность в том числе: покупатели и заказчики Кратковременные финансовые вложения Денежные средства |
14011 12945 735 331 2532 30302 16527 2675 73 |
23248 21539 - 1709 8796 43373 40282 - 153 |
156270 140375 - 15895 3465 117644 110114 2 2586 |
| Итого по разделу II | 49593 | 75570 | 179967 |
| Валюта баланса | 70962 | 128487 | 319350 |
| Пассив | на 01.01.2007г. | на 01.01.2008г. | на 01.01.2009г. |
|
III Капитал и резервы Уставный капитал Нераспределенная прибыль (непокрытый убыток) |
34249 (14983) |
45000 (35166) |
45000 (23155) |
| Итого по разделу III | 19266 | 9834 | 21845 |
|
IV Долгосрочные обязательства Займы и кредиты |
- |
18000 |
- |
|
V Краткосрочные обязательства Займы и кредиты Кредиторская задолженность в том числе: - поставщики и подрядчики - задолженность перед персоналом организации - задолженность перед государственными внебюджетными фондами - задолженность по налогам и сборам - прочие кредиторы |
51696 12999 38697 21959 1482 529 1184 13544 |
100653 49982 50671 29044 3443 2209 2280 13695 |
297505 71986 225519 197198 3763 3486 4819 16254 |
| Валюта баланса | 40962 | 128487 | 319350 |
При предварительном просмотре актива бухгалтерского баланса можно отметить положительную динамику – рост имущества ООО «ПСХ «Энергия», это свидетельствует о его развитии, в то же время предприятие убыточно.
При предварительном просмотре пассива бухгалтерского баланса можно отметить, что собственные средства предприятия изменились незначительно. Произошел рост краткосрочных обязательств.
Анализ структуры имущества по агрегированному балансу ООО «ПСХ «Энергия» представлен в таблице 17.
Таблица 17 – Анализ структуры имущества по агрегированному балансу ООО «ПСХ «Энергия»
| Статьи актива баланса | на 01.10.2007г. | на 01.01.2008г. | на 01.01.2009г. | |||
| тыс. руб. | удельный вес, % | тыс. руб. | удельный вес, % | тыс. руб. | удельный вес, % | |
|
I Внеоборотные активы II Оборотные активы, в том числе Запасы, в т.ч. НДС Краткосрочная дебиторская задолженность Денежные средства, в т.ч. краткосрочные финансовые вложения |
21369 49593 16543 30302 2748 |
30,1 69,9 23,3 42,7 3,9 |
52917 75570 32044 43373 153 |
41,2 58,8 24,9 33,7 0,2 |
39383 279967 159735 117644 2588 |
12,3 87,7 50,0 36,8 0,9 |
| Итого имущество ООО «ПСХ «Энергия» | 70962 | 100 | 128487 | 100 | 319350 | 100 |
Прослеживается рост оборотных активов в структуре имущества предприятия за счет увеличения запасов. Отрицательная динамика – рост краткосрочной дебиторской задолженности.
Анализ изменения капитала ООО «ПСХ «Энергия» по агрегированному балансу представлен в таблице 18.
Таблица 18 – Анализ изменения капитала ООО «ПСХ «Энергия» по агрегированному балансу
| Пассив баланса | на 01.10.2007г. | на 01.01.2008г. | на 01.01.2009г. | |||
| тыс. руб. | удельный вес, % | тыс. руб. | удельный вес, % | тыс. руб. | удельный вес, % | |
|
Капитал и резервы (собственные средства) Долгосрочные обязательства Краткосрочные обязательства |
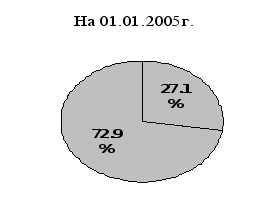
19266 - 51696 |
27,1 - 72,9 |
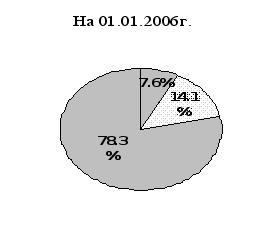
9834 18000 100653 |
7,6 14,1 78,3 |
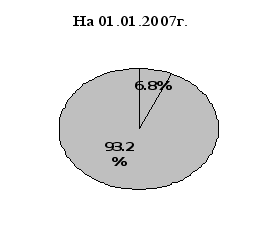
21845 - 297505 |
6,8 - 93,2 |
|
ИТОГО источники формирования имущества предприятия |
70962 | 100 | 128487 | 100 | 319350 | 100 |
Структура источников формирования имущества предприятия представлена на рисунке 5.
На 01.01.2007 На 01.01.2008 На 01.01.2009
 капитал
и резервы
(собственные
средства)
долгосрочные
обязательства
краткосрочные
обязательства
Рисунок 5 – Структура источников формирования имущества предприятия
2.4.2 Анализ степени ликвидности баланса и платежеспособности предприятия
Одним из важнейших критериев финансового состояния предприятия является его платежеспособность. При анализе финансового состояния различают долгосрочную и текущую платежеспособность. Под долгосрочной платежеспособностью понимается способность предприятия рассчитаться по своим долгосрочным обязательствам.
Способность предприятия платить по своим краткосрочным обязательствам принято называть ликвидностью (текущей платежеспособностью). Иначе говоря, предприятие считается ликвидным, когда оно в состоянии выполнить свои краткосрочные обязательства.
В финансовом анализе имеются две концепции ликвидности:
1) под краткосрочной ликвидностью (до 1 года) понимается способность предприятия оплатить свои краткосрочные обязательства. В этом случае ликвидность близка по своему содержанию к платежеспособности, но при этом используются различные показатели;
2) под ликвидностью понимается готовность и скорость, с которой текущие активы могут быть превращены в денежные средства. При этом подходе необходимо учитывать степень обесценивания активов, происходящую в результате их ускоренной реализации.
При анализе ликвидности предприятия следует учитывать, что внеоборотные активы (основной капитал) в большинстве случаев не могут быть источником погашения текущей задолженности в силу их функционального назначения в производственном процессе и затруднительности их срочной реализации. Поэтому они не включаются в состав активов при расчете показателей ликвидности.
В зависимости от степени ликвидности, активы предприятия подразделяются на следующие группы:
Наиболее ликвидные активы (А1), представляющие собой суммы по всем статьям денежных средств и краткосрочные финансовые вложения (ценные бумаги). Наиболее ликвидные активы могут быть использованы для погашения текущих обязательств немедленно.
Быстрореализуемые активы (А2), представляющие собой краткосрочную дебиторскую задолженность и прочие активы. Для обращения этих активов в наличные денежные средства требуется определенное время. Ликвидность этих активов различна в зависимости от различных факторов (платежеспособности плательщиков, условий предоставления кредитов покупателям и др.).
Медленно реализуемые активы (А3) представляют собой запасы, долгосрочную дебиторскую задолженность, НДС по приобретенным ценностям. Запасы готовой продукции могут быть проданы только после того, как найден покупатель. Запасы до их продажи могут потребовать дополнительной обработки. Из суммы НДС желательно исключить суммы возмещения из прибыли предприятия. Расходы будущих периодов в данную группу не входят.
Труднореализуемые активы (А4) представляют собой внеоборотные активы. Они предназначены для использования в хозяйственной детальности предприятия в течение продолжительного периода. Их обращение в денежные средства встречает серьезные трудности.
Первые три группы активов относятся к текущим активам, так как могут постоянно меняться в течение текущего хозяйственного периода. Они более ликвидны, чем активы, входящие в четвертую группу.
В целях анализа зависимости от возрастания сроков погашения обязательств, пассивы группируются во взаимосвязи с соответствующими группами актива следующим образом.
1 Наиболее срочные обязательства (П1) включают в себя кредиторскую задолженность, расчеты по дивидендам, прочие краткосрочные обязательства, ссуды непогашенные в срок.
2 Краткосрочные пассивы (П2) представляют собой краткосрочные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев.
3 Долгосрочные пассивы (П3) – долгосрочные кредиты и прочие долгосрочные обязательства.
4 Постоянные пассивы (П4) – собственные средства, не вошедшие в предыдущие группы: доходы будущих периодов, фонды потребления и резервы предстоящих расходов и платежей.
Сумма долгосрочных и краткосрочных обязательств предприятия представляет собой его внешние обязательства. Для определения степени ликвидности баланса сопоставляются части актива баланса, реализуемые к определенному сроку, с частями пассива, которые к этому сроку должны быть оплачены (см. таблицы 19-21).
Таблица 19 – Группировка актива баланса по степени ликвидности, а пассива – по степени срочности на 01.01.2007г.
| Группа | Актив |
Сумма, тыс. руб. |
Группа | Пассив | Сумма, тыс. руб. |
| А1 | Наиболее ликвидные активы | 2748 | П1 | Наиболее срочные обязательства | 38697 |
| А2 | Быстро реализуемые активы | 30302 | П2 | Краткосрочные пассивы | 12999 |
| А3 | Медленно реализуемые активы | 16543 | П3 | Долгосрочные пассивы | - |
| А4 | Трудно реализуемые активы | 21369 | П4 | Собственные средства | 19266 |
| ИТОГО АКТИВОВ | 70962 | ИТОГО ПАССИВОВ | 70962 |
А1 < П1, баланс не является абсолютно ликвидным.
А1 + А2 < П1, баланс не имеет нормальный уровень ликвидности.
А1 + А2 + А3 > П1, следует вывод, что ООО «ПСХ «Энергия» имеет минимальную финансовую устойчивость.
Таблица 20 – Группировка актива баланса по степени ликвидности, а пассива – по степени срочности на 01.01.2008г.
| Группа | Актив |
Сумма, тыс. руб. |
Группа | Пассив | Сумма, тыс. руб. |
| А1 | Наиболее ликвидные активы | 153 | П1 | Наиболее срочные обязательства | 50671 |
| А2 | Быстро реализуемые активы | 43373 | П2 | Краткосрочные пассивы | 49982 |
| А3 | Медленно реализуемые активы | 32044 | П3 | Долгосрочные пассивы | 18000 |
| А4 | Трудно реализуемые активы | 52917 | П4 | Собственные средства | 9864 |
| ИТОГО АКТИВОВ | 128487 | ИТОГО ПАССИВОВ | 128487 |
А1 < П1, баланс не является абсолютно ликвидным.
А1 + А2 < П1, баланс не имеет нормальный уровень ликвидности.
А1 + А2 + А3 > П1, следует вывод, что ООО «ПСХ «Энергия» имеет минимальную финансовую устойчивость.
Таблица 21 – Группировка актива баланса по степени ликвидности, пассива – по степени срочности на 01.01.2009г.
| Группа | Актив |
Сумма, тыс. руб. |
Группа | Пассив | Сумма, тыс. руб. |
| А1 | Наиболее ликвидные активы | 2588 | П1 | Наиболее срочные обязательства | 225519 |
| А2 | Быстро реализуемые активы | 117644 | П2 | Краткосрочные пассивы | 71986 |
| А3 | Медленно реализуемые активы | 159735 | П3 | Долгосрочные пассивы | - |
| А4 | Трудно реализуемые активы | 39383 | П4 | Собственные средства | 21845 |
| ИТОГО АКТИВОВ | 319350 | ИТОГО ПАССИВОВ | 319350 |
А1 < П1, значит баланс не является абсолютно ликвидным, следовательно предприятие в текущем периоде имеет низкую платежеспособность.
А1 + А2 < П1, значит баланс не имеет нормальную финансовую устойчивость.
А1 + А2 + А3 > П1, следует вывод, что ООО «ПСХ «Энергия» имеет минимальную финансовую устойчивость.
Вывод: ООО «ПСХ «Энергия» на протяжении трех лет имеет минимальный уровень финансовой устойчивости, и низкий уровень платежеспособности.
Произведем расчет коэффициента платежеспособности по формуле (1):
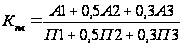 ;
(1)
нормативное значение Кпл > 1.
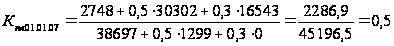 ;
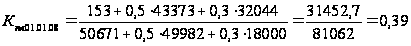 ;
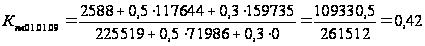 .
Фактические коэффициенты, полученные при расчете за три года, ниже нормативного, значит предприятие не платежеспособно.
Произведем расчет показателей ликвидности: абсолютной, срочной (критической оценки), текущей.
Коэффициент абсолютной ликвидности (Кал), который показывает возможность немедленного или быстрого погашения обязательств перед кредиторами. Этот показатель вызывает наибольший интерес у поставщиков.
Коэффициент срочной ликвидности. При его расчете используют наиболее ликвидные активы. При этом предполагается, что дебиторская задолженность имеет более высокую ликвидность, чем запасы и прочие активы. При расчете коэффициента срочной ликвидности с краткосрочной задолженностью сопоставляются денежные средства, краткосрочные финансовые вложения и дебиторская задолженность.
Коэффициент текущей ликвидности или коэффициент покрытия рассчитывается как отношение текущих активов и текущих пассивов (см. таблицу 22).
Таблица 22 – Расчет показателей ликвидности
| Значение | Коэффициент абсолютной ликвидности | Коэффициент срочной ликвидности | Коэффициент текущей ликвидности |
| Формула расчета |
|
|
|
| Нормативное значение | 0,1 ч 0,7 | желательно 1 | 1,5 ч 2 |
|
Расчет на 01.01.07 |
|
|
|
|
Расчет на 01.01.08 |
|
|
|
|
Расчет на 01.01.09 |
|
|
|


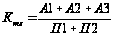
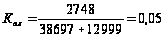
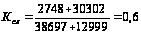
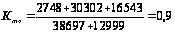
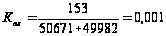
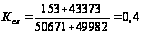
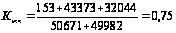
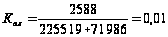
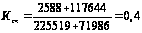
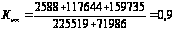
Вывод: расчет показателей ликвидности показал, что фактические расчетные значения ниже нормативных. От 75-90% текущих обязательств можно погасить, если изъять все имущество из оборота, а их оставшуюся часть гасить за счет реализации внеоборотных активов.
Произведем расчет чистого оборотного капитала (ЧОК). Он служит мерой оценки ликвидности и инвестиционной привлекательности, рассчитывается как разница между текущими активами и текущими пассивами. Чистый оборотный капитал – это часть оборотных средств предприятия, созданного за счет инвестированного капитала.
ЧОКна 01.01.07 = (30302+16543+2748) - (38697+12999) = -2103 (руб.);
ЧОКна 01.01.08 = (32044+43373+153) - (50671+49982) = -25083 (руб.);
ЧОКна 01.01.09 = (2588+117644+159735) - (225519+71986) = -17538 (руб.).
Чистый оборотный капитал имеет отрицательное значение. Сумма оборотного капитала предприятия сформирована за счет краткосрочных обязательств. Этот факт свидетельствует о низкой финансовой устойчивости и инвестиционной непривлекательности. В качестве рекомендаций: привлечение заемных средств на длительный период. Долгосрочные займы приравниваются к собственным средствам, и длительное время работают с ними в хозяйственном процессе, т.е. больше отдача, образуют, так называемый, инвестированный капитал.
2.4.3 Анализ деловой активности
Финансовое положение предприятия, его ликвидность и платежеспособность во многом зависят от скорости оборачиваемости средств, вложенных в активы предприятия и от рентабельности его деятельности [13].
Текущее расходование средств и их поступление не совпадают во времени, что приводит к возникновению у предприятия потребности в увеличении или сокращении финансирования для поддержания платежеспособности. Потребность в дополнительном финансировании возникает при низкой оборачиваемости средств или при ее замедлении. Рациональное управление текущими активами дает возможность предприятию повышать уровень ликвидности.
Пополнение потребности в дополнительном оборотном капитале за счет заемных источников финансирования имеет ограничение (предприятие не всегда может получить кредит или ставка процента делает получение кредита невыгодным). Пополнять дополнительную потребность в оборотном капитале за счет собственных источников может только в пределах заработанной прибыли. Таким образом, удовлетворить дополнительную потребность в оборотном капитале предприятие может только эффективно управляя текущими активами.
Коэффициент оборачиваемости дебиторской задолженностью (2):
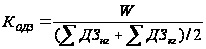 ,
(2)
где W – выручки без НДС, тыс. руб.;
(ΣДЗнг + ΣДЗкг)/2 – сумма дебиторской задолженности в среднегодовом выражении, тыс. руб.
Период оборота дебиторской задолженности, дни (3):
 .
(3)
Коэффициент оборачиваемости кредиторской задолженностью (4):
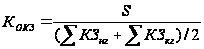 ,
(4)
где S – себестоимость реализованной продукции, тыс. руб.;
(ΣКЗнг + ΣКЗкг)/2 – сумма кредиторской задолженности в среднегодовом выражении, тыс. руб.
Период оборота кредиторской задолженности, дни (5):
 .
(5)
Коэффициент оборачиваемости производственных запасов (6):
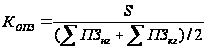 ,
(6)
где (ΣПЗнг + ΣПЗкг)/2 – сумма производственных запасов в среднегодовом исчислении, тыс. руб.
Период оборота производственных запасов, дни (7):
 .
(7)
Сведем эти данные в таблицу 23.
Таблица 23 – Расчет коэффициентов деловой активности
| Коэффициент и период оборота дебиторской задолженности | Коэффициент и период оборота кредиторской задолженности | Коэффициент и период оборота производственных запасов |
| 2007г. | ||
|
|
|
|
| 2008г. | ||
|
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |