Модель IS-LM як теорія сукупного попиту у закритій економіці
План
Вступ
Товарний ринок і крива IS
Грошовий ринок і крива LM
Фіскальна і монетарна політика в моделі IS-LM
Ефективність фіскальної і монетарної політики на основі моделі IS-LM
Висновки
Вступ
Стабілізаційна політика держави, в основі якої лежить фіскальна та монетарна політика, спирається на певні макроекономічні моделі. Однією з таких моделей, що широко застосовуваною для обґрунтування стабілізаційної політики, є модель IS–LM. Уперше її було наведено у статті Д. Хікса (1937), яка стала основним тлумаченням кейнсіанської теорії сукупного попиту.1 Згідно з абревіатурою моделі її складовими є крива IS і крива LM. При цьому абревіатура IS формується на базі перших літер англійських слів investment (інвестиції) і save (заощадження), а абревіатура LM — перших літер англійських слів liquidity (ліквідність) і money (гроші).
Модель IS–LM порівняно з моделлю AD–AS має дві особливості. По-перше, вона пристосована для короткострокового періоду, в межах якого припускається, що всі ціни є стабільними, тобто не реагують на зміни сукупного попиту. Тому реальні змінні збігаються з номінальними, зокрема і = r, Y = YР. По-друге, в умовах змішаної закритої економіки, що розглядається, ця модель відображує взаємодію між двома ринками: товарним і грошовим. На товарний ринок впливає фіскальна політика, на грошовий — монетарна. За цих умов модель IS–LM стає засобом для пояснення результатів впливу фіскальної і монетарної політики на економіку в короткостроковому періоді.
1. Товарний ринок і крива IS
Крива IS відображує всі можливі зв’язки (комбінації) між процентною ставкою (r) та доходом (Y), за яких забезпечується рівновага на товарному ринку, тобто тотожність між величиною запланованих сукупних витрат (сукупним попитом) і доходом. У системі цих зв’язків процентна ставка є незалежною змінною, а дохід — залежною. Отже, крива IS має дати відповідь на питання, як зміна рівня процентної ставки впливає на зміну рівня доходу.
У пошуку відповіді на це питання слід враховувати, що між процентною ставкою і доходом не існує безпосереднього зв’язку. Але крива IS здатна пов’язувати їх між собою опосередковано через інвестиції, які, з одного боку, залежать від процентної ставки, з іншого — впливають на дохiд. Тому криву IS можна побудувати лише на основі синтезу двох графіків: інвестиційна функція та «кейнсіанській хрест» (див. рис. 14.1).
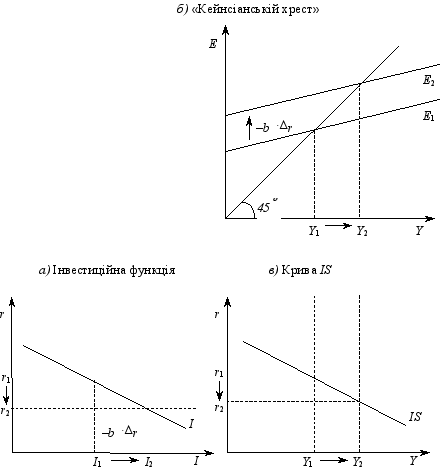
Рис. 14.1. Побудова кривої IS
На рис. 14.1 наведено три графіки. Так, рис. 14.1а — це графік інвестиційної функції, згідно з якою інвестиції є оберненою функцією від процентної ставки. На ньому процентна ставка зменшилася від r1 до r2. Внаслідок цього величина інвестицій збільшується від І1 до І2 за формулою DI=–bЧDr. Зростання інвестицій збільшує сукупні витрати. Тому на рис. 14.1б крива запланованих витрат переміщується вгору від положення E1 в положення E2. Це, в свою чергу, збільшує рівень доходу від Y1 до Y2 за формулою DI=–bЧDrЧme.
Отже, між процентною ставкою і доходом існує обернений зв’язок: чим нижчою є процентна ставка тим більшим є рівень доходу в економіці і навпаки. На рис. 14.1в крива IS підсумовує обернений зв’язок між процентною ставкою та доходом і тому має від’ємний нахил.
Крива IS є графічною інтерпретацією рівноваги на товарному ринку. Вона охоплює всі точки, в яких забезпечується тотожність між реальним ВВП і сукупним попитом. Оскільки крива IS відображує рівновагу на товарному ринку, то її функції можна описати такими рівняннями:
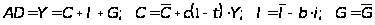 .
З наведених рівнянь можна отримати алгебраїчний вираз для кривої IS. Для цього рівняння рівноваги товарного ринку (Y = C + I + G) подамо у розгорнутому вигляді:
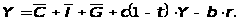 (14.1)
Далі перенесемо всі члени рівняння (14.1), що містять Y, у ліву частину:
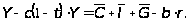 (14.2)
Розв’язавши рівняння (14.2) відносно Y, отримаємо
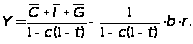 (14.3)
Це рівняння
характеризує
криву IS у розгорнутій
алгебраїчної
формі. Для його
спрощення суму
автономних
витрат
 позначимо як
 і врахуємо, що
вираз
 є мультиплікатором
витрат me. Звідси
випливає уніфіковане
рівняння функції
кривої ІS:
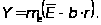 (14.4)
Як зазначалося, крива IS має від’ємний нахил, оскільки чим нижчою є процентна ставка, тим більшими є інвестиції, сукупний попит і дохід. Але ступінь впливу процентної ставки на дохід може бути різним. Від цього залежить крутизна нахилу кривої IS.
Як відомо,
нахил будь-якої
кривої залежить
від співвідношення
між зміною
ендогенної
(залежної) змінної
та зміною екзогенної
(незалежної)
змінної (див.
розд.1). Як
видно з рівняння
(14.4) ендогенною
змінною функції
кривої IS є дохід,
а екзогенною
— процентна
ставка. Співвідношення
між ними
 відображує
ступінь впливу
процентної
ставки на дохід.
Чим більше
процентна
ставка впливає
на дохід, тим
пологішою є
крива IS, і навпаки,
чим слабшим
є цей вплив,
тим крутішою
є крива IS.
Вплив
процентної
ставки на дохід
опосередковується
її впливом на
інвестиції
 і впливом інвестицій
на дохід
 Ступінь впливу
процентної
ставки на інвестиції
залежить від
чутливості
інвестицій
до змін рівня
процентної
ставки, тобто
від величини
b. Якщо b велике,
то навіть незначне
зниження процентної
ставки спричинює
суттєве зростання
інвестицій
і доходу. За
цих умов на
графіку кривої
IS відрізок Y1Y2
буде набагато
більшим за
відрізок r1r2,
а крива IS тяжітиме
до горизонтальної
лінії. Якщо b
мале, то навіть
значне зниження
процентної
ставки не викличе
суттєвого
зростання
інвестицій
і доходу. За
цих умов на
графіку кривої
IS відрізок Y1Y2
буде набагато
меншим за відрізок
r1r2,
а крива IS тяжіє
до вертикальної
лінії.
Ступінь впливу інвестицій на дохід залежить від величини мультиплікатора. Чим більшим me, тим більше зростає дохід за даного зниження процентної ставки і зростання інвестицій, тим пологішою є крива IS. І навпаки, чим меншим є me, тим менше зростає дохід за даного зниження процентної ставки і зростання інвестицій, тим крутішою є крива IS.
2. Грошовий ринок і крива LM
Крива LM відображує всі можливі зв’язки (комбінації) між доходом (Y) і процентною ставкою (r), за яких забезпечується рівновага на грошовому ринку, тобто тотожність між попитом на гроші і пропозицією грошей. У системі цих зв’язків дохід є екзогенною змінною, а процентна ставка — ендогенною. Це означає, що крива LM має дати відповідь, як зміна рівня доходу впливає на зміну рівня процентної ставки.
Зв’язувальною ланкою між доходом і процентною ставкою є попит на гроші, який, з одного боку, залежить від доходу, з іншого — впливає на процентну ставку. Тому для побудови кривої LM скористаємося графіком ринку грошей, зміни на якому відбуваються лише під впливом змін на товарному ринку (див. рис. 14.2).
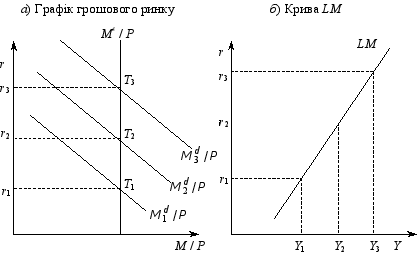
Рис. 14.2. Побудова кривої LM
В основі кривої LM лежить теорія переваги ліквідності Кейнса, яка спирається на припущення, що пропозиція грошей є нееластичною до зміни процентної ставки. Тому в моделі IS–LM крива пропозиції грошей має вигляд вертикальної лінії. Крім того, крива LM будується за припущення, що пропозиція номінальних грошей є незмінною. Враховуємо також, що модель IS–LM спирається на стабільні ціни. За цих умов номінальна і реальна пропозиції грошових запасів (залишків) збігаються.
Як видно з рис.
14.2а і 14.2б, кожному
рівню доходу
відповідає
власна крива
попиту на гроші.
Якщо дохід
становить Y1,
то крива попиту
на гроші займає
положення
 ,
а рівновага
на грошовому
ринку досягається
в точці Т1, в
якій процентна
ставка дорівнює
r1. Коли дохід
зростає до Y2,
то крива попиту
на гроші переміщується
вправо в положення
 ,
оскільки більший
обсяг виробництва
викликає збільшення
попиту на гроші.
Щоб урівноважити
грошовий ринок
за незмінної
пропозиції
грошей, процентна
ставка має
зрости до r2.
Рівновага на
грошовому ринку
досягається
тепер у точці
Т2. Аналогічно,
збільшення
доходу до Y3
матиме своїм
наслідком ще
вищий рівень
рівноважної
процентної
ставки, тобто
r3.
Отже, між доходом і процентною ставкою існує прямий зв’язок: чим більший дохід, тим вищою є процентна ставка, і навпаки. На рис. 14.2б крива LM підсумовує зв’язок між доходом і процентною ставкою. Вона має додатний нахил і показує, що між доходом і процентною ставкою існує пряма залежність. Крива LM є графічним відображенням рівноваги на грошовому ринку й охоплює всі точки, в яких забезпечується тотожність між попитом на гроші і пропозицією грошей. Для кожного рівня доходу крива LM показує, якою має бути процентна ставка, щоб на грошовому ринку досягалася рівновага. Але уявлення про властивості кривої LM можна розширити, якщо розглянути лінійну функцію попиту на гроші в алгебраїчній формі.
Згідно з Кейнсіанською функцією попит на гроші визначається таким рівнянням:
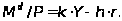 (14.5)
У стані рівноваги на грошовому ринку попит має дорівнювати пропозиції, тобто Md / P = Ms / P. У розгорнутому вигляді рівновагу на ринку грошей можна подати так:
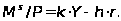 (14.6)
Розв’язавши це рівняння відносно r, дістанемо функції кривої LM:
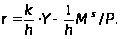 (14.7)
За загальним правилом нахил кривої визначається співвідношенням між зміною ендогенної (залежної) змінної і зміною екзогенної (незалежної) змінної. Отже нахил кривої LM залежить від співвідношення між зміною процентної ставки і зміною доходу, тобто від співвідношення Δr / ΔY.
Як видно з рівняння (14.7) співвідношення Δr / ΔY і нахил кривої LM залежить від коефіцієнта k/h, який відображає ступінь залежності процентної ставки від доходу. Якщо k/h велике, то навіть незначне збільшення доходу може викликати велике зростання процентної ставки. За цих умов на графіку кривої LM відрізок r1r2 буде набагато більшим за відрізок Y1Y2, а крива LM тяжіє до вертикальної лінії. Якщо k/h мале, то навіть значне збільшення доходу може викликати невелике зростання процентної ставки. За цих умов на графіку кривої LM відрізок r1r2 буде набагато меншим за відрізок Y1Y2, а крива LM тяжітиме до горизонтальної лінії.
Величина коефіцієнта k/h залежить від чутливості попиту на гроші до змін величини доходу (k) і чутливості попиту на гроші до змін рівня процентної ставки (h). Чим більшою є чутливість попиту на гроші до змін величини доходу і чим меншою є чутливість попиту на гроші до змін рівня процентної ставки, тим крутішою є крива LM. І навпаки, чим меншою є е k і чим більшою є величина h, тим пологішою є крива LM.
Серед показників чутливості найнестабільнішим є чутливість попиту на гроші до змін рівня процентної ставки, тобто h. Показник чутливості h може суттєво впливати на криву М. Якщо попит на гроші майже не реагує на зміни процентної ставки, тобто коли h наближається до нуля, тоді співвідношення Δr/ΔY прямує до безкінечності, а крива LМ стає майже вертикальною. Коли попит на гроші великою мірою залежить від змін рівня процентної ставки, тобто h дуже великий, то дуже великим є й співвідношення Δr/ΔY, а крива LМ стає майже горизонтальною. У підрозд. 14.4 буде розглянуто, як це впливає на ефективність фіскальної та монетарної політики.
3.Фіскальна і монетарна політика в моделі IS–LM
Крива IS і крива LM відображують умови, за яких забезпечується рівновага відповідно на товарному і грошовому ринках окремо. Але якщо ці криві поєднати на одному графіку, то отримаємо модель IS–LM, що визначає умови, за яких забезпечується рівновага на товарному і грошовому ринках одночасно (рис. 14.3).
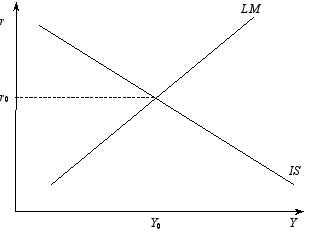
Рис. 14.3. Рівновага в моделі IS–LM
На рис. 14.3 рівень в економіці визначається в точці перетину кривих IS і LM. Ця точка визначає процентну ставку (r0) і дохід (Y0), які відповідають умовам рівноваги як на товарному, так і на грошовому ринках одночасно. У точці рівноваги фактичні сукупні витрати дорівнюють запланованим, а попит на гроші — пропозиції грошей.
Нагадаємо, що модель IS–LM використовується для обґрунтування впливу фіскальної та монетарної політики на дохід у короткостроковому періоді. Вона допомагає передбачити, що станеться з доходом і процентною ставкою, якщо буде прийнято рішення про певні зміни у фіскальній та монетарній політиці. Макроекономічний аналіз на основі моделі IS–LM також дає змогу визначити ефективність впливу фіскальної і монетарної політики на економіку.
Щоб визначити, як зміни в стабілізаційній політиці впливають процентну ставку і дохід, доповнимо змінні моделі IS–LM інструментами фіскальної та монетарної політики. Процентна ставка і дохід є базовими моделі IS–LM. При цьому у форматі кривої IS екзогенною змінною є процентна ставка, а ендогенною — дохід. У форматі кривої LM, навпаки, дохід є екзогенною змінною, а процентна ставка — ендогенною.
Досі зв’язок між базовими змінними розглядався за припущення, що інструменти стабілізаційної політики не застосовуються. Зараз потрібно відмовитися від цього припущення і підключити до аналізу інструменти фіскальної та монетарної політики. Оскільки вони є зовнішніми екзогенними змінними, то процентна ставка і дохід незалежно від формату кривої стають ендогенними змінними.
Отже, до екзогенних змінних моделі IS–LM будемо відносити інструменти фіскальної політики (G i T) і пропозицію грошей (МS), яка є інструментом монетарної політики. Врахуємо, що фіскальна політика безпосередньо впливає на товарний ринок. Це означає, що зміни в цій політиці є екзогенними відносно кривої IS, яка відображує умови рівноваги на товарному ринку. Монетарна політика безпосередньо впливає на грошовий ринок. Тому зміни в цій політиці є екзогенними відносно кривої LM, яка відображує умови рівноваги на грошовому ринку. Нагадаємо, що згідно з загальним правилом зовнішні екзогенні змінні викликають на графіку переміщення відповідних кривих у відповідний бік.
Фіскальна політика. Припустимо, що уряд застосував стимулювальну фіскальну політику за незмінної пропозиції номінальних грошей. Наслідки впливу цієї політики на економіку унаочнює рис. 14.4.
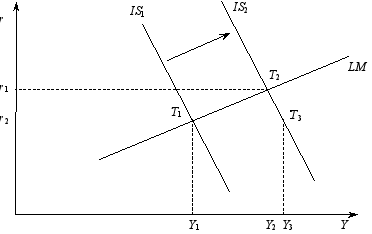
Рис. 14.4. Стимулювальна фіскальна політика в моделі IS–LM
Якщо уряд збільшить державні закупівлі, то за незмінної процентної ставки дохід має зрости за формулою: DY = DG Ч me. Якщо він зменшить чисті податки, то дохід має збільшитися за іншою формулою: DY = DT Ч c Ч me. Згідно з такими змінами економічна рівновага має переміститися в точку Т3, якій відповідає зростання доходу до Y3.
Проте зазначені наслідки в економіці могли б мати місце лише за умов незмінності процентної ставки. На таких умовах будується модель «кейнсіанський хрест». У дійсності, яку відображує модель IS–LM, внаслідок збільшення доходу і незмінності пропозиції грошей, процентна ставка зростає до r2. Це спричинює певне зменшення приватних інвестицій, що має назву «ефект витіснення». Іншими словами, зменшення приватних інвестицій, яке виникає під впливом стимулювальної фіскальної політики, називається ефектом витіснення.
Але ефект витіснення не усуває збільшення сукупного попиту, а лише зменшує величину його зростання. Тому у підсумку сукупний попит збільшується і крива IS зміщується вправо в положення IS2, а рівновага в економіці — в точку Т2. За таких умов рівноважний дохід зростає на меншу величину, ніж та, яка відповідає умовам моделі «кейнсіанський хрест», тобто до Y2.
Монетарна політика. Припустимо, що центральний банк збільшив пропозицію грошей. Внаслідок цього зростає пропозиція реальних грошових запасів, оскільки у короткостроковому періоді ціни не змінюються. Наслідки впливу такої політики на економіку унаочнює рис. 14.5.
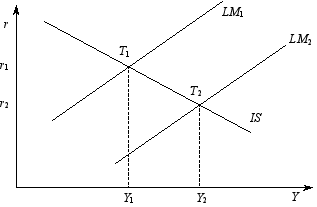
Рис. 14.5. Стимулювальна монетарна політика в моделі IS–LM
Якщо пропозиція грошей збільшується, то це викликає зниження процентної ставки до r2, яке стимулює зростання інвестицій і збільшення доходу до Y2. Тому, як видно з рис. 14.5, крива LM переміщується вправо в положення LM2, а рівновага в економіці — в точку Т2. Цей висновок узгоджується з аналізом впливу монетарної політики на економіку в короткостроковому періоді, здійсненого на базі моделі AD–AS у підрозд. 13.3. Тоді було з’ясовано, що у короткостроковому періоді, коли ціни і заробітна плата є негнучкими, зростання пропозиції грошей здатне збільшувати дохід.
Поєднання фіскальної і монетарної політики. Модель IS–LM пояснює не лише автономний вплив фіскальної та монетарної політики на економіку. Оскільки об’єктами їх впливу є ті самі ендогенні змінні (Y, r), то модель IS–LM дає можливість узгоджувати між собою фіскальні та монетарні заходи. Іншими словами, за допомогою моделі IS–LM можна визначити, як реалізація заходів монетарної політики може вплинути на результати застосування заходів фіскальної політики і навпаки.
Взаємодія між фіскальною та монетарною політики може бути різною. Проте сутність її співпраці ми розглянемо на одному, найбільш показовому, прикладі.
Припустимо, що в умовах неповної зайнятості уряд прийняв рішення застосувати фіскальну експансію. Наслідки такої фіскальної політики залежатимуть від того, як на це відреагує центральний банк. Розглянемо два можливих варіанти його реакції.
1. Центральний банк ніяк не реагує, тобто не змінює пропозицію грошей. Тому фіскальна експансія збільшує сукупний попит. Унаслідок цього зростає дохід, попит на гроші і підвищується процентна ставка, яка спричинює певний ефект витіснення. Модель IS–LM фіксує ці зміни: крива IS переміщується вправо—вгору вздовж нерухомої кривої LM. Тим самим вона засвідчує, що фіскальна експансія викликає зростання процентної ставки, внаслідок чого збільшення доходу відбулося з урахуванням ефекту витіснення.
2. Центральний банк приймає рішення підтримати процентну ставку на незмінному рівні, щоб унеможливити виникнення ефекту витіснення. З цією метою у відповідь на переміщення кривої IS вправо—вгору, яке спричинюється фіскальною експансією, центральний банк збільшує пропозицію грошей пропорційно збільшенню попиту на гроші. Під впливом такого монетарного заходу крива LM переміщується вправо—вниз на величину, яка адекватно переміщенню кривої IS вправо-вгору. В підсумку процентна ставка не зміниться, а дохід збільшиться без ефекту витіснення, тобто згідно з мультиплікатором витрат.
Отже, в умовах, коли фіскальна експансія підтримується монетарною експансією, ефекту витіснення можна уникнути. Наведений результат досягається за рахунок акомодації монетарної політики, тобто її пристосування до фіскальної політики. В такому разі монетарну політику називають акомодаційною.
4.Ефективність фіскальної і монетарної політики на основі моделі IS–LM
Під ефективністю фіскальної і монетарної політики зазвичай розуміють їхню здатність справляти стимулювальний вплив на економіку, передусім спричиняти збільшення доходу (реального ВВП). Це означає, що мова має йти про ефективність стимулювальної фіскальної та монетарної політики. В різних ситуаціях на товарному та грошовому ринках їхня здатність позитивно впливати на дохід є неоднаковою. Отже, неоднаковою є і їхня ефективність.
Стимулювальна фіскальна політика є ефективною, якщо приріст автономних витрат, викликаний урядовими заходами, перевищує ефект витіснення приватних інвестицій. На прикладі збільшення державних закупівель це можна записати так: DG > DI. За таких умов приріст доходу, викликаний збільшенням державних закупівель. перевищує зменшення доходу, викликане зростанням процентної ставки та ефектом витіснення. Стимулювальна монетарна політика є ефективною, коли вона, збільшуючи пропозицію грошей і зменшуючи процентну ставку, здатна викликати приріст інвестицій і доходу. Якщо ці умови відсутні, фіскальна і монетарна політика неефективні.
Дотримання умов, за яких фіскальна і монетарна політика є ефективними, залежить від двох чинників: h — чутливості попиту на гроші до змін рівня процентної ставки та b — чутливості інвестицій до змін рівня процентної ставки. Оскільки обидва показники чутливості визначають нахил кривих IS і LM, то це означає, що в графічній інтерпретації ефективність фіскальної і монетарної політики залежить від нахилу кривих моделі IS–LM.
Фіскальна політика. Щоб зрозуміти як показники чутливості впливають на ефективність фіскальної політики, слід попередньо розглянути її передатний механізм. Його можна подати за таким схематичним алгоритмом:
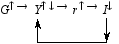
Як видно з наведеного алгоритму, приріст державних закупівель викликає зростання доходу, що збільшує попит на гроші. Оскільки пропозиція грошей при цьому не змінюється, то для врівноваження грошового ринку процентна ставка має зрости. Але її зростання спричинює певний ефект витіснення, тобто скорочення інвестицій, що адекватно зменшує той приріст доходу, який мав би місце за незмінної процентної ставки.
Із наведеного алгоритму випливає, що ефективна фіскальна політика може забезпечувати за умови виникнення незначного ефекту витіснення інвестицій. Графічну інтерпретацію ефективної фіскальної політики наведено на рис. 14.6а.
Незначний ефект витіснення забезпечується тоді, коли попит на гроші є високочутливим до змін рівня процентної ставки, тобто коли h є великою величиною. За цих умов згідно з рівнянням MS / P = k Ч Y – h Ч r нерівновага на ринку грошей, викликана зростанням доходу, усувається за рахунок незначного зростання процентної ставки. Тому незначним буде і негативний тиск процентної ставки на канал «інвестиції—дохід», внаслідок чого дохід зросте з несуттєвим ефектом витіснення. Графічно такій ситуації на рис. 14.6а відповідає полога крива LM.
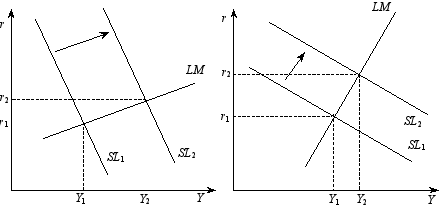
Рис. 14.6. Ефективність фіскальної політики
Незначний
ефект витіснення
інвестицій
може забезпечуватися
і в такій ситуації,
коли інвестиції
малочутливі
до зростання
процентної
ставки, тобто
коли b є малою
величиною. За
цих умов згідно
з рівнянням
 навіть велике
зростання
процентної
ставки, викликане
фіскальною
експансією,
не здатне спричиняти
великий ефект
витіснення
і суттєво
загальмувати
зростання
доходу. Графічно
такій ситуації
на рис. 14.6а відповідає
крута крива
IS.
У протилежних ситуаціях на грошовому і товарному ринках фіскальна політика є малоефективною якщо: 1) попит на гроші малочутливий до змін процентної ставки. В цій ситуації h є невеликою величиною, а крива LM стає крутою; 2) якщо інвестиції високочутливі до змін процентної ставки. В такій ситуації показник b є великим, а крива IS стає пологою.
Графічну інтерпретацію малоефективної фіскальної політики наведено на рис. 14.6б.
Монетарна політика. Як відомо, першою ланкою передатного механізму стимулювальної монетарної політики є збільшення пропозиції грошей. Наслідком цього заходу є зниження процентної ставки. Щоб монетарна експансія була ефективною, для цього потрібні дві умови: 1) процентна ставка має знизитися суттєво, що може суттєво вплинути на інвестиції і у підсумку — на дохід; 2) процентна ставка повинна володіти здатністю суттєво впливати на інвестиції, що зумовлює суттєву зміну доходу. Графічну інтерпретацію ефективної монетарної політики наведено на рис.