Рост производительности труда
Порядок выполнения работы
1. Составление сметы затрат на производство и реализацию продукции. Решение представить в форме таблицы 5.
Таблица 5
Смета затрат (руб.) за квартал
| Экономические элементы затрат | Цена приобретения, руб. | Цена без НДС, руб. | Израсходовано | Сумма |
| 1 | 2 | 3 | 4 | 5 =3ґ4 |
| Металл | 1440 | 1220,3 | 530т | 646.759 |
| Топливо | 1200 | 1017 | 27,2т | 27.662,4 |
| Электроэнергия | 0,180 | 0,15 | 1,98млн. кВтґч | 297.000 |
| Заработная плата | 2000 | 600.000 | ||
| Единый социальный налог | 26 | 156.000 | ||
| Амортизация | 100.000 | |||
| - здания | 10.000 | |||
| - машины | 90.000 | |||
| Прочие расходы | 91.400 | |||
| ИТОГО затрат | 1.918.821,4 |
Расчёты:
Стоимость материальных затрат определяется на основе цен приобретения материальных ресурсов без учёта НДС и количества израсходованных материальных ресурсов.
Рассчитаю первый экономический элемент затрат: металл.
Цена без НДС=1220,34 руб., так как
1400-118%
Х-100%
Х=1220,3 руб.
Сумма = Цена без НДС * Израсходовано
Сумма =1220,3*530=646.759 руб.
Рассчитаю второй экономический элемент затрат: топливо.
Цена без НДС=1017 руб., так как
1200-118%
Х-100%
Х=1017 руб.
Сумма = Цена без НДС * Израсходовано
Сумма=1017*27,2=27.662,4руб.
Рассчитаю третий экономический элемент затрат: электроэнергия.
Цена без НДС=0,15 руб., так как
0,180-118%
Х-118%
Х=0,15 руб.
Сумма = Цена без НДС * Израсходовано
Сумма=0,15*1,98млн=297.000руб.
Фонд заработной платы исчисляется на основе среднемесячной заработной платы, численности работников и количества месяцев в расчётном периоде.
Фонд з/п на квартал = среднемес. з/п 1 работн.* числ.работн.* квартал
Фонд з/п на квартал =2000руб.*100чел*3мес=600.000руб.
Сумма ЕСН=(Фонд з/п на квартал* ЕСН)/100%
Сумма ЕСН=(600.000*26%)/100%=156.000руб.
Амортизационные отчисления определяют исходя из стоимости основных фондов (по видам), норм амортизации и количества месяцев в расчётном периоде.
 Fn*Ha
Здания:
(2.000.000*2%*3(квартал))/(12(месяцев)*100%)=10.000руб.
Машины:
(3.000.000*12%*3
(квартал))/(12(месяцев)*100%)=90.000руб.
Сумма амортизации=10.000+90.000=100.000руб.
2. Составление калькуляции. Решение представляется в форме табл. 6.
Таблица 6
Калькуляция себестоимости изделия А и Б
| Калькуляционные статьи расходов | Изделие А – 1600 шт. | Изделие В – 1400 шт. | Сумма (А + Б) | ||||||
| Нормы расходов | Цена без НДС | Затраты на единицу продукции | Затраты на весь выпуск | Нормы расходов | Цена без НДС | Затраты на единицу продукции | Затраты на весь выпуск | ||
| Металл на технологические нужды | 0,2 | 1220,3 | 244,06 | 390.496 | 0,15 | 1220,3 | 183,05 | 256.270 | 646.766 |
| Топливо | 0,01 | 1017 | 10,17 | 16.272 | 0,008 | 1017 | 8,14 | 11.396 | 27.668 |
| Электроэнергия | 800 | 0,15 | 120 | 192.000 | 500 | 0,15 | 75 | 105.000 | 297.000 |
| Заработная плата производственных рабочих (сдельщиков) | 80 | 128.000 | 100 | 140.000 | 268.000 | ||||
| Отчисления от заработной платы производственных рабочих | 20,8 | 33.288 | 26 | 36.400 | 69.688 | ||||
| Итого переменных расходов | 475,03 | 760.056 | 392,19 | 549.066 | 1.309.122 | ||||
| Накладные (условно – постоянные) расходы | 182,15 |
291.436,3 |
227,33 | 318.263,1 | 609.699,4 | ||||
| Полная себестоимость | 657,18 | 1.051.492,3 | 619,52 | 867.329,1 | 1.918.821,4 | ||||
Стоимость материальных затрат на технологические нужды определяется на основе нормы расхода материалов, топлива, энергии и цен на них без учёта НДС.
Металл на технологические нужды
Затраты на ед. продукции=Норма расхода*Цена без НДС , где
Норма расхода известна из таблицы 1, Цена без НДС известна из таблицы 5.
Затраты на ед.продукции(А)=0,2*1220,3=244,06руб./шт.
Затраты на ед.продукции(В)=0,15*1220,3=183,05руб./шт.
Затраты на весь выпуск=Q*Затраты на ед. продукции
Затраты на весь выпуск(А)=1600*244,06=390.496руб.
Затраты на весь выпуск(В)=1400*183,03=256.270руб.
Сумма(А+В)=390.496+256.270=646.766руб.
Топливо
Используя выше указанные формулы рассчитываю:
Затраты на ед.продукции(А)=0,01*1017=10,17руб./шт.
Затраты на ед.продукции(В)=0,008*1017=8,14руб./шт.
Затраты на весь выпуск(А)=1600*10,17=16.272руб.
Затраты на весь выпуск(В)=1400*8,14=11.396руб.
Сумма(А+В)=16.272+11.396=27.668руб.
Электроэнергия
Используя выше указанные формулы рассчитываю:
Затраты на ед.продукции(А)=800*0,15=120руб./шт.
Затраты на ед.продукции(В)=500*0,15=75руб./шт.
Затраты на весь выпуск(А)=1600*12=192.000руб.
Затраты на весь выпуск(В)=1400*75=105.000руб.
Сумма(А+В)=192.000+105.000=297.000руб.
Заработная плата производственных рабочих (сдельщиков) определяется на основе сдельных расценок.
Затраты на весь выпуск(А)=1600*80=128.000руб.
Затраты на весь выпуск(В)=1400*100=140.000руб.
Сумма(А+В)=128.000+140.000=268.000руб.
Отчисления от з/п производственных рабочих.
Затраты на весь выпуск(А)=1600*20,8=33.288руб.
Затраты на весь выпуск(В)=1400*26=36.400руб.
Сумма(А+В)=33.288+36.400=69.688руб.
Итого переменных расходов:
Затраты на единицу продукции (А)=244,06+10,17+120+80+20,8=
475,03руб./шт.
Затраты на единицу продукции (В)=183,05+8,14+75+100+26=
392,19руб./шт.
Затраты на весь выпуск(А)=390.496+16.272+192.000+128.000+33.288=
760.056руб.
Затраты на весь выпуск(В)=256.270+11.396+105.000+140.000+36.400
=549.066руб.
Сумма(А+В)=646.766+27.668+297.000+268.000+69.688=1.309.122руб.
Величина накладных (условно – постоянных) расходов рассчитывается как разность между общей суммой затрат по смете и величиной условно – переменных расходов. Накладные расходы по изделиям рекомендуется распределять в соответствии с трудоёмкостью изготовления изделий по коэффициенту заработной платы. Последний представляет собой отношение заработной платы производственных рабочих на весь выпуск изделия к общей сумме заработной платы производственных рабочих на выпуск всех изделий.
КА =
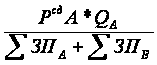 ;
КВ =
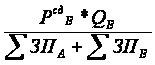 ,
где РсдА – сдельная расценка по изделию А, руб./ шт.;
РсдВ – сдельная расценка по изделию В, руб./ шт.;
QА – объём реализации изделия А, в натуральном выражении;
QВ – объём реализации изделия В, в натуральном выражении;
∑ЗПА – заработная плата производственных рабочих - сдельщиков при изготовлении изделия А;
∑ЗПВ - заработная плата производственных рабочих - сдельщиков при изготовлении изделия В.
Коэффициент з/п(А)=128.000/268.000*100%=47,8%
Коэффициент з/п(В)=140.000/268.000*100%=52,2%
Сумма(А+В) накладных расходов=Сумма затрат по смете-Сумма(А+В) переменных расходов
Сумма(А+В) накладных расходов=1.918.821,4-1.309.122=609.699,4руб.
Затраты на весь выпуск=Сумма(А+В)*Коэффициент з/п
Затраты на весь выпуск(А)=(609.699,4*47,8%)/100%=291.436,3руб.
Затраты на весь выпуск(В)=(609.699,4*52,2%)100%=318.263,1руб.
Затраты на единицу продукции=Сумма(А+В)/Выпуск*Коэффициент
Затраты на един. продукции(А)= 609.699,4/1600*0,478=182,15руб./шт.
Затраты на един. продукции(В)= 609.699,4/1400*0,522=227,33руб./шт.
Полная себестоимость
Затраты на единицу продукции=Итого переменные расходы(на 1продукции)+Накладные расходы(на 1 продукции)
Затраты на единицу продукции (А)=475,03+182,15=657,18руб./шт.
Затраты на единицу продукции (В)=392,19+227,33=619,52руб./шт.
Затраты на весь выпуск=Итого переменные расходы (на весь выпуск)+
Накладные расходы (на весь выпуск)
Затраты на весь выпуск (А)=760.056+291.436,3=1.051.492,3руб.
Затраты на весь выпуск (В)=549.066+318.263,1=867.329,1руб.
Таким образом Сумма (А+В)=1.918.821,4руб.
Ценообразование
Определение оптовой цены предприятия
|
Z0= |
(1+ |
Rn 100 |
) |
ґ S, |
где Rn – рентабельность изделия, %;
S – себестоимость единицы продукции, руб./шт.;
Для изделия А
Rn=30%
S= 657,18руб./шт. (из таблицы 1)
Z0(А)=(1+30/100)*657,18=854,3руб.
Для изделия В
Rn= 25%
S= 619,52руб./шт. (из таблицы 1)
Z0(В)=(1+25/100)*619,52=774,4руб.
2. Определение отпускной цены
|
Zотп= |
(1+ |
Ст НДС 100 |
) ґ Z0 , |
где Ст НДС – ставка налога на добавленную стоимость.
Для изделия А
Z0(А)=854,3руб.
СтНДС=18% (из таблицы 4)
Zотп(А)=(1+18/100)*854,3=1008,1руб.
Для изделия В
Z0(В)=774,4руб.
СтНДС=18% (из таблицы 4)
Zотп(В)=(1+18/100)*774,4=913,8руб.
3.Определение объёма реализации в оптовых ценах
Qp= Zoa ґQа + Zoв ґQв,
где Qа, Qв – объём реализации изделий А и В в натуральном выражении.
Qа=1600шт.
Qв =1400шт.
Qp=854,3*1600+774,4*1400=2.451.040руб.
Формирование прибыли
Балансовая прибыль
Пб = Пр + Пвнд,
где Пр – прибыль от реализации;
Пвнд – прибыль от внереализационной деятельности.
Прибыль от реализации
Пр = Пп + Пк,
где Пп – прибыль от основной производственной деятельности;
Пк – прибыль от коммерческой деятельности (реализация имущества, товаров).
Прибыль от основной деятельности
Пп = Qр – Sр,
где Qр – объем реализации продукции (изделий А и В), руб;
Sр – себестоимость реализованной продукции, руб.
Op=2.451.040руб.
Sp=1.918.221,4руб. (из таблицы 6)
Пп=2.451.040-1.918.221,4=532.818,6руб.
Прибыль от коммерческой деятельности
П к =
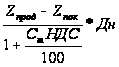 ,
где Zпрод – цена продажи товара (металла);
Zпок – цена покупки товара (металла);
Дн = 200 т. – объем продажи в натуральном выражении.
Zпрод =1620руб./т. (из таблицы 2)
Zпок=1440руб./т. (из таблицы 2)
П к =((1620-1440)/(1+0,18))*200=180/1,18*200=30.508,5руб.
Прибыль от внереализационной деятельности
Пвнд = Па + Пд,
где Па – прибыль от сданного в аренду имущества;
Пд – дивиденды по ценным бумагам.
Пвнд = 90000+80000 = 170000 (руб.)
Итого прибыль от реализации
Пр = Пп + Пк,
Пп=532.818,6руб.
Пк=30.508,5руб.
Пр=532.818,6+30.508,5=563.327,1руб.
Итого балансовая прибыль
Пб = Пр + Пвнд = Пп + Пк + Па + Пд.
Пб=532.818,6+30.508,5+90.000+80.000=733.327,1руб.
Распределение прибыли
Налогооблагаемая прибыль
Пн = Пб – Нв.
где Нв = налоги выплачиваемые из прибыли (первоочередные платежи табл.4).
Пб=733.327,1руб.
Нв=90.000руб. (из таблицы 4)
Пн=733.327,1-90.000=643.327,1руб.
Налог на доход по ценным бумагам
Ставка налога по Цб, %
 Нд = Пдґ .
100
Ставка налога по Цб, %=15% (из таблицы 4)
Пд=80.000руб.
Нд=80.000*15/100=12.000руб.
Налог на прибыль
|
Нп = (Пн – Пд) ґ |
Ставка налога на прибыль 100 |
Пн=643.327,1руб.
Пд=80.000руб.
Ставка налога на прибыль=24% (из таблицы 4)
Нп=(643.327,1-80.000)*24/100=135.198,5руб.
Прибыль, остающаяся в распоряжении предприятия
Пост = Пн – Нд – Нп.
Пн=643.327,1руб.
Нд=12.000руб.
Нп=135.198,5руб.
Пост=643.327,1-12.000-135.198,5=496.128,6руб.
Чистая прибыль
Пч = Пост – Эс,
где Эс – экономические санкции за квартал (табл. 4).
Пост=496.128,6руб.
Эс=40.000руб. (из таблицы 4)
Пч=496.128,6-40.000=456.128,6руб.
Снижение себестоимости по изделию А
Экономия по металлу
% D S1 = (1 – Iц ґ Iнрс) ґ Ус ,
где Iц - индекс цен;
Iнрс - индекс норм расхода сырья;
Ус - доля сырья в структуре себестоимости.
В результате внедрения мероприятий научно – технического прогресса со второго полугодия нормы расхода металлов снизились на 8% при повышении цен на металл на 5%; квартальный объем производства и соответственно производительность труда повысились в 1,2 раза без увеличения численности работников, заработная плата производственных рабочих выросла на 6%, условно – постоянные расходы – на 3%.
Нрметалла=снизилась на 8%; Iц=(100-8)/100=0,92;
Рметалла=повысилась на 5%; Iнрс=(100+5)/100=1,05;
Ус=Затраты на металл/ с/с металла*100%;
Ус=244,06/657,18*100%=37% ;
% D S1 =(1-0,92*1,05)*37%=1,26%
2. Экономия по заработной плате (с отчислениями от заработной платы) производственных рабочих
| % D S2 = (1 – |
Iз.п.
|
) ґ Узп., |
 IQ
где Iз.п - индекс изменения заработной платы;
IQ - индекс изменения объема производства;
Узп - доля з/п.
З/п рабочих выросла на 6%; Iз.п=(100+6)/100=1,06;
Производительность труда повысилась в 1,2 раз; IQ=1,2
Узп =12,2%, так как 1.051.492,3-100%
128.000-х
х=12,2%
% D S2 =(1-1,06/2,2)*12.2%=1,5%
3.Экономия по условно – постоянным расходам
| % D S3 = (1 – |
Iп.з. IQ |
) ґ Уупз., |
где I – индекс изменения постоянных затрат;
условно – постоянные расходы выросли на 3%;
Iп.з. =(100+3)/100=1,03; IQ=1,2
Уупз.=182,15/657,18*100%=27,7%;
% D S3 = (1-1,03/1,2)*27,7%=3,9%
Итого % D SА = D %S1+D %S2 +D %S3
% D SА =1,26%+1,5%+3,9%=6,7%
| D SА = SA ґ |
% D SА 100 |
(руб.). |
D SА =657,18*6,7/100=44,03руб.
Снижение себестоимости по изделию В
Экономия по металлу
% D S1 = (1 – Iц ґ Iнрс) ґ Ус ,
где Iц - индекс цен;
Iнрс - индекс норм расхода сырья;
Ус - доля сырья в структуре себестоимости.
Нрметалла=снизилась на 8%; Iц=(100-8)/100=0,92;
Рметалла=повысилась на 5%; Iнрс=(100+5)/100=1,05;
Ус=Затраты на металл/ с/с металла*100%;
Ус=183,05/619,52*100%=29,5%
% D S1 =(1-0,92*1,05)*29,5%=1%
2. Экономия по заработной плате (с отчислениями от заработной платы) производственных рабочих
| % D S2 = (1 – |
Iз.п.
|
) ґ Узп., |
где Iз.п - индекс изменения заработной платы;
IQ - индекс изменения объема производства;
Узп - доля з/п.
З/п рабочих выросла на 6%; Iз.п=(100+6)/100=1,06;
Производительность труда повысилась в 1,2 раз; IQ=1,2;
Узп =16,1% так как 867.329,1-100%
140.000-х
х=16,1%
% D S2 =(1-1,06/1,2)*16,1%=1,9%
3.Экономия по условно – постоянным расходам
| % D S3 = (1 – |
Iп.з. IQ |
) ґ Уупз., |
где I – индекс изменения постоянных затрат;
условно – постоянные расходы выросли на 3%; Iп.з. =(100+3)/100=1,03; IQ=1,2
Уупз.=227,33/619,52*100%=36,7%;
% D S3 = (1-1,03/1,2)*36,7%=5,1%
Итого % D SА = D %S1+D %S2 +D %S3
% D SВ=1%+1,9,%+5,1%=8%
| D SВ= SВ ґ |
% D SВ 100 |
(руб.). |
D SВ =619,52*8/100=49,6руб.
Экономия
Экономия за второе полугодие
Эп = D Sа ґ QўAґn + D SB ґ QўBґn,
где D SА′, D SВ′ - экономия от снижения себестоимости по изделиям А и В;
QўA, QўВ - количество произведенной продукции (А и В) за квартал после внедрения мероприятий НТП;
n - число кварталов в полугодии.
D SА′=44,03руб.
D SВ′=49,6руб.
QўA=1600шт.*1,2=1920шт.
QўВ=1400шт.*1.2=1680шт.
n=2
Эп =44,03*1920*2+49,6*1680*2=335.731,2руб.
Экономия годовая
Эг = Эп ґ 2.
Эг=335.731,2*2=671.462,4руб.
Срок окупаемости капиталовложений
|
Т= К/ Эг, |
где К – капиталовложения, руб.
Капиталовложения в развитие производства
Вся сумма амортизационных отчислений и 40 % чистой прибыли направлены на развитие производства.
∑А=100.000руб. из таблицы 5;
40% чистой прибыли=456.128,6*40%/100%=182.451,4руб.
К=100.000руб.+182.451,4руб.=282.451,4руб.
Т=282.451,4/671.462,4=0,42года*4=1,68квартала*3=5,1месяца
Хозрасчетный годовой экономический эффект
Эх = Эг – (Ен ґ К),
где Ен = 0,15 – внутренняя норма доходности.
Эх=671.462,4 - (0,15*282.451,4)=629.094,7руб.
ЗАКЛЮЧЕНИЕ
Из проделанной мною работы видно, что резервы повышения производительности труда имеют огромное значение для каждого предприятия. До сих пор вопрос о факторах и резервах роста является главным и актуальным в изучении рыночного хозяйственного механизма российской экономики.
Рассмотрев тему «Резервы повышения производительности труда на предприятии», можно отметить, что в современной теории и практике под производительностью труда часто понимается показатель, характеризующий отдачу каждой единицы используемого ресурса труда. Эта отдача может определяться, как продуктивность трудовой деятельности и как эффективность затрат, связанных с привлечением и использованием ресурса труда.
Повышение производительности труда имеет существенное значение как фактор увеличения выпуска продукции, снижения издержек и повышения массы и нормы прибыли, обеспечение благосостояния работников, повышение конкурентоспособности фирмы, а на макроуровне - как определяющий фактор экономического роста и повышения уровня жизни населения.
На уровень и динамику производительности труда влияет совокупность факторов, а также внешние условия, усиливающие или ослабляющие их действие. Особое значение для повышения производительности труда имеют внутренние регулируемые факторы: материально-технические, организационные, социальные. Недооценка значимости социальных факторов ведёт к снижению эффективности трудовой деятельности, росту социальной напряжённости на предприятии. Немаловажное значение имеют и внешние частично регулируемые факторы, такие как изменение структуры и ассортимента продукции под воздействием рыночной коньюктуры и уровень внешних поставок.
Резервы роста производительности труда тесно связаны с действием определённых факторов. Поэтому если отдельный фактор рассматривать как возможность, то использование связанного с ним резерва есть процесс превращения возможности в действительность. Классификация резервов роста по отдельным признакам и направлениям позволяет сгруппировать их в целую систему. Весьма важное значение приобретает работа по выявлению и использованию резервов роста производительности труда на конкретных предприятиях. Группировка внутрипроизводственных резервов роста даёт возможность наиболее полно выявить состав и структуру резервов по каждой группе, количественно оценить резервы по каждому фактору.
Производительность труда может характеризоваться показателями ресурсоотдачи и ресурсоёмкости. Поэтому применяется целая совокупность показателей по способу измерения результата деятельности и затрат для его достижения, а также в зависимости от цели и уровня измерения. Под методами измерения производительности труда понимают качественно обособленные системы её измерения. Наиболее распространено применение стоимостных методов, а в лёгкой промышленности метод нормативной стоимости обработки.
Немалую роль в повышении производительности труда отводится научно-техническому прогрессу, который оказывает значительное влияние на сложившиеся структуры трудовых коллективов. Современные трудовые коллективы должны характеризоваться способностью постоянно осваивать новые технологии и выпускать новые виды продукции, умением создать атмосферу сплочённости и сотрудничества.
В условиях рыночной экономики занятость населения является индикатором общественного воспроизводственного процесса. Однако дисбаланс между спросом и предложением рабочей силы на рынке труда есть следствие появление безработицы. Она лишает человека возможности развивать свои профессиональные способности, получать заработную плату, что в результате ведёт к обнищанию населения. Число безработных зависит от темпов экономического роста и эффективности труда.
В нашей стране на основе многообразных форм собственности создаются объективные предпосылки для ликвидации производительных потерь общественного труда. Чтобы эти предпосылки практически реализовать в стране создаётся такой хозяйственный механизм, который позволит органически увязать личный экономический интерес работника с повышением производительности его труда. Для этого уже произведено разгосударствление многих форм собственности и производства, преодоление отчуждения работника от средств производства.
Подводя итог по расчётной части курсовой работы можно с уверенностью сказать, что предприятие рентабельно и крепко стоит на ногах в условиях рыночной экономики. Пример тому финансовые показатели работы за полугодие. Причиной успешной работы является внедрение мероприятий научно-технического прогресса. При квартальном выпуски продукции изделий А-1600шт., изделий Б-1400шт. смёта затрат составила 1.918.821,4руб. Такой же показатель получился при составлении калькуляции полной себестоимости-1.918.821,4руб. Предприятию удалось без увеличения численности работников увеличить производительность труда и объём выпускаемой продукции. При этом балансовая прибыль составила 733.327,1руб, а чистая прибыль за вычетом всех налогов имеет показатель 456.128,6 руб. Рассчитав экономию от снижения себестоимости по изделиям А и В получили показатель экономии за полугодие - 335.731,2руб., следовательно годовой - 671.462,4руб. Срок окупаемости капиталовложений - 5,1месяца. Хозрасчётный годовой экономический эффект – 629.094,7руб. Таким образом, предприятие работает с прибылью и, следовательно, имеет возможность развивать своё производство, использовать при этом все имеющиеся резервы, повышать производительность труда, а следовательно заинтересовать каждого работника результатами его труда.
Итак, повышение производительности труда объективно способствует прогрессу человечества, так как происходит рост материального производства, развитие науки, культуры, искусства, всех сторон цивилизации.
Библиографический список
1. Архипова А.И., Нестеренко А.Н., Большакова А.К. Экономика: Учебник. - М.: Проспект, 1999.-792с.
2. Булатова А.С. Экономика: Учебник 3-е изд., перераб. и доп. – М.: Экономисть, 2004. – 896с.
3. Горемыкин В.А. Планирование на предприятии: Учебник. – М.: Вилинь, 1999. - 513с.
4. Дынкин А.А. Новый этап НТР: Экономическое содержание и механизм реализации в рыночном хозяйстве. СПБ.: СПБГИЭА, 1999. – 415с.
5. Зайцев Н.Л. Экономика промышленного предприятия: Учебник – 2 – изд., перераб. и доп. – М.: ИНФРА – М., 1998. – 617С.
6. Иванов С.А. Экономическая статистика: Учебник. – М.:ИНФРА – М., 1998. - 516с.
7. Ремизов К.С. Современная экономика: Учебное пособие. Изд. 6-е, доп. И перераб. – Ростов Н/Д: Изд-во Феникс, 2003-416с.
8. Семёнов А.А. Производительность труда и перспективы экономического роста. Учебное пособие, 3-е изд., перераб. и доп. М.: Экономисть, 1998-720с.
9. Сергеев И. В., Веретенникова И.И. Экономика организаций: Учебник. – 3-е изд., перераб. и доп. – М.: Изд-во Проспект, 2004. – 560с.
10. Сергеев Н.В. Экономика предприятия: Учебное пособие. – 2-е изд., перераб. доп. – М.: Финансы и статистика 2005. – 304с.
11. Сафронов Н.А. Экономика предприятия: Учебник. – М.: Юристь., 2000. – 584с.
12. Устинов В.А. Экономика управления предприятия: Учебное пособие. – М.: ГАУ 2000. – 520с.
13. Чепурина М.Н., Киселёва Е.А. Курс экономической теории: Учебное пособие. – М.: АСА, Киров 1998. -620с.
14. Шмайлова Р.А. Теория статистики. Учебник. – М.: Инфра - М., 1996. – 415с.
15. Шлендер Г.Э., Коекин Ю.П. Экономика труда: Учебник. М.: Юристь 2003. 592с.
16. Статистические ежегодники