Аналіз фінансової стійкості підприємства в умовах обмеженості зовнішніх джерел фінансування
Зміна фондовіддачі і фондоємкості зв'язано в основному зі зниженням вартості валової продукції. Фондовіддача зменшилася в господарстві на 62,5 %, а фондоємкість збільшилася на 160,1 %.
Рівень прибутку за аналізований період поступово знижується. Господарство збиткове, тому рівень прибутку в 2000 році склав -4,14 %, що нижче рівня 1998 року на 38%.
Валовий доход у господарстві в 2000 році негативний і склав -146,3 тис. грн., що нижче рівня 1998 року на 140%. Збиток за досліджуваний період зріс на 30,8 % і склав 611,3 тис. грн.
Рівень рентабельності за останні три роки знизився з -28,8 % до -50,8%, причому рослинництві він упав на 693,3 %, те у тваринництві — на 9,9%.
Розмір фонду оплати праці в господарстві склав у 2000 році 415,2 тис. грн, що більше чим у 1998 році на 8,4%, і менше на 0,6 %>, чим у 1999 році.
РОЗДІЛ 3
АНАЛІЗ ФІНАНСОВОЇ СТІЙКОСТІ ПІДПРИЄМСТВА В УМОВАХ ОБМЕЖЕНОСТІ ЗОВНІШНІХ ДЖЕРЕЛ ФІНАНСУВАННЯ
В умовах ринкової економіки підприємство здійснює свою виробничо-фінансову діяльність самостійно, але все-таки на його діяльність у більшому чи меншому ступені впливає конкуренція, що "вимагає" від підприємств робити продукцію, з огляду на інтереси і запити покупців, за умови її конкурентноздатності. Підприємства, що програли в цій боротьбі, стають банкрутами, а отже не можуть оплатити ресурсів, робіт і послуг, розрахуватися з бюджетом і позабюджетними фондами, якщо зобов'язання по платежах перевищують вартість їхнього майна.
Одним з інструментів з'ясування конкурентноздатності є аналіз фінансового стану підприємства. Аналіз фінансового стану будь-якого підприємства є загальною необхідністю, адже не можна вести господарювання без міри ваги і рахунка, не домагаючись перевищення доходів над витратами. Це завжди було важливе, тим більше - зараз. Щоб це забезпечити, необхідно на підприємстві проводити обґрунтовані наукою дослідження фінансових відносин і руху фінансових ресурсів у процесі фінансово-виробничої діяльності.
Метою аналізу фінансового стану підприємства є об'єктивна оцінка господарсько-фінансової діяльності підприємства й оцінка перспектив зміни його фінансового положення.
3.1. Аналіз майнового положення і структури сільськогосподарського капіталу
Аналіз фінансового капіталу СХПК ім. Карбишева ми почнемо з побудови порівняльного аналітичних (агрегированного) балансу. Такий баланс виходить з вихідного балансу шляхом додавання його показниками:
1)структури;
2)динаміки.
Обов'язковими показниками порівняльного аналітичного балансу є:
1)абсолютні величини по статтях вихідного звітного балансу на початок і коней періоду;
2)питомі ваги статей балансу у валюті балансу на початок і кінець періоду;
3)зміна в абсолютних величинах;
4)зміна в питомих вагах;
5)зміна у відсотках до величин на початок і кінець періоду.
Порівняльний аналітичний баланс зручний тим, що він зводить воєдино і систематизує ті розрахунки і прикидки, що звичайно здійснює будь-як аналітик при первісному ознайомленні з балансом. Схемою порівняльного балансу охоплена безліч важливих показників, що характеризують статику і динаміку фінансового стану. Порівняльний баланс фактично включає показники горизонтального і вертикального аналізу.
У ході горизонтального аналізу визначаються абсолютні і відносні зміни величини різних статей балансу за визначений період. Безумовно, в умовах інфляції цінність результатів горизонтального аналізу істотно знижується.
Вертикальний аналіз використовується для оцінки структури засобів підприємства і їхніх джерел. Питомі показники вертикального аналізу деякою мірою згладжують негативні впливи інфляційних процесів, що можуть істотно спотворювати абсолютні показники фінансової звітності.
Побудова аналітичного балансу також припускає виключення регулюючих статей балансу.
Необхідно виключити із суми виробничих запасів вартість товарів відвантажених. На цю же суму необхідно збільшити розміри дебіторської заборгованості.
Дебіторську заборгованість, що може бути погашена не раніше, ніж через рік, варто перевести в розділ нерухомості.
У даному випадку були приведені найбільш загальні рекомендації з перетворення звітної форми балансу в аналітичний, тому що цей перелік не можна визначити на усі випадки.
Результати проведення горизонтального і вертикального аналізу балансу СХПК ім. Карбишева за 2000 рік приведені в табл. 3.1.
Вивчаючи даної таблиці 3.1, ми спостерігаємо незначне відхилення питомої ваги кожної статті активу балансу на початок і кінець звітного періоду, тобто структура активу практично не змінився, але при цьому спостерігаються значні відхилення абсолютних показників. Так, за звітний період сума залишкової вартості основних засобів зменшилася на 181,5 тис. грн., причиною цього є збільшення зносу основних засобів і їхнє списання, при тім, що основні засоби не обновлялися.
Таблиця 3.1
Агрегований аналітичний баланс СХПК ім. Карбишева за 2000 рік
| Показники | На початок року | На кінець року | Темп | Відхилення | |||
| тис. грн. | % | тис. грн. | % |
роста. % |
тис. грн. | % | |
|
Актив І. Основні засоби та активи, що не є обіговими |
|||||||
| Основні засоби | 9087,5 | 86,7 | 8906 | 87,4 | 98,0 | -181,5 | 0,7 |
| Капітальні і фінансові вкладення | 78,6 | 0,7 | 168,8 | 1,6 | 214,8 | 90,2 | 0,9 |
| Всього по розділу І | 9166,1 | 87,4 | 9074,8 | 89,0 | 99,0 | -91,3 | 1,6 |
| II. Запаси та витрати | |||||||
| Виробничі запаси | 506,1 | 4,8 | 376,9 | 3,7 | 74,5 | -129,2 | -1,1 |
| Тварини на вирощуванні та відгодівлі | 394,8 | 3,8 | 424,2 | 4,2 | 107,4 | 19,4 | 0,4 |
| Незавершене виробництво | 167,3 | 1,6 | 126,9 | 1,2 | 75,9 | -40,4 | -0,4 |
| Готова продукція | 35,3 | 0,3 | 19,9 | 0,2 | 56,4 | -15,4 | -0,1 |
| Інші запаси та витрати | 32,1 | 0,3 | 22,9 | 0,2 | 71,3 | -9,2 | -0,1 |
| Всього по розділу II | 1135,6 | 10,8 | 970,8 | 9,5 | 85,5 | -164,8 | -1,3 |
| III. Грошові кошти, розрахунки, інші активи | |||||||
| Дебіторська заборгованість | 175,6 | 1,7 | 148,2 | 1,5 | 84,4 | -27,4 | -0,2 |
| Грошові кошти | 6,6 | 0,1 | - | - | - | -6,6 | -0,1 |
| Всього по розділу III | 182,2 | 1,8 | 148,2 | 1,5 | 81,3 | -34,0 | -0,3 |
| Баланс | 10483,9 | 100 | 10193,8 | 100 | 97,2 | -290,1 | - |
| Пасив | |||||||
| І. Джерела власного капіталу | |||||||
| Статутний фонд | 9087,4 | 86,7 | 8905,9 | 87,4 | 98,0 | -181,5 | 0,7 |
| Спеціальні фонди та цільове фінансування | 6,7 | 0,1 | 6,7 | 0,1 | 100,0 | - | - |
| Нерозподілений прибуток (збиток) | -531,5 | - | -1463,9 | - | 275,4 | 932,4 | 9,3 |
| Інші джерела | 483,4 | 4,6 | 660,9 | 6,5 | 136,7 | 177,5 | 1,9 |
| Всього по розділу І | 9046,0 | 86,3 | 8109,6 | 79,6 | 89,6 | -936,4 | -6,7 |
| II. Довгострокові пасиви | |||||||
| (відстрочена податкова заборгованість) | 107,7 | 1,0 | 213,0 | 2,0 | 197,8 | 105,3 | 1,0 |
| Всього по розділу II | 107,7 | 1,0 | 213,0 | 2,0 | 197,8 | 105,3 | 1,0 |
| III. Розрахунки та інші короткострокові пасиви | |||||||
| Короткострокові кредити та позики | 11 | 0,1 | 15,6 | 0,2 | 141,8 | 4,6 | 0,1 |
| Кредиторська заборгованість | 1319,2 | 12,6 | 1855,6 | 18,2 | 140,7 | 536,4 | 5,6 |
| Всього по розділу III | 1330,2 | 12,7 | 1871,2 | 18,4 | 140,7 | 541,0 | 5,7 |
| Баланс | 10483,9 | 100 | 10193,8 | 100 | 97,2 | -290,1 | - |
Наприкінці 2000 року трохи зросли інвестиції в незавершене капітальне будівництво і склали наприкінці року 168,8 тис. грн.
Значне зменшення спостерігається по статтях аналітичного балансу "Запаси і витрати" і "Незавершене виробництво", відповідно на 129,2 і 40,4 тис. грн.
Найбільш ліквідний розділ активу "Кошти, розрахунки, інші активи" зменшився на 34 тис. грн., хоча зменшення дебіторів є позитивним моментом. Слід зазначити, що баланс відбиває миттєві дані на кінець звітного періоду й у силу цього не відображає адекватний стан засобів підприємства протягом звітного періоду. Тому незначна сума коштів на початок і кінець року зовсім не означає, що це положення був протягом року постійним, хоча сама по собі така можливість не виключається.
Тепер розглянемо пасив аналітичного балансу.
Якщо на початок року питома вага власного капіталу складав 86,3% стосовно всіх джерел формування засобів, то на кінець року вони склали 79,6%, тобто йде збільшення позикових джерел. Причому основну частину позикового капіталу складає кредиторська заборгованість. Довгострокові пасиви цілком представлені відстроченою податковою заборгованістю, тобто ні про які кредити банків і інших інвесторів не може бути і мови.
Загальний же підсумок балансу за звітний період скоротився на 290,1 тис. грн., тобто на 2,8%. Слід зазначити, що підсумок балансу не повною мірою відбиває реальну суму засобів, який розташовує підприємство. Основна причина складається в невідповідності балансової оцінки господарських засобів ринковим цінам внаслідок інфляції, зміни кон'юнктури ринку, використовуваних методів обліку. Баланс дає лише облікову оцінку активів підприємства і джерел їхнього покриття, що тече ринкова оцінка цих активів може бути абсолютно інший, причому чим триваліший термін експлуатації і відображення на балансі даного активу, тим більше різниця між його обліковими і поточними цінами. Крім того, ціна підприємства, як виробничого комплексу в цілому, як правило, вище сумарної оцінки його активів.
Наступним етапом у проведенні аналізу майнового положення і структури сільськогосподарського капіталу буде розрахунок основних показників оцінки майнового стану підприємства, а також проведемо загальну оцінку стану майна.
До основних показників майнового стану підприємства відноситься:
1)коефіцієнт технологічної структури;
2) коефіцієнт зносу основних засобів;
3) коефіцієнт відновлення;
4) коефіцієнт вибуття.
Результати загальної оцінки стану майна, а також перерахованих вище коефіцієнтів відіб'ємо в таблиці 3.2.
Таблиця 3.2
Загальна оцінка стану майна
| Показники |
На початок року |
На кінець року | Відхилення + , - |
| Всього майна, тис. грн. у тому числі | 10483,9 | 10193,8 | -290,1 |
| Основні кошти та необоротні активи | 9166,1 | 9074,8 | -91,3 |
| У % до майна | 87,4 | 89,0 | 1,6 |
| Коефіцієнт технологічної структури | 33,5 | 31,6 | -1,9 |
| Коефіцієнт зносу основних коштів | 0,40 | 0,41 | 0,01 |
| Коефіцієнт відновлення | 0,03 | 0,01 | -0,02 |
| Коефіцієнт вибуття | 2,3 | 3,9 | 1,6 |
| Обігові кошти | 1317,8 | 1119,0 | -198,8 |
| У % до майна | 12,6 | 11,0 | -1,6 |
| Матеріальні обігові кошти | 1135,6 | 970,8 | -164,8 |
| У % до обігових коштів | 10,8 | 9,5 | -1,3 |
| Дебіторська заборгованість | 175,6 | 148,2 | -27,4 |
| У % до оборотних коштів | 1,7 | 1,5 | -0,2 |
| Кошти | 6,6 | - | -6,6 |
| У % до оборотних коштів | 0,1 | - | -0,1 |
Зменшення валюти балансу на 290,1 тис. грн. на конец 2000 року свідчить про згортання виробничо-фінансової діяльності. У тому числі, ця зміна відбулася за рахунок зменшення на 198,8 тис. грн. загальної суми оборотних коштів, і відповідно на 91,3 тис. грн. основних засобів. Крім того, слід зазначити, що за звітний період відбулося збільшення на 1,6% питомої ваги основних засобів і необоротних активів у загальному майні підприємства за рахунок зниження в ньому частки оборотних коштів.
Майже на 2% скоротився коефіцієнт технологічної структури, що на мою думку, є неприйнятним для аналізованого господарства, тому що скорочення активної частини основних засобів (трактори, комбайни, автомобілі й ін.) приведе до зниження энергозабезпеченості підприємства.
При скороченні дебіторської заборгованості на 27,4 тис. грн., матеріальні оборотні кошти зменшилися на 164,8 тис. грн.
Усе перераховане вище у визначеній мері пояснює щорічне скорочення обсягів виробництва Валової продукції і свідчить про можливість скорочення її в майбутньому без корінних змін у всіх сферах діяльності господарства.
Наступним етапом аналізу майна є аналіз виробничого потенціалу, до якого відносять Основні засоби, виробничі запаси, незавершене виробництво підприємства.
Виробничий потенціал підприємства аналізують шляхом розрахунку питомої ваги визначеного виду ресурсу в цьому показнику, результати аналізу визначимо в таблиці 3.3.
За звітний період відбувається скорочення виробничого потенціалу на 290,1 тис. грн., хоча його питома вага в загальній сумі майна залишився фактично незмінним. Відбувається структурна трансформація основних ресурсів виробничого потенціалу: незначно збільшується питома вага основних засобів і зменшується незавершене виробництво і виробничі запаси.
Таблиця 3.3
Аналіз виробничого потенціалу
| Показники | На початок року | На кінець року | Темп росту,% |
Відхилення, + /- |
|||
| тис. грн. | % | тис. грн. | % | тис. грн. | % | ||
| Основні средства | 9087,5 | 93,1 | 8906 | 94,6 | 98 | -181,5 | 1,5 |
| Виробничі запаси | 506,1 | 5,2 | 376,9 | 4,0 | 74,5 | -129,2 | -1,2 |
| Незавершене виробництво | 167,3 | 1,7 | 126,9 | 1,4 | 75,9 | -40,4 | -0,3 |
| Виробничий потенціал | 9760,9 | 100 | 9409,8 | 100 | 97,1 | -290,1 | -0,8 |
| У % до майна | 96,4 | - | 92,3 | - | - | - | -0,1 |
Завершальним кроком у даному підрозділі буде проведення аналізу джерел засобів, що проводиться з метою визначити частку власного і позикового капіталу в загальній сумі фінансових ресурсів підприємства, а також установити, які джерела й у якому обсязі використовуються для покриття активів.
Вся інформація, приведена в аналітичній таблиці 3.4, береться з балансу, за винятком власних оборотних коштів, що розраховуються. Оскільки за рахунок власного капіталу формуються як необоротні, так і оборотні кошти, то різниця між сумою власного капіталу і довгострокових позикових засобів і вартістю необоротних активів представляє величину власних оборотних коштів.
У нашому випадку як таких "власних" оборотних коштів немає взагалі, їхній недолік на кінець року склав 752,2 тис. грн. Це означає, що матеріально-виробничі запаси господарства покриваються в основному за рахунок кредиторської заборгованості, тобто підприємство випускає нерентабельну продукцію, виторги від реалізації якої не вистачає для покриття витрат на виробництво і розрахунків з постачальниками. Про це також свідчить ріст кредиторської заборгованості, що збільшилася на 536, 4 тис. грн. і довгострокових зобов'язань, що збільшилися на 105.4 тис. грн. Боргові зобов'язання представлені відстроченою податковою заборгованістю.
Таблиця 3.4
Аналіз джерел засобів, вкладених у майно.
| Показники | На початок року | На кінець року | Відхилення + ,- |
| Усього майна, тис. грн. У тому числі | 10483,9 | 10193,8 | -290,1 |
| 1.Власні кошти | 904,6 | 8109,6 | -936,4 |
| У % до майна | 86,3 | 79,6 | -6,7 |
| 1.1 Власні оборотні кошти | -12,4 | -752,2 | -740,1 |
| 2.Позикові кошти | 1437,9 | 2084,2 | 646,3 |
| У % до майна | 13,7 | 20,4 | 6,7 |
| 2.1 Довгострокові зобов'язання | 107,7 | 213,0 | 105,3 |
| У % до позикових коштів | 7,5 | 10,2 | 2,7 |
| 2.2Короткострокові позики | 11 | 15,6 | 4,6 |
| У % до позикових коштів | 0,8 | 0,8 | - |
| 2.3Кредиторська заборгованість | 1319,2 | 1855,6 | 536,4 |
| У % до позикових коштів | 91,7 | 89,0 | -2,7 |
Зменшення частки власного капіталу на 6,8% у загальній сумі джерел фінансування варто розглядати як негативний момент, тому що це свідчить про зниження фінансової стійкості підприємства і вказує на його залежність від зовнішніх джерел фінансування.
3.2 Аналіз ліквідності і платоспроможності підприємства
Фінансовий стан підприємства можна оцінювати з погляду його короткострокових перспектив. У короткостроковій перспективі критерієм оцінки фінансового стану підприємства є його ліквідність і платоспроможність, тобто можливість вчасно й у повному обсязі розрахуватися по короткострокових зобов'язаннях. Ліквідність - це його
можливість перетворити свої активи в кошти для покриття всіх необхідних платежів у міру настання їхнього терміну.
У залежності від ступеня ліквідності, активи підприємства розділяються на наступні групи:
а) А1 - найбільш ліквідні активи - кошти підприємства і короткострокових грошових вкладень;
б) А2 - быстрореализуемые активи - дебіторська заборгованість та інші активи;
в) А3 – повільнореалізуємі активи - статті роздягнула II активу (за винятком "Витрат майбутніх періодів"), а також статті роздягнула І активу балансу "Довгострокові фінансові вкладення" (зменшені на величину вкладень у статутні фонди інших підприємства) і роздягнула НІ активу балансу "Розрахунок із засновниками";
г) А4 - труднореализуемые активи - статті роздягнула І активу балансу "Основні засоби і необоротні активи", за винятком статей цього розділу, включених у попередню групу.
Пасиви балансу групуються по ступені терміновості їхньої оплати:
а) П1 - найбільш термінові зобов'язання. До них відноситься кредиторська заборгованість;
б) П2 - короткострокові пасиви - короткострокові кредити і позикові засоби;
в) П3 - довгострокові пасиви - довгострокові кредити і позикові засоби;
г) П4 - постійні пасиви - джерела власних і прирівняних до них засобів. Результати перегрупування активів і пасивів балансу СХПК їм.
Карбишева в залежності від ступеня ліквідності розглянемо в таблиці 3.5.
Таблиця 3.5
Аналіз ліквідності балансу
| Актив | На почато кроку |
На кінець року |
Пасив | На почато к року |
На кінець року |
Платіжний надлишок (недолік) | |
|
На початок року |
На кінець року |
||||||
| Найбільш ліквідні активи | 6,6 | - | Негайні пасиви | 1319,2 | 1855,6 | ||
| Швидкореалізуємі активи | 175,6 | 148,2 | Короткострокові пасиви | 11 | 15,6 | 164,6 | 132,6 |
| Повільно реалізовані активи | 1214,2 | 1139,6 | Довгострокові пасиви | 107,7 | 213,0 | 1106,5 | 926,6 |
| Труднореалізуємі активи | 9087,5 | 8906 | Постійні пасиви | 9046 | 8109,6 | 41,5 | 796,4 |
| Баланс | 10483,9 | 10193,8 | Баланс | 10483,9 | 10193,8 | 0 | 0 |
Для визначення ліквідності балансу варто зіставити підсумки приведених груп по активі і пасиву:
А1 > П1; А2 > П2; А3 > П3; А4 < П4 (3.1)
На початок року:
6,6 < 1319,2; 175,6 > 11; 1214,2 > 107,7; 9087,5 > 9046
На кінець року:
0 < 1855,6; 148,2 > 15,6; 1139,6 > 213; 8906 > 8109,6
Перша нерівність відбиває співвідношення поточних платежів і надходжень (терміни до 3 місяців) і в такий спосіб дозволяє оцінити поточну ліквідність. Оскільки не виконується перша умова нерівності на початок і кінець року, то підприємство є неплатоспроможним на найближчий період.
Невиконання четвертої умови нерівності свідчить про недотримання мінімальної умови фінансової стійкості господарства, тобто в аналізованому господарстві відсутні власні оборотні кошти.
Крім того, недолік засобів по одній групі активів не компенсує їхнім надлишком по іншій групі, оскільки в реальній платіжній ситуації менш ліквідні активи не можуть замінити більш ліквідні. Тому платіжні надлишки по швидко і повільно реалізованих активах (таблиця 3.5) не можуть бути спрямовані на покриття короткострокових зобов'язань.
Слід зазначити, що проведений аналіз ліквідності балансу - досить наближений з тієї причини, що відповідність ступеня ліквідності активів і термінів погашення зобов'язань є орієнтованим через обмеженість інформації, оскільки ми проводимо зовнішній аналіз.
Для більш глибокого і всебічного аналізу вимагаються спеціальні методи, що коректують показники представленої методики. Наприклад, метод нормативних знижок здійснюється перерозподілом величини балансових статей між групами активів і пасивів у відповідності із середньостатистичними оцінками ліквідності активів і термінами погашення зобов'язань.
Для комплексної оцінки ліквідності балансу в цілому варто використовувати загальний коефіцієнт ліквідності, що обчислюється по формулі:
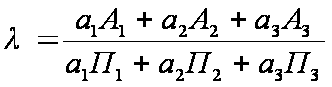
де Aj , Пj - підсумки відповідних груп по А і П;
aj - вагові коефіцієнти;
λ - загальний коефіцієнт ліквідності Значення вагових коефіцієнтів наступні: а1 = 1; а2 = 0,5; а3 = 0,3
За даними балансу загальний коефіцієнт ліквідності на початок 2000 року склав: λн.р. =0,341, а на кінець 2000 року - λк.р.=0,208.
Проведені розрахунки свідчать про низьку загальну ліквідність балансу, а також намітилася тенденція зниження цього показника на кінець року. Так, якщо на початку 2000 року господарство своїми засобами могло покрити 34,1% зобов'язань, то наприкінці року - всього 20,8%.
Для оцінки ліквідності засобів підприємства використовуються й інші відносні показники:
1) коефіцієнт чи покриття поточній ліквідності, дорівнює відношенню всіх оборотних коштів підприємства до величини поточних зобов'язань;
2) коефіцієнт швидкої ліквідності, визначається як відношення найбільш ліквідних і швидкореалізуємих активів до поточного зобов'язанням;
3) коефіцієнт абсолютної ліквідності, визначається як відношення найбільш ліквідних активів до поточного зобов'язанням;
4) коефіцієнт маневреності, визначається як відношення найбільш ліквідних активів до власних оборотних коштів.
Оскільки в балансі підприємства на кінець року відсутні кошти, а також власні оборотні кошти, два останніх коефіцієнти в табл. 3.6 не будемо розраховувати.
Таблиця 3.6
Аналіз коефіцієнтів ліквідності
| Показники |
На початок року |
На кінець року |
Відхилен ня, +/- |
Норматив не значення |
| 1. Коефіцієнт покриття | 0,99 | 0,60 | -0,39 | >1,<3 |
| 2. Коефіцієнт швидкої ліквідності | 0,14 | 0,08 | -0,06 | >0,7-0,8 |
| 3. Коефіцієнт абсолютної ліквідності | 0,005 | 0 | -0,005 | >0.2 |
Коефіцієнт покриття показує платіжні можливості підприємства. Згідно нормативів, цей коефіцієнт повинний знаходитися в межах між 1 і 3. Нижня границя обумовлена тим, що поточних активів повинне бути щонайменше досить для погашення короткострокових зобов'язань. У СХПК ім. Карбишева за умови своєчасних розрахунків з дебіторами і сприятливої реалізації готової продукції, але і продажу в разі потреби інших елементів матеріальних оборотних коштів, короткострокові зобов'язання могли бути погашені на початку року майже цілком (99%), а наприкінці року - 60%. Якщо ж брати до уваги тільки розрахунки з дебіторами і кошти, що у господарстві майже відсутні, то за даних умов СХПК зміг би погасити короткострокові зобов'язання в розмірі 14% на початку року і 8% наприкінці року.
Як бачимо, обидва коефіцієнти на початок і кінець року нижче нормативного, це ще раз указує про недостатню ліквідність засобів і, насамперед, про недостатність коштів у підприємства.
Слід зазначити, що, говорячи про ліквідність балансу підприємства, часто ототожнюють це поняття з платоспроможністю, але це не вірно. Так, коефіцієнти ліквідності можуть характеризувати фінансовий стан як задовільне, однак ця оцінка може бути помилкової, якщо в поточних активах значна питома вага приходиться на неліквідні і короткострокову дебіторську заборгованість.
Платоспроможність означає наявність у підприємства коштів і їхніх еквівалентів, достатніх для розрахунків по кредиторській заборгованості, що вимагає негайного погашення.
Для оцінки платоспроможності складається платіжний баланс у виді табл. 3.7.
Таблиця 3.7
Платіжний баланс на 01.01.2001.року, тис. грн.
| Актив | Пасив | |||||
| Наявність засобів для покриття заборгованості |
На початок року |
На кінець року |
Негайні та інші платежі |
На початок року |
На кінець року |
|
|
Кошти розрахунковому рахунку, у касі інші |
на та | 6,6 | - | Заборгованість по позиках | 11 | 15,6 |
| Розрахунки дебіторами | з | 175,6 | 148,2 | Заборгованість кредиторів | 1319,2 | 1855,6 |
| Усього | 182,2 | 148,2 | Усього | 1330,2 | 1871,2 | |
| Сальдо | 1148 | 1723 | Сальдо | - | - | |
| Баланс | 1330,2 | 1871,2 | Баланс | 1330,2 | 1871,2 | |
Якщо сальдо в активі платіжного балансу, то це означає, що СХПК ім. Карбишева за станом на 01.01.2001 року неплатоспроможне. Негайні платежі перевищують наявні засоби підприємства на початку року на 1148 тис. грн., а наприкінці - на 1723 тис. грн.
Оцінка рівня платоспроможності проводиться за даними балансу на підставі характеристики ліквідності оборотних коштів, тобто з урахуванням часу, необхідного для перетворення їх у наявні засоби. Існує три рівні платоспроможності підприємства: грошова, розрахункова (табл. 3.8), ліквідна (табл. 3.9).
Грошову платоспроможність СХПК ім. Карбишева ми розраховувати не будемо з тієї причини, що на момент складання балансу коштів у господарстві майже не було. Хоча це не означає, що їх не було в плині всього року.
Таблиця 3.8
Розрахункова платоспроможність за 2000 рік, тис. грн.
| Спосіб платежу |
На початок року |
На кінець року |
Платіжні зобов'язання | На почато к року |
На кінець року |
| Кошти | 6,6 | - |
Короткострокові кредити |
11 | 15,6 |
| Готова продукція і товари | 35,3 | 19,9 | Кредити не погашені в термін | - | - |
| Дебітори | 175,6 | 148,2 | Кредитори | 1319,2 | 1855,6 |
| Інші активи | - | - | Інші пасиви | - | - |
| Усього | 217,5 | 168,1 | Усього | 1330,2 | 1871,5 |
| Коефіцієнт розрахункової платоспроможності | 0,164 | 0,091 | |||
Коефіцієнт розрахункової платоспроможності знизився на 7,3 %.