Оценка имущества предприятия
Физический износ — разрушение или деформация конструкции в результате эксплуатации.
Функциональный износ — это несоответствие здания, сооружения современным рыночным требованиям. Функциональный износ заключается в потере потребительной стоимости недвижимости предприятия в результате строительства новых зданий с улучшенной планировкой и производственными требованиями.
Внешний износ — это убытки, вызванные внешними по отношению к границам недвижимости факторами. Названный вид износа присущ недвижимости в силу ее фиксированного местоположения (ближайшее окружение, район, город, экономические факторы, транспорт и т.д.). Принимаются во внимание непосредственная близость к природным или искусственным объектам, которые могут повлиять на стоимость имущества предприятия.
Внешний износ может также вызываться конкуренцией на местном рынке (если предложение превышает спрос).
При оценке недвижимости предприятия используются следующие методы определения износа: методы бухгалтерского учета, метод срока жизни, метод разбивки.
Методы бухгалтерского учета заключаются в начислении износа, начиная с момента ввода здания или сооружения в эксплуатацию. Стоимостным измерением полного или частичного возмещения износа является амортизация.
Сумма годовых амортизационных отчислений, рассчитанная линейным методом в соответствии с концепцией экономического износа, зависит от срока полезного использования недвижимости и стоимости недвижимости:
 (4.11)
или
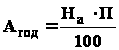 (4.12)
где Агод — годовые амортизационные отчисления, рассчитанные линейным методом;
Тп — срок полезного использования;
На — годовая норма амортизационных отчислений, %.
 (4.13)
Метод срока жизни применяется при расчете суммарного износа либо определения износа одного вида. Этот метод базируется на том, что эффектный возраст, выраженный в процентах, отражает типичный срок экономической жизни, так же как процент накопленного износа отражает часть общих издержек производства:
 (4.14)
где И — износ в стоимостном выражении в текущих ценах;
В — восстановительная стоимость в стоимостном выражении;
Тэф — эффективный возраст;
Тэ — типичный срок экономической жизни.
Эффективный возраст — это возраст отражающий состояние и полезность сооружения. Эффективный возраст может отличаться от действительного возраста, если здание эксплуатировали на уровне выше среднего или оно имеет отличное качество дизайна, или существует недостаток подобных зданий на рынке.
Типичный срок физической жизни — это период, в течение которого то или иное строение реально существует и годно для организации производства в нем.
Оценка износа методом разбивки производится с выделением физического, функционального и внешнего износа недвижимости предприятия. При этом физический и функциональный износ подразделяются на исправимый и неисправимый.
Исправимый физический износ — потеря стоимости в результате плохой эксплуатации (отложенный ремонт) — определяется путем обследования здания. Объем ремонтных работ рассчитывается путем обмеров или в процентном отношении от стоимости работ по смете затрат на возведение здания. Определение стоимости ремонтных работ производится путем составления смет.
Неисправимый физический износ — это снашивание, неподдающееся ремонтному восстановлению как из-за срока службы, интенсивности и условий эксплуатации, так и из-за стоимости ремонтных работ. Неисправимый физический износ связан с определением срока фактической жизни отдельных компонентов улучшений.
ТЕМА 5. ОЦЕНКА СТОИМОСТИ МАШИН И ОБОРУДОВАНИЯ
Место оценки машин и оборудования в общей системе оценки имущества предприятия
В отличие от объектов недвижимости машины и оборудование не связаны жестко с землей, они могут быть перемещены в другое место, могут отдельно располагаться и быть функционально независимыми, а могут образовывать целые технологические комплексы.
Машины и оборудование, называемые также активной частью основных фондов, составляют технологическую основу любого предприятия, являясь существенной частью его имущественного комплекса. Цели и мотивы их оценки многообразны. Однако все многообразие конкретных целей и мотивов оценки машин и оборудования может быть сведено к трем различным непересекающимся классам или целевым установкам:
1) Независимая от других видов имущества оценка машин и оборудования. Как правило, это оценка по отдельным инвентарным единицам. Например, при определении рыночной стоимости отдельных видов машин и оборудования с целью их купли-продажи, сдачи в аренду, лизинг, в залог и т.п.
Оценка машин и оборудования как один из этапов оценки (переоценки) основных фондов.
Оценка машин и оборудования как один из этапов оценки предприятия в целом.
В отличие от первого случая, во втором и третьем речь идет о полной оценке всей совокупности машин и оборудования рассматриваемого предприятия. На средних и особенно крупных предприятиях, парк машин и оборудования которых исчисляется сотнями и тысячами единиц, такая оценка очень трудоемка, в силу чего без применения современных компьютерных технологий ее проведение малоэффективно, а подчас и просто не возможно.
Во втором и третьем случаях возникает также проблема разграничения машин и оборудования как объектов оценки, с одной стороны, и зданий и сооружений, с другой. Необходимость такого разграничения вызывается различием технологии и методов оценки стоимости этих элементов основных фондов, методов оценки их износа и обесценения.
2. Методы классификации машин и оборудования
С научно-технической точки зрения к машинам и оборудованию относятся устройства, преобразующие энергию, материалы и информацию. С точки зрения экономической под машинами и оборудованием понимают все виды активной части основных фондов, непосредственно воздействующих на предмет труда, т.е. силовые и рабочие машины и оборудование, транспортные средства, производственный и хозяйственный инвентарь, а в отдельных случаях и дорогостоящий инструмент.
Классификация необходима при технологическом проектировании предприятий, разработке промышленных и номенклатурных каталогов, прейскурантов цен, прайс-листов, при осуществлении дифференцированной амортизационной и таможенной политики, при разработке коэффициентов переоценки основных фондов, создании и ведении баз данных ценовой информации и во многих других случаях.
Разнообразие функциональных, эксплуатационных и конструктивных характеристик машин и оборудования делает осуществление научно обоснованной и одновременно практически приемлемой их классификации не простой задачей. Независимо от используемой системы классификации при оценке оборудования рекомендуется группировать его по следующим видам:
Основное технологическое;
Вспомогательное;
Автотранспортное;
Офисное - компьютерная техника, техника связи, множительная техника;
Производственный и хозяйственный инвентарь, включая мебель.
Такая группировка облегчает процесс оценки. Так, методы оценки основного технологического и вспомогательного оборудования могут быть различными; на автотранспортное и офисное оборудование, производственный и хозяйственный инвентарь, как правило, бывают известными рыночные цены и т.д.
В составе первых двух групп целесообразно также выделять оборудование стандартизированное,- серийно выпускаемое у нас или за рубежом, и оборудование нестандартизированное, в том числе специальное оборудование собственного производства.
В отдельные группы целесообразно выделять также морально устаревшие машины и оборудование, снятые с производства, аналоги которых следует искать на вторичных рынках продаж. Целесообразно также отдельно рассматривать оборудование к установке, оценка стоимости которого не связана условиями существующего использования, и импортное оборудование, оценка стоимости которого меньше зависит от процессов внутренней инфляции. Наконец, в процессе оценки целесообразно осуществлять стоимостной анализ всей совокупности машин и оборудования, разбивая их на группы по величине текущей балансовой стоимости, что позволяет в большей степени сосредоточиться на оборудовании, вносящем наибольший вклад в общую величину стоимости всего машинного парка рассматриваемого предприятия.
Идентификация и локализация машин и оборудования
Под идентификацией (отождествлением) в широком смысле понимают установление соответствия распознаваемого предмета своему образу (знаку), называемому идентификатором. В оценочной деятельности идентификация - это установление тождественности между тем, что предъявлено к оценке, например, записано в соответствующих документах и тем, что реально существует.
Различают несколько уровней идентификации.
Прежде всего, все подлежащее оценке имущество подразделяют на материальное и нематериальное. Материальное имущество подразделяют далее на два больших класса - движимое и недвижимое имущество. Объект является движимой собственностью, если он может быть перемещен без причинения серьезного ущерба как соответствующему объекту недвижимости, с которым он связан функционально, так и самому себе.
Очевидно, что машины и оборудование является частным случаем движимого имущества или движимой собственности. С точки зрения приведенных выше признаков классификации под машинами и оборудованием как объектами оценки понимаются такие материальные объекты, которые не прикреплены постоянно к недвижимости и могут быть перемещены (откреплены от недвижимости) без причинения невосполнимого физического ущерба, как самим себе, так и той недвижимости, к которой они были временно присоединены.
Между движимостью и недвижимостью существует некая промежуточная область, объекты которой называются постоянными приспособлениями. Сами по себе эти объекты могут рассматриваться как элементы движимого имущества. Однако, из-за способа установки они становятся постоянно прикрепленными к недвижимости или могут функционировать, только будучи постоянно прикрепленными к ней. Их удаление может причинить ущерб объекту недвижимости. К числу постоянных приспособлений относятся настенные или потолочные осветительные приборы, стеллажи, системы кондиционирования воздуха, лифты, шахтные подъемники и т.п. От постоянных приспособлений следует отличать передаточные устройства, к которым относятся устройства электропередачи, связи и все виды трубопроводов. Затраты, связанные с их устройством, учитываются либо самостоятельно, либо относятся на стоимость соответствующих зданий и сооружений.
Вопрос об отнесении постоянных приспособлений к промышленному оборудованию должен решаться в каждом конкретном случае индивидуально.
В состав укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов включены затраты, связанные с устройством внутренних трубопроводов и внутренних устройств водоснабжения, канализации, отопления, газоснабжения, вентиляции, пневмотранспорта, кондиционирования воздуха (кроме технологического назначения), подъемников (лифтов), санитарно-технических устройств и электроосвещения внутри зданий.
Следует также иметь в виду, что существуют такие элементы основных фондов, как например основания и фундаменты, которые сами по себе не являются движимостью, однако поскольку они функционально связаны с соответствующими машинами или оборудованием, то затраты на их создание следует включать в стоимость последних.
Заключительным этапом идентификации является уточнение технико-экономических характеристик конкретных объектов оценки - их габаритных размеров, массы, производительности, долговечности; ремонтопригодности и т.д. и.т.п. Источниками соответствующей информации может быть как общепринятая техническая документация (инвентарные карточки, технические паспорта и описания и т.п.), так и специально составляемые опросные листы, а также результаты непосредственного осмотра машин и оборудования самим оценщиком.
4. Особенности машин и оборудования как объектов оценки
Как объекты оценки машины и оборудование характеризуются рядом особенностей, отличающих их от других видов имущества, прежде всего от зданий и сооружений, и, как правило, затрудняющих процесс оценки. Рассмотрим некоторые из них.
Во-первых, в данной предметной области нет таких обобщающих технико-экономических показателей как стоимость 1 кв.м, площади, 1 куб.м. объема, 1 погонного метра длины и им подобных, широко используемых при оценке зданий, сооружений, передаточных устройств и облегчающих их оценку. Использование при оценке машин и оборудования удельных весовых стоимостей (стоимости 1 тонны веса, например), если и приемлемо, то в крайне редких случаях.
Во-вторых, номенклатура машин и оборудования, их функциональные, конструктивные и эксплуатационные характеристики, а, следовательно, и ценовые параметры изменяются более динамично и радикально. Это обстоятельство резко сужает, возможности и границы применения в целях оценки средних цен или индексов средних цен.
В-третьих, машины и оборудование редко воспроизводятся в виде точных копий, что во многих случаях делает невозможным прямое определение их восстановительной стоимости как стоимости воспроизводства. Она трактуется в этих случаях расширительно, т.е. не как стоимость воспроизводства, а как стоимость, замещения, или (при отсутствии приемлемых аналогов) определяется индексными методами с учетом только что отмеченной ограниченности этого определения.
В-четвертых, для машин и оборудования гораздо более актуальной, чем для недвижимости, более трудной в определении и более значимой по своим последствиям является проблема физического и функционального (как морального, так и технологического) износа и обесценения. Здания и сооружения служат значительно дольше, чем машины и оборудование, смена поколений здесь происходит гораздо реже и с существенно меньшими экономическими потерями для собственников, к тому же устаревшие объекты недвижимости гораздо легче (путем реконструкции и расширения), приспособить к изменившимся условиям эксплуатации или даже к другому функциональному назначению, чем модернизировать устаревшие объекты техники.
В-пятых, при определении оценочной стоимости машин и оборудования, особенно сложных видов техники, необходимо учитывать степень их комплектности, ее соответствие требованиям стандартов, технических условий или другой нормативно-технической документации, внося соответствующие поправки. Очевидно, что нарушение условий комплектности снижает оценочную стоимость товара. Необходимо при этом различать частичную и полную потерю работоспособности в связи с некомплектностью оцениваемого оборудования.
С оценкой сложной техники связана еще одна проблема - необходимость и возможность оценки этой техники не только в целом как единой системы или одной инвентарной единицы, но и по основным ее составляющим - узлам и агрегатам, которые на бухгалтерском учете рассматриваемого предприятия как самостоятельные инвентарные единицы могут и не состоять.
В-шестых, при оценке машин и оборудования необходимо учитывать наличие или отсутствие системы гарантийного и постгарантийного (ремонтного) обслуживания, а также степень ремонтопригодности оцениваемых объектов в случае осуществления ремонта собственными силами пользователя. При этом следует иметь в виду, что она определяется не только технической возможностью ремонта и сложностью его технологии, но и возможностью приобретения необходимого комплекта запасных частей. Так, для машин и оборудования, снятых с производства, как правило, прекращается и выпуск запчастей.
В-седьмых, перед всеми агентами товаропроводящей сети машин и оборудования (как на первичном, так и на вторичном рынках продаж) остро стоят задачи продвижения товара и расширения рынков сбыта. Поэтому они далеко не всегда ориентируются на его себестоимость, цену приобретения или остаточную балансовую стоимость при определении нижней границы цены предложения. В силу отмеченного обстоятельства она может быть и заниженной, что следует иметь в виду при ориентации на цены аналогов.
В-восьмых, в целях решения предыдущей задачи, у наиболее активных и, следовательно, наиболее массовых продавцов доля рекламных и маркетинговых затрат в цене единицы машины (оборудования) достигает достаточно больших величин, не позволяющих игнорировать их, что в некоторых случаях бывает необходимо, например, при оценке дефицитной продукции. В то же время определение оценщиком этих элементов продажной цены объектов-аналогов далеко не всегда возможно, что существенно усложняет процесс оценки.
В-девятых, при оценке стоимости машин и оборудования методом рыночных сравнений необходимо учитывать ту стадию "жизненного цикла", на которой находится в момент оценки либо сам оцениваемый объект, либо объект-аналог, внося соответствующие коррективы в определяемую величину оценочной стоимости.
В-десятых, оценку стоимости машин и оборудования, особенно простыми методами оценки (затратным и рыночных сравнений) затрудняет высокий удельный вес импортного оборудования как в составе действующего машинного парка. Особенно, на сегодняшнем белорусском рынке машин отечественные и импортные машины, как правило, не сопоставимы не только по техническому уровню и уровню качества, но и по ценам; монопольное, в ряде случаев, положение импортеров приводит к неоправданному завышению цен и т.д.
5. Методы оценки машин и оборудования
5.1 Затратный подход к оценке машин
Затратный подход к оценке машин и оборудования практически реализуется в следующих методах: анализ и актуализация калькуляции; сравнение с ценой предприятия-изготовителя; корректировка калькуляции конструктивно подобного объекта; расчет себестоимости по укрупненным нормативам; метод поэлементного расчета; метод остаточной стоимости.
Метод актуализации калькуляции состоит в том, что анализируются затраты, отраженные в калькуляции, затем они приводятся к современному уровню цен, и в итоге находится текущая полная себестоимость воспроизводства объекта оценки.
Приведение затрат к моменту оценки выполняют умножением их на корректирующий индекс, равный отношению ценовых индексов на момент оценки и на исходный момент.
Процедуру индексации издержек, представленных в калькуляции, выполняют по видам расходуемых ресурсов. Для этого каждую статью расходов представляют как сумму экономических элементов: материалы, энергоносители, оплата труда, амортизация. Затем используют ценовые индексы на соответствующие виды ресурсов.
Следует избегать индексации на значительном отрезке времени, особенно в период неустойчивой экономики.
Суть метода сравнения с ценой предприятия-изготовителя состоит в том, что в качестве оцениваемой стоимости объекта берется текущая цена этого предприятия. Данный метод является затратным с элементами сравнения, т.е. он использует не только затратный, но и частично сравнительный подход.
Цена предприятия-изготовителя складывается из полной себестоимости и прибыли. Последовательность проведения работ в данном методе следующая: собирают техническую и организационную информацию об объекте оценки, собирают информацию о предприятии-изготовителе; направляют запрос предприятию-изготовителю о возможности приема заказа на поставку данного оборудования по его цене; по данным, полученным от предприятия-изготовителя, определяют стоимость оцениваемого объекта, при этом к цене изготовителя прибавляют затраты на транспортировку и установку оборудования.
Метод корректировки калькуляции конструктивно подобного объекта может быть применен в том случае, если оценщик получает в распоряжение калькуляцию на объект, который конструктивно подобен оцениваемому объекту. Это могут быть, машины, которые похожи на оцениваемый объект внешне и также конструктивно исполнены, но отличаются от оцениваемого объекта большими или меньшими размерами (в пределах примерно до 20%). Обычно они принадлежат к одному параметрическому ряду или семейству.
В начале калькуляцию на подобный объект подвергают актуализации по описанному выше методу и получают затраты, соответствующие современному уровню цен. Далее рассчитывают параметрические индексы, с помощью которых выполняют пересчет затрат. Обычно достаточно иметь два параметрических индекса — для материальных и трудовых затрат.
Расчет себестоимости объекта по укрупненным нормативам выполняют в том случае, когда имеется доступ к производственной информации предприятия-изготовителя.
Для укрупненных расчетов нужна информация из сферы производства продукции, похожей на оцениваемый объект по технологии изготовления, организации производства, материальному составу. При этом не надо подбирать функциональные и конструктивные аналоги. Например, ткацкий станок, упаковочная машина и сверлильный станок — разные изделия в смысле их назначения и конструкции. Но состав материалов, из которых они сделаны, технология и оборудование, на котором их изготавливают, некоторые стандартные комплектующие изделия у них почти одинаковы. Вполне возможно их изготовление на одном машиностроительном заводе.
Укрупненное определение сметной стоимости выполняется по статьям: материалы, комплектующие изделия, заработная плата и косвенные расходы. При этом с помощью соответствующих нормативов материальные затраты определяют по массе конструкции, трудовые затраты — по конструктивно-технологической сложности, затраты на комплектующие изделия — по степени автоматизации управления машиной.
При использовании метода поэлементного расчета выполняются определенные этапы.
Составляется перечень комплектующих узлов и агрегатов оцениваемого объекта, собирается ценовая информация по комплектующим.
2. Определяется полная себестоимость объекта оценки по формуле:
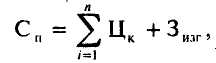 (5.1)
где Сп — полная себестоимость оцениваемого объекта; n — количество комплектующих узлов или агрегатов; Цк — стоимость комплектующего узла или агрегата; Зизг — собственные затраты изготовителя (стоимость сборки).
3. Рассчитывается восстановительная стоимость оцениваемого объекта.
Согласно методу остаточной стоимости стоимость машин и оборудования определяется по формуле:
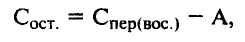 (5.2)
где Сост. — остаточная стоимость; Спер(вос) — первоначальная (восстановительная) стоимость; А — накопленные амортизационные отчисления.
5.2 Сравнительный подход к оценке машин и оборудования
Сравнительный подход к оценке стоимости машин и оборудования используется в методе прямого сравнения и методе статистического моделирования цены.
Метод прямого сравнения применим в том случае, если для оцениваемого объекта подобран близкий аналог или несколько аналогов. Цена объекта-аналога, по которому недавно состоялась сделка, анализируется, корректируется, очищается от влияния нехарактерных обстоятельств купли-продажи и приводится к дате оценки с учетом динамики цен в соответствующем секторе машин и оборудования. Стоимость машины или единицы оборудования определяют по формуле:
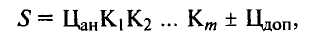 (5.3)
где Цан — цена объекта-аналога; К1 К2, Km — корректирующие коэффициенты, учитывающие отличия в значениях параметров оцениваемого объекта и аналога; Цдоп — цена дополнительных устройств, наличием которых отличаются сравниваемые объекты.
Корректирующие коэффициенты рассчитываются по следующим формулам:
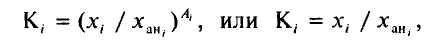 (5.4)
где хi, xaнi — значения i-го параметра оцениваемого объекта и аналога; Аi — показатель степени, характеризующий силу влияния i -го параметра на цену объекта.
Вносимые в цену аналога корректировки подразделяются на 2 вида: коэффициентные, вносимые умножением или делением на коэффициент, и поправочные, вносимые прибавлением или вычитанием абсолютной поправки. В случае применения метода прямого сравнения необходимо соблюдать определенную последовательность при внесении корректировок: сначала делают коэффициентные корректировки (по индексу цен и параметрам), а затем — поправочные (по различным дополнениям).
Если сравниваются объекты, имеющие износ, то последовательность внесения корректировок такая: сначала коэффициентные корректировки, затем поправочные корректировки и в конце делаются корректировки, учитывающие износ.
Возможности сравнительного подхода значительно расширяются при применении метода статистического моделирования цены. Он заключается в том, что оцениваемый объект рассматривают как некоторую совокупность однородных объектов, для которых цены известны. Для данной совокупности объектов с помощью методов теории статистики разрабатывают математическую модель зависимости цены от одного или нескольких параметров. По этой модели выполняют расчет цены как бы среднестатистического аналога для нашего объекта.
Как и в случае метода прямого сравнения, перед разработкой математической модели необходимо цены входящих в рассматриваемую совокупность объектов привести к единому виду по дате действия, характеру и структуре. В зависимости от того, какую математическую модель берут за основу, различают несколько разновидностей данного метода: расчет по удельным ценовым показателям, по корреляционным моделям, по экспертным оценкам.
5.3 Доходный подход к оценке машин и оборудования
Доходный подход в оценке машин и оборудования. Для реализации доходного подхода необходимо спрогнозировать ожидаемый доход от оцениваемого объекта. Применительно к машинам и оборудованию напрямую решить эту задачу невозможно, так как доход создается всем производственно-имущественным комплексом (ПИК). При использовании доходного подхода предлагается поэтапное решение задачи:
1.Рассчитывается
операционный
доход от
функционирования
производственной
системы (либо
всего предприятия,
либо цеха
или
участка).
Методом остатка определяется та часть дохода, которую можно отнести к машинному парку этой системы.
С помощью метода дисконтирования или метода капитализации определяется стоимость всего машинного парка.
ТЕМА 6. ОБЩИЕ ПОЛОЖЕНИЯ ОЦЕНКИ СТОИМОСТИ КОНТРОЛЬНЫХ И НЕКОНТРОЛЬНЫХ ПАКЕТОВ АКЦИЙ
1. Особенности акционерного капитала предприятия как объекта оценки. Право пользования, контроля и распоряжения
В процессе оценки часто требуется определение рыночной стоимости не всего предприятия, не всех 100% акций (паев) предприятия, а лишь конкретного пакета (пая). Здесь необходимым становится определение влияния на стоимость пакета следующих факторов: какой - контрольной или неконтрольной (миноритарной) - является доля оцениваемого пакета; каково воздействие на эту стоимость степени ликвидности акций предприятия и др.
Необходимость оценки акционерного капитала в целом и по частям обусловлена стремлением покупателя пакета акций обрести контроль за той или иной частью собственности акционерного общества.
Проблема владения контрольным пакетом акций - это не только вопрос поддержания статуса собственника, но и эффективности отдельно взятой акции как инструмента владения собственностью.
Оценка акционерного капитала должна быть соотнесена с функциями собственности, т.е. правом на пользование, контроль и распоряжение, характеризующих меру владения. Функция «пользование» обеспечивает владельцу акции право претендовать на доход в виде дивиденда и курсовой разницы.
В зависимости от принадлежности к контрольному (большому) или не контрольному (малому) пакетам акций, акционерный капитал предприятия помимо функции «пользование» приобретает дополнительные реальные функции: «пользование - контроль» или «пользование - распоряжение».
В первом случае акция обретает дополнительное (по отношению к «рядовой») свойство - приносить дополнительный доход за счет участия в распорядительно-информационной деятельности акционерного общества. Так как ее субъект - владелец относительно крупного пакета акций. Единственный недостаток проявляется тогда, когда владелец не входит в число тех, кто консолидировал право на осуществление распорядительных функций в их чистом виде. То есть не может формировать органы управления и определять меру вознаграждения менеджеров; приобретать и продавать активы, распределять прибыли и, прежде всего, дивиденды; принимать решения об эмиссии т.д. Именно эти «распорядительные» функции являются, как правило, объектом борьбы конкурирующих лиц или групп (владельцев относительно крупных пакетов акций). В конечном итоге, чем выше уровень распорядительных функций собственности, тем выше доходность акций, из которых формируется пакет.
Оценка стоимости неконтрольных пакетов
Существуют три основных подхода к оценке неконтрольных (миноритарных) пакетов.
Первый подход - «сверху-вниз». Он включает три этапа:
Методами дисконтированных денежных потоков, капитализации доходов оценивается стоимость всего предприятия.
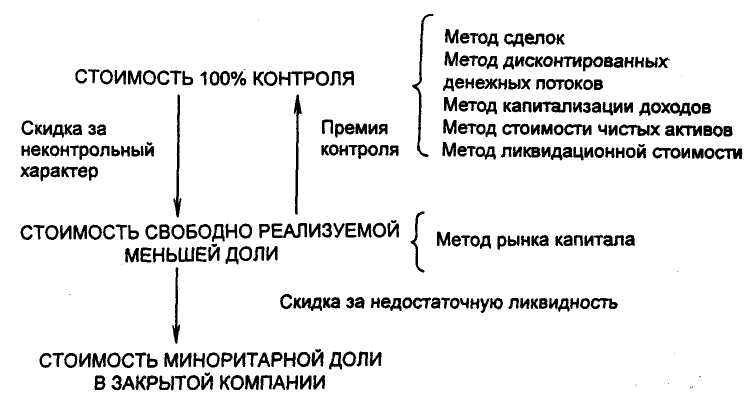
Рассчитывается пропорциональная неконтрольному пакету часть общей стоимости предприятия. Базовой величиной, из которой вычитается скидка за неконтрольный характер пакета, является пропорциональная данному пакету доля в общей стоимости предприятия, включая все права контроля.
Определяется, а затем вычитается из пропорциональной доли скидка на неконтрольный характер. На этом же этапе должно быть установлено: насколько необходима и какова величина дополнительной скидки на недостаточную ликвидность.
Второй подход - «горизонтальный». При таком подходе необязательно определять стоимость всего предприятия. Данные для оценки стоимости неконтрольного пакета можно взять из данных по продаже сопоставимых неконтрольных пакетов открытых компаний и осуществить расчет методом рынка капитала. В связи с тем, что данные по этим сделкам относятся к открытым компаниям, когда речь идет о закрытых компаниях, необходимо вычесть скидку за недостаточную ликвидность для определения стоимости неконтрольного пакета.
С помощью метода рынка капитала определяется стоимость владения неконтрольным (миноритарным) пакетом, а именно стоимость свободно реализуемой меньшей доли, потому что при этом методе применяется информация о котировках акций на фондовых рынках. Если оценщику нужно получить стоимость на уровне контрольного пакета, то к стоимости, полученной методом рынка капитала, надо добавить премию за контроль. Для получения же стоимости миноритарного пакета из стоимости контрольного пакета, рассчитанной методами доходного, имущественного подходов, методом сделок, необходимо вычесть скидку за неконтрольный характер.
При расчете по методу сделок получают величину оценочной стоимости на уровне владения контрольным пакетом, так как этот метод основан на анализе цен контрольных пакетов акций сходных компаний.
Премия за контроль представляет собой стоимостное выражение преимущества, связанного с владением контрольным пакетом акций. Она отражает дополнительные возможности контроля над предприятием (по сравнению с меньшей долей, т.е. владением миноритарным пакетом акций).
Скидка за неконтрольный характер - величина, на которую уменьшается стоимость оцениваемой доли пакета (в общей стоимости пакета акций предприятия) с учетом ее неконтрольного характера.
Третий подход - «снизу-вверх». В двух предыдущих подходах оценщик начинает расчет с какой-то величины (стоимости всего предприятия или стоимости сопоставимых неконтрольных пакетов), а затем вычитает из нее требуемые скидки, как бы идет вниз. В третьем подходе оценщик, напротив, начинает снизу, суммируя все элементы стоимости неконтрольного пакета.
Владелец неконтрольного пакета имеет два источника финансирования стоимости:
прибыль, распределенную в форме дивидендов;
выручку от продажи неконтрольного пакета.
Эти ожидаемые будущие выплаты рассматриваются оценщиком в качестве дисконтируемых будущих доходов, т.е. ожидаемые, прогнозируемые (по срокам и сумме) дивиденды и прогнозируемая (по срокам и сумме) выручка от продажи в будущем миноритарного пакета берутся за основу денежного потока. По соответствующей ставке дисконта они приводятся к текущей стоимости, и затем определяется стоимость миноритарного пакета. Можно рассчитать иначе: при расчете основываться на прогнозе не ограниченного во времени потока дивидендов без учета остаточной стоимости.
Недостаток же ликвидности у неконтрольных пакетов в закрытых компаниях может быть учтен двумя способами:
через увеличение ставки дисконта;
через расчет скидки за недостаточную ликвидность.
3. Премия за контроль, скидки за неконтрольный характер пакета и за недостаточную ликвидность
При оценке контрольного пакета, если отсутствуют какие-либо отдельные элементы контроля, величина премии за контроль должна быть уменьшена на стоимость, приходящуюся на данные элементы. Напротив, если неконтрольному пакету акций присущи какие-то отдельные возможности элементов контроля, то это должно быть отражено в его стоимости. Рассмотрим подробнее расчеты премий и скидок.
Премия за контроль. В зарубежной практике средние показатели премий за контроль публикуются в ежегодно издаваемом статистическом обзоре слияний компаний («Mergestat Review»). В нашей стране таких изданий, где бы отслеживались средние показатели премий за контроль по годам и отраслям, нет, поэтому специалисты вынуждены ориентироваться на данные зарубежных справочников (хотя это и не совсем корректно) или осуществлять расчет самостоятельно. Премия за контроль рассматривается как процент превышения выкупной ценой рыночной цены акций продавца за пять (рабочих) дней до официального объявления о слияниях компаний. Иными словами, это разница между ценой, выраженной в процентах, и ценой миноритарного свободно обращающегося пакета. Однако практика показывает, что в преддверии слияний курс акций начинает расти раньше, чем за пять дней до официального объявления о сделке. Подобное приводит к искажению, точнее - к занижению премии за контроль. В связи с этим чаще всего отслеживают курс за период от двух месяцев до пяти (рабочих) дней.
Скидка за неконтрольный характер пакета. Она является производной от премии за контроль. Эта тенденция основана на эмпирических данных. Скидка (в %) за неконтрольный характер (миноритарную долю) вычисляется по формуле:
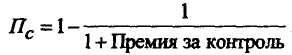
Средняя премия за контроль колеблется в пределах 30-40%, скидка со стоимости за меньшую долю - около 23%. Хотя оценщик и ориентируется на эти данные, в целом он должен принять во внимание и проанализировать все факторы, влияющие на величину премий и скидок в каждом конкретном случае.
Скидка за недостаточную ликвидность. Ликвидность - способность ценной бумаги быть быстро проданной и превращенной в денежные средства без существенных потерь для держателей. Исходя из этого скидка за недостаточную ликвидность определяется как величина или доля (в %), на которую уменьшается стоимость оцениваемого пакета для отражения недостаточной ликвидности. Высокая ликвидность увеличивает стоимость ценной бумаги, низкая - снижает по сравнению со