Комплексный анализ финансового-торговой деятельности предприятия ООО "Герта Трейд"
Примечание – Источник: собственная разработка.
Большинство факторов положительно повлияли на динамику прибыли ООО "Герта Трейд". Так, за счет роста товарооборота на 1006 млн. руб. прибыль выросла на 15,7 млн. руб. Снижение уровня расходов на реализацию на 3,86 % к товарообороту привело к росту прибыли на 103,7 млн. руб. Изменение сальдо доходов и расходов по операционным операциям привело к увеличению прибыли на 1 млн. руб.
Отрицательное влияние на динамику прибыли ООО "Герта Трейд" оказало снижение уровня дохода от реализации на 3,89 % к товарообороту, что способствовало снижению прибыли на 104,4 млн. руб. В целом за 2009 г. по сравнению с 2008 г. прибыль ООО "Герта Трейд" увеличилась на 16 млн. руб.
Для оценки эффективности деятельности ООО "Герта Трейд" проведем анализ показателей рентабельности.
1) рентабельность товарооборота:
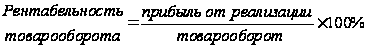 .(2.5)
2008 г.:
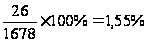
2009 г.:
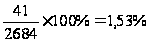
2) рентабельность текущих затрат:
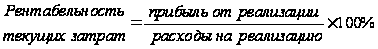 .(2.6)
2008 г.:
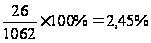
2009 г.:
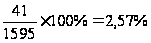
3) рентабельность совокупных активов:
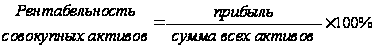 .(2.7)
На 01.01.2009
г.:
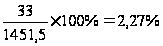
На 01.01.2010 г.:
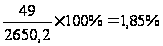
4) рентабельность оборотных средств:
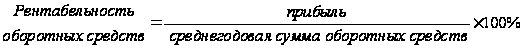 .(2.8)
На 01.01.2009 г.:
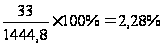
На 01.01.2010 г.:
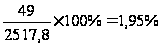
5) рентабельность собственного капитала:
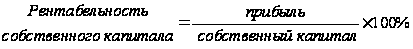 .(2.9)
На 01.01.2009 г.:
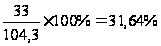
На 01.01.2010 г.:
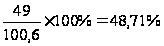
6) рентабельность привлеченного капитала:
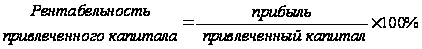 .(2.10)
На 01.01.2009 г.:
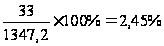
На 01.01.2010 г.:
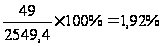
Динамика показателей рентабельности ООО "Герта Трейд" за 2008-2009 гг. приведена в таблице 2.12.
Таблица 2.12 – Динамика рентабельности ООО "Герта Трейд" за 2008-2009 гг.
| Показатель | 2008 г. | 2009 г. | Отклонение (+,-) |
| Рентабельность товарооборота, % | 1,55 | 1,53 | -0,02 |
| Рентабельность текущих затрат, % | 2,45 | 2,57 | +0,12 |
| Рентабельность совокупных активов, % | 2,27 | 1,85 | -0,42 |
| Рентабельность оборотных средств, % | 2,28 | 1,95 | -0,33 |
| Рентабельность собственного капитала, % | 31,64 | 48,71 | +17,07 |
| Рентабельность привлеченного капитала, % | 2,45 | 1,92 | -0,53 |
Примечание – Источник: собственная разработка.
Результаты расчетов свидетельствуют о снижении рентабельности деятельности ООО "Герта Трейд" за 2009 г. по сравнению с 2008 г., поскольку большинство рассчитанных показателей рентабельности деятельности кафе имеют тенденцию спада, что говорит об ухудшении деятельности организации.
Темпы роста прибыли отчетного периода ниже темпов роста товарооборота, это привело к снижению рентабельности товарооборота на 0,02 %. Эффективность использования затрат по организации имеет тенденцию роста – с 2,45 до 2,57 %, то есть с каждого рубля затрат организация получила 0,0257 руб. за 2009 г. по сравнению с 0,0245 руб. за 2008 г. Рентабельность совокупных активов снизилась на 0,42 %, рентабельность оборотных средств – на 0,33 %, это говорит об ухудшении использования средств ООО "Герта Трейд" за 2009 г. по сравнению с 2008 г. Увеличение прибыли привело к росту рентабельность собственного капитала на 17,07 %. Рентабельность привлеченного капитала снизилась по сравнению с 2008 г. на 0,53 %.
2.5 Анализ финансового состояния организации
На основании бухгалтерского баланса (приложение Б) проанализируем финансовое состояние ООО "Герта Трейд". Анализ финансового состояния начнем с изучения состава и структуры имущества (таблица 2.13).
Таблица 2.13 – Анализ активов ООО "Герта Трейд" по состоянию на 1 января 2009-2010 гг.
| Наименование статей | На 01.01.2009 г. | На 01.01.2010 г. | Отклонение (+/-) | |||
| сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | |
| Внеоборотные активы | 1006,7 | 69,4 | 1432,4 | 54,0 | +425,7 | -15,4 |
| основные средства | 1006,2 | 69,3 | 1420,6 | 53,5 | +414,4 | -15,8 |
| вложения во внеоборотные активы | - | - | 11,4 | 0,4 | +11,4 | +0,4 |
| прочие внеоборотные активы | 0,5 | 0,1 | 0,4 | 0,1 | -0,1 | - |
| Оборотные активы | 444,8 | 30,6 | 1217,8 | 46,0 | +773 | +15,4 |
| запасы и затраты | 153,1 | 10,5 | 199,8 | 7,5 | +46,7 | -3,0 |
| налоги по приобретенным активам | 15,7 | 1,1 | 13,0 | 0,5 | -2,7 | -0,6 |
| дебиторская задолженность | 208,5 | 14,4 | 781,7 | 29,5 | +573,2 | +15,1 |
| расчеты с учредителями | 44,6 | 3,0 | 0,7 | 0,1 | -43,9 | -2,9 |
| денежные средства | 8,4 | 0,6 | 8,8 | 0,3 | +0,4 | -0,3 |
| финансовые вложения | 14,3 | 0,9 | 213,8 | 8,1 | +199,5 | +7,2 |
| прочие оборотные активы | 0,2 | 0,1 | - | - | -0,2 | -0,1 |
| Баланс | 1451,5 | 100,0 | 2650,2 | 100,0 | +1198,7 | - |
Примечание – Источник: собственная разработка на основании данных Б.
Наибольший удельный вес в активах ООО "Герта Трейд" на 01.01.2010 г. занимали внеоборотные активы (54,0 %), но и их доля снизилась по сравнению с 2008 г. на 15,4 %. На 01.01.2009 г. удельный вес внеоборотных активов составил 69,4 %. На протяжении всего анализируемого периода во внеоборотных активах наибольший удельный вес занимают основные средства, сумма которых увеличилась на 414,4 млн. руб., а удельный вес снизился на 15,8 %. Удельный вес оборотных активов за анализируемый период увеличился на 15,4 %, а в абсолютном выражении – на 773 млн. руб. Основная доля в оборотных активах на 01.01.2010 г. принадлежит дебиторской задолженности (сумма увеличилась на 573,2 млн. руб., а удельный вес – на 15,1 %) и финансовым вложениям, сумма которых увеличилась на 199,5 млн. руб., а удельный вес – на 7,2 %.
Анализ структуры пассива баланса ООО "Герта Трейд" по состоянию на 1 января 2009-2010 гг. приведен в таблице 2.14.
Таблица 2.14 – Анализ структуры источников формирования капитала ООО "Герта Трейд" по состоянию на 1 января 2009-2010 гг.
| Наименование статей | На 01.01.2009 г. | На 01.01.2010 г. | Отклонение (+/-) | |||
| сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | сумма, млн. руб. | уд. вес, % | |
| Капитал и резервы | 104,3 | 7,2 | 100,6 | 3,8 | -3,7 | -3,4 |
| уставный фонд | 4 | 0,3 | 4 | 0,2 | - | -0,1 |
| добавочный фонд | 100,3 | 6,9 | 96,6 | 3,6 | -3,7 | -3,3 |
| Долгосрочные обязательства | - | - | - | - | - | - |
| Краткосрочные обязательства | 1347,2 | 92,8 | 2549,4 | 96,2 | +1202,2 | +3,4 |
| краткосрочные кредиты и займы | 14,2 | 1,0 | - | - | -14,2 | -1,0 |
| кредиторская задолженность | 1333,0 | 91,8 | 2549,4 | 96,2 | +1216,4 | +4,4 |
| Баланс | 1451,5 | 100,0 | 2650,2 | 100,0 | +1198,7 | - |
Примечание – Источник: собственная разработка на основании приложения Б.
Анализ структуры пассивов ООО "Герта Трейд" свидетельствует о том, что в 2008-2009 гг. источником формирования финансовых ресурсов являются обязательства организации (92,8 % и 96,2 %, соответственно). На 01.01.2010 г. удельный вес в пассиве баланса обязательств увеличился по сравнению с 01.01.2009 г. на 3,4 %. За анализируемые периоды обязательства представлены в основном кредиторской задолженностью, сумма которой увеличилась на 1216,4 млн. руб., а удельный вес вырос на 4,4 %. Удельный вес в пассиве баланса ООО "Герта Трейд" капитала и резервов снижается (на 3,7 млн. руб. или 3,4 %).
Для оценки ликвидности баланса и платежеспособности ООО "Герта Трейд" на основе бухгалтерского баланса (приложение Б) по методике Минфина рассмотрим следующие коэффициенты (таблица 2.15).
Таблица 2.15 – Коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами ООО "Герта Трейд"
| Наименование показателя | На 01.01.2009 г. | На 01.01.2010 г. | Норматив |
| 1 | 2 | 3 | 4 |
| Коэффициент текущей ликвидности К1 = стр.290 / (стр.690 – стр.640) | 0,33 | 0,478 | К1і1,0 |
| Коэффициент обеспеченности собственными оборотными средствами К2 = (стр.490 – стр.190 + стр.640) / стр.290 | -2,029 | -1,094 | К2і0,1 |
| Коэффициент обеспеченности финансовых обязательств активами К3 = (стр.590 + стр.690 – стр.640) / стр.300 | 0,928 | 0,962 | К3Ј0,85 |
|
Коэффициент абсолютной ликвидности Кабс = (стр.260 + стр. 270) / (стр.690 - – стр.640) |
0,017 | 0,087 | Кабсі0,2 |
Примечание – Источник: собственная разработка на основании приложения Б.
Коэффициент текущей ликвидности:
На 01.01.2009 г.: 444,8 / 1347,2 = 0,33
На 01.01.2010 г.: 1217,8 / 2549,4 = 0,478
На 01.01.2009 г. и на 01.01.2010 г. значение данного коэффициента ниже нормативного. Нижняя граница рекомендуемого значения обусловлена тем, что у организация должно быть по меньшей мере достаточно оборотных средств для погашения краткосрочных обязательств, иначе организация окажется под угрозой банкротства. Приведенные выше расчеты свидетельствуют о том, что ООО "Герта Трейд" не обеспечен собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент обеспеченности собственными оборотными средствами:
На 01.01.2009 г.: (104,3 – 1006,7) / 444,8 = -2,029
На 01.01.2010 г.: (100,6 – 1432,4) / 1217,8 = -1,094
Коэффициент обеспеченности собственными оборотными средствами на 01.01.2009 г. и на 01.01.2010 г. не соответствует нормативу, это свидетельствует о том, что у ООО "Герта Трейд" не достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами:
На 01.01.2009 г.: 1347,2 / 1451,5 = 0,928
На 01.01.2010 г.: 2549,4 / 2650,2 = 0,962
Значение данного коэффициента на 01.01.2009 г. и на 01.01.2010 г. не соответствует нормативу, то есть ООО "Герта Трейд" не способен рассчитаться по своим финансовым обязательствам после реализации активов.
Коэффициент абсолютной ликвидности:
На 01.01.2009 г.: (8,4 + 14,3) / 1347,2 = 0,017
На 01.01.2010 г.: (8,8 + 213,8) / 2549,4 = 0,087
Значения коэффициента абсолютной ликвидности на 01.01.2009 г. и на 01.01.2010 г. ниже норматива, это говорит о том, что у ООО "Герта Трейд" нет гарантии погашения долгов. Однако, анализируя динамику данного коэффициента, следует отметить его увеличение по сравнению с 01.01.2009 г., что свидетельствует о повышении ликвидности ООО "Герта Трейд".
Таким образом, финансовое состояние ООО "Герта Трейд" можно охарактеризовать как неустойчивое. Организация не обеспечена собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у ООО "Герта Трейд" не достаточно собственных оборотных средств для обеспечения финансовой устойчивости, отрицательным моментом является и тот факт, что ООО "Герта Трейд" не способен рассчитаться по своим финансовым обязательствам после реализации активов и у ООО "Герта Трейд" нет гарантии погашения долгов.
Для оценки платежеспособности и финансовой устойчивости ООО "Герта Трейд" проанализируем следующие коэффициенты (таблица 2.16).
Таблица 2.16 – Динамика коэффициентов финансовой устойчивости ООО "Герта Трейд"
| Наименование показателя | На 01.01.2009 г. | На 01.01.2010 г. | Норматив |
| Автономии Ка = СК / ВБ | 0,072 | 0,038 | Ка > 0,5 |
| Финансовой напряженности Кф.н = 1 / Ка | 13,889 | 26,316 | Кф.н < 0,5 |
| Соотношения заемных и собственных средств К = ЗС / СК | 12,917 | 25,342 | К < 1 |
| Платежеспособности Кпл = ОА / ЗС | 0,33 | 0,478 | Кпл ≥ 1 |
| Соотношения кредиторской и дебиторской задолженности К = КЗ / ДЗ | 6,393 | 3,261 | К < 2 |
| Покрытия Кп = СК / ЗС | 0,077 | 0,039 | Кп > 4 |
|
Промежуточной ликвидности Кпл = (ДС – КФВ + ДЗ) / КО |
0,15 | 0,226 | Кпл > 0,5 |
| Общей ликвидности Кол = ОА / КО | 0,33 | 0,478 | Кол > 1 |
| Банкротства Кб = ЗС / ВБ | 0,928 | 0,962 | Кб < 0,5 |
| СК – собственный капитал; BБ – валюта баланса; ЗС – заемные средства (долгосрочные и краткосрочные обязательства); ОА – оборотные активы; КЗ – кредиторская задолженность, ДЗ – дебиторская задолженность, ДС – денежные средства; КФВ – краткосрочные финансовые вложения; КО – краткосрочные обязательства | |||
Примечание – Источник: собственная разработка на основании приложения Б.
Коэффициент автономии:
На 01.01.2009 г.: 104,3 / 1451,5 = 0,072
На 01.01.2010 г.: 100,6 / 2650,2 = 0,038
Коэффициент финансовой напряженности:
На 01.01.2009 г.: 1 / 0,072 = 13,889
На 01.01.2010 г.: 1 / 0,038 = 26,316
Коэффициент соотношения заемных и собственных средств:
На 01.01.2009 г.: 1347,2 / 104,3 = 12,917
На 01.01.2010 г.: 2549,4 / 100,6 = 25,342
Коэффициент платежеспособности:
На 01.01.2009 г.: 444,8 / 1347,2 = 0,33
На 01.01.2010 г.: 1217,8 / 2549,4 = 0,478
Коэффициент соотношения кредиторской и дебиторской задолженности:
На 01.01.2009 г.: 1333 / 208,5 = 6,393
На 01.01.2010 г.: 2549,4 / 781,7 = 3,261
Коэффициент покрытия:
На 01.01.2009 г.: 104,3 / 1347,2 = 0,077
На 01.01.2010 г.: 100,6 / 2549,4 = 0,039
Коэффициент промежуточной ликвидности:
На 01.01.2009 г.: (8,4 – 14,3 + 208,5) / 1347,2 = 0,15
На 01.01.2010 г.: (8,8 – 213,8 + 781,7) / 2549,4 = 0,226
Коэффициент общей ликвидности:
На 01.01.2009 г.: 444,8 / 1347,2 = 0,33
На 01.01.2010 г.: 1217,8 / 2549,4 = 0,478
Коэффициент банкротства:
На 01.01.2009 г.: 1347,2 / 1451,5 = 0,928
На 01.01.2010 г.: 2549,4 / 2650,2 = 0,962
Одним из важнейших показателей, характеризующих финансовую автономность (независимость от привлечения заемных средств) организации, является коэффициент соотношения заемных и собственных средств. Если отношение заемных средств (кредитов и кредиторской задолженности) к собственным составляет 0,5, то это значит, что 1/3 активов формируется (финансируется) кредиторами. Если отношение заемного капитала к собственному превышает 1, то, по мнению аналитиков, финансовая устойчивость организации достигает критического уровня. Как видно из таблицы 2.16, на 01.01.2009 г. этот показатель составлял 12,917, на 01.01.2010 г. – 25,342. Таким образом, зависимость ООО "Герта Трейд" от внешних источников достаточно высокая и она увеличилась по сравнению с 2008 г.
Платежеспособность организации определяется путем соотнесения суммы текущих активов и внешней задолженности (заемных средств) организации. Если этот коэффициент больше или равен 1, то организация считается платежеспособной, если меньше – неплатежеспособной. По расчетам этот показатель за анализируемый период всегда был меньше 1, однако необходимо отметить, что наметилась благоприятная тенденция увеличения этого коэффициента.
Финансовая устойчивость организации во многом зависит от соотношения кредиторской и дебиторской задолженности. Если этот коэффициент больше 2, то финансовая устойчивость организации находится в критическом состоянии. По нашим расчетам, на 01.01.2009 г. и на 01.01.2010 г. величина данного коэффициента выше критической, что является отрицательным фактором.
Способность организации выполнять свои обязательства анализируется через коэффициент покрытия задолженности. Если он больше 4, то говорят о финансовой устойчивости организации. При показателе, равном 2, финансовая устойчивость организации находится в критическом состоянии и существует большая опасность его банкротства. На 01.01.2009 г. и на 01.01.2010 г. величина данного показателя находится ниже допустимого уровня, и в то же время следует отметить неблагоприятную тенденцию снижения данного коэффициента (с 0,077 до 0,039), что объясняется снижением собственных средств ООО "Герта Трейд".
Многие ученые считают, что наиболее важным показателем оценки финансовой устойчивости является доля собственных средств в валюте баланса. Этот показатель получил название коэффициента автономии. Считается, что этот коэффициент должен быть больше 0,5, тогда он характеризует финансовую устойчивость организации. В ООО "Герта Трейд" он не соответствует предъявляемым требованиям.
Платежеспособность организации характеризуют также коэффициенты ликвидности. Так, коэффициент общей ликвидности должен быть больше 1, фактически за анализируемый период он возрос с 0,33 до 0,478, но все же не соответствует нормативу. Коэффициент промежуточной ликвидности должен быть больше 0,5, а его значение изменилось с 0,15 до 0,226, что характеризует финансовое состояние организации как неустойчивое.
Представляет практический интерес расчет коэффициента банкротства. Он определяется отношением всех обязательств организации к общей стоимости имущества. Если этот показатель превышает 0,5, то организация находится на грани банкротства. Такая ситуация была на 01.01.2009 г. и на 01.01.2010 г., следует также отметить тенденцию его роста (с 0,928 до 0,962), что не приемлемо для организации.
Проведенный анализ финансовой устойчивости ООО "Герта Трейд" показал, что из 9 показателей 9 имеют неблагоприятное значение для финансовой устойчивости. Следовательно, можно сделать вывод, что ООО "Герта Трейд" в отчетном году по сравнению с прошлым ухудшил свое финансовое состояние.
3. ОЦЕНКА ПЕРСПЕКТИВ ДАЛЬНЕЙШЕГО РАЗВИТИЯ ОРГАНИЗАЦИИ
Главная задача организации снабжения на предприятиях питания: своевременность, комплектность, качество поставки.
Оптимизацию логистических (транспортных) расходов в ООО "Герта Трейд" следует вести в двух направлениях:
1) оптимизация графиков поставок товаров – то есть завоз продуктов длительного хранения и замороженных продуктов в кафе ведется 3 раза в неделю. Следует завозы сократить до двух раз в неделю. При этом сократятся не только транспортные расходы, но и меньше людей будет задействовано в доставке и приемке товаров.
2) оптимизация отгрузок товаров от поставщиков – сделать поставки регулярными. Тогда будет сокращение не только времени между поставками, но и организация получит скидки при отгрузке плановыми партиями.
Скидки, предоставляемые поставщиками, приводят к росту доходности реализации и, в свою очередь, к росту прибыли от реализации. Рассмотрим данный резерв роста прибыли на примере условий реализации чая и кофе. В настоящее время между поставщиками данных групп товаров существует жесткая конкуренция и при заключении договора на плановые поставки, отдельные контрагенты готовы предоставить скидку постоянному покупателю в размере до 3 %. Товарооборот по данной группе за 2009 г. составил 35 млн. руб. При неизменном уровне расходов на реализацию товаров, сохранении цен на прежнем уровне, сумма дополнительной прибыли составит:
35 Ч 100 / 118 Ч 3 / (100 + 3) = 0,86 млн. руб.
Выявлению и мобилизации возможностей и резервов роста доходов от реализации продукции собственного производства и покупных товаров за счет увеличения объема общего товарооборота, улучшения его структуры, совершенствования звенности товародвижения, сокращения и предупреждения товарных потерь и порчи продуктов должно уделяться особое внимание.
В ходе анализа показателей торгово-производственной деятельности ООО "Герта Трейд" было установлено, что основными резервами роста дохода от реализации являются снижение звенности товародвижения и ускорение товарооборачиваемости за счет этого, помимо уже рассчитанных резервов.
Звенность товародвижения оказывает достаточно ощутимое влияние на объем доходов. Чем больше каналов товар или сырье прошли от производителя к конечному продавцу, тем выше цена их закупки, поскольку каждый промежуточный продавец добавляет к свободной отпускной цене производителя свою надбавку. При высокой звенности организации общественного питания могут добавить к цене закупки минимальную торговую надбавку, поскольку ее размер ограничен. Влияние звенности товародвижения на доход от реализации продукции собственного производства и покупных товаров определяется на основе выборочного учета и по данным о выполнении договоров поставки.
По данным условий договоров поставки в ООО "Герта Трейд" на мясные полуфабрикаты, субпродукты, мясо птицы, консервы овощные и масло растительное применялась оптовая надбавка в пользу посредника в размере 10 %. В результате этого кафе имело потери в доходах от реализации. Руководству ООО "Герта Трейд" необходимо наладить прямые связи с производителями мясных полуфабрикатов, мясных субпродуктов, мяса птицы и консервов овощных.
Рассчитаем размер резерва роста дохода от реализации в результате установления прямых связей с производителями сырья.
1) объем реализации мясных полуфабрикатов и субпродуктов в продажных ценах без сбора на услуги за 2009 г. – 82,5 млн. руб.
наценка (150 %): 82,5 Ч 150 / (150 + 100) = 49,5 млн. руб.
розничная цена с НДС: 82,5 – 49,5 = 33,0 млн. руб.
розничная
цена без НДС:
33,0 / 110
 100 = 30,0 млн. руб.
размер надбавки
(20 %): 30,0
20 / (100 + 20) = 5 млн. руб.
размер торговой надбавки в пользу оптового звена:
(30,0 – 5,0)
10 / 100 = 2,5 млн. руб.
2) объем реализации мяса птицы в продажных ценах без сбора на услуги за 2009 г. – 122,1 млн. руб.
наценка (150 %): 122,1 Ч 150 / (150 + 100) = 73,26 млн. руб.
розничная цена с НДС: 122,1 – 73,26 = 48,84 млн. руб.
розничная
цена без НДС:
48,84 / 110
100 = 44,4 млн. руб.
размер надбавки
(22 %): 44,4
22 / (100 + 22) = 8,0 млн. руб.
размер торговой надбавки в пользу оптового звена:
(44,4 – 8,0)
10 / 100 = 3,64 млн. руб.
3) объем реализации консервов овощных в продажных ценах без сбора на услуги за 2009 г. – 40,6 млн. руб.
наценка (150 %): 40,6 Ч 150 / (150 + 100) = 24,36 млн. руб.
розничная цена с НДС: 40,6 – 24,36 = 16,24 млн. руб.
розничная
цена без НДС:
16,24 / 118
100 = 13,76 млн. руб.
размер надбавки
(30 %): 13,76
30 / (100 + 30) = 3,17 млн. руб.
размер торговой надбавки в пользу оптового звена:
(13,76 – 3,17)
10 / 100 = 1,06 млн. руб.
Общий размер резерва в результате снижения звенности товародвижения составит: 2,5 + 3,64 + 1,06 = 7,2 млн. руб.
Резерв роста
уровня дохода
от реализации:
7,2 / 2684
100 = 0,27 %.
Таким образом, налаживание прямых связей с производителями мясных полуфабрикатов, мясных субпродуктов, мяса птицы, консервов овощных позволит ООО "Герта Трейд" увеличить размер дохода от реализации продукции собственного производства и покупных товаров на 7,2 млн. руб., что составляет 0,27 % к товарообороту (без НДС).
Также ООО "Герта Трейд" при закупке товаров и сырья для производства продукции собственного производства и согласовании цен должно проводить политику оптимизации цены закупки с учетом их качества.
Относительное сокращение расходов по статье "расходы на оплату труда" можно добиться, прежде всего, за счет применения внутрисменного графика выхода на работу и повышения производительности труда работников. Выявление, изучение и мобилизация резервов