Совершенствование внутрипроизводственных отношений ЗАО Минерал
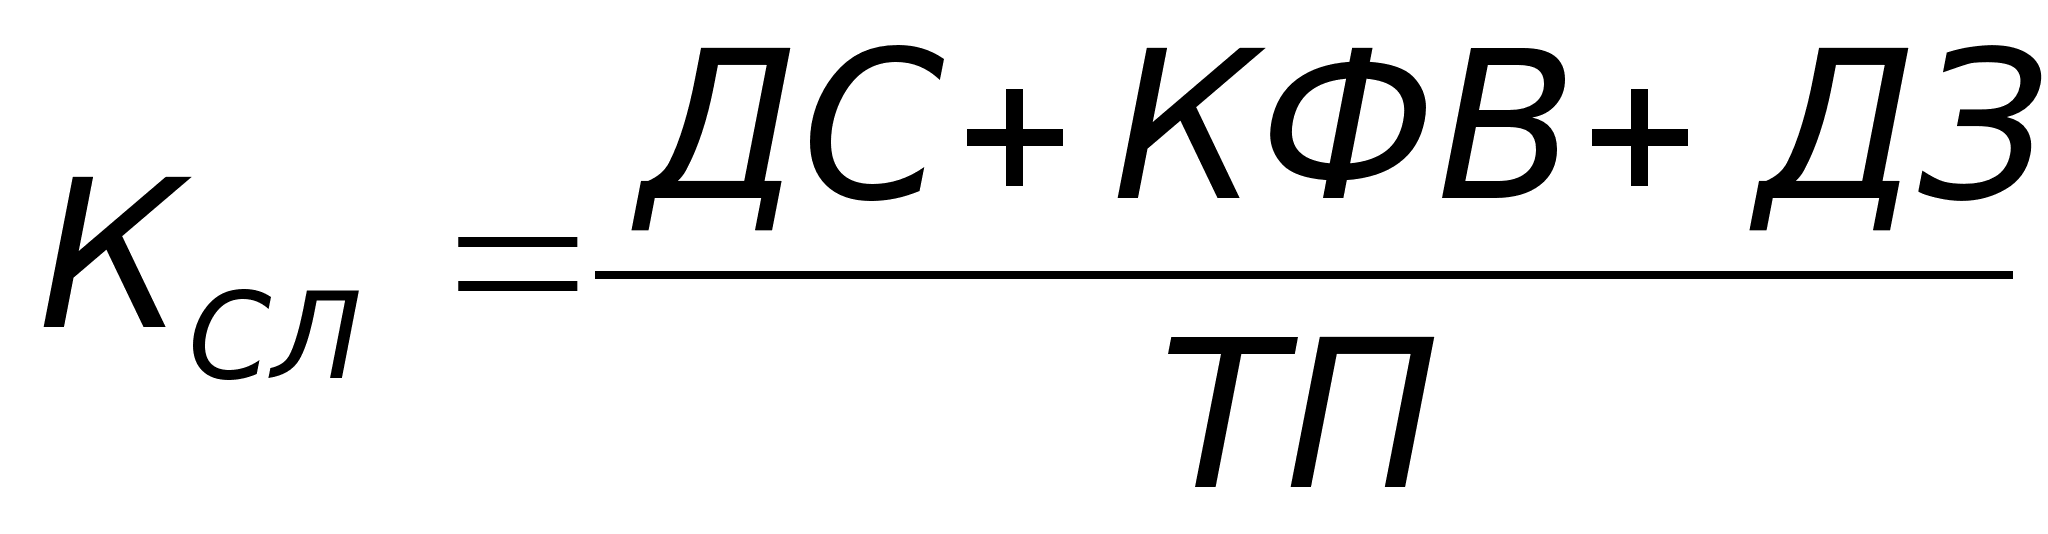 ,
где
ДЗ – дебиторская задолженность.
Коэффициент текущей ликвидности, который показывает: достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств. Согласно с международной практикой, значения этого коэффициента должны находиться в пределах от 1 до 2-х (иногда 3-х). Нижняя граница обусловлена тем, что оборотных средств должно быть по меньшей мере достаточно для погашения краткосрочных обязательств, иначе предприятие окажется под угрозой банкротства. Превышение оборотных средств над краткосрочными обязательствами более чем в три раза также является нежелательным, поскольку может свидетельствовать о нерациональной структуре активов. Рассчитывается по формуле:
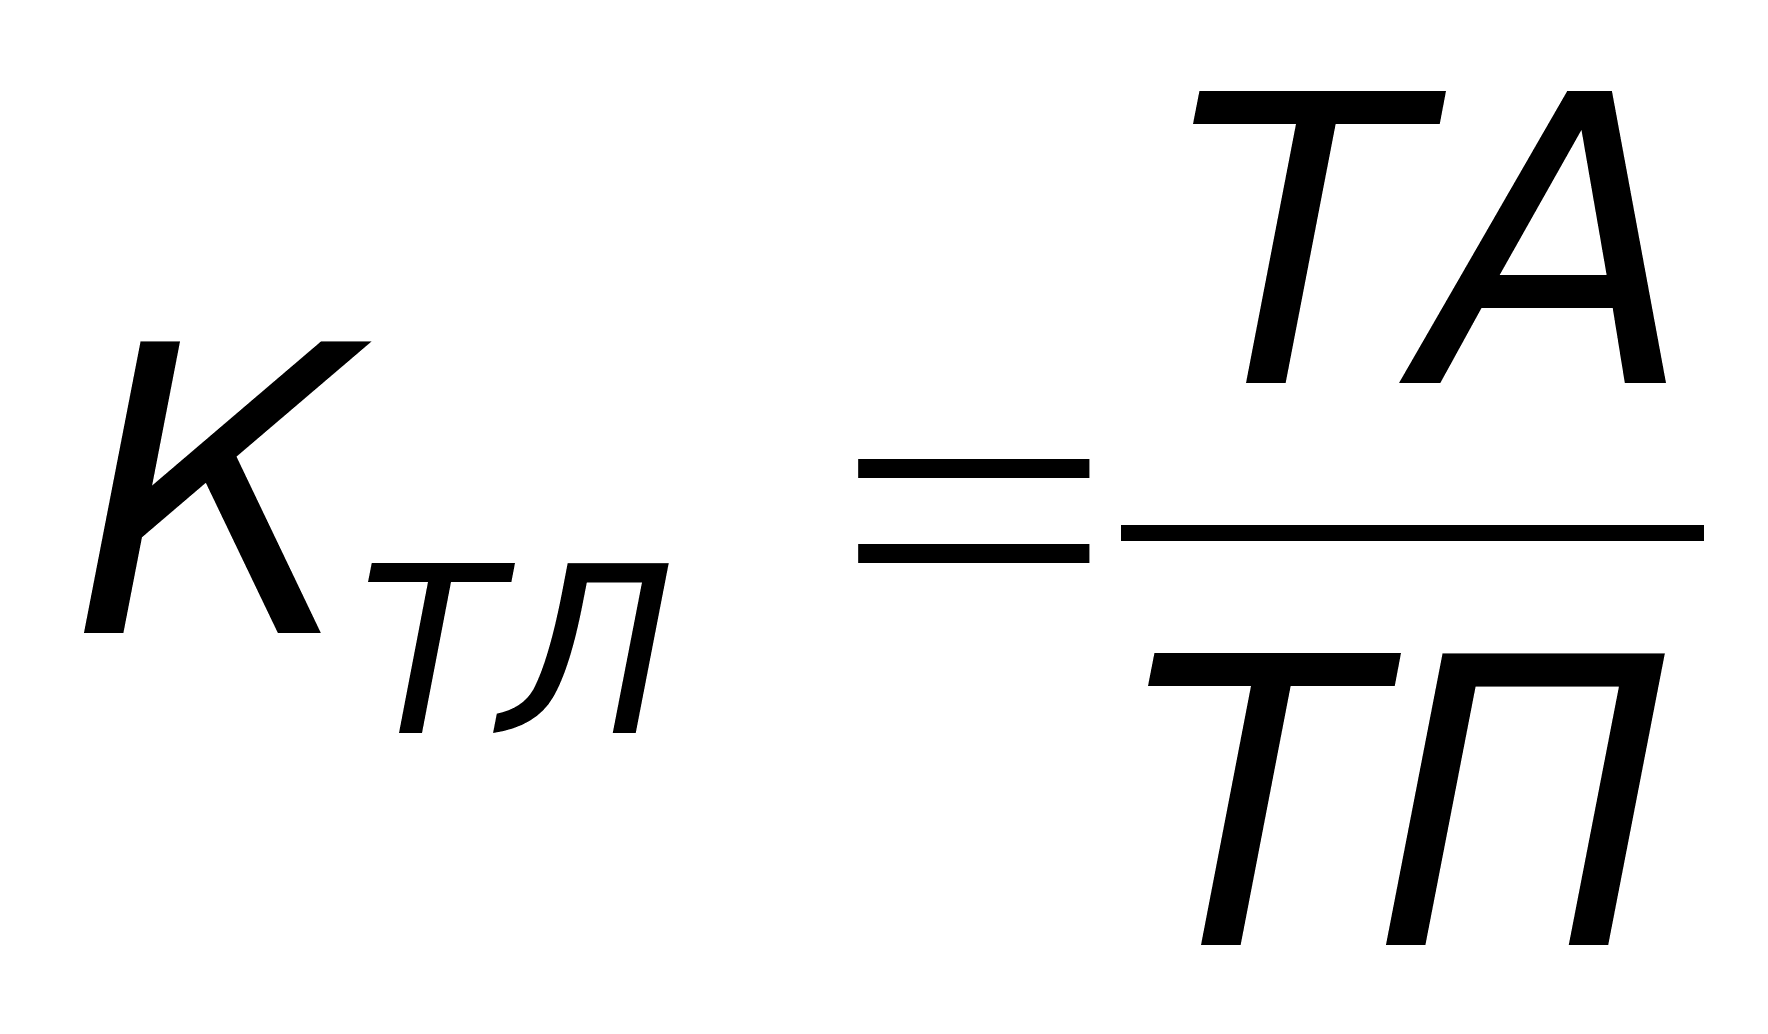 ,
где
ТА – текущие активы.
Чистый оборотный капитал, грн. – отражает разность между оборотными активами предприятия и его краткосрочными обязательствами. Чистый оборотный капитал необходим для поддержания финансовой устойчивости предприятия, поскольку превышение оборотных средств над краткосрочными обязательствами означает, что предприятие не только может погасить свои краткосрочные обязательства, но и имеет резервы для расширения деятельности. Оптимальная сумма чистого оборотного капитала зависит от особенностей деятельности компании, в частности от ее масштабов, объемов реализации, скорости оборачиваемости материальных запасов и дебиторской задолженности. Недостаток оборотного капитала свидетельствует о неспособности предприятия своевременно погасить краткосрочные обязательства. Значительное превышение чистого оборотного капитала над оптимальной потребностью свидетельствует о нерациональном использовании ресурсов предприятия. Рассчитывается по формуле:
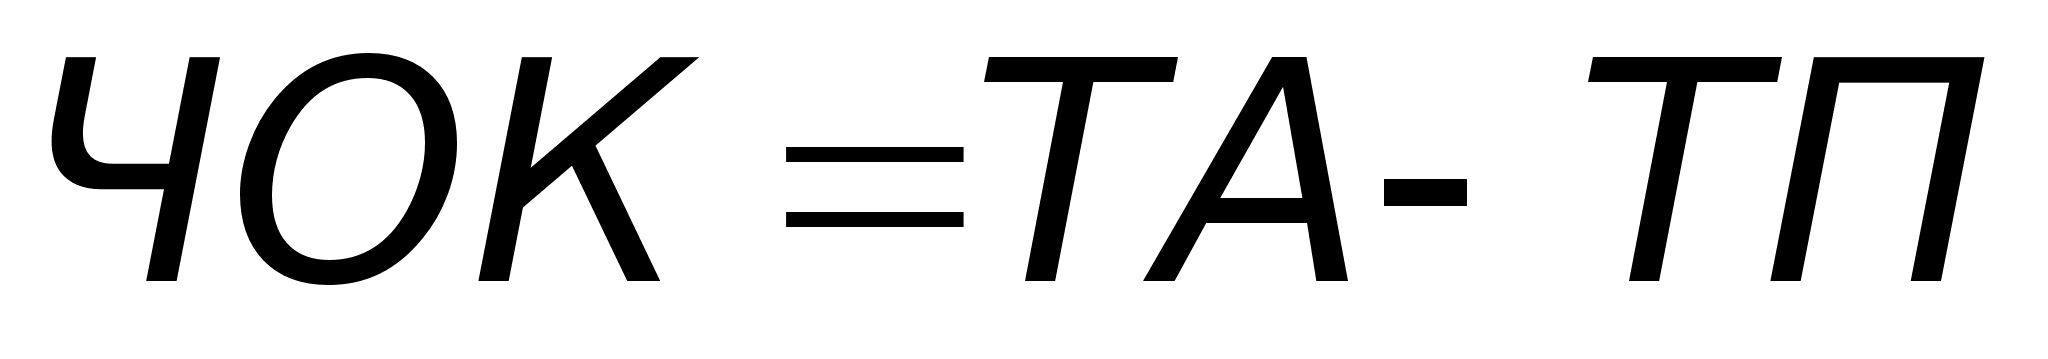
Показатели ликвидности за 1999-2001 гг.
| Показатель | 1999 год | 2000 год | 2001 год |
за 1999 - 2001 гг, % |
||||||
| на н.г. | на к.г. |
, % |
на н.г. | на к.г. |
, % |
на н.г. | на к.г. |
, % |
||
| Коэффициент абсолютной ликвидности | 0,00043 | 0,00038 | -12,74% | 0,00038 | 0,00034 | -11,21% | 0,00034 | 0,0517 | +15310% | +11839% |
| Коэффициент срочной ликвидности | 1,062 | 0,888 | -16,39% | 0,888 | 1,958 |
+120,42% |
1,958 | 2,168 | +10,76% | +104,11% |
| Коэффициент текущей (общей) ликвидности | 1,817 | 2,134 | +17,44% | 2,134 | 2,908 | +36,26% | 2,908 | 3,933 | +35,25% | +116,44% |
| Чистый оборотный капитал | 2640,6 | 3600,0 | +36,33% | 3600,0 | 6821,6 | +89,49% | 6821,6 | 7213,4 | +5,74% | +173,17% |
Как показывает анализ, ликвидность предприятия за три года значительно возросла. И хотя текущих денежных средств и их эквивалентов было недостаточно для погашения краткосрочных обязательств, отрицательно на положении предприятия не отразились, так как одним из основных текущих обязательств была кредиторская задолженность, которая была ниже, чем дебиторская задолженность предприятию. А так как большинство расчётов происходило в течение года, а на отчётные даты величина наиболее ликвидных денежных средств была минимальной, то это объясняет низкие показатели абсолютной ликвидности за прошедшие 3 года.
Оценка платежеспособности и финансовой устойчивости
Предприятие
считается
платежеспособным,
если имеющихся
у него денежных
средств, краткосрочных
финансовых
вложений и
активных расчётов
(с дебиторами)
хватает для
покрытия его
текущих обязательств,
т.е.
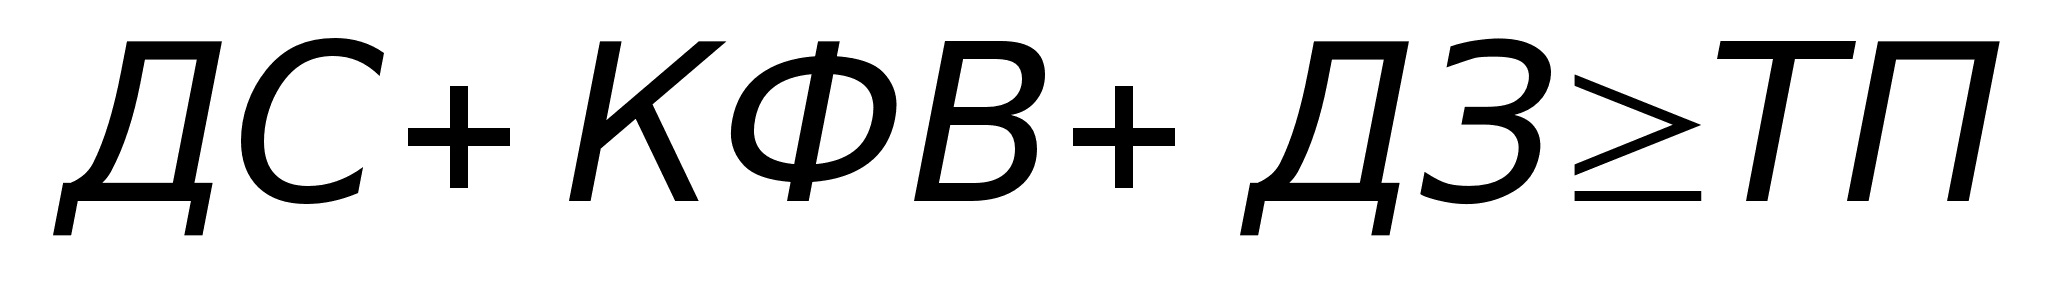 .
Как показывает
коэффициент
срочной ликвидности,
кроме конца
1999 года, предприятие
было способно
рассчитаться
по своим текущим
обязательствам.
Экономической
сущностью
финансовой
устойчивости
предприятия
является
обеспеченность
его запасов
источниками
формирования,
т.е.
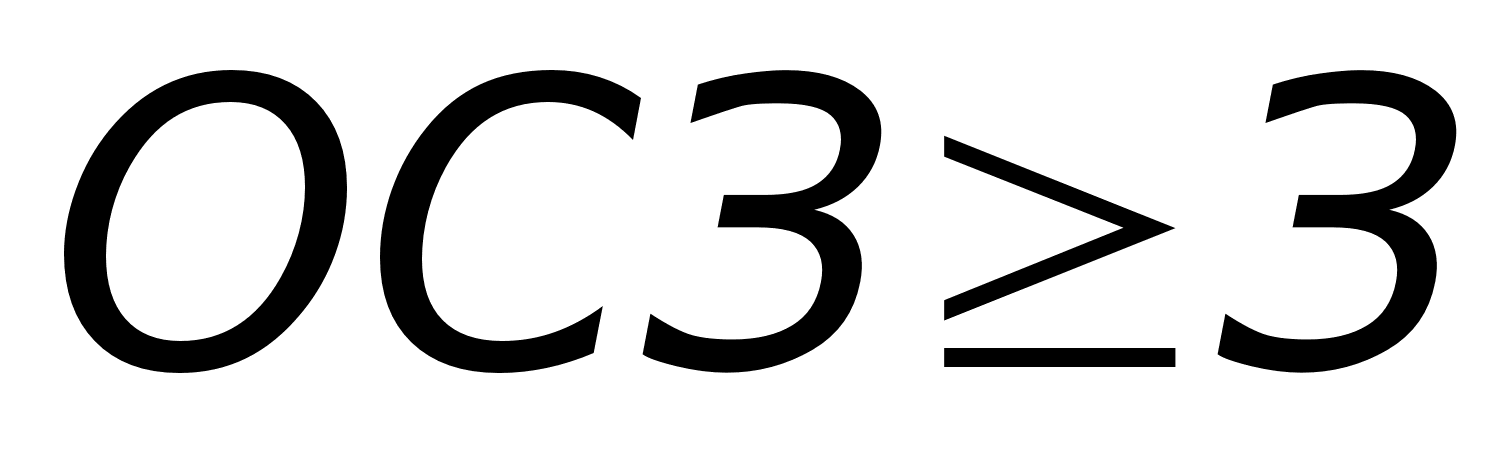 ,
где ОСЗ
– сумма основных
источников
формирования
запасов. Эти
источники
включают чистый
оборотный
капитал и
краткосрочные
кредиты и займы.
|
Показатель |
1999 год |
2000 год |
2001 год |
|
Основные источники формирования запасов, тыс. грн. |
6323,85 |
8586,2 |
10035,3 |
|
Запасы, тыс. грн. |
3197,4 |
3676,45 |
3868,95 |
|
Устойчивость финансового сотсояния |
ОСЗ > З |
ОСЗ > З |
ОСЗ > З |
Как видно из таблицы, на протяжении прошедших лет предприятие финансовое состояние предприятия можно охарактеризовать как абсолютно устойчивое, т.е. запасы полностью формируются за счёт источников их образования и недостатка в них (источниках) не было.
Оценка деловой активности
Для оценки деловой активности используются следующие коэффициенты, которые позволяют проанализировать, насколько эффективно предприятие использует свои средства:
Коэффициент оборачиваемости запасов, раз – отражает скорость реализации запасов. В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной группе активов. Рассчитывается по формуле:
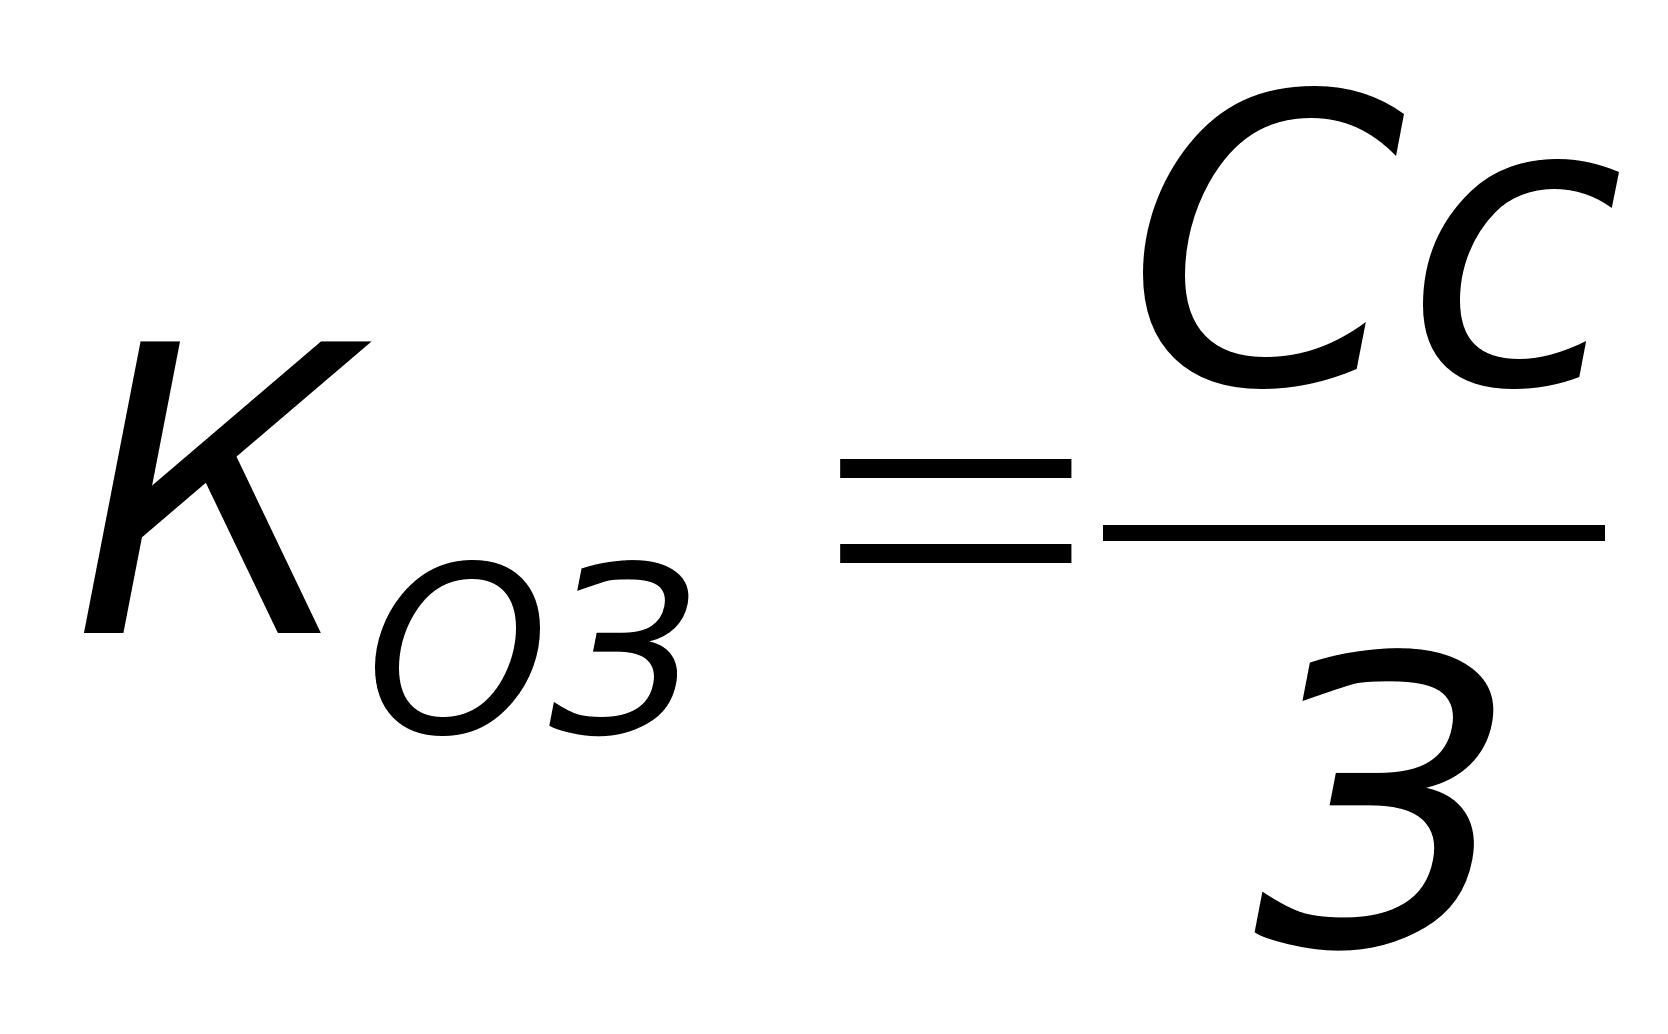 ,
где
З – запасы товароматериальных ценностей;
Сс – затраты на производство реализованной продукции.
Коэффициент оборачиваемости дебиторской задолженности, дней – показывает среднее число дней, требуемое для взыскания задолженности. Рассчитывается по формуле:
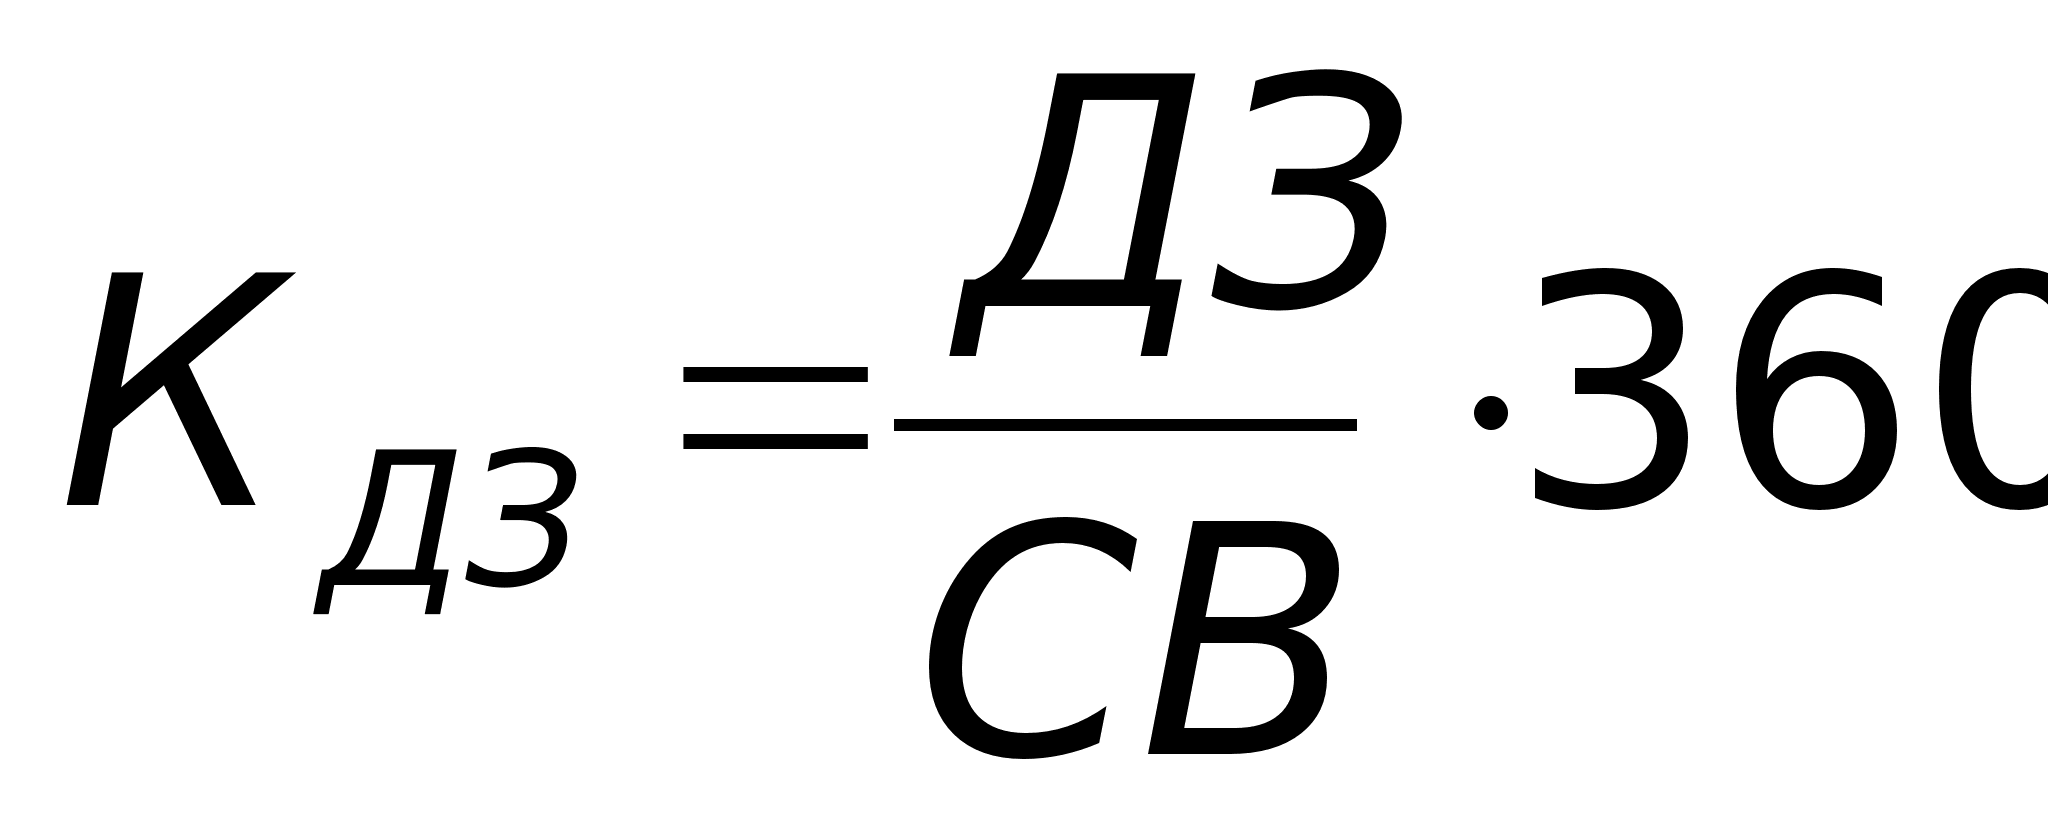 ,
где
ДЗ – дебиторская задолженность предприятию;
СВ – чистый объём продаж.
Коэффициент оборачиваемости рабочего капитала, раз – показывает, насколько эффективно компания использует инвестиции в оборотный капитал и как это влияет на рост продаж. Чем выше значение этого коэффициента, тем более эффективно используется предприятием чистый оборотный капитал. Рассчитывается по формуле:
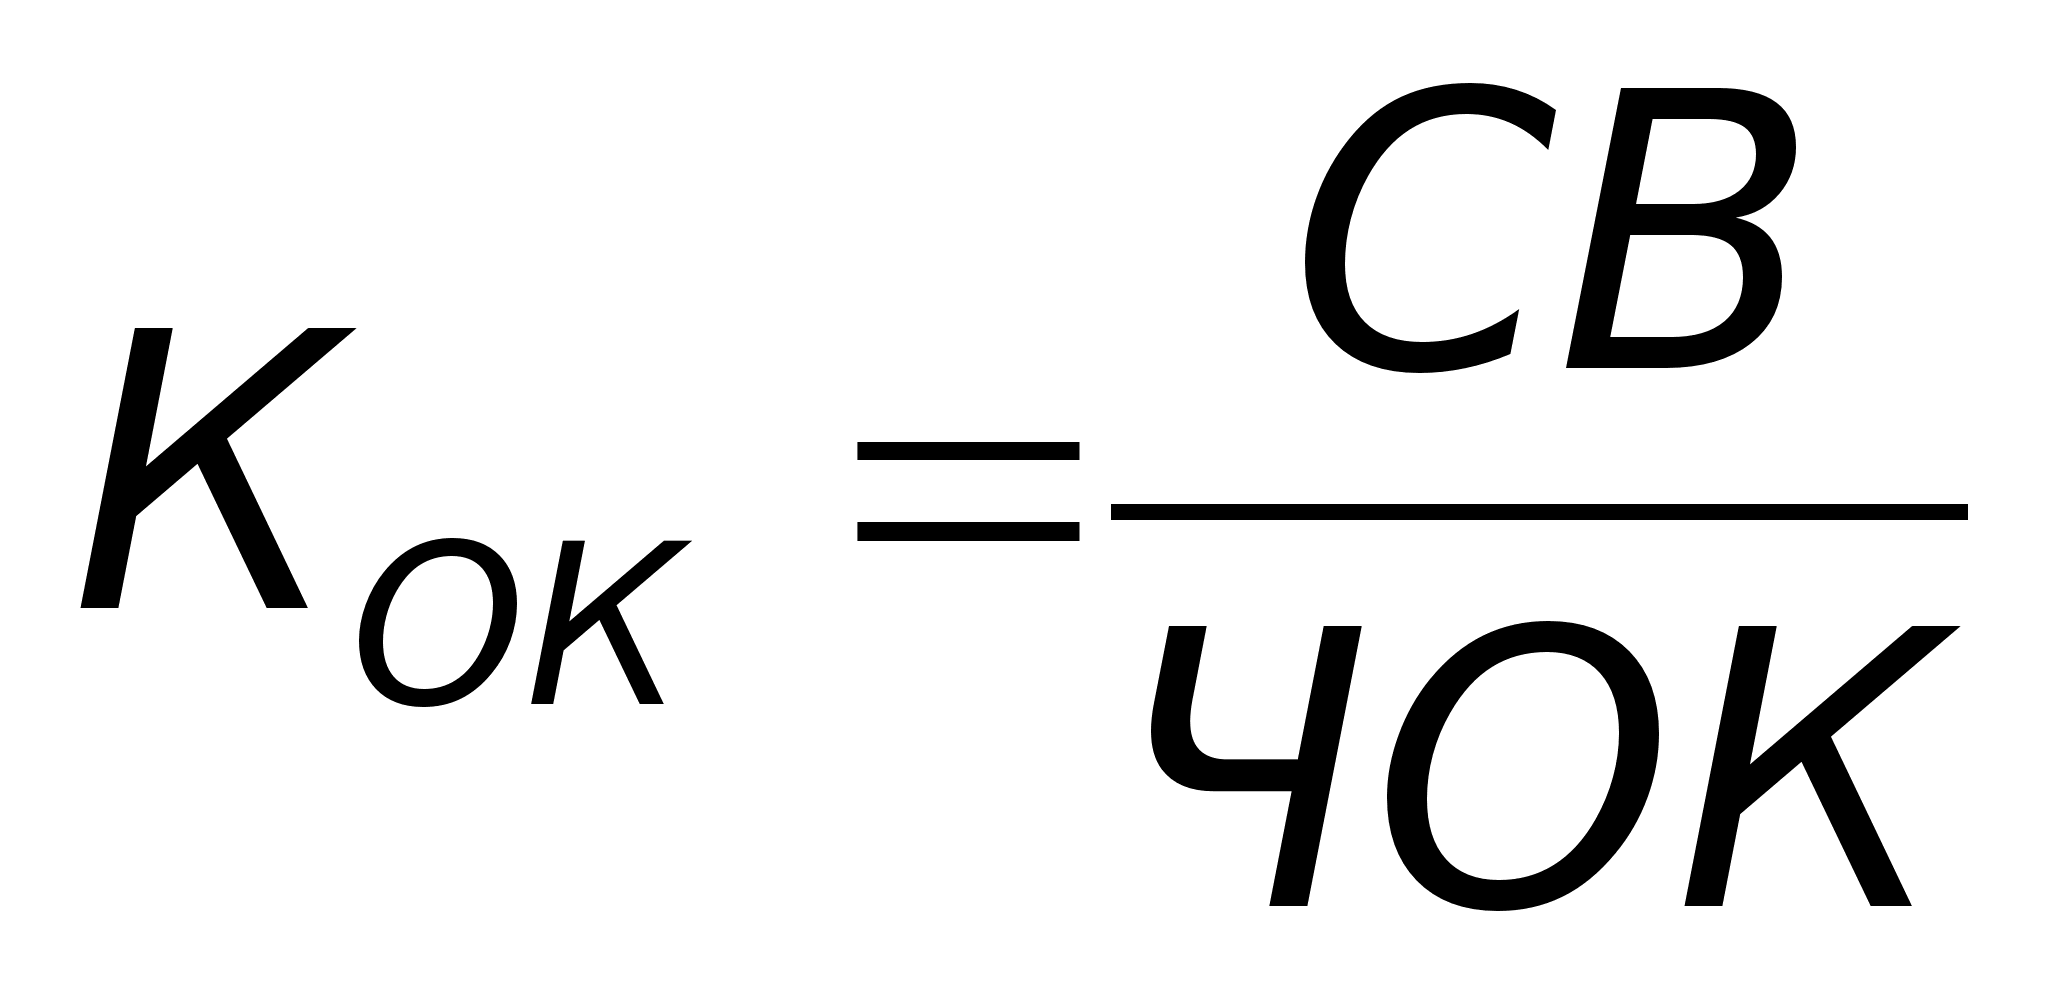
Коэффициент оборачиваемости основных средств, раз –характеризует эффективность использования предприятием имеющихся в распоряжении основных средств (фондоотдачу). Чем выше значение коэффициента, тем более эффективно предприятие использует основные средства. Рассчитывается по формуле:
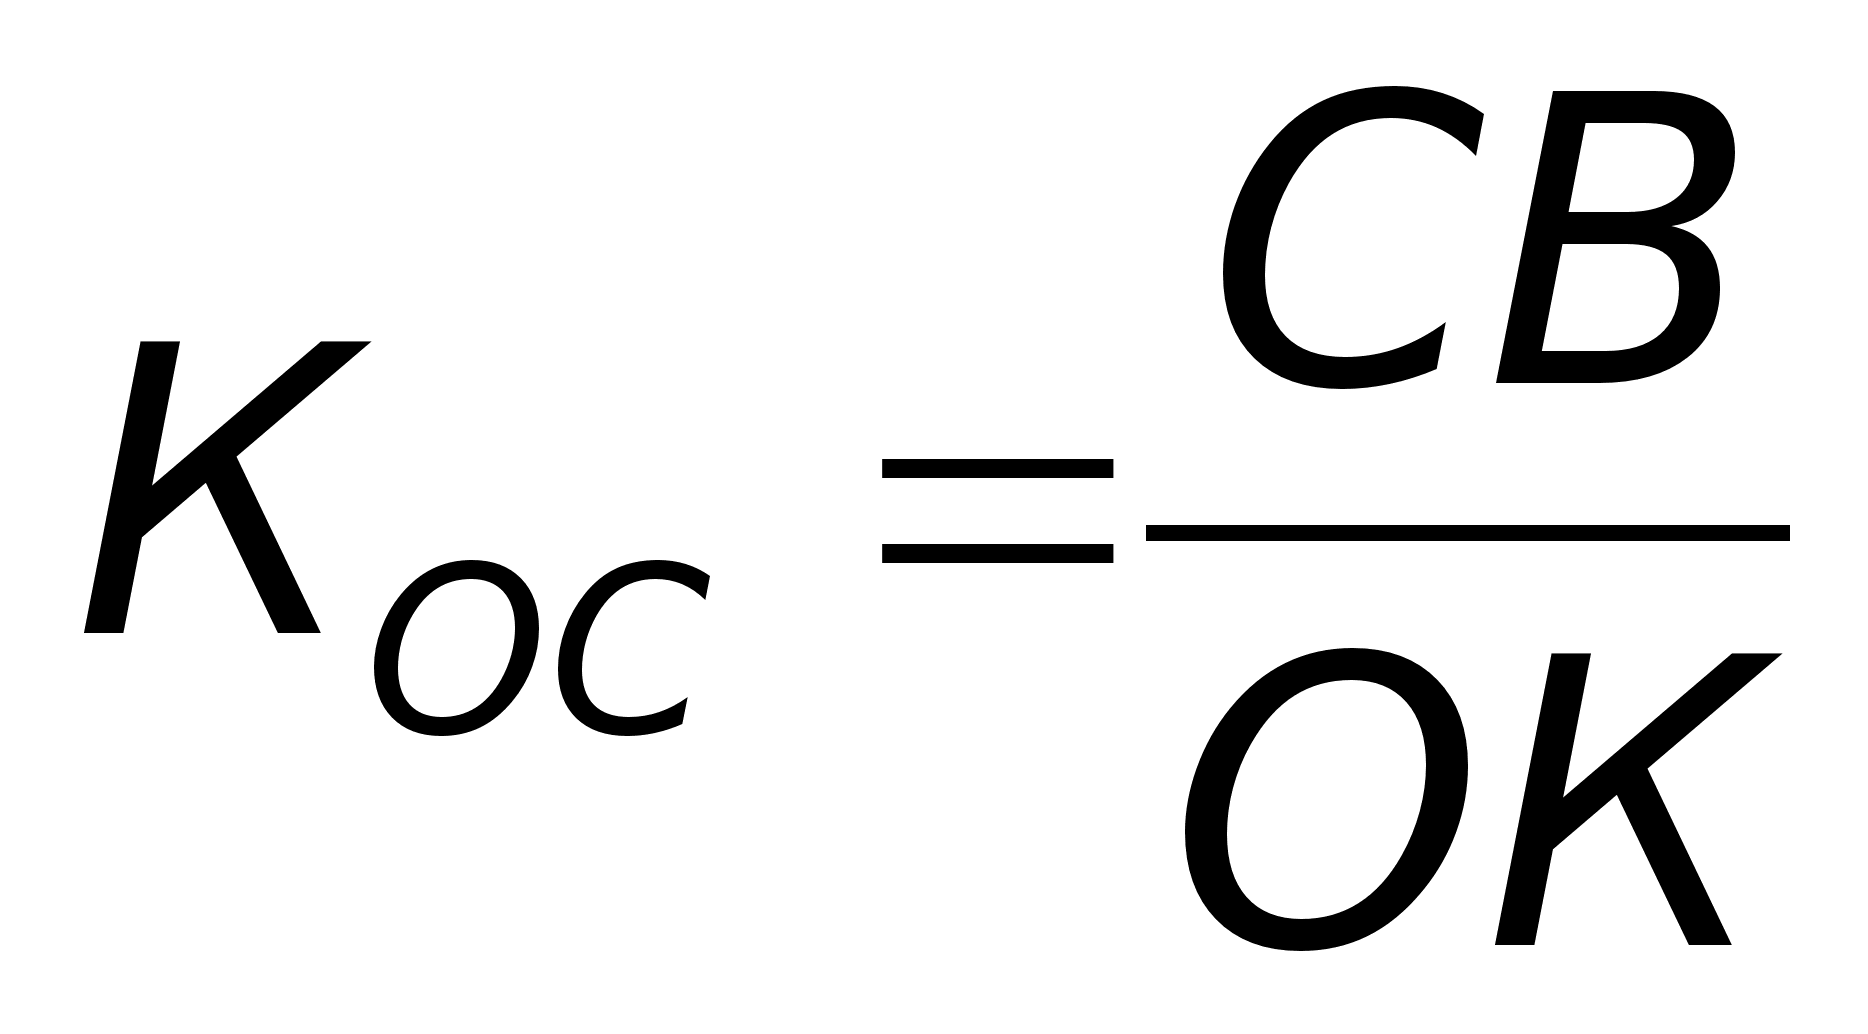 ,
где
ОК – основной капитал (основные средства).
Коэффициент оборачиваемости активов, раз – характеризует эффективность использования компанией всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Рассчитывается по формуле:
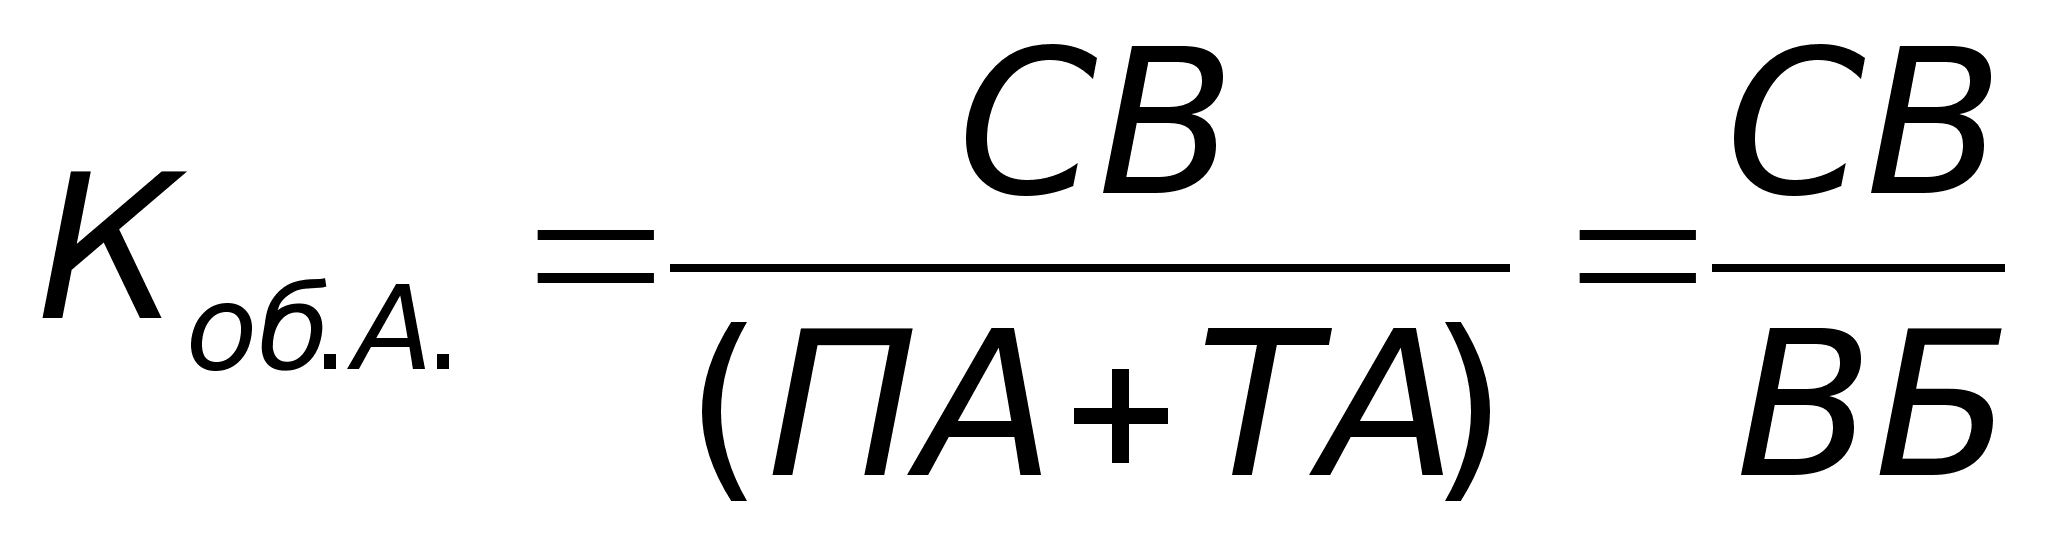 ,
где
ПА – постоянные активы.
Показатели деловой активности за 1999-2001 гг.
| Наименование показателя | Значение | Изменение за 1999-2001 гг. | |||
| 1999 г. | 2000 г. | 2001 г. | в абсолютном выражении | в % к 1999 году | |
| 1. Коэффициенты оборачиваемости, раз | |||||
| 1.1. Рабочего капитала | 2,75 | 2,19 | 2,80 | +0,05 | +1,98% |
| 1.2. Основных средств | 0,40 | 0,61 | 1,11 | +0,70 | +174,21% |
| 1.3. Активов | 0,31 | 0,42 | 0,71 | +0,40 | +127,58% |
| 1.4. Запасов | 2,16 | 2,28 | 3,82 | +1,66 | +76,79% |
| 2. Продолжительность оборота, дней | |||||
| 2.1. Рабочего капитала | 131 | 164 | 129 | -2,54 | -1,94% |
| 2.2. Основных средств | 892 | 589 | 325 | -566,45 | -63,53% |
| 2.3. Активов | 1159 | 860 | 509 | -649,46 | -56,06% |
| 2.4. Запасов | 167 | 158 | 94 | -72,43 | -43,44% |
|
3. Коэффициент оборачиваемости дебиторской задолженности, дней |
131 | 155 | 112 | -19,52 | -14,86% |
Анализ показывает, что за период с 1999 по 2001 гг. повысилась эффективность использования средств предприятия. Повышение фондоотдачи за 3 года на 174,21% частично обусловлено повышением уровня износа основных фондов. За последние годы деловая активность предприятия увеличилась, что привело с снижению продолжительности оборота активов на 56,06%. Также на 14,86% снизилось среднее число дней, требуемых для взыскания задолженности, что, в свою очередь, повысило ликвидность оборотных средств предприятия, так как ускорилось обращение дебиторской задолженности в денежные средства.
Коэффициенты рентабельности
Коэффициенты рентабельности показывают, насколько прибыльна деятельность предприятия. Для характеристики прибыльности деятельности ЗАО “Минерал” воспользующими следующими показателями:
Рентабельность продаж (Return on sales), % – демонстрирует долю чистой прибыли в объёме продаж предприятия. Рассчитывается по формуле:
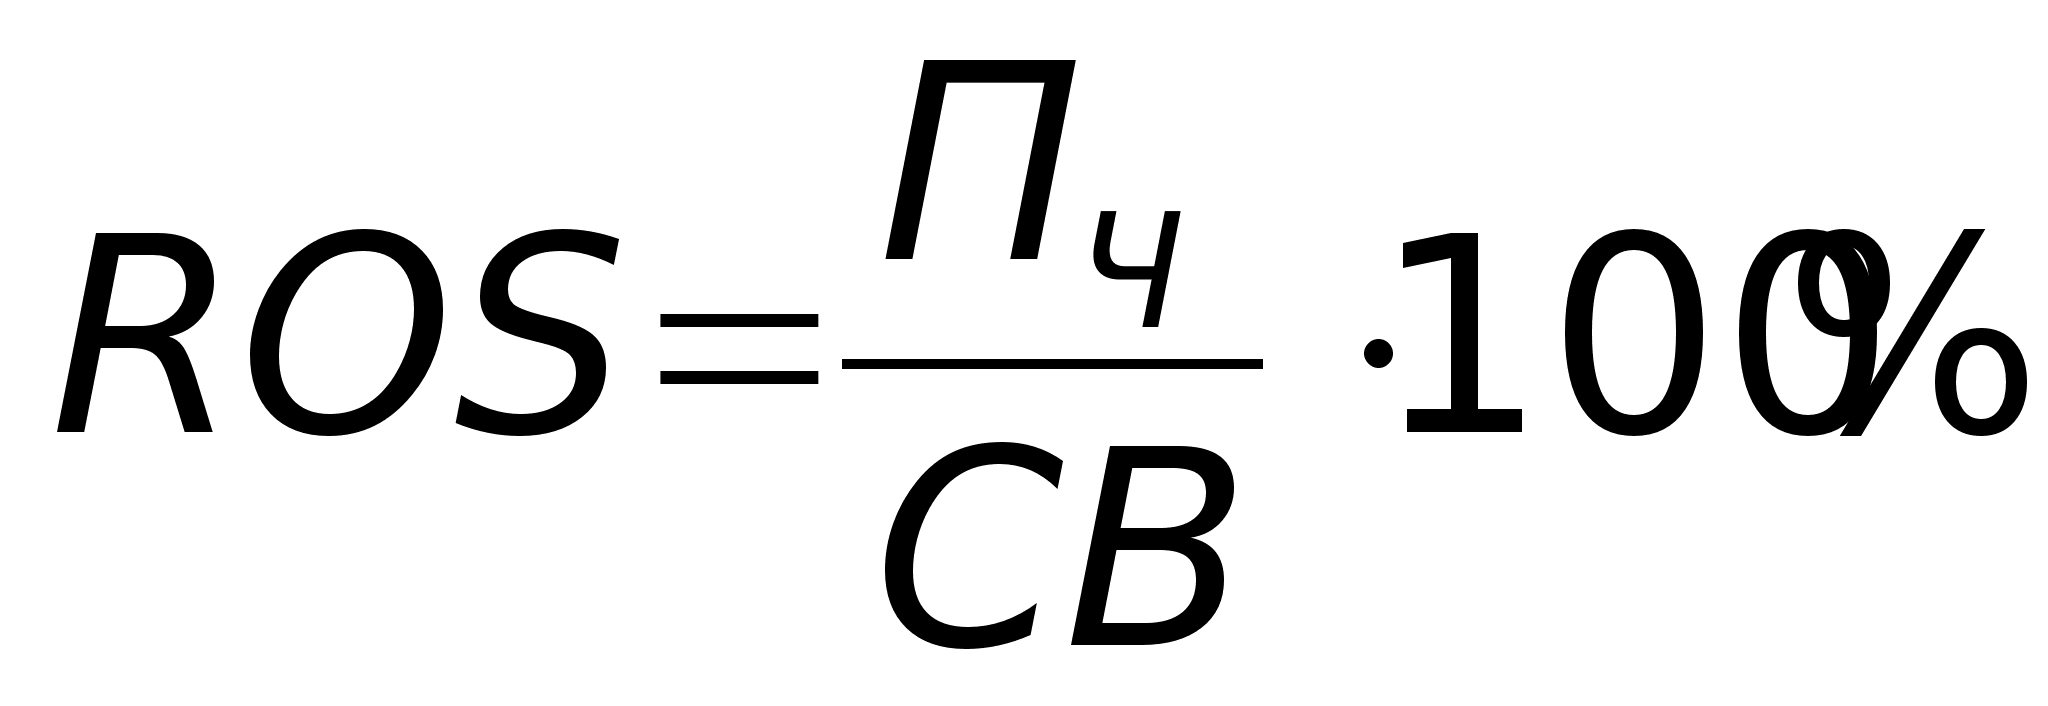 ,
где
ПЧ – чистая прибыль.
Рентабельность собственного капитала, % – позволяет определить эффективность использования капитала, инвестированного собственниками предприятия. Рентабельность собственного капитала показывает, сколько денежных единиц чистой прибыли заработала каждая единица, вложенная собственниками компании. Рассчитывается по формуле:
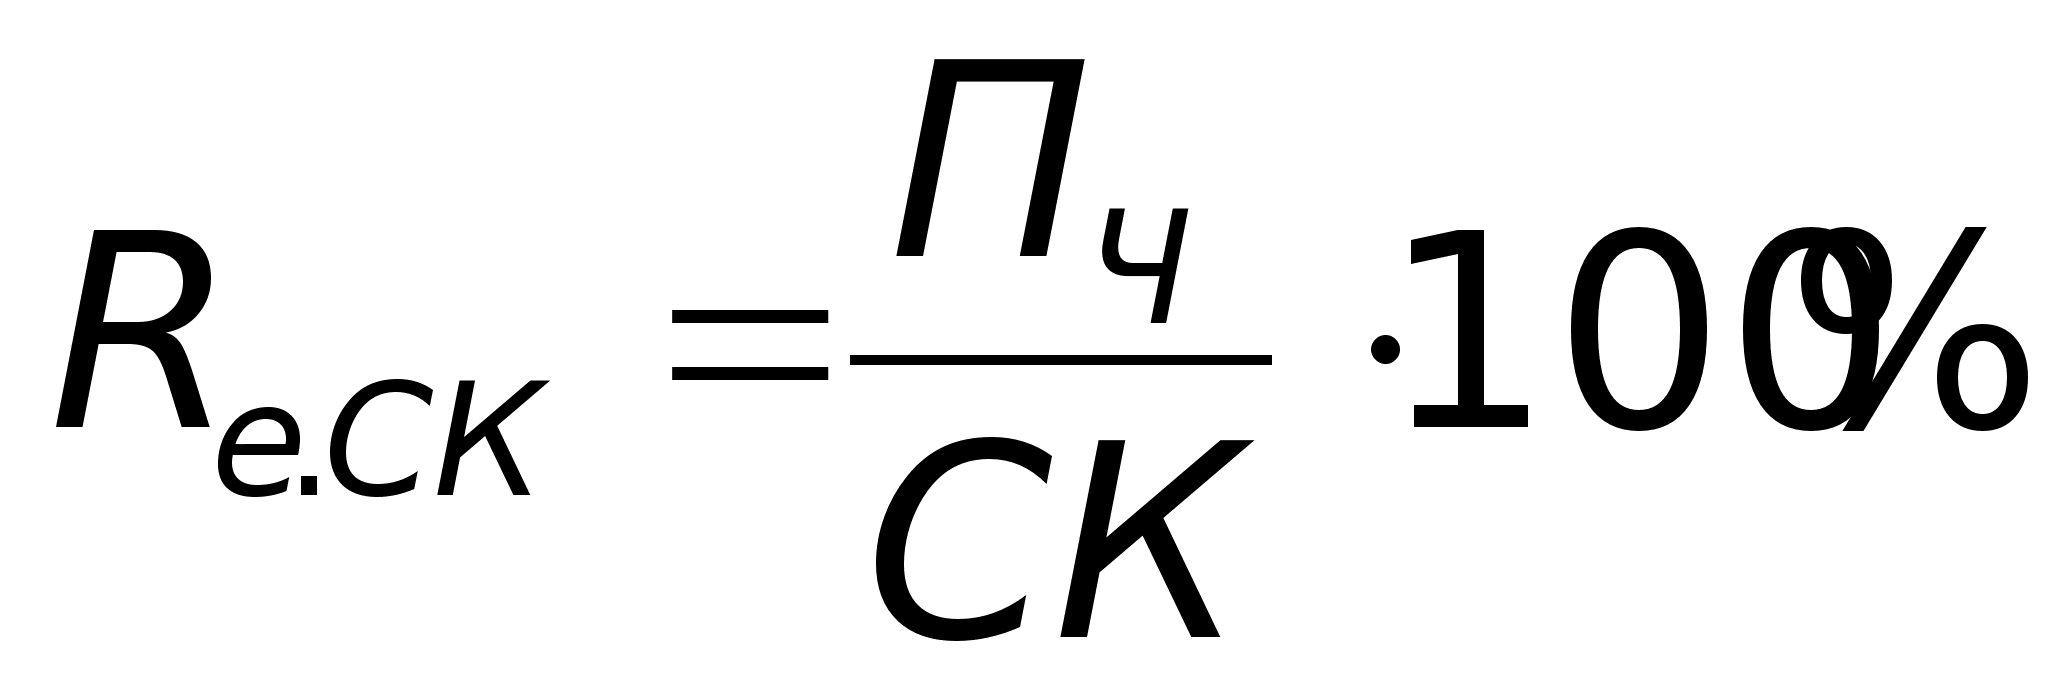 ,
где
Рентабельность оборотных активов, % – демонстрирует возможности предприятия в обеспечении достаточного объема прибыли по отношению к используемым оборотным средствам компании. Чем выше значение этого коэффициента, тем более эффективно используются оборотные средства. Рассчитывается по формуле:
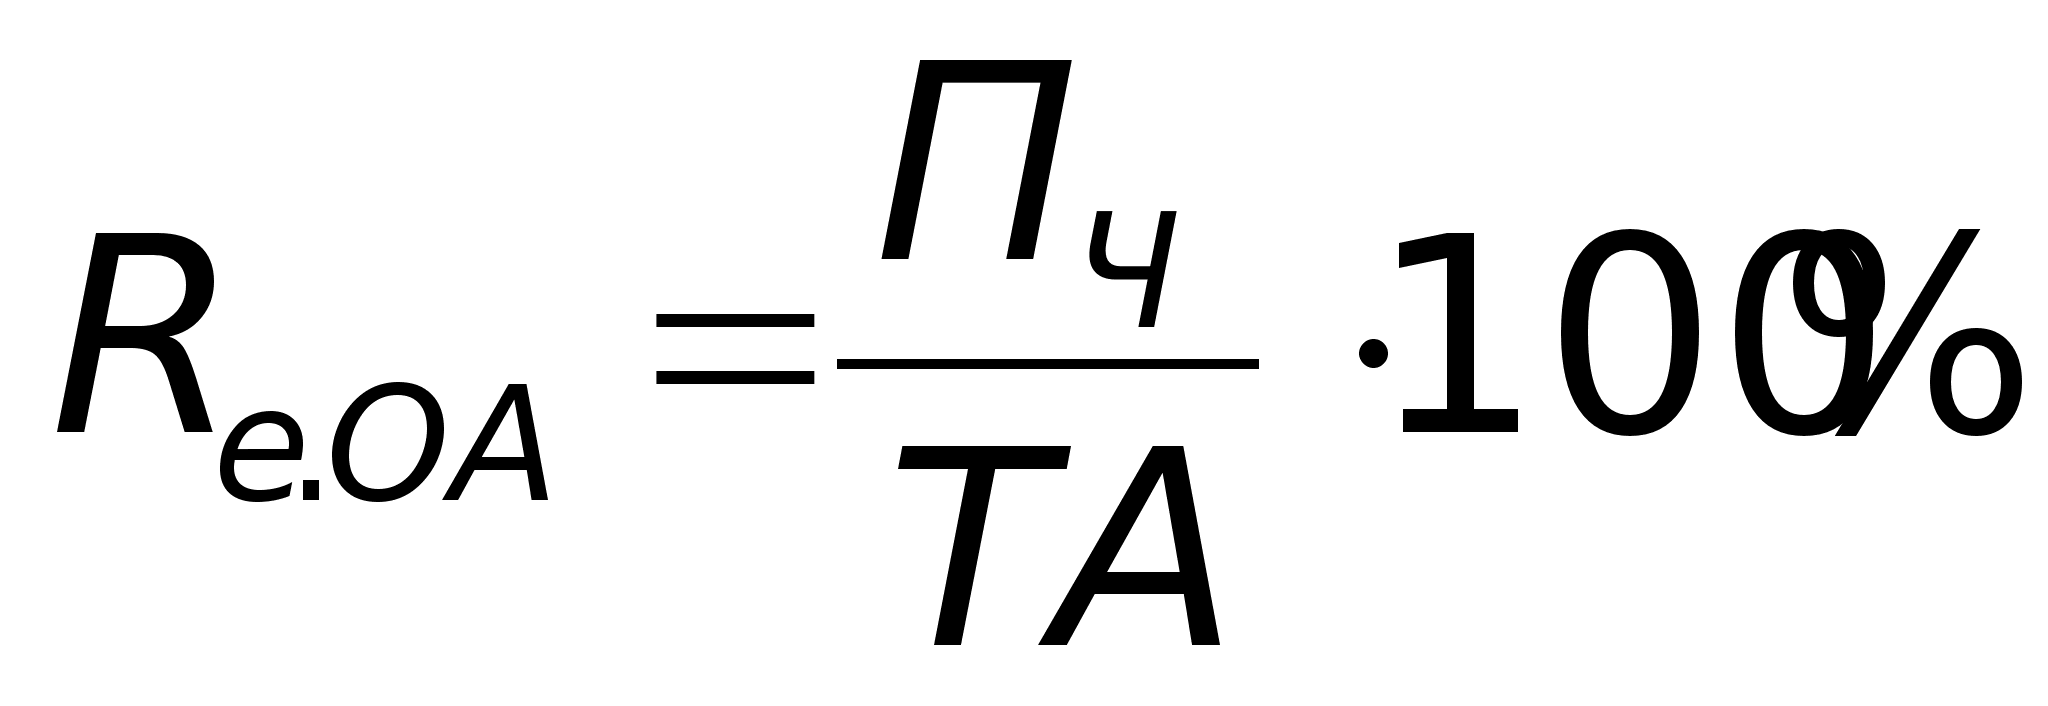
Рентабельность внеоборотных активов, % – демонстрирует способность предприятия обеспечивать достаточный объем прибыли по отношению к основным средствам компании. Чем выше значение данного коэффициента, тем более эффективно используются основные средства. Рассчитывается по формуле:
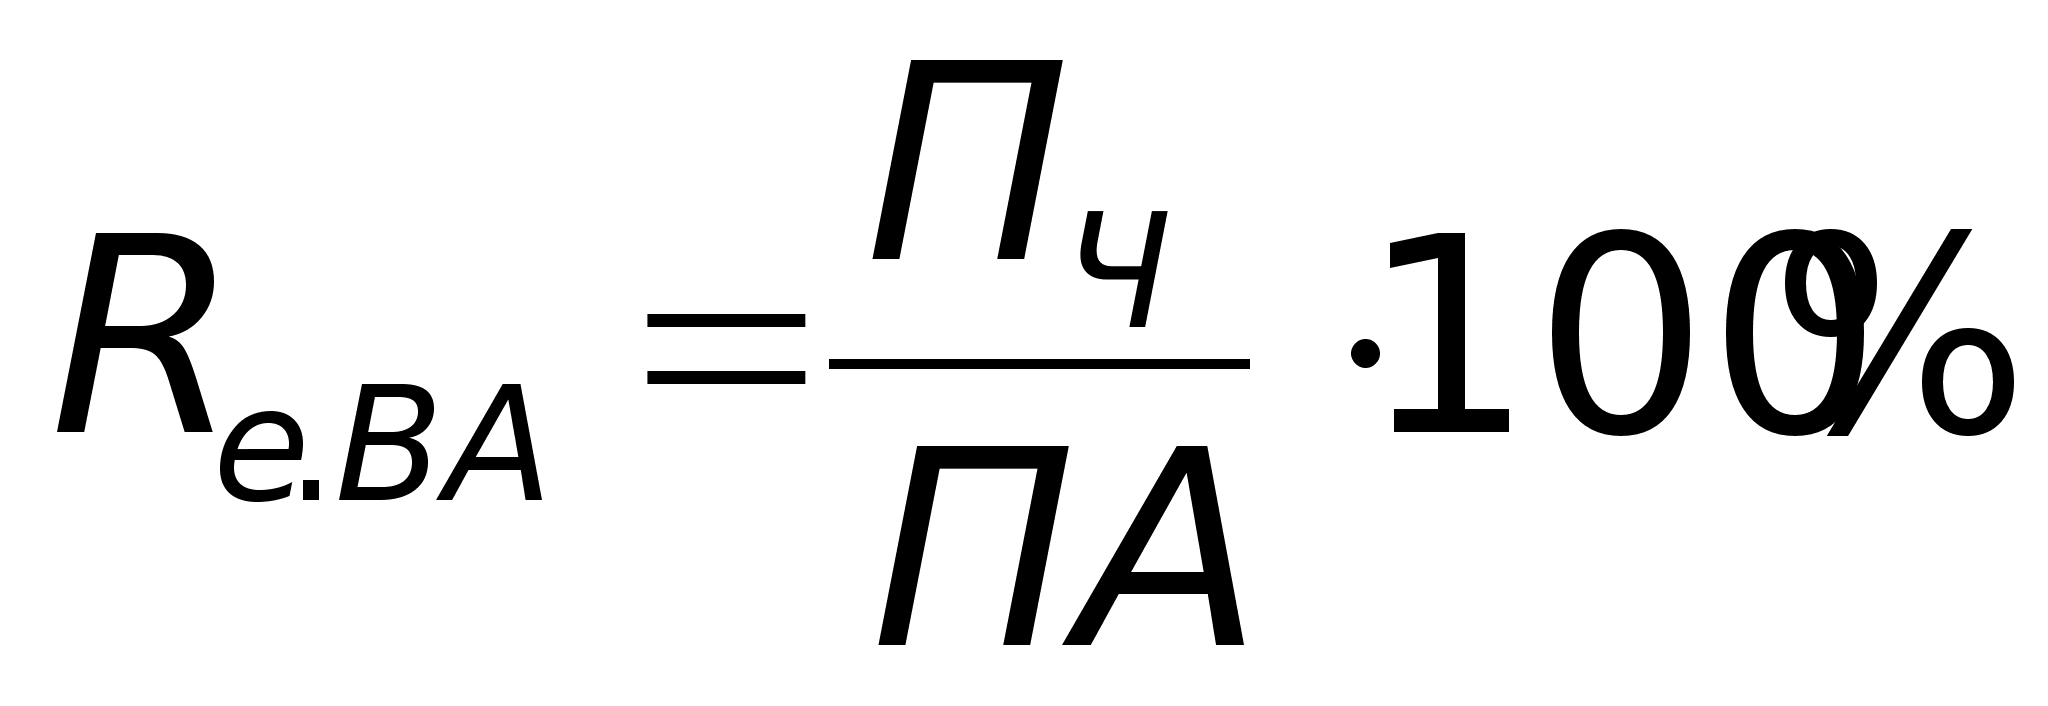 ,
где
Рентабельность инвестиций, % – позволяет определить, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли. Рассчитывается по формуле:
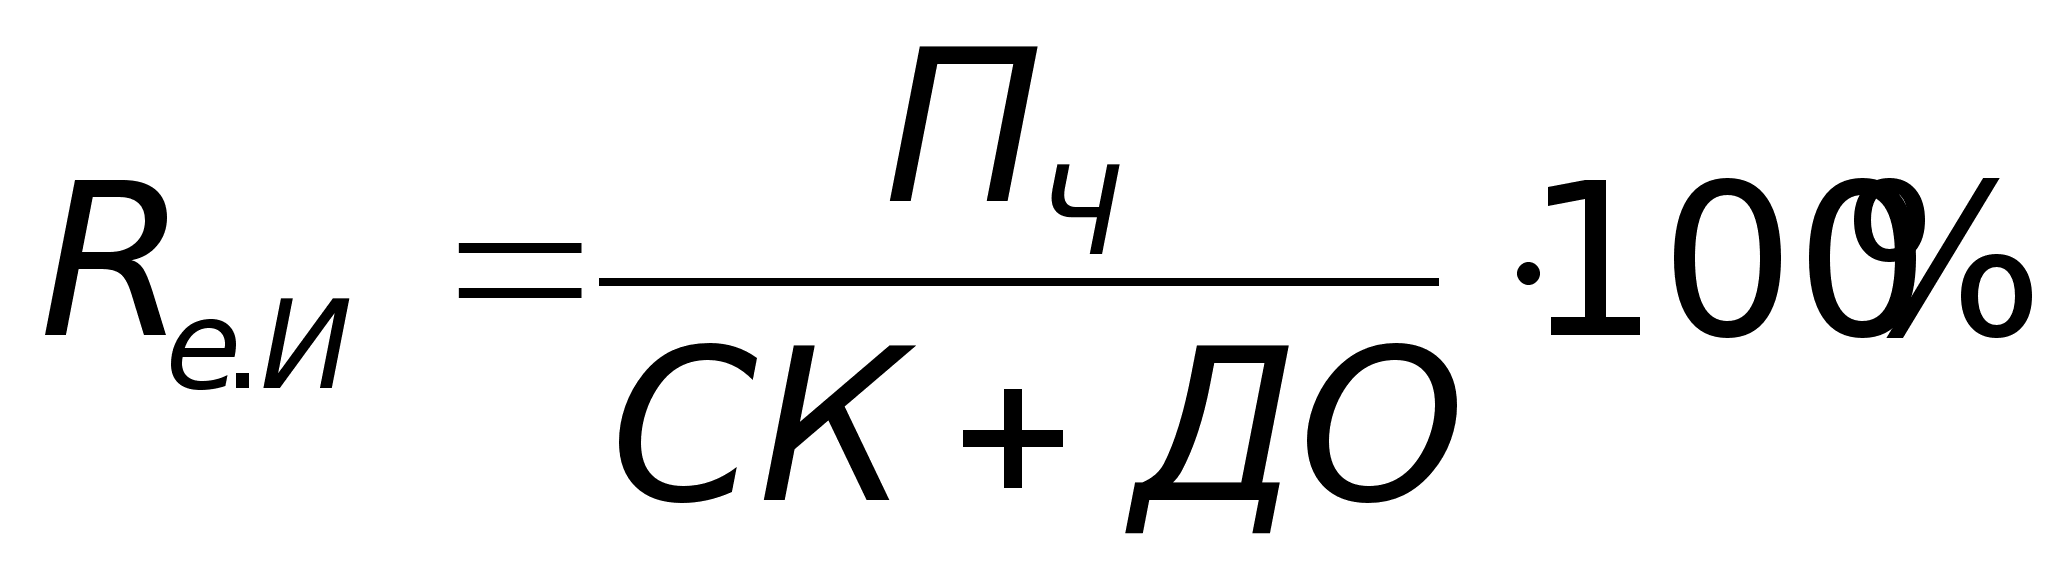 ,
где
ДО – долгосрочные обязательства.
Показатели рентабельности за 1999-2001 гг.
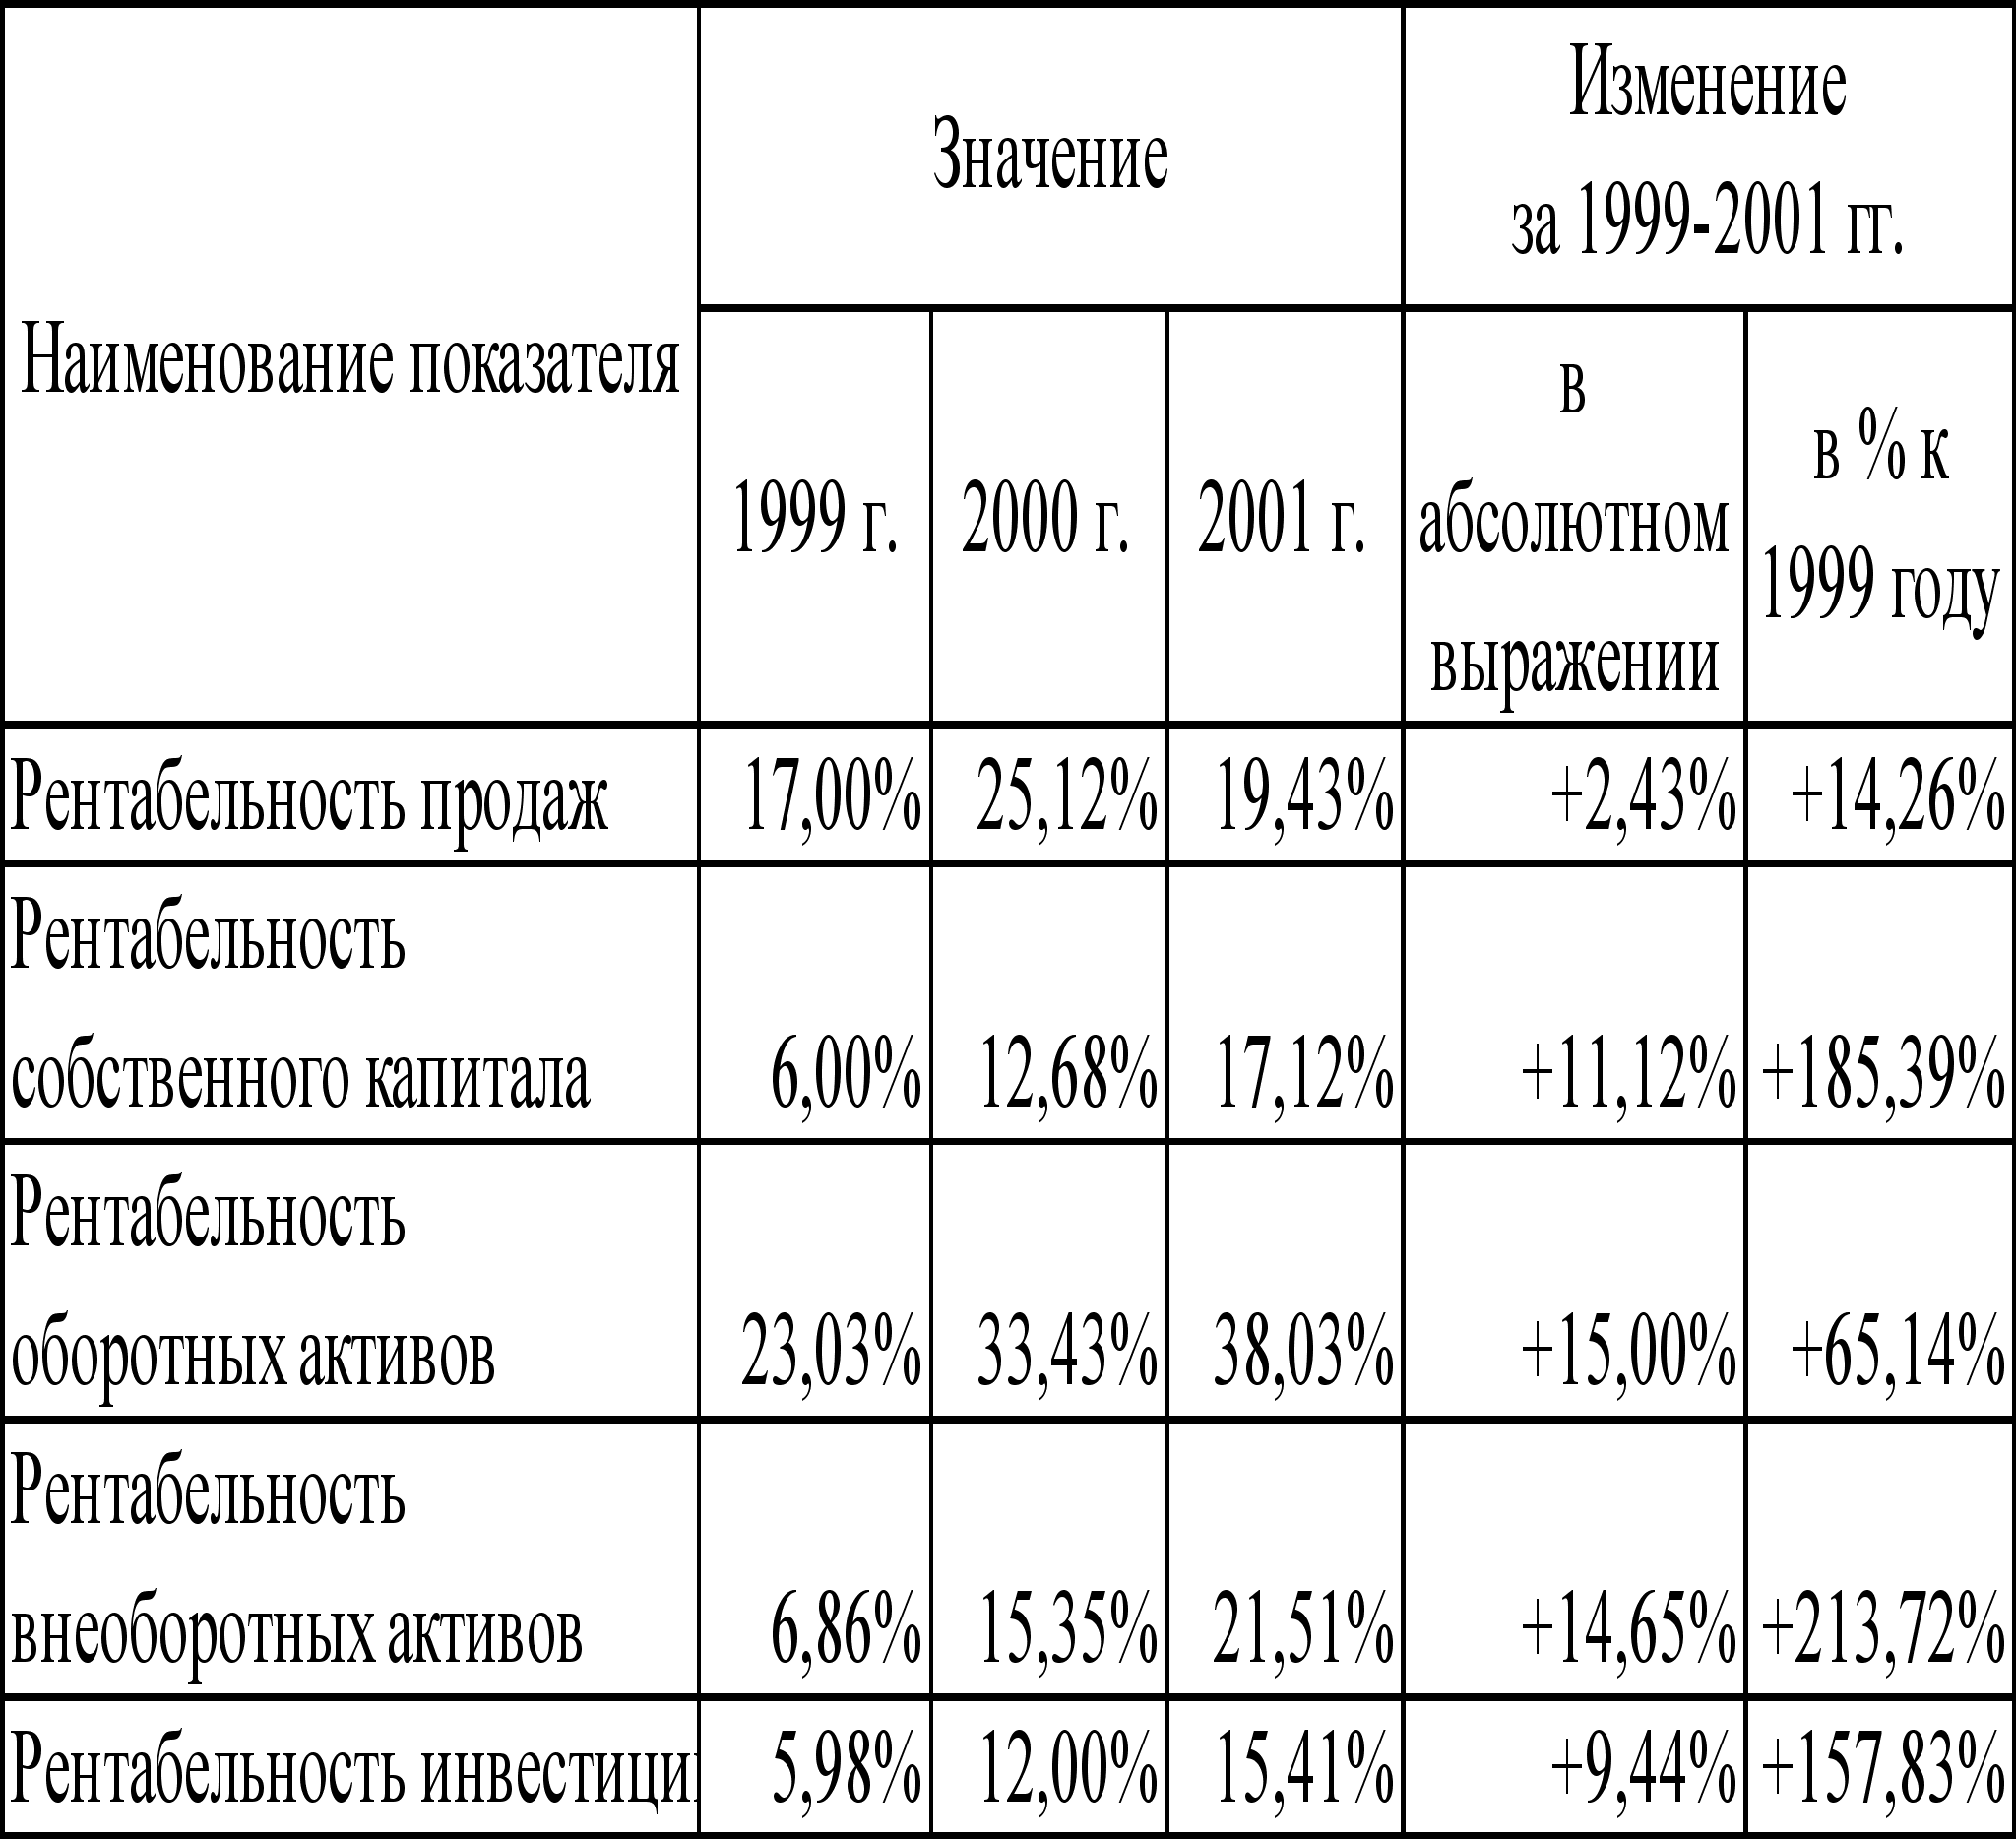
Как показывает анализ, за прошедший период (1999-2001 гг.) прибыльность ЗАО “Минерал” возросла. При этом наибольшее повышение рентабельности (на 213,72% по отношению к 1999 году) наблюдается по внеоборотным активам, что частично связано с увеличением степени износа основных фондов.
Рентабельность инвестиций показывает, что рыночная конкурентоспособность предприятия за 3 года значительно повысилась (на 9,44%), т.е. почти в три раза.
Оценка прибыльности акций
Так как предприятие “Минерал” является закрытым акционерным обществом, то основными показателями, влияющими на его рыночную стоимость, являются следующие показатели:
Прибыль на акцию (Earning per ordinary share) – один из наиболее важных показателей, влияющих на рыночную стоимость компании. Показывает долю чистой прибыли (в гривнах), приходящуюся на одну обыкновенную акцию. Рассчитывается по формуле:
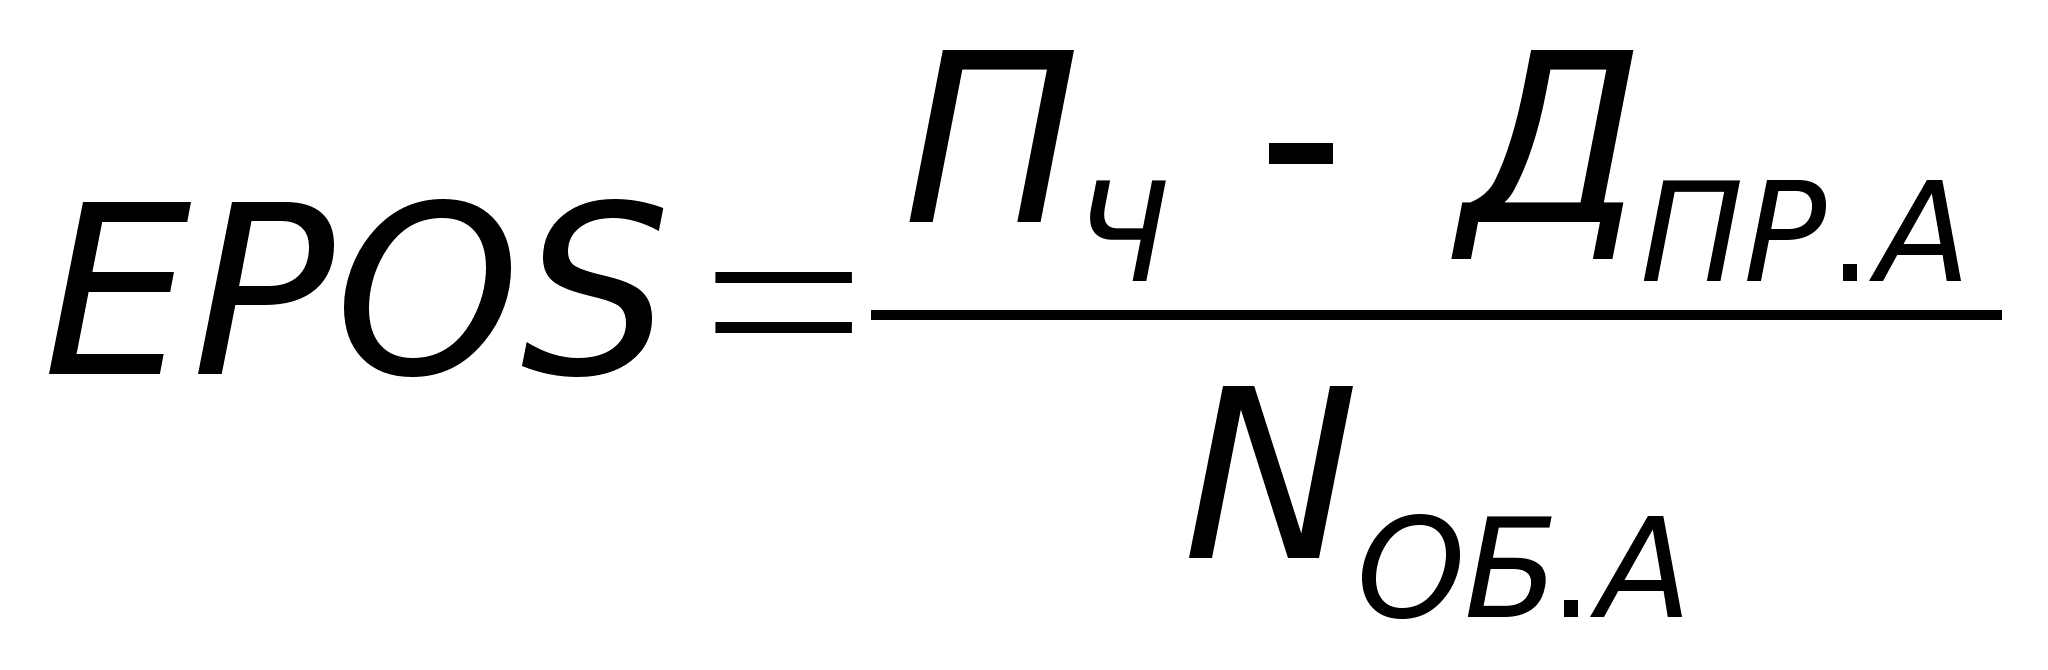 ,
где
ДПР.А – дивиденды по привилегированным акциям (на ЗАО “Минерал” эмиссия привилигированных акций не производилась, только обыкновенных);
NОБ.А – число обыкновенных акций, шт. (эмиссия обыкновенных акций производилась один раз в размере 10759 шт.).
Дивиденды на акцию (Dividends per ordinary share) – показывает сумму дивидендов, распределяемых на каждую обыкновенную акцию. Рассчитывается по формуле:
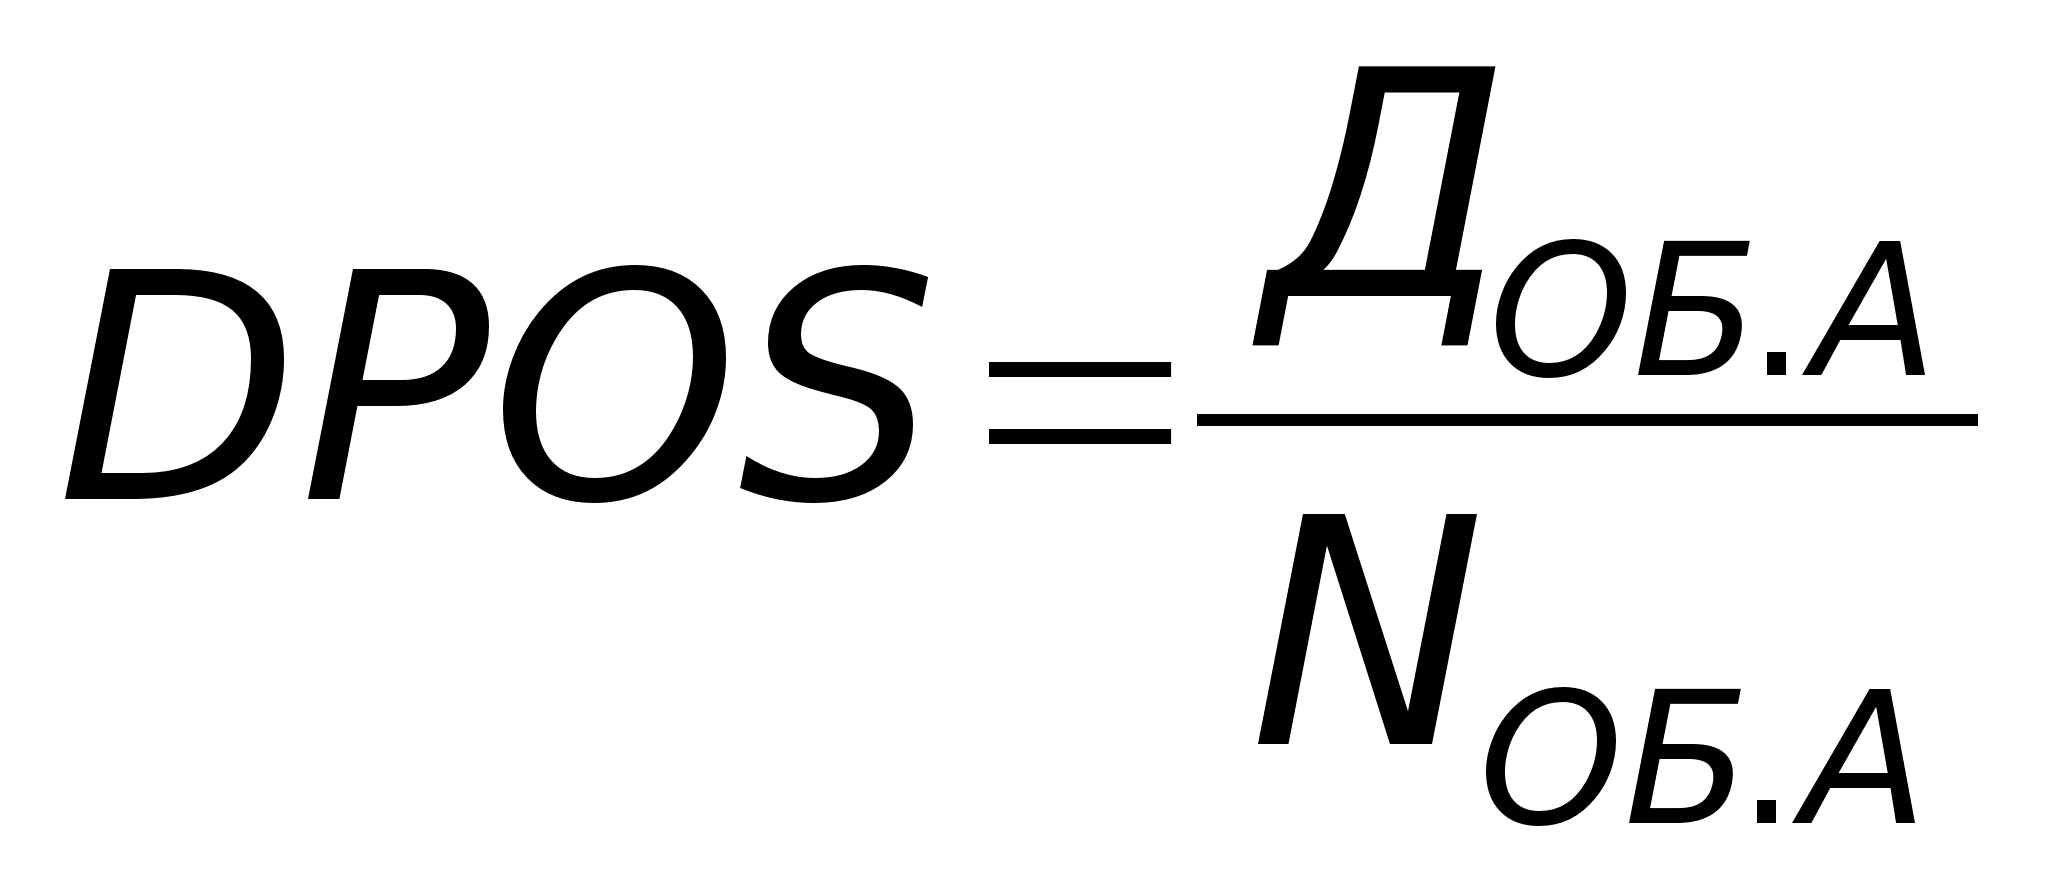 ,
где
ДОБ.А – дивиденды по обыкновенных акциям.
Ниже в таблице приведены значения этих показателей за 1999-2001 гг.:
|
Показатель |
1999 год |
2000 год |
2001 год |
D за 1999 - 2001 гг, % |
|
на н.г. |
на н.г. |
на н.г. |
||
|
Чистая прибыль, тыс. грн. |
1456,5 |
2870,4 |
3816,8 |
1,62053 |
|
Число обыкновенных акций, шт. |
10759 |
10759 |
10759 |
0 |
|
Дивиденды по обыкновенным акциям, тыс. грн. |
199,5 |
308 |
247,9 |
0,24261 |
|
Прибыль на акцию, грн./ед. |
135,375 |
266,791 |
354,754 |
1,62053 |
|
Дивиденды на акцию, грн./ед. |
18,5426 |
28,6272 |
23,0412 |
0,24261 |
Прибыльность одной акции за три года возросла на 162,05%. Дивиденды на акцию возросли не так сильно, но это объясняется дивидендной политикой предприятия: утверждение распределения чистой прибыли проводится каждый год индивидуально на общем собрании акционеров, которое обычно проводится в конце февраля – начале марта.
Анализ себестоимости предприятия.
В течение 1999-2001 гг. выпуск продукции по ЗАО “Минерал” можно охарактеризовать следующими показателями:
|
Наименование показателя |
1999 |
2000 |
2001 |
|
Производство продукции в ценах реализации, тыс.грн. |
6802 |
10940,5 |
14969,1 |
|
Выпуск продукции в асортименте по основным видам в натуральных показателях: |
|||
|
Каолин, тыс. тонн |
214,436 |
169,94 |
178,469 |
|
Глина огнеупорная, тыс. тонн |
101,087 |
159,675 |
164,034 |
|
Порошок глины основной, тыс. тонн |
10,333 |
13,288 |
14,989 |
Как видно из таблицы, за три года значительно возрос спрос на огнеупорную глину и порошок основной глины. Для выявления степени влияния изменения объёмов производства и других факторов на расходы предприятия проведём следующий анализ:
Анализ общей суммы операционных затрат.
По данным формы № 2 “Отчёт о финансовых результатах”, приведенным в начале раздела ІІІ, структура расходов операционной деятельности за период 1999-2001 гг. по предприятию изменялась следующим образом.
Динамика структуры операционных затрат
|
Наименование показателя |
1999 г. |
2000 г. |
2001 г. |
|||
|
тыс. грн. |
уд. вес. |
тыс. грн. |
уд. вес. |
тыс. грн. |
уд. вес. |
|
| Материальные затраты | 2880 |
42,35% |
3318 | 39,17% | 5009,1 | 41,08% |
| Затраты на оплату труда | 1072 | 15,76% | 1690 | 19,95% | 2780,7 | 22,80% |
|
Отчисления на социальные мероприятия |
511 | 7,51% | 685 | 8,09% | 1068,7 | 8,76% |
| Амортизация | 730 | 10,74% | 1052 | 12,42% | 1081,8 | 8,87% |
| Иные операционные затраты | 1607 | 23,63% | 1725 |
20,37% |
2254,2 | 18,49% |
|
ВСЕГО: |
6800 |
100% |
8470 |
100% |
12194,5 |
100% |
Как видно из таблицы, операционные затраты за 3 года возросли почти в 2 раза.
Увеличение фактической себестоимости продукции отражает работу горнодобывающего предприятия:
залегание продукции на более низких горизонтах (что характерно не только для ЗАО “Минерал”, но и для других горнодобывающих предприятиях);
увеличение коэффициента погашения вскрыши;
повышение стоимости ГСМ и энергоносителей;
повышение затрат на сбыт.
Д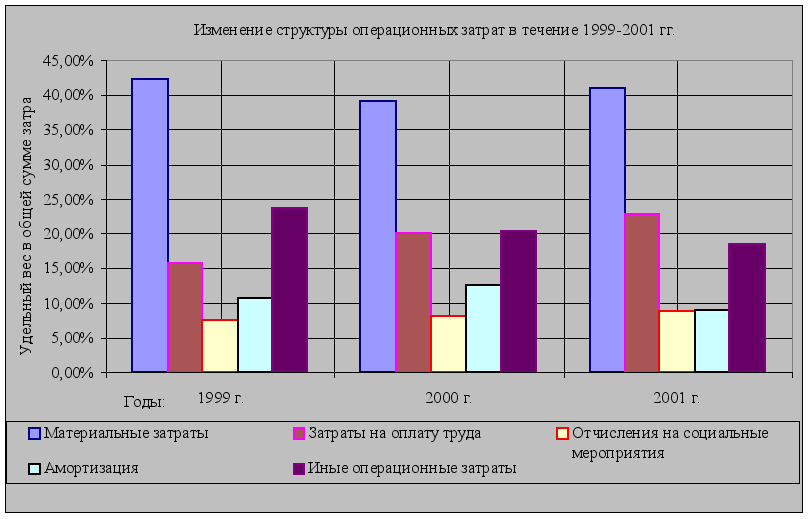
ля
анализа изменения
структуры
операционных
затрат воспользуемся
графическим
представлением
указанных в
таблице данных:
Как видно из таблицы, произошло увеличение затрат на оплату труда, что обусловлено повышением численности рабочих и производительности их труда (темпы роста численности меньше темпов увеличения объёмов производства). Доля материальных затрат продолжает оставаться на высоком уровне, что говорит о прямой их зависимости от объёмов производства. На 5,14% снизился удельный вес иных операционных затрат. Также снизился удельный вес издержек на амортизацию.
Анализ затрат на гривну товарной продукции.
Согласно [1] затраты на гривну товарной продукции исчисляются как отношение общей суммы затрат на производство и реализацию продукции к стоимости произведённой товарной продукции в действующих ценах:
|
Название показателя |
1999 |
2000 |
2001 |
|
Общая сумма затрат на производство и реализацию продукции, тыс. грн. |
6360,7 | 8614,4 | 12246,4 |
|
Стоимость произведённой товарной продукции в действовавших ценах, тыс. грн |
8306,9 | 10940,5 | 14969,1 |
| Затраты на гривну товарной продукции, грн. | 0,7657 | 0,7874 | 0,8181 |
| Изменение затрат на гривну товарной продукции по сравнению с предыдущим годом, % | - | +2,83% | +3,90% |
Как видно из таблицы, за анализируемый период наблюдается увеличение темпов роста затрат на гривну товарной продукции. Это связано с увеличением затрат на ремонт оборудования в связи с большой степенью износа, закупкой нового оборудования для создания цеха формовочных смесей, повышения цен на энергоносители и горюче-смазочные материалы.
Анализ производственной себестоимости.
ЗАО “Минерал” производит разработку Положского месторождения открытым способом. В связи с этим характер проводимых работ зависит от погодных условий. Поэтому для выявления влияния этой зависимости на производственную себестоимость проведём анализ затрат по месяцам 2001 года.
Производственная себестоимость за 2001 год
|
Месяц |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
За 2001 год |
|
Затраты, тыс. грн. |
768,9 |
787,6 |
828,9 |
1100 |
1382 |
1482 |
1521 |
1548 |
1272 |
1195 |
1343 |
1539 |
14767 |
Более наглядно динамика изменения затрат приведена на графике ниже.
Динамика изменения производственной себестоимости за 2001 год
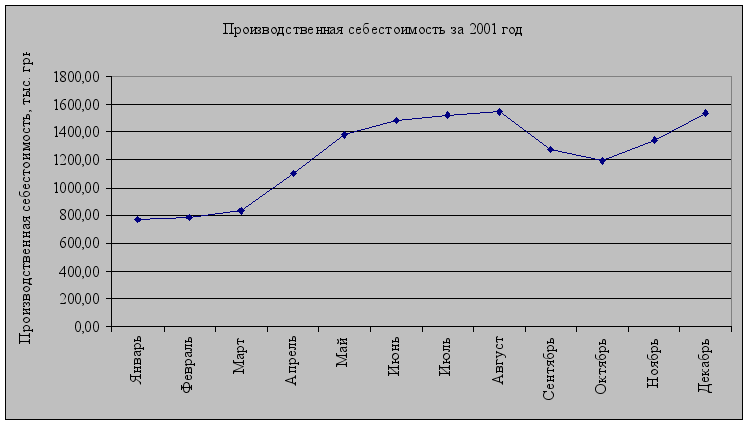
Как видно из графика, наибольшие затраты предприятие несёт в летние месяцы, что объясняется преимущественно погодными условиями: в летние месяцы, как правило, выпадает меньше всего осадков, погода сухая, что повышает качество продукции, т.е. снижает её влажность (продукция хранится на открытом складе или грузится прямо в вагоны).
В связи с этим повышается спос на продукцию, и, следовательно, увеличивается добыча полезных ископаемых.
Кроме того, только в это время производятся работы по вскрыше (самого верхнего слоя), т.к. вывоз грунта в отвалы производится автосамосвалами, которые выезжают в карьер преимущественно в сухую погоду (дороги в карьере грунтовые и при наличии значительных осадков не пригодны к эксплуатации).
Рассмотрим изменение структуры производственной продукции за 2001 год.
Структура производственной себестоимости по месяцам за 2001 год.
|
Статья затрат |
Январь |
Февраль |
Март |
Апрель |
Май |
Июнь |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
|
Прямые материальные затраты |
0,0483 |
0,0523 |
0,0739 |
0,065 |
0,1104 |
0,0857 |
0,0714 |
0,0719 |
0,064 |
0,0699 |
0,0787 |
0,2086 |
|
Прямые затраты на оплату труда |
0,053 |
0,0307 |
0,0312 |
0,0991 |
0,0879 |
0,1234 |
0,1369 |
0,1357 |
0,103 |
0,0681 |
0,091 |
0,0399 |
|
Прочие прямые затраты |
0,066 |
0,0564 |
0,0863 |
0,0877 |
0,0824 |
0,0987 |
0,1047 |
0,1041 |
0,0899 |
0,0748 |
0,0862 |
0,0627 |
|
Общепроизводственные расходы |
0,0501 |
0,058 |
0,0526 |
0,0685 |
0,0935 |
0,0985 |
0,1015 |
0,1047 |
0,0861 |
0,0871 |
0,0942 |
0,1051 |
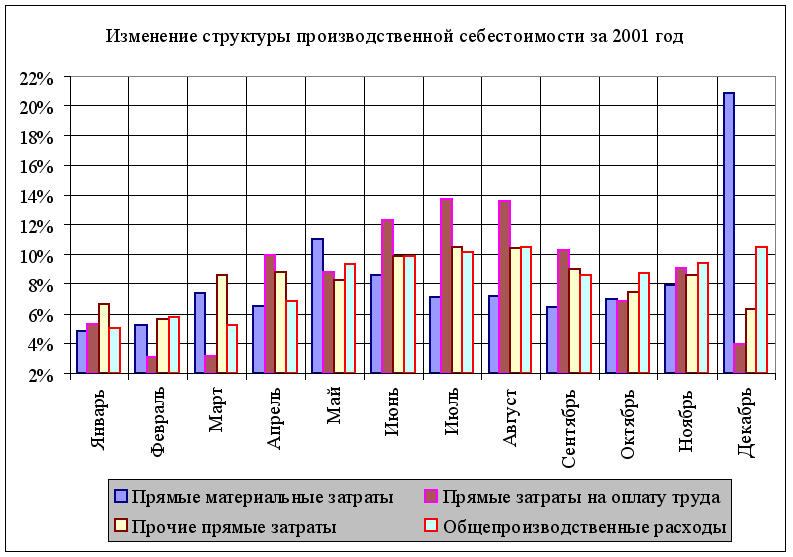
Как видно из графика, в летние месяцы удельный вес прямых затрат на оплату труда возрастает. Это связано с тем, что, во-первых, в летние месяцы, как было указанно выше, производится основная масса работ, связанных со верхним уровнем вскрыши; во-вторых, некоторые участки работ в летнее время переходят на непрерывный режим работы; в-третьих, зарплата большинства работников напрямую связанна с объёмом продаж. Кроме того, вследствие увеличения активности работы цеха безрельсового транспорта, происходит увеличение затрат на дизельное топливо; вследствие повышения активности деятельности предприятия в данное время возрастают затраты на ремонт.
Раздел II. Система внутрипроизводственных экономических отношений.
Характеристика существующей системы.
С 1 января 2000 года ЗАО “Минерал” работает по принципу внутризаводского хозрасчёта, который в настоящее время основывается на следующих принципах:
оперативно-производственная самостоятельность цехов, участков в рациональном использовании трудовых и материальных ресурсов;
закрепление за подразделениями необходимых производственных фондов, установление им на основе норм и нормативов плановых заданий;
учёт результатов хозяйственной деятельности и их оценку на основе сопоставления фактических данных с установленными нормами и плановыми заданиями;
экономическую ответственность подразделений, материальное поощрение работников подразделений, учитывающее их вклад в результаты работы предприятия в целом с рациональным использованием материальных ресурсов.
Для реализации последнего принципа была введена чековая система по следующим материалам: дизельное топливо, масла, бензин, карбид, кислород, электроды сварные, канаты стальные.
Порядок действия чековой системы:
Производственно-техническая дирекция предоставляет в экономическую службу (планово-экономический отдел) объёмы производства на планируемый период по каждому структурному подразделению.
Экономическая служба совместно с бухгалтерией на основании планируемого объёма производства и установленных норм, лимитов производит выдачу каждому подразделению лимитно-заборные карты на материалы, перечисленные выше, в натуральном и денежном выражении, плановые калькуляции себестоимости на планируемый период.
Бухгалтерия предприятия выдаёт руководителям подразделений чековые книжки.
Работники склада проверяют правильность заполнения чеков и выдают материалы в пределах установленных лимитов. Ведутся накопительные ведомости по подразделениям и видам материалов, которые по окончании месяца передаются в бухгалтерию.
Бухгалтерия сверяет данные по подразделениям и цехам, и производит списание ТМЦ.
Производственно-техническая дирекция передаёт в экономическую службу фактические объёмы работ, выполненные каждым подразделением.
Экономическая служба под фактические объёмы работ рассчитывает по нормативам необходимые ресурсы.
Рабочая комиссия, сверяя данные бухгалтерии и экономической службы, определяет экономию или перерасход материалов по каждому структурному подразделению и представляет материалы на утверждение генеральному директору.
П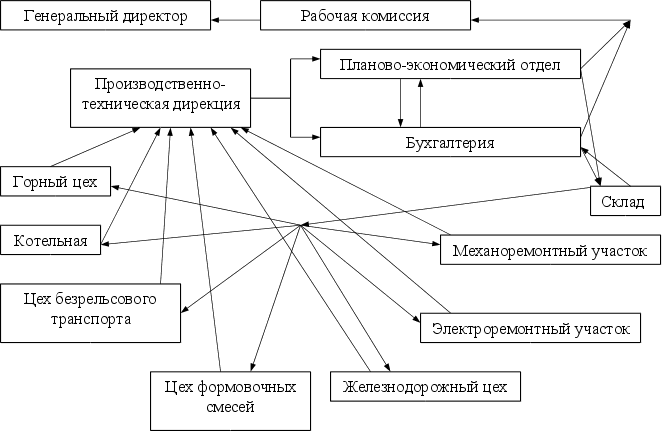
ринцип
действия чековой
системы
Подведение итогов действия чековой системы учёта материальных ресурсов по структурным подразделениям производится рабочей комиссией поквартально. На основании выводов рабочей комиссии по каждому структурному подразделению за отчётный квартал:
В случае экономии материальных ресурсов в денежном выражении – 50% суммы экономии обналичиваются и выдаются в структурное подразделение для поощрения работников.
В случае перерасхода материальных ресурсов плановые суммы материалов в денежном выражении на следующий квартал уменьшаются на сумму перерасхода предыдущего квартала.
Существующая система имеет ряд недостатков, которые проявляются в следующих ситуациях:
Недостаток № 1: Если у подразделения в каком-то квартале происходит перерасход материалов, а в предыдущем была экономия, то подразделение не имеет возможности погасить этот перерасход предыдущей экономией. При этом перерасход материалов в текущем периоде может быть вызван экономией этих материалов в предыдущем. Так как экономия материалов напрямую связана с денежным поощрением работников, а перерасход материалов оказывает влияние на работу подразделения вцелом, а не работников лично, то возможна ситуация, когда экономия материалов производится за счёт их перерасхода в будущем периоде. В результате снижение продуктивности работы одного подразделения оказывает негативное влияние на работу всего предприятия.
Недостаток № 2: Предприятие должным образом не может оценить работу своих подразделений, т.е. какое из них приносит прибыль, а какое убыточно. Зная величины прибыльности и убыточности подразделений можно оценить сумму недополученной прибыли и оценить актуальность мероприятий по повышению эффективности деятельности убыточных подразделений.
Недостаток № 3: Подразделения непосредственно не участвуют в распределении полученной ими прибыли, в результате чего снижается заинтересованность работников в повышении эффективности работы их подразделения.
Характеристика разрабатываемой системы отношений на основе экономических стандартов предприятия.
Предлагаемая система внутрипроизводственных экономических отношений призвана устранить выявленные недостатки и улучшить систему контроля работы предприятия, а также повысить заинтересованность работников в повышении эффективности деятельности как их подразделения так и предприятия вцелом.
Составными элементами этой системы являются подсистемы планирования, контроля, экономического стимулирования и экономической ответственности, определяющие имущественные, арендные, производственные, финансовые отношения между предприятием и его структурными подразделениями и между самими подразделениями — основными, вспомогательными, обслуживающими, управленческими.
Движущей силой системы внутрипроизводственных экономических отношений является мотивационный механизм частичного саморегулирования, который наряду с административными методами лежит в основе функционирования системы. Суть мотивационного механизма заключается в том, что на внутризаводском уровне вводится экономическое и материальное стимулирование, основанное на принципах полной или частичной самоокупаемости и частичного самофинансирования структурных подразделений предприятия. Оно предполагает повышение экономической заинтересованности персонала в достижении максимальных конечных результатов работы как своего подразделения, так и предприятия в целом. Обеспечение экономического стимулирования происходит путем предоставления подразделениям относительной самостоятельности (имущественной, экономической, организационной и финансовой), возможности распоряжаться частью конечных результатов своего труда в виде прибыли. Построенная таким образом система внутризаводских экономических отношений позволяет мобилизовать внутренние резервы и ресурсы предприятия для достижения максимального целевого результата.
Подразделениям предприятия предоставляется относительная имущественная, организационная, экономическая и финансовая самостоятельность. Речь идет именно об относительной самостоятельности, так как подразделения предприятия не являются самостоятельными юридическими лицами. Следовательно, они не имеют самостоятельных расчетных счетов в государственных и коммерческих банках и не могут самостоятельно заключать договоры со сторонними предприятиями и организациями. Внутризаводские подразделения, как правило, не могут отступать от установленного им плана, а также от утвержденных для них норм и нормативов. Совершенно самостоятельно они могут решать лишь внутрицеховые вопросы оперативного планирования, регулирования и управления производством.
Для организации внутризаводских экономических отношений на указанных принципах на предприятии должны быть созданы соответствующие условия.
Относительная имущественная самостоятельность производственных подразделений предприятия обеспечивается путем закрепления за ними части производственных фондов (преимущественно основных производственных фондов). Такая имущественная самостоятельность обеспечивает организационную самостоятельность в сфере производства и является условием для предоставления подразделениям экономической самостоятельности.
Относительная экономическая самостоятельность производственных подразделений может быть обеспечена путем сокращения числа централизованно планируемых показателей и использования в производственных подразделениях некоторых элементов рыночной экономики. На предприятии вводится механизм формирования внутризаводских планово-расчетных цен за продукцию, работы и услуги для осуществления взаиморасчетов между подразделениями предприятия. Экономическая самостоятельность призвана усилить на уровне подразделений воздействие таких принципов, как соизмерение затрат с результатами деятельности, экономической заинтересованности с экономической ответственностью.
Относительная финансовая самостоятельность подразделений осуществляется путем организации системы финансовых расчетов на внутризаводском уровне. Для этого в бухгалтерии происходит ведение аналитического учёта в разрезе подразделений. В результате все расчеты между его подразделениями за ресурсы, продукцию, работы и услуги производятся внутри бухгалтерии по требованию представителей подразделений, наделённых соответствующими полномочиями. В основе финансовых взаиморасчетов лежат внутризаводские планово-расчетные цены. Источниками финансовых расчетов для подразделения являются собственная чистая прибыль, собственные оборотные средства, внутризаводской кредит, частичное общезаводское финансирование, поступление средств по санкциям и др.
Одним из основных условий организации внутризаводских экономических отношений наряду с предоставлением подразделениям предприятия относительной самостоятельности является создание внутризаводской рыночной инфраструктуры, т.е. формирование различных субъектов экономических отношений внутри предприятия. К таким субъектам относятся, например, следующие укрупненные структурные подразделения, созданные на базе основного, вспомогательного и обслуживающего производства:
управление имуществом предприятия во главе с отделом главного механика, куда входят соответствующие службы, ремонтно-механический участок, склад запасных частей и др. В функции этого управления наряду с традиционными функциями составляющих его подразделений входят планирование и учет движения основных производственных фондов, их оценка и переоценка, решение проблем технического развития, некоторые функции бухгалтерии по учету и инвентаризации. Все это позволяет вести единую амортизационную и техническую политику сбалансированного развития парка технологического оборудования, его эффективной эксплуатации;
управление техническим и производственным развитием во главе с производственно-технической дирекцией (точнее техническим директором);
управление материально-техническим снабжением и сбытом во главе с коммерческим директором;
социальное и кадровое управление.
Такое организационное оформление позволяет не только создать укрупненные объекты внутризаводских экономических отношений, но и проводить единую техническую, экономическую и кадровую политику по всем функциям управления.
Важнейшим условием создания системы внутризаводских экономических отношений является организация внутризаводских договорных отношений между его подразделениями. Система этих взаимоотношений предусматривает заключение внутризаводских договоров на поставку сырья и материалов, поставку продукции, выполнение работ и оказание услуг. В таких договорах указываются объем и номенклатура поставок продукции и материально-технических ресурсов, сроки поставок, нормы расхода, нормативы, лимиты, внутризаводские планово-расчетные цены, перечень претензий и размер санкций по ним. Договорная система применяется также при проведении научно-исследовательских и опытно-конструкторских работ, проектировании, наладке оборудования и т. п.
Организация внутризаводских договорных отношений предусматривает не только заключение различных договоров, но и выполнение договорных обязательств и финансовых взаиморасчетов, рассмотрение экономических претензий по невыполнению договорных обязательств, возмещение нанесенного экономического ущерба и материальных потерь.
При этом экономические отношения между основными производственными подразделениями будут регулироваться централизованно соответствующими органами управления.
При организации внутризаводских договорных отношений необходим дифференцированный подход к различным подразделениям предприятия. Все без исключения подразделения должны участвовать в рассматриваемой системе, но степень этого участия зависит от их функциональных особенностей. На основе такого критерия, как возможность планирования части заводской прибыли от реализации и формирования на этой основе валовой прибыли подразделения, все подразделения можно разделить на три группы:
Подразделения, которые формируют свою валовую прибыль за счет реализации другим подразделениям своей продукции, выполнения работ и оказания услуг по внутризаводским планово-расчетным ценам и строят свою производственно-хозяйственную деятельность на принципах полной самоокупаемости и частичного самофинансирования (все основные, вспомогательные и обслуживающие подразделения, подразделения технического развития, материально-технического снабжения, управления акционерным капиталом и имуществом).
Подразделения, которые строят свою деятельность на частичной самоокупаемости, т.е. частично функционируют за счет оказания различных услуг другим подразделениям, а частично — за счет сметы общезаводских затрат на их содержание.
Подразделения, которые строят свою деятельность исключительно за счет сметы предельных затрат на их содержание (административно-управленческий аппарат предприятия).
Формирование системы внутризаводских экономических отношений предполагает распределение части прибыли предприятия от реализации между его производственными подразделениями и формирование на этой основе валовой прибыли последних. Распределение прибыли предприятия происходит между производственными подразделениями, которые осуществляют производственно-хозяйственную деятельность на принципах самоокупаемости и частичного самофинансирования.
Распределение прибыли предприятия осуществляется с помощью нормативов, которые устанавливают экономические границы распределения дохода между государственным бюджетом, предприятием и его трудовым коллективом. Эти границы определяются ставками отчислений и платежей. Границы распределения остающейся в распоряжении предприятия прибыли между ним и его самостоятельными производственными подразделениями также определяются различными нормативами, в частности нормативами образования на уровне предприятия фондов накопления, потребления, резервного фонда. Таким образом, распределение между подразделениями может подлежать та часть прибыли от реализации, которая остается после всех расчетов предприятия с государственным бюджетом, государственными и коммерческими банками, другими кредиторами, выплаты дивидендов и образования фондов на уровне предприятия.
Остаточный принцип распределения прибыли предприятия позволяет аккумулировать часть средств на уровне предприятия с целью централизованного решения некоторых важнейших вопросов перспективного развития предприятия (реконструкция и техническое перевооружение предприятия, освоение новых видов продукции, расширение производственных мощностей, осуществление мероприятий в социальной сфере и др.). Критерием распределения части прибыли предприятия между его производственными подразделениями являются добавленные издержки подразделений, которые включают в себя собственные затраты данного производственного подразделения и затраты (добавленные издержки) вспомогательных, обслуживающих и обеспечивающих подразделений, которые на договорной основе с ним сотрудничают.
Распределение части прибыли предприятия от реализации между его производственными подразделениями происходит пропорционально добавленным издержкам с помощью коэффициента распределения (q):
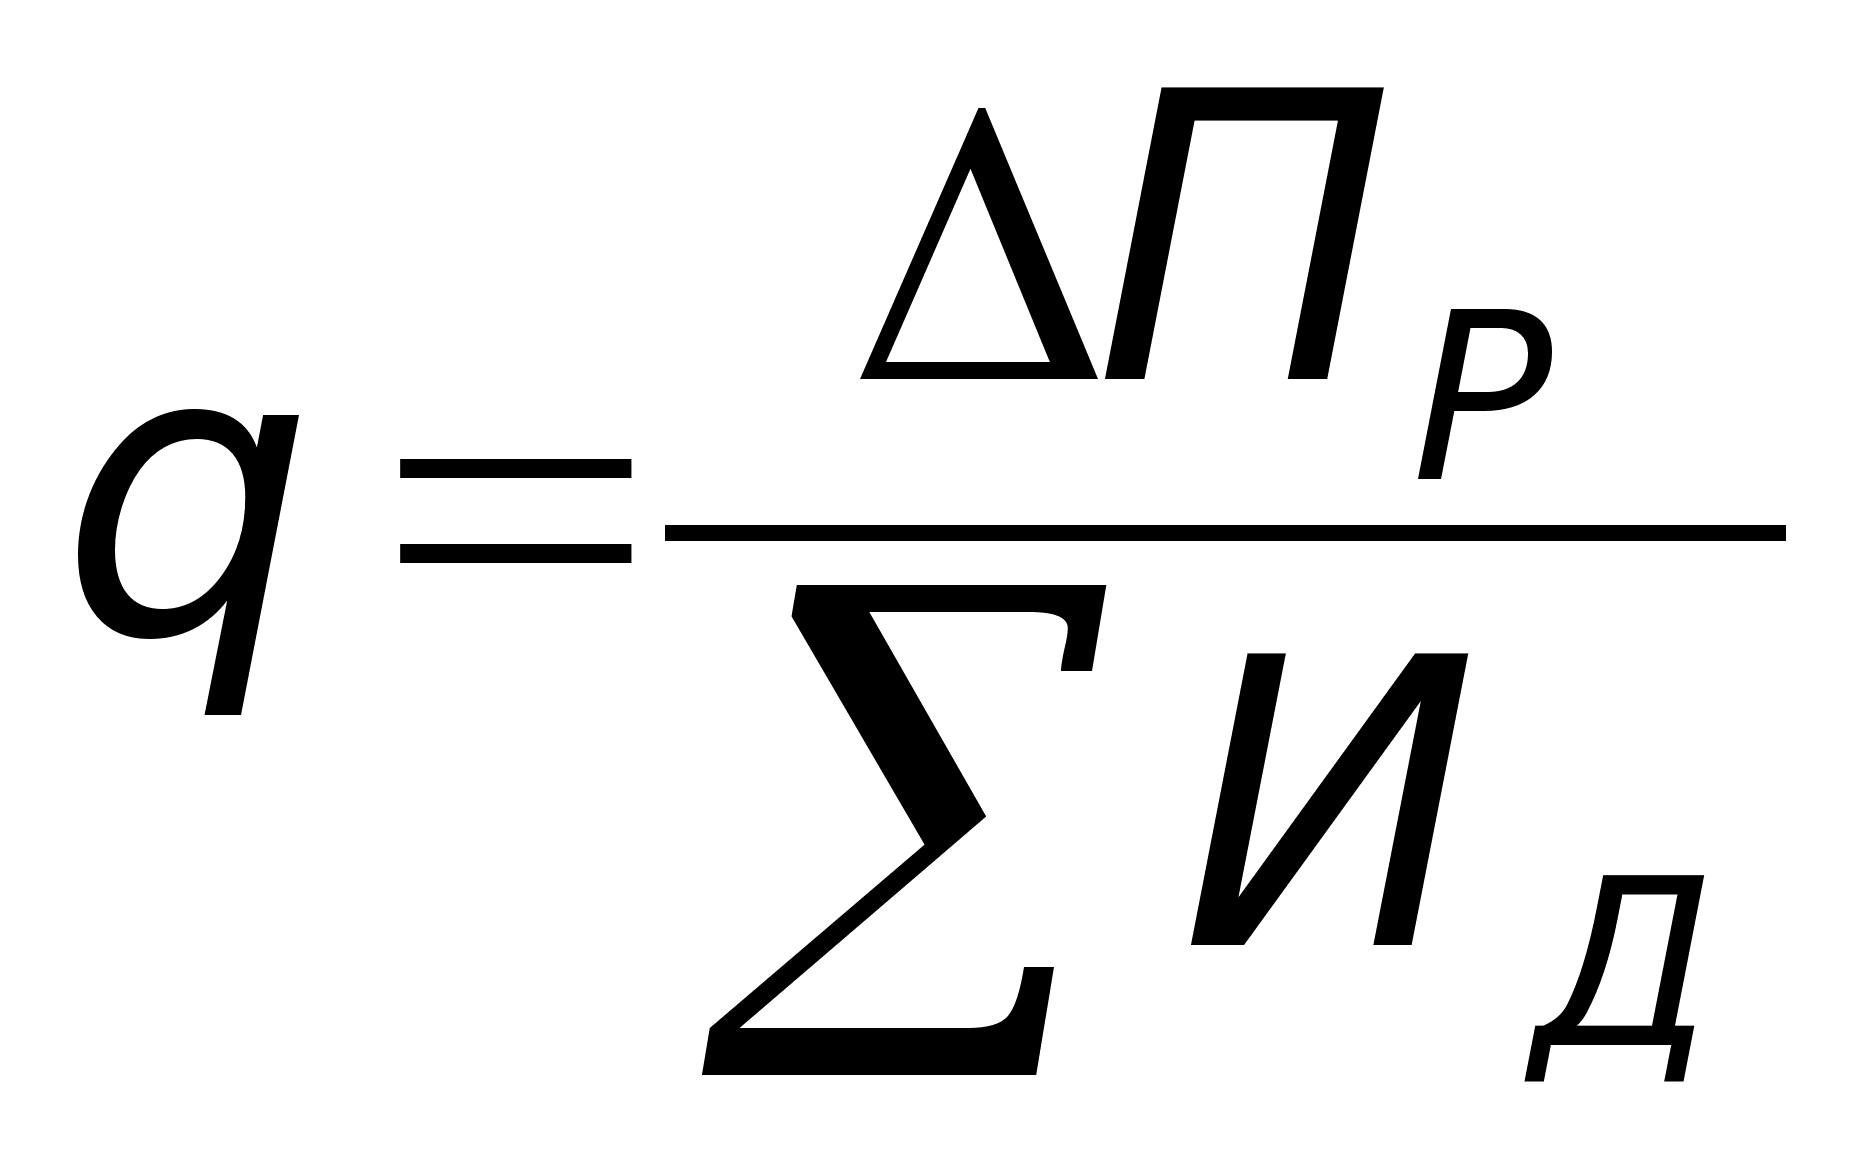 ,
где
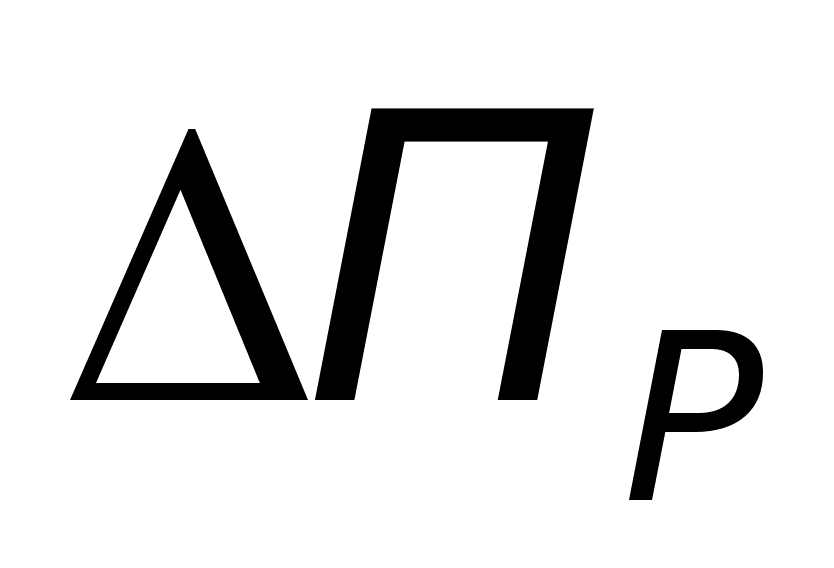 —
часть прибыли
предприятия
от реализации,
которая подлежит
распределению
между его
производственными
подразделениями;
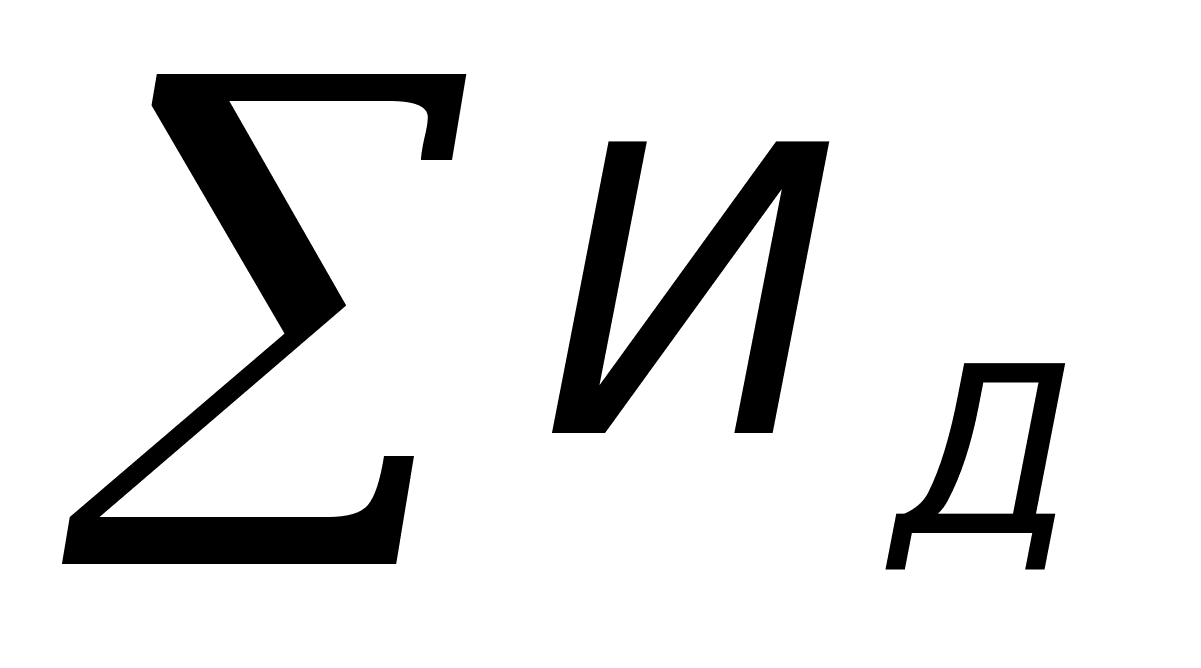 —
суммарные
добавленные
издержки в
полной себестоимости
реализуемой
предприятием
продукции.
Коэффициент распределения доводится до подразделений в виде нормы рентабельности, одинаковой для всех цехов и служб, что обеспечивает равную стартовую базу и сбалансированность финансовых ресурсов на уровне предприятия. На основе коэффициента распределения формируются планово-расчетные внутризаводские цены на продукцию, работы и услуги подразделений, а следовательно, и прибыль подразделений.
Добавленные издержки — это все текущие затраты производства в подразделении, для которого устанавливается расчетная цена на изделие (за исключением стоимости покупных материалов и ресурсов, поступивших по внутризаводским кооперированным поставкам от других подразделений предприятия). Добавленные издержки i-го подразделения на производство j-го вида продукции (проведение j- го вида работ) рассчитываются по следующей формуле:
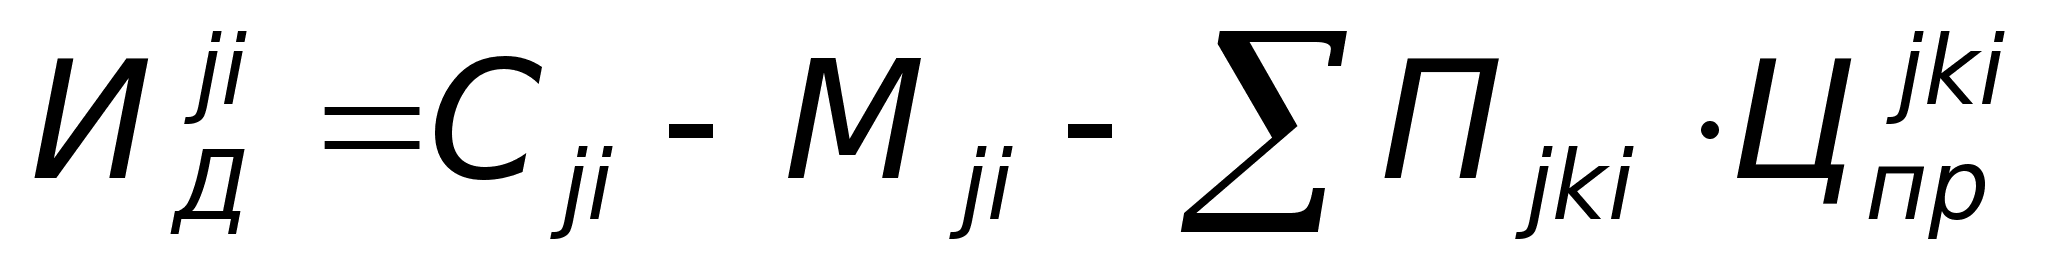 ,
где
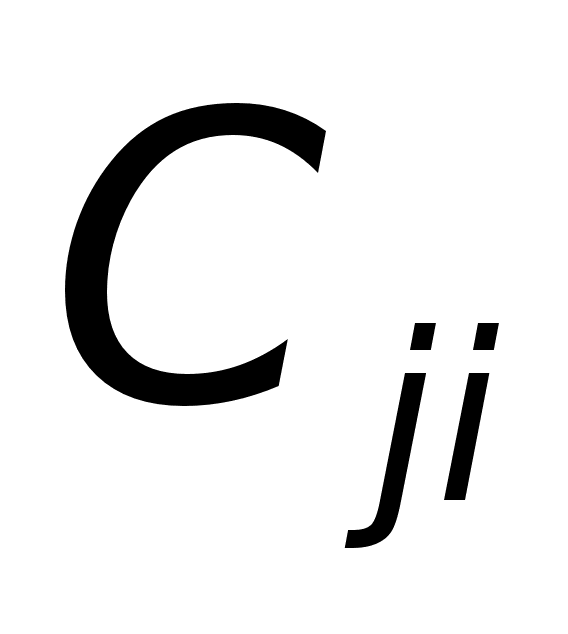 —
смета затрат
на производство
j-го
вида продукции
(проведение
j-го
вида работ)
i-го
подразделения;
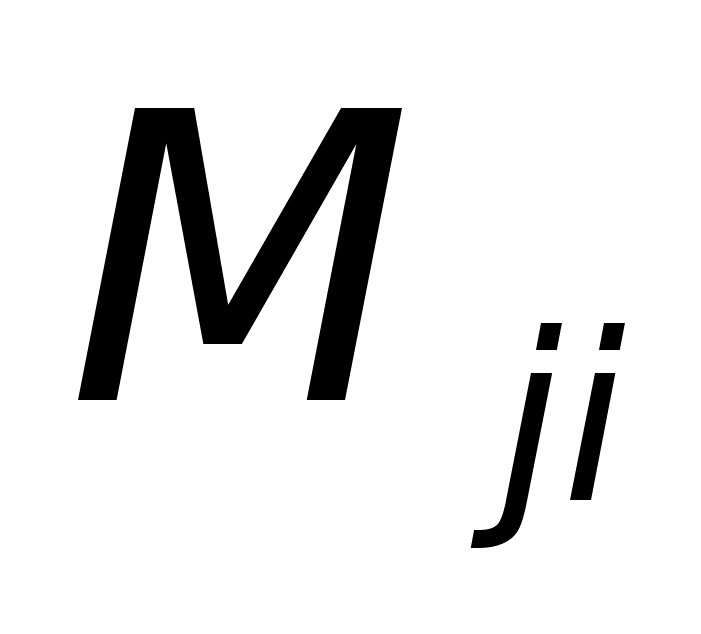 —
стоимость
покупных материалов
и ресурсов в
смете затрат
на производство
j-го
вида продукции
(работ) i-го
подразделения;
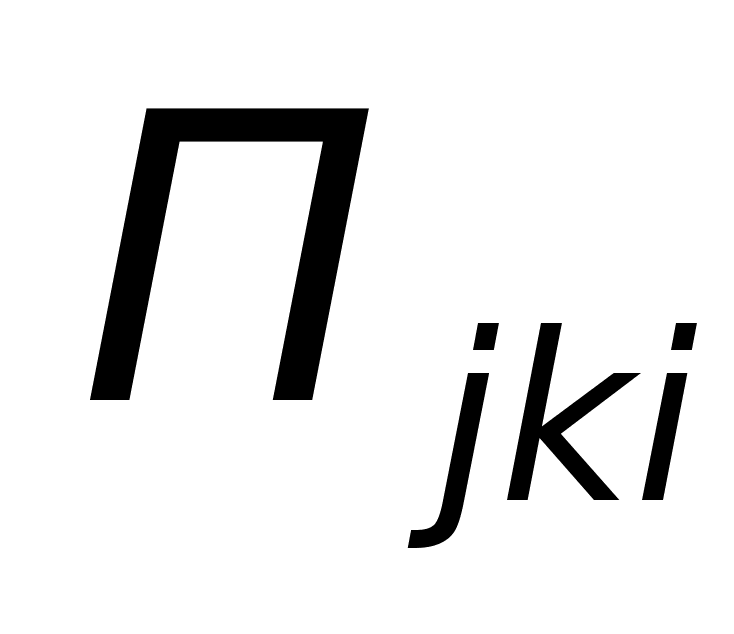 —
объём работ,
услуг, осуществляемых
k-м
подразделением
i-му
подразделению
по технологической
цепочке;
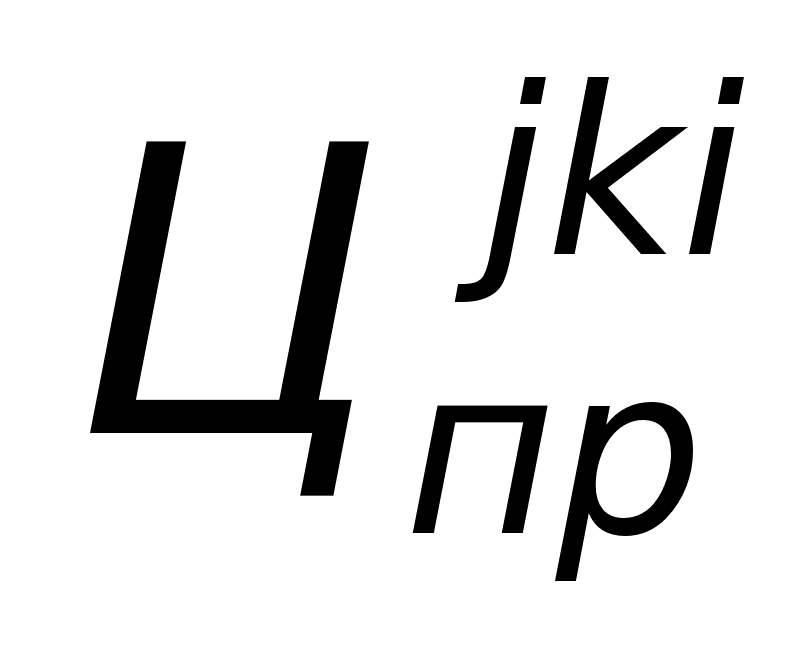 —
внутризаводская
планово-расчётная
цена работ,
услуг для
производства
j-го
вида продукции
(работ) i-го
подразделения.
Тогда смета добавленных издержек i-го подразделения рассчитывается как сумма добавленных издержек на производство всех видов продукции (работ) этого подразделения:
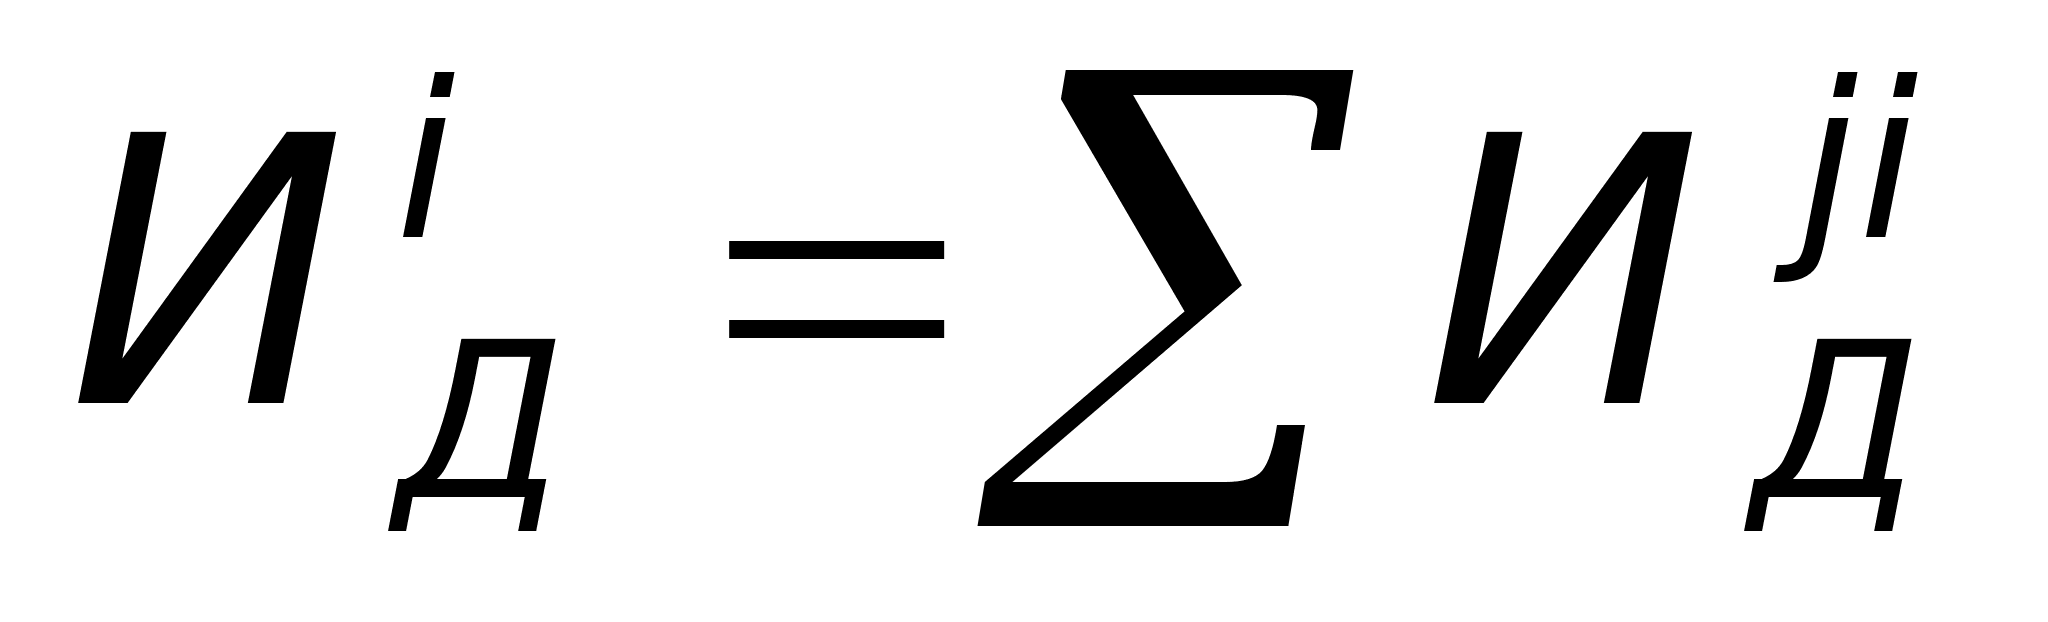
Для исключения повторного счёта затрат на производство продукции необходимо относить их к себестоимости только в тех подразделениях, где они изначально произошли.
При определении добавленных издержек вспомогательных, обслуживающих и обеспечивающих подразделений из их сметы затрат вычитается стоимость покупных материалов и ресурсов. На себестоимость основных производственных цехов услуги вспомогательных, обслуживающих и обеспечивающих подразделений относятся лишь в размере плановых издержек производства, т.е. в пределах утвержденной в рамках централизованного планирования сметы затрат. В состав планово-расчетной цены на работы и услуги вспомогательных, обслуживающих и обеспечивающих подразделений входят также плановые добавленные издержки. Такие планово-расчетные цены фигурируют в договорных отношениях и используются во взаиморасчетах с основными цехами. Перерасход добавленных издержек по сравнению с плановым заданием покрывается соответствующими подразделениями за счет собственной прибыли.
Основу формирования внутризаводских планово-расчетных цен составляют добавленные издержки:
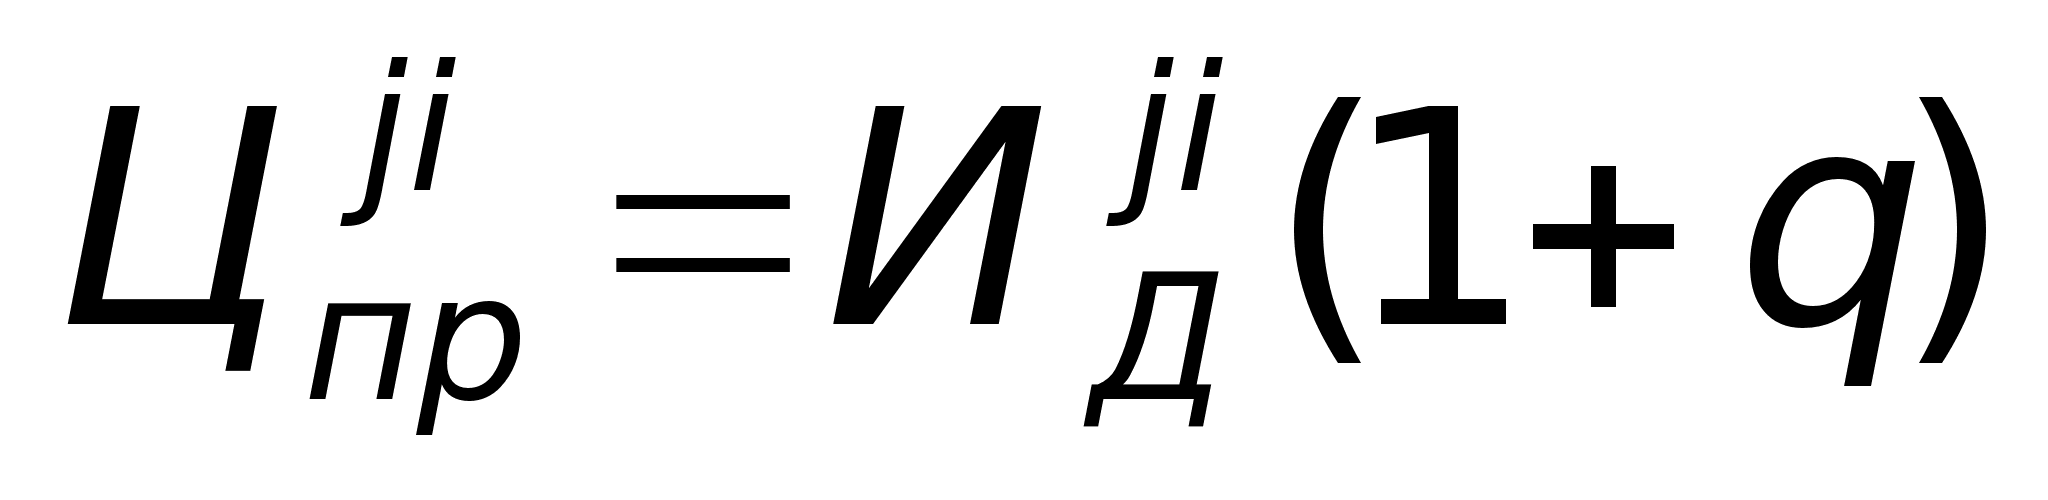 ,
где
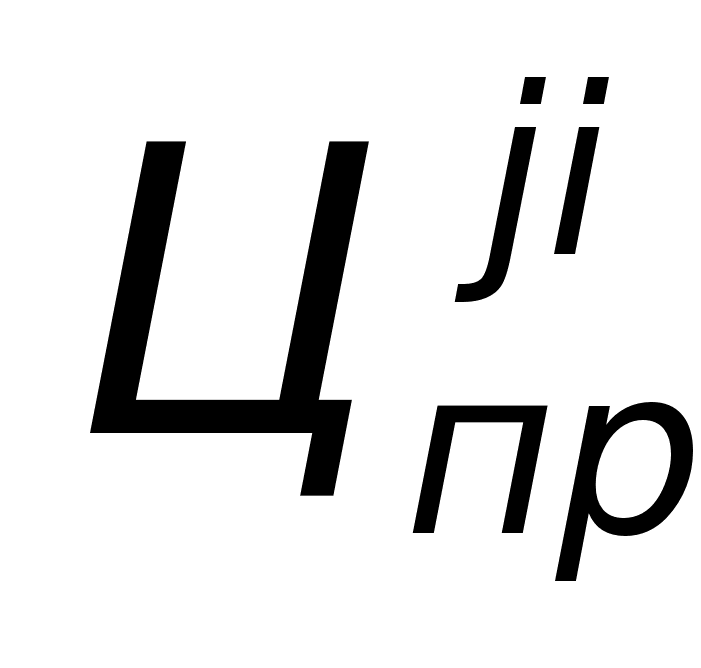 —
планово-расчётная
цена j-го
изделия (вида
работ, услуг)
i-го
подразделения;
q — коэффициент распределения в виде единой нормы рентабельности.
Такой подход позволяет финансово-экономическому управлению предприятия установить объективные планово-расчетные цены на внутризаводском уровне, а производственным подразделениям — формировать прибыль:
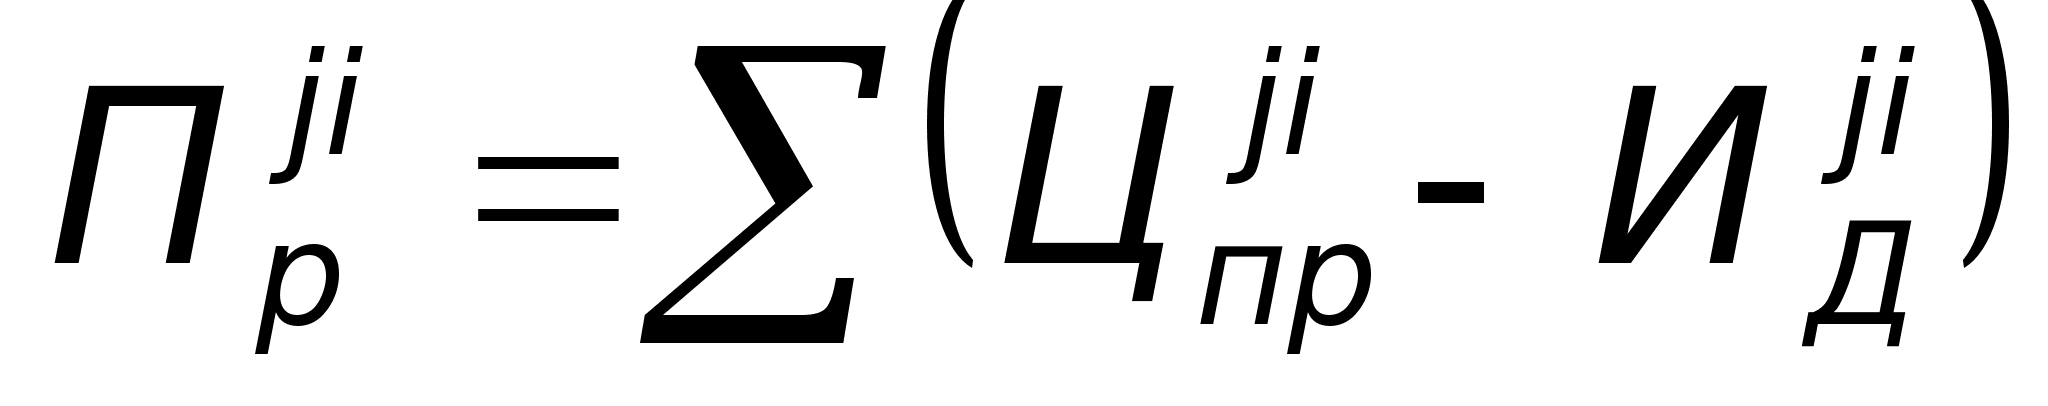 ,
где
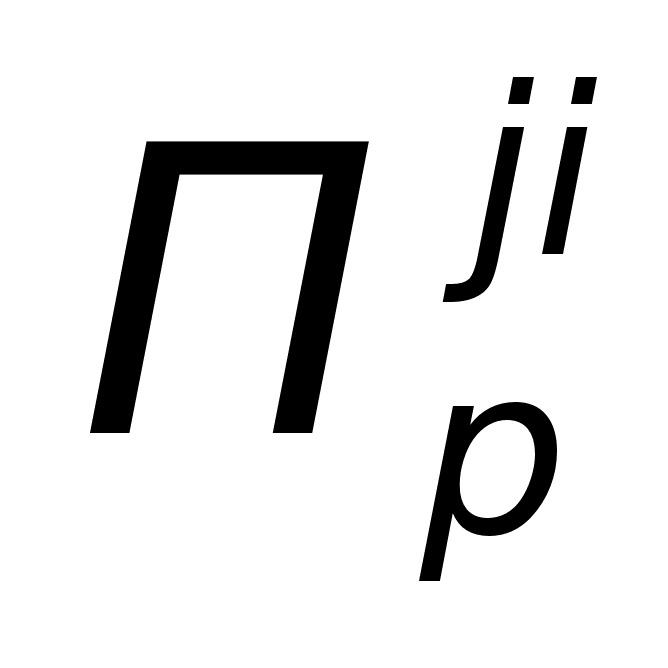 — прибыль
i-го
подразделения,
полученная
от реализации
j-го
вида продукции
(работ, услуг).
Валовая прибыль подразделений становится источником арендной платы, возмещения ущерба, нанесенного данным подразделением другим подразделениям или предприятию в ходе производственно-хозяйственной деятельности. После выполнения всех финансовых обязательств на внутризаводском уровне в распоряжении производственного подразделения остается чистая прибыль.
Для иллюстрации приведенной выше методики покажем, как распределилась прибыль за 2001 год между подразделениями предприятия. Для этого сначала определяем добавленные издержки для каждого подразделения.
Добавленные издержки для каждого подразделения.
|
Добавленные издержки подразделения, Идi |
Сумма, тыс. грн. |
| Издержки железнодорожного цеха | 587,0 |
| Издержки участка помола | 18,4 |
| Издержки электроэнергетического цеха | 55,6 |
| Издержки ремонтно-механического участка | 306,7 |
| Издержки цеха формовочных смесей | 169,8 |
| Издержки горного цеха | 6047,9 |
|
Всего: |
7185,4 |
Далее определяем коэффициент распределения прибыли между подразделениями. При прибыли подлежащей к распределению равной 380 тыс.грн., и добавленным издержкам равным 7185,4 тыс.грн., коэффициент будет равен 0,0529. Следовательно, прибыль каждого подразделения вычисляется по формуле:
Прi = Идi + q
В результате получаем нижеследующее распределение прибыли:
|
Прибыль подразделения, Прi |
Сумма, тыс.грн. |
| Прибыль железнодорожного цеха | 31,0 |
| Прибыль участка помола | 0,9 |
| Прибыль электроэнергетического цеха | 2,9 |
| Прибыль ремонтно-механического участка | 16,2 |
| Прибыль цеха формовочных смесей | 9,0 |
| Прибыль горного цеха | 320,0 |
|
Итого прибыли |
380,0 |
Из своей чистой прибыли подразделение образует собственные фонды накопления и потребления, а также