Анализ ценообразования на продукцию ОАО "Нижнекамскшина"
Краткосрочная максимизация оборота. Цену, стимулирующую максимизацию оборота, выбирают тогда, когда товар производится корпоративно и трудно определить структуру и уровень издержек производства. Поэтому считается достаточным определить лишь спрос. Чтобы реализовать поставленную цель (максимизация оборота), устанавливают для посредников процент комиссионных от объема сбыта. Краткосрочная максимизация оборота может и в долгосрочной перспективе обеспечить максимальную прибыль и долю участия в рынке.
Максимальное увеличение сбыта. Фирмы, которые преследуют эту цель, считают, что увеличение сбыта приведет к снижению издержек единицы продукции и на этой основе - к увеличению прибыли. Учитывая реакцию рынка к уровню цены, такие фирмы устанавливают цены как можно ниже. Однако такая политика может дать положительный результат только при наличии ряда условий:
-если чувствительность рынка к ценам очень велика (снизили цены - увеличился спрос);
-если можно снижать издержки производства и реализации в результате расширения объемов производства;
-если снижение цен отпугнет конкурентов и они не последуют такому примеру. «Снятие сливок» с рынка посредством установления высоких цен. Это имеет место, когда фирма устанавливает на свои товары-новинки максимально высокую цену, значительно выше цены производства, это так называемое «премиальное ценообразование». Отдельные сегменты рынка от применения новой продукции даже при высокой цене получают экономию на издержках, лучше удовлетворяют свои потребности. Как только сбыт по данной цене сокращается, фирма снижает цену, чтобы привлечь к себе следующий слой клиентов, достигая тем самым в каждом сегменте целевого рынка максимально возможного оборота.
Лидерство в качестве. Фирма, которой удается закрепить за собой репутацию лидера в качестве, устанавливает высокую цену на свой товар, чтобы покрыть высокие издержки, связанные с повышением качества, и затраты на проводимые для этих целей НИР и ОКР.
Перечисленные цели ценовой политики могут осуществляться в разное время, при различной цене, между ними может быть различное соотношение, однако все они в совокупности служат общей цели - долгосрочной максимизации прибыли.
Формирование ценовой политики и ее реализация всегда связаны с общей политикой предприятия, конечной целью которой является прибыльная реализация продукции как можно большему числу покупателей.
При различных вариантах ценовой политики работа по ценообразованию проводится совместно с подразделениями предприятия, отвечающими за оценку и прогнозирование себестоимости продукции. При этом учитывается производственно-сбытовая политика, необходимость обоснования финансовых показателей, на достижение которых она и направлена. При разработке ценовой политики налаживается тесная связь со структурными подразделениями, отвечающими за сбор информации о текущей рыночной конъюнктуре, определяется реальная структура (сегментация) рынка продукции предприятия, прогнозируются объемы сбыта, возможные при различных уровнях цен, дается оценка возможных действий конкурентов при тех или иных вариантах ценовой политики, обосновываются возможности увеличения сбыта и улучшения его финансовых показателей без изменения [5].
Выделяются различные этапы принятия решений в процессе ценообразования.
Пелих А.С. выделил следующие этапы ценообразования:
определение цели предприятия;
установление характера рынка;
анализ покупательского спроса;
исследование уровня розничных цен;
анализ издержек [7].
Демидов В.Е. и Завьялов П.С. выделяют следующие пять этапов разработки ценовой стратегии:
формулирование целей ценообразования;
общая политика ценообразования;
непосредственно ценовая стратегия;
реализация ценовой стратегии;
приспособление цен [8].
Ф. Котлером приведена классификация, состоящая из шести этапов:
постановка задач ценообразования;
определение спроса;
оценка издержек;
анализ цен и товаров конкурентов;
выбор метода ценообразования;
установление окончательной цены [9].
Разработка ценовой политики и стратегии предприятия предусматривает проведение ряда работ и расчетов. Прежде всего определяется оптимальная величина затрат на производство и сбыт продукции предприятия, чтобы получить прибыль при том уровне цен на рынке, который предприятие может достичь для своей продукции. Во-вторых, устанавливается полезность продукции предприятия для потенциальных покупателей (определяются потребительские свойства) и меры по обоснованию соответствия уровня запрашиваемых цен их потребительским свойствам. В-третьих, находится величина объема продаж продукции или доля рынка для предприятия, при котором производство будет наиболее прибыльным.
Решения по ценам принимаются в тесной увязке с решениями по объемам производства, управлению затратами, дизайну и конструированию продукции, ее рекламе и методам сбыта.
Разработка ценовой политики и стратегии предприятия в соответствии с концепцией В.Е. Есипова осуществляется в три этапа: сбор исходной информации, стратегический анализ, формирование стратегии.
При осуществлении этих этапов разработки ценовой политики и стратегии предприятия выполняют следующие мероприятия:
- оценка затрат на производство и сбыт продукции;
- уточнение финансовых целей предприятия;
- определение потенциальных конкурентов продукции предприятия;
- финансовый анализ деятельности предприятия;
- сегментный анализ рынка;
- анализ конкуренции предприятия в условиях конкретного рынка;
- оценка влияния мер государственного регулирования по вопросам ценообразования;
- определение окончательной ценовой стратегии [5].
После разработки ценовой политики необходимо выбрать метод ценообразования. В зависимости от специфики товара, размеров и финансового положения фирмы, целей, которые она ставит, для расчета цены могут быть использованы различные методы. Минимально возможная цена определяется исходя из себестоимости продукции, а максимально возможная — наличием уникальных достоинств товара. Средний уровень цены, как правило, характеризуется ценами товаров-конкурентов и товаров-заменителей. Следовательно, при выборе метода ценообразования необходимо учитывать как внутренние факторы (издержки и прибыль), так и внешние (цены товаров-конкурентов, покупательная способность и т.д.). В следующей главе рассмотрим основные существующие методы ценообразования.
2 Классификация методов ценообразования
2.1 Ценообразование исходя из затрат на производство
Существующие методы ценообразования можно объединить в три большие группы: затратные, рыночные и экономические (рис. 4). Методы формирования цены являются коммерческой тайной и в печати они представлены лишь в общих чертах.
Рисунок 4 - Методы ценообразования
Затратные методы ценообразования предполагают расчет цены продажи продукции путем прибавления к издержкам производства некой определенной величины. К ним можно отнести следующие методы:
1) метод полных издержек;
2) метод прямых затрат;
3) метод предельных издержек;
4) метод на основе анализа безубыточности;
5) метод учета рентабельности инвестиций;
6) метод надбавки к цене.
Суть метода, основанного на определении полных издержек [15] (метод «издержки плюс»), состоит в суммировании совокупных издержек (переменные (прямые) плюс постоянные (накладные) издержки) и прибыли, которую фирма рассчитывает получить.
Если предприятие отталкивается от определенного процента рентабельности производства продукции, то расчет продажной цены может быть произведен по следующей формуле [2.1]:
Р = С (1+ R/100), (2.1)
где Р — продажная цена;
С — полные издержки на единицу продукции;
R — ожидаемая (нормативная) рентабельность.
Любой метод отнесения на себестоимость товара постоянных издержек (например, арендной платы), которые являются расходами по управлению предприятием, а не расходами для производства данного товара, — условный, и он искажает подлинный вклад продукта в доход предприятия.
В связи с этим на практике используются различные способы распределения постоянных затрат:
пропорционально заработной плате производственных рабочих;
пропорционально затратам на материалы;
пропорционально переменным издержкам.
Методика расчета цен на основе полных издержек является одной из самых популярных среди большинства предприятий России, так как достаточно проста и удобна. Также к достоинствам данного метода ценообразования относят:
- Снижение ценовой конкуренции. Если этим методом пользуется большинство фирм отрасли, то их цены скорее всего будут схожими, поэтому ценовая конкуренция сводится к минимуму.
- Равенство покупателей и продавцов. При высоком спросе продавцы не наживаются за счет покупателей и вместе с тем имеют возможность получить справедливую норму прибыли.
Однако метод полных издержек имеет два больших недостатка:
- При установлении цены не принимаются во внимание имеющийся спрос на товар и конкуренция на рынке, поэтому возможна ситуация, когда товар при данной цене не будет пользоваться спросом, а продукция конкурентов может быть лучше по качеству и более известна покупателю благодаря рекламе и т.п.
- Отнесение на себестоимость товара постоянных издержек, которые являются условными и искажают подлинный вклад продукта в доход предприятия.
Метод полных затрат наиболее распространен на предприятиях с четко выраженной товарной дифференциацией для расчета цен традиционных товаров, а также для установления цен на совершенно новый товар, не имеющий ценовых прецедентов.
Сущность метода прямых затрат [15] (метод минимальных издержек, метод стоимостного изготовления) состоит в установлении цены путем добавления к переменным затратам определенной надбавки — прибыли. При этом постоянные расходы, как расходы предприятия в целом, не распределяются по отдельным товарам, а погашаются из разницы между суммой цен реализации и переменными затратами на производство продукции. Эта разница получила название «добавленной», или «маржинальной».
При правильном подходе переменные (прямые) издержки должны явиться тем пределом, ниже которого ни один производитель не будет оценивать свою продукцию. В любом случае истинная функция издержек заключается в установлении нижнего предела для первоначальной цены на продукт, в то время как ценность этого продукта для потребителя определяет высший предел установления цены на него. На практике переменные издержки могут в определенных условиях, когда имеются большие нагруженные мощности и стоит вопрос о выживании фирмы, выступать нижним пределом цены.
Если в случае применения метода полных затрат расчет начинается с суммирования всех затрат, связанных с производством продукции, то в случае метода прямых затрат фирма начинает с оценки потенциального объема продаж по каждой предполагаемой цене. Подсчитывается сумма прямых переменных затрат, и определяется величина наценки («маржинальной» прибыли) на единицу продукции и весь объем прогнозируемых продаж по предполагаемой цене. Вычитая из полученных суммарных наценок постоянные расходы, определяют прибыль при реализации продукции.
Метод прямых затрат позволяет с учетом условий сбыта находить оптимальное сочетание объемов производства, цен реализации и расходов по производству продукции. Однако он может быть с уверенностью использован при установлении цен только тогда, когда имеются неиспользованные резервы производственных мощностей и когда все постоянные расходы возмещаются в ценах, установленных из текущего объема производства.
Расчет цен на основе метода предельных издержек [14] также базируется на анализе себестоимости, но он более сложен, чем рассмотренные выше методы. При предельном ценообразовании надбавка делается только к предельно высокой себестоимости производства каждой последующей единицы уже освоенного товара или услуги.
Этот метод оправдан только в том случае, если гарантированная продажа по несколько более высокой цене достаточна, чтобы покрыть накладные расходы.
Однако для установления цен на всю продукцию или весь объем услуг этот метод использован быть не может, так как постоянные расходы должны быть возвращены предприятию в общей выручке.
К методам ценообразования на основе издержек производства относится расчет цен на основе анализа безубыточности и обеспечения целевой прибыли [15]. Фирма стремится установить на свой товар цену на таком уровне, который обеспечивал бы ей получение желаемого объема прибыли.
Графическое определение точки безубыточности (BSV) дано на рисунке 5.
Рисунок 5 - Определение точки безубыточности
Точку безубыточности можно также найти аналитическим методом по следующей формуле:
BSV = FC / TR , (2.2)
где BSV — точка безубыточности;
FC — постоянные затраты;
TR — валовая прибыль.
Если предприятие выпускает широкую номенклатуру продукции, то используют расширенный вариант формулы безубыточности:
BSV = FC / (S x TR)A + (S x TR)B + (S x TR)C + (S x TR)D , (2.3)
где S — процент общего объема продаж для каждого товара (A,B,C,D ).
Метод учета рентабельности инвестиций [12] также относится к группе методов расчета цен на основе издержек. Основная задача данного метода состоит в том, чтобы оценить полные затраты при различных программах производства товара и определить объем выпуска, реализация которого по определенной цене позволит окупить соответствующие капиталовложения.
Данный метод — единственный из всех, который учитывает платность финансовых ресурсов, необходимых для производства и реализации товара. Метод успешно подходит при принятии решений о величине объема производства нового для предприятия товара с известной рыночной ценой.
Основной недостаток метода — использование процентных ставок, которые в условиях инфляции весьма неопределенны во времени.
В практике оптовых и розничных продавцов встречается ситуация, когда покупатель требует от них осуществить снижение цены на определенное количество процентов. Поэтому, если заранее определить величину прибыли, которую необходимо получить в целом от продажи данного товара, можно легко и без ущерба для финансовой деятельности фирмы контролировать величину снижения цен.
В данном случае при расчете цены используют метод надбавки к цене [5].
Данный метод предполагает умножение цены приобретения товара на повышающий коэффициент по формуле:
Ps = Pp x (1 + m), (2.4)
где Ps — цена продажи;
Pp — цена приобретения;
m — повышающий коэффициент (торговая надбавка), %.
Повышающий коэффициент может быть рассчитан несколькими способами. Первым способом исчисляется процент наценки на основе цены приобретения товара по следующим формулам:
m p = (Ps — Pp) / Pp ; (2.5)
m p = M / (Ps — M), (2.6)
где mp — коэффициент добавочной стоимости по отношению к цене приобретения;
S — цена продажи;
С — себестоимость;
М — маржа (прибыль).
Вторым способом исчисляется процент наценки на основе цены реализации по приводимым ниже формулам:
ms (%) = (Ps — Pp) / Ps ; (2.7)
ms (%) = M / (Pp + M), (2.8)
где ms — коэффициент добавочной стоимости по отношению к цене продажи.
Процент наценки на основе цены реализации легко пересчитывается в процент наценки на основе цены приобретения товара. Возможна и обратная операция. Их взаимосвязь выражается формулами:
m s = m p / (100% + m p); (2.9)
m p = m s / (100% — m s). (2.10)
Выражение коэффициента повышения цены от цены продажи через коэффициент повышения цены от себестоимости называется восстановлением себестоимости. И наоборот, выражение коэффициента повышения цены от себестоимости через коэффициент повышения цены от цены продажи называется восстановлением цены продажи.
Естественно, что при проведении политики снижения цен коэффициент повышения цены от продажи будет различным при его подсчете до снижения цены и после ее снижения. Первый из них называется первоначальным — исходным коэффициентом; а последний — реальным, так как показывает, какую величину прибыли можно получить в итоге, т.е. в результате фактической сбытовой деятельности в связи с продажей товара по сниженным ценам. Он подсчитывается по формуле:
Rm = RECh / NP , (2.11)
где Rm — реальный коэффициент повышения цены;
RECh — сумма фактической надбавки к цене;
NP — чистая выручка от продаж.
Первоначальный же коэффициент повышения цены подсчитывается по формуле:
Fm = (RECh + D) / (NT + D) , (2.12)
где Fm — первоначальный коэффициент повышения цены;
D — сумма снижения цены.
Выше перечисленные методы определения цен на базе издержек больше подходят для обоснования базисной цены, которая должна ответить на вопрос: можно или нельзя выходить на рынок с данным товаром, чем для определения окончательной продажной цены.
2.2 Маркетинговые методы ценообразования
При использовании методов рыночного ценообразования производственные затраты рассматриваются предприятием лишь как ограничительный фактор, ниже которого реализация данного товара экономически невыгодна.
Предприятия, использующие рыночные методы с ориентацией на потребителя, прежде всего ориентированы в своей практике ценообразования на сложившийся уровень спроса на товар, на эластичность спроса, а также на ценностное восприятие потребителем их продукции.
С позиций экономической науки ценность определяется как общая экономия или удовлетворение, получаемое покупателем в результате потребления приобретенного им блага, т.е. польза, которую это благо ему приносит.
В маркетинге под воспринимаемой ценностью понимается оценка желанности блага, которая в денежном выражении превышает ценность этого блага. В данном случае в основе измерения лежат соотношения полезности и цены благ, которые являются реально доступными покупателю среди альтернативных вариантов. Методы ценообразования, основанные на воспринимаемой ценности товара [11] базируются на величине экономического эффекта, получаемого потребителем за время использования товара. К данной подгруппе методов можно отнести:
1) метод расчета экономической ценности товара;
2) метод оценки максимально приемлемой цены.
Процедура расчета цены по методу расчета экономической ценности товара [3] для потребителя состоит из следующих этапов:
1) определение цены (или затрат), связанной с использованием того блага (товара или технологии), которое покупатель склонен рассматривать как лучшую из реально доступных ему альтернатив;
2) определение всех параметров, которые отличают ваш товар как в лучшую, так и в худшую сторону от товара-альтернативы;
3) оценка ценности для покупателя различий в параметрах вашего товара и товара-альтернативы;
4) суммирование цены безразличия и оценок положительной и отрицательной ценности отличий вашего товара от товара-альтернативы (рисунок 6).
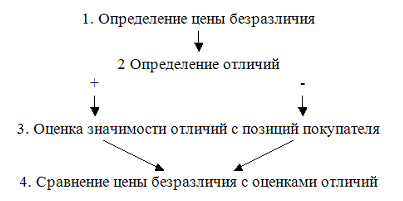
Рисунок 6 - Процедура расчета экономической ценности товара на основе цены безразличия
Вторым способом определения цены через воспринимаемую ценность товара является метод оценки максимально приемлемой цены [11].
Данный подход особенно полезен для установления цен на промышленные товары, когда базовая выгода для покупателя состоит в снижении издержек. Под максимальной ценой понимается цена, соответствующая нулевой экономии на издержках, т.е. чем выше будет повышаться цена относительного данного уровня, тем сильнее будет ее неприятие покупателем.
Процедура определения цены по методу оценки максимально приемлемой цены сводится к следующим расчетам:
1) определение совокупности применений и условий применения товара;
2) выявление неценовых достоинств товара для покупателя;
3) выявление всех неценовых издержек покупателя при использовании товара;
4) установление уровня равновесия «достоинства—издержки».
Предприятие при выборе метода ценообразования может также ориентироваться на сложившийся уровень спроса на товар. Подгруппа методов с ориентацией на спрос может быть подразделена на:
1) метод анализа пределов;
2) метод анализа пика убытков и прибылей.
Метод на основе анализа пределов [6] чаще всего используется компаниями, ведущими или начинающими свою хозяйственную деятельность на несовершенном, незрелом рынке. На данном рынке товары обычно показывают кривую спроса, понижающуюся на графике вправо, что означает их высокую ценовую эластичность, т.е. когда спрос на товары чутко реагирует на изменение цены: при ее повышении снижается объем продаж, а при ее понижении, наоборот, — повышается. В этом случае фирмы-продавцы пытаются определить цену в районе точки совпадения предельных доходов и расходов, т.е. на уровне, обеспечивающем достижение максимально высокой прибыли, найдя соответствующие этой точке объемы продаж и определив цену на данное время.
Как показано на приведенном ниже графике (рис. 4), если фирма увеличивает объем продаж на некоторую величину, то получает увеличение предельной прибыли (MR) в качестве дополнительного дохода, этому увеличению соответствующего. Но при этом нельзя избежать возникновения предельных расходов (МС), которые являются дополнительными расходами.
Рисунок 7 - Определение цены продажи методом на основе анализа пределов
Следовательно, в той части графика, где прямая MR идет выше кривой МС, присутствует прямая зависимость роста прибылей от роста продаж. Однако если отношения MR и МС противоположные, то, наоборот, прибыль съедается, поэтому точка пересечения этих кривых Q становится точкой, обеспечивающей максимальную прибыль. Таким образом, цену продажи на соответствующие товары и услуги следует искать в районе линии предельной прибыли MR и кривой предельных расходов МС, опускаем вертикальную линию вниз на ось абсцисс.
В этом случае издержки на единицу продукции будут соответствовать длине отрезка МQ, если продолжить его вверх до точки Р0 — места пересечения с кривой средних издержек АС. Тогда отрезок МР0 означает величину цены продажи, с трудом покрывающую издержки и не дающую прибыль. Если же при активном спросе на рынке оказывается возможным определить цену выше Р0, например в точке Р, являющейся точкой пересечения кривой спроса и этой прямой МQ, то станет возможным увеличить прибыль на данную величину. Следовательно, точка Р есть для фирмы цена, дающая самую большую прибыль.
В условиях рынка несовершенной конкуренции и рынка чистой конкуренции следует четко выработать концепцию: приемлема эта цена или нет, так как в таких условиях рыночные цены являются определяющими. Поэтому если цена на соответствующие товары и услуги будет выше уровня МР0 ,то данная фирма будет иметь ценовую конкурентоспособность. В результате этого фирма может применять превентивную конкуренцию через снижение цен: рыночная цена будет безгранично приближаться к уровню МР0 , и фирмы, которые с точки зрения издержек производства считают для себя невозможным работать по такой рыночной цене, вынуждены будут уйти с рынка. Однако в то же время оказывается возможным активное внедрение на новые рынки фирм с высокой инновационной силой, которые считают для себя возможным работать и по такой относительно низкой цене, в связи с чем происходит смещение рыночных цен в сторону их более низкого уровня.
Однако определение цены на основе анализа пределов является уместным в случае, если фирма исходит из предпосылки достижения максимальной прибыли. Но даже при этом следует располагать следующими условиями:
фирма должна быть в состоянии точно подсчитать и постоянные, и переменные издержки;
она должна располагать условиями, позволяющими точно спрогнозировать и графически изобразить кривую спроса;
спрос на рынке должен находиться под влиянием изменения только или преимущественно цен, а объем продаж — показывать соответствующий уровень цены.
Фактически же трудно осуществить четкое определение уровня расходов и их разграничение на постоянные и переменные издержки. Кроме того, на рыночный спрос оказывают влияние не только цены, но и другие многочисленные факторы, входящие в так называемый комплекс маркетинговых мероприятий, а также конкурентные отношения между фирмами. По этой причине в реальной жизни такой способ определения цены на основе анализа пределов в значительной степени помогает дать лишь некоторый ориентир ее расчетного уровня.
Метод определения цены продажи на основе анализа пика убытков и прибылей [6] позволяет найти объем производства и объем продаж, соответствующие такому положению, когда общая сумма прибылей и общая сумма затрат равны между собой. При этом данный способ применяется в случае, когда целью компании является определение цены, дающей возможность получить максимум прибыли.
Исходя из графика, приведенного на рисунке 5, наибольшее расстояние между ТС (прямая общих издержек) и DD" (кривая спроса) можно принять за наиболее приемлемую цену.
Данный способ позволяет определить ряд возможных цен в результате их сравнения с прямой суммарных издержек, которая строится из предложений на основе этих нескольких вариантов цен, находится требуемая цена, позволяющая получать максимальную прибыль. Фактически мы строим графики от TR1 до TR5 (прямые общей выручки) и через сравнение с прямой общих издержек ТС, состоящих из постоянных издержек FC и переменных издержек, выбираем цену, позволяющую получать максимальную прибыль.
Рисунок 8 - Определение цены на основе анализа пика убытков и прибылей
В этом случае точки пересечения прямой ТС, показывающей совокупные издержки, и прямых TR1—TR4, показывающих совокупную прибыль, определяют ту величину цены, при которой прибыль равна нулю. Поэтому они определяют величину объема продаж (B1P1—B4P4) до точки пика убытков и прибылей при осуществлении продаж по каждой из этих цен. Понятно, что если цену устанавливать относительно высоко, то можно быстро достигнуть пиковой точки прибылей и убытков, однако общий объем продаж товара в физическом выражении не будет расти. В случае прямой TR5 физический объем продаж будет увеличиваться, так как цены низкие, однако эта прямая не будет в состоянии пересечь прямую совокупных издержек из-за низкого уровня ее доходности и поэтому не сможет достигнуть пиковой точки убытков и прибылей. Следовательно, при определении цен на слишком высоком или слишком низком уровне бывает трудно повысить результаты предпринимательской деятельности в такой степени, как бы нам этого хотелось.
Поэтому мы находим те величины, для которых возможны продажи по различным ценам, и вычерчиваем график с условным предположением того, что получим точки D1—D5. Так как эти точки показывают степень принятия предполагаемыми покупателями каждой из предполагаемых цен, их можно принять за кривую спроса в отношении соответствующих товаров и услуг. Если эта линия спроса будет расположена выше линии совокупных издержек ТС, то это означает, что будет получена прибыль, соответствующая этой превышающей части. И если мы найдем линию TR, которая дальше всего отстоит от линии ТС, и определим цену продажи для точки пересечения ее с линией спроса, то окажется возможным получить цену, которая бы давала наибольшую прибыль и наивысший уровень продаж.
Однако применение этого способа имеет смысл только при условии, если спрос на соответствующие товары и услуги меняется в зависимости от изменения цен и если можно стабильно строить прямую совокупных издержек, сумев четко разграничить их постоянные и переменную составляющие.
Далее, на этом графике можно легко построить кривую спроса, соединяющую точки D1—D5, которые показывают объем продаж относительно каждой предполагаемой цены, поэтому также легко построить линию совокупной прибыли, показывающую ее максимальный уровень. Однако в случае, когда при повышении или понижении цен объем продаж относительно стабилен и построение графика происходит в виде практически прямой, понижающейся вправо, линии, велика опасность того, что по графику окажется не только невозможно определить максимальный уровень прибыли при соответствующей цене, но и вообще весь этот процесс определения цены продажи может терять смысл, так как получится, что следующей после самой высокой цены, хотя по ней и невозможно будет продавать товар, окажется цена, которая даст максимальную прибыль.
Строя различные линии TR и вычерчивая кривую спроса по объемам продаж в зависимости от различных по своей величине цен, мы как бы пытаемся продать один и тот же товар или услугу по различным ценам, чтобы потом на практике проверить, сколько же в реальности удалось продать. Однако, вызывает большое сомнение, не будет ли в реальности такой ситуации, когда покупателям один и тот же товар продают по разным ценам. Поэтому необходимо с осторожностью относиться к определению точки, соответствующей цене, продавая по которой, можно достигнуть максимальных прибылей.
Методы расчета цены с ориентацией на конкуренцию [7], также относящиеся к группе рыночных методов, устанавливают цены на товары и услуги через анализ и сравнение силы дифференциации товаров данной фирмы с фирмами-конкурентами на конкретном рынке. При этом во внимание принимается сложившийся уровень цен. Таким образом, метод определения цены с ориентацией на конкуренцию состоит в определении цены с учетом конкурентной ситуации и конкурентного положения данной фирмы на рынке. Методы установления цены с ориентацией на конкурентов можно подразделить на:
1) метод следования за рыночными ценами;
2) метод следования за ценами фирмы-лидера на рынке;
3) метод определения цены на основе привычных, принятых в практике данного рынка цен;
4) метод определения престижных цен;
5) состязательный метод.
Метод следования за рыночными ценами [6] предусматривает, что каждый продавец, продающий данный товар на рынке или предлагающий соответствующую услугу, устанавливает цены, уважая обычаи ценообразования и уровень цен, сложившиеся на рынке, исходя из реально существующего уровня рыночных цен и при этом существенно не нарушая его. Если данная фирма усиливает дифференциацию своих товаров и услуг по отношению к товарам и услугам фирм-конкурентов, то она праве установить цены на несколько более высоком уровне по сравнению с обычными. По этой причине такой