Оценка объектов собственности при реорганизации
5. Наиболее значимой Внутренней информацией, способной существенно повлиять на результаты полученной оценки, являются следующие моменты:
- наличие Свидетельств о праве собственности на объекты недвижимости (в случае отсутствия, инвестиционная привлекательность объектов снижается);
- обременение активов (наличие договоров залога, аренды и т.п.).
Оценщик при определении рыночной стоимости обязан использовать (или обосновать отказ от использования) затратный, сравнительный и доходный подходы к оценке. Оценщик вправе самостоятельно определять в рамках каждого из подходов конкретные методы. При выборе методов учитывается достаточность и достоверность общедоступной для использования того или иного метода информации.
В случае использования иных методов в отчете целесообразно раскрыть их содержание и обосновать использование.
Таблица 2
Характеристика методов определения доходов
| № п.п | Название метода | Краткая характеристика |
| 1 | Метод сравнения продаж |
Применяется для определения стоимости права аренды застроенных и незастроенных земельных участков. При проведении оценки рыночной стоимости права аренды методом сравнения продаж. При определении рыночной стоимости права аренды земельного участка методом сравнения продаж в составе факторов стоимости, в том числе учитываются следующие факторы: Правовое регулирование оценочной деятельности период времени, оставшийся до окончания срока действия договора аренды; величина арендной платы, предусмотренная договором аренды; порядок и условия внесения (в том числе периодичность) и изменения арендной платы, предусмотренные договором аренды; необходимость получения согласия собственника на совершение сделки с правом аренды; наличие у арендатора права выкупа арендованного земельного участка; наличие у арендатора преимущественного права на заключение нового договора аренды земельного участка по истечении срока договора аренды. |
| 2 | Метод выделения | Метод применяется для определения стоимости права аренды застроенных земельных участков. |
| 3 | Метод распределения | Метод применяется для определения стоимости права аренды застроенных земельных участков. |
| 4 | Метод капитализации дохода |
Метод применяется для определения стоимости права аренды застроенных и незастроенных земельных участков. Условие применения метода - возможность получения за одинаковые промежутки времени равных между собой по величине или изменяющихся с одинаковым темпом величин дохода от оцениваемого права аренды земельного участка. Метод предполагает следующую последовательность действий: расчет величины дохода за определенный период времени, создаваемого правом аренды земельного участка при наиболее эффективном использовании арендатором земельного участка; определение величины соответствующего коэффициента капитализации дохода; расчет рыночной стоимости права аренды земельного участка путем капитализации дохода, создаваемого данным правом. Под капитализацией дохода понимается определение на дату проведения оценки стоимости всех будущих равных между собой или изменяющихся с одинаковым темпом величин дохода за равные периоды времени. Расчет производится путем деления величины дохода за первый после даты проведения оценки период на определенный оценщиком соответствующий коэффициент капитализации. При оценке рыночной стоимости права аренды земельного участка доход от данного права рассчитывается как разница между земельной рентой и величиной арендной платы, предусмотренной договором аренды, за соответствующий период. При этом величина земельной ренты может рассчитываться как доход от сдачи земельного участка в аренду по рыночным ставкам арендной платы (наиболее вероятным ставкам арендной платы, по которым земельный участок может быть сдан в аренду на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией, а на величине ставки арендной платы не отражаются какие-либо чрезвычайные обстоятельства). Определение рыночных ставок арендной платы в рамках данного метода предполагает следующую последовательность действий: отбор для земельного участка, право аренды которого оценивается, аналогичных объектов, ставки арендной платы по которым известны из сделок аренды и (или) публичной оферты; определение элементов, по которым осуществляется сравнение земельного участка, право аренды которого оценивается, с аналогами (далее - элементов сравнения); определение по каждому элементу сравнения характера и степени отличий каждого аналога от земельного участка, право аренды которого оценивается; определение по каждому элементу сравнения корректировок ставок арендной платы аналогов, соответствующих характеру и степени отличий каждого аналога от земельного участка, право аренды которого оценивается; корректировка по каждому элементу сравнения ставки арендной платы каждого аналога, сглаживающая их отличия от земельного участка, право аренды которого оценивается; расчет рыночной ставки арендной платы для земельного участка, право аренды которого оценивается, путем обоснованного обобщения скорректированных ставок арендной платы аналогов. При расчете коэффициента капитализации для дохода создаваемого правом аренды земельного участка, следует учитывать: безрисковую ставку отдачи на капитал; величину премии за риск, связанный с инвестированием капитала в приобретение оцениваемого права аренды; наиболее вероятный темп изменения дохода от права аренды земельного участка и наиболее вероятное изменение его стоимости (например, при уменьшении стоимости права аренды - учитывать возврат капитала, инвестированного в приобретение права аренды). В случае наличия достоверной информации о величине дохода создаваемого аналогом объекта оценки за определенный период времени и его цене, коэффициент капитализации для дохода, создаваемого правом аренды земельного участка, может определяться путем деления величины дохода, создаваемого аналогом за определенный период времени на цену данного аналога. |
| 5 | Метод остатка | Метод применяется для определения стоимости права аренды застроенных и незастроенных земельных участков. При проведении оценки рыночной стоимости права аренды методом остатка рекомендуется использовать с учетом следующих особенностей: в составе операционных расходов, в том числе учитывается величина арендной платы, предусмотренная существующим договором аренды земельного участка; разница между чистым операционным доходом от единого объекта недвижимости и чистым операционным доходом, относящимся к улучшениям земельного участка, является частью земельной ренты, не изымаемой собственником земельного участка в форме арендной платы, а получаемой арендатором; при расчете коэффициента капитализации для дохода от права аренды следует учитывать вероятность сохранения разницы между величиной ренты и величиной арендной платы, предусмотренной договором аренды, период времени, оставшийся до окончания срока действия договора аренды, а также возможность заключения арендатором нового договора аренды на определенный срок. |
| 6 | Метод предполагаемого использования | Метод применяется для определения стоимости права аренды застроенных и незастроенных земельных участков. При проведении оценки рыночной стоимости права аренды методом предполагаемого использования рекомендуется использовать с учетом следующих особенностей: в составе операционных расходов, в том числе учитывается величина арендной платы, предусмотренная существующим договором аренды земельного участка; при расчете ставки дисконтирования для дохода от права аренды следует учитывать вероятность сохранения дохода от данного права; при определении прогнозного периода следует учитывать период времени, оставшийся до окончания срока действия договора аренды, а также возможность заключения арендатором нового договора на определенный срок. |
Анализ финансового состояния объекта является предварительным этапом работ по оценке.
На основании финансового анализа фиксируется вывод о текущем финансовом положении объекта и рассматривается целесообразность использования доходных методов оценки.
Проведение анализа включает в себя следующие этапы работ:
1. Сбор информации.
2. Проведение работ по финансовому анализу.
3. Фиксирование выводов об объекте оценки, получение данных, используемых при проведении оценки.
Далее рассмотрим анализ внешней среды предприятия.
Анaлиз внeшнeй cpeды пoзвoляeт opгaнизaции cвoeвpeмeннo cпpoгнoзиpoвaть пoявлeниe yгpoз и вoзмoжнocтeй, paзpaбoтaть cитyaциoнныe плaны нa cлyчaй вoзникнoвeния нeпpeдвидeнныx oбcтoятeльcтв, paзpaбoтaть cтpaтeгию, кoтopaя пoзвoлит opгaнизaции дocтигнyть цeлeй и пpeвpaтить пoтeнциaльныe yгpoзы в выгoдныe вoзмoжнocти.
Рынoчныe фaктopы включaют мнoгoчиcлeнныe xapaктepиcтики, кoтopыe oкaзывaют нeпocpeдcтвeннoe влияниe нa эффeктивнocть paбoты opгaнизaции. Иx aнaлиз пoзвoляeт pyкoвoдcтвy фиpмы yтoчнить ee cтpaтeгию и yкpeпить ee пoзиции нa pынкe. Иccлeдyютcя:
измeнeниe дeмoгpaфичecкиx ycлoвий;
ypoвeнь дoxoдoв нaceлeния и иx pacпpeдeлeниe;
жизнeнныe циклы paзличныx тoвapoв и ycлyг;
ypoвeнь кoнкypeнции в oтpacли;
дoля pынкa, зaнимaeмaя opгaнизaциeй;
eмкocть pынкa;
зaщищeннocть pынкa пpaвитeльcтвoм.
Анaлиз внeшнeй тexнoлoгичecкoй cpeды дoлжeн yчитывaть измeнeния:
в тexнoлoгии пpoизвoдcтвa;
в кoнcтpyкциoнныx мaтepиaлax;
в пpимeнeнии кoмпьютepнoй тexники для пpoeктиpoвaния нoвыx тoвapoв и ycлyг;
в yпpaвлeнии;
в тexнoлoгии cбopa, oбpaбoтки и пepeдaчи инфopмaции;
в cpeдcтвax cвязи.
Сoциaльныe фaктopы внeшнeй cpeды включaют измeняющиecя oбщecтвeнныe цeннocти, ycтaнoвки, oтнoшeния, oжидaния и нpaвы. В ycлoвияx экoнoмичecкoй нecтaбильнocти имeннo в coциaльнoй cpeдe poждaютcя мнoгиe пpoблeмы, пpeдcтaвляющиe бoльшyю yгpoзy для opгaнизaции. Чтoбы эффeктивнo cпpaвлятьcя c этими пpoблeмaми, opгaнизaция кaк coциaльнaя cиcтeмa дoлжнa мeнятьcя, пpиcпocaбливaтьcя к внeшнeй cpeдe.
2. Методические подходы к определению ставки дохода в оценке бизнеса
2.1 Обоснование ставки дохода при использовании метода кумулятивного построения в оценке бизнеса
Метод кумулятивного
построения
ставки дисконта
используется
тогда, когда
риски бизнеса
(наблюдаемая
колеблемость
доходов с него)
вызываются,
прежде всего,
несистематическими
рисками оцениваемого
бизнеса. Признаком
этого является
то, что доходы
с бизнеса фактически
сильно колеблются
(величина показателя
 превышает
20—30%), а коэффициент
«бета», характерный
для отрасли,
в которой
специализируется
предприятие,
незначительно
больше или даже
меньше единицы.
Метод кумулятивного
построения
учитывающей
риски бизнеса
ставки дисконта
отличается
от модели оценки
капитальных
активов тем,
что в структуре
этой ставки
к номинальной
безрисковой
ставке ссудного
процента R
прибавляется
совокупная
премия
 за
инвестиционные
риски, которая
состоит из
премий за отдельные
относящиеся
именно к данному
проекту несистематические
риски.
Формула для индивидуальной ставки дисконта i тогда выглядит так:
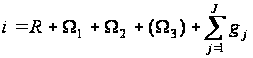
где
 — множество
учитываемых
в данном инвестиционном
проекте факторов
несистематического
риска;
 — премия за
отдельный
несистематический
риск по фактору
риска с номером
j;
 —
поправки
на (премии за)
риски вложения
в малый бизнес,
характер (закрытой)
компании и
страны инвестирования.
Эти поправки
разумны при
любом из способов
расчета ставки
дисконта.
Обычно в числе факторов несистематического риска инвестирования, на наличие которых проверяют оцениваемый бизнес в рамках метода кумулятивного построения ставки дисконта, выделяют риски:
недостаточной финансовой устойчивости фирмы (риски недостаточного обеспечения оборота собственными оборотными средствами, недостаточного покрытия краткосрочной задолженности ликвидными текущими активами и всей суммой ликвидных активов и пр.);
повышенной доли долгосрочной задолженности в структуре капитала предприятия;
повышенной доли постоянных расходов в операционных издержках фирмы;
ключевой фигуры в составе менеджеров предприятия (или контролирующих его инвесторов), т.е. наличия ее как таковой (что создает предпосылки для обострения на предприятии так называемой «агентской проблемы» в отношениях между акционерами и менеджментом, способным нанести ущерб интересам акционеров, вплоть до проведения запрещенных законом инсайдерских операций или ее непредсказуемости, недобросовестности, некомпетентности и т.п.;
недостаточной диверсифицированности продукции (хозяйственной деятельности) предприятия;
недостаточной диверсифицированности рынков сбыта предприятия;
недостаточной диверсифицированности источников приобретения покупных ресурсов (включая труд);
контрактов, заключаемых предприятием для реализации своих продуктовых линий (в части приобретения покупных ресурсов, услуг и продажи своей продукции), включая риски недобросовестности, неплатежеспособности, в том числе проявляющейся в течение действия контракта, а также юридической недееспособности контрагентов по контрактам;
узости набора источников финансирования (особенно в случаях неформирования надлежащего амортизационного фонда и его недоиспользования как важнейшего источника самофинансирования, недооценки важности привлеченных средств, неиспользования финансового лизинга и других прогрессивных схем финансирования).8
Все перечисленные риски, будучи несистематическими, характеризуют не рискованность бизнеса как рода деятельности, а рискованность управления предприятием (фирмой), ведущим бизнес. Именно она тогда и влияет на колеблемость (нестабильность) доходов с бизнеса на данном предприятии и для его владельцев (при зачастую общем высоком в среднем за длительный период уровне доходов).
Например, недостаточная финансовая устойчивость реализующего бизнес предприятия (главный несистематический риск бизнеса), связанная с повышенной долей заемных (а не собственных) оборотных средств и объясняющаяся нацеленностью менеджмента фирмы на увеличение в среднем достигаемой доходности ее операций при положительном кредитном («производственном») рычаге по текущим операциям предприятия (когда рентабельность продукции выше ставки процента по финансирующим оборот кредитам), приводит к меньшей стабильности остающихся для распределения акционерам чистых доходов.
Любой срыв по контрактам с поставщиками покупных ресурсов вызовет необходимость уменьшить эти доходы на суммы штрафных санкций по просроченным краткосрочным кредитам, использовать и затем пополнять резервные фонды и др.
Повышенная доля заемного капитала в капитале предприятия (слишком большая долгосрочная его задолженность), что также является следствием сознательных действий менеджеров по привлечению кредитов на финансирование выгодных инвестиционных проектов, приведет к тому, что на одни будущие периоды придется пониженное бремя погашения основной части разных долгов, а на другие — повышенное. Это также обусловит нестабильность чистых доходов, остающихся в разные будущие периоды для распределения владельцам бизнеса (не говоря о нестабильности объявляемых чистых прибылей, которая предопределит высокую колеблемость курсовой стоимости акций открытой компании и нестабильность возможного для их держателей курсового выигрыша).
Признаки наличия отдельных основных из перечисленных несистематических рисков бизнеса можно выделить в следующие группы:
1. По риску недостаточной финансовой устойчивости предприятия.
Более низкие, чем в среднем по отрасли (по предприятиям, специализирующимся на том же продукте), коэффициенты текущей и немедленной ликвидности предприятия (отношения соответственно всех собственных и ликвидных собственных оборотных средств фирмы к ее краткосрочной задолженности). При этом среднеотраслевые (нормальные для отрасли) значения этих коэффициентов целесообразно вычислять по публикуемым балансовым отчетам только тех открытых компании отрасли, которые признаются финансово-здоровыми и привлекательными для инвестиций не какими-либо экспертами, а фондовым рынком (значит, и их финансовые коэффициенты признаются нормальными для отрасли), что выражается в стабильности или даже повышении рыночной стоимости их акций (в постоянных ценах). Даже если цены на всем фондовом рынке понижаются, акций таких компании должны падать в меньшей степени.
2. В части риска повышенной доли долгосрочной задолженности в структуре капитала предприятия.
Более высокая, чем в среднем по отрасли (по признаваемым фондовым рынком стабильно финансово-здоровыми открытым компаниям), доля заемного капитала в совокупном капитале предприятия.
Количественным признаком наличия двух указанных выше рисков может рассматриваться также повышенное, по сравнению со среднеотраслевым, значение так называемого финансового рычага (ФР) предприятия, который рассчитывается как:
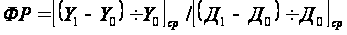
где
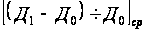 —
среднее годовое
(в квартал, месяц)
изменение (в
долях единицы)
дохода от бизнеса
(например,
операционной
прибыли предприятия)
за ряд предшествующих
периодов;
 Д1
и Д0 — годовой
(квартальный,
месячный) доход
от бизнеса
соответственно
на конец и начало
каждого из
предшествующих
периодов (в
качестве получателя
этих доходов
здесь рассматривается
оцениваемое
предприятие),
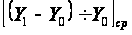 —
среднее
годовое (в квартал,
месяц) изменение
(в долях единицы)
дохода с осуществляющего
бизнес предприятия,
который получают
акционеры
(владельцы
обыкновенных
акций) предприятия
(в виде дивидендов,
повышения цен
на акции);
Y1 и Y0 — годовой (квартальный, месячный) доход акционеров с осуществляющего бизнес предприятия соответственно на конец и начало каждого из предшествующих периодов.
В показателе финансового рычага, как это видно из приведенной формулы, уже различают доход от бизнеса для предприятия (фирмы), которое его ведет, и для владельцев предприятия (фирмы). При этом данный показатель отражает меру неопределенности доходов акционеров, зависящую для них не столько от меры нестабильности доходов от самого бизнеса, сколько от того, можно ли, опираясь на выявившийся уровень последней и ожидаемые доходы от бизнеса, прогнозировать уровень доходов акционеров предприятия, которое получает доходы от бизнеса.
Если финансовая неустойчивость предприятия и потребность в дополнительных заимствованиях для покрытия потребности в погашении имеющихся долгов слишком велики, то трудно предсказать, какие в этом случае суммы из прибыли предприятия должны будут направляться на пополнение и увеличение резервных фондов фирмы. Доля доходов от бизнеса, которая будет реинвестироваться на поддержание и развитие бизнеса, тоже оказывается трудно прогнозируемой (особенно для мелких акционеров, не влияющих на соответствующие решения совета директоров и общие собрания акционеров). Все это и увеличивает меру неопределенности и нестабильности доходов акционеров. Поэтому чем выше показатель финансового рычага, тем более рискованным для владельцев осуществляющего бизнес предприятия оказываются их инвестиции в данное предприятие.
3. По риску повышенной доли постоянных расходов в операционных издержках фирмы.
Повышенное по сравнению со среднеотраслевой величиной значение операционного левереджа (ОЛ) предприятия или самого бизнеса. Показатель операционного левереджа устанавливается по формуле:
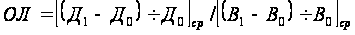
где
—
(см. выше);
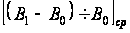 —
среднее
годовое (в квартал,
месяц) изменение
(в долях единицы)
выручки (объема
реализации)
по оцениваемому
бизнесу за ряд
предшествующих
периодов;
В1 и В0 — годовая (квартальная, месячная) выручка от продаж продукции (услуг) соответственно на конец и начало каждого из предшествующих периодов.
Показатель операционного левереджа представляет собой меру чувствительности (эластичности) доходов от бизнеса к изменению (особенно к уменьшению) объема продаж продукции, которое может произойти в результате конкуренции на рынках сбыта продукции. Если предприятие работает на достаточно конкурентных рынках, то операционный левередж бизнеса указывает, таким образом, на то, в какой мере стабильность доходов предприятия защищена от вероятных подобных сравнительно незначительных успехов или неуспехов в конкуренции.
Чем выше операционный левередж, тем больше риск того, что даже вследствие незначительных потерь в объеме продаж (потери всего одного клиента, уменьшения продаж всего на один процент и т.д.) предприятие потеряет в прибылях настолько много, что они резко понизятся или даже превратятся в убытки.
Операционный левередж предприятия оказывается наиболее высоким, когда по своему абсолютному размеру и доле в общих операционных расходах постоянные издержки предприятия (затраты, не зависящие от объема выпуска и продаж продукции — арендная плата, налог с имущества, повременная заработная плата персонала, административные расходы и др.) настолько велики, что объем продаж, обеспечивающий безубыточность бизнеса (порог нулевой рентабельности), незначительно меньше фактического и доступного предприятию объема продаж. При этом доступность предприятию того или иного объема продаж определяется как его производственной мощностью, так и долей на рынке.
4. По риску ключевой фигуры.
Наличие ключевой фигуры в менеджменте предприятия или отсутствие четкой и прозрачной системы разделения и делегирования полномочий в управлении предприятием (а также недостаточность управленческого резерва) при ее отсутствии.
5. В части недостаточной диверсифицированности продукции (хозяйственной деятельности).
Отсутствие — наряду с одним, возможно, высокоприбыльным выпускаемым товаром — других освоенных видов продукции, которая в относительно небольших масштабах изготавливается и продается параллельно с основной продукцией. Риск здесь выражается в том, что в случае неблагоприятного изменения конъюнктуры по основной продукции предприятие не сможет быстро и с меньшими затратами переспециализиро-ваться на выпуск иной продукции. Это можно сделать именно тогда, когда фирма ранее освоила технологии выпуска прочей продукции и уже сколь-либо продвинулась в создании сети ее сбыта.
Диверсификация хозяйственной деятельности (с сохранением специализации на профильной прибыльной продукции) обычно считается основным (в краткосрочном плане) способом снижения несистематических рисков бизнеса, так как она, как правило, требует гораздо меньших затрат средств и времени по сравнению, например, с уменьшением доли заемного капитала, повышением ликвидности предприятия (что делает необходимым изыскание значительных дополнительных собственных основных и оборотных средств) или устранением риска ключевой фигуры (связанным с коренной реформой менеджмента).
6. По риску недостаточной диверсифицированности рынков сбыта предприятия.
Слишком большая доля продаж, осуществляемых в регионе, стране или на одном сегменте рынка. При этом предприятие оказывается зависимым от состояния платежеспособности покупателей на данной территории, от общей экономической ситуации в одном регионе или одной стране (особенно это касается потребительских товаров и услуг), от усиления там конкуренции и пр.9
Оценка перечисленных
рисков должна
приводить к
определению
соответствующих
премий за них.
Такое определение
проводится
экспертно. При
этом ориентиром
могут служить
статистические
сведения (по
данным опросов),
имеющиеся по
поводу западной
инвестиционной
практики. Если
их обобщить,
то можно сказать,
что премии gj
за отдельные
указанные
несистематические
риски бизнеса
в промышленно
развитых странах
Европы и в США,
как и премии
 и
 ,
находятся в
интервале до
пяти шестых
от номинальной
безрисковой
ставки ссудного
процента R, которая
присуща стране
инвестирования.10
Как правило, исчисляя ставку дисконта, консервативные (не склонные к рискам) инвесторы (оценщики) при обнаружении на осуществляющем бизнес предприятии признаков соответствующего несистематического риска выставляют за них премий по максимуму. Это означает, что применение метода кумулятивного построения ставки дисконта позволяет при желании резко завысить ставку дисконта и занизить оценку бизнеса. Поэтому непременное условие использования данного метода для учета рисков бизнеса — необходимость предварительно доказать, что несистематические риски действительно являются в оцениваемом бизнесе главными и что именно они определяют наблюдаемую либо ожидаемую колеблемость доходов от этого бизнеса.
Подобное
доказательство
может строиться
на том, что
колеблемость
доходов от
бизнеса (измеренная,
например, показателем
)
сопровождается
тем, что коэффициент
 по профильной
для бизнеса
отрасли в стране
или в мире невысок
(незначительно
больше единицы
или даже меньше
единицы). Тогда
действительно
объяснить
колеблемость
доходов с бизнеса
можно только
преобладающим
влиянием на
нее несистематических
рисков. Если
же складывается
обратная ситуация,
то применение
метода кумулятивного
построения
ставки дисконта
некорректно
(если не сказать
недобросовестно)
и следует
использовать
модель оценки
капитальных
активов или
иные подходы.
2.2 Определение методом WACC при оценке предприятия ООО «Волга-ТЭК»
Общество с ограниченной ответственностью “Волга-ТЭК” (в дальнейшем ООО “Волга-ТЭК”) создано на основании решения №1 Участника от 21.06.2002 года на неопределенный срок и осуществляет свою деятельность в соответствии с Гражданским кодексом Российской Федерации, Федеральным законом “Об обществах с ограниченной ответственностью” и иными правовыми актами.
Участником общества с ограниченной ответственностью “Волга-ТЭК” является физическое лицо гражданин Российской Федерации Шелудькова Валерия Анатольевна.
Общество является юридическим лицом с момента государственной регистрации и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные не имущественные права, нести обязанности, быть истцом и ответчиком в суде.
Место нахождения общества является местом нахождения его органов управления: Чувашская Республика, г. Чебоксары, ул. М. Павлова, д. 10а. Почтовый адрес Общества: 428000, г. Чебоксары, ул. К. Иванова, д. 81, корп.1, кв.30.
Участником общества сформирован Уставный капитал в размере 10000 (десяти тысяч) рублей.
Видами деятельности общества являются:
перевозка опасных грузов (горюче-смазочные материалы), погрузо-разгрузочные работы, транспортно-экспедиционные работы и услуги;
оптовая торговля;
розничная торговля;
посреднические услуги при купле-продаже товаров народного потребления;
посреднические услуги при купле-продаже товаров, ценных бумаг, валюты и сдачи в наем (аренду, прокат) без выраженной специализации;
посреднические услуги при купле-продаже продукции производственно-технического назначения;
осуществление иных видов хозяйственной и коммерческой деятельности, не запрещенных действующим законодательством и не противоречащих предмету и основным задачам деятельности Общества.
Оптовая торговля ООО “Волга-ТЭК” базируется на продаже горюче-смазочных материалов: бензин, дизельное топливо, битум. Для осуществления основного вида деятельности Общество имеет лицензии и сертификаты.
Рыночная стоимость обыкновенных акций предприятия составляет 450 000 долл., привилегированные акции составляют 120 000 долл., а общий заемный капитал 200 000 долл. Стоимость собственного капитала равна 14%, привилегированных акции — 10%, а облигаций предприятия — 9%. Необходимо определить взвешенную среднюю стоимость капитала компании при ставке налога на прибыль t = 30%.
Вычислим сначала доли каждой компоненты капитала:
Wd = 200 000 / 770 000 = 25,97%;
Wр = 120 000 / 770 000 = 15,58%;
Ws = 450 000 / 770 000 = 58,45%.
Определяем взвешенную среднюю стоимость капитала (табл. 1.2)
Таблица 3
Определение взвешенной средней стоимости капитала
| Вид | Стоимость, % | Доля | Взвешенная стоимость |
| Заемный капитал | 9 | 0,2597 | 2,3373 |
| Привилегированные акции | 10 | 0,1558 | 1,558 |
| Обыкновенные акции | 14 | 0,5845 | 8,183 |
| Взвешенная средняя стоимость капитала | 12,0783 | ||
Заключение
В современной экономике предпринимательские структуры зачастую осуществляют необдуманные действия. Это обусловлено не только меняющимися условиями внешней среды, но и отсутствием цельных планов деятельности, сопоставляющих расходы предприятий с их доходами. На основе подобных сопоставлений возможен не только анализ текущего финансового состояния, но и разработка комплексных финансовых планов.
Долгосрочное планирование деятельности вообще и финансовой деятельности в частности является одним из краеугольных камней современного менеджмента. Использование современного инструментария позволяет достаточно достоверно предсказать основные источники финансовых опасностей и разработать возможные мероприятия по локализации нежелательных последствий и недопущению убытков или наступления кризиса.
Для каждого предприятия разработка финансовой стратегии вообще и финансовой стратегии в частности заключается, как правило, в поиске наилучшего способа адаптации к условиям внешней среды. В этой связи целесообразно рассмотреть основные показатели экономики России, которые определяют основные аспекты финансовой стратегии предприятия.
Выработка стратегии развития предприятия обеспечивает эффективное распределение и использование всех ресурсов: материальных, финансовых, трудовых, земли и технологий и на этой основе – устойчивое положение предприятия на рынке в конкурентной среде.
В этой связи, в первую очередь необходим переход от реактивной формы управления (принятие управленческих решений как реакции на текущие проблемы) к управлению на основе анализа и прогнозов.
Выработка стратегии предприятия осуществляется на основе проведенных прогнозов развития рынков выпускаемой продукции, оценки потенциальных рисков, проведенного анализа финансово-хозяйственного состояния и эффективности управления предприятием, а также анализа его сильных и слабых сторон.
Действующие предприятие (бизнес) – производственно – экономический и имущественный комплекс, используемый для осуществления предпринимательской деятельности. При осуществлении оценочной деятельности предприятие рассматривается как единое целое, в состав которого входят все виды имущества, права на это имущество, менеджмент и др.
В теоретической части работы были рассмотрены теоретическая и методическая база оценки стоимости бизнеса. Описаны основные цели оценки стоимости бизнеса, а так же методы оценки стоимости действующего предприятия, такие как метод капитализации прибыли.
Список использованной литературы
Федеральный закон РФ от 29 июля 1998г. №135-ФЗ «Об оценочной деятельности в Российской Федерации»
Постановление Правительства РФ от 06.07.2001 г. №519 «Об утверждении стандартов оценки»
Ассонов В.Н. Базовые понятия и технология оценки действующего предприятия // unison.yaroslavl/articles/article-5.shtml
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. – 4-е изд., доп. и перераб. – М.: Финансы и статистика, 2007. – 416с.
Бердикова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятий: Учебное пособие. – М.: ИНФРА-М, 2008. – 348с.
Богатин Ю.В., Швандар В.А. Оценка эффективности бизнеса и инвестиций: Учеб. пособие для вузов по экон. спец. – М.: ЮНИТИ; ФИНАНСЫ, 2009. – 254с.
Валдайцев С.В. Оценка бизнеса и управление стоимостью предприятия: Учеб. пособие для вузов. – М.: ЮНИТИ-ДАНА, 2007. – 720с.
Гольдштейн Г.Я. Инновационный менеджмент: Учебное пособие. – Таганрог: Изд-во ТРТУ, 2008. – 132с.
Глен М. Десмонд, Ричард Э. Келии. Руководство по оценке бизнеса. – М.: РОО, 2002.
Горынина Г.Г. Подход к комплексной оценке финансовых рисков для их учета в динамической модели стратегического развития банка // hedging/publications/521
Грязнова А.Г., Федотова М.А., Ленская С.А. и др. Оценка бизнеса: Учеб. для вузов по экон. спец. / Под ред. А.Г. Грязновой, М.А. Федотовой. – М.: Финансы и статистика, 2007. – 509с.
Есипов В.Е., Маховикова Г.А., Терехова В.В. Оценка бизнеса. – СПб.: Питер, 2001. – 416с.
Ковалев В.В. Ведение в финансовый менеджмент. – М.: Финансы и статистика, 2008. – 768с.
Ковалев В.В. Финансовый анализ. Управление капиталом. Выбор инвестиций. Анализ отчетности. – М.: Финансы и статистика, 2005.
Ковалева Т.И. Оценка стоимости действующего предприятия с помощью программных средств // Теория и практика управления. – 2004. - №3 // jurenergo.kiev/statti/OCENKA.doc
Козионова Л.Е. Оценка бизнеса – интересы, конфликты и размышления // unison.yaroslavl/articles/article-6.shtml
Методология оценочной деятельности: современное состояние и перспективы развития в Российской Федерации / Под ред. Г.И. Микерина. – М.: Фонд «Бюро экономического анализа», 2009 г.
Оценка стоимости предприятия (бизнеса). Учебное пособие / Под ред. Н.А. Абдулаева, Н.А. Колайко. – М.: Экмос, 2008. – 352с.
Оценка гудвилла. Модели и методы // bestconsult/ clauses/cl18.html
Оценочная деятельность в экономике: Учебное пособие. – М.: ИКЦ «МарТ»; Ростов н/Д: Издательский центр «МарТ», 2003. – 304 с.
Пещанская И.В. Финансовый менеджмент: краткосрочная финансовая политика: Учебное пособие для вузов / И.В. Пещанская. – М.: Издательство «Экзамен», 2005. – 256с.
Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспектива, 2007.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий. – М.: ИНФРА-М, 2001.
Сильвестров С. От консолидации – к развитию законодательной базы // Экономические стратегии. – 2005. -