Повышение эффективности формирования и использования прибыли на предприятии в ОАО "Лакт"
Резервный фонд формируется на случай непредусмотренных сбоев в производственном процессе.
С расширением спонсорской деятельности часть чистой прибыли может быть направлена на благотворительные нужды, оказание помощи театральным коллективам, организацию художественных выставок и другие цели.
Распределение чистой прибыли - одно из направлений внутрифирменного планирования, значение которого в условиях рыночной экономики возрастает. Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовывать фонды специального назначения: фонды накопления (фонд развития производства или фонд производственного и научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
Смета расходов, финансируемых из прибыли, включает расходы на развитие производства, социальные нужды трудового коллектива, на материальное поощрение работников и благотворительные цели.
К расходам, связанным с развитием производства, относятся расходы на научно-исследовательские, проектные, конструкторские и технологические работы, финансирование разработки и освоения новых видов продукции и технологических процессов, затраты по совершенствованию технологии и организации производства, модернизации оборудования, затраты, связанные с техническим перевооружением и реконструкцией действующего производства, расширением предприятий. В эту же группу расходов включаются расходы по погашению долгосрочных ссуд банков и процентов по ним. Здесь же планируются затраты на проведение природоохранных мероприятий и др. Взносы предприятий из прибыли в качестве вкладов учредителей в создание уставного капитала других предприятий, средства, перечисляемые союзам, ассоциациям, концернам, в состав которых входит предприятие, также считаются использованием прибыли на развитие. [19, c. 21].
Распределение прибыли на социальные нужды включает расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, финансирование строительства объектов непроизводственного назначения, организации и развития подсобного сельского хозяйства, проведения оздоровительных, культурно-массовых мероприятий и т.п.
К затратам на материальное поощрение относятся единовременные поощрения за выполнение особо важных производственных заданий, выплата премий за создание, освоение и внедрение новой техники, расходы на оказание материальной помощи рабочим и служащим, единовременные пособия ветеранам труда, уходящим на пенсию, надбавки к пенсиям, компенсация работникам удорожания стоимости питания в столовых, буфетах предприятия в связи с повышением цен и др.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части. Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом необязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, не использованной на увеличение имущества, имеет важное резервное значение и может быть в последующие годы направлен для покрытия возможных убытков, финансирования различных затрат.
Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствуют о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Распределение и использование прибыли товариществ и акционерных обществ имеют свои особенности, обусловленные организационно-правовой формой этих предприятий. [22, c 35].
2. Анализ формирования и использования прибыли в ОАО "ЛАКТ"
2.1 Организационно – экономическая характеристика предприятия
ОАО "ЛАКТ" занимается производством молочной продукции. Зарегистрировано общество 03.12.1992г. постановлением администрации Октябрьского района г. Барнаула. ОАО "ЛАКТ" расположено по адресу: 656002, Алтайский край г. Барнаул, улица 1905 года, 25.
Среднесписочная численность на предприятии в 2007 году составила 280 человек, в 2008 среднесписочная численность составила 287 человек.
За 2007 год на предприятие поступило цельного молока 14438 тонн, было выработано продукции: масла животного – 231 тонна, сыров твердых – 109 тонн, цельномолочной продукции – 10845 тонн.
За 2008 год на предприятие поступило цельного молока 17761 тонн. Было выработано продукции: масла животного – 242 тонны, сыров твердых – 115 тонн, цельномолочной продукции – 13341 тонна.
За 2009 год на предприятие поступило цельного молока 20824 тонн. Было выработано продукции: масла животного – 286 тонн, сыров твердых – 213 тонн, цельномолочной продукции – 13660 тонн.
Акционерное общество "ЛАКТ" является открытым акционерным обществом, является юридическим лицом, действует на основании устава и законодательства РФ.
Предприятие учреждено в соответствии с Указом Президента РФ "Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества" от 1 июля 1992 г. № 721 и зарегистрировано Постановлением администрации Октябрьского района г. Барнаула "124/8 от 03.12.1992г."
Общество создано без ограничения срока его деятельности.
Предприятие имеет гражданские права и несёт гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами.
Отдельными видами деятельности, перечень которых определяется федеральными законами, общество может заниматься только на основании специального разрешения (лицензии).
Предприятие осуществляет следующие виды деятельности:
- заготовка и переработка сельскохозяйственной продукции;
- производство и реализация продуктов питания;
- производство и реализация товаров народного потребления и продукции материально – технического назначения;
- посредническая деятельность в сфере материально-технического обеспечения, торговли и оказания услуг;
- организация научного обеспечения производства, разработка, изготовление и внедрение новых видов продукции, оборудования и технологии;
- выполнение работ по проектированию и строительству, ремонту и реконструкции промышленных и социально – бытовых объектов;
- ремонт и техническое обслуживание автотранспортной и другой техники, оборудование и механизмов;
- оказание инженеринговых, маркетинговых, рекламных, консультационных и методических услуг;
- оказание медицинских услуг;
- осуществление лизинговых и факторинговых операций;
- внешнеэкономическая деятельность
Уставный капитал общества составляет 7200000 рублей. Он состоит из 7200 штук обыкновенных именных акций номинальной стоимостью 1000 рублей, приобретенных акционерами.
Уставный капитал общества может быть увеличен путем увеличения номинальной стоимости акций или размещения дополнительных акций. Решение об увеличении уставного капитала общества путем увеличения номинальной стоимости акций принимается общим собранием акционеров.
Органами управления общества являются:
- общее собрание акционеров;
- совет директоров;
- единоличный исполнительный орган (генеральный директор, управляющий);
- в случае назначения ликвидационной комиссии к ней переходят все функции по управлению делами предприятия.
Органом контроля за финансово-хозяйственной деятельностью общества является ревизионная комиссия.
Совет директоров, генеральный директор и ревизионная комиссия избираются общим собранием акционеров.
Управляющая организация (управляющий) утверждается общим собранием акционеров по предложению совета директоров.
Счетная комиссия предприятия избирается общим собранием акционеров.
Ликвидационная комиссия при добровольной ликвидации общества избирается общим собранием акционеров, при принудительной ликвидации назначается судом.
Поставщиками ОАО "ЛАКТ" являются:
Таблица 2 – Поставщики ОАО "ЛАКТ"
| Поступило молока, т | |||
| 2007г. | 2008г. | 2009г. | |
| ООО СИБРЕГИОН | 3709,6 | 4748,0 | 2212,3 |
| ООО "АЛТАЙАГРОЛЮКС" | 279,5 | 1079,4 | 3412,5 |
| ИП Дармограй | 1184,2 | 2038,7 | 2594,3 |
| ЧП Багин | 592,0 | 546,4 | 540,3 |
| ООО Галакт | 390,3 | 380,2 | 386,1 |
| ООО Торговый дом "ЛАКТ" | 5386,1 | 6301,2 | 5831,7 |
| ЧП Корнев | - | 2,7 | 0,7 |
| ЧП Ковалев | 331,5 | 232,2 | - |
| ЧП Соколов | 682,2 | - | - |
| ООО "Русская изба" | 418,8 | - | - |
| ООО "ТАИР" | 17,8 | - | - |
| ООО ПТК "ВИКО" | 76,3 | 89,2 | - |
| ООО "Семеон К" | - | 3,0 | 1,1 |
| Давальческое | 13068,3 | 15421 | 14979 |
| РЕБРИХИНСКИЙ РАЙОН | |||
| Ребрихинский МЗ | 370,2 | 74,5 | 497,9 |
| КОСИХИНСКИЙ РАЙОН | |||
| Коопхоз Малаховское | 127,7 | 348,2 | 375,1 |
| К-з Лосихинский | 15,6 | 359,8 | 102,0 |
| СХА Рассвет | 50,3 | 302,8 | 249,6 |
| ОАО СП им. Титова | 205,5 | 534,2 | 523,0 |
| ООО Кон. зав. Глушинка | - | 569,5 | 672,1 |
| ОАО Молзавод | 3,8 | - | - |
| ООО Майское | 14,9 | - | - |
| К-з Майское утро | 23,1 | - | - |
| ООО "Советское" | 5,6 | - | - |
| ГПЗ "Косихинское" | 8,6 | - | - |
| КАЛМАНСКИЙ РАЙОН | |||
| ЗАО Шадринское | 7,3 | - | - |
| с/з Центральный | 30,9 | - | - |
| ООО "Вита-лакт" | 18,8 | - | - |
| ООО "Алтайагро" | 15,4 | - | - |
| УСТЬ-КАЛМАНСКИЙ РАЙОН | |||
| ФГУП ПЗ "Чарышское" | 37,1 | - | - |
| Хозяйства и заводы | 934,8 | 2189 | 2419,7 |
| ИТОГО | 14003,1 | 17610 | 17398,7 |
Как видно из таблицы 2 сырьевая база несколько изменилась. Сократилось число поставщиков молока – в 2008 и в 2009 гг. прекратилась поставка молока из Калманского и Усть – калманского района, вероятно из-за снижения надоев молока или сокращения деятельности предприятия. Практически вдвое, по сравнению с 2007 годом, сократилось число давальцев, вероятно по тем же причинам. Основным же поставщиком был и остается ООО Торговый Дом "ЛАКТ" на его долю приходится до 33,5% объемов поставок молока. В целом, доля давальцев составляла на 2009 год 86,1%, что на 7,2% меньше, чем в 2007 году. ОАО "ЛАКТ" получает сырье и от хозяйств и заводов нашего края, доля этих хозяйств и заводов в поставке молока предприятию не велика, в 2006 году она составила 13,9%, а в 2007 году она была еще меньше – 6,7%.
Производственные мощности предприятия составляют 100 тыс.тонн в год. Из данных в таблице видно, что они используются лишь на 14% в 2007 году, 17,6% в 2008 году и 17,4 в 2009 году.
2.2 Специализация и размер производства
Большое влияние на результаты хозяйственной деятельности оказывают ассортимент и структура производства и реализации продукции.
При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны, спрос на данные виды продукции, а с другой – наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении.
Увеличение объемов производства по одним видам и сокращение по другим видам продукции приводит к изменению его структуры, т.е. соотношения отдельных видов продукции в общем их выпуске.
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот.
Специализация производства, форма общественного разделения труда, выражающаяся в делении старых и формировании новых отраслей производства, а также в разделении труда внутри отраслей. В углублении специализации производства проявляется усиление общественного характера производства. Научно-технический прогресс и рост масштабов производства – важнейшие факторы углубления специализации.
Развитие специализации производства – важное условие быстрого роста и совершенствования производства. Экономические преимущества специализированных предприятий, выпускающих крупносерийную и массовую однородную продукцию, применяющих высокопроизводительное специализированное оборудование, прогрессивную технологию и передовые формы организации производства и труда, выражаются в улучшении использования орудий труда и материальных ресурсов, повышении квалификации и производительности труда работников, снижении себестоимости и росте рентабельности, экономии капиталовложений.
Товарная продукция представляет собой весь объем проданной продукции по всем каналам реализации. Данный показатель помогает определить приоритеты предприятия в сбытово-производственной деятельности. Товарная продукция реализуется на рынке и не потребляется внутри предприятия.
В ее состав включаются готовые изделия, укомплектованные в соответствии с договорами поставки, запасные части, полуфабрикаты собственного производства, работы и услуги производственного характера, то есть то, что реализуется на рынке.
ОАО "ЛАКТ" выпускает весь ассортимент молочной продукции под торговыми марками "ЛАКТ", "Молочная радуга", "Коровкино молоко".
Высокое качество продукции подтверждается наличием дипломов с краевых и общероссийских выставок и ярмарок, в которых ОАО "ЛАКТ" успешно участвует несколько лет подряд. Потребители продукции ОАО "ЛАКТ" - жители Барнаула и Алтайского Края.
Для анализа состава и структуры товарной продукции обратимся к данным таблицы 3.
Таблица 3 - Состав и структура товарной продукции
| Наименование продукции | 2008г. | 2009г. | ||
| Тыс.руб. | % | Тыс.руб. | % | |
| Молоко 2,5% фляжн. | 2.0 | 1,8 | - | - |
| Молоко п/пак | 26443,1 | 22,2 | 31776,8 | 20,61 |
| Молоко т/рекс | 11,5 | 0,001 | 70,8 | 0,04 |
| Молоко 2,5% п/пак буфет | 131,4 | 0,11 | - | - |
| Молоко 6% п/пак 0,5 л. | - | - | 33,8 | 0,02 |
| Обрат натуральный | 448,2 | 0,376 | 863,8 | 0,56 |
| Молоко г/с | 27366,2 | 22,98 | 32745,2 | 21,24 |
| Молоко давальческое | 18374,8 | 15,43 | 13624,6 | 8,84 |
| Молоко всего | 45741,0 | 38,4 | 46369,8 | 30,08 |
| Сливки 10% т/рекс | 2367,4 | 1,99 | 2511,8 | 1,63 |
| Сливки 10% т/рекс буфет | 114,1 | 0,09 | - | - |
| Сливки г/с | 2481,5 | 2,08 | 2511,8 | 1,63 |
| Сливки давальческие | 1385,2 | 1,16 | 1133,6 | 0,73 |
| Сливки всего | 3866,7 | 3,24 | 3645,4 | 2,36 |
| Кефир 2,5% т/р 0,5 л. буфет | 63,8 | 0,05 | - | - |
| Ряженка 4% т/Рекс буфет | 18,7 | 0,01 | - | - |
| Снежок 2,5% т/Рекс буфет | 14,9 | 0,01 | - | - |
| Кефир | 3193,7 | 2,68 | 3408,9 | 2,21 |
| Ряженка 4% | 1429,8 | 1,2 | 1740,5 | 1,13 |
| Снежок 2,5% | 1605,1 | 1,35 | 1838,4 | 1,19 |
| Йогурт фрукт. 2,5% | 1113,8 | 0,93 | 1312,9 | 0,85 |
| Бифидок 2,5% т/Рекс | 527,9 | 0,44 | 691,4 | 0,45 |
| Варенец 2,5% т/Рекс | 770,4 | 0,65 | 944,0 | 0,61 |
| Бифилюкс 2,5% т/Рекс | 70,6 | 0,06 | - | - |
| Кисломолочная г/с | 8808,7 | 7,39 | 9936,1 | 6,45 |
| Кисломолочная давальческая | 12210,4 | 10,25 | 25205,5 | 16,35 |
| Кисломолочная всего | 21210,4 | 17,81 | 25205,5 | 16,35 |
| Сметана буфет. | 204,6 | 0,17 | - | - |
| Сметана 20% | 3094,1 | 2,60 | 4112,5 | 2,67 |
| Сметана 15% | 4094,4 | 3,44 | 5301,0 | 3,44 |
| Сметана 10% | - | - | 310,5 | 0,2 |
| Сметана г/с | 7393,1 | 6,2 | 9724,0 | 6,31 |
| Сметана давальческая | 5649,3 | 4,74 | 7358,5 | 4,77 |
| Сметана всего | 13042,4 | 10,95 | 17082,5 | 11,08 |
| Творог 2% | 12487,4 | 10,49 | 17520,9 | 11,37 |
| Творог н/стандарт | - | - | 90,0 | 0,06 |
| Альбуминовый творог | - | - | 302,4 | 0,2 |
| Творог | 12487,4 | 10,49 | 17913,3 | 11,62 |
| Творог давальческий | 2762,9 | 2,32 | 4200,9 | 2,72 |
| Творог всего | 15250,3 | 12,8 | 22114,2 | 14,35 |
| Масло | 10831,2 | 9,09 | 16774,5 | 10,88 |
| Масло давальческое | 789,8 | 0,66 | 895,5 | 0,58 |
| Масло всего | 11621,0 | 9,76 | 17670,0 | 11,46 |
| Сыр | 8404,4 | 7,05 | 18776,6 | 12,18 |
| "Биоритм" | 20,7 | 0,02 | 3049,7 | 1,98 |
| Сыворотка обогащения | 97,0 | 0,08 | - | - |
| Сыворотка мол. Паст. п/пак | 7,6 | 0,006 | 223,4 | 0,14 |
| Итого | 125,3 | 0,1 | 3273,1 | 2,1 |
| Всего по предприятию | 119070,2 | 100 | 154137,1 | 100 |
Анализируя данные таблицы 3 видно, что существенных изменений в структуре товарной продукции на предприятии не произошло. Наибольший удельный вес в структуре товарной продукции занимает молоко (30,08 % в 2009 году и 38,40 % в 2008 году) и кисломолочная продукция (16,35 % в 2009 году и 17,81 в 2008 году). Также необходимо отметить незначительное увеличение удельного веса в 2009 году сыра, творога, масла наряду с уменьшением удельного веса молока и кисломолочной продукции.
Для анализа ресурсного потенциала предприятия рассмотрим таблицу 4.
Таблица 4 - Размеры производства предприятия.
| показатели | 2007г | 2008г | 2009г | 2009г в % к 2007г |
| Стоимость валовой продукции (в текущих ценах, тыс.руб.) | 170087,7 | 238596,9 | 279365,5 | 180,84 |
| Среднегодовая численность работников, чел | 282 | 288 | 286 | 101,42 |
| Среднегодовая стоимость ОПФ, тыс.руб. | 55689 | 55809 | 55507,5 | 99,67 |
| Энергетическая мощность, кВт/час | 1820 | 1820 | 1820 | 100 |
| Электрическая мощность, кВт/час | 3011615 | 3267680 | 3194800 | 106,08 |
Анализируя данные таблицы 4 видно, что в период с 2007 по 2009 год на предприятии наблюдается значительное увеличение стоимости валовой продукции. Это связано как с увеличением объемов производства, так и с увеличением себестоимости. При анализе ресурсного потенциала наблюдается незначительное снижение стоимости основных производственных фондов (ОПФ на предприятии не возобновляются), среднегодовая численность работников практически не изменяется.
Основными конкурентами ОАО "ЛАКТ" являются:
Таблица 5 – Конкуренты ОАО "ЛАКТ"
| производитель | марка |
| ЗАО "Барнаульский молочный комбинат", г. Барнаул, Алтайский Край. | "Молочная сказка" |
| ОАО "Сибирское молоко", г. Новосибирск, Новосибирская область | "Домик в деревне" |
| ОАО "Сибирское молоко", г. Новосибирск, Новосибирская область | "Веселый молочник" |
| ОАО "Славгородское молоко", г. Славгород, Алтайский край | "Столица молока" |
| ЗАО "Рубцовский молочный завод", г. Рубцовск, Алтайский край | |
| ООО "Компаньон плюс", г. Бийск, Алтайский край | |
| ОАО "Славгородское молоко", с. Поспелиха, Алтайский край | "Столица молока" |
Жесткие условия конкуренции и отсутствие лоббирования интересов ОАО "ЛАКТ" на местном и региональном уровнях управления привели к тому, что в данный момент доля рынка незначительна. (рис 3)
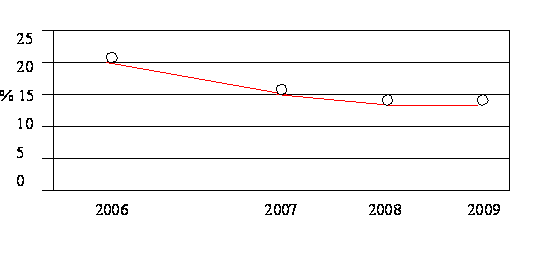
Сокращение доли рынка ОАО "Лакт" на территории Алтайского края привело к ежегодному снижению объемов производства и реализации продукции. В качестве основной причины складывающейся ситуации мы определили сбытовую ориентацию деятельности ОАО "ЛАКТ", что в условиях жесткой конкуренции недопустимо.
2.3 Трудовые ресурсы, производительность труда на предприятии
Повышение эффективности производства и конечные результаты труда непосредственно зависят от уровня квалификации кадров и степени использования трудовых ресурсов. Состав трудовых ресурсов предприятия представлен различными категориями рабочих, состоящих в штате. Средний возраст работников ОАО "ЛАКТ" составляет 35-55 лет.
Рассмотрим, как обеспечено перерабатывающее предприятие трудовыми ресурсами.
Таблица 6 - Среднесписочный состав рабочей силы
| Категории работников | 2007г. | 2008г. | 2009г. |
| Производственно – промышленный персонал | 274 | 279 | 278 |
| Непромышленная группа | 5 | 5 | 5 |
| Совместители | 2 | 3 | 2 |
| Не списочный состав | - | 1 | 1 |
| Итого | 282 | 288 | 286 |
Анализируя данные таблицы 6 можно сделать вывод, что предприятие практически равномерно обеспечено трудовыми ресурсами в течение трех лет. Общая численность работников в 2009 году составила 286 человек, что по сравнению с 2007 годом больше на четыре человека. На основании этого можно сказать, что численность работников изменялась не значительно. Благодаря равномерному обеспечению хозяйства трудовыми ресурсами происходит своевременное выполнение работ, что оказывает влияние и на эффективность использования трудовых ресурсов.
Основной экономической категорией, которая характеризует эффективность использования трудовых ресурсов, является производительность труда. Она выражает связь между объемом производства и затратами труда. Под производительность труда понимают результативность конкретного труда, эффективность целесообразной производственной деятельности человека в течение определенного рабочего времени.
Основные показатели производительности труда представлены в таблице 7.
Таблица 7 – Показатели производительности труда
| Показатели | 2007г. | 2008г. | 2009г. |
| Валовая продукция, тыс.руб. | 170087,7 | 238596,9 | 279365,5 |
| Валовой доход, тыс.руб. | 27849,7 | 35581,9 | 41132,3 |
| Затраты труда, чел.-час. | 522382 | 553219 | 514745 |
| Произведено валовой продукции на 1 среднегодового работника, тыс.руб. | 603,2 | 828,5 | 976,8 |
|
Получено валового дохода, тыс.руб. - на 1 среднегодового работника - на 1.тыс. чел.-час. |
98,7 53,3 |
123,5 64,32 |
144 80 |
На основе данных таблицы 7 можно сделать вывод, что трудовые ресурсы на предприятии в 2009 году по сравнению с 2007 годом использовались эффективнее, что связано с увеличением стоимости валовой продукции и уменьшением затрат труда. Так же произошло увеличение валового дохода на 1 среднегодового работника (с 98,7 тыс.руб. в 2007 году до 144 тыс.руб. в 2009 году). И на 1 тысячу чел.часов (с 53,3 тыс.руб. в 2007 году до 80 тыс.руб. в 2009 году).
2.4 Себестоимость и экономическая эффективность переработки молока
Себестоимость является одним из наиболее важных показателей, характеризующих экономическую деятельность перерабатывающих предприятий.
Структуру затрат на переработку молока в ОАО "ЛАКТ" рассмотрим в таблице 8.
Таблица 8- Структура себестоимости переработки молока.
| Статьи затрат | Годы | |
| 2008г. | 2009г. | |
|
- сырье и основные материалы - вспомогательные материалы - топливо и энергия - зарплата - отчисления на соцстрах - расходы на содержание и эксплуатацию оборудования В т.ч. - амортизация - цеховые расходы - общезаводские расходы Итого |
147017,6 19518,8 16003,6 4651,9 1240,0 12545,1 1411 9912,7 12251,6 224551 |
152017 22482,9 18670,7 8678,9 2748,4 9817,3 1345 9224,5 11766,4 236515 |
Анализируя таблицу 8 можно сделать вывод, что затраты на производство продукции в 2009 году возросли и составили 236515 тыс.руб. , что больше чем в 2008 году на 11964 тыс. руб. что связано с увеличением расходов по всем статьям затрат. Наибольший удельный вес занимают сырье и основные материалы, а так же топливо и энергия.
Экономическая эффективность – важнейшая экономическая категория, отображающая целесообразность того или иного производства. Эффективность зависит от многих факторов: себестоимости продукции, технологии производства, производительности труда работников, качества производимой продукции и т.д. Рассмотрим экономическую эффективность переработки молока.
Таблица 9 - Экономическая эффективность переработки молока.
| Показатели | 2007г. | 2008г. | 2009г. | % 2009г к 2007г |
| Количество реализованной продукции, т. | 15378 | 19693,5 | 21714,7 | 42 |
| Выручка от реализации, тыс.руб. | 187309 | 232992 | 256291 | 35,5 |
| Полная себестоимость реализованной продукции, тыс.руб. | 183626 | 224551 | 236515 | 31,4 |
| Прибыль, тыс.руб. | 3683 | 8441 | 19776 | 430,7 |
| Уровень рентабельности, %. | 2 | 3,76 | 8,36 | 370,3 |
По данной таблице можно отметить, что произошло значительное увеличение количества реализованной продукции, что в первую очередь связано с расширением производства, а так же увеличением ассортимента выпускаемой продукции. Также увеличивается выручка от реализации продукции и полная себестоимость (35 и 31% соответственно). Уровень рентабельности в 2009 году по сравнению с 2007 годом увеличивается, что связано с значительным ростом прибыли предприятия.
2.5 Анализ состава и динамики общей прибыли
Анализ состава и динамики прибыли имеет важное значение как для руководства предприятия, так и для его учредителей и кредиторов. Для руководства такой анализ позволяет определить перспективы развития предприятия, так как прибыль является одним из источников финансирования капитальных вложений и пополнения оборотных средств. Учредителям и акционерам она является источником получения дохода на вложенный ими в данное предприятие капитал. Кредиторам подобный анализ дает возможность погашения предоставленных хозяйствующему субъекту кредитов и займов, включая и уплату причитающихся процентов.
Анализ бухгалтерской прибыли (до налогообложения) начинается с исследования ее динамики и структуры как по общей сумме, так и в разрезе составляющих ее элементов.
Данные для оценки уровня и динамики показателей бухгалтерской прибыли в ОАО "ЛАКТ". за три последних года взяты из отчетов "О прибылях и убытках" и представлены в таблице 10.
Таблица 10 - Анализ состава и динамики общей прибыли
| Показатель | 2007г. | 2008г. | 2009г. | (+; -) 2009 г. от 2007 г. |
| 1.Выручка от реализации продукции, тыс.руб. | 187309 | 232992 | 256291 | 68982 |
| 2.Себестоимость реализованной продукции, тыс.руб. | 183626 | 224551 | 236515 | 52889 |
| 3.Валовая прибыль | 3683 | 8441 | 19776 | 16138 |
| 5.Прибыль (убыток) от продаж | 3683 | 8441 | 19776 | 16138 |
| 6.Прочие доходы | 540 | 100 | 434 | -106 |
| 7.Прочие расходы | 19 | 20 | 112 | 93 |
| 10.Прибыль (убыток) до налогообложения | 4204 | 8521 | 20098 | 15894 |
| 11.Чистая (нераспределенная) прибыль или убыток | 4204 | 8521 | 20098 | 15894 |
Как показывают данные таблицы 10, выручка от реализации без НДС и акцизов в 2009 г. увеличилась на 68982 тыс. руб. по сравнению с 2007 годом. Себестоимость реализованной продукции отчетного года увеличилась на 52889 тыс. руб. Чистая прибыль увеличилась на 15894 тыс. руб.за три года.
В целом по предприятию уровень и динамика показателей финансовых результатов деятельности предприятия показали неплохой результат.
2.6 Анализ прибыли от реализации продукции
Прибыль как главный результат производственной деятельности обеспечивает потребности предприятия и государства в целом. Поэтому прежде всего важно определить состав прибыли предприятия. Общий объем прибыли предприятия представляет собой валовую прибыль. На величину валовой прибыли влияет совокупность многих факторов, зависящих и не зависящих от деятельности предприятия.
Важными факторами роста прибыли, зависящим от деятельности предприятий, являются: рост объема производимой продукции в соответствии с договорными условиями; снижение ее себестоимости; повышение качества; улучшение ассортимента; повышение эффективности использования производственных фондов; рост производительности труда.
К факторам, не зависящим от деятельности предприятий, относятся: изменения государственных регулируемых цен на реализуемую продукцию; влияние природных, географических, транспортных и технических условий на производство и реализацию продукции и другие.
В составе валовой прибыли учитывается прибыль от всех видов деятельности. Прежде всего валовая прибыль включает прибыль от реализации товарной продукции, исчисленную путем вычета из общей суммы выручки от реализации этой продукции налога на добавленную стоимость, акцизов и затрат на производство и реализацию, включаемых в себестоимость. Прибыль от реализации товарной продукции – основная часть валовой прибыли.
Отдельной составной частью валовой прибыли выделена прибыль от реализации основных фондов и другого имущества. У предприятия могут образовываться излишние материальные ценности в результате изменения объема производства, недостатков в системе снабжения, реализации и других причин. Длительное хранение этих ценностей в условиях инфляции приводит к тому, что выручка от реализации окажется ниже цен приобретения. Поэтому от реализации ненужных товарно-материальных ценностей образуются не только прибыль, но и убытки.
Кроме прибыли от реализации продукции в состав валовой прибыли включается прибыль от реализации прочей продукции и услуг нетоварного характера. На долю этой прибыли приходится несколько процентов валовой прибыли. Результаты от прочей реализации могут быть положительными и отрицательными. Предприятия транспорта, подсобных сельских хозяйств, торговых организаций, находящиеся на балансе предприятия, могут иметь от реализации своей продукции, работ, услуг не только прибыль, но и убытки, что соответственно отразится на объеме валовой прибыли.
Важнейшим составляющим элементом бухгалтерской прибыли является прибыль от реализации продукции. Поэтому в первую очередь анализируют общее изменение прибыли от реализации (табл. 11) на основе отчетов "О прибылях и убытках".
Таблица 11 - Анализ прибыли от реализации продукции
| Наименование показателей | 2007г. | 2008г. | 2009г. | Отклоне-ние2009г к 2007г., тыс.руб. |
| 1.Выручка от реализации продукции, тыс.руб. | 187309 | 232992 | 256291 | 68982 |
| 2.Себестоимость произведенной продукции, тыс.руб. | 183626 | 224551 | 236515 | 52889 |
| 3.Валовая прибыль | 3683 | 8441 | 19776 | 16138 |
| 5.Прибыль (убыток) от продаж, тыс.руб. | 3683 | 8441 | 19776 | 16138 |
Как показывают данные таблицы 11, выручка от реализации без НДС и акцизов в 2009 г. увеличилась на 68982 тыс. руб. Себестоимость реализованной продукции отчетного года увеличилась на 52889 тыс. руб. Прибыль от продаж увеличилась на 16138 тыс. руб. в среднем за три года.
Ключевым элементом прибыли от продаж является валовая прибыль. Она представляет собой разницу между выручкой от продажи товаров и себестоимости проданных товаров.
Важное значение для оценки финансовых результатов деятельности предприятия имеет факторный анализ прибыли от продажи товаров (продукции, работ и услуг).
2.7 Факторный анализ прибыли от реализации продукции
Валовая прибыль является главным элементом прибыли от продаж. Формируется она под влиянием следующих факторов:
- объема продажи продукции;
- себестоимости реализованных изделий;
- продажных цен на реализованную продукцию
Пофакторный анализ валовой прибыли осуществляется по данным отчета "О прибылях и убытках" за текущий и базисный периоды, а также на основании плана прибыли и рентабельности.
Факторная модель прибыли от реализации продукции имеет вид:
П = V РПi * ( Цi - Сi ) (30)
где П – сумма прибыли;
V РПi – объем продаж;
Цi - цена изделия (плановая или фактическая);
Сi – себестоимость изделия (плановая или фактическая).
Методика расчета влияния факторов способом абсолютных разниц:
- изменение суммы прибыли за счет изменения объема продаж (∆ Пvрп ):
∆ Пvрп = (V РПф - V РПпл) * (Цпл - Спл) ;(30)
- изменение суммы прибыли за счет изменения цены изделия (∆ Пц):
∆ Пц = (Цф - Цпл) * V РПф; (30)
- изменение суммы прибыли за счет изменения себестоимости изделия (∆Пс):
∆ Пс = - (Сф – Спл) * V РПф. (31)
Проведем факторный анализ прибыли ОАО "ЛАКТ" за 2009г. на основании Отчета о прибылях и убытках за 2009г., Плана прибыли и рентабельности на 2009г. (таблица 12) и документации планово-экономического отдела.
Таблица 12 - План прибыли и рентабельности на 2009г.
| № п/п | Показатели | 2007г. | 2008г. | План на 2009г. |
| 1. | Выручка от продажи товаров, продукции, работ, услуг, тыс. руб. | 187309 | 232992 | 135245 |
| 2. | Себестоимость проданных товаров, продукции, работ, услуг, тыс.руб. | 183626 | 224551 | 230260 |
| 3. | Валовая прибыль, тыс. руб. | 3683 | 8441 | 6077 |
| 4. | Прибыль от продажи, тыс. руб. | 3683 | 8441 | 6077 |
| 5. | Чистая прибыль, тыс. руб. | 4204 | 8521 | 6399 |
| 6. |
Рентабельность реализованной продукции, % (прибыль от продаж / себестоимость *100) |
2 | 3,76 | 4,5 |
| 7. |
Рентабельность продажи, % (Чистая прибыль/выручка*100) |
2,24 | 3,85 | 4,1 |
Результаты факторного анализа приведены в таблице 13.
Таблица 13 - Факторный анализ прибыли от реализации отдельных видов продукции за 2009г.
| Вид продукции | Объем продаж, т. | Цена 1 т,руб. | Себестоимость 1 т.,.руб. | Прибыль, тыс.руб. | Изменение суммы прибыли, тыс.руб. | |||||||
| план | факт | план | факт | план | факт | план | факт | Всего | В том числе за счет | |||
| объема про-даж | цены | себе-стои-мости | ||||||||||
| Молоко | 8800 | 8686 | 8880 | 9000 | 8000 | 8132 | 8243,5 | 8039,2 | -204,3 | -100,3 | 1042 | -1146 |
| Прочее | 13300 | 13029 | 18340 | 18410 | 17400 | 17535 | 13160,7 | 12059 | -1101,7 | -254,7 | 912 | -1759 |
| Итого | 21404 | 20098 | -1306 | -355 | 1954 | -2905 | ||||||
Сумма прибыли (П) = Объем продаж (VРП) * (Цена единицы продукции – Себестоимость единицы продукции):
П 1пл = 8800 * (9000 – 8000) = 8800 тыс.руб.;
П 1ф = 8686 * (9000 – 8132) = 7539 тыс.руб.;
П 2пл = 13300 * (18340 - 17400) = 12502 тыс.руб.;
П 2ф = 13029 * (18410 – 17545) = 11270 тыс.руб.;
Расчет изменения суммы прибыли за счет объема продаж:
∆П VРП 1 = (8686 – 8800) * (8880 – 8000) = -100,3 тыс.руб.;
∆П VРП 2 = (13029 – 13300) * (18340 – 17400) = -254,7 тыс.руб.;
Расчет изменения суммы прибыли за счет цены единицы продукции:
∆П Ц 1 = (9000 – 8880) * 8686 = 1042 тыс.руб.;
∆П Ц 2 = (18410 – 18340) * 13029 = 912 тыс.руб.;
Расчет изменение суммы прибыли за счет себестоимости изделия:
∆П С 1 = - (8132 – 8000) * 8686 = -1146 тыс.руб.;
∆П С 2 = - (17535 – 17400) * 13029 = -1759 тыс.руб.;
Данные таблицы показывают, что уменьшение суммы фактической прибыли по сравнению с плановой составила за 2009 год 1306 тыс.руб.
Положительное влияние на изменение суммы прибыли в целом оказал только один фактор – цена на молоко и прочую продукцию предприятия (сливки, творог, сметана и т.д.) За счет этого фактора относительное увеличение прибыли составило 1954 тыс.руб.
Факторы объема продаж и себестоимости показали отрицательные значения: - 355 тыс.руб. и -2905 тыс.руб. соответственно.
2.8 Анализ использования прибыли в ОАО "ЛАКТ"
Распределение и использование прибыли является важным хозяйственным процессом, обеспечивающим покрытие потребностей руководителей и формирование доходов государства.
Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства, стимулировать развитие новых форм хозяйствования.
С развитием приватизации и акционирования предприятия имеют право использовать полученную прибыль по своему усмотрению, кроме той части, которая подлежит обязательным вычетам, налогообложению и другим направлениям в соответствии с законодательством.
Экономически обоснованная система распределения прибыли должна гарантировать выполнение финансовых обязательств перед государством и максимально обеспечить производственные, материальные и социальные нужды предприятий.
Прибыль, остающаяся в распоряжении предприятия, используется им самостоятельно и направляется на дельнейшее развитие деятельности предприятия. Никакие органы, в том числе государство, не имеют права вмешиваться в процесс использования, удовлетворения материальных и социальных потребностей трудовых коллективов.
Наряду с финансированием производственного развития прибыль, остающаяся в распоряжении предприятия, направляется на удовлетворение потребительских и социальных нужд. Так, из это прибыли выплачиваются единовременные поощрения и пособия уходящим на пенсию, а также надбавки к пенсиям, дивиденды по акциям и вкладам членов трудового коллектива в имущество предприятий, производятся расходы по оплате дополнительных отпусков сверх установленной законом продолжительности, оплачивается жилье, оказывается материальная помощь. Кроме того, осуществляются расходы на бесплатное питание или питание по льготным ценам. Обеспечивая производственные, материальные и социальные потребности за счет чистой прибыли, предприятие должно стремиться к установлению оптимального соотношения между фондом накопления и потребления с тем, чтобы учитывать условия рыночной конъюнктуры и вместе с тем стимулировать и поощрять результаты труда работников предприятия.
Прибыль используется в случаях нарушения предприятием действующего законодательства для уплаты различных штрафов и санкций.
Итак, наличие чистой прибыли, создающей стимулирующие условия хозяйственного развития предприятия при переходе к рынку, является важным фактором дальнейшего укрепления и расширения предпринимательской деятельности.
Основная задача анализа использования прибыли состоит в выявлении тенденций и пропорций, сложившихся в распределении прибыли за отчетный период по сравнению с планом в динамике. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию.
В процессе анализа необходимо изучить динамику доли прибыли, которая идет на самофинансирование предприятия и материальное стимулирование работников, и таких показателей, как сумма самофинансирования и сумма капитальных вложений на одного работника, сумма зарплаты и выплат на одного работника, сумма прибыли на одного работника, один рубль основных производственных фондов.
Кроме того, в процессе анализа необходимо изучить выполнение плана по использованию прибыли, для чего фактические данные об использовании прибыли по всем направлениям сравниваются с данными плана и выясняются причины отклонения от плана по каждому направлению использования прибыли.
Основными факторами, определяющими размер отчислений в фонды накопления и потребления, могут быть изменение суммы чистой прибыли и коэффициента отчислений прибыли в соответствующие фонды. Располагаемая прибыль в хозяйстве используется только для внутренних нужд и не идет на расширение производства.
2.9 Анализ рентабельности предприятия
Рентабельность – один из