Производственные запасы
Его можно построить по следующей примерной форме (табл. 3.1).
Таблица 3.1 Баланс обеспеченности предприятия фондами
Наименование сырья и материалов |
Единицы измерения |
Отчетный год |
||
| План поставок | Выделено |
% беспеченности фондами |
||
|
Ящики деревянные под сыр Мешки бумажные Молоко |
штук штук тонн |
22 600 2 090 33 600 |
22 720 2 069 33 600 |
100,5 99,0 100,0 |
| Итого | тыс. грн | 14 032 | 13 990 | 99,7 |
Выделенные фонды следовательно не полностью обеспечивали потребность в сырье и материалах, отраженную в плане поставок. При анализе плана снабжения следует обратить внимание на ряд других моментов, например, степень увеличения самозакупок, поступление местного сырья, использование отходов и т.д.
Планирование материально-технического снабжения не исчерпывается составлением плана по предприятию в целом. Планы материально- технического обеспечения должны иметь и производственные подразделения предприятия - его цеха, отделы и участки.
К внешним источникам покрытия относятся материальные ресурсы поступающие от поставщиков в соответствии с заключенными договорами. Внутренние источники это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Реальная потребность в завозе материальных ресурсов со стороны это разность между общей потребностью в определенном виде материалов и суммой собственных внутренних источников её покрытия.
В процессе анализа необходимо также проверить обеспеченность потребности в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение.
Проверяется также количество полученных материалов от поставщиков в соответствие их стандартам, техническим условиям и условиям договора, в случаях их нарушения предъявляются претензии поставщикам.
Большое значение придается выполнению плана по срокам поставки материалов (ритмичности). Нарушения сроков поставки ведет к недовыполнению плана производства и реализации продукции. Для оценки ритмичности поставок используют коэффициент ритмичности, коэффициент вариации.
Особое внимание на ЧП СПФ «АГРО» «МСЗ» уделяется состоянию складских запасов сырья и материалов (табл. 3.2). Различают запасы текущие, сезонные и страховые. Величина текущего запаса зависит от интервала поставки (в днях) и среднесуточного расхода і-го материала (в нашем примере мы расчитаем величину текущего запаса на ЧП СПФ «АГРО» «МСЗ» для резиновых сапог, которые используются рабочими в цехах, где производят сыр, масло, сметану):
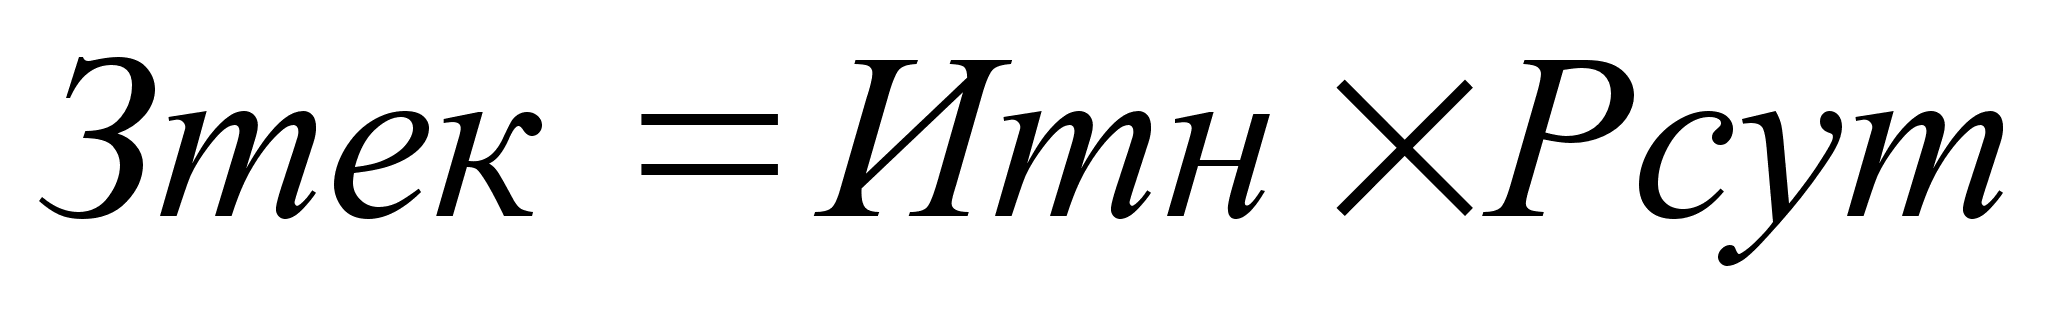 (3.1)
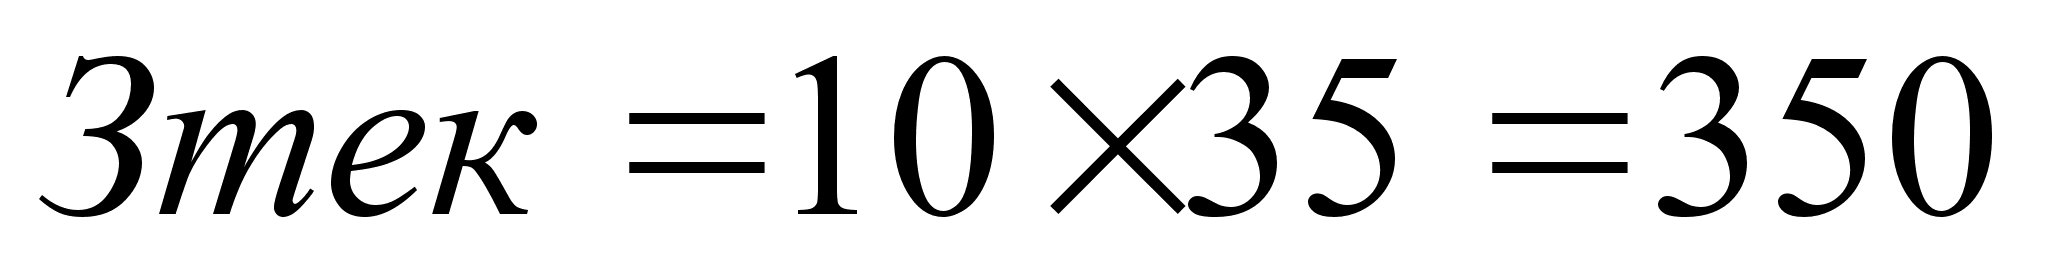
В процессе анализа проверяется соответствие фактического размера запасов важнейших видов сырья и материалов нормативным. С этой целью на основании данных о фактическом наличии материалов в натуре и среднесуточном их расходе рассчитывают фактическую обеспеченность материалами в днях и сравнивают её с нормативной.
Таблица 3.2 Анализ состояния запасов материальных ресурсов на ЧП СПФ «АГРО» «МСЗ»
| Материалы | Среднеустойчивый расход | Фактический запас |
Норма запаса (дни) |
Отклонение от максималь-ной нормы | |||
| Коли-чество | Дни | Макси-мальная | Мини-мальная | Дни | Коли-чество | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Сапоги резиновые (пар) | 35 | 400 | 10 | 14 | 5 | 4 | 140 |
| Аптечка индивидуальная (шт.) | 45 | 200 | 10 | 12 | 7 | 2 | 90 |
| Костюм брезентовый (шт.) | 15 | 90 | 5 | 8 | 2 | 3 | 45 |
| Комбинезоны (шт.) | 30 | 80 | 4 | 8 | 2 | 4 | 120 |
Изучают также состояние запасов сырья и материалов с целью выявления лишних и ненужных. Их можно установить по данным складского учета путем сравнения прихода и расхода. Если по каким-либо материалам нет расхода на протяжении года и более, то их относят в группу не ходовых и подсчитывают общую стоимость.
После детального ознакомления с планом материально-технического обеспечения предприятия аннулируют ход и итоги его выполнения. Детальный анализ обеспеченности ЧП СПФ «АГРО» «МСЗ» всеми видами материальных ценностей - весьма трудоемкая и сложная работа, так как подавляющему большинству предприятий для изготовления продукции, ремонтных нужд, обеспечения рабочих инструментом, инвентарем и спецодеждой требуются самые разнообразные виды, марки, сорта и размеры материальных ценностей.
В ЧП СПФ «АГРО» «МСЗ» используются материалы, сырье, запасные части, инструменты десятков наименований. Анализировать выполнение планов поступления по каждому наименованию, типу, размеру, марке и виду ценностей очень трудно. Поэтому детальный анализ за год, по кварталам, месяцам чаще всего производится лишь по тем видам ценностей, которые практически определяют рост и совершенствование производства, лимитируют производственную деятельность, являются особо дефицитными или прогрессивными, экономически наиболее выгодными для предприятия. Такой анализ начинается с изучения поступления материальных ресурсов, затем анализируются организационные формы и виды снабжения предприятия в целом, выясняется влияние снабжения на производственную деятельность предприятия и, наконец, исследуются организация, ход и результаты обеспечения цехов, отделов и участков.
Выполнение плана по объему поступления ценностей характеризуется соотношением фактического их поступления за данный период к количеству по плану, номенклатуре, ассортименту и видам ценностей. При этом в счет реализации плана по номенклатуре засчитывается фактическое поступление не более запланированного.
Рассмотрим поступление сырья и основных материалов (табл. 3.3) в отчетном году.
Из этих данных видно, что в целом план (в денежном выражении) поступления сырья и материалов выполнен только на 96% (15 800 * 100% / 16 460), поступления сырья и материалов по отдельным видам превышали план, по другим отставали, что не могло сказаться на ходе производства и на стоимости продукции.
Анализируя выполнение плана по качеству поступивших материалов, выясняют соответствуют ли поступившие ценности условиям на них, нормам, стандартам.
Таблица 3.3 Поступление сырья и основных материалов
| Виды | Единицы | Поступление | ||
| сырья и материалов | измерения | По плану |
Фактически всего |
Фактически в счет плана |
| 1 | 2 | 3 | 4 | 5 |
|
Ящики деревянные для сыра Мешки бумажные Молоко Бутылки молочные |
штук штук тонн штук |
22 600 2 090 33 600 38 000 |
18 200 2 000 32 100 40 600 |
18 200 2 000 30 105 38 000 |
Итого |
тыс. гривен | 16 460 | 16 080 | 15 800 |
Анализ пропорциональности обеспечения производства (табл. 3.4) ведется путем сопоставления удельных весов отдельных поступивших видов ценностей с их удельным весом в плане снабжения по данной группе, виду материальных ресурсов.
Фактически материалов поступило на 20 тысяч гривен меньше, чем было предусмотрено планом. Так вспомогательного материала оказалось в 2 раза больше плана, а мерительного и запчастей лишь 45% общего количества, вместо плановых 60%. Несколько более запланированного поступило и мерительного материала. Нарушение пропорциональности в снабжении материалами привело к сбою производства и получило меньше плана на сумму около 1 60 тысяч гривен в то время как излишек вспомогательного материала выразился в сумме 1 26 тысяч гривен.
Таблица 3.4 Анализ пропорциональности обеспечения производства
| Поступление | ||||
| Виды | План | Фактически | ||
| материалов |
Абсолютная сумма(тыс. грн.) |
Удельный вес (%) |
Абсолютная сумма(тыс. грн.) |
Удельный вес (%) |
|
Запчасти Мерительный Вспомогательный |
6 00 3 00 1 00 |
60 30 10 |
4 41 3 13 2 26 |
45 32 23 |
| Итого | 10 00 | 100 | 9 80 | 100 |
Анализ материально-технического обеспечения нельзя ограничивать рамками предприятия в целом. Объем и ритмичность производства зависят от своевременности и полноты обеспеченности материальными ресурсами непосредственно рабочих мест, участков и цехов. Задача анализа обеспеченности поэтому состоит и в том, чтобы изучить организацию и ход обеспечения необходимыми ресурсами всех звеньев производства. И чем чаще осуществляется такой анализ, чем оперативней его выводы и предложения, тем большую роль он играет в развитии и совершенствовании хозяйственной деятельности предприятия. При полном анализе снабжения цехов, участков и рабочих мест изучаются формы, источники, объем, своевременность и комплектность обеспечения соответствующих подразделений сырьем, материалами, полуфабрикатами, энергией, паром, инструментом, спецодеждой и другими видами необходимых для них средств производства. Подобный анализ во многом схож с анализом обеспечения производства в целом. Анализ материально-технического обеспечения производства нельзя ограничивать только выявлением показателей, характеризующих выполнение или невыполнение плана, изучать мероприятия, проводимые для устранения причин, которые мешают успешному выполнению плана.
Анализируя состояние материально-технического снабжения ЧП СПФ «АГРО» «МСЗ» необходимо иметь ввиду, что каждое отклонение от плана в худшую сторону, например, нарушение срока поставок, снижение качества может привести к невыполнению плана производства продукции, а следовательно, к повышению ее себестоимости или к ухудшению качества изделий.
Сокращение размеров производственных запасов может быть очень весомым дополнительным источником материальных ресурсов на предприятии, способствующим увеличению объема производства продукции без дополнительных затрат.
3.3 Анализ использования производственных запасов
Для характеристики эффективности использования материальных ресурсов на ЧП СПФ «АГРО» «МСЗ» применяется система обобщающих частных показателей.
К обобщающим показателям относятся прибыль на гривну материальных затрат, материалоотдача, материалоемкость, коэффициент соотношения темпов роста объема производства и материальных затрат, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материалов.
Материалоотдача (МО) определяется делением стоимости произведенной продукции на сумму материальных затрат:
МО = П / РМ, (3.2)
где РМ расход материалов за анализируемый период;
П объем продукции за анализируемый период.
Этот показатель характеризует отдачу материалов, то есть сколько произведено продукции с каждой гривны затраченных материальных ресурсов (сырья, материалов, топлива, энергии и т.д.).
Сравнивая этот показатель с аналогичным других предприятий, можно судить об эффективном использовании производственных запасов.
Материалоемкость продукции – отношение суммы материальных затрат к стоимости произведенной продукции:
МП = РМ / П, (3.3)
где РМ расход материалов за анализируемый период;
П объем продукции за анализируемый период.
Этот показатель характеризует расход материалов на 1 гривну изготовленной продукции. Если показатель МП отчетного года оказался выше аналогичного за прошлый год, то такое положение нельзя считать нормальным.
Экономический анализ углубляет поиски резервов повышения эффективности производства в направлении тех возможностей, которые обусловливают снижение материалоемкости.
Методические разработки анализа материальных затрат и материалоемкости продукции не заняли еще должного места в планировании, нормировании и комплексном экономическом анализе. Определение эффективности использования производственных запасов ограничено и подчинено анализу других показателей деятельности предприятий. Вопросы измерения эффективности использования производственных запасов рассредоточиваются, как правило, по разделам анализа обеспеченности предметами труда и их использования на объем себестоимости продукции. Отсутствует единый комплексный подход к анализу материалоемкости продукции, что не позволяет использовать аналитические возможности изыскания направлений снижения материальных затрат и за счет повышения эффективности производства. Подчиненность анализа использования производственных запасов задачам оценки обобщающих показателей деятельности предприятий, методически слабая разработка способов и приемов выявления резервов снижения материалоемкости, ограниченная информационная база не позволяют решить на практике ряд проблем повышения эффективности использования предметов труда.
Задачами анализа материалоемкости выпущенной продукции ЧП СПФ «АГРО» «МСЗ», объединения являются:
определение изменения уровня материалоемкости выпущенной продукции в динамике и по сравнению с планом;
выявление причин изменений и определение динамики достигнутых результатов (экономии или перерасхода) по видам расходуемых материалов, масштабам действия отдельных факторов, обусловивших изменение этого уровня (совершенствование техники и технологии производства продукции, структуры потребляемого сырья, материалов и топливно-энергетических ресурсов);
контроль за выполнением заданий по среднему снижению норм расхода важнейших видов производственных запасов и экономии материальных затрат;
изменение эффективности использования в производстве продукции новых видов материалов;
выявление неиспользованных внутрихозяйственных резервов снижения материальных затрат и их влияния на формирование себестоимости продукции, объема производства, прибыли и рентабельности, производительности труда и фондоотдачу.
Определим уровень и динамику материалоемкости продукции. Результаты расчетов приведены в таблице 3.5.
Таблица 3.5 Уровень и динамика изменения материалоемкости
Показатели |
1 кв. 2003 г. | 2 кв. 2003 г. | Отклонения | |
| Абс. | % | |||
| А | 1 | 2 | 3 | 4 |
|
1. Материальные затраты, тыс. грн. 2. Товарная продукция, тыс.грн. 3. Материалоемкость, кол. 4. Материалоотдача, кол. 5. Снижение (–) или увеличение (+) материа- лоемкости за счет: а) изменения расхода материалов (стр.1 гр.2 : стр.2 гр.1 – стр.3 гр.1) б) изменение объема продукции (стр.3 гр.2 : стр.1 гр.2 – стр.2 гр.1) |
694 14713 47,2 211,7 |
5675 12487 45,4 220,0 |
– 1274 – 2226 – 1,8 + 8,3 – 8,6 + 6,8 |
– 18,3 – 15,1 – 3,8 + 3,9 – 18,3 + 14,5 |
Как видно из приведенной таблицы, материалоемкость товарной продукции снизилась на 3,8%, при этом темпы снижения материальных затрат (– 18,3%) были выше, чем темпы снижения объема выпускаемой продукции (–15,1%). Это означает, что за счет изменения расхода материалов материалоемкость продукции снизилась на 8,6 коп. (5 675 : 14 713 – 47,2) или на 18,3% (8,6 : 47,2 100% ), а за счет изменения объема продукции материалоемкость возросла на 6,8 коп. (45,4 – 5 675 : 14 713) или на 14,5% (6,8 : 47,2 100%).
Увеличение материальных затрат может происходить в результате отклонений фактического расчета материалов от норм расхода; несовпадения уровня фактических транспортно-заготовительных расходов с плановым; изменение оптовых цен на сырье и материалы, покупные полуфабрикаты и тарифов на электрическую и тепловую энергию.
Влияние двух первых факторов выявляется только на основе анализа калькуляций отдельных изделий. Влияние рассматриваемых факторов по видам материалов определяется прежде всего на удельную материалоемкость, а затем обобщается и увязывается с изменением общего показателя по всей товарной продукции.
Коэффициент соотношения темпов роста объема производства и материальных затрат определяется отношением индекса валовой или товарной продукции к индексу материальных затрат. Он характеризует в относительном выражении динамику материалоотдачи и одновременно раскрывает факторы её роста.
Удельный вес материальных затрат в себестоимости продукции исчисляется отношением суммы материальных затрат к полной себестоимости произведенной продукции. Динамика этого показателя характеризует изменения материалоемкости продукции.
Коэффициент материальных затрат представляет собой отношение фактической суммы материальных затрат к плановой, пересчитанной на фактический объем выпущенной продукции. Он показывает на сколько экономно используются материалы в процессе производства, нет ли их перерасхода по сравнению с установленными нормами. Если коэффициент больше 1, то это свидетельствует о перерасходе материальных ресурсов на производство продукции, и наоборот, если меньше 1, то материальные ресурсы использовались более экономно.
Частные показатели материалоемкости применяются для характеристики эффективности использования отдельных видов материальных ресурсов (сырьеемкость, металлоемкость, топливоемкость, энергоемкость и другие), а также для характеристики уровня материалоемкости отдельных изделий.
Удельная материалоемкость может быть исчислена как в стоимостном выражении (отклонение стоимости всех потребленных материалов на единицу продукции к её оптовой цене), так и в натуральном или условно-натуральном выражении (отклонение количества или массы израсходованных материальных ресурсов на производство і-го вида продукции к количеству выпущенной продукции этого вида).
В процессе анализа на ЧП СПФ «АГРО» «МСЗ» фактический уровень показателей эффективности использования материалов сравнивают с показателем прошлого отчетного периода, изучают их динамику и причины изменения (рис. 3.2), а также влияния на объем производства продукции.
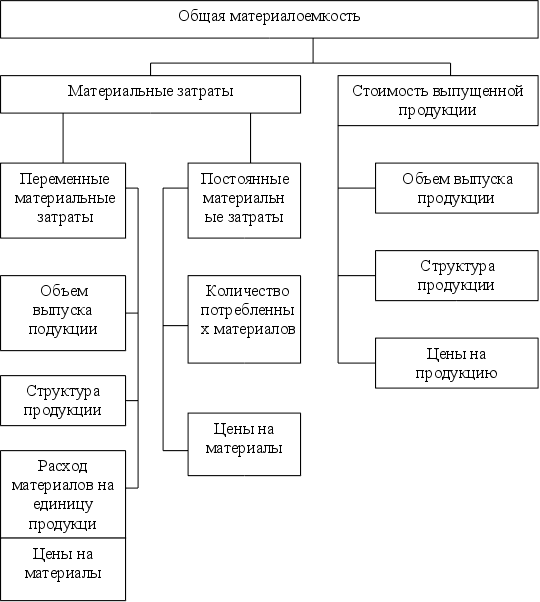
Рисунок 3.2 Структурно-логическая схема факторного анализа материалоемкости
Материалоемкость, как и материалоотдача в первую очередь зависит от объема выпуска продукции и суммы материальных затрат на её производство. Объем же валовой (товарной) продукции в стоимостном выражении (ТП) может измениться за счет количества произведенной продукции (VВП), её структуры (Уді) и уровня отпускных цен (ЦП). Сумма материальных затрат (МЗ) также зависит от объема произведенной продукции, её структуры, расхода материалов на единицу продукции (УР), стоимости материалов (ЦМ) и суммы постоянных материальных затрат (Н), которая в свою очередь зависит от количества расходованных материалов и их стоимости. В итоге общая материалоемкость зависит от объема произведенной продукции, её структуры, норм расхода материалов на единицу продукции, цен на материальные ресурсы и отпускных цен на продукцию.
Влияние факторов первого порядка на материалоотдачу или материалоемкость на ЧП СПФ «АГРО» «МСЗ» можно определить способом цепных подстановок по имеющимся данным за 2001 – 2002 года (смотри табл. 3.6).
Таблица 3.6 Данные для анализа материалоемкости продукции ЧП СПФ «АГРО» «МСЗ»
| Показатель | Сумма, тыс. грн. |
|
286,7 380,6 358,6 258,0 288,3 |
|
971,0 996,3 1213,8 1289,0 |
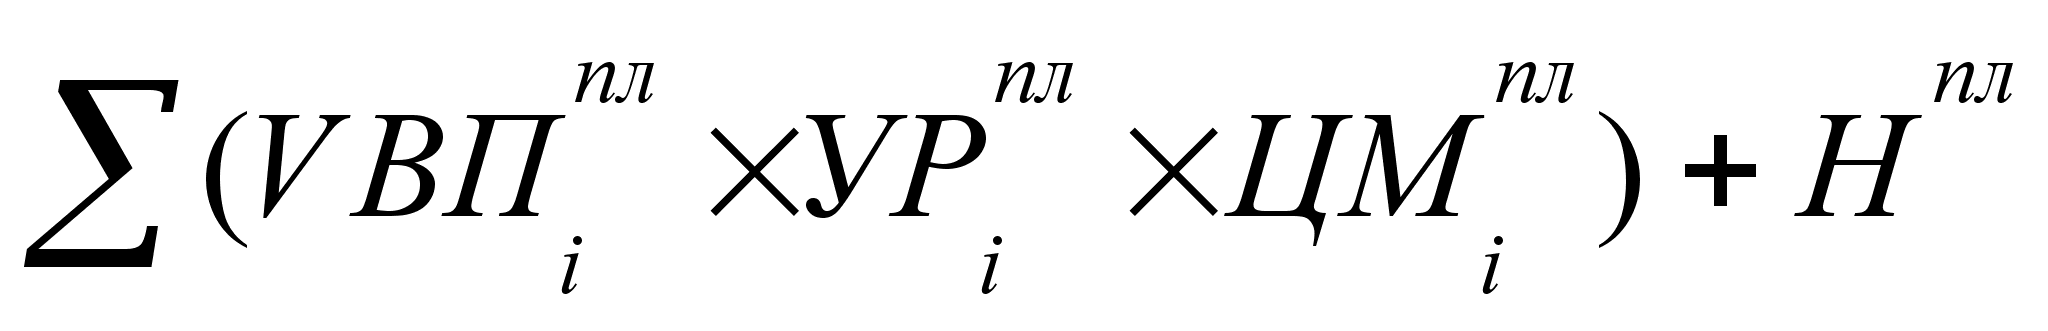
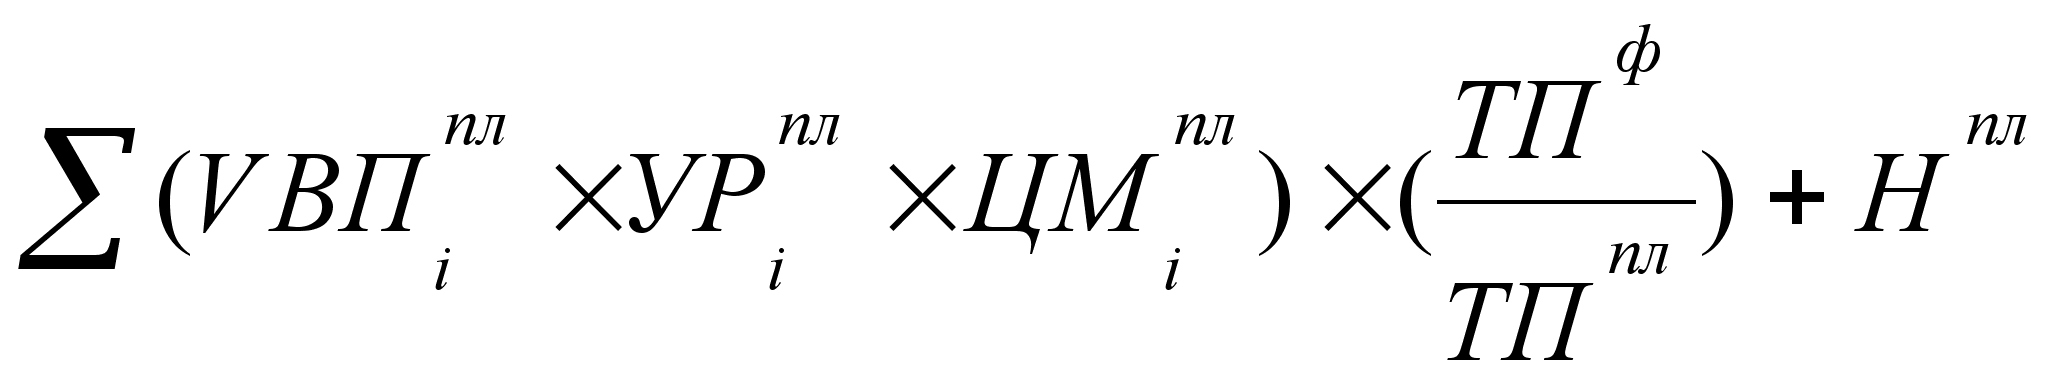
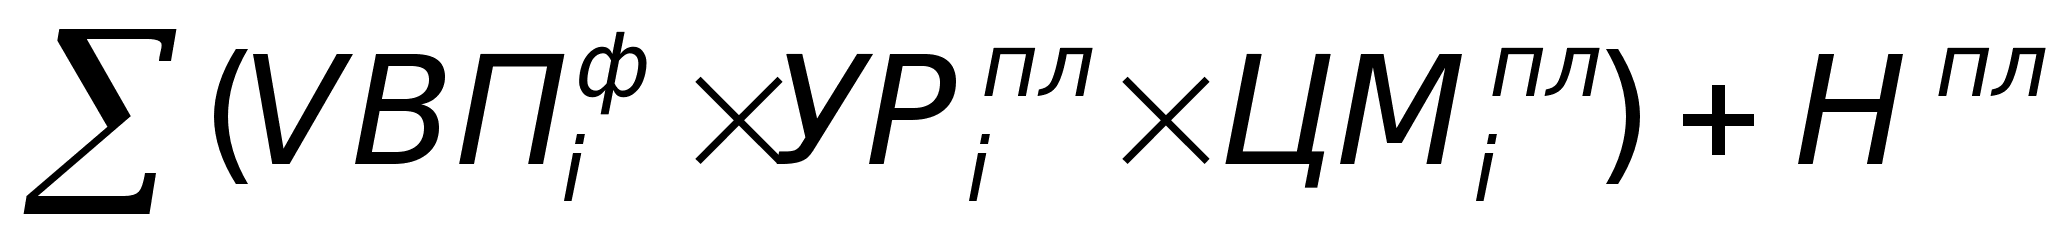
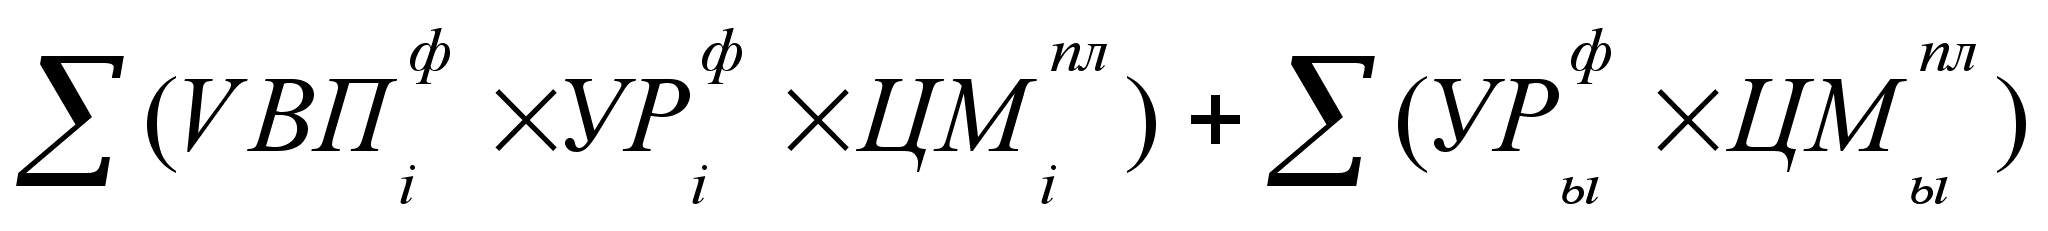
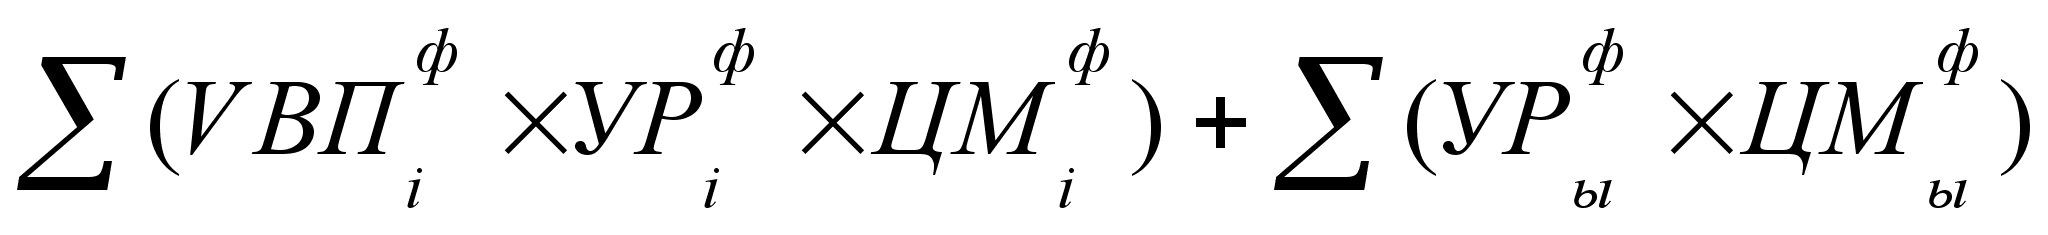
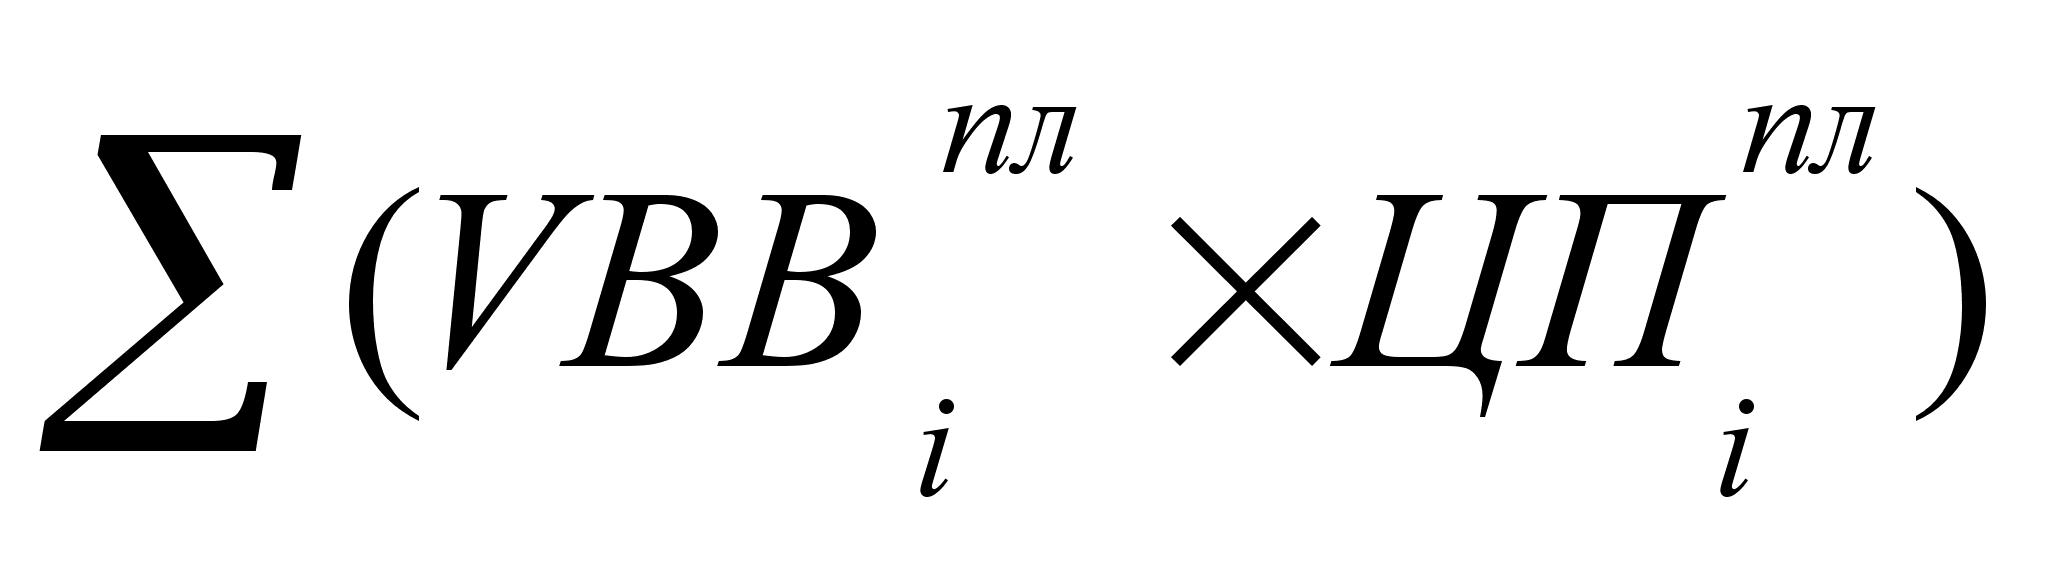
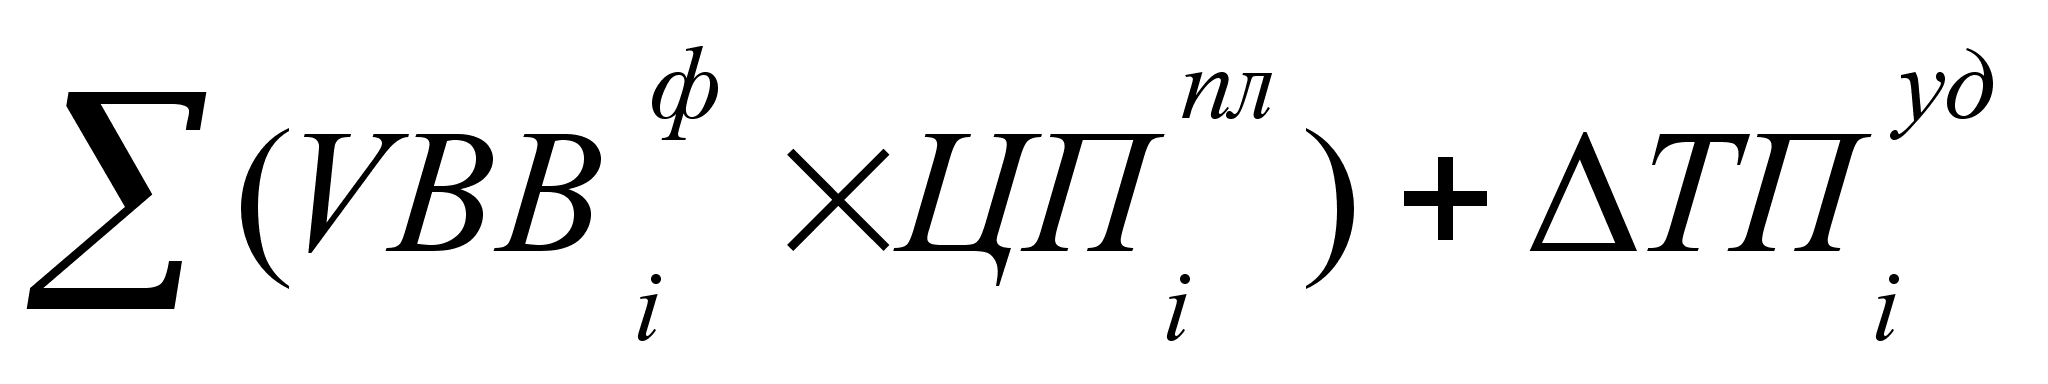
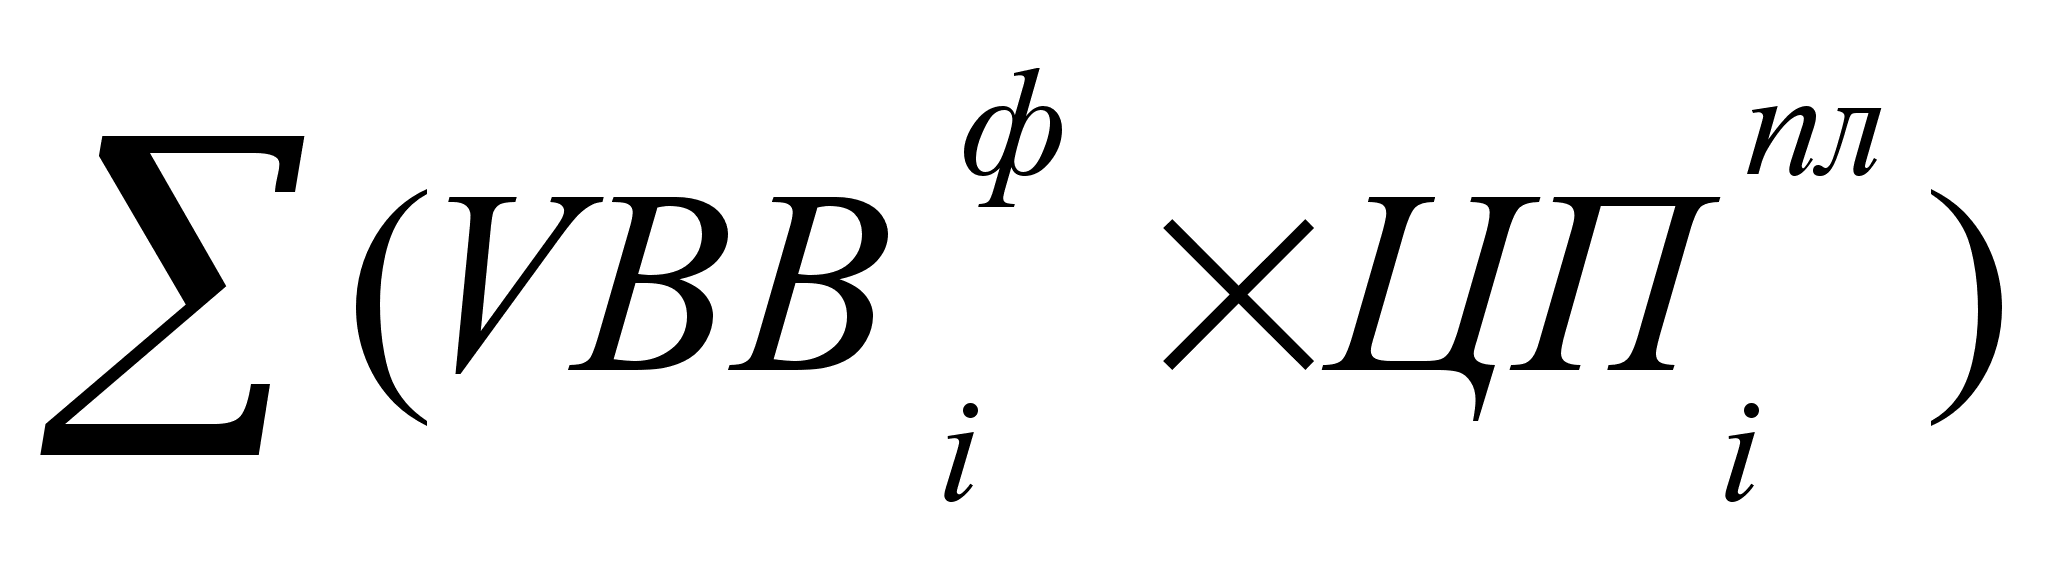
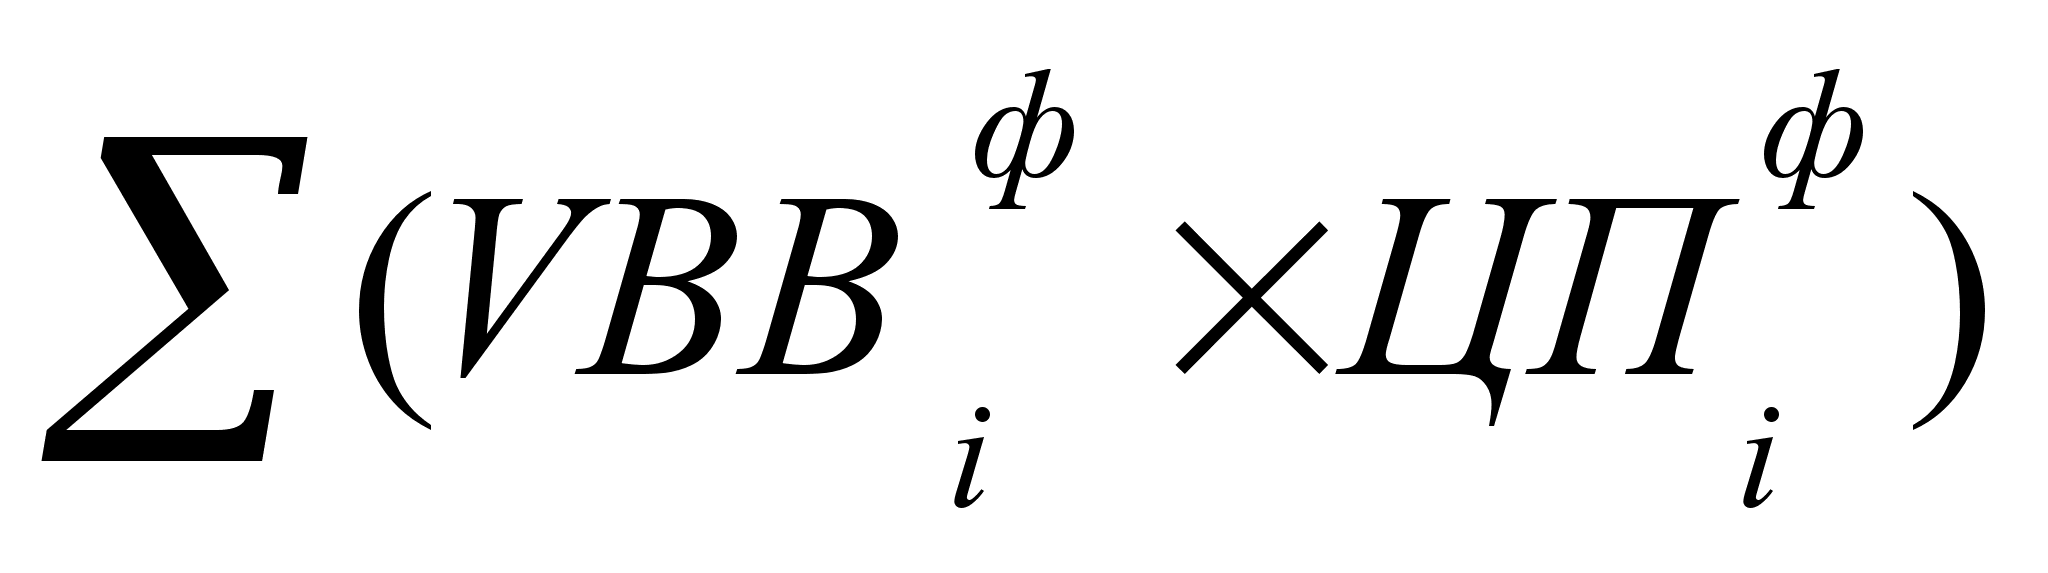
На основании приведенных данных о материальных затратах и стоимости товарной продукции рассчитаем показатели материалоемкости продукции, которые необходимы для определения влияния факторов на изменение её уровня (смотри таблицу 3.7).
Таблица 3.7 Факторный анализ материалоемкости продукции
| Показа-тель | Условия расчета | Порядок расчета материалоемкости | Уровень материало-емкости | ||||
| Объем производства | Структура продукции | Удельный расход материалов | Цены на материалы | Отпускная цена | |||
| Прошл. Год | Прош | Прош | Прош | Прош | Прош | 286,7 / 971,0 | 0,3 |
| Усл. 1 | Факт | Прош | Прош | Прош | Прош | 380,6 / 996,3 | 0,38 |
| Усл. 2 | Факт | Факт | Прош | Прош | Прош | 358,6 / 1213,8 | 0,3 |
| Усл. 3 | Факт | Факт | Факт | Прош | Прош | 258,0 / 1213,8 | 0,21 |
| Усл. 4 | Факт | Факт | Факт | Факт | Прош | 288,3 / 1213,8 | 0,24 |
| Факт | Факт | Факт | Факт | Факт | Факт | 288,3 / 1289,0 | 0,23 |
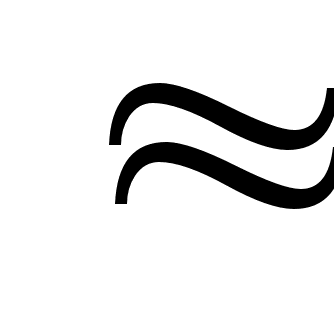
Из таблицы видно, что материалоемкость в целом возросла на 0,071 коп., в том числе за счет изменения:
Объема выпуска 0,38 – 0,3 = 0,08
Структуры производства 0,3 – 0,38 = -0,08
Удельного расхода сырья 0,21 – 0,3 = -0,09
Цен на сырье и материалы 0,24 – 0,21 = 0,03
Отпускных цен на продукцию 0,23 – 0,24 = -0,01
Итого:
 -0,07
Таким образом, можно сделать выводы о том, что на ЧП СПФ «АГРО» «МСЗ» в отчетном периоде материалоемкость выпускаемой продукции снизилась за счет удельного расхода сырья на 0,09 коп., увеличения в структуре производства продукции с низкой материалоемкостью на 0,08 коп., однако за счет роста цен на сырье и материалы материалоемкость продукции снизилась на 0,03 коп., а также за счет выпуска продукции с достаточно высокой материалоемкостью (рост выпуска продукции с низкой материалоемкостью в общем объеме производства хотя и привел к снижению материалоемкости, но в общем объеме производства продукции на ЧП СПФ «АГРО» «МСЗ» все еще наблюдается выпуск продукции с достаточно высокой материалоемкостью) привел к росту материалоемкости продукции на 0,08 коп.
Материалоемкость товарной продукции может изменяться под влиянием отклонений фактического расхода от установленной в плане комплектации изделий, их недоброкачественности, повреждений, потерь. Фактические транспортно-заготовительные расходы могут не совпадать с их плановым размером из-за изменения поставщиков, вида транспорта, погрузки, разгрузки и других причин.
Существенное влияние на уровень материалоемкости товарной продукции оказывают возвратные отходы и потери от брака. Чем больше отходов и потерь от брака по сравнению с планом (или другим периодом), тем больше материальных затрат будет отнесено на единицу изделия и товарный выпуск продукции, так как снижается разница между ценой потребляемого сырья и материалов и ценой возможного использования возвратных отходов и неисправимого брака.
Затем необходимо проанализировать частные показатели материалоемкости ЧП СПФ «АГРО» «МСЗ» (сырьеемкость, топливоемкость, энергоемкость) как составных частей общей материалоемкости (см. таблицу 3.8).
Таблица 3.8 Анализ частных показателей материалоемкости продукции на ЧП СПФ «АГРО» «МСЗ»
| Показатель | 2001 г. | 2002 г. | Отклонение |
| Выпуск продукции, тыс. грн. | 971,0 | 1289,0 | 318 |
|
Материальные затраты, тыс. грн. В том числе: сырье и материалы, покупные комплектующие изделия и полуфабрикаты топливо энергия |
286,7 147,5 29,8 109,4 |
288,3 143,8 35,7 108,8 |
1,6 -3,7 5,9 -0,6 |
|
Общая материалоемкость, коп. В том числе: сырьеемкость топливоемкость энергоемкость |
29,53 15,19 3,07 11,27 |
22,57 11,16 2,77 8,44 |
-7,16 -4,03 -0,3 -2,83 |
В частности на ЧП СПФ «АГРО» «МСЗ» используется краткая модель для анализа обобщающего показателя материалоемкости, в которой факторами выступают числитель и знаменатель расчетной формулы материалоемкости: изменение материальных затрат; изменение объема продукции. При этом упускается из виду, что является причиной, а что – следствием.
Как уже указывалось на показатель материалоемкости продукции в данном случае влияют два фактора: изменение материалоемкости по прямым материальным затратам и изменение коэффициента соотношения всех материальных затрат и прямых материальных затрат. Математически данная факторная модель может быть выражена следующим образом:
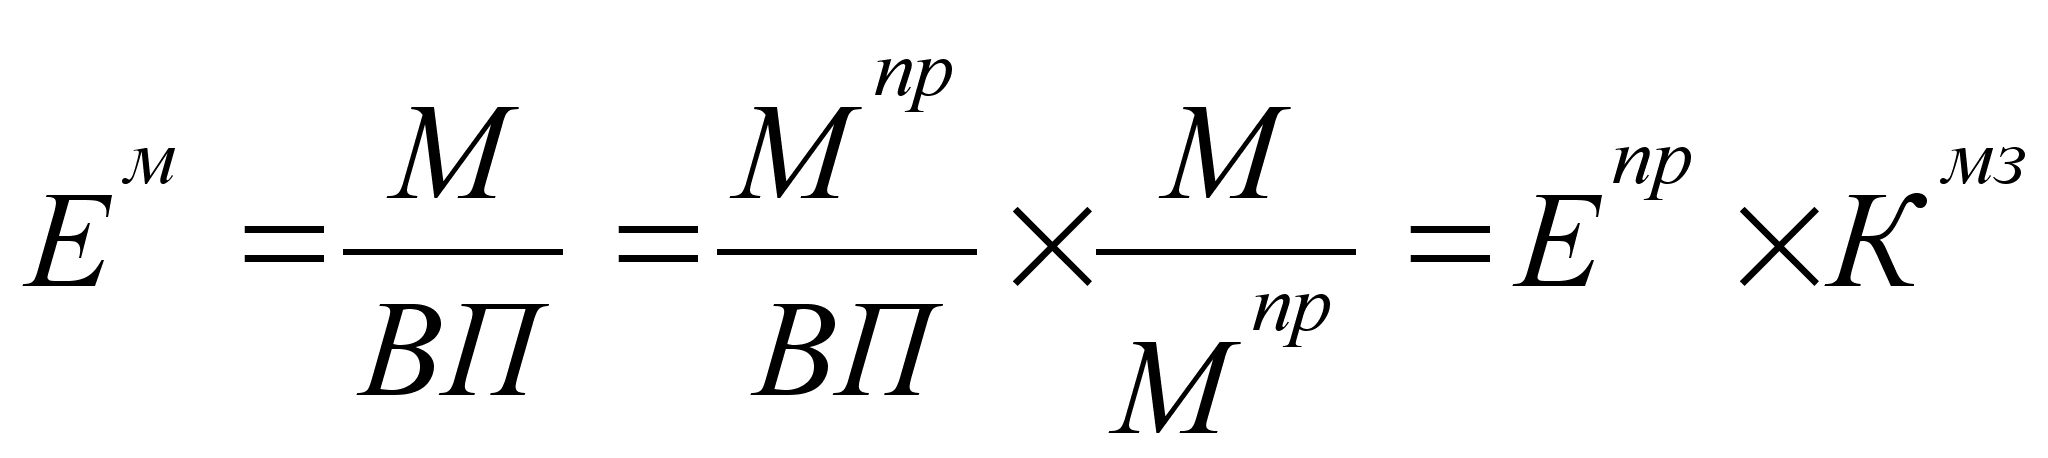 (3.4)
где Мпр – прямые материальные затраты,
Епр – материалоемкость продукции по прямым материальным затратам,
Кмз – коэффициент соотношения всех материальных затрат и прямых материальных затрат (см. таблицу 3.9)
Т
 аблица
3.9 Показатели
использования
материальных
ресурсов на
ЧП СПФ «АГРО»
«МСЗ»
| Показатели | За 2001 г. | За 2002 г. | Отклонения | |
| Абс. | % | |||
| Выпуск продукции, тыс. грн. | 971,0 | 1289,0 | 318 | 32,75 |
| Материальные затраты, тыс. грн. | 286,7 | 288,3 | 1,6 | 0,56 |
| Из них прямые материальные затраты, тыс. грн. | 147,5 | 143,8 | -3,7 | -2,51 |
| Материалоемкость продукции общая. | 29,53 | 22,57 | -7,16 | -23,57 |
| Материалоемкость продукции по прямым материальным затратам. | 15,19 | 11,16 | -4,03 | -26,53 |
| Материалоотдача общая. | 3,38 | 4,47 | 1,09 | 32,24 |
| Материалоотдача по прямым материальным затратам. | 0,15 | 0,11 | -0,04 | -26,67 |
| Коэффициент соотношения всех материальных и прямых материальных затрат. | 1,9437 | 2,0048 | 0,0611 | 3,14 |
Из приведенных данных видно, что положение с показателем использования материальных ресурсов в целом по предприятию улучшилось. Общая материалоемкость снизилась по сравнению с базисным годом на 7,16 или на 23,57%. Общая материалоотдача за отчетный период увеличилась на 1,09 или 32,24%, однако по прямым материальным затратам материалоотдача снизилась на 0,04 или 26,67%.
В процессе анализа важно не только установить факторы, влияющие на материалоемкость, но и изменение основных качественных и количественных показателей в результате снижения или увеличения материалоемкости. При снижении материалоемкости продукции возникает экономия материальных ресурсов, которая создает возможность изготовления дополнительной продукции. Увеличение затрат материалов заставляет предприятия дополнительно вовлекать материальные ресурсы в производство, что означает определенную потерю выпуска продукции. Соответственно при снижении материалоемкости на долю сэкономленных материалов увеличивается прибыль и рентабельность предприятия. За счет дополнительного выпуска продукции из сэкономленных материалов возрастает производительность труда, фондоотдача основных фондов и наоборот, при росте материалоемкости за счет потерь выпуска продукции и определенного количества материалов снижается производительность труда и фондоотдача.
Сумму высвобожденных и непроизводительно затраченных материальных ресурсов в результате снижения или роста материалоемкости товарной продукции устанавливают умножением разницы между фактической и базисной (плановой) материалоемкостью на фактический объем выпущенной продукции.
На завершающем этапе анализа эффективности использования материальных ресурсов необходимо установить возможности дальнейшего снижения норм расхода материалов и материальных затрат, не использованные в отчетном году. Изучение конкретных условий производственно-хозяйственной деятельности анализируемого предприятия позволяет сделать выводы о том, что такие возможности на предприятии есть. В частности, на ЧП СПФ «АГРО» «МСЗ» были проведены комплекс организационно-технических мероприятий и мероприятий по новой технике, позволивших сократить расход материалов, полуфабрикатов, топлива, энергии в конечном счете экономию материальных ресурсов в целом по предприятию.
ЗАКЛЮЧЕНИЕ
В данной работе были рассмотрены особенности учета, контроля и анализа производственных запасов, а также особенности их оценки и признания.
Современный этап экономического развития страны характеризуется значительным замедлением платежного оборота, вызывающим рост задолженности на предприятиях. Поэтому важной задачей является эффективное управление оборотными активами, направленное на оптимизацию общего его размера.
Определены роль и задачи анализа в управлении производственными запасами предприятия. Предлагаются общие рекомендации, позволяющие управлять производственными запасами. Во-первых, необходимо постоянно контролировать обеспеченность предприятия производственными запасами. Во-вторых, необходимо рационально использовать эти запасы. В-третьих, следить за движением материальных ценностей.
Исследовав учет, контроль и анализ наличия и движения производственных запасов на ЧП СПФ «АГРО» «МСЗ», можно сделать выводы, что данное предприятие ведет бухгалтерский учет и оформляет документацию, согласно законодательной и нормативной базе, соблюдая все требования, предъявляемые к бухгалтерскому учету и отчетности. На основе данных анализа движения и структуры производственных запасов ЧП СПФ «АГРО» «МСЗ», можно сделать вывод, что анализируемое предприятие имеет рациональную структуру производственных запасов и эффективно их использует в процессе осуществления хозяйственной деятельности.
Данное предприятие имеет стабильное развитие, готовая продукция пользуются высоким спросом и приносят стабильную прибыль.
Рекомендации и предложения, указанные нами в дипломной работе будут способствовать организации учета, контроля и экономического анализа использования производственных запасов на более совершенной основе на исследуемом производстве.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Закон Украины «О бухгалтерском учете и финансовой отчетности в Украине» №996/XIV от 16.07.99 г.
Закон Украины «Об определении размера убытков нанесенных предприятию, учреждению, организации хищением, уничтожением (порчи), недостачей или потерь драгоценных металлов, драгоценных камней и валютных ценностей, утвержденным постановлением Верховной Рады Украины от 06.09.95 г. № 218.
Закон України «Про підприємства в Україні» 1991 р. (Із змінами та доповненнями)
Указ Президента Украины «О внесении изменений к Указу президента Украины №436 от 12.07.95 г.», №491/99 от 11.05.99 г
Приказ Министерства финансов Украины «Об изменениях и дополнениях «Инструкции о порядке регистрации выданных, возвращенных и использованных ценностей»» № 226 от 18.10.96г.;
Приказ Министерства статистики Украины «Об утвержденных типовых первичных учетных документов по учету сырья и материалов» № 193 от
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.