Изучение и прогнозирование производственной деятельности организации
СОДЕРЖАНИЕ
ВВЕДЕНИЕ 3
1.РЕЗУЛЬТАТЫ ПРОИЗВОДСТВЕННОЙ ДЕЯТЕЛЬНОСТИ
ОРГАНИЗАЦИИ, ИХ СТАТИСТИЧЕСКОЕ ИЗУЧЕНИЕ
И ПРОГНОЗИРОВАНИЕ 4
Основные группы показателей, характеризующие
производственную деятельность 4
Показатели продукции 9
Основные показатели использования рабочего
времени 11
2.АНАЛИТИЧЕСКАЯ ЧАСТЬ 16
3.РАСЧЕТНАЯ ЧАСТЬ 22
3.1.Задание 1 22
3.2.Задание 2. 26
3.3.Задание 3 32
3.4.Задание 4. 33
ЗАКЛЮЧЕНИЕ 35
ВВЕДЕНИЕ
Переход экономики страны на рыночные отношения требуют эффективного ведения хозяйства, активного и последовательного внедрения достижений информационных технологий, всего нового и прогрессивного.
Рассматриваемая в данной работе тема результатов производственной деятельности - одна из наиболее актуальных на сегодняшних день проблем и заслуживает детального рассмотрения. В работе эта тема рассматривается как с теоретической, так и с практической точки зрения.
Сейчас как никогда актуально оценка этого немаловажного фактора, влияющего как на политику производителя. Именно результаты производственной деятельности лежат в основе воспроизводственного процесса. И именно о них в первую очередь думает производитель. Результаты деятельности в конечном итоге выступают основным условием конкурентоспособности и жизнеспособности предприятия. Поэтому для подавляющего большинства предприятий основной задачей является статистическое изучение результатов производственной деятельности и поддержание потенциала.
2. АНАЛИТИЧЕСКАЯ ЧАСТЬ
Важным направлением в изучении деятельности организации является анализ уровня использования материалов при пошиве одежды, абсолютное и относительное его изменение по сравнению с запланированным.
Уровень использования материала определяется средней величиной расхода материала за единицу продукции. Организация заинтересована в экономном расходовании материальных ресурсов, для чего она осуществляет контроль, в процессе которого сравнивает фактический расход материала с расходом по норме или по плану.
Табл. 2.1.-Расход материалов на изготовление женской трикотажной одежды ателье – мастерской «Сулава» за январь 2006г.
|
изделие |
материалы |
расход материалов кг на ед. товара |
цена за ед. материала (за 100г. ниток), руб. |
выполнено работ, шт. |
||
| план | факт | план | факт | |||
|
|
|
|
|
|
||
|
пуловер |
нитки (п/шерсть), мотки (100г.). | 0,7 | 0,5 | 60 | 65 | 32 |
| пуговицы, шт. | 3 | 3 | 10 | 12 | ||
| стразы, упак. | 1 | 1 | 50 | 45 | ||
|
платье |
нитки (п/шерсть), моток (100г). | 0,8 | 0,6 | 60 | 65 | 20 |
| нитки (вискоза), кг. | 0,1 | 0,2 | 50 | 45 | ||
| замок "молния", шт. | 1 | 1 | 40 | 35 | ||
|
блуза |
нитки (вискоза), моток (100г.) | 0,4 | 0,3 | 50 | 45 | 53 |
| стразы, упак. | 1 | 0,5 | 50 | 45 | ||


В статистическом изучении использования материалов значительное место занимает индексный метод.
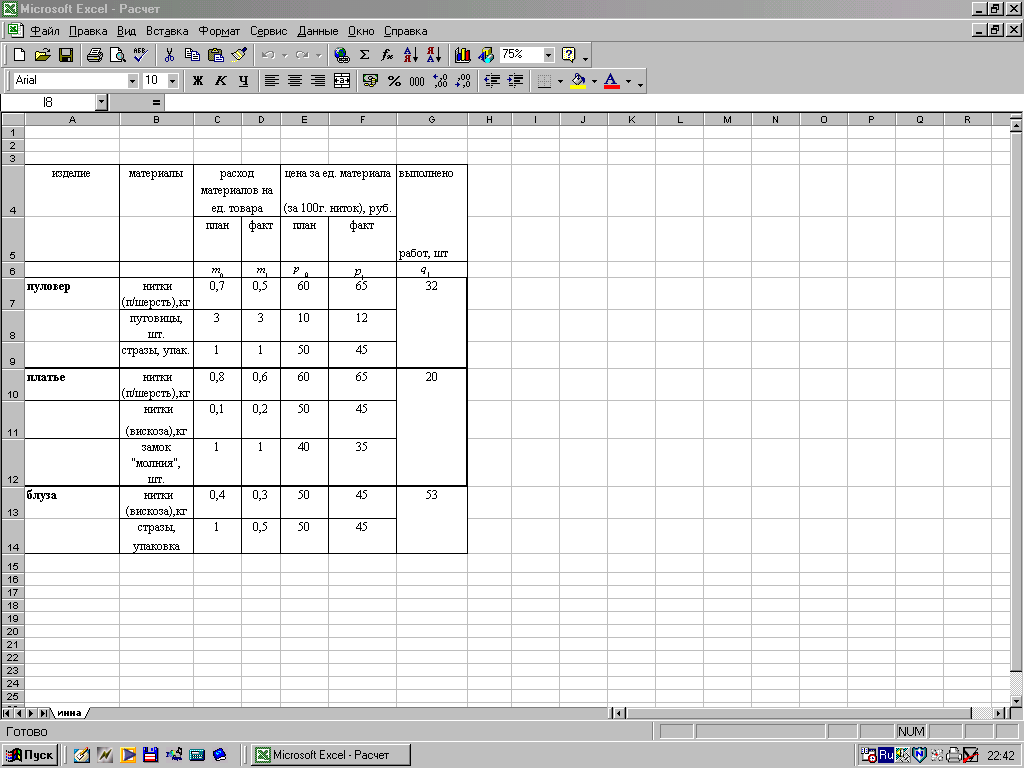
рис.2.1. Фактические данные о расходе материалов ателье – мастерской «Сулава» за январь 2006г
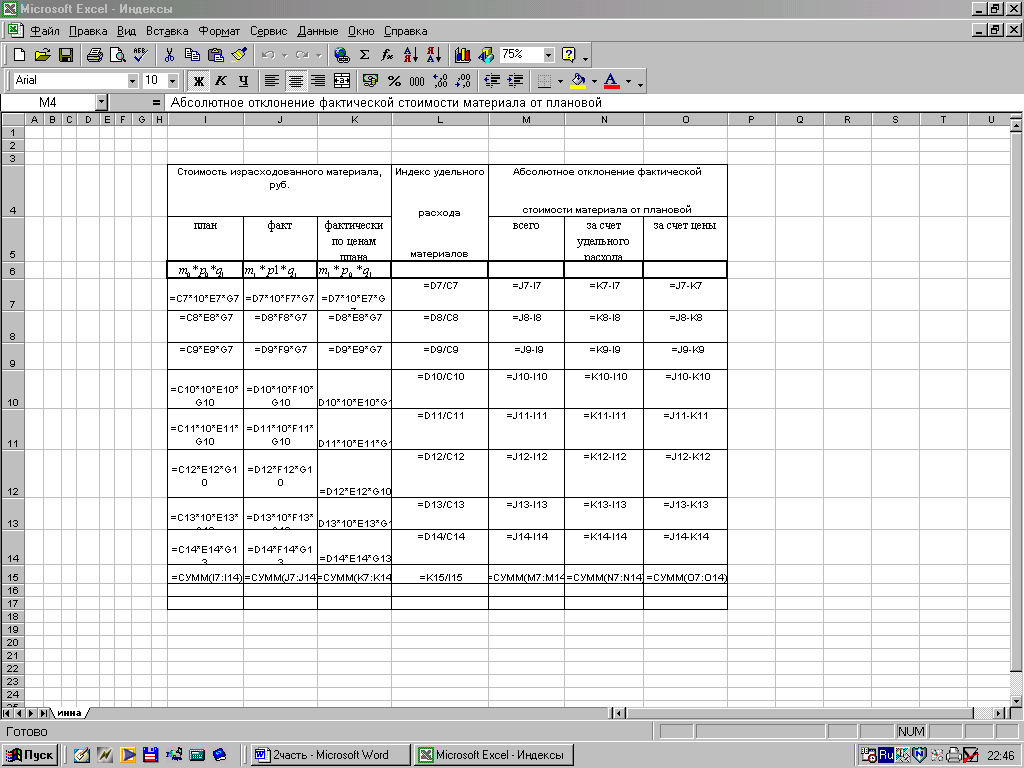
рис.2.2. Формирование таблицы с выходными данными
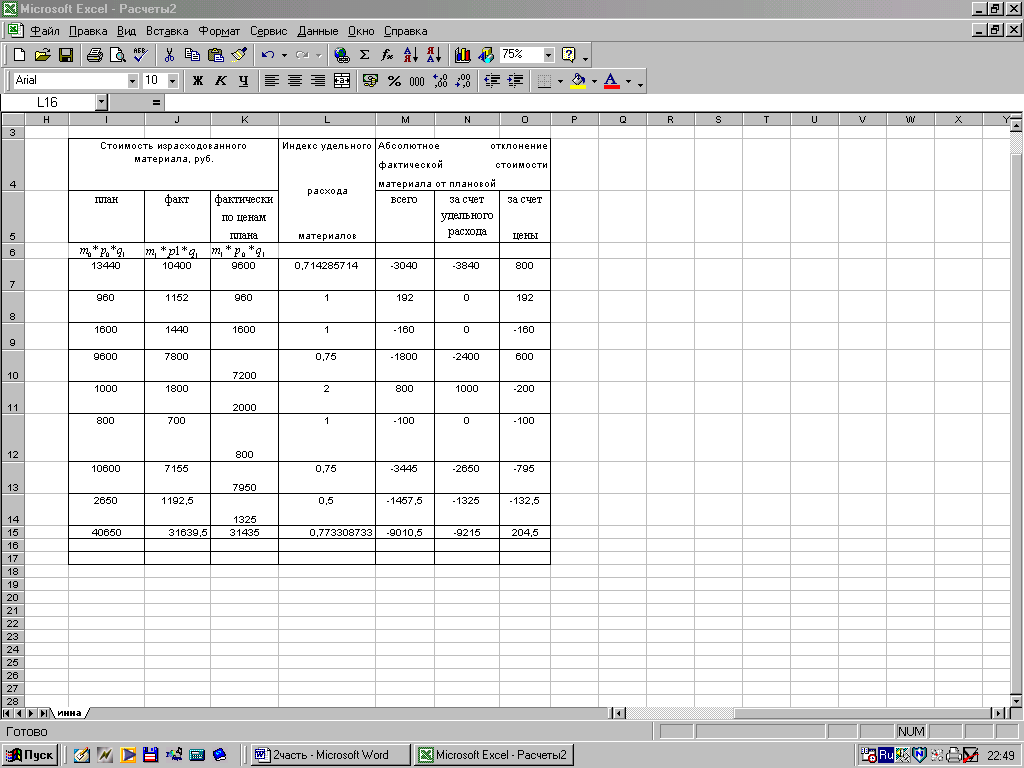
Рис.2.3. Результирующая таблица с выходными данными
В случае использования нескольких видов работ индекс удельных расходов рассчитываем следующим образом:
 =
 =
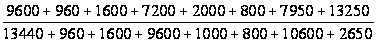 =
=
 =1,07.
Экономия/ перерасход материалов на выполненный объем работ в результате изменения удельного расхода определяется как разность между числителем и знаменателем указанного выше индекса:
 =
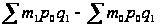 =
43360-40650 = 2710руб.
Денежные расходы предприятия на материалы в соответствии с исходными данными определяются удельным расходом материала и уровнем цен на эти материалы. Статистика изучает этот процесс с помощью системы взаимосвязанных индексов:
= *
В соответствии с этим проведем расчеты:
 =
 *

 =
*
 = 0,8.
Абсолютное изменение стоимости материалов за счет следующих факторов:
удельных расходов материалов 43360-40650= 2710руб.
цен на материалы 43360-31639,5=11720,5руб.
Дальнейшее изучение материалов в производстве заключается в выяснении причин отклонения фактического уровня удельных расходов материалов от запланированного.
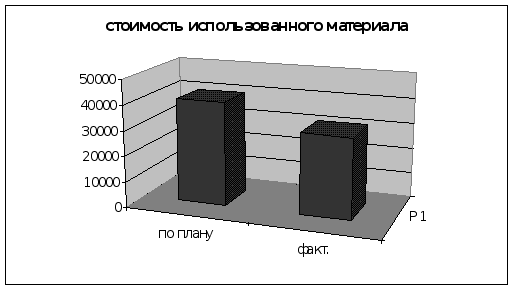
Рис. 2.4. Диаграммы стоимости израсходованных
материалов, руб.
Проведенные статистические расчеты позволяют сделать следующие выводы.
В целом достигнуто
увеличение
удельных расходов
материалов
по сравнению
с запланированными
расходами на
7% (общий индекс
удельных расходов
=1,07).
Экономия материалов
на выполненный
объем работ
в результате
изменения
удельного
расхода составил
2710руб.
Произошло
изменение цен
в сторону уменьшения
на 27% (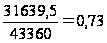 ).
Совместное влияние этих факторов выразилось в уменьшении общей стоимости материалов на выпуск одежды на 20% по сравнению с запланированными данными.
3. РАСЧЕТНАЯ ЧАСТЬ (вариант 18)
3.1. ЗАДАНИЕ №1
Условие: признак – уровень среднегодовой заработной платы (определяется путем деления фонда заработной платы на среднесписочную численность работников).
1. По исходным данным построить статистический ряд распределения организаций по признаку - уровень среднегодовой з/платы, образовав 5 групп с равными интервалами.
Табл.3.1.-Исходные данные
| № организации | уровень среднегодовой з/платы, тыс. руб. | выпуск продукции, млн. руб. | затраты на производство продукции, млн. руб. |
| 1 | 70 | 36,45 | 30,255 |
| 2 | 52 | 23,4 | 20,124 |
| 3 | 84 | 46,54 | 38,163 |
| 4 | 98 | 59,752 | 47,204 |
| 5 | 79 | 41,415 | 33,546 |
| 6 | 54 | 26,86 | 22,831 |
| 7 | 120 | 79,2 | 60,984 |
| 8 | 90 | 54,72 | 43,776 |
| 9 | 74 | 40,424 | 33,148 |
| 10 | 60 | 30,21 | 25,376 |
| 11 | 82 | 42,418 | 34,359 |
| 12 | 104 | 64,575 | 51,014 |
| 13 | 86 | 51,612 | 41,806 |
| 14 | 65 | 35,42 | 29,753 |
| 15 | 36 | 14,4 | 12,528 |
| 16 | 71 | 36,936 | 31,026 |
| 17 | 87 | 63,392 | 42,714 |
| 18 | 78 | 41 | 33,62 |
| 19 | 91 | 55,68 | 43,987 |
| 20 | 45 | 18,2 | 15,652 |
| 21 | 62 | 31,8 | 26,394 |
| 22 | 73 | 39,204 | 32,539 |
| 23 | 94 | 57,128 | 45,702 |
| 24 | 56 | 28,44 | 23,89 |
| 25 | 83 | 43,344 | 35,542 |
| 26 | 115 | 70,72 | 54,454 |
| 27 | 80 | 41,832 | 34,302 |
| 28 | 108 | 69,345 | 54,089 |
| 29 | 68 | 35,903 | 30,159 |
| 30 | 85 | 50,22 | 40,678 |
С целью изучения зависимости между уровнем среднегодовой заработной платы и выпуском продукции и затратами на производство продукции произведем группировку организаций по уровню среднегодовой заработной платы, образовав 5 групп с равными интервалами.
Для этого построим ранжированный ряд.
Табл.3.2.-Ранжированный ряд
| № | уровень среднегодовой з/платы, тыс. руб. |
| 1 | 36 |
| 2 | 45 |
| 3 | 52 |
| 4 | 54 |
| 5 | 56 |
| 6 | 60 |
| 7 | 62 |
| 8 | 65 |
| 9 | 68 |
| 10 | 70 |
| 11 | 71 |
| 12 | 73 |
| 13 | 74 |
| 14 | 78 |
| 15 | 79 |
| 16 | 80 |
| 17 | 82 |
| 18 | 83 |
| 19 | 84 |
| 20 | 85 |
| 21 | 86 |
| 22 | 87 |
| 23 | 90 |
| 24 | 91 |
| 25 | 94 |
| 26 | 98 |
| 27 | 104 |
| 28 | 108 |
| 29 | 115 |
| 30 | 120 |
Из этого ряда
находим максимальное
и минимальное
значение и
рассчитаем
размах вариации.
Он равен 84 (120-36 = 84).
В задании указанно
количество
групп (5), поэтому
определяем
величину интервала.
Он равен
 =
16,8 тыс. руб.
Определим, как часто встречается значение вариант в ранжированном ряду.
Табл.3.3. -Интервальный ряд
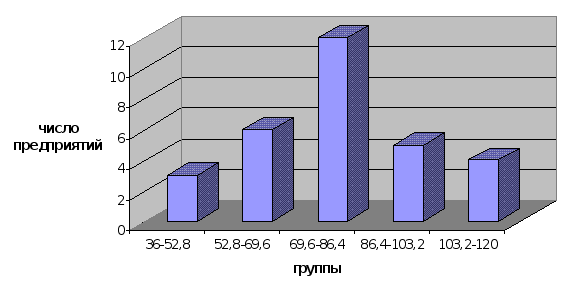
| № группы | группа предприятий по уровню среднегод. з /платы, тыс. руб. | число предприятий |
| 1 | 36-52,8 | 3 |
| 2 | 52,8-69,6 | 6 |
| 3 | 69,6-86,4 | 12 |
| 4 | 86,4-103,2 | 5 |
| 5 | 103,2-120 | 4 |
| итого | х | 30 |
Далее составим разработочную таблицу.
Табл.3.4.-Разработочная таблица
| № группы | группа предприятий по уровню среднегод. з /платы, тыс. руб. | № организации | выпуск продукции, млн. руб. | затраты на производство продукции, млн. руб. |
| 1 | 36-52,8 | 15 | 14,4 | 12,528 |
| 20 | 18,2 | 15,652 | ||
| 2 | 23,4 | 20,124 | ||
|
итого |
3 | 56 | 48,304 | |
| 2 | 52,8-69,6 | 6 | 26,86 | 22,831 |
| 24 | 28,44 | 23,89 | ||
| 10 | 30,21 | 25,376 | ||
| 21 | 31,8 | 26,394 | ||
| 14 | 35,42 | 29,753 | ||
| 29 | 35,903 | 30,159 | ||
|
итого |
6 | 188,633 | 158,403 | |
| 3 | 69,6-86,4 | 1 | 36,45 | 30,255 |
| 16 | 36,936 | 31,026 | ||
| 22 | 39,204 | 32,539 | ||
| 9 | 40,424 | 33,148 | ||
| 18 | 41 | 33,62 | ||
| 5 | 41,415 | 33,546 | ||
| 27 | 41,832 | 34,302 | ||
| 11 | 42,418 | 34,359 | ||
| 25 | 43,344 | 35,542 | ||
| 30 | 50,22 | 40,678 | ||
| 13 | 51,612 | 41,806 | ||
|
итого |
12 | 464,855 | 380,821 | |
| 4 | 86,4-103,2 | 17 | 63,392 | 42,714 |
| 8 | 54,72 | 43,776 | ||
| 19 | 55,68 | 43,987 | ||
| 23 | 57,128 | 45,702 | ||
| 4 | 59,752 | 47,204 | ||
|
итого |
5 | 290,672 | 223,383 | |
| 5 | 103,2-120 | 12 | 64,575 | 51,014 |
| 28 | 69,345 | 54,089 | ||
| 26 | 70,72 | 54,454 | ||
| 7 | 79,2 | 60,984 | ||
|
итого |
4 | 383,84 | 220,541 |
С целью изучения зависимости между уровнем среднегодовой заработной платы и выпуском продукции и затратами на производство продукции построим итоговую таблицу:
Табл.3.5.-Итоговая таблица
№ группы |
группа предприятий по уровню среднегод. з /платы, тыс. руб. | число предприятий |
выпуск продукции, млн. руб. |
затраты на производство продукции, млн. руб. | ||
| всего | в среднем на 1 предприятие | всего | в среднем на 1 предприятие | |||
| 1 | 36-52,8 | 3 | 56 | 18,67 | 48,304 | 16,101 |
| 2 | 52,8-69,6 | 6 | 188,633 | 31,44 | 158,403 | 26,41 |
| 3 | 69,6-86,4 | 12 | 464,855 | 38,74 | 380,821 | 31,74 |
| 4 | 86,4-103,2 | 5 | 290,672 | 58,13 | 223,383 | 44,68 |
| 5 | 103,2-120 | 4 | 283,84 | 70,96 | 220,541 | 55,14 |
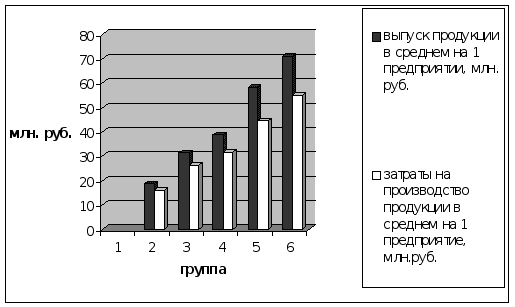
Рис. 3.1. Динамика выпуска продукции по группам предприятий
2. В соответствии с таблицей 3 построим график полученного ряда распределения.