Управление издержками обращения предприятия на примере ООО "Компания "Вита""
2.2 Варианты обеспечения изменения ситуации
Исходя из того, что издержки обращения занимают значительное место в торговой наценке, их сокращение является весомым фактором:
уменьшения торговой наценки, что способствует снижению цен на товары, повышению их конкурентоспособности, следовательно, росту оборота розничной торговли;
увеличения прибыли, так как при неизменном размере торговой наценки предприятие увеличивает часть доходов, формирующих прибыль.
Несоответствие ассортимента товаров спросу и порча товаров вызывает потери, повышенные издержки обращения по их хранению, транспортировке, по содержанию торговых помещений, нерациональное использование рабочего времени. Кроме того, наличие неходовых товаров и товаров низкого качества вызывает замедление оборачиваемости, снижает эффективность использования основных и оборотных средств. Затоваривание ведет к росту процентов за пользование заемными средствами, вызывает увеличение других расходов. Улучшение торгово-оперативной, коммерческой работы будет способствовать снижению издержек обращения.
Также направлением снижения издержек обращения и повышения эффективности осуществления торговой деятельности является развитие маркетинговой службы. Необходимость проведения маркетинговой работы, направленной на своего покупателя, для снижения уровня издержек обращения подтверждается практикой. В этой связи необходимо принимать меры по совершенствованию службы изучения спроса, расширить торговлю по предварительным заказам населению.
Для обеспечения конкурентоспособности необходимо систематически следить за конъюнктурой рынка, стремиться наиболее полно удовлетворять покупательский спрос с целью расширения своей доли на рынке. При этом необходимо уделять внимание оценке деятельности конкурентов. Исходя из того, что цена товара представляет собой совокупную величину затрат и прибыли, то конкурентоспособность торгового предприятия зависит от совокупности его расходов.
Снижению издержек обращения также поспособствует улучшение товародвижения и сокращение времени обращения товаров. В этих целях необходимо совершенствовать торговое обслуживание, наиболее полно использовать трудовые, материальные и финансовые ресурсы.
Типичный подход при определении важнейших направлений снижения издержек – это экономия всех ресурсов, которые потребляются в процессе обращения. Так как затраты на оплату труда в ООО «Компания «Вита» занимают большую долю, то необходимо рациональное и эффективное использование трудовых ресурсов. Это можно обеспечить за счет:
качественного подбора кадров, их подготовки и обучения;
создания для эффективной работы условий, как технических (свет, тепло), так и организационно-психологических (своевременное обеспечение рабочих всем необходимым для работы, рациональный режим деятельности, поощрение стремления работников к повышению квалификации, к профессиональному росту, предоставление самостоятельной деятельности).
важным условием эффективности деятельности работников является создание такой структуры предприятия, которая учитывала бы требования рынка, возможности предприятия и в то же время не была бы консервативна.
Для повышения производительности труда необходимо совершенствовать систему материального и морального поощрения, внедрение и дальнейшее совершенствование сдельно-премиальной системы оплаты труда. Рост производительности труда в торговле уменьшает затраты труда, снижает расходы на оплату труда, хранению и транспортировке товаров. Совершенствование системы материального поощрения наряду с улучшением системы оплаты труда должно быть направлено на повышение экономической эффективности торговли, на устранение излишних расходов, непланируемых потерь от уплаченных штрафов за невыполнение договоров.
Режим экономии торгового предприятия предполагает снижение потерь товаров в процессе их доставки, хранения и реализации, рациональное использование транспортных средств, ликвидацию потерь рабочего времени и потерь по таре, ускорение оборачиваемости оборотного капитала и т.д.
Для устранения потерь необходимо:
улучшить условия складирования и хранения товаров;
не допускать образования сверхнормативных запасов товаров;
усилить контроль за сохранностью товаров.
Важным резервом экономии издержек обращения является ускорение оборачиваемости средств, вложенных в товарные запасы, что позволит увеличить долю собственных средств в оплате товаров. Не менее важным резервом экономии издержек является сокращение и полное устранение не планируемых потерь: штрафов, пеней, неустоек, убытков от списания дебиторской задолженности. Для этого необходимо обеспечить четкую организацию учета и контроля за выполнением договорных обязательств.
Таким образом, снижение издержек обращения в ООО «Компания «Вита» должно происходить при одновременном повышении культуры торговли за счет факторов:
повышение качества товаров и расширения их ассортимента в соответствии со спросом на основе укрепления межотраслевых хозяйственных связей;
экономии времени и снижения затрат живого труда за счет роста производительности труда;
внедрение достижений научно-технического прогресса, обеспечивающих повышение эффективности использования материально-технической базы, и заключается в более полном использовании экономических ресурсов имеющихся на предприятиях и приобретение нового оборудования и инвентаря;
совершенствование организации торговли и труда обеспечивает производительность труда, т.е. экономию затрат живого труда;
совершенствование системы управления и планирования, сокращение расходов на управление;
совершенствование методов хозяйствования, повышения роли материальных и моральных стимулов в деле достижения наибольших результатов при наименьших затратах, более широкого внедрения автоматизированных систем управления;
повышения эффективности использования оборотных средств и ускорения их оборачиваемости;
улучшение транспортировки, заключение договоров на поставку с продавцами, улучшение условий хранения товаров, рационализация товародвижения;
повышение ответственности трудового коллектива за качество работы, за обеспечение ритмичности завоза и бесперебойной продажи товаров.
Выявление резервов снижения издержек обращения является важнейшим условием повышения эффективности торговли, удовлетворения спроса на товары народного потребления при наименьших затратах.
2.3 Материальная заинтересованность и ответственность в выполнении поставленных задач
Снижение издержек обращения должно стать и основным стимулом работы персонала фирмы, так как от этого напрямую зависит прибыль предприятия (чем меньше издержки обращения при прочих равных условиях, тем больше прибыль), а это основной источник материального обеспечения работников фирмы. При снижении издержек обращения появятся дополнительные средства для материального поощрения работников ООО «Компания «Вита».
В общем управлении снижение издержек обращения – это обязанность ни одного конкретного работника, а в целом всего трудового коллектива.
По отдельным направлениям снижения издержек обращения могут быть назначены конкретные работники.
Рассмотрим процесс совершенствования принятия управленческих решений деятельности ООО «Компания «Вита».
Совершенствование системы принятия управленческих решений в ООО «Компания «Вита» должно в основном проходить по следующим направлениям:
- совершенствование организационной структуры управления предприятием;
- совершенствование управления ассортиментом товарооборота;
- совершенствование управления маркетингом;
- совершенствование управления персоналом ООО «Компания «Вита».
Одним из направлений совершенствования принятия и реализации управленческих решений, на наш взгляд, может явиться применение логистической модели управления запасами. Торговые предприятия часто сталкиваются с ситуацией, когда склад вроде бы полон, а от поступающих заказов приходится отказываться, поскольку нужные клиентам товары в данный момент отсутствуют. Один раз постоянный клиент столкнется с такой ситуацией, а в другой раз уже может не прийти. Из-за срыва сделок выгодные постоянные клиенты могут уйти к другому поставщику, и эти потери, скорее всего, скажутся на бизнесе. Причина возникновения таких ситуаций – в недостаточно эффективном управлении ассортиментом и в отсутствии дифференциации в работе с различными клиентами. Для решения этих задач существуют специальные методики, которые востребованы сейчас российскими предприятиями.
Одним из наиболее популярных инструментов классификации различных ресурсов по степени их важности является так называемый АВС-анализ. В соответствии с ним объекты (клиенты, товары) по значению выбранного показателя (выручки, прибыли, числа продаж и т.д.) разделяются на 3 класса - А, В и С. К классу A относят те объекты, которые в совокупности приносят основную (65-70%) часть выручки (прибыли) Для анализируемого предприятия – это прежде всего алкогольная продукция.. В класс B - выделяют среднюю группу (20-25%) – пиво, табачные изделия, а в класс C - всех остальных – бакалея, гастрономия, кондитерские изделия. Как правило оказывается, что класс А - относительно небольшой, а в класс C попадает максимальное число объектов.
Классификация клиентов позволяет также принимать решения по дифференциации предоставляемых им скидок, максимальным размерам кредита, проценту необходимой предоплаты, установке специальных бонусов и т.д.
Полученное в результате проведения АВС-анализа деление товаров на классы важно для организации планирования и учета. Работа с товарами класса А требует тщательного планирования, постоянного (возможно, даже ежедневного) и скрупулезного учета и контроля, поскольку они являются основными в бизнесе фирмы. Для товаров класса B достаточно обычного, но все же индивидуального планирования и учета. В отношении же товаров класса C можно применять упрощенные методы.
ABC-классификация товаров так же создает основу для пересмотра закупочно-сбытовой политики. Часто оказывается, что от закупки и продажи ряда товаров, попавших в класс С, можно отказаться. В нашем случае, на мой взгляд, можно отказаться от части ассортиментной группы овощные консервы, и в частности, солянка овощная, солянка грибная, помидоры в собственном соку. Так, как оборачиваемость этих продуктов очень низкая. Классификация товаров по степени важности для ООО «Компания «Вита» позволит существенно улучшить управление запасами на предприятии. В результате снизится риск срыва поставок и недополучения прибыли из-за вынужденного отказа клиентам. Положительный эффект проявляется также в высвобождении значительных оборотных средств за счет сокращения или отказа от закупок «мертвых» товаров
Для успешного развития предприятия необходимо также пересмотреть вопросы ценообразования, на основные виды продукции, приносящие основной доход ООО «Компания «Вита», а именно изменение торговой наценки. Так, при снижении торговой наценки на мясные консервы на 1% объемы реализации данного товара увеличатся на 2,7% (эластичность данного товара по цене составляет 2,7%). Это позволит увеличить доходы предприятия на 28456 руб. в год. Аналогичные расчеты можно представить и по другим видам ассортимента продукции ООО «Компания «Вита».
Особое место в системе принятия решений в ООО «Компания «Вита» должно явиться решение по поставщикам. Фирме не только следует придерживаться старых поставщиков, но и проводить исследования по заключению новых поставщиков продукции. В данном направлении управленческие решения могут быть реализованы в двух аспектах. Так, возможны варианты заключения договоров с новыми поставщиками, а также договора на поставку новых продуктов – новинок рынка как со старыми поставщиками, так и с новыми.
Можно рекомендовать следующие направления принятия решений по работе с поставщиками (Таблица 12).
Таблица 12 – Принятие решений по работе с поставщиками
| Содержание этапов выполнения решения | Конкретные действия | Ответствен-ный исполнитель | Срок исполнения | Контролиру-ющее должностное лицо |
| Работа со старыми поставщиками | Пересмотр договоров и проведение пе-реговоров на предмет предоставления скидки на продукцию | Генеральный директор | 2 недели | Генеральный директор |
|
Поиск новых поставщиков |
Анализ рынка предложений по реализуемой продукции, выбор подходящих поставщиков | Коммерческий директор | 1 месяц | Генеральный директор |
| Заключение дого-воров с новыми поставщиками | Получение «пилот-ной» партиии про-дукции, проведение переговоров, заклю-чение договоров | Коммерческий директор | 1 месяц | Главный бухгалтер |
Степень активности потребительского рынка определяется путем изучения рыночной конъюнктуры. Рыночная конъюнктура представляет собой форму проявления на потребительском рынке системы факторов, определяющих соотношение объемов спроса и предложения, уровней цен и конкуренции.
Определить наиболее ходовые позиции в ассортименте можно путем анализа объемов продаж в денежном и натуральном выражении. Другой, более эффективный показатель – частота заказов данного товара, т.е. процент заказов, где этот товар присутствует. Для более точного анализа следует выделить наиболее крупных покупателей провести анализ их заказов на предмет выявления наиболее ходовых позиций. Именно их потребности в наибольшей степени должны влиять на формируемый ассортимент. Также можно использовать информацию агентов о запросах покупателей.
Второй, не менее важной задачей торгового предприятия является установление цен. На рассматриваемом предприятии формирование цен происходит исходя из средней наценки на данную категорию товаров, спроса на товар, сроков хранения и пр. Характерно, что не производится систематический анализ установленных цен в разрезе товарных позиций, что не позволяет варьировать цену и устанавливать наиболее оптимальный уровень.
Организация механизма работы с покупателями – одна из самых важных задач предприятия. На текущий момент предприятие ограничивается лишь работой торговых агентов, которые обходят магазины,заключают договора с более мелкими оптовиками, предлагая товары с доставкой. Не смотря на то, что данный вид продаж эффективен, существует ряд минусов. Работа агента, как правило, целиком зависит от количества заказов. Проследить и заставить работать агента достаточно трудно.
Качество работы агента целиком зависит от его коммуникабельности, внешнего вида. Умение настойчиво предлагать товар дано не каждому. Недостаток в того или иного качества приводит к тому, что часть потенциальных клиентов теряется, а в последствии предвзято относится к сотрудничеству.
Для того, чтобы максимально сократить данные недостатки, необходимо принять ряд мер, направленных на повышение эффективности работы агентов и предприятия в целом.
Оценить работу агентов можно по количеству заказов принесенных каждым в отдельности. Но характер районов не дает объективной картины работы агента. Для этого необходимо ввести ряд документов, которые будут заполняться агентами о проделанной ими работе. Такими документами могут быть дневные отчеты о посещении магазинов, описание магазина (площадь, характер, расположение, близость конкурентов, характер района, контингент жителей и др.), характер разговора с представителем магазина, пожелания покупателей и пр. Введение таких документов позволит убить двух зайцев: оценить работу агентов, частично оценить потребности покупателей. Агент во втором случае является не только торговым представителем, но реально участвует в повышении эффективности деятельности предприятия. Он тоже заинтересован в более ходовом ассортименте, повышении товарооборота – это его хлеб.
С другой стороны, оценивая работу агентов, предприятие обоснованно может уволить ленивых агентов и заменить их более активными. Такая замена может принести предприятию дополнительную прибыль, а более старательному работнику зарплату. Кроме того, анализ такой документации позволит выявить застойные районы, в результате отказаться работать с ними или изменить ценовую политику по отношению к этим районам.
Необходимым условием для организации данной формы работы заключается разработка форм и составление ежедневных отчетов.
3. Экономическая эффективность предлагаемых мероприятий
3.1 Исходные данные для расчета экономической эффективности предлагаемых мероприятий
Определение экономической эффективности мероприятий по совершенствованию системы управления - важный фактор выбор наиболее целесообразного из них и определение очередности их проведения.
Итак, для реализации эффективной системы принятия управленческих решений и улучшения финансового положения ООО «Компания «Вита» должно применить ряд мер, имеющих целью увеличение товарооборота и снижение уровня издержек обращения. Одним из главных шагов должно быть пересмотр ассортимента, выявление наиболее ходовых позиций и необходимых для закупки товаров. Не менее важным является пересмотр цен на товары. Что касается закупок товаров, то в данном случае необходимо ужесточить закупочную политику. И еще одно из слабых мест – продвижение услуг компании.
Рассматривая тенденцию товарооборота за первые четыре месяца 2008 года можно сказать, что товарооборот предприятия снизился более чем в 1,2 раза. Для того, чтобы определить причины такого снижения заказов следует рассмотреть внешние и внутренние факторы.
Одной из очевидных причин является сезонность спроса. Второй – некачественная работа по организации закупок. Третьей – отсутствие продвижения, рекламы.
На рис.2 представим динамику объема заказов в ООО «Компания «Вита».
Если сопоставить изменение ассортимента, то количество товарных позиций не только не уменьшалось, оно возрастало. Рассмотрим тенденции спроса покупателей на некоторые видов товаров.
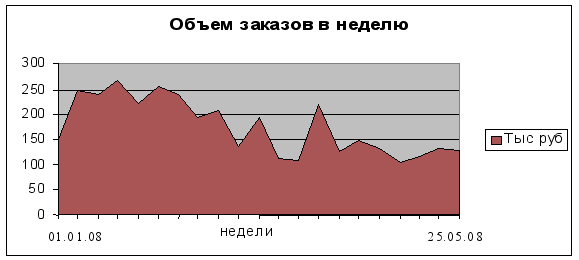
Рисунок 2 – Объемы заказов в ООО «Компания «Вита» в январе-мае 2008 года
Так, например, одной из постоянных товарных позиций является овощная консервация. Этот товар пользовался спросом в январе, феврале, марте. В апреле мае произошло резкое снижение объемов продаж данного товара. Аналогичная ситуация происходит с товарами, имеющими короткий срок годности или требующих низких температур для хранения. Например, резко упали объемы продаж рыбных консервов, увеличилось количество возвратов и списания от брака.
Однако формирование ассортимента упирается еще в одну задачу – поиск поставщиков товаров по наиболее выгодным ценам. Очень часто встречается ситуация, когда найти поставщика или производителя товара не трудно, а сторговаться до конкурентной цены практически невозможно. Для этого поиском и закупкой товаров должны заниматься ответственные люди. Необходимо также организовать работу отдела закупок наиболее эффективным образом.
Рассмотрим эффективность изменения доли в общем объеме реализации мясных консервов Орского МКК в 2008 году. Предприятие может увеличить объемы закупок у данного предприятия, за счет сокращения доли продукции других поставщиков. Оборачиваемость продукции этой фирмы составляет 20,8 оборотов в год, что на 5,7 оборотов больше, чем на аналогичную продукцию ООО «Балтийский мясной Дом». Это позволит ООО «Компания «Вита» увеличить выручку от реализации продукции предприятия на 243,56 тыс. руб. в год. Затраты же предприятия увеличатся на 76,24 тыс.руб. Таким образом, прибыль предприятия увеличится на 167,32 тыс. руб.
Следует также пересмотреть ценовую политику предприятия. Анализ цен конкурентных организаций показал, что цены на рассматриваемом предприятии слишком высоки. Проводя анализ снижения цен по продукции, были получены следующие результаты снижение цен в среднем на 5% позволит ООО «Компания «Вита» получить дополнительно выручки от реализации 14263,7 тыс. руб. Затраты же увеличатся на 2756,2 тыс. руб. Таким образом, принятие решения по ценовой политике ООО «Компания «Вита» позволит предприятию получить дополнительно прибыли на сумму 1507,5 тыс. руб.
В ходе развития ООО «Компания «Вита» будет использоваться конкурентная реклама, которая нацелена на выделение фирмы из массы аналогичных.
Для рекламирования ООО «Компания «Вита» будут использоваться следующие основные средства рекламы:
- реклама в периодической печати (в частности в журналах «Продуктовый Бизнес», «Товары и товаропроизводители»);
- печатная реклама;
- реклама по радио;
Бюджет на рекламу планируется методом отчисления процента от отчетной прибыли. Процент отчисления равен 3,5 %. Рассчитаем бюджет на рекламу на 2008 г., если в 2009 г. прибыль составила .
Брекл.= 413480 * 3,5 / 100 = 14471,8 руб.
Бюджет рекламы распределим следующим образом:
Таблица 13 - План рекламы на 2008 год фирмы ООО «Компания «Вита»
| Зима | Частая реклама по радио, объявления в журналы, распространение печатной продукции |
| Весна, лето | Реклама по радио, информация в журналах, сувенирная продукция |
| Осень. | объявления в журналы, распространение печатной продукции, баннерная реклама. |
Рассчитаем экономическую эффективность проведения рекламной кампании в ООО «Компания «Вита». Бюджет затрат на рекламу на 2008 год составляет 14471,8 руб. Исходя из данных предшествующих рекламных компаний отклик потребителей услуг на рекламу составляет примерно 3,0-4,5% от общего числа потребителей. Доход фирмы от сделок составляет 10-15%. Таким образом, доход предприятия составит – 63,6 тыс. руб.., а прибыль предприятия от проведения рекламной кампании – 49128,2 руб. (63600 – 14471,8).
Таким образом, рентабельность после проведения рекламной компании также выше, чем рентабельность в 2009 году.
3.2 Расчет экономической выгоды от принятых решений
Определим общую эффективность проведения рекламной кампании фирмы ООО «Компания «Вита» и изменения ассортиментной политики.
В таблице 14 представим сводные показатели эффективности внедрения предложенных мероприятий по увеличению товарооборота фирмы «Компания «Вита».
Определим показатели товарооборота и издержек обращения на 2008 год с учетом предложенных мероприятий.
Товарооборот составит
ТО = 63639 + 243,6 + 14263,7 + 63,6 = 78210,9 тыс. руб.
Издержки обращения составят:
ИО = 19092 + 76,2 + 2756,2 + 14,5 = 21925,9 тыс. руб.
Таблица 14 – Эффективность предложенных мероприятий
| Показатели | До внедрения мероприятий | После внедрения мероприятий | Изменения | |
| Абсолютные | Относительные | |||
| Товарооборот, тыс.руб. | 63639,1 | 78210,9 | 14571,8 | 22,9 |
| Издержки обращения, тыс.руб. | 19092,9 | 21925,9 | 2833,0 | 14,8 |
| Уровень издержек обращения | 0,30 | 0,28 | -0,02 | -6,7 |
| Прибыль до налогообложения, руб. | 44546,2 | 56285,0 | 11738,8 | 26,4 |
| Налог на прибыль, тыс. руб. | 10691,1 | 13508,4 | 2817,3 | 26,4 |
| Чистая прибыль, тыс. руб. | 33855,1 | 42776,6 | 8921,5 | 26,4 |
| Рентабельность товарооборота, % | 43,8 | 54,6 | 10,8 | 24,7 |
| Коэффициент экономической эффективности | 3,33 | 3,56 | 0,23 | 6,9 |
Таким образом, проведение предложенных мероприятий позволит ООО «Компания «Вита» увеличить чистую прибыль на 8921,5 тыс. руб. или на 26,4% Рентабельность товарооборота возрастет с 43,8% до 54,6%. На каждый вложенный рубль затрат мы получим 3,56 руб. выручки от реализации продукции. Уровень издержек обращения сократится с 30,0% до 28,0%. По полученным результатам можно сделать вывод, о том, что в ООО «Компания «Вита» повысится эффективность управления как издержками обращения, так и в целом предприятием.
Заключение
По результатам проведенного исследования можно сделать следующие выводы.
Главный мотив деятельности любого предприятия в рыночных условиях – максимизация прибыли. Реальные возможности реализации этой стратегической цели во всех случаях ограничены издержками обращения и спросом на реализуемую продукцию. Поскольку издержки обращения это основной ограничитель прибыли и одновременно главный фактор, влияющий на объем предложения, то принятие решений руководством предприятия невозможно без анализа уже имеющихся издержек обращения и их величины на перспективу.
Издержками обращения называются выраженные в денежной форме затраты живого и овеществленного труда по планомерному доведению и реализации товаров потребителям. Задачи анализа издержек обращения состоят в том, чтобы дать общую оценку выполнения плана издержек обращения, как в целом, так и в разрезе статей, установить факторы и размеры их влияния на уровень издержек обращения и разработать мероприятия по мобилизации выявленных резервов в ходе анализа.
Анализ издержек обращения проводится по данным статистической и бухгалтерской отчетности, материалам текущего учета, первичным документам, внеучетным источникам информации и личным наблюдениям.
Оптимизация издержек обращения всегда являлось важнейшим вопросом в экономике. Решению этой задачи в частности способствует хорошо налаженная работа по управлению издержками обращения, их контроль и анализ.
Анализ издержек обращения, проделанный в работе, позволил выявить резервы снижения издержек обращения и сделать следующие выводы:
снижение уровня издержек обращения обеспечено за счет увеличения объема продаж в действующих ценах. Рост цен привел к снижению уровня расходов.
за счет фактора структура оборота произошло снижение общего уровня издержек обращения.
К основным резервам экономии издержек обращения в ООО «Компания «Вита» следует отнести:
рост товарооборота, равномерное и ритмичное обеспечение продажи товаров в плановом периоде;
эффективное использование материально-технической базы торговли;
внедрение прогрессивных форм торгового обслуживания;
повышение производительности труда;
своевременный ввод в действие новых, дополнительных рабочих мест;
сокращение звенности товародвижения, простоя транспорта, большую механизацию погрузочно-разгрузочных работ;
сокращение и ликвидация потерь продукции;
ускорение оборачиваемости товаров;
усиление контроля за расходами в разрезе отдельных статей с целью выявления затрат, не работающих на отдачу;
повышение ответственности трудового коллектива за качество работы, за обеспечение ритмичности завоза и бесперебойной продажи товаров;
совершенствование системы материального и морального поощрения, внедрение и дальнейшее совершенствование сдельно-премиальной системы оплаты труда;
и др.
Реализация предложений по совершенствованию учета и по мобилизации резервов снижения издержек обращения, выявленных в ходе анализа позволит усилить контроль за издержками обращения и привести их к оптимальному уровню.
Проведение предложенных мероприятий позволит ООО «Компания «Вита» увеличить чистую прибыль на 8921,5 тыс. руб. или на 26,4% Рентабельность товарооборота возрастет с 43,8% до 54,6%. На каждый вложенный рубль затрат мы получим 3,56 руб. выручки от реализации продукции. Уровень издержек обращения сократится с 30,0% до 28,0%. По полученным результатам можно сделать вывод, о том, что в ООО «Компания «Вита» повысится эффективность управления как издержками обращения, так и в целом предприятием.
Список использованной литературы
Гражданский Кодекс Российской Федерации. Часть первая, вторая и третья. Официальный текст. – М.: ИКФ Омега-Л. 2002. – 416 с.
Абрютина М.С. Экономический анализ торговой деятельности: Учебное пособие.- М.: Изд. «Дело и Сервис», 2000. – 512с.
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. - М.: Инфра-М, 2009. -215с.
Бринк И.Ю., Савельева Н.А. Бизнес-план предприятия. Теория и практика. - Ростов на-Дону: Феникс, 2009. - 384 с.
Баканов М.И. Анализ хозяйственной деятельности в торговле. М.: Экономика, 2001. 352 с.
Бланк. И.А. Торговый менеджмент. Киев. УФИМБ. 2008. - 408 с.
Григоренко М. Прогнозы развития рынка продовольственных товаров. //Деловая неделя. – 2009. №3. – с.8-16.
Карпов В. Маркетинговое исследование рынка// Маркетинг, №2, 2008, с.78-88
Кравченко Л.И. Анализ хозяйственной деятельности в торговле. Минск, «Высшая школа», 2009. - 285 с.
Кравченко Л.И. Анализ хозяйственной деятельности торговых предприятий: Учеб.-практ. пособие. – Мн., «Финансы, учет, аудит», 2008. - 184 с.
Петров П.В., Соломатин А.Н. Экономика товарного обращения. М.: ИНФРА-М, 2001. 220 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. М: ИНФРА-М, 2002. 336 с. – (Серия «Высшее образование»).
Сребник Б.В. Экономика торговли. - М., «Высшая школа», 1999. - 231 с.
Торговое дело: экономика и организация: учебник / под общ. Ред. проф. Л.А. Брагина и проф. Т.П. Данько. - М. : ИНФРА - М, 1997г. 256 с.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа деятельности коммерческих организаций. – М.: ИНФРА-М. 2008. – 237 с.
Экономика торгового предприятия: учебное пособие. / Валевич Р.П., Давыдова Г.А. - Минск: «Высшая школа», 1996. - с. 415.
Экономика торгового предприятия: Учебник для вузов / А.И. Гребнев, Ю.К. Баженов, О.А. Габриэлян и др.; - М.: Экономика, 2009. - 238 с.
Экономика и организация деятельности торгового предприятия: Учебник / Под общ. ред. А.Н. Соломатина. – М.: ИНФРА-М, 2001. 295 с.
Экономический анализ. / Под ред. Л.Т.Гиляровской. – М.: ЮНИТИ-ДАНА.- 2002. – 527 с.
Приложение 1
Основные показатели финансово-хозяйственной деятельности
| Наименование показателя | 2007 | 2008 | 2009 | Темп прироста, % к предыдущему году | |
| 1. Показатели объема производства и продаж | |||||
| 1.1 Выручка от продажи, тыс. руб. | 31500 | 45186 | 63639 | 102,0 | |
| 2. Показатели объема используемых ресурсов, капитала и затрат | |||||
| 2.1. Годовой фонд оплаты труда персонала, тыс. руб. | 4925 | 6998 | 11042 | 124,2 | |
| 2.2. Среднесписочная численность персонала, чел. | 57 | 72 | 86 | 50,9 | |
| 2.3. Средняя величина основного капитала (внеоборотных активов), тыс. руб. | 14112 | 17204 | 21840 | 54,76 | |
| 2.4. Средняя величина основных средств (по первоначальной стоимости), тыс. руб. | 14065 | 17175 | 21808 | 55,1 | |
| 2.5. Средняя величина оборотного капитала (оборотных активов), тыс. руб. | 2 953 | 4789 | 6670 | 125,9 | |
| 2.6. Сумма чистых активов (на конец периода), тыс. руб. | 16635 | 23672 | 36898 | 121,81 | |
| 2.7. Полная себестоимость проданных товаров, тыс. руб. | 28546 | 41 549 | 58 979 | 106,6 | |
| 3. Показатели, характеризующие финансовый результат | |||||
| 3.1. Прибыль (убыток) от продаж, тыс. руб. | 2 954 | 3 636 | 4 660 | 57,8 | |
| 3.2. Прибыль (убыток) до налогообложения, тыс. руб. | 2 976 | 3 649 | 4 648 | 56,2 | |
| 3.3. Чистая прибыль (убыток), тыс. руб. | 2961 | 3626 | 4634 | 56,5 | |
| 4. Показатели эффективности использования ресурсов, капитала и затрат | |||||
| 4.1. Среднемесячная зарплата одного работника, тыс. руб. | 7,2 | 8,1 | 10,7 | 48,61 | |
| 4.2. Производительность труда (годовая выработка), тыс. руб. | 552,6 | 627,6 | 739,9 | 33,89 | |
| 4.3. Фондоотдача (по первоначальной стоимости) | 2,24 | 2,63 | 2,92 | 30,4 | |
| 4.4. Материалоемкость продукции | 0,45 | 0,38 | 0,34 | -23,90 | |
| 4.5. Коэффициент оборачиваемости оборотного капитала | 10,67 | 9,44 | 9,54 | -10,59 | |
| 4.6. Затратоемкость проданных товаров | 0,91 | 0,92 | 0,93 | 1,80 | |
| 4.7. Рентабельность продаж, % | 9,34 | 8,05 | 7,32 | -21,63 | |
| 4.8. Рентабельность активов по чистой прибыли, % | 17,80 | 15,32 | 12,56 | -29,44 | |
| 5. Показатели финансовой устойчивости и ликвидности (на конец периода) | |||||
| 5.1. Коэффициент автономии | 0,88 | 0,88 | 0,90 | 2,27 | |
| 5.2. Коэффициент абсолютной ликвидности | 0,03 | 0,02 | 0,04 | 33,3 | |
| 5.3. Коэффициент текущей ликвидности (покрытия) | 2,66 | 2,75 | 3,22 | 21,05 | |