Организация аналитической работы
 прев.= 0,4150 – 0,4130=0,0020
отчет/
прев.= 0,4150/0,4130=1,0049, темп
роста в процентах
составил 101% по
сравнению с
предыдущим
годом.
Фондовооруженность.
изменение
за год =
 отчет –
прев.= 79189,9642 – 81174,773 =
– 1984,8095 руб./чел.
отчет/
прев.=79189,9642/81174,773
=0,9755, темп роста
в процентах
составил 98% по
сравнению с
предыдущим
годом.
3. Составить экономико-математические модели и рассчитать способом цепных подстановок и способом разниц влияние факторов использования соответствующего вида ресурса на изменение объема реализованной продукции.
Объем продаж – это результирующий показатель, а к факторам влияющим на объем продаж отнесем: среднесписочная численность работников (чел.), стоимость основных средств (тыс. руб.), материальные затраты (тыс. руб.).
Рассмотрим алгоритм применения способа цепных подстановок при влиянии на результирующий показатель трех показателей-факторов. Число подстановок – n-1 (число подстановок 2), где n – число показателей-факторов (3 – число показателей-факторов).
Yo = Ao*Bo*Co =243*19725470*8107700= 38862550927917000;
Y1 = A1*B1*C1 = 279*22094000*16090000= 99182396340000000;
где
 – значение
результирующего
показателя,
соответственно
базовое и
фактическое;
A, B, C – показатели-факторы, действующие на результирующий показатель.
Последовательность проведения расчетов такова:
1. Абсолютное
изменение
результирующего
показателя
( ):
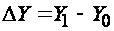 =
60319845412083000.
2. Находим откорректированное значение результирующего показателя путем последовательной замены базовых значений показателей-факторов (в задаче – предыдущий год) на из фактические значения (в задаче – отчетный год). Сравнение значений двух стоящих рядом в цепи подстановок результирующих показателей позволяет вычислить влияние того фактора, базовое значение которого менялось на фактическое.
2.1 Первая подстановка: Y’ = A1*Bо*Cо = 279*19725470*8107700= 44619965880201000
2.2 Влияние
изменения
показателя-фактора
«А» на изменение
результирующего
показателя
(А):
(А)=
Y’ – Yo= (A1*Bo*Co) – Yo=
5757414952284000
2.3 Вторая подстановка: Y’’ = A1*B1*Cо= 279*22094000*8107700= 49977695140200000
2.4 Влияние
изменения
показателя-фактора
«B» на изменение
результирующего
показателя
(B):
(B)=
Y» – Y’= (A1*B1*Co) – (A1*Bo*Co)=
5357729259999000
2.5 Влияние
изменения
последнего
показателя-фактора
«C» на изменение
результирующего
показателя
(C):
(C)=Y1-Y»=
(A1*B1*C1) – (A1*B1*Co)= 49204701199800000
3. Проверка влияния показателей-факторов на отклонение результирующего показателя проводится балансовым приемом:
(A)+
(B)+
(C)=
в нашем случае
все выполняется.
Рассмотрим алгоритм применения способа разниц.
Yo = Ao*Bo*Co =243*19725470*8107700= 38862550927917000;
Y1 = A1*B1*C1 = 279*22094000*16090000= 99182396340000000;
Изменения показателей-факторов за период («разницы»):
∆А = A1-Ao= 279–243=36
∆B = B1-Bo= 22094000 – 19725470= 2368530
∆C = C1-Co= 16090000 – 8107700 = 7982300
Последовательность проведения расчетов:
1. Абсолютное
изменение
результирующего
показателя
():
=
60319845412083000
2. Влияние изменения показателей-факторов на изменение результирующего показателя:
2.1 Влияние изменения показателя-фактора «A» на изменение результирующего показателя ∆Y(A): ∆Y(A)=(A1-Ao)*Bo*Co=∆A*Bo*Co=36*19725470*8107700=5757414952284000
2.2 Влияние изменения показателя-фактора «B» на изменение результирующего показателя ∆Y(B): ∆Y(B)= A1*(B1-Bo)*Co=A1*∆B*Co= 279*2368530*8107700=5357729259999000.
2.3 Влияние изменения последнего показателя-фактора «C» на изменение результирующего показателя ∆Y(C): ∆Y(C)= A1*B1*(C1-Co)=A1*B1*∆C= 279*22094000*7982300= 49204701199800000
3. Проверка влияния показателей-факторов на отклонение результирующего показателя проводится балансовым приемом:
=∆Y(A)+
∆Y(B)+∆Y(C)
данное выражение
выполняется
в нашем случае.
На основании результатов вычислений делаем следующие выводы:
(A)/
=0,0955=0,10,
значит, доля
прироста объема
реализованной
продукции за
счет повышения
среднесписочной
численности
работников
составит 10%.
(B)/
=
0,0889=0,09, значит, доля
прироста объема
реализованной
продукции за
счет повышения
уровня стоимости
основных средств
составит 9%.
(C)/
=
0,8157=0,81, значит, доля
прироста объема
реализованной
продукции за
счет повышения
уровня материальных
затрат составит
81%.
4. Определить долю прироста объема реализованной продукции за счет повышения:
производительности труда (показатель-фактор A);
уровня фондоотдачи (показатель-фактор B);
уровня материалоотдачи (снижения уровня материалоемкости) (показатель-фактор C);
Применим способ цепных подстановок при влиянии на результирующий показатель трех показателей-факторов. Число подстановок – n-1 (число подстановок 2), где n – число показателей-факторов (3 – число показателей-факторов).
Yo = Ao*Bo*Co =80788,1193*0,9952*0,4130= 33205,3390
Y1 = A1*B1*C1 = 138956,3980*1,7547*0,4150= 101188,1185
где
– значение
результирующего
показателя,
соответственно
базовое и
фактическое;
A, B, C
– показатели-факторы,
действующие
на результирующий
показатель.
Последовательность проведения расчетов такова:
1. Абсолютное
изменение
результирующего
показателя
():
=
67982,7795.
2. Находим откорректированное значение результирующего показателя путем последовательной замены базовых значений показателей-факторов (в задаче – предыдущий год) на из фактические значения (в задаче – отчетный год). Сравнение значений двух стоящих рядом в цепи подстановок результирующих показателей позволяет вычислить влияние того фактора, базовое значение которого менялось на фактическое.
2.1 Первая подстановка: Y’ = A1*Bо*Cо =138956,3980*0,9952*0,4130= 57113,5252
2.2 Влияние
изменения
показателя-фактора
«А» на изменение
результирующего
показателя
(А):
(А)=
Y’ – Yo= (A1*Bo*Co) – Yo= 23908,1862
2.3 Вторая подстановка: Y’’ = A1*B1*Cо= 138956,3980*1,7547*0,4130= 100700,4649
2.4 Влияние
изменения
показателя-фактора
«B» на изменение
результирующего
показателя
(B):
(B)=
Y» – Y’= (A1*B1*Co) – (A1*Bo*Co)=
43586,9397
2.5 Влияние
изменения
последнего
показателя-фактора
«C» на изменение
результирующего
показателя
(C):
(C)=Y1-Y»=
(A1*B1*C1) – (A1*B1*Co)= 487,6536
3. Проверка влияния показателей-факторов на отклонение результирующего показателя проводится балансовым приемом:
(A)+
(B)+
(C)=
в нашем случае
все выполняется.
(A)/
=0,3517=0,35,
значит, доля
прироста объема
реализованной
продукции за
счет повышения
производительности
труда составит
35%.
(B)/
=
0,6411=0,64, значит, доля
прироста объема
реализованной
продукции за
счет повышения
уровня фондоотдачи
составит 64%.
(C)/
=
0,0072=0,01, значит, доля
прироста объема
реализованной
продукции за
счет повышения
уровня материалоотдачи
(снижения уровня
материалоемкости)
составит 1%.
5. Дать оценку влияния экстенсивности и интенсивности использования соответствующего вида ресурса на изменение объема реализованной продукции.
Влияние экстенсивности использования ресурса рассчитывается путем умножения изменения стоимости ресурса на показатель интенсивности его использования в базисном периоде:
Среднесписочная численность работников (за счет экстенсивности использования трудовых ресурсов предприятие увеличило выручку во отчетном году на 290595 руб.).
Стоимость основных средств (за счет экстенсивности использования основных средств предприятие увеличило выручку в отчетном году на 235528 руб.).
Материальные затраты (за счет экстенсивности использования материальных ресурсов предприятие увеличило выручку в отчетном году на 1931175 руб.).
Влияние интенсивности использования ресурса рассчитывается путем умножения изменения качественного показателя использования ресурса на величину ресурса в отчетном периоде:
Среднесписочная численность работников (за счет интенсивности использования трудовых ресурсов предприятие увеличило выручку во отчетном году на 36516727 руб.).
Стоимость основных средств (за счет интенсивности использования основных средств предприятие увеличило выручку в отчетном году на 36571794 руб.).
Материальные затраты (за счет интенсивности использования материальных ресурсов предприятие увеличило выручку в отчетном году на 34876147 руб.).
6. Сопоставить динамику уровня показателей: фондоотдачи, производительности труда и фондовооруженности труда одного работника и сделать соответствующие выводы.
Исходя из таблиц и расчетов по данному предприятию, отмечаем, что между производительностью труда, фондоотдачей и фондовооруженностью существует тесная связь: производительность труда повышается при условии, если растут фондоотдача и (или) фондовооруженность, и падает в обратной зависимости. В то же время если производительность труда растет быстрее, чем его фондовооруженность, то растет фондоотдача. И наоборот, фондоотдача падает, если динамика производительности труда отстает от роста фондовооруженности.
Задание 3. Анализ производительности труда и использования рабочего времени.
Определить годовую производительность труда одного работника и темп ее роста.
Результирующий
показатель
производительности
труда – объем
продаж в определенном
периоде на
одного работника
( ):
 ,
где
 – объем продаж
за период (месяц,
квартал, год),
тыс. руб.;
Р – среднесписочная численность работников, чел.
Находим q прев=Qp прев/P прев = 414136/31= 13359,2258 тыс. руб./чел.
q отч=Qp отч/P отч. = 471346/34= 13863,1176 тыс. руб./чел., наблюдаем увеличение роста годовой производительности труда одного работника по сравнению с предыдущим годом на 503,8918 тыс. руб./чел.
Темп роста годовой производительности труда одного работника составил q отч/ q прев= 1,04, т.е. наблюдается рост, который составил в отчетном периоде 104% по сравнению с предыдущим.
Определить производительность труда одного рабочего (среднегодовую, среднедневную, среднечасовую) и темпы ее роста.
Производительность
труда рассчитывается
и на одного
рабочего ( ):
за определенный
период (месяц,
квартал, год)
– среднегодовая,
руб./год:
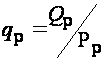 ;
прев=414136/25=16565,44
руб./год
отч=471346/25=
18853,84 руб./год
Темп роста
среднегодовой
производительности
труда одного
рабочего составил
отч/
прев=
1,1381=1,14, т.е. наблюдается
рост, который
составил в
отчетном периоде
114% по сравнению
с предыдущим.
среднедневная, руб./дн.:
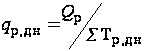 ;
где
 – общее количество
дней, отработанных
всеми рабочими
за период;
дн.
прев=414136/5525=74,96 руб./дн.
дн.
отч=471346/5475= 86,09 руб./дн.
Темп роста
среднегодовой
производительности
труда одного
работчего
составил
дн. отч/
дн. прев= 1,1485=1,15, т.е.
наблюдается
рост, который
составил в
отчетном периоде
115% по сравнению
с предыдущим.
среднечасовая, руб./час.:
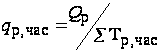 ;
где
 – среднесписочная
численность
рабочих, чел.;
 – общее количество
часов, отработанных
всеми рабочими
за период.
ч.прев=414136/40885=10,13
руб./час
ч.отч=471346/41610=
11,33 руб./час
Темп роста
среднегодовой
производительности
труда одного
работчего
составил
ч.отч/
ч.прев= 1,1183=1,12, т.е.
наблюдается
рост, который
составил в
отчетном периоде
112% по сравнению
с предыдущим.
Провести анализ годовой производительности труда одного работника и одного рабочего. Указать причины различия в темпах роста показателей.
Рассмотрим
сравнение
показателей
производительности
труда одного
работника ()
(q прев=13359,2258
тыс. руб./чел.
и q отч=13863,1176
тыс. руб./чел.)
и одного рабочего
()
(прев=16565,44
руб./год и
отч=18853,84
руб./год). Приходим
к выводу, что
показатели
в отчетном
периоде увеличиваются,
производительности
труда одного
работника в
основном за
счет увеличения
среднесписочной
численности
работников,
а одного рабочего
за счет увеличения
количества
отработанных
всеми рабочими
человеко-часов.
Рассмотрим
соотношение
между темпами
роста производительности
труда одного
работника ( )
и одного рабочего
(
 )
на производственном
предприятии
выглядит так
104% < 1,14%
<
.
Так получается, т. к. по результатам отчетного года по сравнению с предыдущим: на предприятие возросла среднесписочная численность работников, причем количество рабочих осталось прежним, но все же наблюдался рост объема продаж.
Взаимосвязь
показателя
– производительность
труда одного
работника (),
и показателей
– удельный вес
численности
рабочих в общей
численности
работников
( )
и производительность
труда одного
рабочего (),
может быть
выражена следующей
зависимостью:
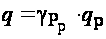 .
прев.=
13359,23/16565,44=0,81
отч.=13863,13/18853,84=0,74
Т.о. прихожу к выводу, что в отчетном году уменьшился удельный вес численности рабочих в общей численности работников.
Указать причины различия между темпами роста среднегодовой, среднедневной и среднечасовой производительности труда одного рабочего.
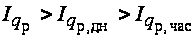
114% > 115% < 112%, нужное равенство не выполняется, значит, рабочее время в отчетном году по сравнению с прошлым годом используется не эффективным образом, т. к. не выполняется соотношение.
I qp > I qp, дн – выполняется, а значит, это соотношение показывает о снижении человеко-дней неявок на работу в отчетном году по сравнению с предыдущим годом. I qp, дн < Iqp, час – это значит, что увеличиваются внутрисменные потери рабочего времени в отчетном году по сравнению с прошлым годом.
Рассчитать влияние факторов на изменение среднегодовой производительности труда одного рабочего: использования рабочего времени (количества дней, отработанных одним рабочим в год; продолжительности рабочего дня) и среднечасовой производительности труда.
Взаимосвязь показателей использования рабочего времени и производительности труда одного рабочего может быть выражена следующей формулой:
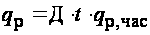 ,
где
 – среднегодовая
производительность
труда одного
рабочего, руб.;
Д – количество
дней, отработанных
одним рабочим
в год;
t –
продолжительность
рабочей смены,
час.;
 – среднечасовая
производительность
труда одного
рабочего, руб.
Количество дней, отработанных одним рабочим в год:
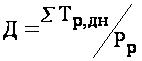 .
Д отч.=5475/25=219 дн. Д прев.= 5525/25= 221 дн.
Продолжительность рабочей смены:
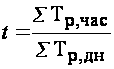 .
t отч=
41610/5475= 7,6 t прев.=
40885/5525= 7,4
Потери рабочего времени в часах по сравнению с предыдущим годом определяются по формулам:
целодневные
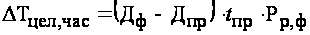 =(221–219)*7,4*25=
370;
внутрисменные
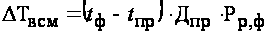 =
(7,6–7,4)*221*25= 1105,
где
 – количество
дней, отработанных
одним рабочим
соответственно
в предыдущем
и отчетном
году;
 – продолжительность
рабочей смены
соответственно
в предыдущем
и отчетном
году;
 – среднесписочная
численность
рабочих в отчетном
году, чел.
Возможное
увеличение
выпуска продукции
( )
за счет сокращения
потерь рабочего
времени по
сравнению с
предыдущим
годом определяется
по формуле:
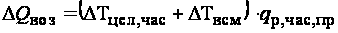 .=(370+1105)*10,13=14940,72
Таким образом,
возможное
увеличение
выпуска продукции
()
за счет сокращения
потерь рабочего
времени на 99%
зависит от
потерь рабочего
времени целодневных
и внутрисменных
(При чем от
целодневных
потерь на 25%, а
внутрисменных
на 75%).
Указать направления дальнейшего анализа.
Анализировать и выявить факторы, которые влияют на уровень производительности труда. Выявить резервы роста производительности труда и разработать (провести) мероприятия по ее повышению.
Проанализировать уровень производительности труда для организации на уровне отдела (так и в целом) по сравнению с действующими нормативами. Дать оценку уровню организации производства и уровня управления предприятия в целом. Выявить причины (нерационального использования рабочего времени и кадров предприятия с учетом их квалификации) и разработать комплекс мер по их устранению.
Список использованной литературы
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.: ИНФРА-М, 2007. - 215 с.
Герасимов Б.И. Экономический анализ: учебное пособие. В 2 ч. / Б.И. Герасимов, Т.М. Коновалова, С.П. Спиридонов. – 2-е изд., стер. – Тамбов: Изд-во Тамб. гос. техн. ун-та, 2006. – Ч. 1. – 64 с.
Ионова А.Ф., Селезнева Н.Н. Финансовый анализ. Учебник. – М.: ТК Велби, Проспект, 2006. – 624 с.
Лиференко Г.Н. Финансовый анализ предприятия. Учебное пособие. – М.: Экзамен, 2005. – 160 с.
Савицкая Г.В. Теория анализа хозяйственной деятельности предприятия. Учебное пособие. М.:ИНФРА-М, 2007 – 288 с.
Финансы организаций (предприятий). Под ред. Колчиной Н.В. Учебник. 4-е изд., перераб. и доп. – М.: Юнити-Дана, 2007. – 383 с.
Экономический анализ: учеб./ Г.В. Савицкая. – 11-е изд., испр. И лоп. – М.: Новое знание, 2005. – 651 с.