Реализация финансово-кредитного механизма в строительной отрасли
— среди трех основных видов привлеченных и заемных ресурсов наиболее распространенным являются средства долевых участников (физических и юридических лиц);
— развитие ипотечного жилищного кредитования населения на данном этапе играет, в большей степени, негативную роль на рынке жилья и отдаляет общество от решения жилищной проблемы, так как стимулирует рост платежеспособного спроса, приводит к его превышению над предложением, вследствие чего существенно растут цены на первичном и вторичном рынках жилья;
— прямое кредитование строительных организаций финансово-кредитными учреждениями в России практически отсутствует, однако, очевидна его существенная роль и большая значимость в развитии рынка жилищного строительства.
2.2 Финансово-кредитный механизм жилищной ипотеки
Финансово-кредитный механизм реализации программы сформирован с целью повышения доступности приобретения жилья для всех категорий граждан, и в первую очередь для лиц, которые способны частично использовать собственные средства или привлекать кредитные ресурсы на строительство или иные формы приобретения частного жилья.
Финансово-кредитный механизм предусматривает комплексное использование для этих целей различных финансовых источников: собственных средств граждан, бюджетных средств (на возвратной и безвозмездной основах), кредитных ресурсов коммерческих банков. Прохождение финансов при покупке и после покупки закладной ФАИК и ЦБ инвесторами предполагает следующую последовательность и взаимосвязь между участниками ипотечного кредитования (рис. 2.1):
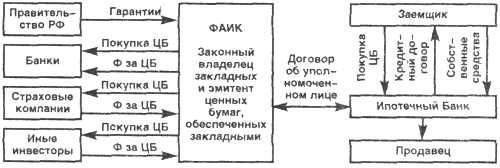
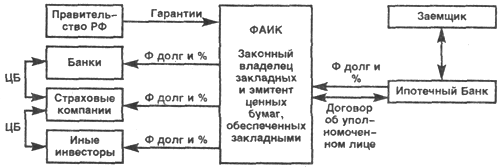
Рис 2.1 Схемы взаимодействия участников ипотечного кредитования.
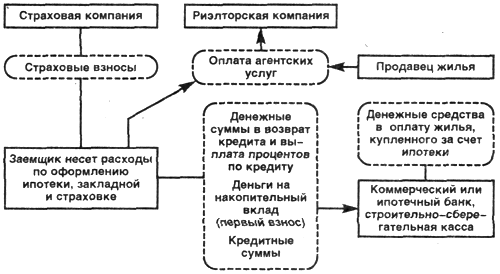
Схемы договорных отношений и финансовых потоков в системе полностью развернутой организации системы ипотечного кредитования (одноуровневой) показаны на рисунках ниже (рис. 2.2, рис. 2.3):
Рис.2.2 Схема реализации договорных отношений с риэлторской компанией
Двухуровневая система, принятая Госстроем России за основу при создании российской системы ипотеки, включает в себя банки и Федеральное ипотечное агентство (ФИА), что обусловлено следующим:
- наличием сильного в финансовом и методологическом плане федерального центра в виде ФИА со своими региональными представительствами дает возможность целенаправленного формирования региональных систем ипотечного жилищного кредитования и работы с субъектами ипотечного рынка в регионах России;
- жилищная политика в России имеет особенности, связанные с необходимостью межрегиональной кооперации (например, программ расселения избыточного населения Севера, программа обеспечения жильем увольняемых в запас военнослужащих и т. п.).
Следует заметить, что такая система не предполагает какого-либо диктата со стороны федерального центра, и лишь способствует разработке соответствующих рекомендаций, оказанию методической помощи и мониторингу развитию системы.
Можно обоснованно предположить, что по мере развития системы ипотеки в регионах будут развиваться (и уже развиваются) собственные региональные ипотечные агентства, как правило, независимые от ФИА, хотя возможны системы, созданные ФИА с участием региональных администраций. При создании региональных ипотечных агентств в качестве обеспечения выпускаемых и размещаемых ценных бумаг могут быть использованы, наряду с закладными, ликвидные местные ресурсы.
Концепция развития системы ипотечного кредитования, принятая в Москве, включает выпуск стартовых распорядительных документов, проведение подготовки по формированию организационной схемы и ее технико-экономическому обоснованию, создание Московского ипотечного агентства, контроль за работой которого на правах учредителя осуществляет Правительство Москвы (рис. 2.4):
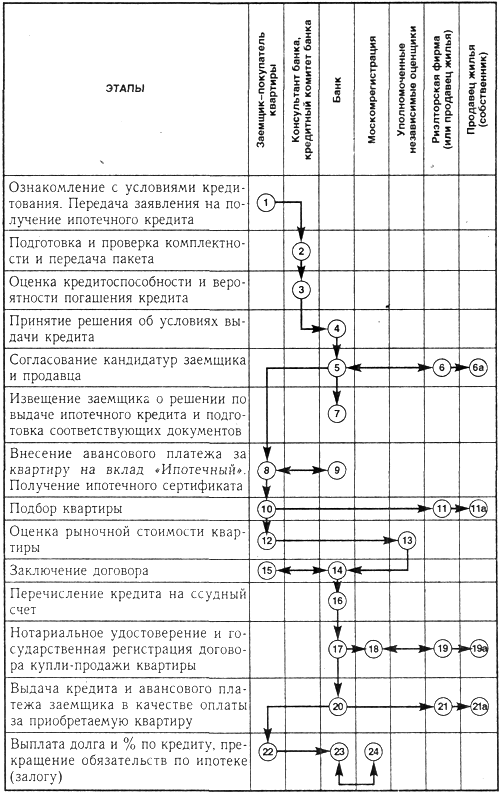
Рис 2.4 Этапы кредитования в жилищном строительстве
В основе такой программы лежит классическая схема ипотеки: кредиты выдаются на срок до 10 лет под 10% годовых на сумму, составляющую не более 70% стоимости квартиры.
Практика показала, что наиболее часто встречается ситуация, при которой заемщик предполагает внести первоначальный взнос в виде своей квартиры, в которой он проживает в данное время. При этом возможны три варианта:
1. Старую квартиру можно продать и внести из этой суммы первоначальный взнос. Ее оценивают лицензированные оценщики, оформляется фьючерсная сделка купли-продажи, то есть с отсрочкой выселения, и заемщик живет в ней до дня переезда в новую квартиру. Затем квартира с помощью риэлторской фирмы продается, из вырученных денег банку передается 30% стоимости новой квартиры. Если вырученная сумма больше необходимого первого взноса, то заемщик имеет право распорядиться ею как угодно — либо внести в счет оплаты кредита, либо направить на другие цели.
2. Можно получить краткосрочный кредит для первоначального взноса при покупке новой квартиры под залог уже имеющегося жилья. До истечения срока краткосрочного кредита заемщик может реализовать заложенное старое жилье, рассчитываться по краткосрочному кредиту и использовать остаток вырученных средств для последующего погашения долгосрочного кредита.
3. Можно организовать альтернативную (встречную) сделку. При этом одновременно заключаются два варианта договора купли-продажи — один на продажу старого жилья, другой — на покупку нового с заключением кредитного договора с банком. Однако этот способ трудно осуществить технически, необходимо тщательно подойти к выбору риэлторской фирмы, которая возьмется за такую сделку.
Если, допустим, семья становится неплатежеспособной, и страховая компания не в силах ее защитить, то в этом случае, скорее всего, придется освобождать жилье. Предусмотрено два способа процедуры выселения: добровольный и по решению суда. Если шансов добиться отсрочки платежей при судебном разбирательстве нет, то до суда дело лучше не доводить, так как придется оплачивать судебные издержки.
Прорабатываются вопросы создания так называемого специального резервного фонда, в котором семья, попавшая в форс-мажорные обстоятельства, может купить или арендовать более дешевое жилье по своим средствам. Выплаченные суммы остаются за семьей за вычетом определенной суммы в качестве возмещения услуг банка.
Высвобожденная квартира выставляется на открытые торги. Семья из полученной суммы (30% стоимости новой квартиры внесено в самом начале, часть выплачено позже) покрывает все свои обязательства перед банком, а банк проверяет платежеспособность нового покупателя, новая сделка регистрируется в установленном порядке — цикл ипотечного кредитования повторяется.
Если же вырученных от продажи квартиры денег не хватает на покупку более дешевого жилья, семья может жить в отселенческом фонде по договору найма, но без права его приватизации.
При покупке квартиры с помощью ипотечного кредитования у заемщика возникают дополнительные расходы, которые он также должен заранее планировать. Основные из них следующие:
- оценка покупаемой квартиры у независимого оценщика — около 50 долл. США;
- нотариальное удостоверение договора купли-продажи и ипотеки — 1,5% суммы договора;
- регистрация договора купли-продажи и ипотеки до 3 000 руб.;
- страхование квартиры — 0,75% непогашенной части кредита;
- подбор квартиры риэлтерской фирмой — 2—5% ее стоимости (в зависимости от набора выполняемых услуг и несколько более, например, если фирма организует выкуп старой квартиры заемщика).
В том случае, когда банки, профессионально работающие на рынке ипотечного кредитования, заключают договор о сотрудничестве с риэлторскими фирмами, заемщику, во-первых, помогут подобрать квартиру; во-вторых - сделают это бесплатно.
Расходов по подбору квартиры можно также избежать, договариваясь непосредственно с крупными продавцами жилья, участвующими в ипотечном кредитовании.
На данном этапе развития строительной отрасли все вопросы, связанные с реализацией финансово-кредитного механизма ипотеки в Чувашии, регулируются следующими нормативно-правовыми актами:
Земельный кодекс Российской Федерации от 25 октября 2001 г. N 136-ФЗ (с изменениями от 24 июля 2009 г.);
Градостроительный кодекс Российской Федерации от 29 декабря 2004 г. N 190-ФЗ (с изменениями от 17 июля 2009 г.);
Федеральный закон - Государственная Дума № 123-ФЗ от 22.07.2008 г. Об энергосбережении и о повышении энергетической эффективности и о внесении изменений в отдельные законодательные акты Российской Федерации (изм. от 08.05.2010 г.);
Федеральный закон - Государственная Дума № 261-ФЗ от 23.11.2009 г. О мерах по развитию контроля за исполнением (расторжением) государственных контрактов;
Постановление Кабинета Министров Чувашской Республики от 21 июня 2007 г. N 150 "Об утверждении Правил расходования кредитных средств, предоставляемых Международной финансовой корпорацией, обязательства по возврату которых обеспечиваются государственной гарантией Чувашской Республики, привлекаемых для финансирования строительства объектов республиканской целевой программы "Модернизация и развитие автомобильных дорог в Чувашской Республике на 2006-2010 годы с прогнозом до 2025 года";
Постановление Кабинета Министров Чувашской Республики от 13 ноября 2006 г. N 285 "О подпрограмме "Развитие ипотечного жилищного кредитования в Чувашской Республике" Республиканской комплексной программы государственной поддержки строительства жилья в Чувашской Республике на 2006-2010 годы".
Глава 3. Перспективы развития кредитования строительной отрасли и перспективы строительной отрасли России в целом
О поддержке строительной отрасли говорят каждый день, причем с самых высоких трибун. Между тем пока никакой реальной помощи строительные организации не получили. Заморожены стройки, а вместе с ними мечты россиян о новом жилье. За последние годы мы привыкли к росту объемов строительства жилья. Причем в 80% - за счет граждан. Поощрялось кредитование. Государство давало деньги на жилье военным, сотрудникам других силовых структур, на программу "Молодая семья". С принятием 214-го закона, который поставил в равные условия и застройщика, и дольщика, начала складываться хорошая модель покупки жилья. Каждый гражданин, мог заключить договор долевого участия, в обязательном порядке его регистрировал. Таким образом, исключалась многократная продажа квартиры, как это было раньше. Банки заметили, что бизнес интересный, оборот денег быстрый, без особых проблем давали кредиты даже маленьким строительным компаниям. По инициативе президента были снижены процентные ставки, удлинен срок возврата кредита, начался серьезный прорыв в стройке. Это - с одной стороны. Но с другой - на рынке появились случайные строительные компании. Результат - целая армия обманутых дольщиков.
Мировой кризис не обошел Россию стороной. Он коснулся всей экономики страны, в том числе и строительного комплекса. Оборвалась связь с банками. Банкиры в момент приняли решение не давать кредиты. Потенциальные дольщики получили рекомендацию ждать падения цен. В результате рынок встал. По инерции еще катилась продажа, но все, кто внимательно занимается маркетингом, поняли, что выхода из ситуации не видно.
Крупные компании, которые строят в год под миллион квадратных метров, брали до кризиса кредиты и за пределами России, заключали там инвестиционные контракты. Положение резко изменилось, запад потребовал срочного возврата денег, причем порой и по повышенным кредитным ставкам.
Сейчас же, по данным первого квартала 2010 года, объем вложений в российскую недвижимость увеличился на 69 процентов по отношению к аналогичному периоду 2009 года и достиг 813 миллионов долларов.
Рыночная активность в данный момент характеризуется преобладанием российских инвесторов (85 процентов от общего объема инвестиций). Эксперты отмечают, что сделки с участием иностранных инвесторов пока редки, хотя их интерес к российскому рынку коммерческой недвижимости в последнее время заметно вырос.
Девелоперы и инвесторы снова начали проявлять активность в региональных городах. Подобная переориентация с московского рынка наблюдается впервые со второй половины 2008 года. Наибольшим спросом пользовался сегмент жилой недвижимости – 69 процентов от объема сделок первого квартала. При этом большинство приобретений осуществляло государство для дальнейшего использования в качестве социального жилья.
По данным компании Jones Lang LaSalle, из-за снижающихся доходностей и стабильности арендных ставок возвращается интерес инвесторов к проектам, которые находятся на стадии строительства. Сделки со строящимися объектами составили 65 процентов от общего объема квартала по сравнению с 15 процентами в 2009 году.
Сегодня все строительные компании работают по тому же алгоритму, как и в докризисное время. Так, разрешение на строительство получается стойко за два с половиной года и для его получения требуются большие материальные вложения. Строительные компании платят за лимиты на электроэнергию, газ, материалы. Ожидание экспертизы на отдельные проекты длиться по 1,5 года. Кризис показал, что это условия чрезвычайной ситуации. Должны быть другие решения. Необходимо предложить Госдуме принять дополнения в Градостроительный кодекс и Земельный кодекс: разрешения на строительство выдавать не в течение двух с половиной лет, а менее одного года. Необходимо определиться с землей и ее стоимостью. Надо решить вопрос по получению лимитов на электроэнергию. То же касается лимитов на газ, воду. Нужно вводить мораторий на стоимость материалов. Все это снизит цену стоимости квадратного метра жилья. Цена по стране станет реальной - 30 тысяч рублей за метр готового жилья. А в некоторых регионах, возможно, она станет еще меньше.
На время кризиса надо освободить застройщиков, особенно девелоперские компании от платы за землю, уплаты налогов хотя бы на два-три года. Необходимо принять ряд поправок к законам, чтобы сегодня заработала ипотека. Можно запустить негосударственную экспертизу. Собрать специалистов и выдать им право на проведение экспертизы, к примеру, зданий до 10-12 этажей с обязательной страховкой своего заключения. Госэкспертиза сегодня - монополист. Предлагаемый комплекс мер серьезно оживил бы строительный рынок.
Нынешний кризис возможно поможет развитию саморегулирования. Сейчас образовалось огромное количество строительных организаций (300 тысяч), из которых двадцать-тридцать процентов работают, остальные фирмы-однодневки. В результате под большим вопросом оказалась безопасность жилья. Первая задача, которая стоит перед саморегулированием, очистить отрасль от случайных людей.
Мировой опыт показывает, что саморегулирование бизнеса в ряде случаев может быть эффективной альтернативой государственному вмешательству в экономику, обеспечивая снижение государственных расходов на регулирование, большую гибкость и больший учет интересов участников рынка. С другой стороны, организации саморегулирования могут существенно ограничивать конкуренцию, создавая барьеры входа на рынок и игнорируя интересы аутсайдеров. Поэтому использование института саморегулирования как альтернативного государственному регулированию способа преодоления провалов рынка требует определения условий, при которых развитие саморегулирования возможно и оправдано с точки зрения интересов участников рынка и общественных интересов.
Так же в перспективах развития строительной отрасли необходимо отметить, что в настоящее время меняются правовые основы работы строительных организаций в России - нынешние СНИПы станут основой для строительных правил: часть из них станут обязательными в связи с включением в список стандартов и сводов правил, утверждаемый Правительством РФ, другие - будут применяться на добровольной основе.12
Но "есть опасность, что эти правила также будут устаревшими и не учитывающими современные технические решения, которые применяют передовые строительные компании, прежде всего иностранные, работающие в России". "В то же время мы надеемся, что эти правила будут актуализированы к 2012 году, как это предусмотрено соответствующим техническим регламентом, - сказала Кислицына. - И среди изменений, которые можно будет вносить в эти правила, как раз могут быть нормы, давно принятые в Европе, и используемые в российском строительстве".
По словам эксперта, "многое будет зависеть не только от самих правил, сколько от их толкования и применения в реальной жизни".
Заключение
Экономический кризис в России затронул многие сферы деятельности, но строительную индустрию особо. Большинство объектов, строившихся или ремонтировавшихся за счет коммерческих источников финансирования из-за отсутствия денег просто вынуждены были остановиться и в лучшем случае законсервироваться. Но строительство полностью не остановилось, государственный и муниципальные бюджеты хоть и в меньшем масштабе, чем ранее, но все продолжают выделять лимиты на строительство и ремонт. В связи с этим подрядные организации ранее работавшие только с коммерческими деньгами обратили свои взоры на государственные и муниципальные объекты, ведь выживать как-то надо.
Привыкшие практически к полному отсутствию серьезного контроля за расходованием денежных средств на производство строительно-монтажных работ со стороны коммерческих заказчиков подрядчики были неприятно удивлены достаточно жестким упорядоченным контролем со стороны государственных и муниципальных заказчиков. Для многих стало открытием, что перед началом работы необходимо составлять настоящую реальную смету с указанием стоимостей материалов, работ, эксплуатации машин и механизмов и что еще более неожиданное в соответствии с этой сметой и осуществляется финансирование всех работ.
В строительной отрасли продолжает расти потребность в привлеченном капитале, но из-за низких стандартов планирования и управления в отрасли деньги в нее поступают медленно. Анализируя область инвестирования в строительство в России можно обнаружить, что Всемирный банк, к примеру, пока не дал ни одного кредита российской компании, работающей в сфере недвижимости, в то время как предприятиям розничной торговли, пищевой промышленности, транспорта таких кредитов выдается много. И одна из основных причин этого - «мутность» данной сферы бизнеса, низкое качество планирования, над повышением которого нужно работать.
Для привлечения капитала инвестиционно-строительным компаниям необходимо тесно сотрудничать с банками и быть готовыми предложить различные варианты совместной работы - от простого кредитования до соинвестирования. Это помогло бы в привлечении значительных сумм на долгие сроки для расширения строительной деятельности. Стоит также отметить, что крупной строительной компании нужно очень внимательно относиться к формированию портфеля своих проектов и трезво оценивать все рыночные и законодательные риски, связанные с их реализацией. Иногда лучше отказаться от финансирования крупного и привлекательного с точки зрения рентабельности проекта, если есть вероятность неудачи, и сделать выбор в пользу показателя финансовой устойчивости.
В заключение, хотелось бы сказать, что на данном этапе экономического развития существует необходимость в совершенствовании финансово-кредитных механизмов и их реализации в строительной отрасли для возможности большего и стабильного привлечения средств и кредитных ресурсов. Радикальная модернизация, и не только финансово-кредитных механизмов, но и юридического сегмента и др., позволила бы вывести строительную отрасль на новый уровень, сделать эту “мутную” сферу бизнеса более “чистой”, увеличить долю “белых сделок”. И если после принятых мер по улучшению, строительная отрасль станет по-настоящему “мощной” в экономическом плане, то вполне возможно в обозримом будущем стройиндустрия станет тем самым локомотивом, который вытащит российскую экономику из финансового тупика.
Список использованной литературы
строительство финансовое кредитное ипотека
Александров В.Т. Ценообразование в строительстве: Учебное пособие / Александров В.Т., Касьяненко Т.Г.. - СПб.: Питер, 2000. - 255 с.: ил.. - (Краткий курс )
Ильин В. Н. Сметное ценообразование и нормирование в строительстве / Ильин В.Н., Плотников А.Н.- 2-е издание, переработанное.- Москва, 2008.- 288 с.
Комаровский П.Е. Сметное нормирование и ценообразование строительных работ / Комаровский П.Е.. - Москва: Финансы и статистика, 1989. - 300 с..
Костюченко В.В. Организация оплаты труда и сметное дело в строительстве : [учебное пособие для вузов] / Костюченко В.В., Крюков К.М., Кожухар В.М.. - Изд. 2-е, доп. и прераб.. - Ростов-на-Дону: Феникс, 2005. - 251 с. : ил.. - (Строительство )
Литовских А.М., Шевченко И.К. Финансы, денежное обращение и кредит - Учебное пособие. Таганрог: Изд-во ТРТУ, 2003. – 57 с.
Основы ценообразования и сметного дела в строительстве : [учебник для вузов по специальностям 290300 "Промышленное и гражданское строительство" направления 653500 "Строительство"] / Ермолаев Е.Е., Шумейко Н.М., Сборщиков С.Б., Березин В.П. - Москва : Издательство АСВ, 2006. - 136 с. : табл.
Попова Е.Н. Проектно-сметное дело : [учебное пособие] / Попова Е.Н. . - Изд. 2-е. - Ростов-на-Дону: Феникс, 2004. - 287 с. : табл.. - (Среднее профессиональное образование : учебники, учебные пособия )
Саляева О.Г., Саляев Е.В. “Финансово-кредитные механизмы и инструменты в определении стоимости предприятия”, статья - Аудит и финансовый анализ .- 2008 .- № 1 .- С. 102-106 .- ISSN 0236-2988
Синянский И.А. Проектно-сметное дело: [учебник]/Синянский И.А., Манешина Н.И.. - Москва: Academia, 2005. - 443 с.: ил., табл.. - (Среднее профессиональное образование. Строительство и архитектура)
Толмачев Е.А., Монахов Б.Е. Экономика строительства. Учебное пособие — Москва: Юриспруденция, 2003.- 224 с.
Фисун В.А. Экономика строительства. — Москва: РГОТУПС, 2002. — 232 с.
Федеральный закон от 30 декабря 2004 г. № 214-ФЗ “Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации” (по состоянию на 01.08.2009 в ред. фз №11-ФЗот 18.07.2006; №160-ФЗ от 16.10.2006; №160-ФЗ от 23.07.2008; №147-ФЗ от 17.07.2009)
Ценообразование в строительстве : учебно-методическое пособие для студентов строительных специальностей / Голубова О.С., Щуровская Т.В., Корбан Л.К., Винокурова Н.Е., кол. авт. Белорусский национальный технический университет, Кафедра "Экономика строительства". - Минск : БНТУ, 2007. - 237 с.
Шундулиди А.И., Нагибина Н.В. Экономика отрасли (строительства). Учебное пособие — Кемерово: КузГТУ, 2006.- 119 с.
ru./wiki/Финансы
Размещено на
1 Шундулиди А.И., Нагибина Н.В. Экономика отрасли (строительства). Учебное пособие — Кемерово: КузГТУ, 2006.- 119 с.
2 Шундулиди А. И., Нагибина Н. В. Экономика отрасли (строительства). Учебное пособие — Кемерово: КузГТУ, 2006.- 119 с.
3 Фисун В.А. Экономика строительства. — Москва: РГОТУПС, 2002. — 232 с.
4 ru./wiki/Финансы. - функции финансов
5 Литовских А.М., Шевченко И.К. Финансы, денежное обращение и кредит Учебное пособие. Таганрог: Изд-во ТРТУ, 2003. - 57 с.
6Александров В.Т. Ценообразование в строительстве: Учебное пособие / Александров В.Т., Касьяненко Т.Г.. - СПб.: Питер, 2000. - 255 с.: ил.. - (Краткий курс )
7 Финансовый менеджмент – это система рационального управления процессами финансирования хозяйственной деятельности предпринимательской организации. В процессе функционирования финансовый менеджмент опирается на финансовый механизм.
8 Саляева О.Г., Саляев Е.В. “Финансово-кредитные механизмы и инструменты в определении стоимости предприятия”, статья - Аудит и финансовый анализ .- 2008 .- № 1 .- С. 102-106 .- ISSN 0236-2988
9 Александров В.Т. Ценообразование в строительстве: Учебное пособие / Александров В.Т., Касьяненко Т.Г.. - СПб.: Питер, 2000. - 255 с.: ил.. - (Краткий курс )
10 Конъюнктура - это совокупность признаков, которые характеризуют конкретный рынок в конкретный отрезок времени или период, среди которых самые главные - это спрос, предложение и цены.
11 Фисун В.А. Экономика строительства. — Москва: РГОТУПС, 2002. — 232 с.
12 Советник петербургского представительства компании DLA PIPER Светлана Кислицына на заседании круглого стола, проводившегося Комитетом по девелопменту Гильдии управляющих девелоперов России 31 марта 2010 г. в Санкт-Петербурге
43