Проектування логістичних систем промислового підприємства
Рис. 2.1 - Залежність дистрибуцій них витрат від кількості проміжного складування
Як видно з рисунка, при збільшенні кількості проміжних складувань зменшується шлях транспортування до споживача і транспортні витрати, однак зростають витрати утримання запасів, зокрема складські витрати. Зауважимо, що оптимізація кількості складів пов’язана одночасно із визначенням їх розміщення та потужності. І це зумовлює гарантію термінової поставки товарів дистрибуційною системою, зважаючи на факт забезпечення достатніх товарних запасів [9].
3. УПРВАДЖЕННЯ ЛОГІСТИЧНОЁ СИСТЕМИ
3.1 Формування стратегічного плану впровадження логістичної системи
Логістична стратегія підприємства – це стратегія зорієнтованого на ринок логістичного ланцюга, який запевнює зростання участі виробництва даного підприємства в поєднаному виробництві взаємодіючих підприємств.
Враховуючи, що логістика виконує самостійну функцію, яка пов’язує традиційні сфери функціонування підприємства, тобто постачання, виробництво і збут, логістична стратегія повинна [21]:
відповідати можливостям, які створює зовнішнє середовище підприємства, і реагувати на загрози ззовні;
бути спільної з цілями підприємства та його загальною стратегією;
враховувати зв’язки з іншими стратегіями, реалізованими на підприємстві, тобто стратегією досліджень і розвитку, виробництва, маркетингу та фінансів;
бути реальної до виконання підприємством.
Узагальнюючі підходи класиків логістики та підходи інших авторів стосовно визначення логістичного стратегічного планування можна виділити наступні його риси [21]:
логістичне стратегічне планування є частиною загального стратегічного планування на підприємстві та носить відносно нього підпорядкований характер;
логістичне стратегічне планування має на меті задоволення потреб споживачів на більш високому рівні та формування конкретних переваг підприємства;
логістична стратегія інтегрує по горизонталі з іншими функціональними стратегіями на підприємстві: інвестиційною, інноваційною, маркетинговою та ін. та по вертикалі – з кооперативною стратегією підприємства;
логістична стратегія передбачає досягнення господарських цілей підприємства та реалізацію його місії з найменшими витратами завдяки досягнення синергічного ефекту;
логістичне стратегічне планування базується на логістизації організаційно-економічного розвитку підприємства та є невід’ємним від створення ланцюгів постачань на всіх рівнях економіки;
логістичне стратегічне планування охоплює сферу прийняття стратегічних логістичних рішень у сферах постачання; підтримки виробництва та фізичного розподілу;
реалізація логістичної стратегії передбачає впровадження менеджменту змін на підприємстві;
логістична стратегія визначає логістичну організаційну структуру, яка буде сприяти реалізації основних принципів побудови логістичних систем: оптимальності; формалізації; інтеграції, системності; емерджентності; ієрархії та ін.;
логістичний стратегічний план є часткою бізнес-плану підприємства та може бути поданий через логістичний бізнес-план;
логістичний стратегічний план повинен включати оперативну політику та передбачати оптимальний з точки зору мінімізації витрат розподіл потужностей, устаткування та функціональних систем.
Формування стратегічного плану проводиться за наступними етапами [21]:
етап 1 – визначення потреб об’єктів логістичної системи;
етап 2 – проведення дослідження готовності об’єктів логістичної системи до змін;
етап 3 – встановлення і прийняття обсягу роботи;
етап 4 – проведення аналізу діяльності об’єктів логістичної системи;
етап 5 – створення бачення стратегічних заходів.
Метою першого етапу є досягнення взаємопорозуміння керівництва підприємств та їх активної співпраці при вирішенні логістичних проблем. Важлива також фактична готовність до ведення кінцевих змін.
Селекційний аналіз основної документації підприємства дозволяє зібрати багато даних, необхідних для зрозуміння дійсного стану підприємств. Дані необхідно збирати систематично. Це становить основу реалізації подальших етапів.
Наступні етапи повинні виявити стратегічні плани розвитку підприємства. Виявлення уяви керівників про підприємство й одночасне ознайомлення їх з дійсним станом речей має велике значення при знаходженні нових стратегічних рішень для підприємства. Стимулюючим чинником є ініціювання змін у свідомості керівництва підприємства.
Обов’язком є збір даних і виконання обчислень, які дозволяють підприємству вирішити, чи вигідне йому виконання пропонованих робіт. Дуже істотним є відповідне узгодження страхування і забезпечення у випадку невдачі інноваційного процесу.
Ці етапи не завжди можуть бути реалізовані в запропонованій чергованості. Буває так, що на якомусь етапі треба повернутись до попереднього, коли в достатній мірі не досягнуто очікуваних результатів.
Розробка ефективного плану логістики – досить складний процес, який повинен враховувати як обмеження зовнішнього характеру (політичні і правові, соціальні і економічні, технологічні, конкурентні), так і сукупність внутрішніх даних. Джерелами внутрішніх даних повинні бути маркетинг, виробництво, постачання, фінанси/бухгалтерія, логістика. Логістичне стратегічне планування, діючи в контексті загальнокорпоративного планування, діяльності ланцюгів постачань та умов зовнішнього середовища, охоплює сфери та має компоненти (табл. 3.1. та табл. 3.2) [21].
Таблиця 3.1 - Сфери логістичного стратегічного плану
| Сфери | Характеристика |
| Обслуговування споживачів | Мета кожного підприємства – задоволення потреб споживачів. Необхідною умовою при цьому являється покращення якості обслуговування споживачів, скорочення терміну виконання замовлення, здатність швидкого реагування на раптові зміни у замовленні споживача та ін. |
| Стратегія формування логістичної мережі |
Логістична мережа - повне множина ланок логістичної системи, взаємозв'язаних між собою матеріальними і супутніми їм потоками. Існує можливість зміни її ширини та довжини. Довжина каналів розподілу. Означає кількість ланок або рівнів, що минає товар, перш ніж дійде до кінцевого споживача. Довгі канали розподілу, як правило, забезпечують високу насичуваність ринку товарами компанії, однак збільшують його кінцеву вартість для споживача внаслідок більшої торгової націнки по всіх рівнях розподілу. Ширина каналів розподілу. Означає кількість перепродувачай на кожному рівні розподілу. Чим ширший канал, тим більше насичення ринку він забезпечить, однак при цьому тим більшу кількість клієнтів компанії доведеться обслуговувати і тим імовірніше в структурі розподілу виникнення конфліктів між різними її учасниками, що обов'язково позначиться на діяльності оптової компанії. |
| Управління транспортуванням | Функція транспортування передана на аутсорсинг іншим компаніям. |
| Інформаційні технології | Для забезпечення безперервного функціонування підприємства необхідно правильно та чітко спрогнозувати продаж продукції. Це можливо за допомогою альтернативного (новаторського) пошукового прогнозування. Логістична стратегія виходить з орієнтації підприємства на сучасні логістичні технології та їх впровадження. |
Таблиця 3.2 - Компоненти логістичного стратегічного плану
| Компоненти | Характеристика |
| Опис стратегії в загальних термінах | Логістична стратегія підприємства – це стратегія зорієнтованого на ринок логістичного ланцюга, який запевнює зростання участі виробництва даного підприємства в поєднаному виробництві взаємодіючих підприємств. Обрана стратегія за базовими принципами відноситься до стратегії союзів (базується на ідеях інтеграції в ланцюзі постачань); за принципами, які не вважаються базовими – стратегія росту (спрямована на отримання підвищеної якості обслуговування та зниження витрат за рахунок ефекту масштабу) [21]; за сферою діяльності підприємства – стратегія розподілу. |
| Цілі логістики |
Відповідно до логістичної стратегії оптимізація збутової діяльності підприємства цілями логістики є: підвищення ефективності обслуговування клієнтів; мінімізація витрат у сфері збуту та сумарних витрат підприємства; зменшення транспортних витрат (витрат на аутсорсинг); використання додаткових складських потужностей; оптимізація рішень в обраній функціональній області. |
| Опис обраної стратегії | Механізмом реалізації обраної стратегії є оренда додаткового складу. Це допоможе зменшити загальні логістичні витрати підприємства, підвищить рівень обслуговування клієнтів, зменшить витрати на транспортування (аутсорсинг), також це дає додаткові перспективи у розширенні ринку збуту та надає значні переваги у конкурентному середовищі. |
| Огляд основних логістичних програм або планів |
Для реалізації обраної стратегії необхідно дотримуватися плану: аналіз клієнтів підприємства (проведення АВС-аналізу) та виділення найважливіших із них; огляд ситуації на ринку збуту України сьогодні; визначення можливих варіантів місць розташування складу; розрахунок оптимального місця розташування складу; розрахунок економічної доцільності впровадження системи; підписання договору на оренду складу; необхідне додаткове оснащення приміщення; контроль за функціонуванням складу. |
| Прогноз запитів відносно персоналу та капіталу | Для реалізації обраної стратегії необхідний додатковий капітал на оплату додаткових відряджень персоналу, на оренду приміщення та витрати на утримання складу. |
| Фінансовий звіт про логістику | Звіт про фінансові результати – характеризує доходи, витрати і фінансові результати діяльності підприємства за певний період часу. Мета складання звіту - визначення величини прибутку або збитків підприємства від основної його діяльності. Звіт показує результативність діяльності підприємства і дає інформацію про фактори, що вплинули на цю результативність протягом звітного періоду. Завдяки звіту про фінансові результати можна пов'язати доходи та витрати за звітний період та вирахувати величину чистого прибутку як різницю між цими показниками. Фінансові результати відображаються у Ф1 та Ф2. |
| Опис впливу стратегії логістики на бізнес | При реалізації обраної стратегії відбудеться: підвищення ефективності обслуговування клієнтів; мінімізація витрат у сфері збуту та сумарних витрат підприємства; зменшення транспортних витрат (витрат на аутсорсинг), що в сукупності приведе до збільшення прибутковості підприємства, поліпшення якості обслуговування клієнта та підвищення рівня конкурентоспроможності підприємства, що забезпечить вихід на нові ринки. |
Крім формування логістичного стратегічного плану необхідно розробити короткий логістичний бізнес-план. Його основними розділами є [21]:
Загальне резюме. Логістична стратегія призвана мінімізувати логістичні витрати та підвищити ефективність діяльності компанії, за рахунок оптимізації збутової діяльності підприємства шляхом оренди додатково складу.
Ціль логістики в організації. Основною метою організації логістики на підприємстві являється створення необхідної логістичної системи, яка дозволить зменшити витрати на збут продукції. А також:
підвищення ефективності обслуговування клієнтів;
мінімізація витрат у сфері збуту та сумарних витрат підприємства;
зменшення транспортних витрат (витрат на аутсорсинг);
використання додаткових складських потужностей, тобто оренда додаткового складу;
оптимізація рішень в обраній функціональній області.
Завдання логістики. Відповідно до логістичної стратегії оптимізація збутової діяльності підприємства завданням логістики є:
провести аналіз клієнтів підприємства (проведення АВС-аналізу) та виділити найважливіших із них;
зробити огляд ситуації на ринку збуту України сьогодні;
визначити можливі варіанти місць розташування складу;
визначити оптимальне місце розташування складу;
інтегрувати обрану систему з іншими підсистемами підприємства.
Функції логістики. Оптимізація кількості транспорту, маршрутів перевозки, що приведе до зниження витрат на збут та підприємства в цілому.
Планування ресурсів. Необхідними ресурсами та витратами для впровадження логістичної системи являються:
1) Витрати на оренду складу – 2 000 грн/міс.
2) Додаткові витрати на відрядження логіста в інше місто – 300 грн/міс.
Вплив логістики на бізнес. При реалізації обраної стратегії відбудеться: підвищення ефективності обслуговування клієнтів; мінімізація витрат у сфері збуту та сумарних витрат підприємства; зменшення транспортних витрат (витрат на аутсорсинг), збільшаться витрати фізичних надходжень та витрати запасів, але все це в сукупності приведе до збільшення прибутковості підприємства, поліпшення якості обслуговування клієнта та підвищення рівня конкурентоспроможності підприємства,що забезпечить вихід на нові ринки.
3.2 Економіко-математичне обґрунтування впровадження логістичних систем
Для обґрунтування впровадження логістичних систем необхідним є проведення таких етапів:
етап 6 – проведення теоретичних досліджень і експериментів;
етап 7 – опрацювання і оцінка реальних варіантів заходу;
етап 8 – подолання внутрішніх та зовнішніх перешкод, а також перешкод впровадження;
етап 9 – підготовка до затвердження плану впровадження [21].
Для того, щоб визначити оптимальне місце розташування складу необхідно визначити головних клієнтів АТЗТ «Харківмаш». Споживачів необхідно розділити на три групи по вагомості клієнтів. Це можна зробити за допомогою АВС-аналізу.
Даний метод використовується при селективному відборі найцінніших для підприємства постачальників і клієнтів, найважливіших видів сировини і матеріалів, найвагоміших елементів затрат, найрентабельнішої продукції, найефективніших напрямів капіталовкладень. АВС-аналіз полягає у виявленні та оцінці незначного числа кількісних величин, які є найціннішими та мають найбільшу питому вагу у загальній сукупності вартісних показників. Згідно з цим методом досліджувана сукупність клієнтів ділиться на три частини [19]:
група А - невелика кількість споживачів, яка приносить більшу частину прибутку підприємству;
група В - середня кількість клієнтів, яка приносить середній дохід підприємству;
група С - велика кількість клієнтів, однак незначні з погляду доходу, який вони приносять АТЗТ «Харківмаш».
Основна увага у роботі зі споживачами приділяється клієнтам, віднесеним до групи А, меншою мірою - групи В та С.
Проведемо аналіз споживачів, представлених у таблиці 3.3, за допомогою АВС-аналізу.
Таблиця 3.3 - Вихідні данні
| Клієнти | Фактичний об’єм закупок (Т), грн. |
| НПП «Сігма» | 9123765 |
| Турбомашина | 2657890 |
| ВАТ «Південний ГОК» | 1000000 |
| ВАТ «АЗОВСТАЛЬ» | 990200 |
| НПВП «Електромонтаж» | 789000 |
| Карловсікий механічний завод | 763288 |
| УкрСпецмаш | 596000 |
| ТЕСПО | 590265 |
| Славутський ремонтно-монтажний завод | 576444 |
| НКП «Шторм-10» | 543211 |
| Промелектро | 500678 |
| Львовантикор | 500535 |
| ЗАТ «Краматорськгидропром» | 479999 |
| ЯЮ 309/71 | 376900 |
| ЗАТ «Нафтогазова техніка» | 345678 |
| Стандарт | 290765 |
| ВАТ «Будмаш» | 276400 |
| Луцький завод «Електроапарат» | 256900 |
| Сахидромаш | 234754 |
| Електроапарат | 134245 |
Розрахунки представленні у таблиці 3.4.
Таблиця 3.4 - Розрахункова таблиця
| № п/п | Клієнти | Фактичний об’єм закупок (Т), грн | % від сукупних закупок | ∑% | % від кількості | ∑% | АВС |
| 1 | НПП «Сігма» | 9123765 | 43,4 | 43,4 | 5 | 5 | А |
| 2 | Турбомашина | 2657890 | 12,6 | 56,0 | 5 | 10 | |
| 3 | ВАТ «Південний ГОК» | 1000000 | 4,8 | 60,8 | 5 | 15 | |
| 4 | ВАТ «АЗОВСТАЛЬ» | 990200 | 4,7 | 65,5 | 5 | 20 | |
| 5 | НПВП «Електромонтаж» | 789000 | 3,8 | 69,2 | 5 | 25 | |
| 6 | Карловсікий механічний завод | 763288 | 3,6 | 72,9 | 5 | 30 | |
| 7 | УкрСпецмаш | 596000 | 2,8 | 75,7 | 5 | 35 | В |
| 8 | ТЕСПО | 590265 | 2,8 | 78,5 | 5 | 40 | |
| 9 | Славутський ремонтно-монтажний завод | 576444 | 2,7 | 81,3 | 5 | 45 | |
| 10 | НКП «Шторм-10» | 543211 | 2,6 | 83,8 | 5 | 50 | |
| 11 | Промелектро | 500678 | 2,4 | 86,2 | 5 | 55 | С |
| 12 | Львовантикор | 500535 | 2,4 | 88,6 | 5 | 60 | |
| 13 | ЗАТ «Уралгидропром» | 479999 | 2,3 | 90,9 | 5 | 65 | |
| 14 | ЯЮ 309/71 | 376900 | 1,8 | 92,7 | 5 | 70 | |
| 15 | ЗАТ «Нафтогазова техніка» | 345678 | 1,6 | 94,3 | 5 | 75 | |
| 16 | Стандарт | 290765 | 1,4 | 95,7 | 5 | 80 | |
| 17 | ВАТ «Будмаш» | 276400 | 1,3 | 97,0 | 5 | 85 | |
| 18 | Луцький завод «Електроапарат» | 256900 | 1,2 | 98,2 | 5 | 90 | |
| 19 | Сахидромаш | 234754 | 1,1 | 99,4 | 5 | 95 | |
| 20 | Електроапарат | 134245 | 0,6 | 100 | 5 | 100 | |
| 21 | Всьго | 21026917 | 100,0 | 100 |
Для наглядності результати представленні у вигляді графіка (рисунок 3.1)
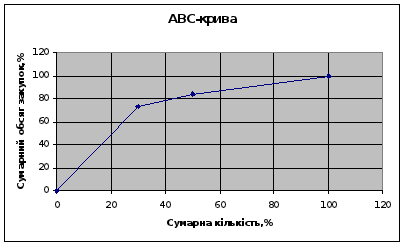
Рис. 3.1 - Графік Авс-аналізу
Розрахунки показали, що найважливішими споживачами АТЗТ «Харківмаш» є клієнти групи А: НПП «Сігма», Турбомашина, ВАТ «Південний ГОК», ВАТ «АЗОВСТАЛЬ», НПВП «Електромонтаж», Карловсікий механічний завод. На обслуговування даних клієнтів потрібно виділяти більше часу, робити знижки, повідомляти про зміни в асортименті, підтримувати дружні стосунки.
До групи В відносяться: УкрСпецмаш, ТЕСПО, Славутський ремонтно-монтажний завод, НКП «Шторм-10». Цим клієнтам також приділяється увага, але у меншому обсязі, так як вони мають середній рівень питомої ваги для підприємства. З ними проводиться звичайне планування та облік.
До групи С відносяться: Промелектро, Львовантикор, ЗАТ«Уралгидропром», ЯЮ 309/71, ЗАТ «Нафтогазова техніка», Стандарт, ВАТ «Будмаш», Луцький завод «Електроапарат», Сахидромаш, Електроапарат, ВАТ «Південний ГОК». Ці споживачі складають більшу частину клієнтів, але мають маленьке значення вартісного показника.
Таким чином, АТЗТ «Харківмаш» має постійних клієнтів, з якими співпрацює вже довгий час, і постачає їм продукцію. Ці споживачі приносять підприємству більшу частину прибутку (72,9%) і тому їм приділяється більша увага та умови обслуговування.
Основні клієнти АТЗТ «Харківмаш»:
НПП «Сігма» (м.Кіровоград);
Турбомашина (м. Миколаїв);
ВАТ «Південний ГОК» (м. Кривий Ріг);
ВАТ «АЗОВСТАЛЬ» (м. Маріуполь);
НПВП «Електромонтаж»(м. Дніпропетровськ );
Карловсікий механічний завод (м. Маріуполь).
Більшість цих клієнтів частину продукціє закуповує У АТЗТ «Харківмаш», а деяку – у інших підприємств, так як в них нижча ціна (значну частину витрат складають витрати на транспортування). Для підвищення конкурентоспроможності, для більшого обхвату кількості споживачів, та для мінімізації витрат необхідно орендувати склад в одному із семи міст України.
Міста, де є можливість орендувати склад:
А – Дніпропетровськ;
Б – Миколаїв;
В – Маріуполь;
Г – Львів;
Д – Одеса;
Е – Київ;
Ж – Чернігів.
Данні для розрахунків представленні у таблиці 3.5.
Таблиця 3.5 - Вихідні данні
| № клієн-та | Вантажообіг, т/кв | Відстань до пункту: | ||||||
| А, км | Б, км | В, км | Г, км | Д, км | Е, км | Ж, км | ||
| 1 | 17 | 238 | 193 | 490 | 679 | 296 | 305 | 440 |
| 2 | 9 | 323 | 0 | 479 | 805 | 139 | 494 | 630 |
| 3 | 9 | 141 | 192 | 402 | 838 | 309 | 426 | 518 |
| 4 | 7 | 303 | 489 | 0 | 1181 | 618 | 730 | 811 |
| 5 | 4 | 0 | 323 | 303 | 939 | 460 | 446 | 501 |
| 6 | 4 | 303 | 499 | 0 | 1181 | 618 | 730 | 811 |
Визначимо оптимальне місце розташування додаткового складу з урахуванням мінімізації транспортних витрат (вантажообіг *відстань до пункту). Розрахунки представленні у вигляді таблиці 3.6.
Таблиця 3.6 - Матриця найменших відстаней
| А | Б | В | Г | Д | Е | Ж | |
| 1 | 4046 | 3281 | 8330 | 11543 | 5032 | 5185 | 7480 |
| 2 | 2907 | 0 | 4311 | 7245 | 1251 | 4446 | 5670 |
| 3 | 1269 | 1728 | 3618 | 7542 | 2781 | 3834 | 4662 |
| 4 | 2121 | 3423 | 0 | 8267 | 4326 | 5110 | 5677 |
| 5 | 0 | 1292 | 1212 | 3756 | 1840 | 1784 | 2004 |
| 6 | 1212 | 1996 | 0 | 4724 | 2472 | 2920 | 3244 |
| Сума | 11555 | 11720 | 17471 | 43077 | 17702 | 23279 | 28737 |
Розрахунки показали, що оптимальним місцем розташування додаткового складу буде місто Дніпропетровськ, так як він забезпечує найменші витрати на доставку та дає можливість обслуговувати більшу кількість споживачів за менший час. Це дає додаткові перспективи у розширенні ринку збуту та надає значні переваги у конкурентному середовищі. Тому для задоволення усіх цих потреб вигідно буде орендувати додатковий склад АТЗТ «Харківмаш» у Дніпропетровську.
Використання додаткового складу несе додаткові витрати на утримання запасів, але зменшує затрати на транспортування. Таким чином отримуємо синергічний ефект.
Розрахуємо витрати на оренду складу. Оптимальним варіантом буде оренда складського приміщення в ОАО ОПК "Орель", так як в наявності є необхідні умови: загальна площа складу - 200кв.м.; опалення автономне; вода – для санітарних потреб; нова електропроводка; нові труби; косметичне облогородження; висота стелі складу 8 метрів; встановлене багаторівневе стелажне обладнання; рівна підлога; існує система пожежної сигналізації складу з автоматичною системою пожежогасіння; автоматичні ворота докового типу з гідравлічним пандусом, що регулюються по висоті; система охоронної сигналізації складу і відео спостереження; офісні площі при складі; достатня територія біля складу для відстою та маневрування великовантажних автопоїздів; розташування на основних магістралях, що забезпечують зручний під'їзд, наявність автомобільних та залізничних рамп; наявність електрокарів та кранів для завантаження-розвантаження; наявність необхідного персоналу для обслуговування складського приміщення та ін..
Ціна оренди складає 10 грн. за 1кв.м
Ціна оренди загальної площі складу складає:
10*200=2000 грн./міс.
Контроль за функціонуванням складу у Дніпропетровську буде здійснювати логіст, відвідуючи його 1 раз у місяць на 2 дні. Таким чином зростуть витрати на відрядження: 300 грн. (сюди входять витрати на квитки, витрати на харчування та проживання).
Розрахуємо витрати на транспортування вантажу з Харкова до до Кіровограду, Миколаєва, Кривого Рогу, Маріуполя, Дніпропетровська.
АТЗТ «Харківмаш» користується послугами перевізника «Автолюкс». За перевезення габаритного вантажу вартість транспортування складає 1 грн. за 2 кг вантажу. Таким чином вартість транспортування з Харкова до Кіровограду (378 км, вага – 17т) складає: 17000/2 = 8 500 грн.;
з Харкова до Миколаєва (551 км, вага – 9т) складає: (9000/2)+(9000/2*0,3) = 4 500 + 900 = 5 850 грн.;
з Харкова до Кривого Рогу (379 км, вага – 9т) складає:
9000/2 = 4500 грн.;
з Харкова до Маріуполя (518 км, вага –7т) складає:
(7000/2) + (7000/2*0,3) = 4 550 грн.;
з Харкова до Дніпропетровська (228 км, вага – 4т) складає:
4000/2 = 2 000 грн.
з Харкова до Маріуполя (518 км, вага – 4т) складає:
(4000/2) + (4000/2*0,3) = 2 600 грн.
Таким чином, загальні витрати на транспортування з Харкова до Дніпропетровська, Кіровограду, Миколаєва, Кривого Рогу, Маріуполя (у міста, які входять у групу А) складають:
8 500+5 850+4550+4 200+2000+2 600 = 27 700 грн./квартал.
Середні витрати на транспортування в місяць складають:
27 700 /3 = 9 233,3 грн. або 27 700 *4= 110 800 грн./рік.
Обслуговування споживачів, які відносяться до групи В та С, здійснюється із складу підприємства у м. Харкові. Транспортні витрати при цьому складають 26 750 грн./рік і залишаються незмінними при оренді додаткового складу.
Розрахунки показують, що витрати на транспортування досить значні. Так як АТЗТ «Харківмаш» досить довго користуються послугами одного перевізника, існує необхідність переглянути пропозиції інших перевізників, так як в сучасній кризовій ситуації багато з них робить знижки на свої тарифи.
Оптимальним буде використання послуг перевізника «Український експрес», тому що при перевезенні великими партіями (більш 20т) надається знижка у розмірі 50% від вартості перевезення (Додаток Е). Тому вигідно перевозити весь вантаж в Дніпропетровськ на склад, а потім по місцям призначення.
Загальна вага вантажу складає: 17+9+9+7+4+4= 50т.
Розрахуємо витрати на транспортування вантажу з Харкова до Дніпропетровська. 50 000*0,4*0,5= 10 000 грн.
Для перевезення вантажу з Дніпропетровська до місця призначення доцільно користуватися послугами перевізника «ДЕКС-Транс», тому що в нього тариф на перевезення формується в залежності від відстані перевезення (Додаток Ж). В даному випадку вантаж транспортується на невеликі відстані невеликими партіями.
Розрахуємо витрати на транспортування вантажу з Дніпропетровська до Кіровограду (238 км, вага – 17т):
238*2,4*2= 1 142,4 грн.;
з Дніпропетровська до Миколаєва (323 км, вага – 9т):
323*2*2= 1 292 грн.;
з Дніпропетровська до Кривого Рогу (141 км, вага – 9т):
141*2*2= 564 грн.;
з Дніпропетровська до Маріуполя (303 км, вага – 7т+4т):
303*2,4*2= 1 454,4 грн.;
з Дніпропетровська до Дніпропетровська транспортні витрати відсутні, так як за умовою договору споживач самостійно забирає вантаж.
Таким чином, загальні витрати на транспортування вантажу з Харкова до Дніпропетровська, з Дніпропетровська до Кіровограду, Миколаєва, Кривого Рогу, Маріуполя складають:
10 000+1 142,4+1 292+564+1 212= 14 452,8 грн./квартал.
Середні витрати на транспортування в місяць складають: 14 452,8 /3 = 4 817,6 грн. або 14 452,8 *4= 57 811,2 грн./рік.
Порівняємо витати на перевезення вантажу з Харкова до Кіровограду, Миколаєва, Кривого Рогу, Маріуполя, Дніпропетровська та з Харкова до Дніпропетровська, а з Дніпропетровська до Кіровограду, Миколаєва, Кривого Рогу, Маріуполя (з використанням додаткового складу у Дніпропетровську):
110 800 - 57 811,2 = 52 988,8 грн./рік.
Таким чином витрати фізичного перевезення (транспортні витрати) зменшаться на 52 988,8 грн./рік і становитимуть
137 550 - 52 988,8 = 84 561,2 грн./рік.
Так як для впровадження обраної логістичної системи необхідно орендувати склад у Дніпропетровську, витрати становитимуть:
2 000 * 12 = 24 000 грн./рік.
Таким чином витрати запасів збільшаться на 24 0000 грн. і становитимуть: 270 334 + 24 000 = 294 334 грн./рік.
Збільшаться також витрати фізичних надходжень на 3 600 грн. (300 * 12 = 3 600) і становитимуть 243 130 + 3 600 = 246 730 грн./рік.
Таким чином отримаємо синергічний ефект, розрахунок якого представимо у вигляді табл. 3.7.
Синергія – це ефект цілісності. Стратегія повинна враховувати можливості отримання додаткового ефекту за рахунок інтеграції всіх можливостей організації. Синергічний ефект виникає як результат інтегрованої реалізації всіх попередніх елементів стратегії [15].
Таблиця 3.7 - Розрахунок синергічного ефекту від упровадження конкурентного (проектного) варіанта
| Актуальний (реальний) варіант | Конкурентний (проектний) варіант |
«+» - економія, «-» - додаткові витрати |
||
| Логістичні витрати | Величина, грн | Логістичні витрати | Величина, грн | |
| Витрати фізичного переміщення (транспортні витрати) | 137 550 | Витрати фізичного переміщення (транспортні витрати) | 84 561,2 | 52 988,8 |
| Витрати запасів, | 270 334 | Витрати запасів, | 294 334 |
- 24 0000 |
| Витрати фізичних надходжень | 243 130 | Витрати фізичних надходжень | 246 730 | - 3 600 |
| Витрати інформаційно-управлінських процесів | 48 010 | Витрати інформаційно-управлінських процесів | 48 010 | |
| Разом | 699 024 | Разом | 637 635,2 | |
| Синергічний ефект | 25 388,8 | |||
Загальний економічний ефект – скорочення загальних логістичних витрат на 25 388,8 грн., що являється значним показником. Очевидно, що впровадження логістичної системи і нової схеми управління збутовою діяльності на підприємстві економічно обґрунтовано.
3.3 Створення логістичної системи
Завершальною фазою є створення системи. Вона складається з трьох етапів:
етап 10 – вибір відповідного моменту введення системи на підприємстві. Наступає він залежно від ступеня й фази розвитку підприємства;
етап 11 – вибір способу і сфери введення системи. На цьому етапі потрібно розв’язати проблеми розвитку і введення логістичної системи одноразово або у вигляді чергових кроків;
етап 12 - тривале вкомпоновування логістики в організаційну структуру підприємства.
Впровадження логістичної системи планується з 1 лютого 2010 року і триватиме протягом 1 місяця.
З 1 по 14 лютого логісти відділу збуту почнуть роботу по налагодженню зв’язків з підприємством ОАО ОПК "Орель" щодо оренди складу площею 200 кв.м. для цього необхідно підписати договір про оренду (приклад договору представлений у Додатку З ). Тим часом логісти відділу постачання налагоджують зв’язки із перевізниками «Український експрес» та «ДЕКС-Транс» щодо підписання договору про надання послуг транспортування даними організаціями.
З 14 лютого організовується перевезення вантажу з Харкова у Дніпропетровськ на склад, а з відти в необхідний час споживачам в Кіровоград, Миколаїв, Кривий Ріг, Маріуполь та здійснюється контроль за функціонуванням складу.
У подальшому необхідно контролювати та відстежувати зміни на ринку надання послуг перевезення. Якщо виникають умови надання послуги транспортування, які задовольняють потреби АТЗТ «Харківмаш» більше, ніж існуючі, то логістам відділу постачання необхідно буде налагодити зв’язки з цими організаціями і розпочати з ними співпрацю.
Таким чином буде досягнута інтеграція між взаємозалежними підрозділами компанії - зусилля всіх співробітників будуть спрямовані на досягнення спільної мети.
Висновки
Логістична система - це організаційно-господарський механізм управління матеріальними та інформаційними потоками. Вона включає матеріальні засоби, що забезпечують рух товарів по логістичному ланцюгу (склади, вантажно-розвантажувальні механізми, транспортні засоби), виробничі запаси та засоби управління усіма ланками ланцюга. Логістична система є адаптивною системою зі зворотним зв'язком, яка виконує певні логістичні функції та операції.
У першому розділі даної курсової роботи були розглянуті теоретичні аспекти організації і проектування логістичних систем промислових підприємств.
Другий розділ присвячений проектуванню логістичної системи у сфері дистрибуції. Перш за все визначається та проводиться аналіз логістичних проблем, ситуацій і завдань, витрат логістичних процесів. Потім формується логістична система та здійснюється її узгодження з іншими підсистемами на підприємстві.
У третьому розділі описується процес впровадження логістичної системи оптимізації збутової діяльності підприємства шляхом використання додаткових складських потужностей. Спочатку формується стратегічний план впровадження, а потім здійснюється його економіко-математичне обґрунтування та виконується створення логістичної системи.
Якщо розуміти сутність та процес створення логістичної системи, то є змога оптимізувати та управляти логістичними витратами. Можна припустити, що ці витрати пропорційні обсягу матеріальних запасів, саме вони є агрегованою характеристикою окремих складових логістичних витрат. Отже, логістична система регулює обсяги запасів. Витрати на їх утворення та збереження впливають на собівартість. Механізм цього впливу безпосередній. Він відбувається при скороченні транспортних чи складських витрат. Крім того, наявність виробничих запасів обумовлює виникнення втрат прибутку внаслідок втрачених можливостей, обумовлених їх існуванням.
Знижувати витрати за рахунок обґрунтованого створення логістичної системи і таким чином збільшувати прибуток нерідко буває простіше, ніж збільшувати прибуток за рахунок зростання обсягу продаж. Таким є механізм впливу логістичної системи на ефективність господарської діяльності підприємства. [6].
Таким чином, якщо розуміти механізм витрат на підприємстві, то є змога використати ці знання для прийняття виважених стратегічних рішень стосовно продуктів підприємства, покупців та ринків; вжити оптимальних заходів, спрямованих на управління витратами, та виявлення можливостей для заощадження коштів.
За рахунок оптимізації логістичної системи збуту (шляхом використання додаткових складських потужностей) скорочуються транспортні витрати, але збільшуються витрати запасів та витрати фізичних надходжень. Таким чином отримуємо загальний економічний ефект - скорочення загальних логістичних витрат на 25 388,8 грн., що являється значним показником. Очевидно, що впровадження логістичної системи і нової схеми управління збутовою діяльності на підприємстві економічно обґрунтовано.
Література
Бауэрсокс Доналд Дж., Клосс Дейвид Дж. Логистика: Интегрированная цепь поставок: Пер. с англ. – М.: ЗАО «Олимп-Бизнес», 2001. – 640 с.
Варес А.Ю., Овечко А.В. Моделирование дистрибьюторской сети на основе принципов жизниспособных систем. // Экономическая кибернетика, №1-2, 2001 – с.48-56.
Герасимчук В.Г. Розвиток підприємства: діагностика, стратегія, ефективність: Монографія. – К., 1995. – 264 с.
Данилюк О.Д., Лещій В.П. Теорія і практика процесно-орієнтованого управління витратами: Наукове видання. – Івано-Франківськ: Місто НВ, 2002. – 248 с.
Димарчук С.М. Логістична система управління та її взаємозв’язок з стратегією підприємства // Вісник ДУ “Львівська політехніка”, 2000.- № 390.- С. 20–22.
Інформаційне забезпечення управління логістичними витратами на підприємстві : Автореф. дис... канд. екон. наук: 08.06.01 / О.І. Карий; Нац. ун-т "Львів. політехн.". - Л., 2004. - 20 с.: рис. - укp.: [Электронная версия]. – Режим доступа: linksdir/linkinfo.php?linkID=5830.
Кобзєва К.В. Логістична система підприємства.: [Электронная версия]. – Режим доступа: manved.at/publ/2-1-0-10.
Корпоративная логистика. 300 ответов на вопросы профессионалов / Под общ. и научн. редакцией проф. В.И. Сергеева. – М.: ИНФРА-М, 2004. – 976 с.
Крикавський Є.В. Логістичне управління: Підручник. – Львів: Видавництво Національного університету "Львівська політехніка", 2005. – 684 с.
Ларина Р.Р., Трушкина Н.В. Разработка модели оптимизации логистической сбытовой системы // Менеджер. – 2002. – №:(22). – с.123-127.
Лубочнов В. Маркетинговая логистика // Риск, 1996,- № 4–5.- С. 50–55.
Миротин Л.Б., Ташбаев И. Э. Логистика для предпринимателя: основные понятия, положения, процедуры: Уч. Пособие– М: Инфра-М, 2002. – 252 с.
Окландер М.А. Види стратегій у логістичних системах // Вісник соціально-економічних досліджень: Зб. наук. пр. /Одес. держ. екон. ун-т. Вип. 2. – Одеса: АТЗТ ІРЕНТТ, 1998. – С. 218 – 225.
Окландер М.А. Логістична система підприємства: Монографія. - О.: «Астропринт», 2004. – 312 с.
Родников А.Н. Логистика: Терминологический словарь. М.: Економіка, 1995. – 252 с.
Семенов Г.А., Гиря М.Г. Еволюція поняття «логістика». Характеристика логістичних систем // «Держава та регіони». 2006. – 280-289 с.
Сергеев В.И., Кизим А.А., Эльяшевич П.А. Глобальные логистические системы: Учеб. пособие / Под общ ред. В.И. Сергеева. – СПб.: Издательский дом «Бизнесс-пресса», 2001. – 240 с.
Ткаченко О.С. Внедрение SAP ERP на Керівництвом ВАТ "Ена": [Электронная версия]. – Режим доступа: tadviser/articles/34880/
Формування системи логістичного обслуговування клієнтів промислового підприємства в ланцюгу поставок : Автореф. дис... канд. екон. наук: 08.06.01 / Н.І. Хтей; Нац. ун-т "Львів. політехніка". - Л., 2007. - 24 с.: рис. - укp.: [Электронная версия]. – Режим доступа: linksdir/linkinfo.php?linkID=22075
Эффективность логистического управления: Учеб. / Под ред. Л.Б. Миротина. – М.: Экзамен, 2004. – 448 с.
Методичні рекомендації до виконання курсової роботи з навчальної дисципліни «Організація і проектування логістичних систем» для студентів спеціальності «Логістика» денної форми навчання/ Укл. Т.О. Колодізєва. – Харків: Вид. ХНЕУ, 2008. – 24 с.
Размещено на