Оборотные средства предприятия и эффективность их использования в конкурентной среде (на примере ООО РМЗ "Верхнекамскнефтехим")
где OA п макс и OA п сред - максимальная и средняя сумма переменной части оборотных активов в предстоящем периоде соответственно;
 п
-
сумма постоянной
части оборотных
активов в предстоящем
периоде;
Кмакс - коэффициент максимального;
Кмин - минимального уровней оборотных активов.
Соотношение постоянной и переменной частей оборотных активов является основой управления оборачиваемостью и выбора источников их финансирования.
На пятом этапе в целях обеспечения необходимого уровня платежеспособности по текущим финансовым обязательствам с учетом объема и графика предстоящего платежного оборота надо определить долю оборотных активов в форме денежных средств, высоко- и среднеликвидных активов.
Шестой этап - обеспечение повышения рентабельности оборотных активов. Как и другие активы, они должны генерировать прибыль, кроме того, краткосрочные финансовые вложения приносят и конкретный доход в виде процентов, дивидендов. Значит, надо формировать эффективный портфель краткосрочных финансовых вложений.
Необходимость седьмого этапа - обеспечение минимизации потерь оборотных активов в процессе их использования - очевидна, т.к. они подвержены риску потерь: инфляционных, риску не возврата, потерям от естественной убыли.
На восьмом этапе - формирование принципов финансирования отдельных видов оборотных активов - должны быть конкретизированы принципы финансирования отдельных видов и составных частей оборотных активов. Сформированные принципы могут определять широкий диапазон подходов к их финансированию - от крайне консервативного до крайне агрессивного.
В соответствии с этими ранее определенными принципами финансирования в процессе разработки политики управления оборотными активами на девятом этапе формируются подходы к выбору конкретной структуры источников финансирования их прироста с учетом продолжительности отдельных стадий финансового цикла и оценки стоимости привлечения отдельных видов капитала.
Политика управления оборотными активами получает свое отражение в системе разработанных на предприятии финансовых нормативов: норматив собственных оборотных средств, система нормативов оборачиваемости основных видов оборотных средств и продолжительности операционного цикла в целом, система коэффициентов ликвидности оборотных средств, нормативное соотношение отдельных источников финансирования оборотных активов и др.
Цели и характер использования отдельных видов оборотных активов имеют существенные отличительные особенности. Поэтому на предприятиях с большим объемом используемых оборотных активов разрабатывается самостоятельная политика управления отдельными их видами: запасами товарно-материальных ценностей, дебиторской задолженностью, денежными активами. В разрезе этих групп оборотных активов конкретизируется политика управления ими, которая подчинена общей политике управления оборотными активами предприятия[5, с. 309-318].
Таким образом, оборотные средства - это совокупность имущественных ценностей предприятия, обслуживающих текущую производственно-коммерческую деятельность и полностью потребляемых в течение одного производственно-коммерческого цикла. Его вклад в себестоимость продукции обычно намного выше, чем вклад основного. Нормирование оборотных средств должно обеспечить оптимальную потребность в них (занижение ее величины приводит к финансовым затруднениям, избыток - позволяет использовать средства не по назначению и не экономно). Политика управления оборотными средствами должна обеспечить компромисс между риском потери ликвидности и эффективностью работы предприятия.
2 Анализ практики эффективного использования оборотных средств ООО «РМЗ-Верхнекамскнефтехим»
2.1 Краткая характеристика предприятия ООО «РМЗ-Верхнекамскнефтехим»
Наименование предприятия: ООО «РМЗ-Верхнекамскнефтехим».
Юридический адрес: 423574, Россия, Республика Татарстан, г.Верхнекамск, ОАО «Верхнекамскнефтехим»
В постановлении ЦК КПСС и совета министров СССР от 23 июля 1958 г. № 795 и от 26 октября 1962 г. № 994-426 решено построить Верхнекамский Химический комбинат, крупнейший в Европе.
Закладка фундамента первого корпуса здания РМЗ производилась в 1963 году, строительство в 1964 г.
В сентябре 1964 года ремонтно-механическая мастерская с промбазы временно была переведена в бывшее здание депо (титул Р-4), где сразу же стали устанавливать металлорежущее оборудование. Через месяц – 27-го октября была выдана первая продукция для контактной линии трамвайного пути.
Первыми рабочими РМЦ были Черняев А.А., Батенев С.Г., Шарафеев К.К., один из первых начальников цеха Шувалова Ю.В. Первый секретарь партийного бюро Мясников А. Я., первый председатель цехового комитета Козеев А.И.
В декабре 1964 г. в РМЦ подано первое рационализаторское предложение. Автором был Запускалов П.А. – слесарь-инструментальщик. Внедрение дало экономию времени 150 часов только на одном заказе.
На основании распоряжения средневолжского совнархоза от 23 апреля 1965 г. На базе ремонтно-механической службы в мае месяце был создан участок нестандартного оборудования.
29 октября 1965 г. приказом директора НКНХ – участок был преобразован в ремонтно-механический цех № 28. План производства на 1965 г. был определён в 194 тонн на сумму 222 тыс. рублей в год. Фантастическое выполнение плана составило 331 т на сумму 230 тыс. рублей. Численность цеха по штатному расписанию была 70 человек. Из них рабочих – 62, ИТР – 8 с фондом заработной платы 73 тыс. рублей. В состав цеха входил столярный участок (выросший в цех 1105). Фантастическая численность цеха в 1965 г.: рабочих – 54, ИТР – 6 человек.
В 1966 году станочный парк цеха насчитывал более 40 металлорежущих станков. В этом же году был создан кузнечный участок.
В 1967 г. началось освоение гальванических покрытий, были установлены первые ванны для хромирования, оцинкования, омеднения. Создание многочисленных сложных гидротехнических сооружений-градирен было невозможно без применения оцинкованных гвоздей и крепежа. Первым гальваником стала Галина Емельяновна Каримова, ей пришлось осваивать процессы омеднения, оцинкования, хромирования и учить этому вновь поступивших работников.
Параллельно с гальваническим отделением создавалась лаборатория химического анализа, основателем которой стала инженер-химик Маргарита Викторовна Булычева.
В 1969 году по приказу Миннефтехимпрома цех изготовил пять опытных многопозиционных вулканизаторов автокамер для шинной промышленности.
В самом начале становления и развития будущего завода выдаваемая продукция была в виде нестандартного оборудования и несложных запасных частей. С расширением производства и освоением нового оборудования постепенно изменялась и выдаваемая продукция.
Качественный скачок выдаваемой продукции произошёл при ликвидации последствий аварии в цехе И-7 весной 1971 года. Благодаря смелым и решительным действиям начальника цеха Бориса Алексеевича Лукьянченко, цех всего за 2 месяца сумел мобилизоваться и полностью изготовить две газофракционирующих колонны диаметром 5200 мм и высотой 52 метра с клапанными тарелками. Специализированные заводы тогда изготавливали одну калонну за полгода. После этого случая цех начал регулярно выпускать различное химическое оборудование – ёмкости, теплообменники, колонны, не только для своих нужд, но и для других химических производств страны.
В период руководства цехом Б.А. Лукьянченко было освоено много высокопроизводительных новшеств. Пущены в эксплуатацию стенды для испытания тросов, арматуры, полуавтоматическая сварка сталей. Освоено литьё чугуна, алюминия, цветных метало, нержавеющей стали. Освоен автоматизированный контроль при помощи рентгенотелевизионной установки. Кузнечный участок освоил ковку валов для машин выделения каучуков «Андерсон».
С 1 августа 1974 года – цех № 28 стал цехом № 1103.
В 1974 году был образован цех № 703 РМЦ строящегося завода «Этилен». Первым начальником цеха был назначен Максимов Николай Александрович. В 1977 году цех № 703 был переименован в цех № 1153.
В соответствии с утверждённой Миннефтепромом СССР структурой управления п/о НКНХ (приказ № 1004 от 13 декабря 1976 г.) и на основании письма начальника ВПО «Союзкаучук» от 12 декабря 1977 г. № 10-6/12-4205 приказом генерального директора п/о НКНХ № 58 от 12 января 1978 г. на базе цехов 1103 и 1153 был создан Ремонтно-Механический Завод в составе:
котельно-механический цех № 3103;
ремонтно-механический цех № 3101 по ремонту технологического оборудования первой зоны;
ремонтно-механический цех № 3102 по ремонту технологического оборудования второй зоны;
управление цех № 3141.
Только за 5 лет с 1978 по 1983 г. фактическое выполнение плана возросло с 5791 тыс. рублей до 6230,4 тыс. рублей. Численность завода составляла 960 человек.
В 1985 году в состав РМЗ включены два цеха: Ремонтно-строительный цех № 3105 и цех по изготовлению Релина – цех №3104. Ежегодно завод выполняет годовой план. Вырос парк уникальных станков.
В 1986 году в составе завода было 9 цехов с общей численностью 1377 человек. За 1986 г. план завода составил 10776 тыс. рублей, фактический выполнен на 11425 тыс. рублей. План 1987 г. – 11808 тыс. рублей.
В период с 1994 по 1997 год завод был выделен из состава ОАО «НКНХ» в виде дочернего предприятия.
Развитие основных производств завода в период с 1978 по 1997 год – шло под руководством директора Белоусова В. В.
В 1997 году РМЗ вошёл в основной состав подразделений ОАО. В составе завода шесть цехов:
№ 3101 по ремонту технологического оборудования (по 1 промзоне);
№ 3102 по ремонту технологического оборудования (по 2 промзоне);
№ 3103 котельно-механический;
№ 3106 антикоррозийных покрытий и составов;
№ 3110 кузнечно-заготовительный;
№ 3141 административно-хозяйственный.
В 1998-1999 г. освоено изготовление 7-ми типоразмеров жаропрочных труб для печей пиролиза завода «Этилен».
2001 год:
внедрена система менеджмента качества на основе международных стандартов серии ИСО 9000:94;
освоено художественное литьё, изготовлен бюст бывшему генеральному директору п/о «Верхнекамскнефтехим», Герою труда Н.В. Лемаеву. Работы были выполнены при активном участии ст. мастера литейного участка Заякина А.А. и модельщика Расковалкина Н.А.
В 2002 году, изготовлен бюст первому начальнику стройки г. Верхнекамска и Верхнекамского промышленного комплекса, Герою труда Е.Н. Королёву.
2003 год:
на основании Приказа № 830 от 01 декабря 2003 г. по ОАО «НКНХ» принята к руководству Экологическая политика;
введены в эксплуатацию АРМ на базе программного продукта «Компас-конструктор»;
получена лицензия на эксплуатацию взрывоопасного производственного объекта (литейного участка № 3110, на котором получаются расплавы чёрных и цветных металлов).
2004 год:
на основании Приказа № 74 от 09 февраля 2004 г. по ОАО принята к руководству новая редакция Политики в области качества от 03.02.2004 г.;
введён в эксплуатацию стенд для автоматической сварки жаропрочных труб в плети длиной до 11 метров для печей пиролиза завода «Этилен». От разработки проекта до внедрения в производство.
2005 год:
освоен метод заливки стеллита по выплавляемой модели и введена в действие установка для изготовления и ремонта червячных втулок из биметалла, для машин выделения каучука , заводов СКИ, СК, БК;
введена в действие установка для центробежной заливки подшипников скольжения.
2006 год:
на основании требований по обязательной сертификации технических устройств для опасных производственных объектов ОАО, получены сертификаты на технические устройства по кодам: ОКП 361211 – Аппараты теплообменные; ОКП 361679, 361600 – Фильтры жидкостные; ОКП 361590 – Сосуды и аппараты ёмкостные; ОКП 361510 – Сосуды и аппараты ёмкостные цилиндрические без внутренних устройств; ОКП 361520 – Ёмкости цилиндрические с неподвижными внутренними устройствами;
в соответствии с Положением РД 03-10-2004 от 04.10.04 г. «по получению разрешения на применение технических устройств используемых на опасных производственных объектах», согласно производственного плана на 2006 год – получены разрешения на применение 29 технических устройства (35 ед. оборудования);
на основании Приказа № 668 от 21.11.06 г. по ОАО «НКНХ», принята к руководству Политика в области охраны труда и промышленной безопасности.
В 2007 году аттестовано более тридцати технологий сварки для взрывопожароопасных объектов ОАО «НКНХ», используемых при изготовлении продукции РМЗ.
В настоящее время в составе ремонтно-механического завода шесть цехов. Штатная численность равна 673 человека, в том числе рабочих – 512 человек.
2.2 Анализ оборотных средств ООО «РМЗ-Верхнекамскнефтехим» и управление ими
Перед тем, как начать анализировать эффективность использования оборотных средств в ООО «РМЗ-Верхнекамскнефтехим» следует отметить, что анализ будет проводиться по аналитически смоделированному балансу. Были поправлены некоторые показатели в балансе предприятия, которые наиболее существенно искажали реальную картину.
Потребность в оборотном капитале для сферы производства и для сферы обращения неодинакова для разных видов хозяйственной деятельности и даже для отдельных предприятий одной отрасли. Эта потребность определяется вещественным содержанием и скоростью оборота оборотных средств, объемом производства, технологией и организацией производства, порядком реализации продукции, закупок материалов и другими факторами. В нефтяной промышленности около 85% нормируемых оборотных средств находится в сфере производства. Рассмотрим состав и структуру оборотных средств ООО РМЗ-НКНХ».
Таблица 2.1 – Состав и структура оборотных средств ООО «РМЗ-НКНХ»
| Показатели | 2008 год | 2009 год | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
|
1. Оборотные производственные фонды Производственные запасы, в т.ч.: сырье, материалы и др. аналогичные ценности МБП Животные на выращивании и откорме НДС и спец. налог по приобретенным ценностям 2. Средства в процессе производства 2.1. НЗП 2.2. Расходы будущих периодов 3. Фонды обращения 3.1. Нереализованная продукция 3.1.1. Готовая продукция и товары для перепродажи 3.1.2. Товары отгруженные 4. Денежные средства 4.1. Касса 4.2. Р/с 4.3. Прочие денежные средства 5. Дебиторская задолженность 6. Краткосрочные финансовые вложения |
218 185 127 928 18 666 - 45 050 26 541 66 84 19 857 474 252 26 593 16 218 10 375 22 761 6 12 817 9 938 424 898 - |
31,5 18,5 2,7 - 6,5 3,8 0,9 2,9 68,5 3,8 2,3 1,5 3,3 0,001 1,9 1,4 61,4 - |
338 153 275 273 - - 46784 16 096 14 738 1 358 440 919 19 009 15 184 3 825 5 251 5 5 109 137 416 659 - |
43,4 35,3 - - 6,0 2,1 1,9 0,2 56,6 2,4 1,9 0,5 0,7 0,001 0,7 0,02 53,5 - |
119 968 147 345 -18 666 - 1 734 -10 445 8 054 -18 499 -33 333 -7 584 -1 034 -6 550 -17 510 -1 -7 708 -9 801 -8 239 - |
11,9 16,8 -2,7 - -0,5 -1,7 -1,0 -2,7 -11,9 -1,4 -0,4 -1,0 -2,6 0 -1,2 -1,38 -7,9 - |
| Общая сумма оборотных средств | 692 437 | 100 | 779 072 | 100 | 88 635 | - |
Анализируя состав и структуру оборотных средств ООО «РМЗ-НКНХ», по их функциональной роли в процессе производства, можно сказать, что оборотные производственные фонды, к которым относится часть средств производства (производственных фондов), вещественные элементы которых в процессе труда в отличие от основных производственных фондов расходуются в каждом производственном цикле, и их стоимость переносится на продукт труда целиком и сразу, в данной структуре занимает в 2008 году 31,5%, а в 2009 году эта цифра возрастает до 43,4%. Данное повышение - следствие роста удельного веса производственных запасов предприятия с 18,5 % в 2008 г. до 35,3% в 2009 г. Данное увеличение производственных запасов следствие того, что затраты на вспомогательные материалы по сравнению с 2008 г. в 2009 г. выросли в 2,55 раза, т.е. на 1.54 936 руб.; по расходу вспомогательных материалов произошел рост в 2,82 раза в основном за счет роста цен, а также в связи с коренной реконструкцией системы ППД и планомерной замены устаревшего оборудования на объектах ППД - в 6,64 раза. Также в 2009 г. наблюдается характерный рост затрат в незавершенном производстве до 1,9%.
Фонды обращения, которые обслуживают сферу обращения, включают в себя нереализованную продукцию, денежные средства, средства в расчетах с потребителями, в частности, дебиторскую задолженность и краткосрочные финансовые вложения.
Структура фондов обращения выглядит следующим образом. Всего фонды обращения в 2008 году составляли 68,5 % всех оборотных средств предприятия, в 2009 году этот показатель снизился на 11,9 % и составил 56,6 %. Это снижение следует из изменений таких показателей как нереализованная продукция, денежные средства и дебиторская задолженность.
Доля нереализованной продукции снизилась в 2009 году до 2,4 % по сравнению с 2008 годом - 3,8%, удельный вес денежных средств снизился на 2,6% и в отчетном году составляет 0,7%. Дебиторская задолженность уменьшилась на 8 239 тыс. руб. и в процентном отношении в 2009 году составила 53,5%.
Низкий показатель денежных средств в кассе и на расчетном счете предприятия объясняется тем, что ООО «РМЗ-НКНХ» является структурным подразделением ОАО «Верхнекамскнефтехим» и вся реализация нефти идет через недавно созданное управление по реализации нефти, поэтому выручка от реализации продукции очень мала, а следовательно, объясняет столь малую сумму денежных средств в кассе. Соотношение оборотных производственных фондов и фондов обращения в ООО «РМЗ-НКНХ» в 2008-2009 гг. можно наблюдать на рисунке 2.1.
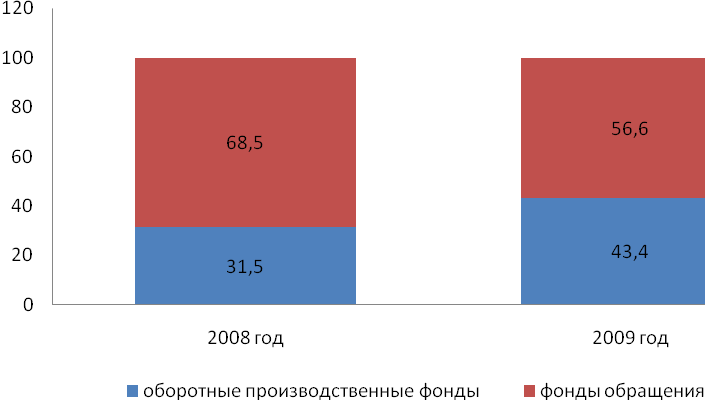
Рисунок 2.1 – Соотношение оборотных производственных фондов и фондов обращения, %
Перед группировкой оборотных средств по материально-вещественному содержанию (на производственные запасы, незаконченную продукцию, готовую продукцию и товары, денежные средства, расчеты и прочие активы) целесообразно провести анализ наличия состава и структуры активов предприятия.
По таблице 2.2. нашли удельный вес оборотных средств, изменение по годам.
Таблица 2.2 – Наличие и состав активов предприятия
| Активы | 2008 год | 2009 год | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1. Всего активов (итог баланса) | 5 044 885 | 100 | 7 338 445 | 100 | 2 293 560 | - |
| 1.1. Внеоборотные активы (итог 1 -го раздела актива) | 4 352 448 | 86,3 | 6 559 373 | 89,4 | 2 206 925 | 3,1 |
| 1.2. Оборотные активы (итог 2-го раздела актива) | 692 437 | 13,7 | 779 072 | 10,6 | 86 635 | -3,1 |
По данным таблицы 2.2 видно, что общая сумма средств предприятия увеличилась на 2 293 560 тыс. руб. и составила 7 338 445 тыс. руб. Удельный вес внеоборотных активов предприятия увеличился в 2009 году на 3,1% и составил 89,4 %. Доля оборотных же активов немного уменьшилась и составила в 2009 г. 10,6 % против 2008 г., когда доля оборотных активов составляла 13,7%. Данный анализ показывает общие изменения в активах предприятия. Для объяснения снижения и увеличения величины оборотных средств даем общую оценку изменений в наличии и структуре оборотных средств по важнейшим группам на основе оценки отклонений абсолютных и относительных показателей (таблица 2.3).
Таблица 2.3 – Анализ и состав структуры оборотных средств
| Оборотные средства | 2008 г. | 2009 г. | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 .Материальные оборотные средства | ||||||
| 1.1. Производственные запасы | 127 928 | 18,5 | 275 273 | 35,3 | 147 345 | 16,8 |
| 1.2. МБП | 18 666 | 2,7 | - | - | -18 666 | -2,7 |
| 1.3. Затраты в незавершенном производстве | ||||||
| 6 684 | 1,0 | 14 738 | 1,9 | 8 054 | 0,9 | |
| 1.4. Готовая продукция и | ||||||
| товары для перепродажи | 16218 | 2,3 | 15 184 | 1,9 | -1 034 | -0,4 |
| 1.5. Товары отгруженные | 10 375 | 1,5 | 3 825 | 0,5 | -6 550 | -1,0 |
| 1.6. Расходы будущих | ||||||
| периодов | 19 857 | 2,9 | 1 358 | 0,2 | -18 472 | -2,7 |
| 1.7. НДС по приобретенным | ||||||
| ценностям | 45 050 | 6,5 | 46 784 | 6,0 | 1 734 | -0,5 |
| ИТОГО | 244 778 | 35,3 | 357 162 | 45,8 | 112 384 | 10,5 |
| 2. Дебиторская задолженность | 424 898 | 61,4 | 416 659 | 53,5 | -8 239 | -7,9 |
| 2 Л. Расчеты с дебиторами за | ||||||
| товары и услуги | 330 550 | 47,7 | 333 051 | 42,7 | 2 501 | -5 |
| 2.2. Расчеты с прочими | ||||||
| дебиторами | 26 455 | 3,8 | 28 223 | 3,6 | 1 768 | -0,2 |
| 2.3. Авансы выданные | 67 893 | 9,9 | 55 385 | 7,2 | 55 385 | -2,7 |
|
3. Денежные средства 3.1. Краткосрочные финансовые вложения 3.2. Денежные средства в кассе 3.3. Денежные средства на р/с 3.4. Прочие денежные средства |
22 761 - 6 12 817 9 938 |
3,301 - 0,001 1,9 1,4 |
5 251 - 5 5 109 779 072 |
0,721 - 0,001 0,7 0,02 |
-17 510 - -1 -7 708 -9 801 |
-2,58 - 0 -1,2 -1,38 |
| Оборотные средства | 692 437 | 100 | 779 072 | 100 | 86 635 | - |
В таблице 2.3. приведена структура оборотных средств. Ее изучение говорит о том, что материальные оборотные средства составляли в 2008 году 35,3 %, дебиторская задолженность - 61,4 % денежные - 3,3 %. Следует обратить внимание на низкий удельный вес денежных средств в составе оборотных и на большое отвлечение средств в дебиторскую задолженность покупателей. Большую долю в материальных средствах занимают производственные запасы - они составляют 18,5 % в 2008 году и 35,3% в 2009 году. В 2009 г. снизился удельный вес по статье «Расходы будущих периодов» на 2,7% и составляет 0,2% оборотных средств. Более высокий уровень данной статьи в 2008 году объясняется расширением производства. В 2009 году произошли некоторые изменения: доля материальных оборотных средств увеличилась на 10,5% и составила 45,8%, удельный вес дебиторской задолженности уменьшился на 7,9% и составил 53,5%, и снизилась доля денежных средств до 0,7%.
Далее проведем анализ дебиторской и кредиторской задолженности.
Управляя дебиторской задолженностью, наибольшее внимание нужно уделить наиболее старым долгам и крупным суммам. Рассмотрим структуру дебиторской задолженности в ООО «РМЗ-НКНХ».
Большое влияние на оборачиваемость капитала, вложенного в текущие активы, а, следовательно, и на финансовое состояние предприятия оказывает увеличение или уменьшение дебиторской задолженности. Для анализа структуры дебиторской задолженности составим аналитическую таблицу 2.4.
Таблица 2.4 - Анализ структуры дебиторской задолженности
| Расчеты с дебиторами | 2008 год | 2009 год | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Дебиторская задолженность, ВСЕГО | 424 898 | 100 | 416 695 | 100 | -8 203 | - |
| 1. С покупателями и заказчиками | 330 550 | 77,8 | 333 051 | 79,9 | 2 501 | 2,1 |
| 2. По векселям полученным | - | - | - | - | - | - |
| 3. По задолженности дочерних и независимых обществ | - | - | - | - | - | - |
| 4. По авансам выданным | 67 893 | 16 | 55 385 | 13,3 | -12 508 | -2,7 |
| 5. По задолженности учредителей по взносам в уставной капитал | - | - | - | - | - | - |
| 6. С прочими дебиторами | 26 455 | 6,2 | 28 233 | 6,8 | 1 778 | 0,6 |
В отчетном 2009 году сумма дебиторской задолженности уменьшилась на 8203 тыс. руб. и составила 416 695 тыс. руб. Это уменьшение является следствием снижения суммы дебиторской задолженности по статье «Авансы выданные» в 2009 г. по сравнению с 2008 г. на 12 508 тыс. руб. Наибольший удельный вес в структуре дебиторской задолженности занимает статья «С покупателями и заказчиками» и составляет в 2008 г. - 77,8%, в 2009 г. - небольшое увеличение по данной статье на 2,1 % и составляет 79,9%. В статью «Прочие дебиторы» входят такие расчеты как расчеты с персоналом, расчеты по ссуде, за коммерческие услуги, расчеты с совхозами и колхозами, расчеты с внебюджетным фондом, с пенсионным фондом и др. Этот раздел занимает в структуре дебиторской задолженности в 2008 г. – 6,2%, а в 2009 г. – 6,8%.
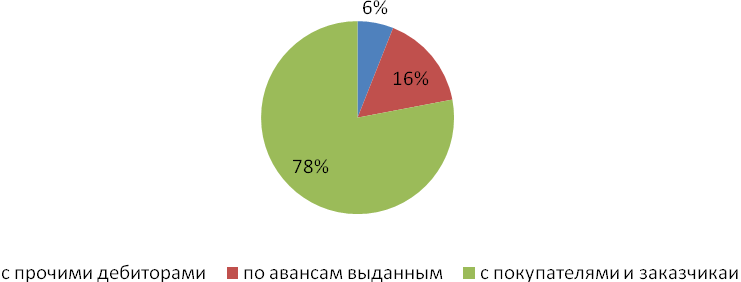
Рисунок 2.2 – Структура дебиторской задолженности в 2008 году
На рисунке 2.3 отражена структура дебиторской задолженности в 2009 году.
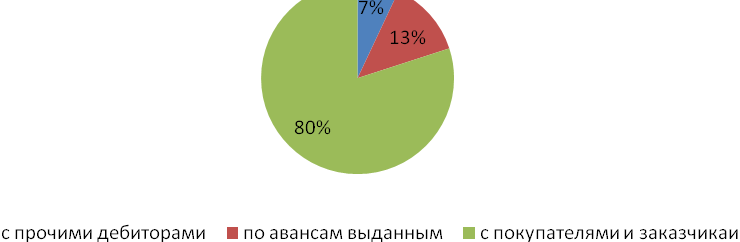
Рисунок 2.3 – Структура дебиторской задолженности в 2009 году
Далее необходимо проанализировать дебиторскую задолженность по срокам возникновения. Необходимо различать нормальную и просроченную задолженность. Просроченная дебиторская задолженность означает также рост риска непогашения долгов и уменьшения прибыли. Поэтому каждое предприятие заинтересовано в сокращении сроков погашения причитающихся ему платежей. Для анализа дебиторской задолженности по срокам возникновения составим аналитическую таблицу 2.5.
Таблица 2.5 - Дебиторская задолженность по срокам возникновения
| Наименование показателя | Код стр. | Остаток на конец 2008 г. | Остаток на конец 2009 г. | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1.Дебиторская задолженность, ВСЕГО | 424898 | 100 | 416659 | 100 | -8239 |
- |
|
| Краткосрочная | 210 | 355634 | 83,7 | 390426 | 93,7 | 34792 | 10 |
| в том числе просроченная | 211 | 222021 | 52,3 | 255546 | 61,3 | 33525 | 9 |
| Из нее длительностью свыше 3 месяцев | 212 | 222021 | 52,3 | 255546 | 61,3 | 33525 | 9 |
| Долгосрочная | 220 | 14093 | 3,3 | 26233 | 6,3 | 12140 | 3 |
| Из стр. 220 задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты | 223 | 14093 | 3,3 | 26233 | 6,3 | 12140 | 3 |
По данным таблицы 2.5. видно, что больший удельный вес занимает краткосрочная дебиторская задолженность (в 2008 г. - 83,7%, в 2009 г. - 93,7%). В 2009 г. она увеличилась на 34 792 тыс.руб. и составила 390 426 тыс.руб. Доля просроченной дебиторской задолженности также велик, и также в отчетном году наблюдается ее рост: если в 2008 г. ее удельный вес составлял 52,3%, то в 2009 г. уже 61,3%. Доля сомнительной дебиторской задолженности увеличилась почти в два .раза и составила в отчетном году 26 233 тыс.руб. Рост уровня этого показателя говорит об ухудшении качества дебиторской задолженности. Состав дебиторской задолженности по «возрастным группам» показан на рисунке 2.4.(2008 г - слева, 2009 г. - справа).
Наибольшую задолженность ООО «РМЗ-НКНХ» имеют следующие организации: Мактаминское тепличное хозяйство - 7 073 тыс.руб., С/Х ООО «Нефтяник» - 11 090 тыс. руб., Су-45 ОАО «Строймеханизация» - 1 035 тыс. руб., ООО «Хлебопродукт»-1 508 тыс. руб., совхоз им. Токарликова - 1 064 тыс. руб., УС «Жилстрой» - 3 593 тыс. руб., ТОО МСП - 613 тыс. руб., МГПЗ - 2 893 тыс.руб.
Следующий этап анализа - провести оценку ликвидности, под которой понимается возвратность долгов предприятию. Для этого рассчитаем следующие показатели:
среднюю величину дебиторской задолженности по формуле (1.1):
Ср. Д.З.2008 = (518 860+424 898) /2=471 79 тыс.руб.
Ср. Д.З.2009 = (369 727 + 416 659)/2 = 393 193 тыс.руб.
коэффициент оборачиваемость дебиторской задолженности по
формуле (1.2):
К Д.З.2008 = 2 804 331/471 879 = 5,94
К Д.З.2009 = 8 139 887/393 193 = 20, 7
период погашения дебиторской задолженности по формуле (1.3):
П Д.З.2008 = 360/5,94 = 60,6 дней
П Д.З.2009 = 360/20,7 = 17,4 дней
доля дебиторской задолженности в общей сумме оборотных средств по формуле (1.4):
У Д.З.2008 = 424 898/692 437 * 100% = 61%
УД.З.2009 =416 659/779 072 * 100% = 54%
доля сомнительной дебиторской задолженности в общей ее сумме (по формуле 1.5):
У С.Д.З.2008 = 14 093 / 424 898*100% = 3,3%
УС.Д.З. 2009 = 26 233/424 898*100% = 6,2%
Анализируя полученные данные на предприятии, можно сказать, что показатель ликвидности дебиторской задолженности, то есть коэффициент оборачиваемости увеличился в отчетном периоде почти в 3,5 раза и составил 20,7 оборотов. Соответственно, период возврата дебиторской задолженности уменьшился на 43 дня и в 2009 г. этот показатель равен 17,4 дней. Произошло также некоторое снижение доли дебиторской задолженности в текущих активах: в 2009 г. - 54% против 2008 г., когда этот показатель составлял 61%. Данное снижение несет положительные тенденции и говорит о хорошей кредитной политике по отношению к покупателям.
Наряду с анализом дебиторской задолженности можно провести анализ и кредиторской задолженности. Рассмотрим структуру кредиторской задолженности в ООО «РМЗ-НКНХ» (Таблица 2.6).
Таблица 2.6 - Анализ структуры кредиторской задолженности
| Расчеты с кредиторами | 2008 год | 2009 год | Отклонение | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Кредиторская задолженность, всего | 261 525 | 100 | 430 587 | 100 | 169 062 | - |
| в том числе: | ||||||
| 1. Поставщики и подрядчики | 188 646 | 72,1 | 357 224 | 83,0 | 168 578 | 10,9 |
| 4. Задолженность перед | 21 665 | 8,3 | 24 660 | 5,7 | 2 995 | -2,6 |
| персоналом организации | ||||||
| 5. Задолженность перед | 921 | 0,4 | 2 044 | 0,5 | 1 123 | 0,1 |
| государственными внебюджетными фондами | ||||||
| 6. Задолженность перед бюджетом | 13 858 | 5,3 | 8481 | 1.9 | -5 377 | -3,4 |
| 7. Авансы полученные | 469 | 0,2 | 3 501 | 0,8 | 3 032 | 0,6 |
| 8. Прочие кредиторы | 35 966 | 13,7 | 34 677 | 8,1 | -1 289 | -5,6 |
Значительный вес в составе источников средств предприятия занимают заемные, в том числе кредиторская задолженность. По анализируемому предприятию по данным таблицы 2.6 можно сказать, что в структуре кредиторской задолженности произошли некоторые изменения. Так, если в 2008 г. задолженность поставщикам и подрядчикам составляла 72,1%, то в 2009 г. она увеличилась и составила 83,0%. В связи с этим уменьшился удельный вес других видов кредиторской задолженности: произошло снижение по статьям «Задолженность перед персоналом организации» на 2,6%, «Задолженность перед бюджетом» на 2,4% и «Прочие кредиторы» (расчеты с профкомом, налоги за отгруженную продукцию, плата за. наем, расчеты за транспортные услуги и др.) на 5,6% и удельный вес по данным статьям составил в 2008 г. соответственно 5,7%, 1,9% и 8,1%.
Особое значение в анализе оборачиваемости средств организации имеет продолжительность периода погашения кредиторской задолженности.
Анализ оборачиваемости кредиторской задолженности проводится по следующим формулам:
Коб. к.з. = С/сРП / СК.З., (2.1)
где Коб. к.з. – коэффициент оборачиваемости кредиторской задолженности;
С/сРП – себестоимость реализованной продукции, тыс. руб.;
СК.З. – средняя величина кредиторской задолженности, тыс.руб.
ПК.З. = 360/Коб.к.з, (2.2)
где П кз. – период погашения кредиторской задолженности, дни.
На основании формул (2.1) и (2.2) рассчитаем следующие показатели:
средняя величина кредиторской задолженности:
С К.З.2008 = (321 800 + 261 525)/2 = 291 663 тыс.руб.
С К.З.2009 = (260 923 + 430 587)/2 = 345 755 тыс.руб.
коэффициент оборачиваемости кредиторской задолженности:
К ОБ.к.з.2008= 1 789 300 / 291 663 =