Управление текущими издержками предприятия
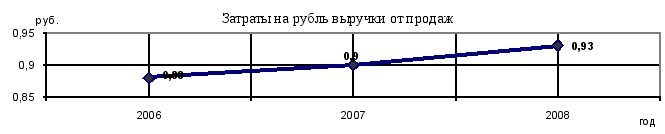 Рис.
2.1 – Динамика
затрат на 1 рубль
выручки от
продаж ООО
«СМУ-33»
Влияние изменения доходов и расходов в абсолютном выражении на показатель чистой прибыли ООО «СМУ-33» приведено в табл. 2.6.
Таблица 2.6
Влияние изменения доходов и расходов на показатель чистой прибыли ООО «СМУ-33» за 2007-2008 гг., тыс. руб.
| Показатели |
Изменение за 2006 год (+,-) |
Изменение за 2007 год (+,-) |
Совокупное изменение за весь период |
| 1 | 2 | 3 | 4 |
| 1. Доходы от обычных видов деятельности | 21275 | 58971 | 80246 |
| 2. Расходы по обычным видам деятельности | -19988 | -57551 | -77539 |
| 3. Превышение доходов по обычной деятельности над расходами по обычной деятельности | 1288 | 1420 | 2707 |
| 4. Проценты к уплате | 0 | -812 | -812 |
| 5. Прочие доходы | -36 | 93 | 57 |
| 6. Прочие расходы | -35 | 154 | 119 |
| 8. Превышение прочих доходов над расходами | -71 | 247 | 176 |
| 9. Прибыль до налогообложения | 1216 | 854 | 2070 |
| 10. Текущий налог на прибыль | -226 | -206 | -432 |
| 11. Чистая прибыль | 990 | 648 | 1638 |
Необходимо отметить, что увеличение доходов положительно влияет на формирование чистой прибыли организации, увеличение расходов, напротив, приводит к уменьшению показателя чистой прибыли.
Превышение доходов по обычным видам деятельности над аналогичными расходами увеличилось на 2707 тыс. руб.. В структуре расходов по обычным видам деятельности произошли некоторые изменения, это связано с увеличением доли себестоимости проданных товаров, продукции, работ, услуг до уровня 88, 9% и снижением коммерческих расходов до уровня 11,1%. Положительное влияние имеет превышение прочих доходов над расходами, которое увеличилось в 2008 году по сравнению с 2007 годом на 247 тыс. руб. Таким образом, на рост чистой прибыли в большей степени повлияло увеличение доходов от обычной деятельности (выручка от продажи товаров, продукции, работ, услуг) на 80246 тыс. руб. Рост коммерческих расходов на 7861 тыс. руб. и прочих расходов на 693 тыс. руб. не имел доминирующего влияния. В результате прибыль до налогообложения за анализируемый период 2006 – 2008 гг. возросла на 2070 тыс. руб. и чистая прибыль, соответственно, на 1638 тыс. руб.
2.3 Анализ факторов, влияющих на формирование производственных затрат
Важным разделом управления издержками предприятия является анализ взаимосвязи себестоимости, объема продаж и прибыли. В ходе этого анализа вычисляют точку безубыточности или порог рентабельности. Эта точка характеризует объем выручки от продажи, когда уже нет убытков, но еще нет прибыли.
Данные для факторного анализа приведены в табл. 2.7. Сведения об объеме продаж, а также средней цене реализованных товаров (работ, услуг) ООО «СМУ-33» за 2006-2008 гг. были представлены коммерческим директором предприятия.
Используя метод цепных подстановок, находим изменение прибыли от реализации за счет изменения каждого фактора. Результаты анализа факторов первого порядка обоснованы в табл. 2.8.
Таблица 2.7
Исходные данные для факторного анализа прибыли от продаж ООО «СМУ-33» за 2006-2008 гг.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
Абсолютное изменение, (+,-) 2008 г. к 2006 г. |
| 1 | 2 | 3 | 4 | 5 |
| 1.Объем продаж товаров (продукции, работ, услуг), шт. | 189380 | 244830 | 378340 | 188960 |
| 2. Средняя цена за 1 шт. проданного товара, руб. | 275 | 300,0 | 350,0 | 745 |
| 3. Выручка от продажи, тыс. руб. | 52173 | 73448 | 132419 | 80246 |
| 4.Себестоимость проданных товаров, тыс. руб. | 40267 | 56404 | 109945 | 69678 |
| 4.1 материальные затраты, тыс. руб. | 26477 | 36374 | 71464 | 44987 |
| 4.2 затраты на оплату труда, тыс. руб. | 8053 | 11300 | 21989 | 13936 |
| 4.3 отчисления на социальные нужды, тыс. руб. | 3060 | 4294 | 8355 | 5295 |
| 4.4 амортизация основных средств, тыс. руб. | 642 | 827 | 1430 | 788 |
| 4.5 прочие затраты, тыс. руб. | 2035 | 3609 | 6707 | 4672 |
| 5. Коммерческие расходы, тыс. руб. | 5826 | 9677 | 13687 | 7861 |
| 6. Прибыль от продажи, тыс. руб. | 6080 | 7367 | 8787 | 2707 |
Таблица 2.8
Изменение прибыли от продажи ООО «СМУ-33» за счет изменения факторов первого порядка, тыс. руб.
| Наименование показателя | Расчет | Изменение (+,-) |
| 1.Общее изменение прибыли от продаж | 80246 - 69678 - 7861 | 2707 |
| 2. Изменение прибыли за счет изменения выручки от продажи товаров, продукции, работ, услуг | (132419 - 40267 -5826) - 6080 | 80246 |
| 3. Изменение прибыли за счет изменения себестоимости проданных товаров, продукции, работ, услуг | (132419 - 109945 -5826) - (132419 - 40267 - 5826) | 69678 |
| 4. Изменение прибыли за счет изменения коммерческих расходов | (132419 - 109945 -136872) - (132419 -109945 - 5826) | -7861 |
По данным табл. 2.8 можно сделать вывод, что каждый фактор напрямую влиял на сумму прибыли от продаж, поэтому снижение или увеличение каждого показателя пропорционально вело к снижению или увеличению прибыли от продажи товаров (продукции, работ, услуг).
Прибыль от продаж может рассчитываться посредством факторов второго порядка, к которым относятся: объем проданных товаров в натуральном выражении, цена за единицу проданного товара, затраты на производство и реализацию продукции по экономическим элементам.
Модель факторов второго порядка можно представить в виде следующей формулы:
Пр = (Vр х Цр) - (Зм + Зт + ОСН + За + Зпр) - Кр,(2.1)
где Vр - объем проданных товаров в натуральных измерителях,
Цр - цена за 1 шт. проданной продукции,
Зм - материальные затраты,
Зт - затраты на оплату труда,
ОСН - отчисления на социальные нужды,
За - амортизация основных средств,
Зпр - прочие затраты,
Кр - коммерческие расходы,
Используя метод цепных подстановок, находим влияние на прибыль от продаж факторов второго порядка. В табл. 2.9 приведен анализ факторов второго порядка.
Таблица 2.9
Изменение прибыли от продаж ООО «СМУ-33» за счет изменения факторов второго порядка, тыс. руб.
| Показатели | Расчет |
Изменение, (+,-) |
| 1 | 2 | 3 |
| 1. Общее изменение прибыли от продаж | 80246 – 44987 -13936-5295-788-4672-7861 | 2707 |
| 2. Изменение прибыли за счет изменения объема проданных товаров | (378 х 275– 40267 -5826) – 6080 | 51777 |
| 1 | 2 | 3 |
| 3. Изменение прибыли за счет изменения материальных затрат | (104229 -(71464 + 8053 + 3060 + 642 + 2035) - 5826 -(104229 - (26477 + 8053 + 3060 + 642 + 2035 + 5826) | - 44987 |
| 4. Изменение прибыли за счет изменения затрат на оплату труда | (104229 - (71464 + 21989 + 3060 + 642 + 2035) - 5826) -(104229 - (71464 + 8053 +3060 + 642 + 2035) -5826) | -13936 |
| 5. Изменение прибыли за счет изменения отчислений от заработной платы | (104229 – (71464 + 21989 + 8355 +642 + 2035) – 5826) –(104229 – (71464 + 21989 + 306642 + 2035) -5826 | -5295 |
| 6. Изменение прибыли за счет изменения амортизационных отчислений |
(104229 -(71464 + 21989 + 8355 + 1430 + 2035) - 5826) -(104229- (71464 + 21989 + 8355 + 642 + 2035) -5826) |
-788 |
| 7. Изменение прибыли за счет изменения прочих затрат | (104229 -(71464 + 21989 + 8355 + 1430 + 6707)-5826) -(104229 - (71464 + 21989 +8355 + 1430 + 2035)-5826 | -4672 |
| 8. Изменения прибыли за счет изменения коммерческих расходов | (104229 - 109945 - 13687) -(104229 - 109945 - 5826) | -7861 |
| 9. Изменения прибыли за счет изменения средней цены единицы проданного товара | (378 х 350 - 123632) - (378 х 275-123632) | 28350 |
Как видно из табл. 2.9, увеличению прибыли способствовали такие факторы второго порядка, как объем проданных товаров (продукции, работ, услуг) и средняя цена продажи. За счет расширения объема продаж, прибыль увеличилась на 51777 тыс. руб. Увеличение средней цены продажи продукции повысило прибыль на 28350 тыс. руб. А такие факторы, как материальные затраты, затраты на заработную плату, отчисления на социальные нужды и прочие затраты отрицательно повлияли на прибыль от продаж. В результате прибыль увеличилась на 2707 тыс. руб.
3 Практические рекомендации по снижению текущих издержек ООО «СМУ-33»
Проведенный анализ затрат на производство продукции (работ, услуг) показал, что продукция ООО «СМУ-33» является достаточно трудоемкой, а ее материалоемкость и энергоемкость низкие. В ходе анализа выявились следующие резервы снижения себестоимости:
1. Резервы снижения материальных затрат:
- контроль по закупочным ценам, экономическая экспертиза цен;
- повсеместное применение входного контроля за качеством, поступающих от поставщиков сырья и материалов;
- ревизия существующих норм расхода материалов;
- повышение процента выхода годных изделий.
2. Резервы снижения трудовых затрат:
- механизация и автоматизация производства;
- применение прогрессивных, высокопроизводительных технологий, традиционным направлением в этой области является внедрение прогрессивных малоотходных технологий и безотходных технологий;
- замена и модернизация устаревшего оборудования;
- подготовка рабочего места, полная его загрузка;
- применение передовых методов и приемов труда;
- повышение процента выхода годных изделий.
3. Более полное использование производственных мощностей предприятия
Следует отметить, что эффективное использование производственных мощностей предприятия ведет к экономии материальных и трудовых затрат (уменьшается расходование материалов, их потери, время на обработку).
4. Резервы снижения условно-постоянных затрат:
- устранение потерь от бесхозяйственности и излишеств;
-строгий контроль за выполнением смет по общепроизводственным, общехозяйственным и коммерческим расходам.
Для использования выявленных резервов, в число которых входят ревизия существующих норм расхода материалов, механизация и автоматизация производства, повышение процент выхода годных изделий, строгий контроль за выполнением сметы общепроизводственных, общехозяйственных и коммерческих расходов, разрабатываются организационно-технические мероприятия, направленные на мобилизацию резервов дальнейшего снижения себестоимости продукции, улучшение качества и повышение эффективности производства предприятия.
Управление запасами предполагает эффективное регулирование их уровня. Неверные решения по определению уровня запасов ведут либо к потерям в объемах производства и продаж продукции, либо к излишним расходам по поддержанию запасов.
Обобщённая задача управления запасами решается следующим образом:
При периодическом контроле над состоянием запасов следует обеспечивать поставку нового количества ресурсов в объеме размера заказа через равные интервалы времени.
При непрерывном контроле состояния запасов необходимо размещать новый заказ в размере объема запаса, когда его уровень достигает точки заказа.
Размер и точка заказа определяются из условий минимизации суммарных затрат системы управления запасами, которые можно выразить в виде функции этих двух переменных. Суммарные затраты системы управления запасами складываются из следующих основных компонент:
- Затраты на приобретение;
- Затраты на оформление заказа;
- Затраты на хранение заказа;
- Потери от дефицита.
Затраты на приобретение становятся важным фактором, когда цена единицы продукции зависит от размера заказа, что обычно выражается в виде оптовых скидок в тех случаях, когда цена единицы продукции убывает с возрастанием размера заказа. Затраты на оформление заказа представляют собой постоянные расходы, связанные с его размещением. Таким образом, при удовлетворении спроса в течение заданного периода времени путем размещения более мелких заказов (более часто) затраты на оформление заказа возрастают по сравнению со случаем, когда спрос удовлетворяется посредством более крупных заказов (и, следовательно, реже). Затраты на хранение запаса, которые представляют собой расходы на содержание запаса на складе (например, процент на инвестированный капитал, затраты на доработку, страховку и т.д.), обычно возрастают с увеличением уровня запаса. Наконец, потери от дефицита представляют собой расходы, обусловленные отсутствием запаса необходимой продукции. Обычно они связаны с ухудшением репутации поставщика у потребителя и с потенциальными потерями прибыли.
Оптимальный размер партии поставляемых товаров и, соответственно, оптимальная частота завоза зависят от следующих факторов:
объем спроса (оборота);
расходы по доставке товаров;
расходы по хранению запаса.
В качестве критерия оптимальности выбирают минимум совокупных расходов по доставке и хранению.
И расходы по доставке, и расходы по хранению зависят от размера заказа, однако, характер зависимости каждой из этих статей расходов от объема заказа разный. Расходы по доставке товаров при увеличении размера заказа, очевидно, уменьшаются, так как перевозки осуществляются более крупными партиями и, следовательно, реже.
Расходы по хранению растут прямо пропорционально размеру заказа.
Наиболее известными прикладными моделями управления запасами являются:
- модель EOQ (модель "оптимальной партии заказа") - для запасов материальных ресурсов;
- модель EPR (модель "оптимальной партии выпуска") - для запасов готовой продукции. Данная модель является модификацией модели EOQ.
В соответствии с данными моделями регулируется средний уровень запасов сырья (готовой продукции):
З ср. = Ѕ EOQ (EPR),
где З ср. - средний уровень запасов сырья (готовой продукции); EOQ (EPR) - оптимальный размер заказа партии сырья (оптимальной партии выпуска).
В имитационной модели управления потребностью в оборотном капитале используют показатель среднего уровня запасов сырья (готовой продукции) Зср при планировании периода обращения материально-производственных запасов11.
На ООО «СМУ-33» необходимо внедрение системы управления запасами, что позволит снизить себестоимость произведенной продукции за счет сокращения затрат на хранение излишних запасов, а также за счет избегания потерь при недостатке сырья и материалов для стабильного производственного процесса.
Для ускорения оборачиваемости запасов необходимо проводить постоянную работу по оптимизации величины запасов для чего можно предложить ряд мероприятий:
1. отслеживание суммы остатков, доли оплаченных товаров в общей сумме запасов;
2. выбор рациональных методов и каналов товародвижения;
3. обеспечение комплектности и адаптивности товарных запасов;
4. пересмотр ассортиментной политики предприятия во взаимосвязи с принятой стратегией роста и обеспечения устойчивости предприятия на рынке.
Заключение
В условиях рыночной экономики основной целью деятельности предприятия является достижение максимальной прибыли. Все другие цели подчинены этой главной задаче, поскольку прибыль служит основой и источником средств для дальнейшего роста показателей.
Поскольку экономический результат производства в общем виде определяется разностью дохода от продажи продукции (работ, услуг) и затрат на их производство и реализацию, трудно переоценить важность анализа затрат и управления ими на предприятии.
Управление издержками - это умение экономить ресурсы и максимизировать отдачу от них.
В результате проведенного в дипломной работе анализа финансового состояния ООО «СМУ-33» установлено, что финансовое положение предприятия оценивается как стабильное.
Период деятельности общества с 2007 по 2008 гг. характеризуется определенной стабильностью. Выручка от реализации товаров (работ, услуг) за 2008 год увеличилась на 29,4% и составила 10 096 тыс. руб. Сумма полученной чистой прибыли выросла по сравнению с 2005 годом в 3,2 раза и составила 584 тыс. руб.
В результате проводимой ценовой политики руководством предприятия, которое стремится не увеличивать цены на выпускаемую продукцию, а наращивать объемы продаж, происходит увеличение получаемой прибыли. При этом ООО «СМУ-33» сохраняет своих стратегических потребителей.
В целом можно сказать, что деловая активность ООО «СМУ-33» за 2008 год возросла (произошло увеличение производительности труда и оборачиваемости оборотных активов).
Анализ себестоимости продукции, выпускаемой ООО «СМУ-33» показывает, что затраты на рубль товарной продукции уменьшились за анализируемый период на 4 коп., что позволило получить дополнительно прибыли на сумму 400 тыс. руб. Это связано с ростом объемов производства (на 29,4% в действующих ценах) и, как следствие, уменьшением доли условно-постоянных затрат в общей себестоимости продукции. Доля же переменных затрат в 2007 году увеличилась на 6,32 пункта (с 28,58% до 34,9%). Это связано с повышением закупочных цен на импортный шовный материал и повышением стоимости производственных услуг по стерилизации.
Анализ затрат в разрезе экономических элементов позволил выявить изменения материало-, фондо- и трудоемкости продукции. В 2007 году фактическая материалоемкость по сравнению с запланированной уменьшилась на 8,4%. Это может указывать на завышенные нормы расходов материалов.
Важно отметить достаточно высокую трудоемкость продукции завода (доля трудовых затрат в общей себестоимости продукции составила в 2008 году 37,19%) и недостаточность разработок по снижению трудоемкости продукции и экономии трудовых ресурсов.
Анализ себестоимости по калькуляционным статьям позволил установить по каким статьям достигнута экономия в сравнении с планом, а по каким допущен перерасход по сравнению с предыдущим годом. В 2008 году произошло увеличение расходов по всем калькуляционным статьям.
Проведенный комплексный анализ позволил выявить значительные резервы повышения эффективности управления издержками производства. Основными из них являются: ревизия существующих норм расхода материалов; механизация и автоматизация производства; повышение процента выхода годных изделий; строгий контроль за выполнением сметы общепроизводственных, общехозяйственных и коммерческих расходов.
Для решения этих задач разработаны организационно-технологические мероприятия, направленные на повышение эффективности производства медицинской техники и, как следствие, снижение издержек.
Управление издержками - это средство повышения прибыли, а, в конечном счете, обеспечение стабильного положения фирмы на рынке.
Список использованной литературы
ПБУ 10/99 «Расходы организации»
Барнгольц С. Б., Мельник М. В. Методология экономического анализа деятельности хозяйствующего субъекта. М., 2006. С. 96
Белашпецкий В. Г. Финансы фирмы: уч. Пос.,-М: ИНФОРА– М, 2009, 298 с.
Грузинов В.П. Экономика предприятия. – М.: Финансы и статистика, 2006. – 218 с.
Зайцев Н.Л. Экономика промышленного предприятия. – М.: Инфра – М. – 2008.- 335 с.
Кондакова Е.Ф. Формирование и использование оборотного капитала коммерческой организации / Автореф. дисс. … канд. эк. наук. Саратов, 2007.
Методика анализа деятельности предприятия в условиях рыночной экономики: Учеб. пособие / Под ред. Г.А. Краюхина. – СПб.: приор, 2006. – 188с.
Сергеев И. В. Экономика предприятия / Учебное пособие для вузов. М.: Финансы и статистика, 2006. С. 58
Управление затратами на предприятии: Учебник под общ. ред. Г.А. Краюхина. - СПб.: «Издательский дом «Бизнес пресса», 2007. - 277 с.
Управленческий учет: Учеб. пособие / Под ред. А.Д. Шеремета. - М.: ФБК - ПРЕСС, 2009. - 512 с.
Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – 2-е изд., перераб. и доп. – М.: Изд-во Перспектива,2006. – С.80.
Хонгрен Ч. Т., Фостер Дж. Бухгалтерский учет: управленческий аспект. – М.: Финансы и статистика, 2006. – С. 29.
Экономика предприятия: Учебник. Под ред. О.И. Иванова и др. – М.: Экономика, 2006. – 238 с.
Экономика фирмы / Под ред. Терентьева. – С-Пб: Политехника, 2007. – 118с.
Экономическая стратегия фирмы: Учеб. пособие. / Под ред. А.П. Градова. – СПб.: ИД «Дашков», 2006. – 184 с.
Приложение III
Себестоимость продукции (работ, услуг) по элементам затрат по ООО «СМУ-33» за 2007-2008г.г.
|
№ п/п |
Наименование элементов | 2007 год | 2008год | Отклонение (+, -) | ||||||||||||
Сумма (тыс. руб.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб. коп.) | План | Факт | от плана | от прошлого года | ||||||||||
| Сумма (тыс. руб.) |
Уд. вес (%) |
Затр, на 1руб ТП (руб.коп.) | Сумма (тыс. руб.) | Уд. вес (%) | Затр. на 1руб ТП (руб.коп.) | Сумма (тыс. руб.) |
Уд. вес (%) |
Затр, на 1руб ТП (руб.коп.) | Сумма (тыс. руб.) | Уд. вес (%) | Затр. на 1руб ТП (руб.коп.) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | П | 12 | 13 | 14 | 15 | 16 | 17 |
| 1 | Материальные затраты | 561,5 | 7,56 | 0, 071 | 1225 ,3 | 12, 89 | 0, 125 | 1109 , 5 | 11,96 | 0,109 | -115,8 | -0, 93 | -0,016 | 548 | 4,4 | 0, 038 |
| в том числе: | ||||||||||||||||
| 1.1 | сырье и материалы | 280,3 | 3,74 | 0,035 | 500 | 5,26 | 0,059 | 398,3 | 4,29 | 0,039 | -101.7 | -0,97 | -0,02 | 1 18 | 0,55 | 0,004 |
| 1.2 | энергоресурсы | 151,2 | 2,02 | 0,019 | 268,4 | 2,82 | 0,020 | 289,1 | 3,11 | 0.028 | 20.7 | 0,28 | 0,008 | 138 | 1,08 | 0,009 |
| 1.3 | услуги производственного характера | 130 | 1,73 | 0,001 | 456,9 | 4,81 | 0,047 | 422,1 | 4,55 | 0,041 | -34,8 | -0,26 | -0,006 | 292,1 | 2,82 | 0,04 |
| 2 | Затраты на оплату труда | 1849, 8 | 24,7 | 0, 237 | 2555, 5 | 26, 89 | 0, 262 | 2484 ,2 | 26,79 | 0, 246 | -71 ,3 | -0,1 | -0, 016 | 634 ,4 | 2,09 | 0, 009 |
| 3 | Отчисления на соц . нужды | 672, 4 | 8,98 | 0, 086 | 931, 4 | 9, 80 | 0, 095 | 890, 4 | 9,6 | 0, 088 | -41 | -0,2 | -0, 007 | 218 | 0,62 | 0, 002 |
| 4 | Амортизация | 19, 6 | 0,26 | 0, 002 | 25, 8 | 0,27 | 0, 003 | 24 | 0,23 | 0, 002 | -1,8 | -0, 02 | -0, 001 | 4 , 4 | 0,03 | 0, 005 |
| 5 | Прочие расходы | 4376,7 | 58,5 | 0, 561 | 4766, 2 | 50,15 | 0, 488 | 4761,9 | 51,3 | 0, 471 | -4,3 | 1,15 | -0, 017 | 385,2 | -7,2 | -0, 09 |
| в том числе: | ||||||||||||||||
| 5.1 | аренда помещений и оборудования | 2889,8 | 38,6 | 0,370 | 2721,7 | 28,64 | 0,279 | 3042.4 | 32,8 | 0,301 | 320,7 | 4,16 | 0.022 | 152,6 | -5,8 | -0,069 |
| 5.2 | другие расходы | 1486,9 | 19,87 | 0,190 | 2044.5 | 21.51 | 0,209 | 1719,5 | 18,54 | 0,170 | -325 | -2,97 | -0.039 | 232,6 | -1.33 | -0,02 |
| ИТОГО полная себестоимость | 7480 | 100 | 0,958 | 9504, 2 | 100 | 0,973 | 9270 | 100 | 0,918 | -234,2 | - | -0,055 | 1790 | - | -0,04 | |
| ТП в действующих ценах | 7800 | 10373, 2 | 10096 | -277,2 | 2296 | |||||||||||
Приложение V
Структура косвенных затрат по статьям калькуляции по ООО «СМУ-33» за 2007-2008г.г.
| № п/п | Наименование статей калькуляции | 2007 год | 2008 год | Отклонение (+, -) | ||||||||||||
| Сумма (гыс. руб.) |
Уд. вес (%) |
Затр. па 1руб ТП (руб.коп.) | План | Факт | от плана | от прошлого года | ||||||||||
| Сумма (тыс. руб.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб.коп.) | Сумма (тыс. руб.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб. кои.) |
Сумма (тыс. руб.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб.коп.) | Сумма (тыс. руб.) |
Уд. вес (%) |
Затр, на 1руб ТП (руб.коп.) | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 1 | Общепроизводственные расходы | 4924,8 | 92,20 | 0,631 | 5455,2 | 85,89 | 0,559 | 5278,1 | 87,44 | 0,522 | -177,1 | 1,55 | -0,037 | 353,3 | -4,76 | -0,109 |
| 2 | Общехозяйственные расходы | 302.8 | 5,67 | 0,038 | 491,4 | 7,74 | 0,050 | 416:2 | 6,89 | 0,041 | -75,2 | -0,84 | -0,009 | 113,4 | 1,23 | 0,003 |
| 3 | Коммерческие расходы | 113,9 | 2,13 | 0,014 | 405 | 6,38 | 0,041 | 342 | 5,67 | 0,038 | -63 | -0,71 | -0,003 | 228,1 | 3,53 | 0,024 |
| ИТОГО косвенных затрат | 5341,5 | 100 | 0,684 | 6351,6 | 100 | 0,650 | 6036,3 | 100 | 0,597 | -315,3 | - | -0,053 | 694,8 | - | -0,087 | |
| ТП в действующих ценах | 7800 | 10373,2 | 10096 | -277,2 | 2296 | |||||||||||
Приложение IV
Себестоимость продукции (работ, услуг) по статьям затрат по ООО «СМУ-33» за 2007-2008г.г.
|
№ П/П |
Наименование статей калькуляции | 2007 год | 2008 год | Отклонение (+, -) | ||||||||||||
| Сумма (тыс. руб.) |
Уд. вес (%) |
Загр. на 1руб ТП (руб. коп.) |
План | Факт | от плана | от прошлого года | ||||||||||
| Сумма (тыс. руб.) |
Ул. вес (%) |
Затр. на 1руб ТП (руб.коп.) | Сумма (т.р.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб.коп.) | Сумма (т.р.) | Уд. вес (%) | Затр. на 1руб ТП (руб.коп.) | Сумма (т.р.) |
Уд. вес (%) |
Затр. на 1руб ТП (руб.коп.) |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 1 | Сырье и материалы | 280,3 | 3,74 | 0,035 | 500 | 5,26 | 0,041 | 398,3 | 4,29 | 0,059 | -101,7 | -0,97 | 0,002 | 118 | 0,55 | 0,004 |
| 2 | Услуги производственного характера | 130 | 1,73 | 0,016 | 456,9 | 4,81 | 0,047 | 422,1 | 4,55 | 0,041 | -34,8 | -0,26 | -0,006 | 292,1 | 2,82 | 0,025 |
| 3 | Основная з/плата произв-х рабочих | 1004,8 | 13,43 | 0.128 | 1266,1 | 13,32 | 0,140 | 1479,7 | 15,96 | 0,146 | 213 | 2,64 | 0,006 | 474,3 | 2,17 | 0,018 |
| 4 | Дополн-я з/плата произв-х рабочих | 256,6 | 3,43 | 0,032 | 315,7 | 3,30 | 0,032 | 300,2 | 3,23 | 0,029 | -15,5 | -0,09 | -0,003 | 43,6 | -0,02 | -0,005 |
| 5 | Отчисления на соц.нужды | 466,8 | 6,24 | 0,059 | 613,9 | 6,46 | 0,063 | 633,4 | 6,83 | 0,062 | 19,5 | 0,37 | -0,001 | 166,6 | 0,59 | 0,003 |
| 6 | Общепроизводственные расходы | 4924,8 | 65,8 | 0,631 | 5455,2 | 57,40 | 0,559 | 5278,1 | 56,93 | 0,522 | -177,1 | -0,47 | -0,037 | 353,3 | -8,87 | -0,109 |
| 7 | Общехозяйственные расходы | 302,8 | 4,04 | 0,038 | 491,4 | 5,17 | 0,050 | 416,2 | 4,48 | 0,041 | -75,2 | -0,69 | -0,009 | 113,4 | 0,44 | 0,003 |
| 8 | Коммерческие расходы | 113,9 | 1,52 | 0,014 | 405 | 4,26 | 0.041 | 342 | 3,68 | 0,033 | -63 | -0,58 | -0,008 | 228,1 | 2,16 | 0,019 |
| ИТОГО полная себесгоимость | 7480 | 100 | 0,958 | 9504,2 | 100 | 0,973 | 9270 | 100 | 0,918 | -234,2 | - | -0,055 | 1790 | - | -0,04 | |
| в том числе: | ||||||||||||||||
| переменные расходы | 2138 | 28,58 | 0,274 | 3152,6 | 33,17 | 0,323 | 3234 | 34,9 | 0,32 | 81,4 | 1,73 | -0,003 | 1096 | 6,32 | 0,046 | |
| условно-постоянные расходы | 5342 | 71,42 | 0.684 | 6351,6 | 66,83 | 0,650 | 6036 | 65,1 | 0,579 | -315,6 | -1,73 | -0,053 | 694,8 | -6,32 | -0,087 | |
| ТП в действующих ценах | 7800 | 10373 | 10096 | -277,2 | 2296 | |||||||||||
1 Сергеев И. В. Экономика предприятия / Учебное пособие для вузов. М.: Финансы и статистика, 2006. С. 58
2 Хонгрен Ч. Т., Фостер Дж. Бухгалтерский учет: управленческий аспект. – М.: Финансы и статистика, 2006. – С. 29.
3 Зайцев Н.Л. Экономика промышленного предприятия. – М.: Инфра – М. – 2008.- 335 с.
4 Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – 2-е изд., перераб. и доп. – М.: Изд-во Перспектива,2006. – С.80.
5 ПБУ 10/99 «Расходы организации»
6 Сергеев И. В. Экономика предприятия / Учебное пособие для вузов. М.: Финансы и статистика, 2006. С. 65
7 Барнгольц С. Б., Мельник М. В. Методология экономического анализа деятельности хозяйствующего субъекта. М., 2006. С. 96
8 Управленческий учет: Учеб. пособие / Под ред. А.Д. Шеремета. - М.: ФБК - ПРЕСС, 2009. - 512 с.
9 Хонгрен Ч. Т., Фостер Дж. Бухгалтерский учет: управленческий аспект. – М.: Финансы и статистика, 2006. – С. 89.
10 Финансовый менеджмент: теория и практика: Учебник / Под ред. Е.С. Стояновой. – 2-е изд., перераб. и доп. – М.: Изд-во Перспектива,2006. – С.152.
11 Кондакова Е.Ф. Формирование и использование оборотного капитала коммерческой организации / Автореф. дисс. … канд. эк. наук. Саратов, 2007.