Учет косвенных затрат при калькулировании себестоимости продукции
Таким образом, в зависимости от отрасли функционирования, организации производственной деятельности, организационной структуры предприятия руководство предприятия может использовать один или сочетание нескольких из перечисленных выше критериев.
В качестве примера рассмотрим деятельность научно-исследовательского института республиканского значения, который имеет головную контору в центре, и отделения (архитектурно-строительные мастерские) по другим городам республики. При этом научная, изыскательская, проектная деятельность осуществляется во всех подразделениях, а управление, бухгалтерское и техническое обслуживание, снабжение, планирование осуществляется головным офисом. И поэтому расходы головной конторы распределяются по подразделениям, при этом каждый руководитель подразделения знает, что такие общехозяйственные расходы существуют и должны быть покрыты за счет прибыли отдельного подразделения.
Расходы на содержание аппарата управления, отдела технического обслуживания (библиотека, архив, проектный кабинет), планово-производственного отдела являются условно-постоянными затратами, и напрямую связаны с деятельности центрального подразделения, а для отделений имеют меньшее значение.
Поэтому 70% этих затрат относится на расходы центрального подразделения, а оставшиеся 30% распределяются между отделениями пропорционально численности работающих. Затраты бухгалтерии распределяются между всеми подразделениями пропорционально численности работников. Затраты отдела выпуска подразделяются на условно-постоянные и условно-переменные и в соотношении 70% и 30% распределены между центральным и прочими подразделениями, так как центральное подразделение в большей степени обслуживает работников центра. Условно-переменные косвенные расходы распределяются пропорционально выполненным заказам работников архитектурно-строительных мастерских. Аналогичным образом распределяются затраты, связанные с содержанием вычислительного центра.
Перечисленные выше общехозяйственные расходы, приходящиеся на долю головного предприятия, распределяются между архитектурно-строительными мастерскими, исходя из их возможностей покрыть соответствующие затраты и приобретаемыми выгодами. В этом случае мастерская, которая получила более прибыльный заказ, сможет покрыть и больше затрат. Однако, если мастерская занимает большее по площади помещение, то и затраты на коммунальные услуги будут также большими независимо от того, какая прибыль этого подразделения. Использование данного принципа стимулирует менеджеров подразделения более эффективно использовать занимаемую площадь - искать больше выгодных заказов или сдавать неиспользуемую площадь в аренду.
Следовательно, на рассматриваемом предприятии применяется сочетание вышеперечисленных принципов распределения затрат, что позволяет руководству предприятия гибко реагировать на изменения количества, стоимости и прибыльности заказов отдельных подразделений, не перегружать региональные подразделения косвенными расходами, сохраняя средний уровень рентабельности.
В некоторых случаях менеджер может отступить от вышеперечисленных принципов и произвольно распределять затраты между подразделениями. Так, централизованные затраты на НИОКР можно отнести на счет структурного подразделения таким образом, что его руководитель будет заинтересован в поддержке работ центральной исследовательской службы. Или затраты на юридические консультации, информационное обеспечение или внутренний аудит могут возмещаться в такой форме, которая побуждает подразделения воспользоваться ими, даже если они не считают это необходимым. Таким образом, выбирая методы распределения затрат между различными подразделениями, видами деятельности или продукции, руководство предприятия может достичь более высокой мотивации менеджеров соответствующих подразделений. Однако для этого необходимо используемые процедуры отнесения затрат сделать максимально прозрачными и понятными, чтобы была ясна внутренняя логика метода.
При этом необходимо уделить внимание донесению общих целей предприятия до руководителей различных подразделений, чтобы те, в свою очередь смогли донести их до своих сотрудников. Это позволит создать единое мотивационное поле, направленное на достижение целей предприятия в целом, а также избежать нездоровой конкуренции между подразделениями предприятия.
Вопросы учета косвенных расходов в современных условиях требуют дальнейшего изучения, так как использование одного и того же принципа распределения может иметь различный экономический эффект в зависимости от целей принимаемых управленческих решений, отрасли функционирования предприятия, организации производства и управления.
Формирование затрат по центрам ответственности
2.1 Управление затратами по местам возникновения затрат и центрам ответственности
Объекты формирования затрат. С производственным уровнем системы управления затратами связано главным образом соблюдение запланированных затрат и поиски резервов снижения затрат в результате рационализации технологического процесса и совершенствования продукции.
Затраты на производство лучше всего контролировать при производственном потреблении ресурсов, т.е. там, где происходит производственный процесс или его обслуживание. В связи с этим появились такие объекты формирования и учёта затрат, как места возникновения затрат, центры затрат и центры ответственности.
К местам возникновения затрат относят структурные подразделения (цехи, отделы, участки), представляющие собой объекты нормирования, планирование и учёта издержек производства для контроля и управления затратами производственных ресурсов.
Места возникновения затрат являются объектами аналитического учёта затрат на производство по элементам производства и статьям калькуляции.
По отношению к процессу производства места возникновения затрат можно классифицировать на производственные и обслуживающие. К производственным принадлежат цехи, участки, бригады, к обслуживающим – отделы и службы управления, склады, лаборатории и т.п.
Центры затрат – это первичные производственные и обслуживающие единицы, характеризирующиеся единообразием функций и производственных операций, сходным уровнем технической оснащённости и организации труда, направленностью затрат. Их выделяют в качестве объекта планирования и учёта затрат в целях детализации затрат, усиления контроля и повышения точности калькулирования.
Центр затрат может совпадать с организационной единицей (цехом, отделением, участком) или быть подразделением, входящими в состав этой единицы. Основой выделения центров затрат является единство используемого оборудования, выполняемых операций или функций.
Группирования расходов по центрам затрат сопряжено с дополнительными учётно-вычислительными работами. Поэтому целесообразность их введения необходимо оценить с точки зрения полезности дополнительной информации о затратах производства.
Центры затрат, как и места возникновения затрат, классифицируют по отношению к процессу производства на производственные, обслуживающие и условные (рис. 1).
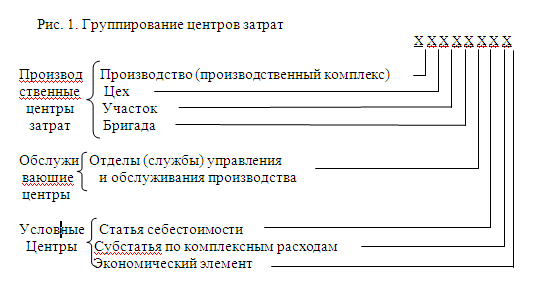
Степень детализации центров затрат зависит от трудоёмкости учёта и возможной эффективности использования получаемой информации. Номенклатура центров затрат должна предусматривать единую систему их кодирования, дающая возможность сортировки и группирования данных о затратах по любым закодированным признакам в разных комбинациях.
Группирования затрат по центрам, по сути, представляет составную часть системы калькулирования, и его лучше вести в единстве с калькуляционным учётом.
Центры затрат отличаются от мест возникновения затрат тем, что представляют собой группировки затрат в аналитическом учёте по отдельным работам, операциям, функциям внутри производственных подразделений. Это выделение определяется желанием иметь дополнительные точки контроля затрат в подразделении, а главное – обеспечить более точно распределение косвенных расходов по объектам калькулирования. Особенно усиливается необходимость выделения центров затрат в условиях роста автоматизации производства, когда при калькулировании возникает задача повышения точности отнесения расходов по содержанию и эксплуатации оборудования и цеховых расходов на калькуляционные объекты. Растёт потребность в группировании их по группам оборудования, отдельным комплексам, т.е. по центрам затрат.
В современной трактовке центр ответственности – это подразделение предприятия, возглавляемое управляющим (менеджером), который обладает делегированными полномочиями и отвечает на результаты работы этого подразделения. Следует иметь в виду, что места возникновения и центры затрат могут полностью совпадать (цех, участок, бригада), но в то же время цех, состоящий из нескольких участков, являясь центром ответственности, охватывает несколько мест возникновения затрат.
Функциональные отделы и службы управления отвечают за уровень затрат, возникающих не только в этих подразделениях. Их ответственность распространяется на многие звенья производства.
Объём потребления производственных ресурсов в местах возникновения затрат зависит не только от усилий производственных коллективов – куда больше он обусловлен работой технических и снабженческих служб предприятия. Поэтому зона их ответственности значительно шире мест возникновения затрат – соответствующих отделов как структурных подразделений. Такой центр ответственности вбирает в себя несколько производственных мест возникновения затрат.
Центры ответственности по отношению к процессу производства классифицируются на основные и функциональные. Основные центры ответственности обеспечивают контроль затрат в местах их возникновения: производственный комплекс отвечает за затраты цехов, входящих в него, цех – за затраты входящих в него участков, участок – за затраты бригад. Функциональные центры распространяют контроль затрат на многие места их возникновения, если затраты в них формируются под влиянием данного центра. К таким центрам ответственности можно отнести: отдел главного механика, отвечающий за затраты на капитальный ремонт и модернизацию оборудования во всех производственных подразделениях, отдел главного энергетика, отвечающий за затраты на тепло и электроэнергию, воду и сжатый воздух по предприятию в целом, и другие функциональные отделы, связанные с расходованием производственных ресурсов.
Смысл создания центров ответственности – более чёткая организация контроля и регулирования затрат как функции управления, обеспечение чёткой персонифицированной ответственности за уровень отдельных расходов и затрат на предприятии. Суть этого процесса состоит в сопоставлении достигнутых результатов с запланированными (или с нормами), анализе причин отключения, установлении ответственных за эти отклонения и принятии необходимых корректирующих мер.
Очень важно в целях обеспечения регулируемости уровня затрат планировать и учитывать по центру только те затраты, на которые может оказывать значительное влияние руководитель этого центра ответственности. Часто ответственность за определённую статью расходов может быть разделена. Например, стоимость материалов способна изменяться не только в зависимости от количества используемых материалов (ответственность несёт начальник производственного цеха), но и за счёт варьирования цены (ответственность работника отдела снабжения). Поэтому при выявлении отклонений фактических затрат от запланированных следует персонифицировать ответственность за эти отклонения, так как лицо, не обладающие полномочиями контроля расходов, не может нести ответственность за их уровень.
2.2 Калькулирование себестоимости работ на предприятии
На всех предприятиях задача точного определения затрат по местам возникновения и центрам ответственности имеет большое значение. Некорректное отнесение затрат происходит в результате неправильного распределения общехозяйственных и общепроизводственных расходов, что приводит к ошибочному исчислению себестоимости единицы продукции и неправильным управленческим решениям в части сокращения или развития производства отдельных видов продукции.
Общие сведения
1. Предприятие выполняет следующие виды работ, различающиеся условиями выполнения:
• изготовление продукции (средства механизации);
• выполнение работ по ремонту и модернизации оборудования;
• обслуживание оборудования иностранных заказчиков.
Объем выпуска продукции (работ, услуг) отпускных ценах, прямые и косвенные затраты цехов по вариантам приведены в приложении 1.
2. Конструкторско-технологический отдел выполняет работы, необходимые для изготовления продукции (80% от общей трудоемкости) и для выполнения капитального ремонта и модернизации оборудования (20%).
Затраты конструкторско-технологического отдела составляют по вариантам приведены в приложении 2.
3. Затраты отдела внешнеэкономической деятельности (ОВЭД) включают:
прямые затраты на материалы, заработную плату производственных рабочих с отчислениями на социальные нужды, учитываемые в составе расходов цехов по ремонту котельного, турбинного и электротехнического оборудования (приложения 3,4,5), а также часть общехозяйственных расходов предприятия (приложение 6), непосредственно связанных с деятельностью отдела;
косвенные затраты (часть общепроизводственных расходов, относящихся к работе ОВЭД).
4. Распределение косвенных затрат по центрам ответственности производится пропорционально основной заработной плате производственных рабочих.
Исходные данные для курсовой работы приводятся в приложении. Пояснительная записка оформляется в соответствии с требованиями СТП КГТУ 01-02.
Последовательность выполнения:
1. Распределение общехозяйственных расходов между подразделениями предприятия.
В состав общехозяйственных расходов входят затраты связанные с деятельностью конструкторского отдела, ОВЭД и затраты, связанные с работой цехов, занимающихся ремонтом оборудования и изготовления средств механизации. При этом объем некоторых статей общехозяйственных расходов, не имеет отношения к производству отдельных видов продукции (работ, услуг), следовательно, не может служить объективной информационной базой для принятия управленческих решений о развитии предприятия и его производственных подразделений.
Поэтому, на первом этапе необходимо выделить из их состава затраты, связанные с производственной деятельностью и распределить их в соответствии с принятой базой распределения затрат (основной заработной плате производственных рабочих).
Таблица 1 - Структура общехозяйственных затрат
| Общехозяйственные затраты, 20800 | |||
| Конструкторский отдел | ОВЭД | Цехи по ремонту оборудования | Цех изготовления средств механизации |
| 145 | 810 | 19513,085 | 461,915 |
Сумма общехозяйственных затрат за вычетом затрат конструкторско–технологического отдела и ОВЭД распределяется между производственными цехами предприятия.
Таблица 2 – Общехозяйственные затраты за вычетом затрат конструкторско–технологического отдела и ОВЭД
| Краспр= Общехозяйственные затраты/база распределения=19975/17730=1,126623 | Заработная плата производственных рабочих | Общехозяйственные затраты |
| Предприятие – всего | 17730 | 19975 |
|
В том числе: Цех ремонта котельного оборудования |
12750 | 14364,425 |
| Цех ремонта турбинного оборудования | 3500 | 3943,175 |
| Цех ремонта электротехнического оборудования | 1070 | 1205,485 |
| Цех изготовления средств механизации | 410 | 461,915 |
Конструкторско–технологический отдел предприятия выполняет работы (20% всего объема), необходимые для проведения ремонта. Поэтому, затраты (прил. 6) должны быть распределены между цехами ремонта оборудования в соответствии с основной заработной платой производственных рабочих цехов, непосредственно занятых ремонтом оборудования.
Таблица 3 – Затраты конструкторско–технологического отдела
| Краспр=29/17320=0,001674365 | Всего | В том числе | ||
| Цех ремонта котельного оборудования | Цех ремонта турбинного оборудования | Цех ремонта электротехнического оборудования | ||
| Заработная плата рабочих, занятых ремонтом оборудования | 17320 | 12750 | 3500 | 1070 |
| Объем работ конструкторско- технологического отдела для цехов | 29 | 21,35 | 5,86 | 1,79 |
4. Рассчитаем суммарные общехозяйственные затраты цехов по ремонту оборудования. Они включают часть общехозяйственных затрат, непосредственно связанных с деятельностью цехов и затраты конструкторско–технологический отдела.
Таблица 4 - Суммарные общехозяйственные затраты цехов по ремонту оборудования
| Цех | Общехоз. затрат | Затраты конструкторско – технологического отдела. | Всего затрат |
| Цех ремонта котельного оборудования | 14364,425 | 21,35 | 14385,773 |
| Цех ремонта турбинного оборудования | 3943,175 | 5,86 | 3949,036 |
| Цех ремонта электротехнического оборудования | 1321,485 | 1,79 | 1323,277 |
Выделим отдел внешнеэкономической деятельности в центр прибыли предприятия. Рассчитаем сумму прямых затрат на сервис, которые передаются цехами отделу внешнеэкономической деятельности, и сведем данные в таблицу (табл. 5).
Таблица 5 – Затраты отдела внешнеэкономической деятельности
| Цех | Материалы | Основная заработная плата рабочих | Всего прямых затрат |
| Всего: | 785,3 | 1095 | 1880,3 |
|
В том числе: Цех ремонта котельного оборудования |
400 | 240 | 640 |
| Цех ремонта турбинного оборудования | 5,3 | 500 | 505,3 |
| Цех ремонта электротехнического оборудования | 380 | 355 | 735 |
6. Выделим общепроизводственные расходы, относящиеся к работе отдел внешнеэкономической деятельности, из общепроизводственных расходов цеха.
Таблица 6 – Общепроизводственные затраты, относящиеся к отделу внешнеэкономической деятельности
| Краспр = 22330/18825 = 1,1862 | Основная заработная плата рабочих | Общепроизводст. затраты |
| Всего | 18825 | 22330,000 |
| Цех ремонта котельного оборудования | 12750 | 15123,904 |
| Цех ремонта турбинного оборудования | 3500 | 4151,660 |
| Цех ремонта электротехнического оборудования | 1070 | 1269,222 |
| Основная заработная плата рабочих | Общепроизводст. затраты | |
| ОВЭД | 1095 | 1298,876 |
| Цех изготовления средств механизации | 410 | 486,337 |
7. Рассчитаем общепроизводственные расходы, непосредственно относящиеся к работе цехов (за вычетом затрат ОВЭД)
Таблица 7 - Общепроизводственные затраты цехов
| Цех | Общепроизводственные затраты |
| Цех изготовления средств механизации | 486,337 |
| Цех ремонта котельного оборудования | 15123,904 |
| Цех ремонта турбинного оборудования | 4151,660 |
| Цех ремонта электротехнического оборудования | 1269,222 |
| Итого | 21031,124 |
8. Показатели цехов и ОВЭД сведем в таблицу 8.
Таблица 8 - Показатели цехов и ОВЭД
| Мат-лы | Основная заработная плата рабочих | Отчисления на соц. нужды | Общепр. расходы | Общехоз. затраты | Произв. Себ-ть | |
| Цех изготовления средств механизации | 1910 | 410 | 106,6 | 486,337 | 461,915 | 3374,852 |
| Цех ремонта котельного оборудования | 6970 | 12750 | 3315 | 15123,904 | 14385,773 | 52544,677 |
| Цех ремонта турбинного оборудования | 37,7 | 3500 | 910 | 4151,660 | 3954,896 | 12554,256 |
| Цех ремонта электротехн. оборудования | 970 | 1070 | 278,2 | 1269,222 | 1323,277 | 4910,698 |
| ОВЭД | 785,3 | 1095 | 284,7 | 1298,876 | 810 | 4273,876 |
| Итого | 10673 | 18825 | 4894,5 | 22330 | 20935,860 | 77658,360 |
9. Рассчитаем полную себестоимость, прибыль и рентабельность предприятия.
Таблица 9 - Экономические результаты деятельности предприятия
| Произв. Себ-сть | Коммерч. расходы | Полная себ-сть | Прибыль | Рентаб. продукции, % | |
| Цех изготовления средств механизации | 3374,85 | 337,49 | 3712,34 | 1527,66 | 41,15% |
| Цех ремонта котельного оборудования | 52544,68 | 5254,47 | 57799,14 | -6599,14 | -11,42% |
| Цех ремонта турбинного оборудования | 12554,26 | 1255,43 | 13809,68 | 17540,32 | 127,01% |
| Цех ремонта электротехнического оборудования | 4910,70 | 491,07 | 5401,77 | 7918,23 | 146,59% |
| ОВЭД | 4273,88 | 427,39 | 4701,26 | 8618,74 | 183,33% |
| Итого |
Заключение
В ходе выполнения данной курсовой работы были изучены вопросы, касающиеся косвенных затрат предприятия. В курсовой работе приведены понятие затрат, их подробная классификация и их роль в хозяйственной деятельности предприятия. Также были исследованы проблемы распределения и конкретно проблема выбора базы распределения косвенных затрат.
Затраты в деятельности предприятия играют очень большую роль. Хозяйственно – производственная деятельность на любом предприятии связана с потреблением сырья, вспомогательных материалов, технологической энергии, воды, начислением заработной платы, отчислением в социальные фонды и рядом других необходимых затрат и отчислений. Для подсчета суммы всех расходов предприятия приводят их к денежному показателю в виде себестоимости. На основе затрат осуществляется калькулирование продукции (работ, услуг) и определяется себестоимость изделия. Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных средств, трудовых ресурсов, а также других затрат на ее производство и реализацию. Определение себестоимости – очень сложный учетный процесс, учитывающий отраслевую специфику предприятия. Порядок и условия определения себестоимости для разных предприятий не совпадают, поскольку для них предусмотрены различные приемы для исчисления себестоимости.
Управленческий учет — это система учета, планирования, контроля, анализа данных о затратах и результатах хозяйственной деятельности в разрезе необходимых для управления объектов, оперативного принятия на этой основе различных управленческих решений в целях оптимизации финансовых результатов деятельности предприятия. Некоторые элементы системы управленческого учета нашли применение в теории и практике отечественного учета. Новые элементы еще предстоит освоить и адаптировать к российским условиям. Главное назначение учета затрат на производство — контроль за производственной деятельностью и управление затратами на ее осуществление.
В заключении необходимо сказать, что способы отнесения косвенных затрат на себестоимость продукции выбираются непосредственно руководством того или иного предприятия, и закрепляются в Приказе по учетной политике на весь финансовый год. Изменение этих способов в течение финансового года не допускается.
Таким образом, руководству предприятия необходимо своевременно избрать метод учета затрат, наиболее подходящий для данного вида предприятия, и максимально соответствующий способу производства продукции, и в дальнейшем неукоснительно придерживаться этого метода. Это поможет не только оптимизировать затраты на производство, но и улучшить производственный контроль и, как следствие, повысить экономическую эффективность хозяйствования.
Список литературы
Вахрушина М.А. Бухгалтерский управленческий учет: Учебник для вузов. — М.: Финстатинформ, 2005. - 359 с.
Ивашкевич В.Б. Бухгалтерский управленческий учёт С.152-193
Каверина О.Д. Управленческий учет: системы, методы, процедуры. - М.: Финансы и статистика, 2006. - 352 с.
Карпова Т.П. Управленческий учет: Учебник для вузов. - М.: ЮНИТИ, 2006. - 350 с.
Керимов В.Э. Управленческий учёт - М.: Издательско-торговая корпорация Дашков и К, 2004. - С.83-96
Кондраков Н.П. Бухгалтерский учёт С.121-140
Мишин Ю.А. Управленческий учет: управление затратами и результатами хозяйственной деятельности. - М.: Дело и Сервис, 2007. - 175 с.
Палий В.Ф. Организация управленческого учёта –М.: Бератор -Пресс, 2003. – С.132-162
Дорман В.Н. О проблеме внедрения управленческого учёта: определение доли постоянных затрат по местам их возникновения // Финансовый менеджмент -2008. № 2. –С. 101-106
Кочнев А. Как построить финансовую структуру // Финансовый менеджмент -2007. № 6. - С. 3-14
Смольский А.П. Децентрализация и сегментирование в управленческом учете // Планово-экономический отдел - 2008. № 9. - profigroup
Багиев Г.Л., Асаул А.Н. Организация предпринимательской деятельности. Учебное пособие/ Под общей ред. проф. Г.Л.Багиева. - СПб.: Изд-во СПбГУЭФ, 2001. 231 с. - www.aup
www.consultant СПС Консультант Плюс
Приложение
Таблица 1 - Объем выпуска продукции (работ, услуг) отпускных ценах, тыс. руб.
| Центр затрат | Вариант | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Цех ремонта котельного об-ния | 50800 | 50850 | 50900 | 50950 | 5100 | 51150 | 5120 | 51250 | 51290 | 51300 |
| Цех ремонта турбинного обор-ния | 30030 | 30100 | 30150 | 30200 | 3025 | 30300 | 3135 | 31200 | 31230 | 31270 |
|
Цех ремонта электротех. Обор-ния |
13200 | 13220 | 13250 | 13270 | 1329 | 13300 | 1330 | 13330 | 13340 | 13350 |
| Цех изготовления средств механ-ции | 5094 | 5100 | 5120 | 5150 | 5180 | 5210 | 5240 | 5280 | 5310 | 5330 |
| Отдел внешнеэк. Деят-ти | 6880 | 6890 | 6700 | 6710 | 6720 | 6730 | 6740 | 6750 | 6760 | 6770 |
Таблица 2 - Прямые затраты цеха ремонта котельного оборудования, тыс.руб.
| Вариант | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Матер. затраты всего | 7290 | 7300 | 7310 | 7320 | 7330 | 7340 | 7350 | 7360 | 7370 | 7380 |
|
в том числе для ОВЭД |
320 | 330 | 340 | 350 | 360 | 370 | 380 | 390 | 400 | 410 |
| Затраты на оплату труда произв. рабочих всего | 1291 | 1292 | 12930 | 1294 | 12950 | 1296 | 12970 | 12980 | 1299 | 12300 |
| в том числе для выполнения работ ОВЭД | 180 | 185 | 190 | 195 | 200 | 210 | 220 | 230 | 240 | 250 |
Таблица 3 - Прямые затраты цеха ремонта турбинного оборудования, тыс.руб.
| Вариант | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Материальные затраты-всего | 35 | 36 | 37 | 38 | 39 | 40 | 41 | 42 | 43 | 44 |
|
в том числе для ОВЭД |
3 | 3,5 | 4 | 4,5 | 4,7 | 5,0 | 5,2 | 5,3 | 5,3 | 5,4 |
| Затраты на оплату труда производственных рабочих всего | 3910 | 3930 | 3940 | 3950 | 3960 | 3970 | 3980 | 3990 | 4000 | 4010 |
| в том числе для выполнения работ ОВЭД | 420 | 430 | 440 | 450 | 460 | 470 | 480 | 490 | 500 | 510 |
Таблица 4 - Прямые затраты цеха ремонта электротехнического оборудования по вариантам, тыс.руб.
| Вариант | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Материальные затраты-всего | 1290 | 1295 | 1300 | 1305 | 1310 | 1320 | 1330 | 1340 | 1350 | 1360 |
|
в том числе для ОВЭД |
300 | 310 | 320 | 330 | 340 | 350 | 360 | 370 | 380 | 390 |
| Затраты на оплату труда производственных рабочих-всего | 1825 | 1390 | 1395 | 1400 | 1405 | 1410 | 1415 | 1420 | 1425 | 1430 |
| в том числе для выполнения работ ОВЭД | 315 | 320 | 325 | 330 | 335 | 340 | 345 | 350 | 355 | 360 |
Таблица 5 - Прямые затраты цеха изготовления средств механизации по вариантам, тыс.руб.
| Вариант | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Материальные затраты | 1830 | 1840 | 1850 | 1860 | 1870 | 1880 | 1890 | 1900 | 1910 | 1920 |
| Затраты на оплату труда производственных рабочих | 330 | 340 | 350 | 360 | 370 | 380 | 390 | 400 | 410 | 420 |
| Отчисления на социальные нужды | ||||||||||
Таблица 6 - Косвенные затраты предприятия, тыс.руб.
| Вариант | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Общехоз. затраты | 20800 | 2082 | 20830 | 2084 | 20890 | 20910 | 2093 | 21020 | 2105 | 2108 |
|
в том числе ОВЭД |
750 | 760 | 770 | 780 | 790 | 800 | 810 | 820 | 830 | 840 |
| Конструкт. техн. отдела для цехов | 115 | 120 | 125 | 130 | 135 | 140 | 145 | 150 | 155 | 160 |
| Общепр. затраты | 22770 | 2280 | 22830 | 2286 | 22890 | 22310 | 2233 | 22370 | 2240 | 2243 |
Размещено на