Издержки производства
Задание № 5.
Расчет амортизационных отчислений основных фондов.
Таблица 5.1.
Группы и виды опф
Срок полезного использования (лет)
Ликвидационная стоимость (%)
Годовая норма амортиз. отчислений (%)
Стоимость ОПФ на начало года (тыс.руб)
Среднегодовая стоимость (тыс.руб.)
Сумма годовых амортизационных отчислений (тыс. руб)
Вводимых ОФ
Списываемых ОФ
Всех ОПФ
Структура
Годовая
Ежемесячная
1
2а
2б
3
4
5
6
7
8
9
10
Здания
80
12
1,1
2 390
2 390
11,2
26,29
2,19
Сооружения
45
10
2,0
16 712
16 712
78,0
334,24
27,85
Машины и оборудование, силовые машины и оборудование а) трактора
10
8
9,2
140,9
140,9
0,7
12,96
1,08
Рабочие машины и оборудование а) металлорежущее оборудование
8,5
6,5
11,0
285
18,25
303
1,4
33,36
2,78
б) подъемно-транспортные и погрузочно разгрузочные машины и оборудование
15
5
6,3
428
15
36
407
1,9
25,78
2,15
в) машины и оборудование для электросварки и резки
7
4,3
13,7
12
12
0,1
1,64
0,14
г) вычислительная техника
10
3,5
9,7
613,3
81,67
36
659,0
3,1
63,59
5,30
Прочие машины и оборудование
12,5
9,7
7,2
649
649
3,0
46,88
3,91
Транспортные средства а)автобусы
17
5,2
5,6
123,7
123,7
0,6
6,90
0,57
Инструменты
2,5
1,5
39,4
2,5
2,5
0,0
0,99
0,08
Производственный и хозяйственный инвентарь
2
9
45,5
19
19
0,1
8,65
0,72
Всего
21 375,40
114,92
72
21418,32
100,0
561,27
46,77
Расчет годовых амортизационных отчислений способом уменьшающегося остатка по металлорежущему оборудованию:
АГ1= =
 =31,35
АГ2=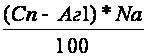 =
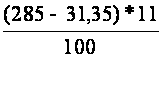 =
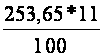 =27,9
АГ3=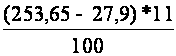 =
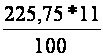 =24,83
АГ4=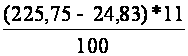 =
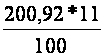 =22,1
АГ5=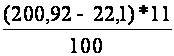 =
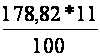 =19,67
АГ6=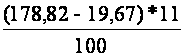 =
 =17,51
АГ7=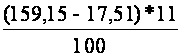 =
 =15,58
АГ8=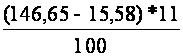 =
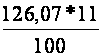 =13,87
АГ9=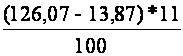 =
 =
 =6,17
АГ=31,35+27,9+24,83+22,1+19,67+17,51+15,58+13,87+6,17=178,98
Расчет годовых амортизационных отчислений способом списания стоимости по сумме чисел лет срока полезного использования (кумулятивный) по тракторам:
 =1+2+3+4+5+6+7+8+9+10=55
АГ1= *140,9=25,62
АГ2= *140,9=23,06
АГ3= *140,9=20,49
АГ4= *140,9=17,93
АГ5= *140,9=15,37
АГ6= *140,9=12,81
АГ7= *140,9=10,24
АГ8= *140,9=7,68
АГ9= *140,9=5,12
АГ10= *140,9=2,56
АГ=25,62+23,06+20,49+17,93+15,87+12,81+10,24+7,68+5,12+2,56=140,88
ФОТД= =
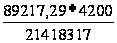 =17,49
ФЕМК= =0,06
Задание № 6.
Расчет норматива оборотных средств.
Таблица №6.
НПЗ
ННЗП
НГ.П
НОБ.СР.
КОБОР
ДОБ
КЗАКР
Единицы измерения
Т.Р.
Т.Р.
Т.Р.
Т.Р.
Обороты
Дни
Р/Р
Сумма
15 968,15
8 395,81
2212,33
26 576,29
14,10
25,53
0,07
прочие
341,67
Средне дневной выпуск продукции
по себестоимости
553,08
Задание № 7.
Расчет дополнительного объема продукции.
Вид продукции
Показатели
Выручка
Издержки
Прибыль
Постоянные
Переменные
Валовые
А
374712,60
4579,11
46441,48
51020,59
323692,01
Б
74942,52
3815,92
6388,20
10204,12
64738,40
Всего
449655,12
8395,03
52829,68
61224,71
388430,41
% от реал.т.А
83,33
Количество продукции, которое предприятие должно выпустить дополнительно
выпустить дополнительно
840
Задание № 8.
Расчет точки безубыточности и запаса прочности.
сумма покрытия
328271,12
Коэффициент покрытия
0,88
Пороговая выручка
5226,93
Запас прочности
98,61
Т.К. Пороговая выручка меньше выручки от реализации, то фирма не покрывает расходы, которые связаны с выпуском данной продукции.
Список литературы:
Николаева С. А. Особенности учета затрат в условиях рынка: Теория и практика. – М.: Финансы и статистика,1993.-123с.
Николаева С. А. Принципы формирования и калькулирования себестоимости. – М.: Аналитика-Пресс,1997.-144с.
"Положение о составе затрат по производству и реализации продукции (работ, услуг), включаемых в себестоимость продукции (работ, услуг), и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли" от 5 августа 1992 г. N 552.
Раицкий К.А. Экономика предприятия. М.: ИВЦ « Маркетинг», 1999 г.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. – 3-е изд. – Минск: Экоперспектива,1999.-498с
Экономика предприятия. Учебник /Под ред. О.И. Волкова.-М.:ИНФРА-М. 1997 г.