Анализ эффективности использования материальных ресурсов
Факторную модель материалоемкости можно представить следующим образом:
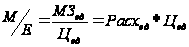 ,
где
 – материалоемкость
продукции;
 –
материальные
затраты на
единицу продукции;
 – цена за единицу
материалов;
 – расход материальных
затрат на единицу
продукции.
Таблица 16. Исходные данные для анализа материалоемкости
| Показатель | 2002 г. | 2003 г. | 2004 г. | 2003/2002 | 2004 /2003 |
| Расход на единицу материалов | 12,6 | 12,8 | 13,4 | 0,2 | 0,6 |
| Цена на единицу материала | 3,8 | 4,3 | 4,9 | 0,5 | 0,6 |
| Цена на единицу продукции | 55 | 60 | 63 | 5 | 3 |
Таблица 17. Факторный анализ материалоемкости продукции за 2002–2003 гг.
| Показатель | Объем производства | Структура продукции | Удельный расход сырья | Цена на материалы | Решение |
| План | План | план | план | План | 0,87 |
| Усл.1 | План | план | план | План | 0,088 |
| Усл.2 | Факт | план | план | План | 0,88 |
| Усл.3 | Факт | факт | план | План | 1 |
| Факт | Факт | факт | факт | Факт | 0,92 |
| Изменение | 0,01 | - | 0,12 | -0,08 | 0,05 |
Факторный анализ материалоемкости продукции за 2002-2003 гг. показывает, что рост данного показателя в рассматриваемом периоде обусловлен главным образом увеличением удельного расходы сырья, отрицательное же влияние оказал рост цен на материалы.
Таблица 18. Факторный анализ материалоемкости продукции за 2002–2004 гг.
| Показатель | Объем производства | Структура продукции | Удельный расход сырья | Цена на материалы | Решение |
| План | План | план | план | План | 0,92 |
| Усл.1 | План | план | план | План | 096 |
| Усл.2 | Факт | план | план | План | 0,96 |
| Усл.3 | Факт | факт | план | План | 1,09 |
| Факт | Факт | факт | факт | Факт | 1,07 |
| Изменение | 0,04 | - | 0,13 | -0,02 | 0,15 |
Факторный анализ материалоемкости продукции за 2003-2004 гг. показывает, что увеличение данного показателя в рассматриваемом периоде обусловлено главным образом ростом удельного расходы сырья.
Предприятию следует уменьшить количество материальных ресурсов на единицу продукции. Их можно изменить за счет улучшения качества материала, замены одного вида другим, улучшения техники и технологии, организации материально-технического снабжении производства, квалификации работников, изменения норм расхода и т.д.
Стоимость сырья и материалов зависит также от их качества, внутригрупповой структуры, рынков сырья, роста цент на них в связи с инфляцией, транспортно- заготовительных расходов и др.
Проведем анализ качественных показателей, т.е. показателей эффективности использования материальных ресурсов.
Эффективность использования материальных ресурсов в целом по предприятию определяет показатель материалоотдачи. Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждого рубля потребленных материальных ресурсов.
Проанализируем материалоотдачу по основным видам материалов ОАО «Яранский комбинат молочных продуктов» (табл. 19).
Таблица 19. Анализ показателей материалоотдачи
| Показатели | 2002 г. | 2003 г. | 2004 г. | 2003/2002 | 2004 /2003 |
| Стоимость произведенной продукции, тыс. руб. | 106900 | 146777 | 151637 | 39877 | 4860 |
| Общая сумма материальных затрат, тыс. руб. | 91333 | 114400 | 149677 | 23067 | 35277 |
| Материалоотдача | 1,17 | 1,28 | 1,01 | 0,11 | -0,27 |
| Сумма сырьевых затрат | 83553 | 105525 | 139253 | 21972 | 33728 |
| Материалоотдача по сырью | 1,28 | 1,39 | 1,09 | 0,11 | -0,30 |
| Сумма энергоресурсов | 6976 | 8306 | 8842 | 1330 | 536 |
| Материалоотдача по энергоресурсам | 15,32 | 17,67 | 17,15 | 2,35 | -0,52 |
| Сумма затрат на топливо | 378 | 569 | 900 | 191 | 331 |
| Материалоотдача по топливу | 282,80 | 258,0 | 168,49 | -24,8 | -89,51 |
Анализ показывает снижение материалоотдачи по общим материальным ресурсам, сырью и топливу.
Данная тенденция объясняется увеличением удельного веса материальных затрат в себестоимости продукции, то есть если темп роста произведенной продукции за 2002-2004 гг. составил 41,8%, то материальные затраты возросли в 1,64 раза. Также возрастает удельный вес материальных затрат в себестоимости продукции.
Таким образом, предприятию в первую очередь, необходимо снизить показатель удельного веса материальных затрат в себестоимости продукции за счет более экономного расходования данных видов материальных ресурсов и применения ресурсосберегающих технологий.
Материалоотдача, рассчитанная по энергоресурсом на протяжении периода анализа увеличивается, что оценивается положительно в работе предприятия.
Предприятию необходимо добиться роста материалоотдачи продукции за счет уменьшения удельного веса материальных затрат в себестоимости продукции и, в первую очередь, за счет более экономного расходования материальных ресурсов и применения ресурсосберегающих технологий.
Рассчитаем суммы относительной экономии (-Э) или перерасхода (+Э) материальных ресурсов:
± Э = МЗ1 - МЗ0 * РП1 / РП0
± Э2002-2003 =114400 – 91333 *(174917/122721)= -15776,9 тыс. руб.
± Э2003-2004 =149677 – 114400*(168561/174917)= +39441,2 тыс. руб.
Таким образом, в 2003 году экономия материальных ресурсов составила 15776,9 тыс. руб.
В 2004 году перерасход материальных ресурсов составил 39441,2 тыс. руб.
Таким образом, ОАО «Яранский комбинат молочных продуктов» необходимо использовать имеющие резервы для сокращения затрат на материальные ресурсы.
Продукция предприятия пользуется спросом и ОАО «Яранский комбинат молочных продуктов» постоянно принимает заказы на производство той или иной молочной продукции. Поэтому необходимо своевременное обеспечение предприятия всеми необходимыми материальными ресурсами для бесперебойной его работы.
Итак, одной из важных составляющих себестоимости продукции являются материальные затраты - расходы предприятия на необходимое сырье, комплектующие и вспомогательные материалы, топливо и электроэнергию.
Улучшение использования сырья, материалов, топлива, энергии является важным источником снижения себестоимости продукции, особенно на предприятиях промышленности, где значительна доля материальных затрат в себестоимости продукции.
Экономия материальных затрат выражается в снижении норм расхода сырья, материалов, топлива и энергии на единицу продукции, в замене дорогостоящего сырья более дешевым без ухудшения качества продукции, в уменьшении затрат по доставке всех этих средств от предприятий-производителей до предприятий-потребителей.
Большую долю в себестоимости продукции занимают затраты на сырье и материалы, которые зависят от объема производства продукции, ее структуры и удельных материальных затрат.
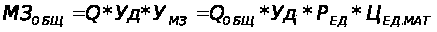 ,
где
 – общие материальные
затраты;
 – объем выпуска
продукции;
 – удельный вес
конкретного
вида продукции;
 – расход материалов
на единицу
продукции;
 – цена за единицу
сырья (материалов).
Данные таблицы 20 позволяют установить причины изменения удельных материальных затрат по основным видам продукции ОАО «Яранский комбинат молочных продуктов».
Таблица 20. Расчет влияния факторов на сумму удельных материальных затрат
| Вид сырья | Расход сырья в кг. | Цена за единицу материалов | Уд. материальные затраты тыс. руб. | |||||||||||||||
| 2002 | 2003 | 2004 | 2002 | 2003 | 2004 | 2002 | Условно | 2003 | ||||||||||
| Молоко | 12 | 12,5 | 13 | 3,8 | 4,2 | 4,6 | 41,8 | 47,5 | 52,5 | |||||||||
| Прочие | 0,3 | 0,4 | 0,4 | 2,6 | 2,75 | 2,8 | 0,78 | 1,04 | 1,1 | |||||||||
| Итого по маслу | 12,3 | 12,9 | 13,4 | 6,4 | 6,95 | 7,4 | 42,58 | 48,84 | 53,6 | |||||||||
| Молоко | 6 | 6,5 | 7 | 3,8 | 4,2 | 4,6 | 22,8 | 24,7 | 27,3 | |||||||||
| Прочее | 0,25 | 0,3 | 0,3 | 2,6 | 2,75 | 2,8 | 0,65 | 0,78 | 0,83 | |||||||||
| Итого по сметане | 6,25 | 6,8 | 7,3 | 6,4 | 2,95 | 7,4 | 23,45 | 25,48 | 28,13 | |||||||||
| Вид сырья | Удельные материальные затраты, тыс. руб. |
Изменение
удельных
материальных
затрат, тыс.
руб. |
Изменение
удельных
материальных
затрат, тыс.
руб. |
|||||||||||||||
| 2003 | Условн. показа-тель | 2004 | Измене-ние усл. МЗ общ. | Норма расхода | цена | Измене-ние усл. МЗ общ. | Норма расхода | Цена | ||||||||||
| Молоко | 52,5 | 50,4 | 59,8 | 10,7 | 5,7 | 5 | 7,3 | -2,1 | 9,4 | |||||||||
| Прочие | 1,1 | 1,1 | 1,12 | 0,32 | 0,26 | 0,06 | ||||||||||||
| Итого по маслу | 53,6 | 51,5 | 60,92 | 11,02 | 6,26 | 4,76 | 7,32 | -2,31 | 9,42 | |||||||||
| Молоко | 27,3 | 29,4 | 32,2 | 4,5 | 1,9 | 2,6 | 4,9 | 2,1 | 2,8 | |||||||||
| Прочее | 0,83 | 0,85 | 0,84 | 0,18 | 0,13 | 0,05 | 0,01 | 0,02 | 0,03 | |||||||||
| Итого по сметане | 28,13 | 30,23 | 33,04 | 4,68 | 2,03 | 2,65 | 4,91 | 2,1 | 2,81 | |||||||||
Далее анализируем влияние факторов на общую сумму материальных затрат.
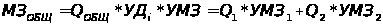
Таблица 21. Факторный анализ материальных затрат за 2002–2003 гг.
| Показатель | Q | Уд | УМЗ | Решение |
| МЗ план | План | План | План | 67447,8 |
| МЗ усл1 | Факт | План | План | 64075,41 |
| МЗ усл2 | Факт | Факт | План | 63306,27 |
| МЗ факт | Факт | Факт | Факт | 70115,51 |
| Изменение | -3372,39 | - 769,4 | 6809,24 | 2667,71 |
Согласно данным таблицы, расход материалов на производство масла за 2002-2003 год увеличился на 2667,71 тыс. руб., в том числе за счет изменения:
снижения объема производства продукции 3372,39 тыс. руб.;
структуры производства продукции 6809,24 тыс. руб.;
удельного расхода материалов 769,4 тыс. руб.
Таблица 22. Факторный анализ материальных затрат за 2003–2004 гг.
| Показатель | Q | Уд | УМЗ | Решение |
| МЗ план | План | План | План | 70115,51 |
| МЗ усл1 | Факт | План | План | 7529,37 |
| МЗ усл2 | Факт | Факт | План | 78889,55 |
| МЗ факт | Факт | Факт | Факт | 89978,44 |
| Изменение | 8413,86 | 360,18 | 11088,89 | 19862,93 |
Согласно данным таблицы, расход материалов на производство масла за 2002-2003 год увеличился на 19862,93 тыс. руб., в том числе за счет изменения:
снижения объема производства продукции на 8413,86 тыс. руб.;
структуры производства продукции на 360,18 тыс. руб.;
удельного расхода материалов на 11088,89 тыс. руб.
Увеличение затрат на сырье по сравнению с плановым уровнем происходило за счет изменения удельного расхода материалов, но в большей степени за счет роста цен на используемые сырье и материалы.
Улучшение использования сырья, материалов, топлива, энергии является важным источником снижения себестоимости продукции, особенно на предприятиях промышленности, где значительна доля материальных затрат в себестоимости продукции.
Экономия материальных затрат выражается в снижении норм расхода сырья, материалов, топлива и энергии на единицу продукции, в замене дорогостоящего сырья более дешевым без ухудшения качества продукции, в уменьшении затрат по доставке всех этих средств от предприятий-производителей до предприятий-потребителей.
Анализ эффективности материальных ресурсов должен быть направлен на обоснование планов их экономии и соблюдении норм их расхода, на определение внутрипроизводственных резервов снижения материалоемкости продукции, экономии материальных затрат и увеличения за счет этого выполнения объемов производства продукции ОАО «Яранский комбинат молочных продуктов».
Выводы и предложения
Объектом проведенных исследований выступает открытое акционерное общество «Яранский комбинат молочных продуктов», период исследования – временной интервал за 2002-2004 годы.
Основной вид деятельности предприятия – производство пищевых продуктов на основе переработки молока и сливок. Специализируется предприятие, в основном на производстве масла и сухого молока.
Объем товарной продукции – основной показатель, характеризующий размеры предприятия, увеличился на 44737 тыс. руб. в 2004 году по сравнению с 2002 годом. Объем производства возрос на 41,8%. Рост по производству масла к 2004 году составил 4,5%.
Предприятие имеет приемлемое соотношение заемных и собственных средств, а также величину коэффициента автономии в пределах норматива. Коэффициент финансовой устойчивости высокий, т.е. большая часть деятельности предприятия финансируется за счет собственных средств. Для повышения устойчивости предприятию необходимо наращивать собственные оборотные средства.
Коэффициенты абсолютной и текущей ликвидности за 2003-2004 года имеют размеры выше нормальных ограничений, что говорит об определенной кредитоспособности. Коэффициент абсолютной ликвидности за 2003 год несколько вырос, что свидетельствует о сокращении перспективных платежных возможностей предприятия.
Анализ оборотных средств показал, что сумма валовых балансовых оборотных средств увеличивается с каждым годом, сумма собственных оборотных активов также увеличивается.
Наибольший удельный вес в структуре оборотных средств составляют денежные средства. Из года в год наблюдается прирост общей суммы текущих активов. Это увеличение обусловлено ростом запасов и затрат, а именно производственных запасов и готовой продукции.
Коэффициенты ликвидности, так и рентабельности оборотных активов у молочного комбината находятся на достаточно высоком уровне.
В результате проведенных в работе исследований можно сделать вывод, что предприятие работает стабильно, не имеет больших долгов и работает стабильно на рынке, расширяя ассортименты продукции. Недостаток собственных оборотных средств пополняется заемными средствами коммерческого банка. Стабильно выплачивает заработную плату работникам, не имеет задолженности по налоговым платежам.
В работе проведен анализ качественных показателей, т.е. показателей эффективности использования материальных ресурсов.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих показателей.
В абсолютных цифрах материальные затраты увеличились за 2002-2004 гг., однако рассматривая их в привязке к динамике роста производства продукции, что отразилось в снижении материалоотдачи и, соответственно, росте материалоемкости по всем составляющим материальных затрат.
Темп роста материальных затрат гораздо выше, чем темп роста производства продукции.
Можно сделать вывод, что вместе с увеличением затрат, интенсивность их использования снижалась на протяжении 2003 и 2004 годов.
Рассматривая материалоотдачу как фактор изменения производства продукции, следует отметить, что ввиду своего роста она имела положительное влияние на результат работы предприятия в 2003 году, и отрицательное – в 2004 году.
Материалоотдача в 2003 г. составила 1,28 руб./руб., что больше уровня 2002 г. на 0,11 руб./руб., это значит, что материальные ресурсы использовалась более экономно по сравнению с предыдущим периодом.
В 2004 году наблюдаем снижение уровня материалоотдачи, и соответственно, снижение эффективности использования материальных ресурсов ОАО «Яранский комбинат молочных продуктов».
Таким образом, в ОАО «Яранский комбинат молочных продуктов» имеющиеся материальные ресурсы предприятия используются не достаточно полно. Предприятию необходимо и в дальнейшем проводить мероприятия по повышению технического уровня производства (снижение затрат на комплектующие, топливо, энергию), а также по улучшению организации производства и труда и др.
Уровень организации материально-технического снабжения оказывает непосредственное влияние на производственную деятельность предприятия. Основной задачей ОАО «Яранский комбинат молочных продуктов» в данном вопросе является регулирование процесса комплектного и своевременного снабжения производства необходимыми комплектующими, полуфабрикатами, вспомогательными материалами и другими материальными ресурсами.
Библиографический список
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. – М.: ИНФРА-М, 2001.–215 с.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно - финансовой деятельности предприятия. Конспект лекций.- СПб: Политехника, 2001. - 127 с.
Зайцев Н.Л. Экономика промышленного предприятия. М.: Инфра-М, 2002. – 417 с.
Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. – М.: Финансы и статистика, 1998. – 467 с.
Кондраков Н.П. Бухгалтерский учет, анализ хозяйственной деятельности и аудит. – М.: Перспектива, 1997. – с. 345.
Пястолов С.М. Анализ финансово-хозяйственной деятельности предприятия: Учебник.- М.: Издательский центр «Академия»; 2002. - 336 с.
Русак Н.А., Русак В.А. Финансовый анализ субъекта хозяйствования: Справочное пособие.- Минск: Высшая школа, 1999.- 306 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. – Минск: ООО «Новое знание», 2004. – 688 с.
Управление организацией: Учебник / Под ред. А.Г. Поршнева, З.П.Румянцевой, Н.А. Саломатина. – М.: ИНФРА-М, 2000. – 669 с.
Финансы предприятий: Учебник / Под ред. Колчиной Л.В. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2003. – с. 413.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Методика финансового анализа. - 3-е изд., перераб. и доп. - М.: ИНФРА-М, 2001.- 208 с.
Экономика предприятия: Учебник для вузов/ Под ред. В.Я.Горфинкеля, Е.М. Купрякова.– М.: Банки и биржи, ЮНИТИ, 1998. – 367 с.
Экономика и статистика фирм: Учебник / Под. ред. д-ра экон. наук, проф. С.Д. Ильенковой.- 2-е изд.- М.: Финансы и статистика, 1999.- 240 с.
Экономика предприятия: Учебник для вузов / В.Я. Горфинкель, Е.М. Купряков и др. – М.: Банки и биржи, ЮНИТИ, 2002. – 367 с.