Анализ производства
9. Итого оборотных средств (Ra)
11. Покрытия (Кп) [9:10] (> 1-2 )
12. Срочной ликвидности (Ксл) [7:10](>1)
13. Абсолютной ликвидности (Кал) [3: 10] (> 0,2 — 0,5)
Коэффициент покрытия (Кп) или коэффициент текущей ликвидности (Ктл) характеризует прогнозируемые платежные возможности организации при условии погашения дебиторской задолженности, благоприятного сбыта готовой продукции, а также при реализации в случае необходимости частично или полностью имеющихся запасов (с учетом компенсации осуществленных затрат) и других наличных материальных оборотных средств.
В ООО «Картонаж» коэффициент покрытия значительно снизился на конец периода на 0,65 пункта и составил 0,83.
Значение коэффициента текущей ликвидности на конец отчетного периода, меньшее 2 (Ктл < 2), является основанием для признания структуры баланса организации неудовлетворительной, а ООО «Картонаж» - неплатежеспособным.
Коэффициент абсолютной ликвидности (Кал) относится к числу распространенных параметров финансового состояния.
Коэффициент показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время. В ООО «Картонаж» его величина на начало года составляла 0,045 и снизилась до 0,25, что ниже нормы.
Коэффициент срочной ликвидности (Ксл) в большей мере ориентирован на предстоящую перспективу. Коэффициент отражает платежные возможности организации при условии своевременного расчета с должниками (дебиторами).
В ООО «Картонаж» величина коэффициента на начало периода составляет 0,98, а на конец периода наблюдается снижение до 0,6. Что выходит за пределы нормы.
Анализ коэффициентов ликвидности показывает (таблица 8), что ООО «Картонаж» на конец периода относительно платежеспособно, т.е. хотя оборотных средств достаточно, чтобы покрыть свои краткосрочные обязательства, но видно уменьшение коэффициента покрытия (платежеспособности). Изменение коэффициентов свидетельствует об ухудшении текущей платежной готовности организации на конец 2007 года.
2.3. Оценка эффективности хозяйственной деятельности ООО «Картонаж»
Для оценки эффективности хозяйственной деятельности ООО «Картонаж» проведем расчет показателей, характеризующих рентабельность предприятия.
Определим рентабельность активов ООО «Картонаж» и факторов, повлиявших на ее изменение. Обобщим результаты в табл. 8.
Таблица 8
Анализ рентабельности активов и факторов, влияющих на нее
| № п/п | Показатель | 2006г. | 2007г. | Изменение (+,-) |
| 1 | Прибыль до налогообложения, тыс. руб. | 1998 | 2110 | +112 |
| 2 | Оборотные активы, тыс. руб. | 1800 | 2713 | +913 |
| 3 | Рентабельность активов, коэф. | 1,11 | 0,78 | -0,33 |
| Влияние факторов: | X | X | X | |
| 4 | Доля выручки от продаж на 1 руб. доходов, коэф. | X | X | 0,003 |
| 5 | Доля доходов на 1 руб. активов, коэф. | X | X | -0,12 |
| 6 | Рентабельность продаж, коэф. | X | X | -0,21 |
Из таблицы 8 видно, что прибыль предприятия выросла за 2007 год на 112 тыс. руб., оборотные активы увеличились на 913 тыс. руб., а рентабельность активов снизилась на 0,33 или на 33%.
Определим влияние факторов на изменение рентабельности активов методом цепных подстановок, используя следующую систему:
П/А = В/Д * Д/А * П/В
где В/Д – доля выручки от продаж на 1 руб. доходов;
Д/А — доля доходов на 1 руб. активов;
П/В — рентабельность продаж
П/Ао = В/До
х Д/Ао х П/Во
=
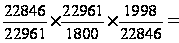 0,995
х 12,756 х 0,087 = 1,110
П/Аусл1 = В/Д1 х Д/Ао х П/Во = 0,997 х 12,756 х 0,087 = 1,113
П/Аусл2 = В/Д1 х Д/А1 х П/Во = 0,997 х 11,336 х 0,087 = 0,989
П/А1 = В/Д1
х Д/А1 х П/В1
=
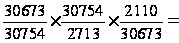 0,997
х 11,336 х 0,069 = 0,778
Используя метод цепных подстановок, получим следующее влияние факторов на рентабельность активов.
За счет увеличения доли выручки на 1 рубль доходов на 0,002 рентабельность активов повысилась на 0,003%, за счет уменьшения доли доходов на 1 рубль активов на 1,42 рентабельность активов понизилась на 0,12%. За счет снижения доли рентабельности продаж на 0,018 рентабельность активов снизилась на 0,21%. Совокупное влияние всех рассмотренных факторов привело к снижению рентабельности активов на 0,33%.
Определим динамику рентабельности собственного капитала и факторов, повлиявших на нее.
Таблица 9
Анализ рентабельности собственного капитала
| № п/п | Показатель | 2006г. | 2007г. | Изменение (+,-) |
| 1 | Чистая прибыль, тыс. руб. | 1189 | 1604 | +415 |
| 2 | Собственный капитал, тыс. руб. | 994 | 1367 | +373 |
| 3 | Рентабельность собственного капитала, коэф. | 1,196 | 1,173 | -0,023 |
| Влияние факторов: | ||||
| 4 | Финансовый рычаг, коэф. | Х | Х | +0,288 |
| 5 | Коэффициент текущей ликвидности, коэф. | Х | Х | -0,173 |
| 6 | Коэффициент оборачиваемости, коэф. | Х | Х | -0,143 |
| 7 | Рентабельность продаж, коэф. | Х | Х | +0,006 |
Из полученных результатов видно, что чистая прибыль за 2007 год выросла на 415 тыс. руб., собственный капитал увеличился на 373 тыс. руб., а рентабельность собственного капитала снизилась на 2,3%.
Оценим влияние факторов на изменение рентабельности собственного капитала методом цепных подстановок, используя следующую факторную систему7:
П/СК = (ЗК/СК) х (ОА/ЗК) х (В/ОА) х (П/В).
Где ЗК/СК – финансовый рычаг,
ОА/ЗК — коэффициент текущей ликвидности,
В/ОА — коэффициент оборачиваемости,
П/В – рентабельность продаж.
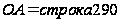
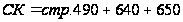
П/СКо
= (ЗК/СК)о
х (ОА/ЗК)о
х (В/ОА)о
х (П/В)о =
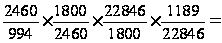 2,475
х 0,732 х 12,692 х 0,0520 = 1,196
П/СКусл1 = (ЗК/СК)1 х (ОА/ЗК)о х (В/ОА)о х (П/В)о = 3,071 х 0,732 х 12,692 х 0,052 = 1,484
П/СКусл2 = (ЗК/СК)1 х (ОА/ЗК)1 х (В/ОА)о х (П/В)о = 3,071 х 0,646 х 12,692 х 0,052 = 1,311
П/СКусл3 = (ЗК/СК)1 х (ОА/ЗК)1 х (В/ОА)1 х (П/В)о = 3,071 х 0,646 х 11,306 х 0,052 = 1,168
П/СК1
= (ЗК/СК)1
х (ОА/ЗК)1
х (В/ОА)1
х (П/В)1 =
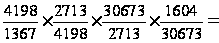 3,071
х 0,646 х 11,306 х 0,0523 = 1,173
Используя метод цепных подстановок, получим следующие результаты:
За счет роста коэффициента финансового рычага на 0,596 рентабельность собственного капитала повысилась на 28,8%. За счет снижения роста коэффициента текущей ликвидности на 0,086 рентабельность собственного капитала снизилась на 17,3%.
За счет уменьшения скорости оборачиваемости активов на 1,386 оборота рентабельность собственного капитала уменьшилась на 14,3%.
За счет роста рентабельности продаж на 0,0003 оборота рентабельность собственного капитала выросла на 0,6%. Совокупное влияние рассмотренных факторов понизило рентабельность собственного капитала на 23%, что является очень негативным показателем. Обобщим полученные показатели рентабельности в таблице 10.
Таблица 10
Расчет показателей рентабельности предприятия
| Показатели | 2006г. | 2007г. |
Изменение (+;-) |
| Рентабельность продаж | 0,0520 | 0,0523 | +0,0002 |
| Рентабельность активов | 1,110 | 0,778 | -0,332 |
| Рентабельность собственного капитала | 1,196 | 1,173 | -0,023 |
Расчет коэффициентов рентабельности продаж показал, что доходность реализации по сравнению с предыдущим годом незначительно вырос. С каждого рубля продаж, предприятие получило прибыль в 2007 году 5,23 коп.
Рентабельность собственного капитала характеризует эффективность использования собственного капитала и отражает долю прибыли в собственном капитале. Доля прибыли в собственном капитале на один руль собственного капитала в 2007 году снизилась на 33,2 коп.
Глава 3. Управленческие решения по повышению эффективности финансовой деятельности ООО «Картонаж»
3.1. Разработка управленческих решений по результатам анализа финансовой деятельности
Были получены такие значения коэффициентов текущей ликвидности и обеспеченности собственными средствами: Кп = 0,83; Ко = -2,36. Следовательно, не выполняется условие Кп > 2 и Ко > 0,1. Если хотя бы один из вышеуказанных коэффициентов имеет значение менее 2 и 0,1 соответственно, рассчитывается коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам, т. е. проведем анализ наличия реальной возможности у предприятия восстановить свою платежеспособность в течение определенного периода. Основным показателем, характеризующим наличие этой возможности, является коэффициент восстановления платежеспособности:
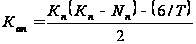 ,
где Кп - фактическое значение (в конце отчетного периода) коэффициентов текущей ликвидности; Nп — значение коэффициентов текущей ликвидности в начале отчетного периода; 6 — период восстановления платежеспособности в месяцах, Т — отчетный период в месяцах.
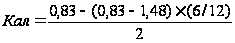 =0,37
Коэффициент восстановления платежеспособности, принимающий значение меньше 1, рассчитанный на период, равный 6 месяцам, свидетельствует о том, что у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность.
Проведенный анализ исследуемого предприятия свидетельствует о том, что у него имеется тенденция к ухудшению финансового положения.
Для выхода из этого состояния необходима разработка программы финансового оздоровления предприятия.
Как известно, нормальная финансовая устойчивость характеризуется следующим соотношением:
| Собственные оборотные средства < | Материально < производственные запасы | Источники формирования запасов |
Это означает, что стоимость материально-производственных запасов полностью покрывается за счет источников формирования запасов, включающих собственные оборотные средства, краткосрочные кредиты банков и займов, а также кредиторскую задолженность по товарным операциям.
Хотя в нашем случае в 2007 году это условие выполняется (-1485 тыс. руб. < 799 тыс. руб. < 1367), по данным анализа видно, что динамика показателей финансовой устойчивости за отчетный период имеет тенденцию к уменьшению, т. е. финансовое состояние предприятия ухудшилось.
При проведении анализа баланса за отчетный год указывалось на недостаточность собственных оборотных средств для покрытия материально-производственных запасов, низкий уровень маневренности собственного капитала, высокий удельный вес кредиторской задолженности.
Такая ситуация становится все более распространенной в условиях разрыва хозяйственных связей и инфляции. Падение покупательной способности денег заставляет предприятия вкладывать временно свободные средства в запасы материалов и комплектующих, которые затем по необходимости можно будет легко реализовать. Поэтому, замораживание определенной части средств в запасах хотя и снимает эффективность использования имущества на предприятии, но в какой-то мере спасает от инфляции. Кроме того, накопление запасов часто является вынужденной мерой снижения риска не поставки (недопоставки) сырья и материалов, необходимых для осуществления производственного процесса предприятия.
Одним из основных направлений можно считать разработку мероприятий по снижению величины материально-производственных запасов и повышению их ликвидности.
Одновременно следует провести анализ производственных запасов. Для этого необходимо рассчитать потребности в сырье, материалах и т. п. и сравнить их с имеющимися в наличии. По возможности избавиться от излишних запасов путем их реализации и списания испорченных и неходовых материалов.
Наиболее важным направлением является разработка мероприятий по повышению величины собственного капитала предприятия, и, в первую очередь, объема собственных оборотных средств, позволяющих оплатить свои краткосрочные обязательства.
Однако последнее вовсе не означает отказ от привлечения заемных средств. В отдельных случаях предприятию целесообразно брать кредиты и при достаточности собственных оборотных средств, так как рентабельность собственного капитала повышается в результате того, что эффект от вложения средств может быть значительно выше, чем процентная ставка.
Увеличение собственного капитала позволяет предприятию легче справиться с неурядицами рыночной экономики. Вот почему необходимо постоянно наращивать абсолютную сумму собственного капитала.
Основным источником увеличения собственного капитала является прибыль. Необходимо значительную часть прибыли включать в оборот предприятия путем создания всевозможных резервов из валовой и чистой прибыли или прямого зачисления нераспределенной на дивиденды части чистой прибыли.
Прибыль как основная форма денежных накоплений представляет собой разницу между выручкой от реализации продукции по соответствующим ценам и полной ее себестоимостью. Отсюда рост прибыли зависит прежде всего от снижения затрат на производство продукции, а также от увеличения объема реализованной продукции.
В рыночных условиях показатель выручки от реализации продукции становится одним из важнейших показателей деятельности предприятия. Увеличение объемов реализации продукции зависит от того, насколько производимая предприятием продукция отвечает требованиям потребителей и пользуется спросом.
Особую роль в увеличении объемов реализации играет политика цен. В ряде случаев снижение цен на продукцию стимулирует ее спрос, что приводит к увеличению выручки, и, в конечном счете, росту массы прибыли.
Избыток оборудования, нормативные запасы сырья, материалов и т. п. В ООО «Картонаж» свидетельствуют о том, что часть капитала бездействует. Ценность оборудования или здания зависит от их использования, а не от того, сколько они стоят. Величина прибыли больше зависит от скорости продаж, чем от высокой цены товара. Поэтому, завышение цены — прямой путь к банкротству, а более высокая скорость оборачиваемости капитала поможет избежать краха.
Особое внимание ООО «Картонаж» необходимо уделить проблемам ускорения оборачиваемости оборотных средств. В перечень разрабатываемых мероприятий по улучшению финансовой устойчивости должны быть включены:
1) на стадии производственных запасов:
установление прогрессивных норм расхода сырья, материалов, топлива и т. п.;
замену дорогостоящих видов материалов и топлива более дешевыми без снижения качества продукции;
разработку складских норм запасов сырья, материалов, полуфабрикатов и т. п.;
осуществление контроля за состоянием складских запасов и продажа избыточных неликвидных запасов, а также реализация по любой цене или ликвидация запасов, не используемых в производстве;
2) на производственной стадии:
сокращение производственного цикла и повышение его непрерывности;
соблюдение рентабельности работы предприятия;
комплексное использование сырья;
использование отходов;
3) в сфере обращения:
ускорение реализации продукции;
организацию маркетинговых исследований, налаживание постоянных длительных связей с потребителями;
уменьшение кредиторской и дебиторской задолженности.
Для того чтобы добиться нормальной устойчивости финансового состояния ООО «Картонаж» характеризующегося его платежеспособностью, в сложившейся ситуации, можно предложить комплекс следующих мер:
1. Усиление роли прибыли в формировании капиталов и резервов, а также собственных оборотных средств. С этой целью предприятию необходимо работать над уменьшением себестоимости продукции, что в свою очередь, позволит повысить рентабельность продаж.
Для достижения указанной цели необходимо ориентировать все звенья управления производством продукции на экономию материальных, трудовых и денежных ресурсов. Существенную роль в снижении себестоимости играет совершенствование структуры процесса производства и приведение ее в соответствие со спросом, рациональным распределением трудовых и производственных ресурсов предприятия
2. Нахождение новых резервов повышения рентабельности за счет ускорения оборачиваемости оборотных средств путем ликвидации сверхнормативных запасов нормированных материалов и сырья. Значительное сокращение и устранение не планируемых внереализационных расходов и потерь.
3. Внедрение достижений научно-технического прогресса (новых видов производственного оборудования, погрузочно-разгрузочных механизмов, и т.д.)
4. Совершенствование оперативного и управленческого учета по расходованию материальных ресурсов.
5. Увеличение коэффициента производства выпускаемой продукции.
6. Правовое регулирование таможенного режима свободного склада.
7. Следить за темпами роста выручки от реализации услуг и темпами роста себестоимости, не допуская при этом опережающего роста последних.
Также для и повышения финансовой устойчивости ООО «Картонаж» за счет влияния на внутренние факторы, возможна реализация ряда мероприятий.
Так как работники бухгалтерской службы ООО «Картонаж» недостаточно владеют методами финансового анализа, а специалисты ими владеющие не успевают (из-за загруженности основной работой) читать и анализировать документы аналитического и синтетического бухгалтерского учета, то можно предложить выделить службу (группу специалистов), занимающуюся анализом финансово-экономического состояния.
Основными задачами данной службы могут быть:
1) разработка входных и выходных аналитических форм с показателями ликвидности, финансовой устойчивости, деловой и рыночной активности. Бухгалтерская служба заполняет эти формы с той периодичностью, которая целесообразна для поддержки работы финансовой службы ООО «Картонаж»;
2) периодическое (ежемесячное, ежеквартальное, ежегодное) составление пояснительных записок к выходным формам с расчетами основных аналитических показателей и отклонений от плановых, нормативных, среднеотраслевых значений.
Примерная функциональная схема взаимосвязей по осуществлению финансово-экономического анализа ООО «Картонаж» представлена на рис. 4.
На основе полученных результатов финансово-экономического анализа может быть сформулирована финансовая политика предприятия на предстоящий период (квартал, год).
Рис. 4. Примерная функциональная схема взаимосвязей по проведению финансово-экономического анализа
В частности, может быть принято решение о реструктуризации имущественного комплекса (продаже неиспользуемых материальных активов, обновлении сильно изношенных основных средств, переоценке основных фондов с учетом их рыночной стоимости, изменении механизма начисления амортизации и т. д.). Принимаемые руководством предприятия решения должны быть направлены на повышение его доходности, рыночной стоимости и деловой активности.
Судя по проведенному в предыдущей главе анализу финансовой устойчивости и платежеспособности, на конец анализируемого периода ООО «Картонаж» нарушило оптимальное соотношение собственных и заемных средств, наблюдавшееся на начало периода. Так, можно заметить значительный рост краткосрочных обязательств ООО «Картонаж». В рамках данного аспекта анализа для повышения финансовой устойчивости и платежеспособности ООО «Картонаж» представляется целесообразным сокращение кредиторской задолженности за счет нераспределенной прибыли. Таким образом, используя средства нераспределенной прибыли отчетного года возможно погасить задолженность полностью - персоналу, бюджету и внебюджетным фондам, краткосрочные кредиты, а также 1/3 задолженности поставщикам и подрядчикам.
С точки зрения анализа финансовой устойчивости, основанного на соотношении финансовых и нефинансовых активов, виден недостаток мобильных финансовых активов на начало отчетного периода, и общей величины финансовых активов - на конец. В данном аспекте предоставляется целесообразным сокращения дебиторской задолженности, за счет чего возрастет величина мобильных активов.
Финансовая устойчивость и платежеспособность ООО «Картонаж» может быть также повышена путем ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота; усиления роли прибыли в формировании капиталов и резервов.
Устойчивость финансового состояния также может быть повышена путем:
ускорения оборачиваемости капитала в текущих активах, в результате чего произойдет относительное его сокращение на рубль оборота;
обоснованного уменьшения запасов и затрат (до норматива);
пополнения собственного оборотного капитала за счет внутренних и внешних источников.
Рычагами оптимизации ликвидности ООО «Картонаж» могут быть:
1. Увеличение собственных средств;
Увеличение доли собственных источников финансирования может быть достигнуто за счет повышения прибыльности деятельности организации и дальнейшего направления чистой прибыли на увеличение собственных средств.
2. Совершенствование работы по управлению оборотным капиталом;
Резервы оптимизации оборотного капитала определяются на этапе анализа оборачиваемости и могут состоять в сокращении периодов оборота элементов текущих активов и (или) увеличении периодов оборота элементов текущих пассивов. Безусловно, под увеличением периодов оборота элементов текущих пассивов не подразумевается нарушение условий договоров с поставщиками и расчетов с бюджетов (не подразумевается создание просроченных задолженностей перед поставщиками, бюджетом, персоналом).
3. Оптимизация инвестиционной политики. Под оптимизацией инвестиционной политики подразумевается приведение масштабов капитальных вложений в соответствие реальным финансовым возможностям организации.
4. Оптимизация финансовой политики. Под оптимизацией финансовой политики подразумевается, в частности, отказ от финансирования капитальных вложений за счет краткосрочного кредитования.
3.2. Резервы увеличения прибыли организации
Так как пополнение оборотных средств может осуществляться за счет собственных источников, полученных организациям в процессе его деятельности, и главным образом за счет полученной прибыли.
Рассчитаем резервы прибыли, которые может получить ООО «Картонаж».
 Резервы
увеличения
суммы прибыли
определяются
по каждому виду
товарной продукции.
Основными их
источниками
являются увеличение
объема реализации
продукции,
снижение расходов
на ее закупку,
повышение
качества товарной
продукции,
реализация
ее на более
выгодных рынках
сбыта и т.д. (рис.
5).


Рис. 5. Блок-схема источников резервов увеличения прибыли от реализации продукции
Чтобы увеличить прибыль от реализации продукции необходимо прежде всего снизить ее издержки.
Для снижения издержек организация имеет несколько путей, рассмотрим каждый из них, для ООО «Картонаж».
В качестве исходных данных используются следующие показатели:
Таблица 11
Исходные данные для расчета резервов организации
| Показатели | Сумма, тыс. руб. |
| Реализация продукции | 30673 |
| Материальные затраты | 7562 |
| Прочие издержки производства | 3537 |
| Оплата труда | 8338 |
| Отчисления во внебюджетные фонды | 2168 |
Основными источниками резервов уменьшения издержек продукции являются:
1) увеличение объема производства за счет более полного использования производственной мощности организации;
2) сокращение затрат на производство за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводительных расходов, производственного брака и т.д.
Резервы увеличения производства продукции выявляются в процессе анализа выполнения производственной программы. При увеличении объема производства продукции возрастают только переменные затраты (прямая зарплата рабочих, прямые материальные расходы и др.), сумма же постоянных расходов, как правило, не изменяется, в результате снижаются издержки изделий.
Резервы сокращения затрат устанавливаются по каждой статье расходов за счет конкретных организационно-технических мероприятий (внедрение новой более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии и т.д.
Для ООО «Картонаж» экономию затрат по оплате труда в результате внедрения следующего мероприятия. ООО «Картонаж» оснащает имеющуюся у себя линию по производству гофрокартона автоматической системой дистанционного централизованного контроля параметров технологического процесса с возможностью их корректировки и отображением информации в режиме реального времени.
Данная система дистанционного управление ни только улучшит качество выпускаемой продукции, но и снизит необходимость в контроле качества со стороны системы ОТК. Технические характеристики устройства представлены в приложении 3, 4.
Стоимость приобретения и установки автоматической системой дистанционного централизованного контроля составит 28000 рублей.
На 2007 год организация имела следующие затраты на заработную плату:
Таблица 12
Затраты на заработную плату и отчисления в организации
| Показатели | Сумма, тыс. руб. |
| Заработная плата | 8338 |
| Отчисления во внебюджетные фонды | 2168 |
В организации работает 4 контролера ОТК. Предложенная система поможет сократить число контролеров до 2 человек.
Получим экономию заработной платы:
(2 х 9,65 тыс. руб.) * 12 мес. = 231,60 тыс. руб.
Т.е. издержки по заработной плате снизятся на 231,60 тыс. руб.
Сумма экономии увеличится также и на процент отчислений от фонда оплаты труда, включаемых в издержки.
Отчисления во внебюджетные фонды составляют 27,0%. Следовательно с 231,60 тыс. руб. организация получит экономию:
231,60 тыс. руб. х 27% = 62,53 тыс. руб.
Резерв снижения материальных затрат на поставку продукции можно найти следующим образом:
Необходимо найти более выгодных поставщиков.
Провести анализ покупателей и не закупать товар, который залеживается в магазине.
Снизить затраты на транспортировку.
Исходя из того, что за последний год материальные затраты организации увеличились на 8%, то организация должна попытаться прийти к сумме прошлого года, т.е. снизить затраты на транспорт и закупку хотя бы на 5% или на 378,10 тыс. руб.
Таблица 13
Резервы снижения материальных затрат
| Показатели | Материальные затраты |
| Фактически | 7562 |
| Резерв снижения (экономия) | 378,10 |
| Сумма после внедрения мероприятия | 7183,90 |
Составим сводную таблицу резервов снижения издержек в ООО «Картонаж»:
Таблица 14
Резервы снижения издержек продукции ООО «Картонаж», тыс. руб.
| Показатель | Фактически затрачено | Сумма затрат после внедрения мероприятий | Экономия |
| Материальные затраты | 7562 | 7183,9 | -378,1 |
| Прочие издержки производства | 3537 | 3565 | 28 |
| Оплата труда | 8338 | 8106,4 | -231,6 |
| Отчисления во внебюджетные фонды | 2168 | 2105,47 | -62,53 |
| Всего: | 21605 | 20960,77 | -644,23 |
Таким образом, расходы можно снизить на 644,23 тыс. руб.
Тогда издержки составят: 21605 – 644,23 = 20960,77 тыс. руб.
А прибыль от реализации продукции за год составит: 30673 – 20960,77 = 9712,23 тыс. руб.
Заключение
Развитие рыночных отношений в России коренным образом изменило для предприятий экономические условия функционирования. Эти условия характеризуются повышенной нестабильностью, присутствием неопределенности внешней среды, усилением конкуренции на внутреннем и внешнем рынках.
Дискуссии о перспективах количественного и качественного роста российской экономики выявили актуальные вопросы о роли и месте отдельных отраслей в повышении эффективности деятельности предприятий. Несомненно, что эффективность – это не только условие для благополучного роста производства в отдельных отраслях, но существенный фактор для всей экономики государства.
Как представляется, важнейшим условием обеспечения экономической эффективности различных отраслевых комплексов является научное обоснование перспективных теоретических и методологических направлений управления бизнесом, определение реальных механизмов устойчивого развития промышленных предприятий.
Для анализа было взято ООО «Картонаж», проанализированы основные технико-экономические показатели, показатели рентабельности и выявлены следующие проблемы:
Анализ экономической эффективности ООО «Картонаж» показал ухудшение его финансово - экономического состояния, однако степень неустойчивости пока не выходит за допустимые рамки.
С целью повышения своей экономической эффективности ООО «Картонаж» может реализованы следующие мероприятия:
обоснованное сокращение дебиторской и кредиторской задолженности, ускорение оборачиваемости капитала в текущих активах;
усиление роли прибыли в формировании капиталов и резервов; привлечение ООО «Картонаж» долгосрочных кредитов в результате чего возрастет часть активов, формируемых за счет устойчивых источников,
совершенствование его организационной структуры и структуры управления.
Рычагами оптимизации ликвидности организации могут быть:
1. Увеличение собственных средств;
2. Совершенствование работы по управлению оборотным капиталом;
3. Оптимизация инвестиционной политики;
4. Оптимизация финансовой политики.
Список литературы
Налоговый кодекс Российской Федерации (с изм. и доп. от 22 июля 2005 г. № 119-ФЗ) СПС Гарант.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ (утверждено приказом Минфина России от 29 июля 1998 г. № 34н, в редакции Приказов Минфина РФ от 24.03.2000 N 31н, от 18.09.2006 N 116н с изм., внесенными решением Верховного Суда РФ от 23.08.2000 № ГКПИ 00-645) СПС Консультант плюс.
Абрютина М.С. Анализ финансово-экономической деятельности организации. - М: «ДиС», 2003. с. 350
Баканов М.И., Шеремет А.Д. Теория экономического анализа. Учебник. - 4-е изд., доп. и перераб. — М.: Финансы и статистика, 2001. – 416с.
Балабанов И. Т. Финансовый анализ и планирование хозяйствующего субъекта. - 2-е изд., доп. -М.: Финансы и статистика, 2004. – 240 с
Гиляровский Л.Т. Комплексный экономический анализ хозяйственной деятельности. – М.:ТК Велби, 2006. - 360 с.
Гиляровский Л.Т. Экономический анализ. – 2-е изд., доп. – М.: ЮНИТИ-ДАНА, 2003. – 615 с.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно-финансовой деятельности предприятий. Конспект лекций. - Чебоксары: ЧИЭМ СПбГТУ, 2006.
Зуб. А.Т. Антикризисное управление. – М.: Аспект Пресс, 2005. – 255 с.
Киселев М.В. Анализ и прогнозирование финансово-хозяйственной деятельности предприятия. - М.: Изд-во «АиН», 2003, 325 с.
Ковалев А.И. Анализ финансового состояния предприятия. М.: Центр экономики и маркетинга. 2004. – 256с.
Лифиренко Г.Н. Финансовый анализ предприятия. – М.: Издательство «Экзамен», 2006. – 156 с.
Любушин Н.П. Комплексный экономический анализ хозяйственной деятельности. – 3-е изд., перераб. и доп. –
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.