Экономика отрасли
 ;
где П -
прибыль по
основной
производственной
деятельности;
П
- прибыль по
коммерческой
деятельности
(реализация
имущества,
товаров).
П
= V
 - С
П
= 12880 – 10618,08 = 2261,92
где V
- объем реализации
продукции
(изделий А и
Б), тыс.руб.; С
- себестоимость
продукции
(изделий А и
Б), тыс.руб.
П
=
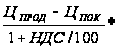 V

П= *200
=500 тыс.руб.
где Ц и Ц
 -
цена продажи
и цена покупки
товара (металла),
тыс.руб.;
V
-
объем продажи
в натуральном
выражении, т
Прибыль по внереализационной деятельности:
П =
П
 + П

где П-
прибыль от
сданного в
аренду имущества:
П=
30/1,2*3 = 75 тыс.руб.
П-
дивиденды по
ценным бумагам,
тыс.руб.
Итого валовая прибыль:
П =
2261,92 + 500 + 75 + 135 = 2971,92 тыс.руб.
2.6. Распределение прибыли
Налогооблагаемая прибыль:
П=
П
+ Н,
где Н-
налоги, выплачиваемые
из валовой
прибыли (первоочередные
платежи).
П=
2971,92 – 120 = 2851,92
тыс.руб.
Налог на доход по ценным бумагам:
Н=
П*Ст.Б/100,
где П-
дивиденды по
ценным бумагам
и банковский
депозит, тыс.руб.;
Ст.Б – ставка налога на доход по ценным бумагам и банковским депозитам, %
Н=
135 * 15/100 = 20,25
тыс.руб.
Налог на прибыль по основной деятельности и от аренды:
Н (
П-
П)
* Ст.пр.ар./100,
где Ст.пр.ар.- ставка налога на прибыль и аренду, %
Н=
(2851,92 - 135)
* 24/100 = 652,06 тыс.руб.
Прибыль, остающаяся в распоряжении предприятия:
П =
П
- Н-
Н;
П=2851,92
– 20,25 – 652,06 = 2179,61 тыс.руб.
Чистая прибыль:
П =
П-
Э
 ,
где Э-
экономические
санкции, тыс.руб.
П=
2179,61 – 100 = 2079,61 тыс.руб.
2.7. Расчет капитальных вложений на развитие производства
Капитальные вложения на развитие производства складываются:
К =
А + П+
О/100,
где А – амортизация зданий и машин (оборудование), тыс.руб.;
О
- отчисления
от чистой прибыли
на развитие
производства,
%;
К=
125 + 937,5 + 2079,61 * 30/100 = 1686,4
2.8. Определение снижения себестоимости изготовления продукции от внедрения мероприятий НТП
Изделие А:
Экономия по металлу:
 %∆С
 =
1 –
 *
 *
100,
где q ,
q
 -
нормы расхода
материалов
соответственно
в отчетном
(базовом) и плановом
периодах, т;
Ц,
Ц-
цена материалов
соответственно
в отчетном
(базовом) и плановом
периодах, тыс.руб./т;
С
- значение стоимости материалов в себестоимости i-го изделия, тыс.руб./шт.;
С -
значение
себестоимости
i-го
изделия, тыс.
руб./шт.;
%∆С-
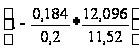 *
 *
100 = (1- 0,92* 1,05)*0,584*100 =
0,034*58,4 = 1,99%
Экономия по зарплате (и отчислениям с зарплаты) производственных рабочих:
%∆С=
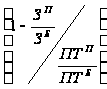 *
 *100;
где З ,З
 -
заработная
плата соответственно
в отчетном
(базовом) и плановом
периодах, тыс.
руб.;
ПТ,ПТ-
производительность
труда соответственно
в отчетном
(базовом) и плановом
периодах, шт.;
С -
значение заработной
платы в себестоимости
i-го
изделия, тыс.
руб./шт.;
С -
значение отчислений
заработной
платы в себестоимости
i-го
изделия, тыс.руб./шт.;
%∆С =
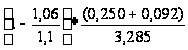 *100
= 0,3%;
Экономия по условно-постоянным расходам:
%∆С =
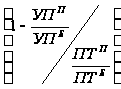 *
 *100,
где УП,УП-
условно-постоянные
расходы соответственно
в отчетном
(базовом) и плановом
периодах, тыс.
руб.;
С -
значение
условно-постоянных
расходов платы
в себестоимости
i-го
изделия, тыс.руб./шт.;
%∆С=
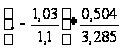 *100
= 0,92%;
Итого, общий процент снижения себестоимости по изделию А составит:
%∆С=%∆С+%∆С+%∆С,
%∆С=1,99+0,3+0,92=3,21%
Снижение себестоимости по изделию А:
∆С=С*%∆С/100,
где С-
себестоимость
изделия А,
тыс.руб./шт.;
∆С=
3,285*3,21/100 = 0,105
тыс.руб./шт.;
Изделие Б:
Экономия по металлу:
%∆С=
(1-0,92*1,05)* *100
= 1,785%;
Экономия по зарплате (и отчислениям с зарплаты) производственных рабочих:
%∆С=
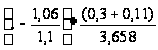 *100
= 0,34%;
Экономия по условно-постоянным расходам:
%∆С=
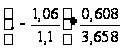 *100
= 1,064%;
Итого, общий процент снижения себестоимости по изделию Б составит:
%∆С=%∆С+%∆С+%∆С=
1,785+0,34+1,064=3,189%;
Снижение себестоимости по изделию Б:
∆С=
С*%∆С/100
= 3,658*3,189/100 = 0,12 тыс.руб./шт.
2.9. Расчет экономического эффекта за счет экономии затрат (от снижения себестоимости)
а) экономия снижения себестоимости за второе полугодие:
Э (∆С)
= ∆С*V*
2 +∆С*
V*
2;
Э(∆С)
= 0,105*1860*2+0,12*1740*2=2055,3+208,8=2264,1 тыс.руб.
где V=1860
шт. и V=
1740 шт.- количество
произведенной
продукции (А
и Б соответственно)
за квартал
после внедрения
мероприятий
научно-технического
прогресса;
б) годовая экономия от снижения себестоимости:
Э (∆С)
= 2*Э,
Э(∆С)
= 2*2264,1 = 4528,2
Заключение
Целью данной курсовой работы является расширение, систематизация и закрепление знаний, полученных при изучении курса «Экономика и управление на предприятии» и приобретение навыков самостоятельного, творческого использования теоретических знаний в практической деятельности.
Для достижения этой цели были рассмотрены современные организационно-правовые формы предприятий, был выполнен расчет затрат на производство продукции, доходов от ее реализации, снижения себестоимости от мероприятий научно-технического прогресса и определение итогов деятельности предприятия.
В данном варианте работы давалась характеристика Общества с Ограниченной Ответственностью. Было рассмотрено
Библиографический список использованной литературы
Гражданский Кодекс Российской Федерации
Федеральный Закон об Обществах с Ограниченной Ответственностью