Российский рынок капиталов и деятельность на нем иностранных портфельных инвесторов в 1996-97 гг.
Интересной особенностью деятельности зарубежных финансовых институтов стал бум активности международных инвестиционных банков в области российских корпоративных финансов. Огромный спрос со стороны российских регионов и компаний на зарубежные ресурсы привел к тому, что работа по организации выпуска корпоративных ценных бумаг и привлечению синдицированных кредитов стала наиболее прибыльным бизнесом на русском рынке. Так, организация описанного выше предложения акций АО “Вымпелком” на американском фондовом рынке принесла, по независимым оценкам, менеджеру выпуска - инвестиционному банку “Ренессанс-Капитал” свыше 20 миллионов долларов. На рынке оказания этих услуг российским эмитентам безусловно лидируют крупнейшие мировые инвестиционные банки - JP Morgan, SBC Warburg (еврооблигации РФ), Salomon Brothers (еврооблигации Санкт-Петербурга,, АО “Сибнефть”, ЛУКойл), Credit Suisse First Boston (еврооблигации Москвы, Московской городской телефонной сети), ING-Barings (еврооблигации Нижегородской и Иркутской областей). С точки зрения банков этот бизнес выгодно отличается от простого инвестирования на рынке акций гораздо большей стабильностью при вполне сравнимой доходности.
Россия как типичный “возникающий рынок” в 1997 г.
Развитие рынка капиталов в России и поведение на нем иностранных инвесторов интересно рассмотреть с точки зрения сравнения России с другими “возникающими рынками” капиталов. Интересная теория развития “возникающих рынков”, позволяющая, в частности, прогнозировать будущее развития российского рынка ценных бумаг, разработана американским аналитиком Марком Фабером (4).
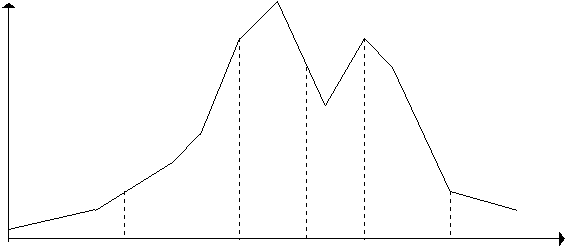
Согласно теории Фабера, каждый “возникающий рынок” капиталов развивается циклически, проходя в каждом цикле шесть основных фаз (см. Рис. 1):
 |
1 2 3 4 5 6 Фаза
Рис. 1
Фаза 1 - стадия начала роста. Характеризуется экономическим ростом, доминированием на рынке внутренних инвесторов, масштабными изменениями в экономической политике. Рынок ценных бумаг недооценен и начинает быстро расти.
Фазы 2 и 3 - стадии быстрого роста рынка. Характеризуются быстрым ростом экономики, массированным вторжением на рынок иностранных инветоров, стремительным ростом курсов ценных бумаг. В этих фазах, согласно Фаберу, инвесторы совершают “ошибку оптимизма”, полагая, что рост рынка будет длиться практически бесконечно. К середине Фазы 3 за счет этой ошибки и массированного вливания денег портфельных инвесторов рынок ценных бумаг становится переоцененным. Происходит перелом рынка, за которым следует долгосрочное падение.
Фазы 4 и 5 - стадии падения. В Фазе 4 еще возможны краткосрочные подъемы, однако в Фазе 5 происходит окончательный спад на рынке, сопровождающийся падением прибыли корпораций.
Фаза 6 - заключительная и низшая фаза цикла, в которой инвесторы совершают “ошибку пессимизма”.
Марк Фабер сопровождает свою теорию обширной выборкой примеров развития рынков капиталов стран Юго-Восточной Азии - классических “возникающих рынков” (см. Рис. 2). Он отмечает, что на момент написания статьи (конец 1993 г.) практически все эти рынки (за исключением Китая и Вьетнама) находились в Фазах 3 и 4. Следствием “ошибки оптимизма”, совершенной иностранными инвесторами во второй половине 80-х годов, явилось то, что на протяжении нескольких лет за счет притока иностранных портфельных инвестиций рынок ценных бумаг рос в несколько раз быстрее, чем реальные активы компаний. Это, в свою очередь, привело к тому, что рынок ценных бумаг был переоценен. Иллюстрацией этому может служить Рис. 3, на котором приведены графики изменения коэффициента цена/прибыль (P/E ratio) для акций, составляющих индексы рынокв нескольких стран Юго-Восточной Азии. Из графиков видно, что этот коэффициент для рынка Сингапура достигал на пике роста почти 60 (для сравнения - среднее значение коэффициента цена/прибыль для акций, составляющих индекс Dow Jones, даже сейчас, когда американский рынок акций стоит очень высоко, не превышает 23), что наглядно свидетельствует о переоценке рынка.
Кризис на рынках капиталов стран Юго-Восточной Азии, разразившийся в 1997 г. и сопровождающийся падением курсов ценных бумаг, лишь подтверждает правоту теории циклов Фабера.
В этой связи было бы интересно рассмотреть с точки зрения теории Фабера текущее состояние и перспективы развития российского рынка ценных бумаг, который сейчас вызываает огромный интерес со стороны западных портфельных инвесторов.
Российский рынок капиталов имеет несколько другую историю, чем рынки стран Юго-Восточной Азии - там катализатором роста стало бурное развитие экспортноориентированных отраслей, в России же рынок обязан и своим появлением, и быстрым ростом процессу массовой приватизации и общего разгосударствления экономики. Вместе с тем, можно сказать, что теория Фабера вполне применима и к российскому рынку капиталов.
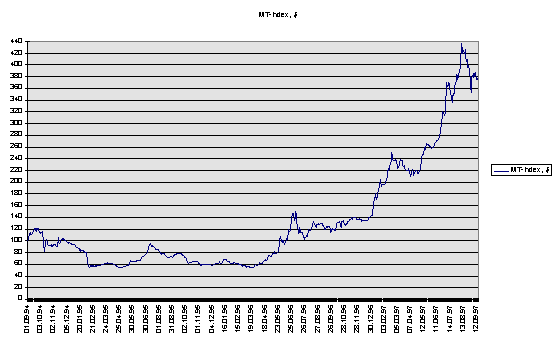
Рис. 4
Вплоть до начала 1996 г. российский рынок капиталов находился, если следовать классификации Фабера, в Фазе 1 - несмотря на огромную потенциальную привлекательность рынка в целом, высокие процентные ставки и явную недооценность российских акций, иностранные портфельные инвесторы явно воздерживались от инвестиций на рынке России, опасаясь политической и макроэкономической нестабильности. Однако 1996 г., как уже указывалось в главе IV, принес на рынок большие перемены и российский рынок капиталов по всем позициям перешел в стадию роста. Хорошей иллюстрацией этого роста на примере рынка акций может служить график долларового МТ-индекса (Рис. 4), на котором ясно виден перелом тренда в первой половине 1996 г. Сейчас российский рынок находится, по Фаберу, в Фазе 2 - фазе быстрого роста, сопровождающейся позитивными макроэкономическими и политическими переменами. Резкий рост притока иностранных портфельных инвестиций в российские ценные бумаги подтверждает это. В то же время российский рынок ценных бумаг, очевидно, еще далек от переоценки - так, среднее значение P/E ratio для акций, составляющих МТ-индекс, сейчас равно приблизительно 11,5, что позволяет надеяться на более или менее стабильный рост рынка нынешними темпами на протяжении еще полутора-двух лет. Вместе с тем, анализ с точки зрения теории Фабера указывает на то, что будущее иностранных портфельных инвесторов в России во многом будет зависеть от их участия в конкретных инвестиционных проектах, т.к. рано или поздно рынок будет переоценен, и простое вложение в “индексные” акции уже не будет приносить сегодняшних сверхприбылей.
Заключение
Российский рынок капиталов претерпел в 1996-97 гг. существенные перемены. Сейчас уже можно говорить о том, что в стране сложилась основа для долгосрочного стабильного развития финансового рынка и достигнуты первые значительные успехи.
Основными чертами этих перемен, ставящих Россию на одно из первых мест среди стран с так называемыми “возникающими рынками” капиталов, являются:
резкий рост объемов иностранных портфельных инвестиций в российские ценные бумаги;
получение Россией международного кредитного рейтинга и выход страны на рынок международных коммерческих заимствований;
начавшийся выход российских компаний и регионов на финансовые рынки с целью привлечения долгосрочных финансовых ресурсов;
начало формирования механизмов внутренних коллективных ивнестиций.
Все эти перемены позволяют, опираясь на опыт других стран, надеяться на устойчивое развитие российского рынка капиталов и на высокую активность на нем иностранных инвесторов, что, безусловно, должно существенно помочь экономике России в период ее перехода к долгосрочному росту.
Список литературы
Иностранные инвестиции в России: современное состояние и перспективы/Под редакцией И.П. Фаминскогою - М: Международные отношения - 1995.
“Эксперт”, 1996-97
“Коммерсантъ-Daily”, 1996-97.
‘Moscow Times’, 1996-97.
‘Сapital Markets Russia’, 1997.
Faber, Mark, ‘Understanding Emerging Markets Cycles’//Managing Emerging Markets Portfolio, Charlottseville, VA, USA: Association of Investment Management and Research - 1993.