Управление материально-техническим обеспечением (на примере ООО "НПАТП")
- обоснованное уменьшение запасов и затрат (до норматива);
- пополнение собственного оборотного капитала за счет внутренних и внешних источников.
Теперь, используя форму №2 "Отчет о прибылях и убытках", проведем факторный анализ прибыли от продаж.
Исходные данные для анализа представлены в таблице 2.4.
Прибыль относится к группе качественных показателей, характеризующих эффективность работы предприятия. Важнейшим элементом бухгалтерской прибыли является прибыль от реализации продукции (прибыль от продаж).
Объектом факторного анализа является отклонение прибыли от продаж за 2008 год от прибыли от продаж 2007 года.
Для расчетов воспользуемся данными Приложения В и Приложения Г.
Основными факторами, влияющими на размер прибыли от продаж анализируемого предприятия, являются:
- количество оказанных услуг;
- себестоимость услуг;
- коммерческие расходы;
- управленческие расходы;
- продажные цены на оказанные услуги;
Влияние последнего фактора связано с тем, что отдельные виды работ, услуг имеют неодинаковый уровень прибыльности.
Любое изменение соотношения их в общем объеме продаж может способствовать росту прибыли или вызвать ее сокращение.
Таблица 2.4 – Исходные данные для факторного анализа прибыли от продаж (тыс.руб.)
| Показатели | 2007 | 2008 | Отклонения (+,-) |
| Себестоимость оказанных услуг | 188 658 | 238 441 | 49 783 |
| Коммерческие расходы | 0 | 0 | 0 |
| Управленческие расходы | 0 | 0 | 0 |
| Итого затрат: | 188 658 | 238 441 | 49 783 |
| Выручка от оказанных услуг | 186 562 | 234 349 | 47 787 |
| Прибыль (убыток) от продаж | -2 096 | -4 092 | -1 996 |
Из приведенных данных видно, что в 2008 году убыток вырос и составил 1 996 тыс.руб.
Это отклонение является результатом взаимодействия следующих факторов:
- ∆q – изменение количества оказанных услуг;
- ∆с – изменение себестоимости оказанных услуг;
- ∆ц – изменение цены реализации;
Коммерческие и управленческие расходы существенно не повлияли на прибыль, так как в 2007 и 2008гг. были равны нулю.
Для нахождения значения затратного фактора ∆с следует сравнить себестоимость оказанных услуг в 2007 и 2008 гг.
∆с = 238 441 – 188 658 = 49 783 (тыс.руб.)
Сопоставление показывает, что себестоимость за анализируемый период возросла на 49 783 тыс.руб. Данный фактор оказал негативное воздействие на конечный результат предприятия.
Влияние цен на прибыль можно определить как разность между выручками от реализации без косвенных налогов, аналогично за 2007 и 2008 гг.
∆ц = 234 349 – 186 562 = 47 787 (тыс.руб.)
Рост выручки показывает, что в 2008 году произошло повышение цен, что позволило увеличить выручку, а следовательно и прибыль на 47 787 тыс.руб.
Чтобы выявить влияние изменения количества оказанных услуг на прибыль следует определить относительное изменение объема реализации при ценах 2007 года. Для этого воспользуемся индексным методом:
±∆Пq=(Iq-1)П2007, (13)
где ±∆Пq – изменение прибыли (убытка) от продаж под влиянием изменения количества оказанных услуг;
Iq – индекс объема продаж;
П2007 – прибыль (убыток) от продаж за 2007 год.
Iq определяется путем отношения выручки 2007 года в пересчете на фактически оказанные услуги к выручке 2008года.
±∆Пq = (234349/186562 – 1)(-2096) = (1,26 – 1)(-2096) = -537 (тыс.руб.)
Количество оказанных в 2008 году услуг оказалось выше оказанных в 2007 году на 1,26 пункта. Однако прибыль от реализации снизилась по сравнению с 2007 годом на 537 тыс.руб.
Таким образом, если организация не платежеспособная и не рентабельная, то это не говорит о том, что надо оценивать финансовое состояние отрицательно, так как благодаря положительной деловой активности, организация сможет стать платежеспособной и рентабельной в следующем периоде, значит, и финансово состоятельной.
2.3 Оценка обеспеченности предприятия материальными ресурсами
Необходимость владеть информацией о возможностях предприятия не является желанием противоречивым, любому руководителю это необходимо для того, чтобы оценить потенциал предприятия и увидеть перспективы, вскрыть угрозы и слабые стороны деятельности организации. В борьбе за экономическое благосостояние фирме приходится работать в режиме сохранения и приумножения ресурсов. Анализ недостатков и достоинств производственно-хозяйственной деятельности, степени обеспеченности теми или иными видами ресурсов позволяет судить об особенностях предприятия и доказывает то, что внедрение ресурсосберегающих технологий неизбежно [26, с.56].
Одним из важнейших условий выполнения производственной программы по оказанию транспортных услуг является обеспеченность предприятия материальными ресурсами и эффективное их использование. Приступая к анализу надо иметь в виду, что не многих предприятиях номенклатура потребляемых материальных ресурсов очень обширна. Поэтому анализ обеспеченности материальными ресурсами и эффективности их использования следует проводить по важнейшим их видам, которые являются определяющими при оказании услуг [40, с.291].
Потребность в материальных ресурсах находится в зависимости от объема производства, норма их расхода и изменения величины их запасов на начало и конец планируемого периода.
В процессе анализа следует изучить, как выполняется план снабжения товарно-материальных ценностей по важнейшим их группам и отдельным наименованиям. Проведем анализ обеспеченности "НПАТП" материальными ресурсами за 2007-2008гг., используя данные таблицы 2.5 и таблицы 2.7. Основными источниками информации являются оборотно-сальдовая ведомость за 2007 и 2008гг., представленные в Приложениях Д и Е соответственно.
Таблица 2.5 – Анализ состояния запасов материальных ресурсов за 2007 год.
| Наименование материалов | Потребность по плану, руб. | Поступило за анализируемый период, руб. | Отклонение (-,+) | % обеспеченности |
| Материалы: | 63 379 262,85 | 70 039 104,78 | 6 659 841,93 | 110,51 |
| Сырье и материалы | 4 041 176,49 | 5 243 520,99 | 1 202 344,50 | 129,75 |
| Топливо | 47 420 854,26 | 49 402 647,18 | 1 981 792,92 | 104,18 |
| Запасные части | 7 943 988,84 | 10 453 169,86 | 2 509 181,02 | 131,59 |
| Прочие материалы | 1 974 199,04 | 2 152 690,56 | 178 491,52 | 109,04 |
| Инвентарь и хозяйственные принадлежности | 1 702 684,68 | 2 295 271,11 | 592 586,43 | 134,80 |
| Специальная оснастка и специальная одежда на складе | 200 911,99 | 396 357,53 | 195 445,54 | 197,28 |
| Специальная оснастка и специальная одежда в эксплуатации | 95 447,55 | 95 447,55 | 0,00 | 100 |
Расчеты показывают, что в 2007 году по приведенным материалам наблюдается перевыполнение плановых показателей, кроме категории специальная оснастка и специальная одежда в эксплуатации. Это говорит о том, что с одной стороны, предприятие располагало достаточным количеством материалов для успешного выполнения производственной программы, с другой – склад был заполнен материалами и, как следствие, значительная сумма денег была "заморожена".
Большое значение придается выполнению плана по срокам поставки материалов (ритмичности). Для оценки ритмичности поставок используют коэффициент ритмичности, коэффициент вариации.
Коэффициент ритмичности определяется суммированием фактического удельного веса выпуска продукции за каждый период, но не более планового уровня. Исчислим его значение по данным таблицы 2.2:
Критм(2007)=27,8+15,2+27,8+18,7=89,5%
Таблица 2.6 – Ритмичность оказания транспортных услуг за 2007 год по кварталам
| Квартал | Оказание услуг, тыс.руб. | Удельный вес оказанных услуг, % | ||
| План | Факт | План | Факт | |
| Первый | 50 000 | 56 265 | 27,8 | 30,2 |
| Второй | 30 000 | 28 300 | 16,6 | 15,1 |
| Третий | 50 000 | 67 133 | 27,8 | 36,0 |
| Четвертый | 50 000 | 34 864 | 27,8 | 18,7 |
| Итого за год | 180 000 | 186 562 | 100 | 100 |
Коэффициент вариации определяется как отношение среднеквадратического отклонения от планового задания за сутки (декаду, месяц, квартал) к среднесуточному (среднедекадному, среднемесячному, среднеквартальному) плановому выпуску продукции:
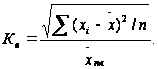 (13)
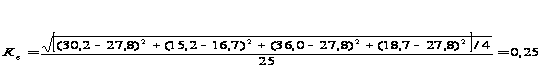
В 2007 году коэффициент вариации составил 0,25. Это значит, что оказание услуг по кварталам отклоняется от графика в среднем на 25%.
Теперь проведем оценку обеспеченности предприятия материальными ресурсами за 2008 год.
Проведенные расчеты показывают, что в 2008 году сохранилась тенденция перевыполнения плана по материалам. Однако имело место недовыполнение плана поступления прочих материалов на 87 813,57 тыс.руб.
Таблица 2.7 – Анализ состояния запасов материальных ресурсов за 2008 год.
| Наименование материалов | Потребность по плану, руб. | Поступило за анализируемый период, руб. |
Отклонение (-,+) |
% обеспеченности |
| Материалы | 115 632 762,5 | 117 837 949,5 | 2 205 186,98 | 101,91 |
| Сырье и материалы | 6 403 852,54 | 6 443 123,31 | 39 270,77 | 100,61 |
| Топливо | 82 364 481,91 | 83 325 070,06 | 960 588,15 | 101,17 |
| Запасные части | 20 409 897,68 | 20 927 201,93 | 517 304,25 | 102,53 |
| Прочие материалы | 3 274 738,90 | 3 186 925,33 | -87 813,57 | 97,32 |
| Инвентарь и хозяйственные принадлежности | 2 057 383,18 | 2 471 986,91 | 414 603,73 | 120,15 |
| Специальная оснастка и специальная одежда на складе | 758 329,87 | 1 009 815,74 | 251 485,87 | 133,16 |
| Специальная оснастка и специальная одежда в эксплуатации | 364 078,39 | 473 826,17 | 109 747,78 | 130,14 |
Наблюдается улучшение в плане равномерного оказания услуг, что характеризует коэффициент ритмичности, рассчитанный по данным таблицы 2.8:
Критм(2008)=25,4+17,4 +30,4+17,6=90,8%
Таблица 2.8 - Ритмичность оказания транспортных услуг за 2008 год по кварталам
| Квартал | Оказание услуг, тыс.руб. | Удельный вес оказанных услуг, % | ||
| План | Факт | План | Факт | |
| Первый | 60 000 | 59 600 | 26,1 | 25,4 |
| Второй | 40 000 | 55 245 | 17,4 | 23,6 |
| Третий | 70 000 | 78 300 | 30,4 | 33,4 |
| Четвертый | 60 000 | 41 204 | 26,1 | 17,6 |
| Итого за год | 230 000 | 234 349 | 100 | 100 |
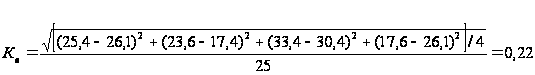
В 2008 году коэффициент вариации составил 0,22. Это значит, что оказание услуг по кварталам отклоняется от графика в среднем на 22%.
Таким образом, в 2008 году по сравнению с 2007 годом коэффициент ритмичности увеличился на 1,3%. Это говорит о том, что в 2008 году было обеспечено более равномерное оказание услуг в соответствии с графиком в объеме, предусмотренном планом. Кроме того, в 2008 году был снижен показатель вариации до 22%. Причинами аритмичности являются низкий уровень организации материально-технического обеспечения производства, а также планирования и контроля.
2.4 Анализ эффективности использования материальных ресурсов
Рациональное использование материальных ценностей является одним из важнейших факторов роста производства и снижения себестоимости. Для характеристики эффективности использования материальных ресурсов применяется система обобщающих и частных показателей [35, с.103].
Обобщающие показатели в стоимостном выражении можно представить следующим образом:
- Материалоотдача – характеризует сколько продукции выпускается с каждого рубля средств, вложенных в материальные ресурсы –
 (14)
где V – объем производства продукции в сопоставимых ценах;
МЗ – сумма материальных затрат в стоимостном выражении.
- Материалоемкость – характеризует затраты материальных ресурсов на производство продукции стоимостью 1 рубль –
 (15)
Для анализа эффективности использования "НПАТП" материальных ресурсов воспользуемся данными таблицы 2.9.
Таблица 2.9 – Исходные данные для анализа эффективности использования материальных ресурсов
| Показатели | Ед.изм. | 2007 | 2008 | Отклонение (+.-) |
| Общий объем оказанных услуг в сопоставимых ценах | тыс.руб. | 186562 | 234349 | 47787 |
| Общая сумма материальных затрат | тыс.руб. | 6616 | 7080 | 464 |
| Материалоотдача | руб. | 28,20 | 33,10 | 4,90 |
| Материалоемкость | коп. | 3,5462741 | 3,02113551 | -0,525139 |
Данные таблицы показывают, что в 2008 году уровень материальных затрат на 1 рубль услуг составил 3,02 коп., по сравнению с 2007 годом он снизился на 0,53 коп. Методом абсолютных разниц определим возможную экономию либо предполагаемый перерасход материальных затрат в результате влияния двух факторов:
- объема выпущенной продукции;
- материалоемкости оказываемых услуг.
Рабочая формула:

Объект факторного анализа:
∆МЗ=МЗ2008-МЗ2007=464 (тыс.руб.)
Определим влияние каждого фактора на результативный показатель.
Сначала определим количественное влияние изменения объема выпущенной продукции на изменение материальных затрат в 2008 году по сравнению с 2007 годом:
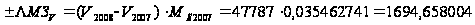
Теперь определим качественное влияние материалоемкости на изменение материальных затрат в 2008 году по сравнению с 2007 годом:
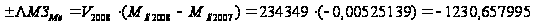
Проверка: -1230,657995+1694,658004=464, что соответствует объекту факторного анализа.
Проведенный факторный анализ показал, что перерасход материальных ресурсов в размере 464 тыс. руб. на анализируемом предприятии было обусловлено увеличением общего объема оказанных услуг по сравнению с 2007 годом. Данный фактор оказал закономерное влияние на изменение материальных затрат, т.е. с ростом объема оказанных услуг увеличиваются и материальные затраты.
Второй фактор – материалоемкость – оказал позитивное влияние на изменение суммы материальных затрат, т.к. за анализируемый период произошло снижение общего уровня материалоемкости.
3. Основные направления улучшения материально-технического обеспечения предприятия на примере ООО "Нижнекамское ПАТП"
3.1 Механизм функционирования закупочной логистики
Закупочная логистика – это управление материальными потоками в процессе обеспечения предприятия материальными ресурсами [11, с.58].
В странах с рыночной экономикой основной целью закупочной логистики является удовлетворение потребностей производства в материалах с максимально возможной экономической эффективностью. Однако ее достижение зависит от решения целого ряда задач. В обобщенном виде эти задачи можно сгруппировать следующим образом.
Выдерживание обоснованных сроков закупки сырья и комплектующих изделий (материалы, закупленные ранее намеченного срока, ложатся дополнительной нагрузкой на оборотные фонды предприятий, а опоздание в закупках может сорвать производственную программу или привести к ее изменению).
Обеспечение точного соответствия между количеством поставок и потребностями в них (избыток или недостаточное количество поставляемых товарно-материальных ресурсов также негативно влияет на баланс оборотных фондов и устойчивость выпуска продукции и, кроме того, может вызвать дополнительные расходы при восстановлении балансового оптимума).
Соблюдение требований производства по качеству сырья и комплектующих изделий [12, с.91].
Любое предприятие, как производственное, так и транспортное, в котором обрабатываются материальные потоки, имеет в своем составе службу, осуществляющую закупку, доставку и временное хранение предметов труда: сырья, материалов, полуфабрикатов, изделий народного потребления, - службу снабжения. Деятельность этой службы может быть рассмотрена на трех уровнях, так как служба снабжения одновременно является:
- элементом, обеспечивающим связи и реализацию целей макрологистической системы, в которую входит предприятие;
- элементом микрологистической системы, то есть одним из подразделений предприятия, обеспечивающим реализацию целей этого предприятия;
- самостоятельной системой, имеющей элементы, структуру и самостоятельные цели.
Рассмотрим цели функционирования службы снабжения на каждом из выделенных уровней.
Как элемент макрологистической системы служба снабжения устанавливает хозяйственные связи с поставщиками, согласовывая связанные с поставкой товаров технико-технологические и экономические вопросы, а также вопросы планирования. Работая в контакте со службами сбыта поставщика и транспортными организациями, служба снабжения обеспечивает "ввязывание" предприятия в макрологистическую систему. Идея логистики – получение дополнительной прибыли от согласованности действий всех участников – требует, чтобы персонал службы снабжения добивался реализации целей собственного предприятия не как изолированного объекта, а как звена всей логистической макросистемы. Это означает, что служба снабжения, работая на собственное предприятие, в то же время должна преследовать цель повышения эффективности функционирования всей макрологистической системы. Собственное предприятие при таком подходе рассматривается как элемент всей макрологистической системы: улучшается положение всей системы – улучшается положение предприятия как ее элемента [11, с.59].
Служба снабжения, являясь элементом организовавшего ее предприятия, должна органически вписываться в микрологистическую систему, обеспечивающую прохождение материального потока в цепи снабжение – производство – сбыт. Обеспечение высокой степени согласованности действий по управлению материальными потоками между службой снабжения и службами производства и сбыта является задачей логистической организации предприятия в целом. Современные системы организации производства и материально-технического обеспечения обеспечивают возможность согласования и оперативной корректировки планов и действий снабженческих, производственных и сбытовых звеньев в масштабе предприятия с учетом постоянных изменений в реальном масштабе времени. Режим работы в реальном масштабе времени обеспечивает обработку информации в темпе, определяемом скоростью ее поступления. Этот режим дает возможность получать необходимую информацию о движении материального потока в текущий момент времени и своевременно выдавать соответствующее административное и управляющее воздействие на объекты управления.
Цепь снабжение – производство – сбыт должна строиться на основе современной концепции маркетинга, то есть вначале должна разрабатываться стратегия сбыта, затем, исходя из нее, стратегия развития производства и уже затем стратегия снабжения производства. Следует отметить, что маркетинг намечает данную задачу лишь в конкретном плане. Научный инструментарий маркетинга, нацеленный на всестороннее исследование рынка сбыта, не содержит методов, позволяющих решать задачи технико-технологической согласованности с поставщиками в зависимости от соответствующих требований, выявленных при изучении рынка сбыта. Маркетинг не предлагает также и методов системной организации всех участников процесса продвижения материалов от первичного источника сырья вплоть до конечного потребителя. В этом плане логистика развивает маркетинговый подход к предпринимательской деятельности, нарабатывает методы, позволяющие реализовать концепцию маркетинга, существенно расширяет и дополняет саму концепцию [11, с.60].
Эффективность функционирования службы снабжения, возможность реализации перечисленных целей как на уровне предприятия, так и на уровне макрологистики в существенной степени зависит от системной организации самой службы снабжения [8, с.74].
В западной практике закупочной деятельности выработан ряд "общих правил" или рекомендаций, которые не только существенно облегчают отношения с поставщиками и банковской сферой, но и упрочивают положении компании, создают условия для выживания в конкурентной борьбе. Этот своеобразный кодекс характеризует этические нормы партнерства. Он может быть кратко сформулирован следующим образом: в основе успешной подготовки и производства продукции, оказания услуг (при прочих равных условиях) лежат хорошие отношения между предпринимателем, с одной стороны, и кредиторами и поставщиками, с другой. Особое внимание следует уделять отношениям с кредиторами, поскольку их доверие и готовность помочь особенно важны [2, с.43].
В отношениях с поставщиками рекомендуется держаться нескольких основных принципов:
- обращаться с поставщиками так же, как с клиентами фирмы;
- не забывать демонстрировать на деле общность интересов;
- знакомить поставщика со своими задачами и быть в курсе его деловых операций;
- проявлять готовность помочь в случае возникновения проблем у поставщика;
- соблюдать принятые на себя обязательства;
- учитывать в деловой практике интересы поставщика;
- поддерживать по возможности стабильные контакты в деловой сфере [12, с.91].
Важной функцией служб снабжения различных фирм является выбор поставщика для компании. Такой выбор осуществляется в настоящее время в основном двумя методами. Первый метод – анализ возможных вариантов и предложений осуществляет торговый агент фирмы, отвечающий за закупки. Он выбирает поставщика исходя прежде всего из наиболее низких закупочных цен, делает заказ, следит за его выполнением и старается разрешить возникающие проблемы. Все вопросы обычно решаются с помощью современных средств связи, обмен официальной документацией сведен к минимуму. Второй метод заключается в коллегиальном обсуждении возможностей и потребностей в поставках. Анализ проводится как на уровне отдела закупок компании, так и на уровне взаимодействия вышеназванного отдела с производственным и отделом контроля качества продукции.
Существует и третий путь, который применяется в основном для обеспечения снабжения компании с нового, плохо изученного рынка. Подобная ситуация может сложится в результате возникновения потребности в принципиально новом для компании сырье и комплектующих. Такая потребность появляется при диверсификации производства и разработке принципиально новой продукции (услуги), а также осуществлении закупок по импорту или в не изученном фирмой регионе и тому подобных ситуациях. В этих случаях отдел закупок или торговый агент чаще всего обращается в фирму или бюро, выполняющее посреднические функции. Как правило, посредническая компания имеет достаточно обширную информацию о возможностях потенциальных поставщиков с точки зрения программы выпуска их продукции, ее качества, оперативности реализации полученных заказов [31, с.34].
На выбор поставщика существенное влияние оказывает результаты работы по уже заключенным договорам. Для этого разрабатывается специальная шкала оценок, позволяющая рассчитать рейтинг поставщика. Перед расчетом рейтинга необходимо выполнить дифференциацию закупаемых предметов труда.
Закупаемые товары, сырье и комплектующие изделия, как правило, неравнозначны с точки зрения целей производственного процесса. Отсутствие некоторых комплектующих, требующихся регулярно, может привести к остановке производственного процесса (равно как и дефицит некоторых материалов – к резкому падению прибыли). Главным критерием при выборе поставщика данной категории предметов труда будет надежность поставки.
Если закупаемые предметы труда не являются значимыми с точки зрения производственного процесса, то при выборе их поставщика главным критерием будут служить затраты на приобретение и доставку.
Таблица 3.1 – Пример расчета рейтинга поставщика
| Критерии выбора поставщика | Удельный вес критерия | Оценка значения критерия по десятибалльной шкале у данного поставщика | Произведение удельного веса критерия на оценку |
| Надежность поставки | 0,30 | 7 | 2,10 |
| Цена | 0,25 | 6 | 1,50 |
| Качество товара | 0,15 | 8 | 1,20 |
| Условия платежа | 0,15 | 4 | 0,60 |
| Возможность внеплановых поставок | 0,10 | 7 | 0,70 |
| Финансовое состояние поставщика | 0,05 | 4 | 0,20 |
| Итого: | 1,00 | 6,30 |
Приведем пример расчета рейтинга поставщика. Допустим, что предприятию необходимо закупить товар А, дефицит которого недопустим. Соответственно, на первое место при выборе поставщика будет поставлен критерий надежности поставки. Значимость остальных критериев, установленная так же, как и значимость первого, экспертным путем сотрудниками службы снабжения, приведена в таблице 3.1.
Итоговое значение рейтинга определяется путем суммирования произведений значимости критерия на его оценку для данного поставщика. Рассчитывая рейтинг для разных поставщиков и сравнения полученные значения, определяют наилучшего партнера.
Вступая в хозяйственную связь с неизвестным поставщиком, предприятие подвергается определенному риску. В случае несостоятельности и недобросовестности поставщика у потребителя могут возникнуть срывы в выполнении производственных программ или же прямые финансовые потери. Возмещение понесенных убытков наталкивается, как правило, на определенные трудности. В связи с этим предприятия изыскивают различные способы, позволяющие выявлять ненадлежащих поставщиков, например, запанные фирмы нередко прибегают к услугам специализированных агентств, готовящих справки о поставщиках, в том числе и с использованием неформальных каналов.
Отечественные фирмы при выборе поставщика в настоящее время в основном полагаются на собственную информацию. При этом на предприятии, имеющем много поставщиков, может быть сформирован список хорошо известных, заслуживших доверия поставщиков. Утверждение договоров с этими поставщиками, разрешение предварительной оплаты намеченной к поставке продукции осуществляются по упрощенной схеме. Если же намечается заключение договора с поставщиком, отсутствующем в названном списке, то процедура утверждения и оплаты усложняется проведением необходимых мероприятий, обеспечивающих безопасность финансовых и других интересов предприятия [11, с.64].
Одной из относительно новых форм снабжения является также создание на фирмах центров по закупкам. При анализе факторов, влияющих на формирование состава такого центра, необходимо учитывать, что степень вовлеченности персонала фирмы в закупочный процесс меняется на различных его стадиях. Так, при первичной закупке, когда наблюдается заинтересованность в этом процессе большинства функциональных подразделений, их представители принимают участие в работе центра. По мере того, как процесс закупки переходит от стадии осознания потребности в данной закупке к конечной стадии – заключению договора с поставщиком, ответственность за принятие решения переносится на руководство отделом снабжения [10, с.67].
Долгосрочная кооперация с поставщиками, характерная для современного рынка товаров производственно-технического назначения в странах Западной Европы, ставит перед отделами снабжения фирм еще одну задачу – определение баланса между ресурсами поставщика и потребителя, т.е. реализацию концепции управления совместными ресурсами.
В качестве примера можно рассмотреть шведскую компанию "Эриксон информейшн системс" (ЭИС), которая разработала свою систему снабжения. Согласно этой системе центр по закупкам компании подключается к разработке новой продукции с самых первых шагов. В компании считается, что ее успешное функционирование в будущем зависит от умения центра по закупкам создать адекватную структуру поставок. Это означает, что центр по закупкам начинает выбор поставщиков на стадии разработки продукции с учетом интересов будущих ведущих потребителей. Компания использует возможности поставщиков принять участие в разработке продукции, необходимой для ЭИС (это стремление определяется ограниченностью ресурсов самой компании).
Система снабжения, основывающаяся на использовании потенциала поставщиков, в целом была принята компанией ЭИС. Уже через год после ее внедрения ЭИС сумела реализовать проект, в котором поставщики принимали самое активное участие и в разработке, и в производстве продукции в рамках кооперации. В настоящее время закупочные группы компании работают в разных странах мира, заключая контракты с внешними поставщиками. Новая стратегия радикально изменила роль центра по закупкам в компании ЭИС, сделав его ведущим звеном на стадии как разработки продукции, так и ее производства.
В компании "Сааб-Сканиа" (Швеция) в задачу отдела снабжения входят такие функции, как: разработка основы технического решения предъявляемых требований, выдвижение конкретных предложений по технологии разработок, обеспечение тестирования компонентов в лабораториях компании. В "Сааб-Сканиа" принято, что отдел снабжения отвечает за все контакты с поставщиками, он также служит связующим звеном по передаче запросов и результатов совместной деятельности между компанией и поставщиком. Кроме того, одной из важнейших задач отдела снабжения в ближайшем будущем должна стать направленная работа с поставщиками по ориентации их технических разработок, исходя из интересов компании. Это требует от сотрудников отдела знаний о потенциальных возможностях поставщиков, их умении и готовности осуществить необходимую адаптацию разрабатываемой продукции.
В связи с этим вырисовываются и совершенно новые задачи отдела снабжения: анализ и координация внутренних функций компании – дизайна, производства и снабжения в сравнении с аналогичными функциями поставщиков; систематический анализ соотношений между возможностями и целями внутренних и внешних процессов разработки продукции [23, с.103].
Один из ключевых вопросов материально-технического снабжения фирм в западных странах – качество поставляемого сырья и комплектующих изделий. Необходимо подчеркнуть, что, несмотря на конкуренцию среди потенциальных поставщиков на внутреннем и международном рынке, проблема качества материальных ресурсов стоит достаточно остро. Наиболее солидные западноевропейские, американские и японские компании, борющиеся за рынки сбыта, разрабатывают и скрупулезно выполняют программы по поддержанию и повышению качества своей продукции. Значительное внимание в них уделяется качеству источников поставок.
Характерным примером в этом деле может являться опыт компании "ИТТ Кэннон Норт Америка" (США). В структуре управления компанией так называемая "группа по отбору поставщика", в которую входят представители системы материально-технического снабжения компании, финансовой службы, производственного отдела и пр. Группа отбирает в качестве поставщиков лишь тех, кто проявил или может проявить способность удовлетворить уровень запросов, предъявляемых компанией. Группа выдвигает технические требования к предметам закупок, основанные на технических требованиях к конечной продукции, которые передаются поставщику. При рассмотрении возможностей поставщика на первое место выдвигаются следующие требования:
- наличие оборудования для производства продукции необходимого качества;
- возможность проводить испытания качества по заданной программе и с помощью необходимых приборов;
- контроль и аттестация входящих сырья и материалов;
- наличие необходимых документов и инструкций, определяющих количество рабочих операций и их контроль;
- наличие маршрутных документов, подтверждающих проведение всех необходимых операций по производству и контролю [23, с.100].
Программы поддержания качества закупаемых комплектующих и сырья тщательно продумываются, в расчет берется даже организация учебы персонала поставщиков-смежников. Задачей обучения, как правило, является повышение уровня знаний персонала, который информирует о новейших технологиях и процессах, чтобы сделать обслуживание станков и приборов квалифицированным и эффективным.
В практике материально-технического снабжения встречаются случаи поставок товаров посредственного и низкого качества. В связи с этим принимаются различные экономические меры, направленные на снижение объема поставок низкокачественных товаров. В большинстве случаев некондиционные товары возвращаются компании-виновнику, оплата за них не производится, возможны и штрафные санкции.
3.2 Направления улучшения материально-технического обеспечения ООО "Нижнекамское ПАТП"
"Нижнекамское пассажирское автотранспортное предприятие" представляет собой систему, включающую в себя полный технологический цикл: подготовку и выпуск подвижного состава; его эксплуатацию на линии; обслуживание элементов обеспечения перевозок (автобусные остановки, диспетчерские пункты и т.д.); оперативное и стратегическое управление; финансовый анализ и планирование. Поэтому данному автотранспортному предприятию присущ непрерывный процесс производства, как в области управления, так и в области самого обеспечения и технического обслуживания объектов предприятия.
Устойчивость перевозочного процесса ООО "НПАТП" как элемент качества транспортного обслуживания является необходимым условием функционирования предприятия, обеспечивая тем самым поддержания на должном уровне социальной (особенно для малообеспеченной части населения) и экономической составляющих городской инфраструктуры.
Однако наряду с "транспортной потребностью" в большинстве городов страны в настоящее время существует и "транспортная проблема", характеризуемая существенным ухудшением состояния городского транспорта, в том числе старением и резким сокращением парка подвижного состава [39, с.50].
На сегодняшний день износ подвижного состава в ООО "Нижнекамское ПАТП" составляет 36,1%. Для сравнения, износ подвижного состава в ОАО "Нижнекамское ПАТП-1" - 26,7%, в ООО ПАП "Транспорт-Экспресс" - 45,8%
Изношенность подвижного состава приводит к росту эксплуатационных затрат, увеличивает количество задержек и возвратов с линии по технической неисправности, снижает безопасность дорожного движения, ухудшает качество транспортного обслуживания населения [39, с.51]. И тут возникает вопрос о должном и своевременном материально-техническом обеспечении предприятия.
Проведенный анализ свидетельствует о том, что ООО "НПАТП" придерживается политики перевыполнения плановых показателей, т.е. руководство предприятия подстраховывается на случай недостатка материальных ресурсов и предпочитает создание определенного запаса запчастей. Роль запасов в экономике заключается в том, что они обеспечивают устойчивую работу торговых систем. Японцы образно сравнивают запасы с поднявшимся над уровнем воды судном. Плавание становится спокойным, снижается риск, уходят многие проблемы, связанные с управлением судном.
Однако такой способ обеспечения устойчивости обходится недешево. По данным зарубежных источников, содержание в течение года в качестве запаса единицы продукции стоимостью в 1 доллар обходится в 15-35 центов и в среднем составляет 25 центов. Расчеты отечественных экономистов дают аналогичные результаты: годовые затраты на содержание запасов составляют от 20 до 30% от